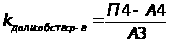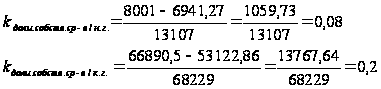Анализ финансовой отчетности
Считается, что если уровень фактических финансовых коэффициентов хуже базы сравнения, то это указывает на наиболее болезненные места в деятельности предприятия, нуждающиеся в дополнительном анализе. Правда, дополнительный анализ может не подтвердить негативную оценку в силу специфичности конкретных условий и особенностей деловой политики предприятия. Финансовые коэффициенты не улавливают различий в методах бухгалтерского учёта, не отражают качества составляющих компонентов. Наконец, они имеют статичный характер. Необходимо понимать ограничения, которые накладывают их использование, и относятся к ним как к инструменту анализа. (21,с.109)
Так, для финансового менеджера финансовые коэффициенты имеют особое значение, поскольку являются основой для оценки его деятельности внешними пользователями отчётности, акционерами и кредиторами. Целевые ориентиры проводимого финансового анализа зависят от того, кто его проводит: управляющие, налоговые органы, владельцы (акционеры) предприятия или его кредиторы.
Налоговому органу важен ответ на вопрос способно ли предприятие к уплате налогов. Поэтому с точки зрения налоговых органов финансовое положение характеризируется следующими показателями:
– балансовая прибыль;
– рентабельность активов = балансовая прибыль в процентах к стоимости активов;
– рентабельность реализации = балансовая прибыль в процентах к выручке от реализации.
Исходя из этих показателей, налоговые органы могут определить и поступление платежей в бюджет на перспективу.
Банки должны получить ответ на вопрос о платёжеспособности предприятия, т. е. о его готовности возвращать заемные средства.
Управляющие предприятием главным образом интересуются эффективностью использования ресурсов и прибыльностью предприятия.
К основным показателям этого блока анализа относятся рентабельность авансированного капитала и рентабельность собственного капитала. При расчёте можно использовать либо балансовую прибыль, либо чистую.
В данной работе я попытаюсь выполнить анализ финансового состояния завода «РМЗ» комбината «Ураласбест» за 2005 год, по данным формы №1 ”Бухгалтерский баланс” и формы №2 “Отчет о прибылях и убытках”.
2. АНАЛИЗ ФИНАНСОВОЙ ОТЧЕТНОСТИ НА ПРИМЕРЕ ЗАВОДА «РМЗ» КОМБИНАТА «УРАЛАСБЕСТ»
2.1 Организационно - экономическая характеристика предприятия
Комбинат «Ураласбест» является открытым акционерным обществом, что отражается в его уставе и фирменном наименовании. Согласно статье 2 " Правовое положение акционерного общества" Федерального закона " Об акционерных обществах", акционерным обществом, далее обществом, признается коммерческая организация, уставный капитал которой разделен на определенное число акций, удостоверяющих обязательные права участников общества (акционеров) по отношению к обществу. Акционеры не отвечают по обязательствам общества и несут риск убытков, связанных с его деятельностью, в пределах стоимости принадлежащих им акций. Общество не отвечает по обязательствам своих акционеров.
Общество является юридическим лицом и имеет в собственности обособленное имущество, учитываемое на его самостоятельном балансе, может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде. Общество имеет гражданские права и несет обязанности, необходимые для осуществления любых видов деятельности, не запрещенных федеральными законами.
Участники общества могут отчуждать принадлежащие им акции без согласия других акционеров. Общество вправе проводить открытую подписку на выпускаемые им акции и их свободную продажу на условиях, устанавливаемых законом и иными правовыми актами. ОАО «Ураласбест» ежегодно публикует для всеобщего сведения годовой отчет, бухгалтерский баланс, отчет о прибылях и убытках.
Общество считается созданным как юридическое лицо с момента его государственной регистрации в установленном федеральными законами порядке. Общество создано без ограничения срока действия. Общество имеет круглую печать, содержащую его полное фирменное наименование на русском языке и указание его местонахождения. Общество имеет штампы и бланки со своим наименованием, собственную эмблему или логотип, а также зарегистрированный в установленном порядке товарный знак и другие средства визуальной идентификации.
ОАО «Ураласбест» зарегистрировано Постановлением Мэра г. Асбеста, Федеральным законом от 26 декабря 1995 года № 208 -ФЗ " Об акционерных обществах".
Юридический адрес общества: 624060, г. Асбест, Свердловской области ул. Уральская, 66.
Предприятие имеет расчетный и иные счета в рублях в учреждениях банков.
Общество несет ответственность по своим обязательствам всем принадлежащим ему имуществом.
Предприятием выпущены именные акции. Держатели акций зарегистрированы в реестре акционеров, который ведется предприятием и независимым регистратором в соответствии с нормативными актами РФ.
ОАО «Ураласбест» самостоятельно планирует свою деятельность и определяет перспективу развития, исходя из спроса на производимую продукцию, заключенных договоров и необходимости обеспечения производственного и социального развития предприятия, повышения личных доходов его работников и акционеров.
Устав общества является основным учредительным документом общества, в соответствии со статьей 11 Федерального закона "Об акционерных обществах". Требования устава общества обязательны для исполнения всеми органами общества и его акционерами.
Устав общества содержит следующие сведения:
- полное и сокращенное фирменное наименование общества;
- местонахождение общества;
- тип общества (открытое или закрытое);
- количество, номинальную стоимость, категории (обыкновенные, привилегированные) акции и типы привилегированных акций, размещаемых обществом;
- права акционеров - владельцев акций каждой категории (типа);
- размер уставного капитала общества;
- структуру и компетенцию органов управления общества и порядок принятия ими решений;
- порядок подготовки и проведения общего собрания акционеров, в том числе перечень вопросов, решения по которым принимаются органами управления общества квалифицированным большинством голосов или единогласно;
- сведения о филиалах и представительствах общества;
- иные положения, предусмотренные Федеральным законом " Об акционерных обществах".
Основной целью деятельности предприятия является удовлетворение потребностей организаций своей продукцией и получение прибыли. Общество осуществляет следующие виды деятельности:
- добыча, производство, хранение и реализация асбеста и асбестовой продукции;
- торговая деятельность;
- внешнеэкономическая деятельность;
- посредническая деятельность;
- инвестиционная деятельность.
Предприятие реализует цели и выполняет задачи, связанные с его деятельностью, непосредственно или на основании договоров с предприятиями и организациями в порядке, установленном законодательством.
ОАО «Ураласбест» является собственником:
- имущества, доходов, полученных от реализации его продукции, а также других видов хозяйственной деятельности;
- основных и оборотных средств предприятия;
- доходов, полученных от продажи акций и других ценных бумаг;
- доходов по ценным бумагам других предприятий;
- заемных и кредитных средств;
- другого имущества, приобретенного по иным основаниям, допускаемым законодательством.
ОАО «Ураласбест» владеет, пользуется и распоряжается своим имуществом в соответствии с его назначением. Общество списывает со своего баланса основные и оборотные средства, утратившие производственное назначение. Прибыль или убыток, как результат финансово - хозяйственной деятельности предприятия, выделяется в конце каждого квартала года. Балансовая и чистая прибыль определяется в порядке, предусмотренном законодательством. Балансовая прибыль облагается налогом в соответствии с действующим законодательством. Чистая прибыль общества, образуемая после выплаты налогов, остается в распоряжении предприятия и по решению общего собрания акционеров перераспределяется между акционерами в виде дивидендов и формирования фондов.
Рассматриваемое предприятие - Ремонтно-механический завод (г.Асбест ул. Заводская, 14) - является структурной единицей Акционерного общества комбинат «Ураласбест».
Данное предприятие обеспечивает ремонтную базу комбината. В частности, ремонт экскаваторов, электровозов, наземных агрегатов и оборудования, используемых в производстве асбеста. Предприятие содержит обширный токарный парк, помещения и приспособления для ремонта, сварочное оборудование, литейное производство и другое.
Структурные подразделения, входящие в ОАО «Ураласбест», имеют законченный баланс, штаты бухгалтерии, должности главных бухгалтеров, в самостоятельных цехах – ведущих бухгалтеров или бухгалтеров I категории.
Ответственность за полноту, своевременность и качество бухгалтерских проводок, представляемых отчетов возлагается на главных бухгалтеров.
Срок сдачи ежемесячной бухгалтерской отчетности в бухгалтерию управления для структурных подразделений устанавливается до 10 числа месяца, следующего за отчетным месяцем.
Все хозяйственные операции оформляются оправдательными документами. Эти документы служат первичными учетными документами, на основании которых ведется бухгалтерский учет. Первичные учетные документы принимаются к учету, если они составлены по форме, содержащейся в альбомах унифицированных форм первичной учетной документации, утвержденных Постановлениями Госкомстата РФ. Документы, форма которых не предусмотрена в этих альбомах, содержат следующие реквизиты:
- наименование документа;
- дату составления документа;
- наименование организации, от имени которой составлен документ;
- содержание хозяйственной операции;
- измерители хозяйственной операции в натуральном и денежном выражении;
- наименование должностных лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
- личные подписи указанных лиц.
График документооборота
Бухгалтерский учет имущества и хозяйственных операций на предприятии ведется методом двойной записи механизированным способом с применением персональных компьютеров. Бухгалтерский учет имущества, обязательств и хозяйственных операций ведется в рублях и копейках.
Бухгалтерский учет имущества и хозяйственных операций ведется в соответствии с Рабочим Планом счетов и субсчетов бухгалтерского учета, разработанным в соответствии с Приказом МФ РФ от 31.10.02 №94н
Отчет о наличии и движении основных средств по видам составляется за 1 месяц. В нем балансовая стоимость, износ и остаточная стоимость по видам объемов основных средств.
Компьютерная программа по ведению бухгалтерского учета составляется силами программистов центра АСУ (Автоматизированная Система Управления).
Из годовой бухгалтерской отчетности завода «РМЗ» - структурной единицы ОАО «Ураласбест» года работы я выбрала основные экономические показатели за период 2005 и проанализировала их.
2.2 Анализ динамики и структуры актива и пассива баланса
Составление аналитических таблиц актива и пассива баланса
Устойчивость финансового положения предприятия в значительной степени зависит от целесообразности и правильности вложения финансовых ресурсов в активы. В процессе функционирования предприятия и величина активов, и их структура претерпевают постоянные изменения. Наиболее общее представление об имевших место качественных изменениях в структуре средств и их источников, а также динамике этих изменений можно получить с помощью вертикального и горизонтального анализа отчетности.
Вертикальный анализ показывает структуру средств предприятия и их источников. Есть две причины, обуславливающие необходимость и целесообразность проведения такого анализа: с одной стороны - переход к относительным показателям позволяет проводить межхозяйственные сравнения экономического потенциала и результатов деятельности предприятий, различающихся по величине используемых ресурсов и другим объемным показателям; с другой стороны - относительные показатели в определенной степени сглаживают негативное влияние инфляционных процессов, которые могут существенно искажать абсолютные показатели финансовой отчетности и тем самым затруднить их сопоставление в динамике. Вертикальному анализу можно подвергнуть либо исходную отчетность, либо модифицированную отчетность (с укрупненной или трансформированной номенклатурой статей).
Горизонтальный анализ отчетности заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные показатели дополняются относительными темпами роста (снижения). Как правило, берутся базисные темпы роста за смежные периоды (годы), что позволяет анализировать не только изменения отдельных показателей, но и прогнозировать их значения. Ценность результатов горизонтального анализа существенно снижается в условиях инфляции. Тем не менее, эти данные можно использовать при межхозяйственных сравнениях. Горизонтальный и вертикальный анализы взаимодополняют друг друга, поэтому на практике нередко строят аналитические таблицы, характеризующие как структуру, так и динамику отдельных показателей отчетной бухгалтерской формы. Эти виды анализа ценны при межхозяйственных сопоставлениях, т. к. позволяют сравнивать отчетность совершенно разных по роду деятельности и объемам производства предприятий.
Для выполнения аналитических исследований и оценки структуры актива и пассива баланса его статьи подлежат группировке. Главными признаками группировки статей актива считают степень их ликвидности (т.е. скорости превращения их денежную наличность) и направление использования активов в хозяйственной деятельности предприятия. В зависимости от степени ликвидности, активы разделяют на две большие группы: внеоборотные (иммобилизованные средства – менее ликвидные) и оборотные (мобильные – более ликвидные). В основе аналитической группировки пассива лежит юридическая принадлежность используемых предприятием средств (собственные и заемные) и продолжительность использования их в обороте предприятия.
Таким образом, при аналитической группировке баланса завода «РМЗ» (Приложение 1) получаем следующие показатели:
АКТИВ:
Общая стоимость имущества предприятия (или валюта баланса).
На начало года = 20659,33 тыс.руб.На конец года = 132132,28тыс.руб.
 =111472,95
Стоимость основных средств и внеоборотных активов (иммобилизованных активов), которая отражена в итоге первого раздела актива баланса.
На начало года = 6941,27 тыс.руб На конец года = 53122,86тыс.руб
=46181,59
Стоимость оборотных мобильных средств – итог второго раздела актива баланса.
На начало года =13718,06 тыс.руб. На конец года = 79009,72тыс.руб
=65291,66
Стоимость материальных оборотных запасов – это сумма стоимости всех запасов (с НДС) за минусом товаров отгруженных.
На начало года = 5520,83 тыс.руб На конец года = 41248,62 тыс.руб
=35727,79
Величина дебиторской задолженности, включая авансы, выданные поставщикам и подрядчикам.
На начало года = 7586,32тыс.руб. На конец года =26980,38 тыс.руб
=19394,06
Сумма свободных денежных средств, включая ценные бумаги и краткосрочные финансовые вложения (банковский актив).
На начало года = 610,91 тыс.руб. На конец года = 10780,42 тыс.руб
=10169,51
ПАССИВ:
Стоимость собственного капитала (источники собственных средств) – это итог третьего раздела пассива баланса, задолженности участникам (учредителям) по выплате доходов и статьи «Прочие краткосрочные обязательства».
На начало года = 8001,0 тыс.руб. На конец года = 66890,5 тыс.руб
=58889,5
Величина заемного капитала – сумма итога четвертого и пятого разделов пассива, за минусом статей, включаемых в собственный капитал.
На начало
года = 12658,33 тыс.руб.
На конец года
=65241,78 тыс.руб
=52583,45
Величина долгосрочных заемных средств, т.е. итог четвертого раздела пассива баланса. Как правило, они направляются на формирование основных средств предприятия.
На начало года = 7988,95 тыс.руб. На конец года = 33977,18 тыс.руб
=25988,23
Краткосрочные кредиты и займы, являющиеся, как правило, источниками образования оборотных средств предприятия.
На начало года = 3881,85 тыс.руб На конец года = 11550,0 тыс.руб
=7668,15
Кредиторская задолженность.
На начало года = 787,53 тыс.руб. На конец года = 19714,6 тыс.руб
=18927,07
При аналитической группировке бухгалтерского баланса выявлено большое увеличение всех статей на конец года по сравнению с начальными данными. Это в основном вызвано высокими темпами инфляции, которой, в большей или меньшей степени, подвержены все показатели баланса.
Оценку динамики состава и структуры имущества предприятия проводят с помощью аналитических таблиц (табл. 1.1 и 1.2). При анализе необходимо учитывать влияние инфляции, высокий уровень которой приводит к значительным отклонениям номинальных данных баланса от реальных. В российской практике осуществляется учет инфляционных процессов лишь при формировании стоимости основных средств. Поэтому при анализе необходимо определить величину прироста стоимости этих активов за счет переоценки. Для этого следует дополнительно изучить данные соответствующих учетных регистров. Переоценка производственных запасов, готовой продукции в отечественной практике не производится, поэтому прирост их стоимости находится под влиянием инфляционного фактора.
Таблица 1.1
Аналитическая группировка актива
| Статьи актива | На начало периода | На конец периода | Абсол. отклоне-ние | Темп роста% | ||
| тыс.руб. | В %-ах | тыс.руб. | В %-ах | |||
|
1. Общая стоимость имущества. 1.1. Стоимость основных средств и внеоборотных активов. 1.2. Стоимость оборотных мобильных средств. 1.2.1. Стоимость материальных оборотных запасов. 1.2.2. Величина дебиторской задолженности. 1.2.3. Банковский актив |
20659,33 6941,27 13718,06 5520,81 7586,32 610,91 |
100 33,599 66,401 26,723 36,721 2,957 |
132132,3 53122,86 79009,72 41248,62 26980,38 10780,42 |
100 40,204 59,796 31,218 20,419 8,159 |
111472,95 46181,59 65291,66 35727,81 19394,06 10169,51 |
539,6 665,4 475,9 647,2 255,7 1665 |
Как видно из таблицы, на конец года произошло увеличение всех статей актива.
Общая стоимость имущества выросла на 111472,95тыс.руб. (т.е. на 539,6%). На это повлияло значительное увеличение стоимости (на 46181,59тыс.руб.) и удельного веса основных средств.
За отчетный год также возросла стоимость оборотных средств предприятия на 65291,66тыс.руб., или на 475,9%. Но их доля в общей стоимости имущества сократилась и составила на конец года 59,796%. Это обусловлено отставанием темпов прироста мобильных активов по сравнению с темпами прироста всех совокупных активов.
На увеличение оборотного актива, в свою очередь, оказали влияние рост стоимости материальных запасов и величины банковского актива и их удельного веса в стоимости оборотных мобильных средств, а также увеличение дебиторской задолженности на 255,6%.
В целом столь резкое увеличение всех показателей можно объяснить очень высокими темпами инфляции.
Причины увеличения или уменьшения имущества предприятия можно выявить при изучении изменений в составе источников его образования (табл. 1.2).
Таблица 1.2
Аналитическая группировка пассива
| Статьи пассива | На начало периода | На конец периода | Абсол. Отклоне-ние | Темп роста, % | ||
| тыс.руб. | В %-ах | тыс.руб. | В %-ах | |||
|
1. Общая стоимость имущества. 1.1. Стоимость собственного капитала. 1.2. Величина заемного капитала. 1.2.1. Величина долгосрочных заемных средств. 1.2.2. Краткосрочные кредиты и займы. 1.2.3. Кредиторская задолженность. |
20659,33 8001 12658,33 7988,95 3881,85 787,53 |
100 38,73 61,27 38,67 18,79 3,81 |
132132,28 66890,5 65241,78 33977,18 11550 19714,6 |
100 50,62 49,38 25,71 8,74 14,920 |
111472,95 58889,5 52583,45 25988,23 7668,15 18927,07 |
539,6 736,03 415,4 575,7 197,5 2403,3 |
Из таблицы видно, что увеличение стоимости имущества на 539% обусловлено, главным образом, ростом собственного капитала на 58889,5тыс.руб., или на 736,03%; а также увеличением заемного капитала на 415,4%.
2.3 Анализ собственных оборотных средств предприятия
Важнейшим этапом проведения анализа финансового состояния является определение наличия собственных оборотных средств и их сохранности.
Сумма собственных оборотных средств представляет собой разность между итогом третьего раздела пассива баланса и итогом первого раздела актива.
Анализ проводится методом сравнения суммы средств на начало и конец года; определяется отклонение в денежном выражении и в процентах.
На изменение суммы оборотных средств прямо пропорционально влияют все статьи третьего раздела пассива и обратно пропорционально все статьи первого раздела актива.
СОСнач=8001-6941,27=1059,73тыс.руб.
СОСкон=66890,5-53122,86=13767,64 тыс.руб.
DСОС=13767,64-1059,73=12707,91тыс.руб.
DСОС%=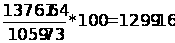 %
Таблица 2.1
| Показатель | Начало года | Конец года | Изменение/влияние | |
| абсол. | в %-х | |||
|
Сумма собственных оборотных средств Добавочный капитал Фонд социальной сферы Основные средства Незавершенное строительство |
1059,73 - 1517,25 5160,4 1780,87 |
13767,64 6973,05 53433,7 43911,28 9211,58 |
12707,91 (+)6973,05 (+)51916,45 (-)38750,88 (-)7430,71 |
1299,16 - - - - |
Увеличение собственных оборотных средств на конец отчетного периода на 12707,91тыс.руб. произошло, главным образом, за счет увеличения фонда социальной сферы на 51916,45тыс.руб., а также за счет роста добавочного капитала. На изменение суммы оборотных средств обратно пропорционально повлияло изменение стоимости основных средств и незавершенное строительство на 38750,88тыс.руб. и 7430,71тыс.руб. соответственно.
Для проверки складываем все суммы с учетом знаков и в результате получаем:
6973,05+51916,45+(-)38750,88+(-)7430,71=12707,91
12707,91=СОС=12707,91
2.4 Анализ ликвидности бухгалтерского баланса
Рыночные условия хозяйствования обязывают предприятие в любой период времени иметь возможность срочно погасить внешние обязательства.
Предприятие считается платежеспособным, если его общие активы больше, чем долгосрочные и краткосрочные обязательства. Предприятие ликвидно, если его текущие активы больше, чем краткосрочные обязательства.
В отечественной практике анализ платежеспособности и ликвидности предприятия осуществляется сравнением средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков. По существу, ликвидность предприятия означает ликвидность его баланса.
Ликвидность баланса означает степень покрытия обязательств предприятием его активами, срок превращения которых в денежную форму, совпадает со сроками погашения обязательств по пассиву.
Для проведения анализа актив и пассив разбивают на 4 группы. В активе в зависимости от сроков превращения их в денежную форму, в пассиве в зависимости от сроков погашения обязательств.
Баланс будет считаться абсолютно ликвидным при выполнении следующих условий:
А1іП1, т.е. наиболее ликвидные активы (деньги в кассе, на счетах; краткосрочные финансовые вложения - строки 250+260) должны быть больше либо равны наиболее срочным обязательствам (кредиторской задолженности - стр.620),
А2іП2, т.е. быстро реализуемые активы (дебиторская задолженность, платежи по которой ожидаются в течение 12мес. после отч.даты – стр.240 ) – больше или равны краткосрочным пассивам (краткосрочные кредиты и займы – стр.610+ стр.660).
А3іП3, т.е. медленно реализуемые активы (запасы и затраты 2 раздела за исключением расходов будущих периодов стр.210+стр.220+стр.230+стр.270) – больше либо равны долгосрочным пассивам (долгосрочные кредиты и займы-стр.590+стр.630+стр.640+стр.650).
А4ЈП4, т.е. трудно реализуемые активы (внеоборотные активы за минусом инвестиций в дочерние и зависимые предприятия-стр.190) должны быть меньше либо равны постоянным пассивам (источникам собственных средств-стр.490-стр.390).
В случае, если одно или несколько условий не выполняются, ликвидность баланса в большей или меньшей степени отличается от абсолютной. При этом недостаток средств по одной группе компенсируется их избытком в другой.
Более наглядно динамику соответствующих группировок актива и пассива отражает таблица 3.1.
Таблица 3.1
Анализ ликвидности баланса
| Актив | на начало | на конец | Пассив | на начало | на конец | Платеж излишек (недостаток) | |
| на нач. | на кон. | ||||||
|
А1 А2 А3 А4 |
610,91 0 13107 6941,27 |
10780,42 0 68229 53122,86 |
П1 П2 П3 П4 |
787,53 3881,85 7988,95 8001 |
19714,6 11550 33977,18 66890,5 |
-176,62 -3881,85 5118,05 -1059,73 |
-8934,2 -11500 34231,82 -13767,64 |
| Итого | 20659,33 | 132132,28 | Итого | 20659,33 | 132132,28 | - | - |
При анализе текущего финансового состояния предприятия используются также относительные показатели:
1.Коэффициент абсолютной ликвидности баланса показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время. Он равен:
 =

 =
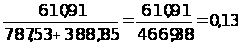
 =
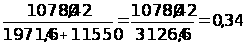
Значение коэффициента признается достаточным, если оно составляет от 0,2 до 0,5. Т.е., если предприятие в текущий момент может на 20% погасить все свои долги, то его платежеспособность считается нормальной.
На анализируемом предприятии на начало года коэффициент абсолютной ликвидности был ниже нормы, к концу года он увеличился и составил 0,34, что входит в нормативный диапазон. Это говорит о том, что на конец отчетного года предприятие может покрыть имеющимся у него банковским активом большинство наиболее срочных обязательств и краткосрочные пассивы.
2.Коэффициент текущей ликвидности показывает какую часть текущих обязательств по кредитам и расчетам, можно погасить, мобилизуя все оборотные средства предприятия.
Данный показатель рассчитывается как отношение всех оборотных средств к величине срочных обязательств.

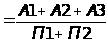
 =
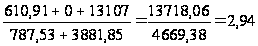
 =
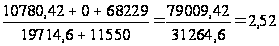
Удовлетворяет обычно значение больше или равно 2.
Таким образом, на начало года значение коэффициента удовлетворяло нормативу (2,94). На конец года коэффициент текущей ликвидности снизился до 2,52
3.Коэффициент критической оценки равен отношению ликвидных средств первых двух групп к общей сумме краткосрочных долгов предприятия. Он отражает ту часть краткосрочных обязательств, которая может быть погашена за счет наличных средств (в кассе, на расчетном счете, краткосрочные ценные бумаги), а также за счет поступлений по расчетам, т.е. он показывает платежеспособность предприятия на период, равный продолжительности одного оборота дебиторской задолженности. Допустимое значение данного показателя 1,5. Однако в случае, если большую долю ликвидных средств составляет дебиторская задолженность, часть которой трудно своевременно взыскать, требуется большее соотношение. Если в составе текущих активов значительную долю занимают денежные средства и их эквиваленты, то это соотношение может быть меньшим.


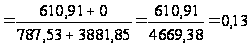

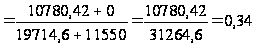
Из расчетов видно, что значение данного коэффициента к концу года немного повысилось, но, тем не менее, находится на неудовлетворительном уровне.
2.5 Анализ рыночной устойчивости
В условиях рыночной экономики важное значение приобретает финансовая независимость предприятия от внешних заемных источников. Запас источников собственных средств – это запас финансовой устойчивости предприятия при том условии, что его собственные средства превышают заемные.
Одним из важнейших показателей, характеризующих финансовую устойчивость предприятия, его независимость от заемных средств, является:
1.коэффициент автономии, который вычисляется как отношение величины источников собственных средств к итогу баланса.
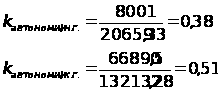
Данный коэффициент показывает долю собственных средств в общей сумме всех средств предприятия, авансированных им для осуществления уставной деятельности.
Считается, что чем выше доля собственного капитала, тем больше шансов у предприятия справится с непредвиденными обстоятельствами, возникающими в рыночной экономике.
Минимальное пороговое значение коэффициента автономии оценивается на уровне 0,5. Т.е., если этот коэффициент больше либо равен 0,5, то предприятие может покрывать свои обязательства своими же собственными средствами. Расчет данного коэффициента, иллюстрирующий рост, свидетельствует об увеличении финансовой независимости, снижении риска финансовых затруднений в будущем.
В нашем примере коэффициент автономии на конец года увеличился и составил 0,51, т.е. соответствует критическому значению. Таким образом, на анализируемом предприятии наблюдается рост его финансовой независимости, а с точки зрения кредиторов – повышает гарантированность данным предприятием своих обязательств.
Коэффициент автономии дополняется
2.коэффициентом соотношения заемных и собственных средств, равным отношению величины обязательств предприятия по привлеченным заемным средствам к сумме собственных средств.
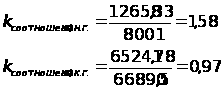
Данный коэффициент указывает, сколько заемных средств привлекло предприятие на 1 руб. вложенных в активы собственных средств. Нормальным считается значение меньшее либо равное 1. При этом необходимо учитывать, что коэффициент соотношения заемных и собственных средств – наиболее нестабильный из всех показателей финансовой устойчивости. Поэтому к расчету необходимо определить оборачиваемость материальных оборотных средств и дебиторской задолженности, т.к. при высокой оборачиваемости данный коэффициент может значительно превышать норматив.
Важной характеристикой устойчивости финансового состояния является также
3.коэффициент маневренности, равный отношению собственных оборотных средств предприятия к сумме источников собственных средств.
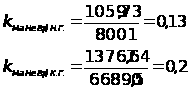
Данный коэффициент показывает, какая часть собственных средств находится в мобильной форме, позволяющей относительно свободно ими манипулировать. В качестве оптимального значения коэффициент маневренности может быть принят в размере больше либо равным 0,5. Это означает, что необходимо соблюдать паритетный принцип вложения средств в активы мобильного и иммобильного характера, что обеспечит достаточную ликвидность баланса.
На анализируемом предприятии коэффициент маневренности на начало и конец года ниже нормативного значения (0,13 и 0,2 соответственно), что говорит о недостатке собственных оборотных средств для маневрирования.
Так же существует
4.коэффициент маневренности функционирующего капитала, который находится как А3/(А1+А2+А3)-(П1+П2).
Уменьшение данного показателя в динамике является положительным фактором, т.к. коэффициент показывает какая часть функционирующего капитала обездвижена в производственных запасах и долгосрочной дебиторской задолженности.
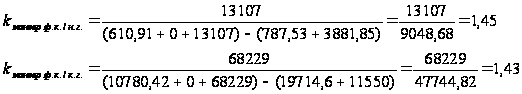
Коэффициент маневренности функционирующего капитала на анализируемом предприятии к концу года снизился на 0,02, что говорит о небольшом уменьшении доли обездвиженного капитала.
5.Доля оборотных средств в активах чаще всего зависит от характера производства и отрасли принадлежности предприятия и определяется по формуле:
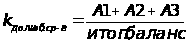
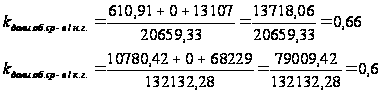
Таким образом, доля оборотных средств в активах на этом предприятии снизилась. Но из-за недостаточности данных трудно сказать, как это изменение отразилось на общем состоянии организации.
Одним из основных показателей устойчивости предприятия является
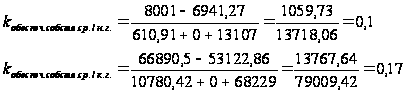
6.Коэффициент обеспченности собственными средствами, который должен быть не меньше 0,1
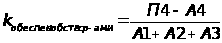
7.Показатель обеспеченности запасов и затрат собственными источниками их формирования.
Он равен отношению суммы собственных средств предприятия к стоимости запасов и затрат.
Доля собственных средств в запасах и затратах