Анализ финансовой отчетности
Нормальное значение этого показателя варьируется от 0,6 до 0,8.
В нашем примере доля собственных средств в запасах и затратах ниже нормы как на начало, так и на конец года. Это указывает на негативное влияние данного показателя на финансовую устойчивость предприятия.
Важную характеристику структуры средств предприятия дает
8.Коэффициент имущества производственного назначения, равный отношению суммы основных средств, капитальных вложений, производственных запасов и незавершенного производства к стоимости всего имущества предприятия.
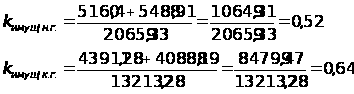
Нормативным считается значение коэффициента большее либо равное 0,5. Если коэффициент ниже нормы, то предприятию целесообразно привлечь долгосрочные заемные средства для увеличения имущества производственного назначения. Паритетный принцип вложения средств в имущество производственной сферы и сферы обращения создают благоприятные условия, как для создания производственного потенциала, так и для финансовой устойчивости.
На данном предприятии коэффициент имущества производственного назначения составил 0,52 и 0,64 на начало и конец года соответственно, удовлетворяет нормативному условию.
Наряду с показателями, характеризующими структуру имущества предприятия, необходимо исчислять и анализировать коэффициенты, показывающие долю краткосрочной и долгосрочной задолженности в источниках средств предприятия. Это такие коэффициенты как:
9.Коэффициент долгосрочного привлечения заемных средств определяется отношением суммы долгосрочных кредитов и займов к общей сумме источников собственных и заемных средств. Этот коэффициент позволяет примерно оценить долю заемных средств при финансировании капитальных вложений.
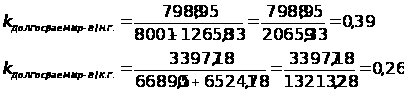
10. Коэффициент краткосрочной задолженности характеризует долю краткосрочных обязательств предприятия в общей сумме внешних обязательств и равен отношению краткосрочной задолженности к сумме долгосрочных кредитов, краткосрочных кредитов, кредиторской задолженности.
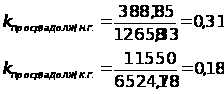
11. Коэффициент автономии источников формирования запасов и затрат показывает долю собственных оборотных средств в общей сумме основных источников формирования запасов и затрат.
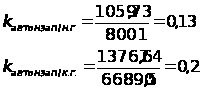
12. Коэффициент кредиторской задолженности и прочих пассивов характеризует долю кредиторской задолженности и прочих пассивов в общей сумме обязательств предприятия.
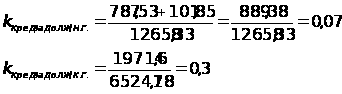
Снижение коэффициентов долгосрочной (с 0,39 до 0,26) задолженности указывает на то, что к концу года предприятие стало более независимым в финансовом отношении. Но к концу года увеличилась доля кредиторской задолженности в общей сумме обязательств, что может вызвать сомнение по поводу состоятельности данного предприятия. Вместе с тем, произошел некоторый рост предпоследнего коэффициента, что говорит об увеличении доли собственных средств в общей сумме источников формирования запасов и затрат.
13.Коэффициент финансовой устойчивости - часть актива финансируемого за счет устойчивых источников.
kфин.устойчивости-нач.г.= (стоимость собств.капитала + величина долгоср.заемных средств) /итобаланса
kфин.устойчивости-нач.г = (8001+7988,95) / 20659,33= 0.77
kфин.устойчивости-конец.г.= (66890,5+33977,18) / 132132,28= 0.76
14.Оценка степени удовлетворенности структурой баланса проводится на основе следующих показателей:
коэффициента текущей ликвидности;
коэффициента обеспеченности собственными средствами.
Последний коэффициент рассчитывается как отношение суммы собственных средств предприятия к сумме оборотных активов, т.е.
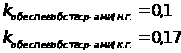
Основанием для признания структуры баланса неудовлетворительной, а предприятие – неплатежеспособным является наличие одной из следующих ситуаций:
коэффициент текущей ликвидности на конец отчетного периода имеет значение, меньшее 2;
коэффициент обеспеченности собственными средствами на конец отчетного периода имеет значение, меньшее 0,1.
В систему критериев оценки структуры баланса включен коэффициент восстановления (утраты) платежеспособности, характеризующий наличие реальной возможности у предприятия восстановить через определенный промежуток времени (либо утратить) свою платежеспособность.
14.1. Коэффициент восстановления платежеспособности рассчитывается, если хотя бы один из вышеуказанных коэффициентов имеет значение ниже нормативного. Он определяется за период, равный 6 месяцам, по формуле:
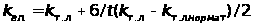
Т – отчетный период, мес.;
Ктек/норм – нормативное значение коэффициента текущей ликвидности, равное 2.
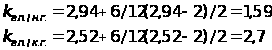
Коэффициент восстановления, принимающий значение больше 1, свидетельствует о наличии реальной возможности у предприятия восстановить свою платежеспособность в течение полугода.
В том случае, если фактический уровень этих коэффициентов на конец отчетного периода равен или выше нормативных значений, но наметилась тенденция к их снижению, то рассчитывается
14.2.Коэффициент утраты платежеспособности за период, равный 3 месяцам, по следующей формуле:
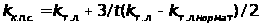
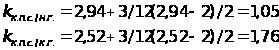
Если коэффициент утраты платежеспособности больше 1, то предприятие имеет реальную возможность сохранить свою платежеспособность в течение трех месяцев, и наоборот.
Таким образом, коэффициент текущей ликвидности снизился, и на конец года его значение составило 2,52 что по-прежнему удовлетворяет норме. Значение коэффициента обеспеченности собственными средствами на начало и конец года соответствуют нормативному (больше 0,1). Коэффициент восстановления выше 1, поэтому у данного предприятия есть реальная возможность восстановить свою платежеспособность в течение шести последующих месяцев.
Различные показатели ликвидности не только дают характеристику устойчивости финансового состояния предприятия при разной степени учета ликвидных средств, но и отвечают различным интересам внешних пользователей информации.
Например: для поставщиков сырья и материалов наиболее интересен коэффициент абсолютной ликвидности; банк выдающий кредит данной организации будет в большей степени интересоваться коэффициентом критической ликвидности; покупатели и держатели акций предприятия оценивают финансовое состояние по коэффициенту текущей ликвидности.
2.6 Анализ платежеспособности, потенциального банкротства и определение типа финансовой устойчивости предприятия
Одна из целей финансового анализа – своевременное выявление признаков банкротства предприятия. Оно в первую очередь связано с неплатежеспособностью предприятия.
В соответствии с действующим в России законодательством, основанием для признания предприятия банкротом является невыполнение ими своих обязательств по оплате товаров, работ, услуг по истечении трех месяцев со дня наступления срока оплаты. В отношении государственных предприятий, кроме того, действует порядок, утвержденный постановлением Правительства РФ, в соответствии с которым они подпадают под действие Закона о банкротстве, если у них неудовлетворительная структура баланса. (23,с.86)
Для определения количественных параметров финансового состояния предприятия и выявления признаков банкротства следует сразу же после составления очередного бухгалтерского баланса рассчитать и проанализировать соотношение различных показателей. Существует несколько методик анализа:
I Способ
На первом этапе необходимо рассчитать следующие показатели:
Коэффициент абсолютной ликвидности
Коэффициент критической оценки
Коэффициент текущей ликвидности
Коэффициент автономии
Коэффициент обеспеченности собственными средствами
Коэффициент финансовой устойчивости
После расчета всех вышеуказанных показателей на втором этапе проводится комплексная оценка финансового состояния предприятия по следующему принципу.
Таблица №4
Рейтинги показателей
| Показатели финансового состояния | Рейтинг показа-теля | Критерий высший | Критерий низший | Условия снижения критерия |
| L2 | 20 | 0,5 и >-20 баллов | <0,2-0 | 0,1-4 балла |
| L3 | 18 | 1,5 и >-18 баллов | <1-0 балл | 0,1-3 балла |
| L4 | 16,5 | 2 и >-16,5 баллов | <1-0 балл | 0,1-1,5 балла |
| V1 | 17 | 1,5 и >-17 баллов | <0,4-0 | 0,1-0,8 балла |
| V3 | 15 | 0,5 и >-15 баллов | <0,1-0 | 0,1-3 балла |
| V7 | 13,5 | 0,8 и >-13,5баллов | <0,5-0 балл | 0,1-2,5 балла |
Классификация по итогам анализа осуществляется на третьем этапе.
97-100 баллов - организация с абсолютной финансовой устойчивостью и абсолютной платежеспособностью. В основном это прибыльные предприятия, с рациональной структурой капитала и имущества.
67-96 - нормальное финансовое состояние, близкое к оптимальному и у предприятия есть шанс переместиться в 1 класс, достаточно рентабельны.
37-66 - среднее финансовое состояние, слабость отдельных финансовых показателей, финансовая устойчивость - нормальная, платежеспособность - проблемная, на границе допустимого, т.е. предприятие способно исполнять обязательства, но необязательно будет делать это в срок.
11-36 - неустойчивое финансовое состояние, платежеспособность на нижней допустимой границе, так как неудовлетворительна структура капитала у предприятия, прибыль незначительна по абсолюту.
0-10 - кризисное финансовое состояние организации, практически неплатежеспособна, финансово неустойчива, убыточна, находятся на грани банкротства. (23,с.201)
В зависимости от класса становится понятно, какую часть баланса надо рассматривать и какие проблемы надо решать. Этот метод чаще используется в России.
Причем, Правительством РФ определяются следующие коэффициенты и их допустимые уровни
Коэффициент текущей ликвидности, Кт.л.(L4)>=2;
Коэффициент обеспеченности СОС, Ко.(V3)>=0,1;
Коэффициент восстановления (утраты) платежеспособности, Кв.п.>=2
И если у предприятия после составления баланса данные показатели ниже установленных, то это предприятие подпадает под действие Закона о банкротстве.
Итак, на основании показателей коэффициентов, рассчитанных в предыдущих главах, определим к какому классу относится наше предприятие:
Таблица 5
| Показатели финансового состояния | На начало года | На конец года | ||
| Значение коэффициентов | Колич. баллов | Значение коэффициентов | Колич. баллов | |
| К абсолютной ликвидности | 0,13 | 0 | 0,34 | 14 |
| К критической оценки | 0,13 | 0 | 0,34 | 0 |
| К текущей ликвидности | 2,94 | 16,5 | 2,54 | 16,5 |
| К автономии | 0,38 | 0 | 0,51 | 9 |
| К обеспеченности СОС | 0,1 | 3 | 0,17 | 5,5 |
| К финансовой устойчивости | 0,77 | 13,2 | 0,76 | 13 |
| Итого: | 32,7 | 58 | ||
В соответствии с полученными результатами можно сделать вывод о том, что в начале года предприятие относилась к 4 группе, т.е. к предприятиям с неустойчивым финансовым состоянием: платежеспособность на нижней допустимой границе, так как неудовлетворительна структура капитала у предприятия, прибыль незначительна по абсолюту. Но в течении года были приняты меры по улучшению финансового состояния и к концу года предприятие можно отнести к следующей группе: предприятие со средним финансовым состоянием, слабость отдельных финансовых показателей, финансовая устойчивость - нормальная, платежеспособность - проблемная, на границе допустимого, т.е. предприятие способно исполнять обязательства, но необязательно будет делать это в срок.
Теперь необходимо выявить проблемные части баланса, т.е. недостатки в структуре капитала.
Для того, чтобы предприятие переместилось хотя бы во второй класс необходимо набрать еще как минимум 15 баллов, т. е. чтобы К критической оценки и К обеспеченности СОС приняли значения равные 10 (как один из вариантов).
1. Так как К критической оценки = (А1+А2)/(П1+П2),то
можно сделать следующие выводы:
У предприятия явный недостаток денежных средств и это связанно, прежде всего, с очень высокой дебиторской задолженностью, которая намного выше кредиторской. В связи с этим необходимо изменить политику по отношению к дебиторам.
Если предприятие не сторонник таких мер, то возможен иной способ – уменьшение средств замороженных в запасах. И здесь очевидно проблема затоваривания, т. е. еще плохо отлажены каналы сбыта, так как предприятие молодое. Плюс необходимо повторно рассчитать нормы по: сырью и материалам, незавершенному производству.
2. Так как К обеспеченности СОС=(П4-А4) / (А1+А2+А3) то следует отметить что:
· Основная проблема – это отсутствие резервного капитала как такового, а так же фонда накопления. Решение этой проблемы таково, что с увеличением прибыли, конечно, увеличатся возможности по созданию этих фондов и резервов, но не следует забывать, что полностью направлять заработанные деньги на потребление (оборотный капитал), а не на накопление может не благоприятно сказаться на будущем развитии предприятия.
По законодательству РФ необходимо вычислить следующие показатели.
Коэффициент текущей ликвидности, К т.л.>=2; у нас 2,54
Коэффициент обеспеченности СОС, К о.с.с>=0,1; у нас 0,17
Коэффициент восстановления (утраты) платежеспособности, Кв.п.>=2; у нас 2,7
Таким образом, в соответствии с Российским Законодательством предприятие можно считать платежеспособным.
II Способ
На первом этапе необходимо рассчитать следующие показатели:
Отношение СОС к сумме Актива (X1),
X1=СОС/стр.300
Отношение нераспределенной прибыли к сумме всех активов (X2),
X2=Нер.прибыль/стр.300;
Отношение прибыли до уплаты % и налогов к сумме всех активов
X3=Прибыль до уплаты налогов/стр.300;
Отношение рыночной стоимости обыкновенных и привилегированных акций к заемному капиталу (X4),
X4=Р. ст. акций/стр.590+690;
Отношение объема продаж к сумме всех активов (X5),
X5=V продаж/стр.300
На втором этапе используется формула Z-счета Э. Альтмана:
Z-счет=1,2X1+1,4X2+3,3X3+0,6X4+1X5 (23,с.106)
Таблица 6
Вероятности банкротства
| Значение Z-счета | Вероятность банкротства |
| Z-счет=<1,8 | Очень высокая |
| Z-счет ε [1,8; 2,7] | Высокая |
| Z-счет ε [2,8; 2,9] | Банкротство возможно |
| Z-счет>=3,0 | Вероятность банкротства очень низкая |
Итак, определим вероятность банкротства нашего предприятия:
Таблица 7
| Показатели | Расчетное значение | |
| На начало периода | На конец периода | |
| X1= СОС/стр.300 | - | 0,67 |
| X2=Нер.прибыль/стр.300 | - | 0 |
| X3=Прибыль до уплаты налогов/стр.300 | - | 0,74 |
| X4= Р. ст. акций/стр.590+690 | - | 0 |
|
X5=V продаж/стр.300 |
- | 2,5 |
Рассчитаем вероятность банкротства по формуле Z-счета Э. Альтмана:
Z-счет=1,2*0,67+1,4*0+3,3*0,74+0,6*0+1*2,5=0,804+2,442+2,5=5,746
Таблица 8
| Показатели | На начало периода | На конец периода |
| Z-счет | - | 5,746 |
| Вероятность банкротства | - | Очень низкая |
Итак, можно сделать вывод, что банкротство в ближайшее время предприятию не грозит, но, на мой взгляд, для того чтобы еще больше снизить его вероятность и тем самым улучшить финансовое состояние необходимо:
Во-первых, необходимо изменить политику расходования прибыли и использовать ее не только на потребление, но и создавать различные фонды (накопление), увеличив, таким образом, показатель X2.
Во-вторых, как одним из способов увеличения собственного капитала, может выступать выпуск и размещение акций, лучше среди работников предприятия. Но в этом случае не стоит забывать об издержках связанных с их выпуском, и выплате будущих дивидендов акционерам.
Так же для получения дополнительной информации о финансовом состоянии предприятия можно провести классификацию с целью выявления типа финансовой устойчивости организации на основе использованных ею источников покрытия затрат.
Между статьями актива и пассива баланса существует тесная взаимосвязь. Каждая статья актива баланса имеет свой источник финансирования. Источником финансирования долгосрочных активов являются собственный капитал и долгосрочные заемные средства. Не исключительны случаи формирования долгосрочных активов за счет краткосрочных кредитов банка. Текущие активы образуются как за счет собственного капитала, так и за счет краткосрочных заемных средств. Желательно, чтобы половина средств была сформирована за счет собственного и половина - за счет заемного капитала. Тогда обеспечивается гарантия погашения внешнего долга.
В зависимости от источников формирования общую сумму текущих активов (оборотного капитала) принято делить на две части: переменная часть, которая создана за счет краткосрочных обязательств предприятия; постоянный минимум текущих активов (запасов и затрат), который образуется за счет перманентного (собственного и долгосрочного заемного) капитала. Недостаток собственного оборотного капитала приводит к увеличению переменной и уменьшению постоянной части текущих активов, что свидетельствует об усилении финансовой зависимости предприятия и неустойчивости его положения. (21,с.36)
Обобщающим показателем ликвидности является достаточность (излишек или недостаток) источников средств формирования запасов.
Для характеристики источников формирования запасов и затрат используют несколько показателей, которые отражают различные виды источников; они рассчитываются на основании данных бухгалтерского баланса:
1.Наличие собственных оборотных средств (СОС)
2.Наличие собственных и долгосрочных заемных источников формирования запасов и затрат или наличие функционирующего капитала (ФК)
3.Общая величина основных источников формирования запасов и затрат (ОВИ)
Трем показателям наличия источников формирования запасов и затрат соответствуют показатели обеспеченности запасов и затрат источниками формирования:
1.Излишек (+) или недостаток (-) СОС:
В1 = СОС -Общая величина запасов и затрат
2.Излишек (+) или недостаток (-) ФК:
В2 = ФК - Общая величина запасов и затрат
3.Излишек (+) или недостаток (-) ОВИ:
В3 = ВИ - Общая величина запасов и затрат
С помощью этих показателей можно определить трехразмерный показатель типа финансовой устойчивости (U). U=1, если В>0 и U=0, если В<0. Далее с его помощью выделяют четыре типа финансовой ситуации:
Таблица 9
4 типа финансовой устойчивости организации
| Тип финансовой устойчивости | Трех размерный показатель | Использования источников покрытия затрат | Краткая характеристика |
| Абс. фин. устойчивость |
111 B1>0,B2>0,B3>0 |
Собственные оборот. средства | Не зависят от кредиторов и обладают высокой платежеспособностью |
| Норм. фин. устойчивость |
011 B1<0,B2>0,B3>0 |
Собственные оборот. средства + долгосрочные кредиты | У предприятия нормальная платежеспособность, эффективность использования заемных средств, высокая доходность производственной деятельности |
| Неустойчивое фин. состояние |
001 B1<0,B2<0,B3>0 |
СОС + ДК + краткосрочные кредиты | У предприятия нарушение платежеспособности, привлечение дополнительных источников финансирования, ситуация может быть улучшена |
| Кризисное фин. состояние |
000 B1<0,B2<0,B3<0 |
Неплатежеспособное банкротство |
Определим тип финансовой устойчивости предприятия в соответствии с трехразмерным показателем:
Таблица 10
Показатели для определения типа финансовой устойчивости
| Финансовые показатели | На начало года | На конец года |
| 1 Источники собственных средств (ст. 490) | 8001 | 66890,5 |
| 2 Основные средства и прочие внеоборотные активы (ст. 190) | 6941,27 | 53122,86 |
|
3 Наличие собственных оборотных средств (ст. 490-190) СОС |
1059,73 | 13767,64 |
| 4 Долгосрочные кредиты и заемные средства (ст. 590) | 7988,95 | 33977,18 |
|
5 Наличие собственных и долгосрочных заемных источников формирования запасов и затрат (п.3+п.4) ФК |
9048,68 | 47744,82 |
| 6 Краткосрочные кредиты и заемные средства (ст. 610) | 3780 | 11550 |
|
7 Общая величина основных источников формирования запасов и затрат (п.5+п.6) ОВИ |
12828,68 | 59294,82 |
| 8 Общая величина запасов и затрат (ст. 210) | 5488,91 | 40888,19 |
|
9 Излишек (+) или недостаток (-) собственных оборотных средств (п.3-п.8) В1 |
-4429,18 | -27120,55 |
|
10 Излишек (+) или недостаток (-) собственных и долгосрочных заемных источников формирования запасов и затрат (п.5-п.8) В2 |
3559,77 |
6856,63 |
|
11 Излишек (+) или недостаток (-) общей величины основных источников формирования запасов и затрат (п.7-п.8) В3 |
7339,77 |
18406,63 |
Из таблицы видно, что B1<0; B2>0; B3>0 , значит, трехразмерный показатель равен 011 – у предприятия нормальная финансовая устойчивость.
ВЫВОДЫ И РЕКОМЕНДАЦИИ
Итак, из проделанного нами анализа финансовой отчетности предприятия мы выявили, что на конец года произошло увеличение всех статей актива. (таблица 1.1)
Общая стоимость имущества выросла на 111472,95 тыс.руб. (т.е. на 539,58%). На это повлияло значительное увеличение стоимости (на 46181,59 тыс.руб.). За отчетный год также возросла стоимость оборотных средств предприятия на 65291,66тыс.руб., или на 475,95%. Но их доля в общей стоимости имущества сократилась и составила на конец года 59,798%. Это обусловлено отставанием темпов прироста мобильных активов по сравнению с темпами прироста всех совокупных активов.
На увеличение оборотного актива, в свою очередь, оказали влияние рост стоимости материальных запасов и величины банковского актива, а также увеличение дебиторской задолженности на 255,6%.
В целом столь резкое увеличение всех показателей можно объяснить высокими темпами инфляции.
Из таблицы 1.2 видно, что увеличение стоимости имущества на 539,58% обусловлено, главным образом, ростом собственного капитала на 58889,5тыс.руб., или на 736,03%; а также увеличением заемного капитала на 52583,45тыс.руб. или на 415,41%. Увеличение собственных оборотных средств на конец отчетного периода на 12707,91 тыс.руб. произошло, главным образом, за счет увеличения фонда социальной сферы на 51916,45 тыс.руб., а также за счет роста добавочного капитала 6973,05 тыс.руб. На изменение суммы оборотных средств обратно пропорционально повлияло изменение стоимости основных средств и незавершенное строительство на 38750,88 тыс.руб. и 7430,71 тыс.руб. соответственно.
Анализ ликвидности бухгалтерского баланса показал, что:
По данным таблицы 3.1, на начало и конец года ликвидность отклоняется от абсолютной из-за недостатка банковского актива для покрытия текущих обязательств и отсутствия краткосрочной дебиторской задолженности.
На анализируемом предприятии на начало года коэффициент абсолютной ликвидности был ниже нормы, к концу года он увеличился и составил 0,34, что входит в нормативный диапазон. Это говорит о том, что на конец отчетного года предприятие может покрыть имеющимся у него банковским активом большинство краткосрочных обязательств.
На начало и конец года значение коэффициента текущей ликвидности удовлетворяло нормативу. Это значит, что предприятие в состоянии покрыть свои срочные обязательства оборотными средствами. Но коэффициент критической оценки находится на неудовлетворительном уровне, что может вызвать трудности, как с получением кредита, так и с его возвратом.
Проведенная оценка рыночной устойчивости дала следующие результаты:
На данном предприятии наблюдается значительный рост его финансовой независимости, а с точки зрения кредиторов – повышает гарантированность данным предприятием своих обязательств.
Расчет соотношения заемных и собственных средств данного предприятия на конец года (Ксоот/к.г.=0,97, что удовлетворяет нормативным условиям) подтверждает рост его финансовой независимости за счет превышения темпов роста собственных средств над темпами роста заемного капитала.
Коэффициент маневренности вырос, однако не достиг рекомендуемой оптимальной величины, что объясняется недостаточностью собственных оборотных средств предприятия, находящихся в мобильной форме, и ограничением свободы в маневрировании этими средствами.
Коэффициент обеспеченности собственными средствами увеличился с 0,1 до 0,17 но, тем не менее, он ниже нормального значения, что говорит о недостаточной финансовой устойчивости предприятия.
Доля собственных средств в запасах и затратах также увеличилась, но не достигла нормального значения. Это можно объяснить отвлечением собственных средств из оборотных активов (поскольку доля оборотных средств в активах снизилась) либо, что подтверждает коэффициент маневренности функционирующего капитала, замораживанием средств в запасах и затратах.
Снижение коэффициентов долгосрочной (с 0,39 до 0,26) задолженности указывает на то, что к концу года предприятие стало более независимым в финансовом отношении. Это также подтверждает некоторый рост коэффициента автономии источников формирования запасов и затрат (с 0,13 до 0,2). Но к концу года увеличилась доля кредиторской задолженности в общей сумме обязательств, что может вызвать сомнение по поводу состоятельности данного предприятия.
Приведенные расчеты критериальных коэффициентов (текущей ликвидности, обеспеченности собственными средствами и коэффициента восстановления платежеспособности) и анализ их динамики дают основание признать структуру баланса удовлетворительной, а предприятие - платежеспособным.
По результатам проведенного анализа финансового состояния предприятия можно сделать вывод: у анализируемого предприятия среднее финансовое состояние, слабость отдельных финансовых показателей, финансовая устойчивость - нормальная, платежеспособность - проблемная, на границе допустимого, т.е. предприятие способно исполнять обязательства, но необязательно будет делать это в срок.
Для стабилизации работы предприятия ему необходимо: увеличить долю собственных оборотных средств в мобильной форме, изменить кредитную политику по отношению к дебиторам, уменьшить средства замороженные в запасах.
Анализ вероятности потенциального банкротства показал, что таковое в ближайшее время предприятию не грозит но, для того чтобы еще больше снизить его вероятность и тем самым улучшить финансовое состояние необходимо изменить политику расходования прибыли и использовать ее не только на потребление, но и создавать различные фонды (накопление).
Результаты проведенного анализа носят несколько противоречивый характер. Это связано, прежде всего, с недостатком представленных данных, а также с высокими темпами инфляции, безусловно, искажающими реальное состояние предприятия на текущий момент.
ЗАКЛЮЧЕНИЕ
Итак, объектом нашего исследования был анализ финансовой отчетности.
Предметом - анализ финансовой отчетности завода «РМЗ» комбината «Ураласбест». Цель работы заключалась в изучении принципов и методов анализа финансовой отчетности предприятия и выработки на этой основе выводов и практических рекомендаций.
В первой главе работы нами изложен изученный теоретический материал по вопросу анализа бухгалтерской отчетности: раскрывается экономическая сущность анализа, характеристика и состав бухгалтерской отчетности, рассмотрены методики финансового анализа.
Составление отчетности является завершающим этапом в бухгалтерском учете. Бухгалтерская отчетность содержит систему показателей, характеризующих финансово - хозяйственную деятельность предприятия, благодаря укрупненной группировке объектов учета по видам, соответствующим их экономическому содержанию.
На протяжении последних лет последовательно проводится работа по формированию системы российских бухгалтерских стандартов и других документов по бухгалтерскому учету и отчетности, приближенных к Международным стандартам финансовой отчетности (МСФО). Дополнен и изменен план счетов бухгалтерского учета финансово-хозяйственной деятельности организаций и инструкция по его применению (приказ Минфина РФ от 7.05.2000 г. № 38н). Новации обусловлены вступлением в силу в 2003 г. новых нормативных актов.
Бухгалтерская (финансовая) отчетность служит базой для анализа финансового положения предприятия.
Целью финансового анализа является оценка информации, содержащейся в отчетности, сравнение имеющихся сведений и создание на их базе новой информации, которая послужит основой для принятия тех или иных решений.
Основными источниками информации для финансового анализа служат бухгалтерский баланс (форма №1), отчет о прибылях и убытках (форма №2), отчет о движении капитала (форма №3), отчет о движении денежных средств (форма №4), приложение к бухгалтерскому балансу (форма №5), данные первичного и аналитического бухгалтерского учета.
Наиболее информативной формой для анализа и оценки финансового состояния служит форма №1. Баланс отражает состояние имущества, собственного капитала и обязательств предприятия на определенную дату.
Основными показателями анализа баланса являются: показатели финансовой устойчивости, рентабельности, оборачиваемости, ликвидности предприятия.
В процессе финансового анализа применяется ряд специальных способов и приемов. Способы применения финансового анализа можно условно подразделить на две группы: традиционные и математические.
Основной принцип аналитического чтения финансовых отчетов - дедуктивный метод, т.е. от общего к частному, но он должен применяться многократно.
Практика финансового анализа выработала следующие основные методы чтения финансовых отчетов:
Горизонтальный (временной) анализ - сравнение каждой позиции отчетности с предыдущим периодом.
Вертикальный (структурный) анализ - определение структуры итоговых финансовых показателей с выявлением влияния каждой позиции отчетности на результат в целом.
3. Трендовый анализ - сравнение каждой позиции отчетности с рядом предшествующих периодов и определение тренда, т.е. основной динамики показателя.
Анализ относительных показателей (коэффициентов) - расчет отношений данных отчетности, определение взаимосвязи показателей.
5. Сравнительный (пространственный) анализ.
6. Факторный анализ - это анализ влияния отдельных факторов (причин) на результативный показатель с помощью детерминированных (функциональных) и стохастических (корреляционных) приемов исследования.
Все вышеперечисленные методы анализа относятся к формализованным методам анализа.
Финансовые коэффициенты характеризуют пропорции между различными статьями отчетности. Достоинствами финансовых коэффициентов являются простота расчетов и элиминирования влияния инфляции.
Вторая глава посвящена анализу финансовых показателей завода «РМЗ» комбината «Ураласбест» на основе формы №1 ”Бухгалтерский баланс”.
Мы привели организационно - экономическую характеристику предприятия; провести анализ динамики и структуры актива и пассива баланса, собственных оборотных средств предприятия, анализ ликвидности бухгалтерского баланса, анализ рыночной устойчивости и платежеспособности;
Наиболее общее представление об имевших место качественных изменениях в структуре средств и их источников, а также динамике этих изменений можно получить с помощью вертикального и горизонтального анализа отчетности.
Вертикальный анализ показывает структуру средств предприятия и их источников.
Горизонтальный анализ отчетности заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные показатели дополняются относительными темпами роста (снижения). Горизонтальный и вертикальный анализы взаимодополняют друг друга, поэтому на практике нередко строят аналитические таблицы, характеризующие как структуру, так и динамику отдельных показателей отчетной бухгалтерской формы.
В основе аналитической группировки пассива лежит юридическая принадлежность используемых предприятием средств (собственные и заемные) и продолжительность использования их в обороте предприятия.
Оценку динамики состава и структуры имущества предприятия проводят с помощью аналитических таблиц.
Нами была проведена Аналитическая группировка актива и аналитическая группировка пассива.
Важнейшим этапом проведения анализа финансового состояния является определение наличия собственных оборотных средств и их сохранности. Анализ проводится методом сравнения суммы средств на начало и конец года; определяется отклонение в денежном выражении и в процентах.
Предприятие ликвидно, если его текущие активы больше, чем краткосрочные обязательства.
В отечественной практике анализ платежеспособности и ликвидности предприятия осуществляется сравнением средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков. По существу, ликвидность предприятия означает ликвидность его баланса.
Для проведения анализа актив и пассив разбивают на 4 группы. В активе в зависимости от сроков превращения их в денежную форму, в пассиве в зависимости от сроков погашения обязательств.
При анализе текущего финансового состояния предприятия используются также относительные показатели:
1.Коэффициент абсолютной ликвидности баланса показывает, какую часть краткосрочной задолженности предприятие может погасить в ближайшее время.
2.Коэффициент текущей ликвидности показывает какую часть текущих обязательств по кредитам и расчетам, можно погасить, мобилизуя все оборотные средства предприятия.
3.Коэффициент критической оценки равен отношению ликвидных средств первых двух групп к общей сумме краткосрочных долгов предприятия. он показывает платежеспособность предприятия на период, равный продолжительности одного оборота дебиторской задолженности.
В условиях рыночной экономики важное значение приобретает финансовая независимость предприятия от внешних заемных источников. Запас источников собственных средств – это запас финансовой устойчивости предприятия при том условии, что его собственные средства превышают заемные.
Одним из важнейших показателей, характеризующих финансовую устойчивость предприятия, его независимость от заемных средств, является:
Коэффициент автономии, который вычисляется как отношение величины источников собственных средств к итогу баланса.
Коэффициент автономии дополняется коэффициентом соотношения заемных и собственных средств.
Важной характеристикой устойчивости финансового состояния является также коэффициент маневренности, равный отношению собственных оборотных средств предприятия к сумме источников собственных средств.
Так же существуют и другие коэффициенты, такие как: коэффициент маневренности функционирующего капитала, доля оборотных средств в активах, коэффициент обеспеченности собственными средствами, показатель обеспеченности запасов и затрат собственными источниками их формировании, доля собственных средств в запасах и затратах, коэффициент имущества производственного назначения, коэффициент долгосрочного привлечения заемных средств, коэффициент краткосрочной задолженности, коэффициент автономии источников формирования запасов и затрат, коэффициент кредиторской задолженности и прочих пассивов, коэффициент финансовой устойчивости - часть актива финансируемого за счет устойчивых источников.
Оценка степени удовлетворенности структурой баланса проводится на основе следующих показателей:
коэффициента текущей ликвидности;
коэффициента обеспеченности собственными средствами.
Одна из целей финансового анализа – своевременное выявление признаков банкротства предприятия. Для этого проводится анализ платежеспособности, потенциального банкротства и