Роль бухгалтерской отчетности в оценке финансового состояния и прогнозирования банкротства коммерческой организации
Ликвидность это способность предприятия быстро погашать свою задолженность. Она определяется соотношением величины задолженности и ликвидных средств.
В зависимости от получаемых показателях платежеспособности возникает необходимость более углубленного и детального анализа финансового положения. Проводится детализированный анализ финансового состояния. Его цель - более подробная характеристика имущественного и финансового положения.
Ликвидность баланса это степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств. Потребность в анализе ликвидности баланса возникает в условиях рынка с усилением финансовых ограничений и необходимостью оценки кредитоспособности предприятия. Анализ ликвидности баланса заключается в сравнении средств по активу, с группированных по степени ликвидности, с обязательствами по пассиву, с группированными по срокам их погашения и расположенным в порядке возрастания сроков.
Платежеспособность означает наличие у предприятия денежных средств и их эквивалентов, достаточных для расчетов по кредиторской задолженности, требующей немедленного погашения, таким образом, основными признаками платежеспособности являются:
1) наличие в достаточном объеме средств на расчетном счете;
2) отсутствие просроченной кредиторской задолженности.
Методический подход это определение ликвидности и платежеспособности баланса следует сопоставить итоги приведенных групп по активу и пассиву
Выполнение первых трех неравенства с необходимостью влечет выполнение и четвертого неравенства, поэтому практически существенным является сопоставление итогов первых групп по активу и пассиву. Четвертое неравенство носит «балансирующий характер», и в то же время оно имеет глубокий экономический смысл: его выполнение свидетельствует о соблюдении минимального условия финансовой устойчивости- наличии у предприятия собственных оборотных средств.
В случае, когда одно или несколько неравенств имеют знак, противоположный зафиксированному в оптимальном варианте, ликвидность баланса в большей или меньшей степени отличается от абсолютной. Платежеспособность предприятия характеризуется ликвидностью, а в зависимости от степени ликвидности актива и от степени срочности их оплаты по пассиву предприятия разделяются на следующие группы, отраженные в таблице 6.
Таблица 6. Характеристика актива и пассива
| Активы | Характеристика активов |
|
А |
Наиболее ликвидные активы: денежные средства и краткосрочные финансовые вложения (ценные бумаги) |
|
А |
Быстро реализуемые активы: дебиторская задолженность и прочие активы |
|
А |
Медленно реализуемые активы: статьи раздела 2 активы ф.№1 «Запасы» ( за исключением «Расходов будущих периодов»), а также статьи 1 раздела ф №1 «Долгосрочные финансовые вложения» (в уставные фонды др. предприятий) и «Расчеты с учредителями» |
|
А |
Труднореализуемые активы: статьи 1 раздела актива баланса «Внеоборотные активы», за исключением статей включенных в 3 группу. |
| Пассив | Характеристика пассива |
|
П |
наиболее срочные обязательства: к ним относятся кредиторская задолженность |
|
П |
краткосрочные пассивы: краткосрочные кредиты, заемные средства и прочие краткосрочные пассивы; |
|
П |
долгосрочные пассивы: долгосрочные кредиты и заемные средства |
|
П |
постоянные пассивы: статьи раздела 3 пассива баланса 2 «Капитал и резервы» |
Итог данной группы уменьшается на величину по статье «Расходы будущих периодов», раздела 2 актива и увеличивается на с.630-650.
О неплатежеспособности свидетельствует наличие «больных» статей отчетности («Кредиты и займы, не погашенные в срок» и «Просроченная дебиторская задолженность»).
В организации неплатежеспособной, наряду со всеми перечисленными показателями, особому анализу, подвержены такие как:
1) по направлению анализа - наличие «больных» статей в отчетности;
2) по показателям: убытки; ссуды и займы непогашенные в срок;
3) просроченная дебиторская и кредиторская задолженность;
4) векселя выданные (полученные) просроченные.
Источниками информации для оценки платеже- и неплатежеспособности организации служат сведения о движении денежных средств.
Коэффициенты общей и срочной платежеспособности определяются по формулам:
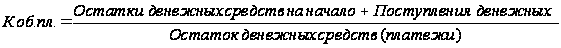 (2)
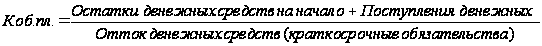 (3)
Следующий методический подход - это вертикальный и горизонтальный анализ баланса. Вертикальный анализ показывает структуру средств и их источников, а динамические ряды, этих величин, позволяют анализировать и прогнозировать структурные сдвиги в составе хозяйственных средств и источников их покрытия. Относительные показатели в определенной степени сглаживают негативное влияние информационных процессов, которые могут существенно искажать абсолютные показатели финансовой отчетности и тем самым затруднять сопоставление в динамике.
Горизонтальный анализ позволяет выявить тенденции изменения отдельных статей и групп показателей отчетности. Этот вид анализа заключается в построении одной или нескольких аналитических таблиц, в которых абсолютные показатели дополняются относительными темпами роста (снижения) относительно базисных показателей. Это позволяет анализировать не только изменения отдельных показателей, но и прогнозировать их значения.
Показатели финансового анализа, возможно, оценить, проанализировать по определенной информационной базе с основными подходами к нему на оценку банкротства. С 26 октября 2002 года в России действует Федеральный закон «О несостоятельности (банкротстве)» (Федеральный закон РФ от 26.10.2002 г. №4 127-ФЗ). В статье 3 Закона оговариваются признаки банкротства и юридического, и физического лица.
«Юридическое лицо считается неспособным удовлетворить требования кредиторов по денежным обязательствам и (или) исполнить обязанность по уплате обязательных платежей, если соответствующие обязательства и (или) обязанности не исполнены им в течение трех месяцев с момента наступления даты их исполнения.
Физическое лицо считается неспособным удовлетворить требования кредиторов по денежным обязательствам и (или) исполнить обязанность по уплате обязательных платежей, если соответствующие обязательства и (или) обязанности не исполнены им в течение трех месяцев с момента наступления даты их исполнения и если сумма его обязательств превышает стоимость принадлежащего ему имущества» [4].
В настоящее время отечественные и зарубежные специалисты предлагают различные методы анализа финансовой отчетности, которые отличаются друг от друга в зависимости от целей и задач анализа, информационной базы, технического обеспечения, оперативности решения аналитических и управленческих задач, опыта и квалификации персонала.
Наибольшую известность в области прогнозирования банкротства
получила работа известного западного экономиста Э. Альтмана. Модели
Альтмана больше приемлемы в западной практике. Так как они не учитывают специфику бизнеса и экономическую ситуацию в стране. В связи с этим возникает необходимость в разработке отечественных моделей прогнозирования банкротства с учетом специфики отраслей макроэкономической ситуации. В российской практике больше применяемы критерии оценки банкротства по модели Зайцевой.
Модель Альтмана можно использовать для расчетов не только в акционерных обществах открытого типа; в нее включены пять показателей, с константами:
|
Z |
где х - отношение
собственных
оборотных
активов к величине
активов предприятия;
х -отношение
чистой прибыли
к средней величине
активов предприятия,
т.е. экономическая
рентабельность;
х - отношение
прибыли до
уплаты процентов
и налогов к
средней величине
активов предприятия;
х -отношение
величины собственного
капитала к
величине заемного
капитала предприятия;
х -отношение
выручки от
продажи продукции
к величине
активов предприятия.
Если значение
показателя
Z <1,23,
то вероятность
банкротства
очень высокая.
А если Z>
1,23, то банкротство
не грозит предприятию
в ближайшее
время.
В российской практике можно сделать оценку состоятельности по модели Зайцевой.
Ккомпл.=0,25хКуп+0,1хКз+0,2хКс+0,25хКур+0,1хКфр+0,1хКзач, (5)
где Куп- коэффициент убыточности предприятия;
Кз- соотношение кредиторской и дебиторской задолженности;
Кс- показатель соотношения краткосрочных обязательств и наиболее ликвидных активов;
Кур- убыточность реализации продукции;
Кфр- соотношение заемного и собственного капитала;
Кзач- коэффициент загрузки активов.
Критерии оценки банкротства предприятия представлены в таблице.
Таблица 7. Критерии оценки несостоятельности организации по модели Зайцевой
| Показатели |
Положение неустойчивое |
Положение неустойчивое |
Устойчивое положение |
Устойчивое положение |
| Значение К комплексного изменения | 16,1 | 6,1 | 1,3 | 1,7 |
| Куп | 0 | 0 | 0 | 0 |
| Кз | 1,77 | 2,3 | 2,32 | 1,18 |
| Кс | 79 | 28,4 | 3,1 | 5,4 |
| Кур | 0 | 0 | 0 | 0 |
| Кфр | 0,67 | 1,71 | 3,35 | 4,33 |
| Кзач | 1,14 | 0,54 | 1,3 | 1,7 |
Обобщая данные первой главы о бухгалтерской отчетности, как источнике оценки финансового состояния организации, следует выделить, что бухгалтерская отчетность является единой системой данных об имущественном и финансовом положении организации. Понятие, состав бухгалтерской отчетности и требования к ней определены нормативными актами по бухгалтерскому учету: Федеральными законами, Положение по бухгалтерскому учету, Приказы Минфина Российской Федерации.
Нормативные документы являются информационной базой для анализа финансового состояния организации и определения критерий для оценки несостоятельности.
Глава 2. Оценка финансового состояния организации для прогнозирования банкротства
2.1 Организационно-экономическая характеристика ООО «Компания «Кроун»
Общество с ограниченной ответственностью «Компания «Кроун» зарегистрирована регистрационной палатой г. Липецка 21 августа 2000 года, свидетельство о регистрации №4700 Свидетельством серии 48 №000126706 внесено в Единый государственный реестр юридических лиц от 21.08.2000 года за основным регистрационным номером 1024800826005.
Деятельность организация осуществляет на основании Устава ООО «Компания «Кроун», зарегистрированного 21.08.2000 года (приложение 1). ООО «Компания «Кроун» является юридическим лицом и действует на основании Устава и законодательства Р.Ф. Юридический адрес организации:398046 г.Липецк пр-т Победы д.91 кв.112. Учредителем общества является Машин Геннадий Алексеевич.
Целью общества является извлечение прибыли от основных видов деятельности. Виды деятельности, осуществляемые организацией:
оптовая и розничная торговля, посреднические, коммерческие и обменные операции;
производство мучных и крупяных изделий;
переработка, хранение и реализация сельхозпродукции и другие виды деятельности, не запрещенные законами Р.Ф.
Организация имеет круглую печать и расчетный счет в банке. Ответственность за работу организации несет руководитель общества Машина Екатерина Алексеевна. Ответственность за организацию бухгалтерского учета, соблюдение законодательства Р.Ф. при выполнении хозяйственных операций; за формирование ученой политики, своевременное представление финансовой отчетности несет главный бухгалтер организации Масленкова Татьяна Ивановна.
Уставный капитал ООО «Компания «Кроун» составляет 1800000 рублей (приложение 1, п.5.2.). Учетная политика ООО «Компания «Кроун» принимается и утверждается ежегодно в начале года на весь отчетный период (приложение 2). Под учетной политикой понимается совокупность способов ведения бухгалтерского учета – первичного наблюдения, стоимостного измерения, текущей группировки и итогового обобщения фактов хозяйственной деятельности.
Организационная структура ООО «Компания «Кроун» утверждена директором, в подчинении которого находятся:
заместитель по производству продукции мучных и крупяных;
заместитель по качеству продукции и технологическим вопросам;
коммерческий директор;
заместитель по экономике.
В непосредственном подчинении директора находятся помощник по работе с персоналом и главный бухгалтер. В обязанности каждого заместителя директора входит руководство целой структурой, в соответствии с должностными обязанностями:
1) заместителю директора по производству подчинены три производственных цеха и производственный отдел (ПО);
2) заместителю директора по качеству несет ответственность за работу бюро управления качеством продукции и технологического бюро;
3) коммерческий директор отвечает за работу отдела снабжения, отдела продаж, склада сырья и материалов, склада готовой продукции;
4) заместитель директора по экономике возглавляет работу планово- экономического и финансового отделов.
В обязанность главного бухгалтера входит управление работой бухгалтерской службы по учету, налогообложению и финансовой отчетности.
Согласно структуре бухгалтерии видно, что она достаточно объемная и включает в подчинение главного бухгалтера кассира и заместителя по общим вопросам.
Каждый объект учета сгруппирован по секторам:
учет сырья и материалов;
учет расчетов по заработной плате и отчислениям единого социального налога;
учет доходов и расходов организации;
учет налогов в бюджет.
Обобщение информации в сводную бухгалтерскую финансовую отчетность. На каждую должностную единицу разработана и утверждена
Экономическое состояние общества с ограниченной ответственностью «Компания «Кроун»- это те рамки, внутри которых организация решает, как должны разделяться задачами, использоваться ресурсы, а также координация своей деятельности.
Аппарат управления в текущей деятельности обеспечивает принятие управленческих решений, своевременность их выполнения, доведения до исполнителя и контроль выполнения.
Экономическое состояние характеризует данные технико- экономических показателей общества с ограниченной ответственностью «Компания «Кроун» за три года: 2005-2007 г. приведенные в таблице 8.
По данным таблицы можно охарактеризовать экономическую ситуацию в ООО «Компания «Кроун» за 2005-2007 г.
Таблица 8. Технико-экономические показатели работы ООО «Компания «Кроун» за период 2005-2007 г
| Показатели | Годы | Изменения | |||||
| 2006 г. к 2005 | 2007 г. к 2006 | ||||||
| 2005 | 2006 | 2007 | +;- | % | +;- | % | |
| Объем производственной продукции, тыс. руб. (приложения 6,7,8) (строка010) | 14748 | 21355 | 19939 | +6607 | 144,8 | -1416 | 93,4 |
| Среднесписочное число работающих, чел | 213 | 220 | 216 | +7 | 103,3 | -4 | 98,2 |
| Средняя выработка продукции на 1-го работающего, тыс. руб/ чел. (п1/п2) | 69,2 | 97,1 | 92,3 | +27,9 | 140,3 | -4,8 | 95,1 |
| Расход сырья, материалов, тыс. руб. | 6047 | 10189 | 9715 | +4142 | 168,5 | -474 | 95,3 |
| Материалоотдача, руб (п1/ п4) | 2,439 | 2,096 | 2,052 | -0,343 | - | -0,044 | - |
| Средняя остаточная стоимость основных фондов (приложения 3,4,5; строка 120), тыс. руб. | 1451,5 | 6484,5 | 11420 | +5033 | 446,7 | +4935,5 | 176,1 |
| Фондоотдача (п 1/ п 6), руб. | 10,16 | 3,293 | 1,746 | -6,867 | - | -1,547 | - |
| Фонд оплаты труда, тыс. руб. | 33228 | 40920 | 44064 | +7692 | 123,1 | +3144 | 107,7 |
| Средняя заработная плата, тыс. руб. | 13 | 15,5 | 17 | +2,5 | 119,2 | +1,5 | 109,7 |
За этот период изменялась среднесписочная численность работающих:
в 2006 году она выросла на 7 человек и составила 220 человек к 2005 году, в 2007 году снизилась на 4 человека к численности 2006 года.
Средняя выработка продукции на одного работающего составила:
в 2005 году 14748/213=69,2 (тыс. руб./ чел.)
в 2006 году 21355/220=97,1 (тыс. руб./ чел.)
в 2007 году 19939/216=92,3 (тыс. руб./ чел.)
Прирост выработки продукции в 2006 году на 1 работающего составил 27,9 (тыс. руб./ чел.), а в 2007 году снижение показателя к прошлому году на 4,8 (тыс. руб./ чел.); то есть, нет определенной тенденции роста выработки, т.к. она варьирует за 3 года в сторону повышения и снижения.
Показатель материалоотдачи с 2005 г. по 2007 г. заметно снижается, это говорит о том, что в 2005 году с 1 рубля вложенного сырья получено 2 руб. 44 коп. продукции; в 2006 году показатель ниже и составляет на 1 руб. сырья уже 2 руб. 10 коп. продукции (снижение на 34 копеек на каждый вложенный рубль сырья); в 2007 году материалоотдача снизилась еще на 5 копеек с каждого рубля сырья. В последствии это окажет влияние на финансовый результат и финансовое состояние организации.
Растет в организации фонд оплаты труда и средняя заработная плата. Но если рост средней заработной платы сравнивать с ростом производительности труда, то прослеживается следующая тенденция в 2006 году к уровню 2005 года: средняя выработка выросла на 40,3%; средняя заработная плата на 19,2%. Это нормально для работы предприятия. В 2007 году к уровню 206 года: средняя выработка снизилась на 4,9%; средняя заработная плата выросла на 9,7%. Такое соотношение уже характеризует снижение экономических показателей, ведущих в будущем к несостоятельности организации.
Имущественное состояние ООО «Компания «Кроун» за 3 года возрастает с каждым годом и обязательства тоже. Данные об имуществе приведены в таблице 9.
Таблица 9. Данные об имуществе ООО «Компания «Кроун» за 2005-2007 г (тыс. руб.)
| Имущество | Годы |
Изменения (+;-) |
|||
| 2005 | 2006 | 2007 | 2006 г.к 2005 г. |
2007 г.к 2006 г. |
|
| Всего: в том числе: | 10413 | 26409 | 28380 | 15996 | 1971 |
| оборотные активы | 8979 | 14874 | 17074 | 5895 | 2200 |
| внеоборотные активы | 1434 | 11535 | 11306 | 10101 | -229 |
Из расчетов таблицы 8 и 9 видно, что имущество организации ООО «Компания «Кроун» за период 2005-2007 годы с каждым годом возрастает; источники тоже возрастают, но за счет роста заемного капитала и снижения собственного капитала.
Таблица 10. Данные об источниках образования имущества ООО «Компания «Кроун» за 2005-2007 г
| Показатели | Годы |
Изменения |
|||
| 2005 г. | 2006 г. | 2007 г. | 2006 г.к 2005 г. |
2007 г.к 2006 г. |
|
| Всего источники имущества в том числе: | 10413 | 26409 | 28380 | 43373 | 12149 |
| Собственный капитал | 3109 | -2172 | -6906 | -5281 | 9078 |
| Заемный капитал, из них | 7304 | 28581 | 35286 | 21277 | 6705 |
| Кредиторская задолженность | 804 | 28181 | 24547 | 27377 | -3634 |
Прослеживается возрастание заемного капитала в организации. С 2005 года на 2006 год заемный капитал увеличивается на 21277 тыс. руб., а с 2006 года к 2007 году еще увеличился на 6705 тыс. руб. с одновременным снижением собственных средств, что приводит к финансовой неустойчивости предприятия в 2006 г. и 2007 г.
Финансовая устойчивость - сложное многогранное состояние счетов организации, гарантирующее ее постоянную платежеспособность. Знание предельных границ изменения источников средств для покрытия вложений капитала в основные фонды или производственные запасы позволяет генерировать такие направления хозяйственных операций, которые ведут к улучшению финансового состояния организации, к повышению ее устойчивости. В процессе хозяйственной деятельности ООО «Компания «Кроун» финансовое состояние постоянно меняется. Для того, чтобы не допустить банкротства организации необходимо провести анализ финансового состояния по данным бухгалтерской отчетности.
2.2 Анализ финансового состояния по данным бухгалтерской отчетности
Эффективность хозяйственной деятельности организации определяется в конечном итоге ее финансовым состоянием. Под финансовым состоянием понимается еще и способность организации финансировать свою деятельность.
Финансовое состояние организации характеризуется обеспеченностью финансовыми ресурсами, необходимыми для нормального функционирования, целесообразным их размещением и эффективным использованием, финансовыми взаимоотношениями с другими юридическими и физическими лицами, платеже- и кредитоспособностью, финансовой устойчивостью. Чтобы работать в условиях рыночной экономики и не допустить банкротства, нужно знать, как управлять финансами, какой должна быть структура капитала по составу и источникам образования, какую долю должны занимать собственные средства, а какую – заемные.
Главная цель анализа финансового состояния - это своевременно влиять и устранять недостатки в финансовой деятельности, предупредить несостоятельность и банкротство организации и, наконец, найти резервы улучшения финансового состояния организации.
При анализе финансового состояния ООО «Компания «Кроун» ставят перед собой и решают следующие задачи:
1.Строят модели оценки и диагностики финансового состояния, проводят факторный анализ, определяя влияние различных факторов на изменение финансового состояния организации.
2.Прогнозируют возможные финансовые результаты, исходя из реальных условий хозяйственной деятельности, наличия собственных и заемных ресурсов.
3.Разрабатывают конкретные мероприятия, направленные на более эффективное использование финансовых ресурсов, укрепление финансового состояния для предупреждения банкротства.
Для оценки устойчивости финансового состояния организации используется в ООО «Компания «Кроун» система показателей, характеризующих изменения:
структуры капитала по его размещению и источникам образования;
эффективности и интенсивности использования ресурсов;
финансовой устойчивости;
платеже - и кредитоспособности;
ликвидность баланса.
Анализ финансового состояния по данным финансовой отчетности основывается главным образом на коэффициентном методе (относительных показателях). Основными источниками информации для анализа финансового состояния служат различные формы бухгалтерской финансовой отчетности.
Анализ финансового состояния организации на этапе анализа финансовых отчетов начинается с «чтения» бухгалтерского баланса. Анализ финансовой отчетности является предварительным анализом финансового состояния, позволяющим судить о финансовой устойчивости организации.
Проводя горизонтальный анализ финансовой отчетности можно сопоставить между собой величины конкретных статей баланса в абсолютном и относительном выражении за рассматриваемый период и определить их изменения.
Для общей оценки динамики финансового состояния ООО «Компания «Кроун» группируется статьи баланса в отдельные группы. В таблице 11 отражен анализ динамики статей актива предприятия за период 2005-2007 г.
Данные таблицы для анализа динамики статей актива баланса взяты из приложений 3,4,5 в графе 1-4.
Данные по изменениям актива баланса (графа 5-8) расчетные:
изменения имущества в 2006 году по сравнению с 2005 годом в сторону увеличения на 15996 тыс. рублей, в том числе:
увеличение внеоборотных активов на 1010 тыс. руб;
увеличение оборотных активов на 5895 тыс. руб.
Таблица 11. Анализ динамики статей актива бухгалтерского баланса в ООО «Компания «Кроун за 2005-2007 г.
| Показатели | Годы | Изменения | |||||
| 2005 | 2006 | 2007 | 2006 г. к 2005 | 2007 г. к 2006 | |||
| +;- | % | +;- | % | ||||
| Имущество всего: | 10413 | 26409 | 28380 | +15996 | 253,6 | +1971 | 107,5 |
| в том числе: Иммобилизованные активы | 1434 | 11535 | 11306 | +10101 | 804,4 | -229 | 98 |
| Оборотные активы, в том числе | 8979 | 14874 | 17074 | +5895 | 165,7 | +2200 | 114,8 |
| Запасы | 564 | 519 | 264 | -45 | 92 | -255 | 50,9 |
| Дебиторская задолженность | 6662 | 14044 | 16748 | +7382 | 210,8 | +2704 | 119,3 |
| Денежные средства | 103 | 310 | 54 | +207 | 301 | -256 | 17,4 |
| Прочие оборотные активы | 1650 | - | 8 | -1650 | - | +8 | - |
Внеоборотные активы в части основных средств возросли в 2006 г. к прошлому году на 153,6 %; рост оборотных активов на 65,7 % к уровню 2005 года. По оборотным активам прирост в части дебиторской задолженности на 7382 тыс. руб. или 110,8%; по денежным средствам на 207 тыс. руб. или на 201%. Снижение оборотных активов в 2006 году по статье запасы на 45 тыс. руб. и прочих оборотных активов на 1650 тыс. руб.
Изменение имущества в 2007 году в сравнении с 2006 годом: общая величина активов возросла к концу 2007 г. на 1971 тыс. руб. или на 7,5%. На это увеличение повлиял рост оборотных активов в целом на 2200 тыс. руб. или на 14,8 %. Оборотные активы возросли в части дебиторской задолженности на 2704 тыс. руб. или на 19,3%.
Снижение оборотных активов произошло за счет уменьшения запасов на 255 тыс. руб., денежных средств на 256 тыс. руб. в 2007 г. к данным 2006 года.
Рост активов произошел за три года за счет увеличения источников формирования имущества: собственного и заемного капитала. Финансовое состояние организации во многом зависит от того, какие средства оно имеет в своем распоряжении и куда они вложены.
Капитал подразделяется на собственный – III раздел баланса и заемный- IV-V разделы баланса. Необходимость в собственном капитале обусловлена требованиями самофинансирования организаций.
Собственный капитал - это основа независимости организации. Если средства организации созданы в основном за счет краткосрочных обязательств, то финансовое положение будет неустойчивым. От того, насколько оптимально соотношение собственного и заемного капитала, во многом зависит финансовое положение организации.
В процессе анализа пассивов организации следует изучить изменения их не только по составу, но и по структуре, что показано, будет в таблице 12.
По обобщенным данным таблицы пассива баланса ООО «Компания «Кроун» видна четкая динамика:
по собственному капиталу ярко выражена тенденция снижения СК за 2006 год к 2005 году на 2172 тыс. руб., а в 2007 г. до 6906 тыс. руб. убытки непокрытые за год отражены в балансе.
За этот же период возросла величина краткосрочных обязательств:
в 2006 г. к уровню 2005 г. на 21277 тыс. руб. (28581-7304) или на 390,6%;
в 2007 г. прирост краткосрочных обязательств еще увеличивается на 6705 тыс. руб. к уровню прошлого года, и составила 35286 тыс. руб.
В основном такое увеличение обязательств в 2006 и 2007 году произошло из-за резкого возрастания кредиторской задолженности, особенно по расчетам с поставщиками и подрядчиками.
Структура капитала за анализируемый период очень разнообразна:
в 2005 году:
Собственный капитал (СК)-29,9% в общей его величине;
Заемный капитал (ЗК) -70,1%;
в 2006 году структура изменилась в сторону прироста доли заемного капитала:
Собственный капитал -8,2% , Заемный капитал -108,2% ;
в 2007 году еще больший разрыв в структуре капитала организации
Собственный капитал -24,3%, Заемный капитал -124,3% .
Только разумные размеры заемного капитала способны улучшить финансовое состояние организации, а такие величины, как в ООО «Компания «Кроун» способствуют ухудшению финансового состояния и ведению его к банкротству.
Анализ динамики и структура баланса ООО «Компания «Кроун» за 2005-2007 года приведены в (приложение 9).
При таких показателях необходимо провести оценку финансовой устойчивости организации, для чего применяется система коэффициентов:
1. Коэффициент соотношения заемных, а собственных средств (Коэффициент капитализации)
К