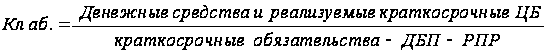Роль бухгалтерской отчетности в оценке финансового состояния и прогнозирования банкротства коммерческой организации
 =
ЗК/СК (6)
где ЗК- заемный капитал;
СК – собственный капитал.
2005 г. К=7304/3109=2,35
в 2005 году на 1 рубль собственных средств вложенных в активы организации приходится 2 руб. 35 коп. заемных средств.
2006 г. К=28581/-2172=-13,2
С таким коэффициентом капитализации в 2005-2007 г. необходимо определять тип устойчивости финансового состояния, обычно выделяют четыре типа финансовой устойчивости.
1.Абсолютная устойчивость финансового состояния, когда запасы и затраты меньше суммы собственных оборотных средств и краткосрочных кредитов и заемных средств, т.е.
З<СК+Кр, (7)
где З- запасы и затраты организации (строка 210 ф№1+ строка 020 ф№2)
СК- собственные оборотные средства
Кр- краткосрочные кредиты и заемные средства.
По данным баланса (приложение 3,4,5) подставим значения в формулу:
СК= Σ текущих активов- Σ краткосрочных финансовых обязательств (8)
Текущие активы = З + Дз + Кфв+Дср (9)
где Дз- дебиторская задолженность
Кфв- краткосрочные финансовые вложения
Дср- денежные
2005 г. З =564+13438=14002 (тыс. руб.)
2005 г.СК=8979-7304=1675 (тыс. руб.) т.к. З<СК+Кр,
то 14002<1675+6500; 14002≠8175;
2006 г.З=519+22643=23162 (тыс.
руб.)
2006 г.СК=14874-28581=-13707 (тыс. руб.)
то 23162<-13707+400 ; 23162≠-13307
2007 г.З=264+21589=21853 (тыс. руб.)
2007 г. СК=17074-35286=-18212 (тыс.
руб.)
то 21853<-18212+10738 ; 21853≠-7474
Неравенство не выдержано в течение трех лет, значит, об абсолютной устойчивости нет и речи.
2.Нормальная устойчивость, при которой гарантируется платежеспособность предприятия, если
З=СК+Кр, (10)
При расчетах видно, что не соблюдается и равенство запасов с затратами и сумма собственного оборотного капитала с кредитами банков, отсюда, нормальной устойчивостью в ООО «Компания «Кроун» нельзя назвать.
3. Предкризисное (неустойчивое) финансовое состояние, при котором нарушается платежный баланс, но сохраняется возможность равновесия платежных средств и платежных обязательств за счет привлечения временно свободных источников средств в оборот (резервного фонда).
В ООО «Компания «Кроун» резервный фонд отсутствует, поэтому можно переходить к следующему анализу.
4. Кризисное финансовое состояние (предприятие на грани банкротства), при
З>СК+Кр, (11)
К= ,
(12)
Используя данные 1 расчета, имеем именно этот показатель, характеризующий кризисное финансовое состояние, так как:
в 2005 году 14002≠8175;
в 2006 году: 23162≠-13307
в 2007 году: 21853≠-7474
При таких показателях необходимо провести анализ ликвидности баланса, платежеспособности и проверить наличие признаков банкротства в ООО «Компания «Кроун». Для повышения финансовой устойчивости организации необходимо наращивать долю собственных источников.
2.3 Оценка ликвидности и платежеспособности ООО «Компания «Кроун»
Ликвидность баланса – это степень покрытия обязательств предприятия его активами, срок превращения которых в денежную форму соответствует сроку погашения обязательств. Анализ ликвидности и оценка показателей заключается в сравнении средств по активу сгруппированных по степени ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
В зависимости от степени ликвидности баланса активы предприятия
разделяются на следующие группы:
А -
наиболее ликвидные
активы: денежные
средства и
краткосрочные
финансовые
вложения (ценные
бумаги);
А - быстро реализуемые
активы: дебиторская
задолженность
и прочие активы
А -
медленно реализуемые
активы: статьи
раздела 2 актива
баланса «Запасы»
А -
труднореализуемые
активы: статьи
1 раздела актива
баланса «Внеоборотные
активы».
Для оценки ликвидности баланса необходимо построить «Аналитический баланс», обобщенный в таблице 12.
По обобщенным данным таблицы необходимо исчислить показатели:
1. Коэффициент общей ликвидности (КОL)
КОL= ,
(13)
где Tar- текущие активы;
Toв- текущие обязательства.
2005 г.КОL =8979/7304=1,229
2006 г.КОL =14874/28581=0,520
2007 г.КОL =17074/35286=0,484
Приемлемая величина этого показателя может, находится в пределах от 1,2 до 2,5 (ср≈2).
Таблица 12. Аналитический баланс на основе формы №1 «Бухгалтерский баланс» по ООО «Компания «Кроун» за период 2005-2007г.г.
| Наименование показателя |
Условные обозначения |
Коды строк ф. №1 или алгоритм | годы | ||
| 2005 | 2006 | 2007 | |||
| Быстро ликвидные активы | Bla | 250+260 | 103 | 310 | 54 |
| Дебиторская задолженность | ДЈ | 240+216 | 6662 | 14047 | 16777 |
| Собственные оборотные средства | OS | 210+220+270 | 2214 | 519 | 272 |
| Текущие активы | Tar | 290-217-230 | 8979 | 14874 | 17074 |
| Сумма активов | Sar | 300-217-230 | 10413 | 26409 | 28380 |
| Текущие обязательства | Toв | 690-630-640-650-660 | 7304 | 28581 | 35286 |
| Сумма кредитной задолженности | SkЈ | 590 | 0 | 0 | 0 |
| Внешние обязательства | Voв | Toв+ SkЈ | 7304 | 28581 | 35286 |
| Сумма собственного капитала | Ssr | 700-217- Voв | 3109 | -2172 | -6906 |
В ООО «Компания «Кроун» в течение 2005 года оперативная ликвидность, т.е. быстрота превращения капитала в деньги в пределах нормы, так как на 1 рубль текущих обязательств приходится 1 руб. 20 коп. текущих активов. В 2006 году показатель ниже нормы в 2 раза и на 1 руб. обязательств приходится только 52 коп. текущих активов, это характеризует снижение платежеспособности организации к концу 2006 г. В 2007 году коэффициент общей ликвидности еще ниже, т.е. 1 руб. долга покрывается 48 коп. имущества - это снижение платежеспособности.
2. Коэффициент оперативной ликвидности определяется по формуле:
КОR= ,
(14)
где Bla- быстро ликвидные активы;
Тов- Текущие обязательства.
Подставив в формулу данные из таблицы 12, получаем показатель КОR:
2005 г.КОR =103/7304= 0,014
2006 г.КОR =310/28581= 0,010
2007 г.КОR =54/35286= 0,002
Рекомендуемое значение показателя не должно быть меньше, чем 0,2.
Видно, что показатель оперативной ликвидности в ООО «Компания «Кроун» ниже нормы за все три года, но в 2006 г и 2007 г. он снижается:
Если в 2005 г. 1 рубль обязательств покрывался 1,4 коп. денежных средств, то в 2006 г покрытие составила 1 коп., а в 2007 г 0,2 коп., это подтверждает полное отсутствие оперативной платежеспособности.
Можно рассчитать показатель ликвидности собственных оборотных средств:
Кos= ,
(15)
2005 г.Кos =2214/7304=0,303
2006 г.Кos =519/28581=0,018
2007 г.Кos =272/35286=0,008
Показатели характеризуют очень низкую ликвидность собственных оборотных средств в части запасов организации: это говорит о том, что ООО «Компания «Кроун» не способна расплатиться с долгами собственными оборотными средствами.
Отражается показатели ликвидности ООО «Компания «Кроун» за 2005-2007г. на рисунке 12.
Кроме показателя ликвидности баланса финансовое состояние характеризует показатель платежеспособности. С оценкой платежеспособности связано такое понятие, как несостоятельность организации.
Для определения признаков банкротства должника учитываются размеры денежных обязательств и обязательных платежей. В размер денежных обязательств включают:
размер задолженности за переданные товары, выполненные работы и оказанные услуги;
суммы займа с учетом процентов, подлежащих уплате должником;
размер задолженности, возникшей вследствие неосновательного обогащения;
размер задолженности, возникшей вследствие причинения вреда имуществу кредиторов [4].
В ООО «Компания «Кроун» были определены признаки банкротства:
1. Недостаточность имущества для оплаты задолженности (неоплатность), что присутствует в ООО «Компания «Кроун» в течение 2005-2007 г.;
2. Платежная неспособность, т.е. неспособность должника к платежам.
Закон «О несостоятельности (банкротстве)» несостоятельности устанавливая неоплатность, т.е. организация, признавалась несостоятельной лишь в том случае, если общая стоимость задолженности превышала стоимость имущества как в ООО «Компания «Кроун». Тот же закон в редакции 2002 года изменения критерий несостоятельности - им стала платежеспособность.
«Юридическое лицо считается не способным удовлетворить требования кредиторов по денежным обязательствам и (или) исполнить обязанность по уплате обязательных платежей, если соответствующие обязательства не исполнены им в течение трех месяцев с даты, когда они должны были быть исполнены»[4 п.2 ст.3].
Дела о банкротстве рассматриваются арбитражным судом. Дело о банкротстве может быть возбуждено при условии, что требования к должнику- юридическому лицу в совокупности составляют не менее 100 тыс. рублей. В ООО «Компания «Кроун» долги превышают эту сумму при выручке от реализации (приложения 6,7,8):
в 2005 г. -14748 тыс. руб.
в 2006 г. - 21355 тыс. руб.
в 2007 г. -19939 тыс. руб.
В соответствии с текстом Закона в редакции 2002 г. степень платежеспособности по текущим обязательствам (Ко) определяется как соотношение текущих заемных средств (краткосрочных обязательств) организации к среднемесячной выручке:
Ко=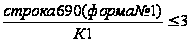 ,
(16)
где К1- среднемесячная выручка;
К1= ,
(17)
где NBO- валовая выручка по оплате;
Т- количество месяцев в рассматриваемом периоде.
Расчет К1:
2005 г. К1 14748/12=1228,9 тыс.руб.
2006 г. К1 21355/12=1779,6 тыс.руб.
2007 г. К1 19939/12=1661,6 тыс.руб.
Отсюда, степень платежеспособности по текущим обязательствам за три года равна:
2005 г. К =7304/1228,9=6
, т.е. не ≤ 3;
2006 г. К=28581/1779,6=16
, т.е. не ≤ 3;
2007 г. К=35286/1661,6=21,2
, т.е. не ≤ 3;
При норме степени платежеспособности по валовой выручке в организации, по Закону ≤ 3, в ООО «Компания «Кроун» за каждый анализируемый год платежеспособность ниже уровня:
в 2005 г. меньше в 2 раза;
в 2006 г. меньше в 5,3 раза;
в 2007 г. меньше в 7 раза.
Степень платежеспособности проиллюстрирована на рисунке 13, где показано превышение нормы платежеспособности, вернее неплатежеспособности. Т.е. ООО «Компания «Кроун» можно считать несостоятельной организацией.
Показатель роста внеоборотных активов с каждым годом в части основных средств говорит увеличении объемов производства, что подтверждает банкротство в организации.
Обобщая оценку финансового состояния ООО «Компании «Кроун» для прогнозирования банкротства необходимо отметить следующее:
самые высокие экономические показатели работы организации за три года, а 2006 году – это объем произведенной продукции, средняя выработка;
показатели материало - и фондоотдачи самые высокие в 2005 году, к 2007 году они резко падают, уменьшаясь в 5 раз. Это подчеркивает неэффективное использование материальных ресурсов и основных фондов, что впоследствии привело к росту себестоимости проданной продукции и наращиванию убытков к концу 2007 года.
С каждым годом возрастает объем имущества, но этот рост за счет величины заемного капитала в части кредиторской задолженности; собственный капитал организации «съедается» убытками в 2006 и 2007 годах.
Определяя финансовую устойчивость, выявлено, что предприятие на грани банкротства; ликвидность баланса за 2005-2006 г. не в норме и снижаются до критического уровня, делая предприятие неплатежеспособным. Неплатежеспособность возрастает с каждым годом, если в 2005 году она превышала норму в 2 раза, то в 2006 году в 5,3 раза, в 2007 году в 7 раз. В ООО «Компания «Кроун» при таких показателях необходимо разрабатывать программу совершенствования финансового состояния и изыскивать резервы роста платежеспособности.
Глава 3. Совершенствование финансового состояния и диагностика банкротства организации
3.1 Прогнозирование показателей деловой активности организации
Выявленные признаки банкротства ООО «Компания «Кроун» заставляют оценивать показатели деловой активности организации и прогнозировать их на перспективу для выхода из неустойчивого финансового состояния.
«Деловая активность в финансовом аспекте, прежде всего, проявляется в скорости оборота средств. Анализ и прогнозирование деловой активности заключается в исследовании уровней и динамики разнообразных финансовых коэффициентов- показателей оборачиваемости. Они очень важны для организации. Таким образом, для анализа и прогнозирования деловой активности организации используют две группы показателей.
1. Общие показатели оборачиваемости
2. Показатели управления активами» [31].
Оборачиваемость средств вложенных в имущество организации, может оцениваться:
скоростью оборота - количеством оборотов, которые делают анализируемый период капитал организации или его составляющие;
периодом оборота - средним сроком, за который возвращаются в хозяйственную деятельность организации денежные средства, вложенные в производственно-коммерческие операции.
Информация о величине выручки от продажи содержится в форме №2 «Отчет о прибылях и убытках» (стр110). Средняя величина активов для расчета коэффициентов деловой активности (ДАК) определяется по балансу по формуле средней арифметический:
Средняя
величина активов
=
 ,
(18)
где Он- величина активов на начало анализируемого периода.
Ок- величина активов на конец анализируемого периода.
Продолжительность одного оборота в днях можно рассчитать следующим образом:
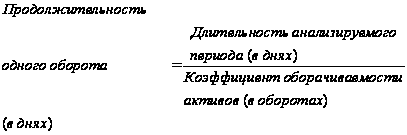 (19)
При проведение анализа деловой активности организации необходимо обратить внимание на:
1) длительность производственно – коммерческого цикла и его составляющие;
2) основные причины изменения длительности производственно- коммерческого цикла.
Разрыв между сроком платежа по своим обязательствам перед поставщиками и получением денег от покупателей является финансовым циклом, в течение которого денежные средства отвлечены из оборота (ФЦ):
ФЦ= ОЗ+ОДЗ-ОКЗ, (в днях) (20)
где ОЗ- производственно коммерческий процесс (оборачиваемость запасов);
ОДЗ- оборачиваемость дебиторской задолженности;
ОКЗ- оборачиваемость кредиторской задолженности.
Для прогнозирования деловой активности организации просчитываем коэффициенты деловой активности за анализируемый период с 2005-2007 г.
1. Общие показатели оборачиваемости
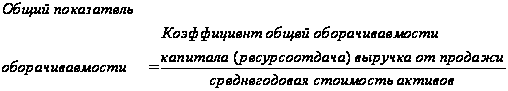 ( 21)
2005г D1 = 14748/ 8401+10413/2=14748/9407=1,57
2006г D1 = 21355/10413+26409/2=21355/18411=1,16
2007г D1 = 19939/26409+28380=19939/27395=0,73
Показатель ресурсоотдачи характеризует эффективность использования имущества:
в 2005 г. на 1 рубль активов получено 1руб. 57 коп. выручка от продажи продукции;
в 2006 году показатель ресурсоотдачи снижается до 1 руб. 16 коп. т. е. на 41 коп. недополучено выручки с 1 рубля имущества;
в 2007 году с 1 руб. активов получили в ООО «Компания «Кроун» 73 коп. выручки от продаж.
С 2005г. по 2007 год снизилась скорость оборота всего капитала организации с 1,57 оборотов в 2005 г. до 0,73 оборотов 2007 г.
2. Коэффициент оборачиваемости оборотных (мобильных) средств (d2)
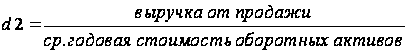 (22)
2005г d2 = 14748/6932+8979/2=14748/7956=1,85
2006г d2 = 21355/8979+14874=21355/11927=1,79
2007г d2 = 19939/14874+17074/2=19939/15974=1,25
Скорость оборота всех оборотных средств организации (материальных и денежных) снижается с 2005 г. по 2007 год : если в 2005 г. с 1 руб. оборотных активов получено 1 руб. 85 коп. выручки, то в 2006 -1 руб. 79 коп.; а к концу 2007 г. еще меньше- 1 руб. 25 коп. выручки с использования оборотных активов.
3. Фондоотдача d3:
Уровень фондоотдачи может повышаться в зависимости от прироста объема продукции и снижения среднегодовой стоимости основных средств или наоборот.
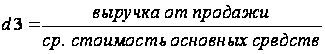 (23)
2005г d3 = 14748/1469+1434/2=14748/1452=10,2
2006г d3 = 21355/1434+11535/2=21355/6485=3,3
2007г d3 =19939/11535+11305/2=19939/11420=1,7
Резко снижается показатель фондоотдачи с 2005 г. по 2007 год показано на рисунке 16: если в 2005 г. с 1 рубля Основных средств, вложенных в производство, получено 10 руб. 20 коп. выручки от продаж то в 2006 году только 3 руб. 30 коп., что повлекло за собой нарастание убытков; в 2007 г. фондоотдача снизилась до 1 руб. 70 коп. с 1 рубля Основных средств.
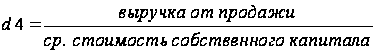 (24)
2005г d4= 14748/1263+3109/2=14748/2186=6,75
2006г d4= 21355/3109+(-2172)=21355/937=22,8
2007г d4= 19939/(-2172)+(-6906)= 19939/-4539=-4,39
Скорость оборота собственного капитала организации к 2006 г. выросла до 22 руб. 80 коп., но показатель снизился в 2007 году и имеет отрицательный результат: если в 2005 г. с 1 руб. собственного капитала получили 6 руб. 75 коп. выручки от продаж; в 2006 г. -22,80 выручки, то в 2007 г. недополучено на каждый 1 руб. собственного капитала 4 руб. 39 коп. выручки от продаж. На схематическом рисунке подтверждается неправильное использование собственного капитала за 2007 год рисунке 17.
5. Показатели управления активами:
для анализа этих показателей необходимо рассчитать продолжительность одного оборота в днях (t):
2005г t =255/1,57=162
2006г t =256/1.16=221
2007г t = 255/0.73=349
d5- оборачиваемость материальных запасов:
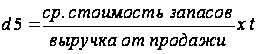 (25)
2005г d5 =278+564/2/14748*162=4,6 дня
2006г d5 = 564+519/2/21355*221=5,6 дня
2007г d5 = 519+264/2/19939*349=6,9 дня
Запасы в течение трех анализируемых периодах имеют тенденции к увеличению их оборачиваемости, т е. замедлению прохождения материальных запасов в производстве. Показано на рисунке 18.
d6- оборачиваемость денежных средств:
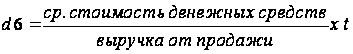 (26)
2005г d6 = 433+103/2/14748*162=2.9 дня
2006г d6 = 103+310/2/21355*221=2.1 дня
2007г d6 = 310+54/2/19939*349=3,2 дня
Коэффициент показывает срок оборота денежных средств: в 2005 г. срок оборота около 3 дней , в 2006 г.-2 дня, но в 2007 году срок оборота денежных средств 3 дня. Оборачиваемость денежных средств В ООО «Компания «Кроун» в 2007 г. возрастает к уровню 2006 г и 2005года. Изменения коэффициента срока оборота денежных средств изображено на рисунке 19.
d7- срок погашения дебиторской задолженности
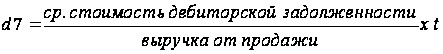 (27)
2005г d7 = 6221+6662/2/14748*162=70 дней
2006г d7 = 6662+14044/2/21355*221=107 дней
2007г d7 = 14044+16748/2/19939*349=269 дней
Коэффициент показывает, что в среднем за 70 дней погашается дебиторская задолженность в 2005 году, в 2006 году за 107 дней, это ведет к задерживанию платежей и в 2007 году за 269 дней, что превышает срок погашения в 2,5 раза в сравнение с прошлым годом, и почти в 4 раза по сравнению с 2005 годом.
d8- срок погашения кредиторской задолженности
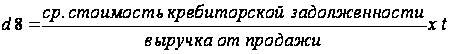 (28)
2005г d8 = 638+804/2/14748*162=8 дней
2006г d8 = 804+28181/2/21355*221=150 дней
2007г d8 = 28181+24547/2/19939*349=461 день
0Коэффициенты d7 и d8 взаимосвязаны, т.к. с ростом срока погашения дебиторской задолженности ООО «Компания «Кроун» возникает увеличение сроков погашения своих долгов.
Коэффициенты, характеризующие деловую активность предприятия, обобщены в таблице 13.
Таблица 13. Анализ коэффициентов деловой активности в ООО «Компания «Кроун» за 2005-2007 г
| Показатель деловой активности | Обозначение | Годы | Изменение ДАК | |||
| 2005 | 2006 | 2007 | 2006 к 2005 | 2007 к 2006 | ||
| К ресурсоотдачи (обороты) | d1 | 1.57 | 1.16 | 0.73 | -0.41 | -0.43 |
| К оборачиваемости мобильных средств (обороты) | d2 | 1.85 | 1.79 | 1.25 | -0.06 | -0.54 |
| Фондоотдача (обороты) | d3 | 10.2 | 3.3 | 1.7 | -6.9 | -1.6 |
| К отдачи собственного капитала (обороты) | d4 | 6.75 | 22.8 | -4.39 | 16.05 | -27.19 |
| Оборачиваемость материальных запасов (дни) | d5 | 4.6 | 5.6 | 6.9 | 1 | 1.3 |
| Оборачиваемость денежных средств (дни) | d6 | 2.9 | 2.1 | 3.2 | -0.8 | 1.1 |
| Срок погашение дебиторской задолженности (дни) | d7 | 70 | 107 | 269 | 37 | 162 |
| Срок погашения кредиторской задолженности (дни) | d8 | 8 | 150 | 461 | 142 | 311 |
Все показатели характеризуют снижение, а потом и отсутствие деловой активности, так как все эти коэффициенты характеризуют положительное финансовое состояние и деловую активность, если они имеют тенденцию роста. В ООО «Компания «Кроун» ситуация обратная, т.е. если в 2005 году финансовое состояние было устойчивым, то в 2006 г.- кризисным, а к концу 2007 года - организацию можно признавать банкротом.
Прогноз показателей деловой активности должен разрабатываться на ближащие 2 года вместе с показателями финансового плана, где отражено:
1) увеличение объема производства;
2) пересмотр фактических расходов, включаемых в себестоимость продаж;
3) регулирование цен на все виды продукции;
4) сокращение убытков за счет увеличение валовой прибыли от продаж;
5) сокращение прочих расходов и увеличение доходов от прочих видов деятельности;
6) постоянный анализ показателей деловой активности с выравниванием их, до нужных величин, в таком случае возможен выход из сложившиеся ситуации «предприятие-банкрот».
Для прогнозирование деловой активности организации определяют финансовый леверидж. В буквальном смысле леверидж понимают как рычаг, при небольшом усилии которого можно существенно изменить результаты финансовой деятельности предприятия. Взаимосвязь между прибылью и соотношением собственного и заемного капитала - это и есть финансовый леверидж. Финансовый леверидж - это потенциальная возможность влиять на прибыль путем изменения объема и структуры собственного и заемного капитала. Уровень финансового левериджа (Lфин) организации рассчитывается по следующей формуле:
Lфин= ЗК/СК, (29)
где ЗК- заемный капитал
СК- собственный капитал
Финансовый леверидж исчисляется за каждый анализируемый период:
2005г Lфин =7304/3109=2,3
2006г Lфин =28581/-2172=-13,2
2007г Lфин =35286/-6906=-5,1
Организация ООО «Компания «Кроун» имеет значительную долю заемного капитала в общей его величине, считается компанией с высоким уровнем финансового левериджа, или с высокой финансовой зависимостью.
В 2005 году в ООО «Компания «Кроун» на 1 рубль собственного капитала приходилось 2 руб. 30 коп. заемных средств, но это еще поправимо; в 2006 году собственный капитал с отрицательным знаком, т.к. убытки «съели» собственный капитал и организация в глубокой финансовой зависимости, в 2007 году то же состояние, но еще более глубокая финансовая зависимость.
Финансовый леверидж измеряет не уровень риска, возникающий в процессе реализации своей продукции, а уровень риска, связанный с недостаточностью прибыли, остающиеся в распоряжение предприятия и наращиванием убытков к концу года. Другими словами речь идет о риске не расплатиться по обязательствам, источником выплаты которых является прибыль. Отсюда возникает необходимость расчета и оценки показателей ликвидности баланса и платежеспособности для утверждения вероятности банкротства.
3.2 Оценка показателей вероятности банкротства
Ликвидность (от лат liguidus-текущий) это способность активов организации легко обращаться в денежные средства для своевременного погашения обязательств; это мобильность активов предприятия, в первую очередь оборотных, обеспечивающая фактическое покрытие краткосрочных обязательств. Ликвидность компании изучается во взаимосвязи оборотных активов с краткосрочными обязательствами путем сравнения II раздела актива баланса (за минусом РБП) с разделом V (за вычетом ДБП и РПР).
Коэффициенты ликвидности характеризует, насколько мобильны
оборотные активы. Применяют в анализе три показателя ликвидности.
1. Стартовый (текущий) коэффициент ликвидности (Кл ст.), определяется по формуле:
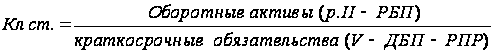 (30)
По данным ф. №1 «Бухгалтерского баланса» определим Кл ст.
2005г Кл ст =8979-0/7304-0-0=1,23
2006г Кл ст =14874-0/28581-0-0=0,52
2007г Кл ст =17074-0/35286-0-0=0,48
Это уже характеризует снижение платежеспособности компании к концу 2007 года. Уже коэффициент 1/1 недостаточен для хорошего финансового состояния, но характеризует пока предприятие – не банкротом.
Быстрота превращения оборотных активов в деньги снижается, снижается и платежеспособность за отчетные годы.
2.Коэффициент абсолютной ликвидности (Кл аб) концентрирует внимание на проблеме превышения запасов в немедленные наличные деньги. Он рассчитывается следующим образом: