Учет и анализ использования основных средств в бюджетных учреждениях
- учреждений органов внутренних дел Российской Федерации;
- учреждений, входящих в систему Министерства внутренних дел Российской Федерации, Государственной противопожарной службы Министерства Российской Федерации по делам гражданской обороны, чрезвычайным ситуациям и ликвидации последствий стихийных бедствий;
- учреждений и органов уголовно-исполнительной системы Министерства юстиции Российской Федерации, органов по контролю за оборотом наркотических средств и психотропных веществ;
- таможенных органов Российской Федерации и органов федеральной фельдъегерской связи.
И все-таки на практике встречаются случаи реализации учреждениями бюджетного имущества. В этом случае учреждение обязано уплатить в бюджет все обязательные налоги. Это обстоятельство обусловлено в первую очередь нормами бюджетного законодательства. Так, в п. 2 ст. 42 Бюджетного кодекса12 (далее - БК РФ) доходы бюджетного учреждения, полученные от деятельности, приносящей доход, учитываются в доходах соответствующего бюджета только после уплаты налогов и сборов, предусмотренных законодательством о налогах и сборах. Встречаются случаи, когда бухгалтер учреждения квалифицирует реализацию бюджетного имущества в соответствии со ст. 43 БК РФ как продажу государственного и муниципального имущества, средства, получаемые от реализации которого, зачисляются в соответствующие бюджеты в полном объеме. Это неправомерно, так как в ст. 43 речь идет об имуществе, находящемся в казне. В п. 4 ст. 214 ГК РФ дано понятие имущества казны, т.е. это имущество, не закрепленное за государственными предприятиями и учреждениями. Письмом Департамента налоговой и таможенно-тарифной политики Минфина России от 20.02.2006 N 03-03-04/4/34 дано разъяснение о том, что только в случае сдачи в аренду имущества казны и продажи такого имущества объекта обложения налогом на прибыль не возникает. При этом уточнено, что в случае реализации имущества Администрацией муниципального образования, полученного ею как бюджетополучателем, действуют нормы налогового законодательства в отношении доходов, полученных от коммерческой деятельности.
Таким образом, доходы, полученные учреждением, от реализации основных средств, приобретенных за счет внебюджетных средств, а также за счет средств бюджета и закрепленных за учреждением на праве оперативного управления, являются доходами от реализации в соответствии со ст. 249 НК РФ. Эти доходы определяются исходя из всех поступлений, связанных с расчетами за реализованные объекты основных средств, выраженные в денежной и (или) натуральной формах. В ст. 268 НК РФ дано право уменьшить такие доходы на остаточную стоимость амортизируемого имущества.
В отношении налога на добавленную стоимость в ст. 154 НК РФ раскрывается порядок определения налоговой базы. Так, при реализации имущества:
- приобретенного в рамках бюджетной деятельности (НДС, предъявленный поставщиками, учтен в стоимости объекта), а также в рамках предпринимательской деятельности, учреждение освобождено от уплаты НДС (НДС также учтен в стоимости объекта), налоговая база определяется как разница между ценой реализуемого имущества и остаточной стоимостью реализуемого имущества (с учетом переоценок);
- приобретенного в рамках предпринимательской деятельности, учреждение уплачивает НДС (НДС, предъявленный поставщиками, принят к возмещению из бюджета), а налоговая база определяется как стоимость реализации.
Проблема исчисления НДС возникает при реализации бюджетного имущества, так как это имущество учитывается по стоимости, включающей НДС, предъявленный поставщиками, но оно не является амортизируемым в целях налогообложения. При определении в НК РФ налоговой базы по НДС как разницы между ценой и остаточной стоимостью не уточняется, что принимается в качестве остаточной стоимости: стоимость, полученная в бухгалтерском учете, либо стоимость, определяемая в соответствии со ст. 257 НК РФ13.
1.3 Анализ использования основных средств
Анализ использования основных производственных фондов предполагает, прежде всего, выявление задач, на решение которых он направлен. Правильно сформулированные цели и задачи способствуют полному и всестороннему представлению изучаемого предмета. Они также позволят определить структуру и последовательность дальнейшего исследования.
К числу общих задач анализа основных производственных фондов следует отнести следующие.
Изучение состава и динамики основных производственных фондов, технического состояния и темпов обновления, активной их части, внедрение новой техники.
Определение показателей использования производственных мощностей и основных производственных фондов, а также факторов, влияющих на них.
Выявление влияния использования основных средств на объем производства, себестоимость продукции и другие показатели.
Выявление и использование резервов.
Следует, однако, учесть, что анализ основных фондов может проводиться по нескольким направлениям, разработка которых в комплексе позволяет дать оценку структуры, динамики и эффективности использования основных средств. В рамках каждого из направлений анализа основных средств решаются специфические задачи.
Так, задачами анализа структурной динамики основных средств являются: оценка размера и структуры вложений капитала в основные средства; определение характера и размера влияния изменения стоимости основных средств на финансовое положение предприятия и структуру баланса. Затем, при изучении эффективности использования основных производственных фондов анализируется движение основных средств, показатели эффективности их использования, использование времени работы оборудования; производится оценка использования оборудования. Наконец, в задачи анализа эффективности затрат по содержанию и эксплуатации оборудования входит изучение затрат на капитальный и текущий ремонт, исследование взаимосвязи объема производства, прибыли и затрат по эксплуатации оборудования.
Выбор указанных направлений анализа и решаемых аналитических задач определяется потребностями управления. Анализ структурной динамики основных средств (наряду с инвестиционным анализом) составляет содержание финансового анализа. Оценка эффективности использования основных средств и затрат по их эксплуатации относится к управленческому анализу.
Таким образом, при анализе состояния и эффективного использования основных средств необходимо ответить на следующие вопросы:
1) какова обеспеченность организации и ее структурных подразделений необходимыми для производства основными средствами, то есть соответствует ли потребности в них фактическое наличие основных средств;
2) какова динамика роста основных средств и отдельно их активной части;
3) какова степень использования основных средств;
4) какое влияние оказывает использование основных средств на объем выпускаемой продукции и другие экономические показатели работы организации;
5) имеются ли резервы роста фондоотдачи как за счет увеличения объема продукции, так и за счет улучшения использования основных средств?
По своему функциональному назначению основные фонды предприятий подразделяются на 3 группы: промышленно-производственные основные фонды, производственные основные фонды других отраслей, непроизводственные основные фонды. Наибольший удельный вес в составе основных фондов падает на промышленно-производственные основные фонды, которые непосредственно связаны с производством продукции. Кроме того, принято выделять активную и пассивную части фондов.
Для качественного анализа обеспеченности организации основными средствами целесообразно проанализировать саму структуру основных производственных фондов на начало и конец отчетного года с определением абсолютного отклонения и выявить по удельному весу конкретные причины изменения состава вышеуказанных основных средств. Для этой цели можно использовать регистры синтетического, аналитического и оперативно-технического учета. При этом анализу подлежат все источники поступления основных средств: ввод в эксплуатацию новых объектов основных средств; приобретение бывших в эксплуатации основных средств; безвозмездное получение основных средств; аренда основных средств; переоценка основных средств; выявленные при инвентаризации основные средства. Стоимость основных средств уменьшается в результате их выбытия вследствие морального и физического износа, продажи, безвозмездной передачи другим организациям, уценки, передачи в долгосрочную аренду, чрезвычайных ситуаций.
Под структурой основных фондов понимается удельный вес каждой из групп основных фондов в общей их совокупности.
В зависимости от роли и участия в производственном процессе основные фонды предприятия могут быть разделены на две группы, представляющие собой:
активную часть основных производственных фондов, к которой относятся фонды, принимающие непосредственное участие в производственном процессе. К этой группе относятся машины, механизмы, оборудование;
пассивную часть, к которой относятся здания, сооружения, передаточные устройства, то есть основные фонды, которые не принимают непосредственного участия в осуществлении технологического процесса, но без которых производство продукции невозможно.
Наиболее важное значение для повышения эффективности производства имеет активная часть основных производственных фондов, поэтому ее доля в структуре должна быть преобладающей.
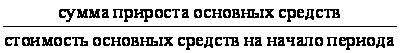
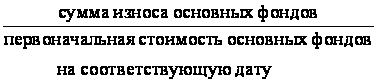
Для анализа движения и технического состояния основных производственных фондов рассчитываются следующие показатели:
Срок обновления основных фондов (Тобн)
Тобн
=
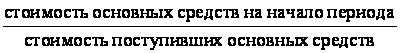
Коэффициент выбытия (Кв)
Кв
=
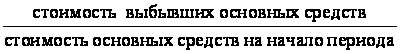
Коэффициент прироста (Кпр)
Кпр
=
Коэффициент износа (Кизн)
Кизн
=
 .
Физический износ основных средств – это неизбежный процесс, но он может быть уменьшен вследствие восстановления основных средств посредством ремонта (текущего, среднего и капитального), а также модернизации и реконструкции. К работам по обслуживанию, а также текущему и среднему ремонту объектов основных средств относятся работы по их систематическому и своевременному предохранению от преждевременного износа и поддержанию в рабочем состоянии.
При анализе качественного состояния основных средств проверяется обеспечение выполнения системы планово-предупредительного ремонта, разработанной и утвержденной в организации с учетом технических характеристик основных средств, условий их эксплуатации и других причин.
С показателем коэффициента износа связан другой показатель состояния основных средств – коэффициент годности (Кг) основных средств, который определяется по формуле:
Кг
=
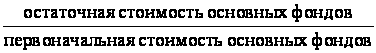 ;
Чем коэффициент износа выше, тем хуже состояние основных средств, то есть повышается физический износ основных средств, что, в свою очередь, оказывает влияние на коэффициент годности.
Возрастание коэффициента износа и снижение показателя коэффициента годности обусловлены следующими факторами:
- использование метода начисления амортизации по данным бухгалтерского учета;
- приобретение основных средств, бывших в употреблении, от других организаций с высоким уровнем износа;
- заниженные темпы обновления основных средств;
- невыполнение мероприятий по вводу в действие основных средств, их реконструкции и модернизации.
На практике коэффициент износа основных средств не отражает фактической изношенности основных средств, и по этой причине он может уточняться в случае реализации основных средств.
Аналогичное происходит и в отношении коэффициента годности, не позволяющего в ряде случаев давать точную оценку текущей стоимости основных средств, что является результатом влияния следующих факторов:
- метод начисления амортизации в организации;
- проведение переоценки основных средств;
- консервация и восстановление основных средств.
Коэффициент обновления (Кобн) и коэффициент автоматизации основных средств (Кавт) отражают уровень их технического оснащения. Расчет этих коэффициентов осуществляется по ниже следующим формулам.
Коэффициент автоматизации основных средств (Кавт)
Кавт
=
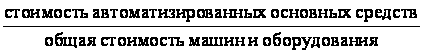
Коэффициент обновления (Кобн)
Кобн
=
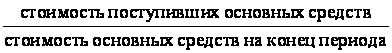
Обычно коэффициент обновления рассчитывается по всем основным средствам и отдельно по их активной части за определенные периоды. Сравнение полученных показателей позволяет выяснить, по какой части основных средств произошло обновление. При этом обновление основных средств происходит и в результате модернизации имеющихся в организации основных средств.
Если коэффициент обновления характеризует интенсивность обновления основных средств, то коэффициент выбытия – степень интенсивности выбытия основных средств из производства. Повышенный коэффициент выбытия по активной части оказывает отрицательное влияние на показатель фондоотдачи.
Анализ обеспеченности организации, ее структурных подразделений основными средствами служит для изучения потребности организации в основных средствах для полной выработки продукции, выявления фактического наличия основных средств, определения состояния основных средств и оценки их использования.
При проведении анализа обеспеченности хозяйствующих субъектов основными фондами необходимо изучить: достаточно ли у предприятия основных фондов, каково их наличие, состав, динамика, структура, качественное состояние, уровень производства и его организации.
Анализ основных фондов начинается с определения абсолютной величины стоимости основных фондов на начало и конец периода. Изменения размера основных фондов определяются сопоставлением наличия их на конец года с наличием на начало года, с отчетными данными предыдущих лет.
Наряду с промышленно-производственными основными фондами в составе фондов хозяйствующего субъекта имеются непроизводственные основные фонды. Это свидетельствует о том, что на балансе предприятия имеются объекты социально-культурного и бытового назначения, которые содержатся за счет доходов хозяйствующего субъекта, что является положительным моментом так как свидетельствует о достаточности доходной базы у данного субъекта.
Повышение удельного веса активной части основных фондов является свидетельством технической оснащенности, увеличения производственной мощности хозяйствующего субъекта, способствует возрастанию фондоотдачи.
Наличие непроизводственных основных фондов является свидетельством расширения сферы услуг, оказываемых работникам предприятия, что способствует улучшению их благосостояния и влияет на повышение эффективности производства.
Обобщающими показателями, характеризующими уровень обеспеченности предприятия основными производственными фондами, являются фондовооруженность и техническая вооруженность труда.
Показатель общей фондовооруженности труда рассчитывается отношением среднегодовой стоимости промышленно-производственных фондов к среднесписочной численности рабочих в наибольшую смену.
Уровень технической вооруженности определяется отношением стоимости производственного оборудования к среднесписочному числу рабочих в наибольшую смену.
Далее проводится анализ доли прогрессивного оборудования, автоматического и механизированного оборудования в общей стоимости оборудования. Рассчитывается также его средний возраст.
Необходимо также оценить состояние рабочих машин. Для этого применяют группировку по технической пригодности, выделяя пригодное оборудование, оборудование, требующее капитального ремонта и непригодное оборудование, которое требуется списать.
Кроме того, изучают обеспеченность предприятия основными фондами по отдельным видам машин и оборудования, сопоставляя их наличие с плановой потребностью. Динамику этих показателей сопоставляют с темпами роста производительности труда.
Анализ обеспеченности, объема, структуры и движения является исходной информацией для анализа технического состояния, фондоотдачи, производственной мощности и изменения объема выпуска продукции. В заключение составляется баланс основных фондов, который показывает динамику за год. Данные балансы строятся либо по балансовой стоимости, либо по их остаточной стоимости. На их основе можно рассчитать и проанализировать ряд показателей, характеризующих качественное состояние и воспроизводство основных фондов.
Основные средства представляют собой один из видов производственных ресурсов. Оценка эффективности их использования основана на применении общей для всех видов ресурсов технологии оценки, которая предполагает расчет и анализ показателей отдачи и емкости.
Показатели отдачи характеризуют выход готовой продукции на 1 руб. ресурсов.
Показатели емкости характеризуют затраты или запасы ресурсов на 1 руб. выпуска продукции. Под запасами ресурсов понимается наличный объем ресурсов на отчетную дату по балансу, под затратами – текущие расходы ресурсов, в частности, по основным средствам – амортизация.
Для обобщающей характеристики эффективности и интенсивности использования основных производственных фондов применяют следующие показатели:
фондорентабельность (RОПФ), которая равна отношению прибыли от основной деятельности (П) к среднегодовой стоимости основных производственных фондов (ОПФ) и вычисляется по формуле
RОПФ
=
 ;
фондоотдача основных производственных фондов (ФООПФ), определяемая как отношение стоимости произведенной продукции (ВП) к среднегодовой стоимости основных производственных фондов (ОПФ)
ФООПФ
=
 ;
фондоотдача активной части основных производственных фондов (ФОа), рассчитываемая как отношение стоимости произведенной продукции (ВП) к среднегодовой стоимости активной части основных средств (ОПФа)
ФОа
=
 ;
фондоемкость, которая равна отношению среднегодовой стоимости основных производственных фондов (ОПФ) к произведенной продукции за отчетный период (ВП)
ФЕ
=
 ;
абсолютная и относительная экономия основных фондов (ЭОПФ), где абсолютная экономия равна разнице между среднегодовой стоимостью основных производственных фондов в базисном и отчетном годах, а относительная экономия – разнице между среднегодовой стоимостью основных производственных фондов в базисном году и отчетном, скорректированном на индекс объема производства продукции (IВП)
ЭОПФасб = ОПФ1 – ОПФ0 ;
ЭОПФотн = ОПФ1 - ОПФ0 Ч IВП;
показатель удельных капитальных вложений на 1 руб. прироста и др.
Наиболее обобщающим показателем эффективности использования основных фондов является фондорентабельность. Ее уровень зависит не только от фондоотдачи (ФО), но и от рентабельности продукции (RВП)
RОПФ = ФООПФ Ч RВП.
2 Учет и анализ использования основных средств в учреждении
2.1 Краткая характеристика объекта исследования
Возьмем в качестве объекта исследования ООО «СМУ-25». Строительно-монтажное управление №25 было создано в 1978 году для производства строительно-монтажных и ремонтно-строительных работ, реконструкции жилых домов, объектов коммунального хозяйства, здравоохранения, народного образования, культуры и спорта в городах и районах Брянской области. С 1993 года предприятие было переименовано в Товарищество с ограниченной ответственностью «Строительно-монтажное управление №25». В настоящее время предприятие выполняет те же функции по капитальному строительству и капитальному ремонту, что и раньше, хотя объемы выполняемых работ заметно сократились. С 1991 года строительство в основном ведется за счет собственных средств или средств дольщиков, и только 5% осуществляется за счет государственных капитальных вложений (финансируются стратегически важные объекты). Общая численность работников предприятия – сто пятьдесят человек (постоянные рабочие и инженерно-технические работники). Единоличным исполнительным органом общества является генеральный директор, который избирается общим собранием участников на срок четыре года.
Управление состоит из следующих структурных подразделений:
администрация;
три прорабских участка;
отдел главного механика;
отдел кадров;
отдел технического снабжения.
2.2 Учет основных средств в учреждении
Учет основных средств в СМУ-25 ведется в соответствии с Инструкцией №25 и Плану счетов бюджетного учета.
Отразим основные операции по учету основных средств, применяемые в учреждении.
Таблица 2.1
Операции с нефинансовыми активами.
Приобретение основных средств
| № п/п | Наименование операции | Сумма | Получатель (ПБС) | ||
| Дебет счета | Кредит счета | № ж/о | |||
| 1 | 2 | 3 | 4 | 5 | 6 |
| 1 |
Авансовый платеж за поставку объектов ОС |
300 |
Увеличение дебиторской задолженности по выданным авансам за приобретение основных средств 120619560 |
Расчеты по платежам из бюджета с органами, организующими исполнение бюджетов, по приобретению основных средств, Выбытия денежных средств с банковских счетов 130405310; 120101610 |
2,4 |
| 2 | Формирование первоначальной стоимости объект ОС при приобретении | 1000 |
Увеличение капитальных вложений в основные средства 110601310 |
Увеличение кредиторской задолженности по приобретению основных средств 130219730 |
8,4 |
| 3 | Формирование первоначальной стоимости объекта ОС за счет расходов на доставку | 50 |
Увеличение капитальных вложений в основные средства 110301310 |
Увеличение кредиторской задолженности по расчетам с поставщиками и подрядчиками по оплате транспортных услуг 130205730 |
8,4 |
| 4 | Зачет выданного поставщику аванса в счет кредиторской задолженности учреждения | 300 |
Уменьшение кредиторской задолженности по приобретению основных средств 130219830 |
Уменьшение дебиторской задолженности по выданным авансам за приобретение основных средств 120619660 |
4 |
| 5 | Оплата оставшейся суммы по договору на приобретение ОС | 700 |
Уменьшение кредиторской задолженности по приобретению основных средств 130219830 |
Расчеты по платежам из бюджета с органами, организующими исполнение бюджетов, по приобретению основных средств; Выбытия денежных средств учреждения с банковских счетов 130405310 120101610 |
2,4 |
| 6 | Оплата по договору за транспортные услуги по доставке ОС | 50 |
Уменьшение кредиторской задолженности по расчетам с поставщиками и подрядчиками по оплате транспортных услуг 130205830 |
Расчеты по платежам из бюджета с органами, организующими исполнение бюджетов, по оплате транспортных услуг; Выбытия денежных средств учреждения с банковских счетов 130405222 120101610 |
2,4 |
| 7 | Оприходование объекта ОС | 1050 |
Увеличение стоимости машин и оборудования 110104310 |
Уменьшение капитальных вложений в основные средства 110601410 |
8 |
Опустив графы 1 - "Номер по порядку", 3, 4 под общим названием "Остаток на начало года", 5, 6 под общим названием "Остаток на начало месяца", приведем пример заполнения Главной книги (см. таблицу 5 "Главная книга бюджетополучателя").
Таблица 2.2
Главная книга бюджетополучателя
| Номер счета | Оборот | Остаток на конец месяца | Номер журнала операций | ||
| по дебету | по кредиту | по дебету | по кредиту | ||
| 2 | 7 | 8 | 9 | 10 | 11 |
| 1 101 04 000 | 1050 | ||||
| 1 101 04 310 | 1050 | 1050 | 8 | ||
| 1 101 04 410 | |||||
| 1 106 01 000 | |||||
| 1 106 01 310 | 1050 | 1050 | 4 | ||
| 1 106 01 410 | 1050 | 1050 | 8 | ||
| 1 206 08 000 | |||||
| 1 206 19 560 | 300 | 300 | 2 | ||
| 1 206 19 660 | 300 | 300 | 4 | ||
| 1 302 05 000 | |||||
| 1 302 05 730 | 50 | 50 | 4 | ||
| 1 302 05 830 | 50 | 50 | 2 | ||
| 1 302 19 000 | |||||
| 1 302 19 730 | 1000 | 1000 | 4 | ||
| 1 302 19 830 | 700 | 2 | |||
| 1 302 19 830 | 300 | 1000 | 4 | ||
| 1 304 05 000 | 1050 | ||||
| 1 304 05 222 | 50 | 50 | 2 | ||
| 1 304 05 310 | 1000 | 1000 | 2 | ||
| Итого | 3450 | 3450 | 1050 | 1050 |
Приведем пример отражения данных операций в активе и пассиве Баланса (форма 0503130 по ОКУД). Для краткости опустим графы 3, 4, 5 под общим названием "На начало года": "Бюджетные средства", "Внебюджетные средства", "Итого"; графу 7 - "Внебюджетные средства на конец отчетного периода" и строки, не связанные с отражением данных операций.
Таблица 2.3
Баланс исполнения бюджета главного распорядителя (распорядителя), получателя средств бюджета
| АКТИВ | Код строки | На конец отчетного периода | |
| бюджетные средства | итого | ||
| 1 | 2 | 6 | 8 |
| I. Нефинансовые активы Основные средства (первоначальная стоимость, 010100000) | 010 | 1050 | 1050 |
| Амортизация основных средств (010401000 - 010406000) | 020 | ||
| Основные средства (остаточная стоимость, стр. 0100 - стр. 0110) | 030 | 1050 | 1050 |
| Непроизводственные активы (первоначальная стоимость, 010200000) | 040 | ||
| Нематериальные активы (первоначальная стоимость, 010300000) | 050 | ||
| Амортизация нематериальных активов (010407000) | 060 | ||
| Нематериальные активы (остаточная стоимость, стр. 0113 - стр. 0114) | 070 | ||
| Материальные запасы (010500000) | 080 | ||
| Вложения в нефинансовые активы (010600000) | 090 | 0 | 0 |
| Нефинансовые активы в пути (010700000) | 120 | ||
| Итого по разделу I (стр. 030 + стр. 040 + стр. 070 + стр. 080 + стр. 090 + стр. 120) | 150 | 1050 | 1050 |
| БАЛАНС | 360 | 1050 | 1050 |
| ПАССИВ | Код строки | На конец отчетного периода | |
| бюджетные средства | итого | ||
| 1 | 2 | 6 | 8 |
| Прочие расчеты с кредиторами (030400000) | 440 | 1050 | 1050 |
| в том числе: расчеты по средствам, полученным во временное распоряжение (030401000) | 441 | ||
| расчеты с депонентами (030402000) | 442 | ||
| расчеты по удержаниям из заработной платы(030403000) | 443 | ||
| внутренние расчеты между главными распорядителями (распорядителями) и получателями средств(030404000) | 444 | ||
| расчеты по платежам из бюджета с органами, организующими исполнение бюджетов (030405000) | 445 | 1050 | 1050 |
| Итого по разделу III (стр. 370 + стр. 373 + стр. 420 + стр. 440 + стр. 450) | 460 | 1050 | 1050 |
| БАЛАНС | 500 | 1050 | 1050 |
В учреждении 20 января 2006 г. приобретено оборудование, которое 25 января 2006 г. введено в эксплуатацию. Его срок полезного использования составляет 60 месяцев. Первоначальная стоимость в бюджетном и налоговом учете совпадает и составила 40 000 руб. Размер амортизационных начислений показан в табл. 2. Расходы в размере 10% капитальных вложений составляют 4000 руб.
Таблица 2.4
Сумма амортизационных начислений, руб.
| Период | В бюджетном учете | В налоговом учете при использовании способа | |||
| линейного норма амортизации: 1 : 60 = 0,0167 | нелинейного норма амортизации: 2 : 60 = 0,0333 | ||||
| с учетом списания 10% | без учета списания 10% | с учетом списания 10% | без учета списания 10% | ||
| Февраль 2006 | 40 000 x 0,0167 = 668,0 | (40 000 - 4000) x 0,0167 = 601,2 | 40 000 x 0,0167 = 668,0 | (40 000 - 4000) x 0,0333 = 1198,8 | 40 000 x 0,0333 = 1332 |
| Март 2006 | 668,0 | 601,2 | 668,0 | (36 000 - 1198,8) x 0,0333 = 1158,88 | (40 000 - 1332) x 0,0333 = 1287,64 |
| Апрель 2006 | 668,0 | 601,2 | 668,0 | (34 801,2 - 1158,88) x 0,0333 = 1120,29 | (38 668 - 1287,64) x 0,0333 = 1244,77 |
| И т.д. | ... | ... | ... | ... | |
Учреждение реализовало оборудование, приобретенное и используемое в деятельности, приносящей доход, остаточная стоимость которого составила 2000 руб. Оборудование реализовано за 2600 руб.
НДС составит:
а) учреждение является плательщиком НДС:
2600 : 118 x 18 = 396,61 руб.;
б) учреждение не является плательщиком НДС:
(2600 - 2000) : 118 x 18 = 91,53 руб.
2.3 Анализ использования основных средств в учреждении
Состав основных фондов ООО «СМУ–25» на 01.01.2007 года представлен в таблице 1 (приложение 1). Как видно из этой таблицы, все группы основных фондов предприятия относятся к производственным. Непроизводственные фонды числились на балансе предприятия несколько лет назад, это были общежитие и детский садик. Но они были списаны, потому что их содержание слишком невыгодно, так как амортизационные отчисления по этим фондам не производятся, и они содержаться за счет прибыли.
Основные фонды также подразделяются на активные и пассивные. К активным фондам здесь относятся машины и оборудование, к пассивным – здания, транспортные средства и другие виды основных средств.
Таблица 2.5
Структура основных фондов ООО «СМУ-25» на 01.01.2007 года
| Наименование группы | Первоначальная стоимость, руб. | Удельный вес, в процентах |
| 1.Здания | 1412030,491 | 82,70 |
| 2.Машины и оборудование | 36920,832 | 2,16 |
| 3.Транспортные средства | 249069,426 | 14,59 |
| 4.Прочие | 9316,800 | 0,55 |
| Всего | 250367 | 250367 |
Рассмотрим теперь структуру основных средств предприятия (см. таблицу 2.5). Как показывает таблица, наибольший удельный вес в общей стоимости основных фондов занимает группа «Здания» – на нее приходится 82,70%. Это говорит о том, что первоначальная стоимость в этой группе самая большая. На втором месте стоит группа «Транспортные средства» – ее удельный вес составляет 14,59%. Машины и оборудование занимают всего 2,16% в общей стоимости. И самая маленькая доля приходится на прочие основные фонды – 0,55%.
Рассчитаем теперь удельный вес основных фондов в их общей стоимости в 2003 и 2004 годах. Данные для расчета возьмем в таблице 2 (приложение 1).
Таблица 2.6
Структура основных фондов ООО ”СМУ-25” на 01.01.2006 и 01.01.2007 года
| Наименование группы | Первоначальная стоимость | Удельный вес, в процентах | ||
| 2006 | 2007 | 2009 | 2007 | |
| 1.Здания | 1156121,413 | 846535,926 | 90,199 | 73 |
| 2.Машины и оборудование | 11502,346 | 5537,496 | 0,897 | 0,99 |
| 3.Транспортные средства | 114114,664 | 307536,032 | 8,9 | 26,52 |
| Всего | 1281738,423 | 1159609,454 | 100 | 100 |
Как видно из таблицы, в 2006 и 2007 годах наибольший удельный вес в структуре основных фондов также занимала группа «Здания». Но если в 2006 году удельный вес этой группы значительно увеличился (на 7,499%) за счет уменьшения доли остальных групп основных средств, то в 2007 году он, наоборот, уменьшился: по сравнению с 2006 годом – на 9,7% и по сравнению с 2007 годом – на 17,199%. Также изменения в структуре основных фондов произошли благодаря тому, что прочие основные фонды (то есть компьютер и трансформатор к нему) были списаны в 2006 году. Поэтому в последующих годах этой группы в составе основных фондов нет. Заметные изменения произошли в группе «Транспортные средства». Удельный вес этой группы в 2006 году уменьшился (на 5,69%), а в 2007 году сильно увеличился (по сравнению с 2006 годом) на 17,62%. Такое увеличение произошло за счет того, что в 2007 году предприятие купило несколько транспортных средств.
Для оценки основных средств предприятий используют восстановительную стоимость, которая представляет собой стоимость производства или приобретения основных фондов в условиях и по ценам данного года. Чтобы ее рассчитать, нужно первоначальную стоимость умножить на коэффициент переоценки. Так как переоценка на данном предприятии проводилась только в 2002 году, то мы рассчитаем восстановительную стоимость для 2002 года. Исходные данные возьмем из таблицы 1 (приложение 1). Полученные результаты занесем в таблицу 2.7.
Таблица 2.7
Восстановительная стоимость основных фондов в рублях
| Наименование | Восстановительная стоимость |
| 1. Здания | |
| Административное здание | 560711,135 |
| Бытовые помещения | 371763,072 |
| Производственные здания | 602091,580 |
| Гараж | 20202,293 |
| Вагон передвижной | 37064,604 |
| Вагон | 38770,292 |
| Итого | 250367 |
| 2. Машины и оборудование | |
| Бетоносмеситель | 11454,459 |
| Бетономешалка | 11454,459 |
| Трансформатор | 4173,312 |
| Итого | 2503670 |
| 3. Транспортные средства | |
| Автомобиль самосвал 70-46 | 46061,341 |
| Автомобиль САЗ 08-99 | 50566,861 |
| Автомобиль ЗИЛ 29-78 | 11337,460 |
| Автомобиль ЗИЛ-130 14-83 | 52110,611 |
| Автомобиль ГАЗ-24 97-02 | 18231,091 |
| РАФ 97-24 | 6504,185 |
| Автомобиль ГАЗ Б 10-84 | 11805,916 |
| Автомобиль колхида 10-84 | 6752,257 |
| Прицеп к колхиде | 1003,192 |
| Автобус КВЗ 50425 279 | 12868,240 |
| Трактор МТЗ-80 09-45 | 24206,727 |
| Трактор МТЗ-80 03-00 | 28017,341 |
| Кран КС 25-61 | 4019,200 |
| Кран КАТО | 22680,000 |
| Итого | 250367 |
| 4. Другие виды основных средств | |
| Компьютер | 7192,800 |
| Трансформатор к компьютеру | 2124,000 |
| Итого | 25036700 |
| Всего | 1963166,428 |
Теперь рассчитаем среднегодовую стоимость основных фондов. Для этого нам нужно знать, что на данном предприятии в 2006 году не было введено ни одного объекта; ликвидированные объекты описаны в таблице 5 (приложение 3).
Исходя из этих данных среднегодовая стоимость основных фондов ООО «СМУ-25» в 2006 году будет следующей.
Фср = 1707337,549 – (11806*9+6752*6+2124*10)/12 = 1693337 рублей
Если подобным образом рассчитать среднегодовую стоимость в 2006 и 2007 годах, то она получится соответственно 1277842 рубля и 1346667 рублей.
Данные для расчетов мы взяли в таблице 3 (приложение 2), таблице 4 (приложение 2), таблице 5 (приложение 3) и таблице 6 (приложение 3).
Физический износ основных фондов определяется на основании их сроков службы. Мы можем рассчитать физический износ объектов, которые были списаны с баланса предприятия в результате их полного износа:
РАФ 97-24: нормативный срок службы – одиннадцать лет, фактический– 12,5 лет. Отсюда следует, что физический износ этого элемента основных средств будет следующим.
Изн.(ф) = (12,5/11)*100 = 113,63%
Из этого можно сделать вывод, что автомобиль использовался дольше его нормативного срока на 13,63%;
Автомобиль ГАЗ Б 18-58: нормативный срок службы – 10 лет, фактический – 8,4 года.
Изн.(ф) = (8,4/10)*100 = 84%
Это говорит о том, что автомобиль износился раньше времени, а по норме должен был использоваться еще на 16%.
По каждой группе основных фондов можно рассчитать коэффициент физического износа, который определяется как отношение стоимости износа основных фондов к первоначальной стоимости всех или отдельных видов, групп основных фондов. Рассчитаем этот коэффициент на примере групп основных средств в 2002 году (см. таблицу 2.7).
Таблица 2.7
Коэффициенты физического износа основных средств по каждой группе
| Наименование группы | Коэффициент физического износа |
| 1. Здания | 0,28 |
| 2. Машины и оборудование | 0,59 |
| 3. Транспортные средства | 0,62 |
Из таблицы видно, что основные фонды в группе «Здания» износились только на 28%, в группе «Машины и оборудование» – на 59%, и больше всего износились основные фонды в группе «Транспортные средства» – на 62%.
Рассчитаем амортизацию на примере бетоносмесителя. Норму амортизации определим, учитывая, что срок службы этого объекта равен 8 лет.
На = 11856/8 = 1482 рубля
Эта же сумма в процентах будет равна 12,5% (за 100% берем первоначальную стоимость).
Определим величину амортизационных отчислений по годам линейным и ускоренным способами. Результаты вычислений по