Учет и анализ использования основных средств в бюджетных учреждениях
Таблица 2.8
Начисление амортизации методом линейного списания в рублях
| Годы | Первоначальная стоимость | Амортизация | Остаточная стоимость | |
| рублей | процентов | |||
| 1 | 11856 | 1482 | 12,5 | 10374 |
| 2 | 10374 | 1482 | 12,5 | 8892 |
| 3 | 8892 | 1482 | 12,5 | 7410 |
| 4 | 7410 | 1482 | 12,5 | 5928 |
| 5 | 5928 | 1482 | 12,5 | 4446 |
| 6 | 4446 | 1482 | 12,5 | 2964 |
| 7 | 2964 | 1482 | 12,5 | 1482 |
| 8 | 1482 | 1482 | 12,5 | 0 |
Результаты вычислений по ускоренному методу занесем в таблицу 2.9.
Таблица 2.9
Начисление амортизации ускоренным способом в рублях
| Годы | Первоначальная стоимость | Амортизация | Остаточная стоимость | |
| рублей | процентов | |||
| 1 | 11856 | 2964 | 25 | 8892 |
| 2 | 8892 | 2223 | 25 | 6669 |
| 3 | 6669 | 1667 | 25 | 5002 |
| 4 | 5002 | 1251 | 25 | 3751 |
| 5 | 3751 | 938 | 25 | 2813 |
| 6 | 2813 | 703 | 25 | 2110 |
| 7 | 2110 | 528 | 25 | 1582 |
| 8 | 1582 | 400 | 25 | 1182 |
Построим графики зависимости остаточной стоимости бетоносмесителя от срока службы в случае применения линейного и ускоренного способа амортизации (см. рис. 2.1).
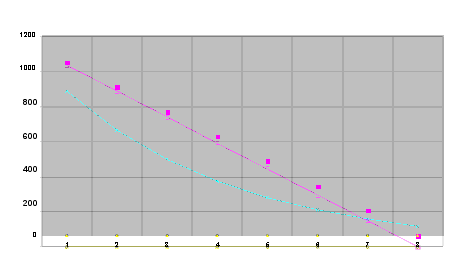
Фо
Т
Фо – остаточная стоимость;
Т – годы;
Рис. 2.1 – Зависимость остаточной стоимости от срока службы
Из таблиц и из графиков видно, что при расчете амортизационных отчислений линейным способом возмещение основных фондов производится равными частями ежегодно в течение всего срока эксплуатации (в течение восьми лет). Эти ежегодные отчисления равны 1482 рубля или 12,5%.
При расчете амортизации ускоренным способом восстановление основных фондов производится ежегодно от остаточной стоимости в течение всего срока эксплуатации.
Эта тенденция видна и на графике: в случае применения линейного способа мы видим прямую, так как отчисления производятся равными долями в равные промежутки времени. А при ускоренном методе – гипербола, так как амортизационные отчисления при увеличении срока службы основных фондов уменьшаются.
Рассчитаем показатель фондоотдачи, который относится к числу обобщающих показателей основных производственных фондов, отражает уровень использования всей их совокупности и является коэффициентом общей экономической эффективности их использования. Для этого нам понадобится величина объема производства и реализации продукции: на данном предприятии в 2005 году она была равна 14045000 рублей, в 2006 году – 13600000, в 2004 году – 14100000. Учитывая, что среднегодовая стоимость основных производственных фондов в 2005 году равна 1699000 рублей, получим.
Фо(05) = 14045000/1699000 = 8,27
Это означает, что на один рубль основных фондов приходится произведенной продукции 8,27 рублей.
Рассчитывая таким же образом этот показатель для остальных годов, получим, что в 2006 году фондоотдача равнялась 10,64; и в 2007 году – 10,47. Это показывает, что в 2006 году на один рубль основных фондов количество произведенной продукции увеличилось на 2,37 рублей по сравнению с 2005 годом, а в 2007 году количество произведенной продукции на один рубль основных фондов уменьшилось незначительно по сравнению с 2006 годом – на 17 копеек. Эти изменения произошли из-за того, что стоимость основных фондов на предприятии сначала уменьшилась (в 2006 году), а потом увеличилась.
Следующие обобщающие показатели – фондоемкость, фондовооруженность и производительность труда. Рассчитанные величины занесем в таблицу 2.10.
Таблица 2.10
Фондоемкость, фондовооруженность и производительность труда
| Показатели | 2005 | 2006 | 2007 | Отклонения | |
| 2006 к 2005 | 2007 к 2006 | ||||
| Фе | 0,12 | 0,09 | 0,1 | -0,03 | 0,01 |
| Фв, руб/чел | 11327 | 8518,9 | 8977,8 | -2808,1 | 458,9 |
| Птр, руб/чел | 93633 | 90666,6 | 94000 | -2966,4 | 3333,4 |
Как видно из таблицы, фондоемкость в 2005 году - 0,12. Это означает, что стоимость основных производственных фондов, приходящихся на один рубль произведенной продукции, равна 12 копеек. В 2006 году эта величина сократилась на 0,03, то есть стоимость основных производственных фондов, приходящихся на один рубль произведенной продукции, уменьшилась на 3 копейки. И в 2007 году показатель фондоемкости вновь увеличивается, что происходит за счет введения в действие новых основных средств.
Большое влияние на величины фондоотдачи и фондоемкости оказывает показатель фондовооруженности труда, который в 2005 году был равен 11327 руб/чел. Отсюда видно, что на каждого работника предприятия приходится основных фондов на сумму 11327 рублей. В 2006 году фондовооруженность снизилась до 8518,9 руб/чел, а в 2007 году увеличилась на 458,9 руб/чел. Этот показатель применяется для характеристики степени оснащенности труда работающих. Чем больше фондовооруженность, тем больше объем производства и тем больше стоимость основных фондов. Из этого следует, что лучше всего работники предприятия были оснащены основными средствами в 2005 году.
Как видно из таблицы, самая большая производительность труда была в 2007 году – 94000 руб/чел, то есть на одного работника в 2007 году приходился объем произведенной продукции на сумму 94000 рублей. И самая маленькая производительность труда была в 2006 году – 90666,6 руб/чел.
Теперь рассчитаем показатели движения основных средств – коэффициент обновления, коэффициент выбытия и коэффициент прироста.
Коэффициент обновления можно рассчитать только для 2007 года, так как в 2005 и 2006 годах основные фонды не вводились. Используя данные таблицы 6 (приложение 3) и таблицы 4 (приложение 2), рассчитаем этот показатель.
Кобн = 250367/872426,852 = 0,29
Мы видим, что стоимость новых поступивших основных фондов составила 29% от общей стоимости основных фондов, то есть доля вновь введенных основных фондов оказалась довольно большой.
Рассчитанные коэффициент выбытия и коэффициент прироста основных фондов занесем в таблицу 2.11.
Таблица 2.11
Коэффициенты выбытия и прироста основных фондов
| Показатели | 2005 | 2006 | 2007 | Отклонения | |
| 2005 к 2005 | 2007 к 2006 | ||||
| Квыб | 0,012 | 0,009 | 0,002 | -0,003 | -0,007 |
| Крост | -0,011 | -0,013 | 0,28 | -0,002 | 0,29 |
Судя по коэффициенту выбытия, основные фонды предприятия за 2005 год уменьшились на 1,2%, за 2006 год – на 0,9% и за 2007 год – на 0,2%. Из этого следует, что больше всего основных фондов выбыло в 2005 году.
Коэффициент роста показывает, что в 2005 и 2006 году основные фонды ООО «СМУ – 25» уменьшились за счет превышения их выбытия над введением. А в 2007 году, наоборот, было введено больше основных средств, чем ликвидировано.
Чтобы рассчитать напряженность использования площадей, нужно знать общую площадь. Она составляет на данном предприятии 838,8 квадратных метров. Поэтому данный показатель будет выглядеть следующим образом.
Нпл (02)= 14045000/838,8 =16744 руб/м2 ;
Нпл (03) = 13600000/838,8= 16214 руб/м2 ;
Нпл (04) = 14100000/838,8 = 16810 руб/м2 .
Это означает, что на один квадратный метр площади предприятия приходится выпущенной продукции на сумму примерно 16000 рублей.
И последний коэффициент – это коэффициент годности основных фондов. Результаты расчетов коэффициента по каждой группе занесем в таблицу 2.12.
Таблица 2.12
Коэффициент годности основных фондов
| Наименование группы | Коэффициент годности | ||
| 2005 | 2006 | 2007 | |
| 1. Здания | 0,72 | 0,73 | 0,71 |
| 2. Машины и оборудование | 0,41 | 0,48 | 0,7 |
| 3. Транспортные средства | 0,38 | 0,6 | 0,8 |
Чем больше коэффициент годности основных фондов, тем они более пригодны для использования. Поэтому из таблицы 3.9 можно сделать вывод, что более всего пригодны для использования основные фонды из группы «Здания». Менее всего для использования пригодны в 2005 году основные фонды из группы «Транспортные средства», в 2006 и 2007 году – из группы «Машины и оборудование».
3 Разработка рекомендаций по повышению эффективности использования основных средств в учреждении
3.1 Основные направления совершенствования
Очевидно, что любое предприятие должно стремиться к повышению эффективности использования своих основных производственных фондов. Это является залогом увеличения выработки продукции, что в конечном итоге ведет к увеличению доходов, а, следовательно, к повышению уровня рентабельности. Поэтому проблема максимальной эффективности основных фондов должна стать одной из ключевых для любой организации. Кроме того, при эффективном использовании основных фондов снижается потребность в них, что ведет к экономии, то есть минимизации затрат, а это в свою очередь опять-таки влияет на повышение уровня рентабельности.
В процессе производства или реализации эксплуатируемые основные средства изнашиваются физически и устаревают морально. Для повышения степени эффективности использования основных производственных фондов и уменьшения степени их износа предприятие может использовать следующие пути:
увеличение сменности работы оборудования;
увеличение степени использования производственной мощности оборудования;
сокращение внутрисменных простоев;
повышение квалификации пользователей;
повышение уровня организации ухода за фондами;
своевременное проведение капитального ремонта, а также планово-предупредительных мероприятий;
повышение трудовой дисциплины;
оптимальный состав станочного парка;
обеспечение производства необходимым числом рабочих;
обеспеченность материалами и инвентарем и т.д.
Все эти мероприятия направлены на повышение эффективности использования основных фондов, которые являются важнейшим звеном любой деятельности.
На уровень и динамику эффективности использования основных фондов влияют многочисленные факторы. Однако, в машиностроительной промышленности к наиболее важным и определяющим относятся такие факторы, как сырьевой, научно-технический прогресс, формы организации производства, размещение, организационно-экономический механизм.
Факторы и резервы повышения эффективности производства определяют и конкретные пути их реализации.
В условиях рынка при наличии стабильного спроса на продукцию отрасли и сырьевых ресурсов на их производство пути улучшения использования основных фондов определяются необходимостью реализации резервов наиболее полной загрузки оборудования. Резервы роста объема производства на основе повышения коэффициентов интенсивного и экстенсивного использования основных фондов наглядно иллюстрируются схемой Гуррари (рис. 3.1).
В этих условиях повышение эффективности использования основных фондов осуществляются ростом объема производства путем всемерного увеличения коэффициентов интенсивности и экстенсивности на основе сведения к минимуму внутрисменных простоев, ликвидации «узких мест» в пропускной способности технологически взаимосвязанных групп оборудования, удлинения и оптимизации сезона переработки, преодоления сезонности, исключения целодневных простоев, увеличения сменности работы и др.
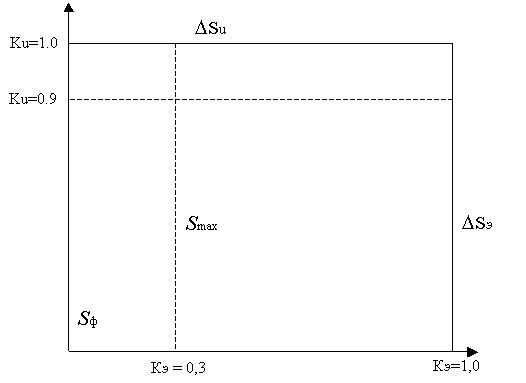
Рис. 3.1 – Резервы роста объема производства
Направления повышения эффективности использования основных фондов будут разными в конкретных отраслях. Однако, для отраслей машиностроительной промышленности характерными будут следующие.
1. Повышение качества сырья, имея ввиду увеличение содержания полезных веществ в сырье и его технологичности, возможности извлечения продукта. С учетом достижений отечественной и зарубежной практики это позволит увеличить фондоотдачу на 20-25 %.
2. Максимальное снижение потерь сырья при транспортировке и хранении. Потери сырья, естественно, снижают объемы производства машиностроительной промышленности, а значит и фондоотдачу наличных основных фондов. Резервы роста фондоотдачи здесь велики и достигают порядка 30-35 %.
3. Экономное расходование сырья в процессе промышленного хранения и переработки. Эти потери в среднем в два раза превышают показатели передовых предприятий страны и средних значений в аналогичных отраслях развитых стран. За счет этого возможно повышение фондоотдачи на 10-15%.
4. Уменьшение потерь полезных веществ в отходах и отбросах.
Промышленная утилизация отходов и отбросов на месте их возникновения позволит в масштабах России увеличить объемы продукции до 20 %, а значит и соответственно фондоотдачу на 10 – 15%.
5. Внедрение достижений современного научно-технического прогресса и, в первую очередь, безотходных, малоотходных, ресурсосберегающих технологий и техники для их осуществления. Это увеличивает выход продукции из того же объема переработанного сырья, а значит и фондоотдачу.
6. Замена действующего устаревшего оборудования на новое, более производительное и экономичное. При нормально функционирующей экономике по условиям агрегатной концентрации с удвоением мощности машин цена возрастает лишь в полтора раза. Это и обусловливает в данном случае рост фондоотдачи.
7. Повышение уровня концентрации производства до оптимальных размеров. По закону концентрации производства с удвоением объемов производства стоимость основных фондов возрастает лишь в полтора раза. Это следствие увеличения доли активной части основных фондов, эффекта агрегатной концентрации и увеличения масштабов производства. Ведь экономическая эффективность концентрации производства во многом обусловлена снижением фондоемкости, а это обратная величина фондоотдачи:
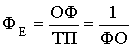 (3.1)
В строительстве чрезмерный рост размеров предприятии, несоразмерный с сырьевыми возможностями чреват недогрузкой основных фондов со всеми отрицательными последствиями, в том числе и по показателю фондоотдачи.
8. Развитие комбинирования производства. При вертикальной форме комбинирования с каждым переделом, как правило, стоимость обработки удваивается. Стоимость же основных фондов растет при этом не более чем в полтора раза за счет более эффективного использования объектов вспомогательного и части основного производства. В результате существенно возрастает и фондоотдача. При горизонтальных формах комбинирования за счет переработки части или всех отходов основного производства увеличивается также выход продукции при незначительном росте стоимости основных фондов. Как видно, и в этом случае повышается фондоотдача. На комбинатах с несколькими переделами или комплексным использованием сырья фондоотдача в полтора и более раза выше, чем на специализированных раздельных предприятиях.
9. Диверсификация и межотраслевая концентрация производства. Оперативное реагирование на быстро меняющиеся запросы рынка, преодоление сезонности путем загрузки основных фондов и персонала производством продукции других отраслей увеличивает выпуск продукции, полнее и эффективнее использует производственный потенциал, а значит, и повышает фондоотдачу.
10. Оптимизация уровня специализации и кооперирования производства. В частности при кооперированном строительстве предприятий перерабатывающих отраслей, родственных по характеру размещения, фондоотдача возрастает на 20-25% за счет совместного, более эффективного использования объектов вспомогательного производства и обслуживающих хозяйств. В этом случае сказывается также эффект централизации и смягчения сезонности.
11. Создание экономических стимулов повышения эффективности использования основных фондов. Рынок в этом плане является универсальным механизмом. Ведь в рынке все хозяйствующие субъекты функционируют на условиях самофинансирования, а их конкурентоспособность обеспечивается наименьшим ресурсопотреблением, в том числе и основных фондов. Высокая степень загрузки оборудования, ускоренная их амортизация и замена на более современные высокопроизводительные и экономичные является непременным условием выживаемости и процветания предприятий и отраслей.
В своеобразных условиях рыночной экономики для эффективной загрузки предприятий жизненно важное значение имеет создание действенного механизма экономических взаимоотношений производителей и переработчиков сырья. При этом весьма важно установление научно-обоснованной маржи для машиностроительних предприятий в зависимости от их конкретных условий работы, а не установление административно фиксированных норм, сдерживающих производство, а значит, снижающих эффективность использования основных фондов.
В определение и утверждение научно-обоснованной маржи взаимозаинтересованы как производители сырья, так и переработчики.
Также одним из возможных вариантов повышения эффективности использования основных фондов является внедрение автоматизированной системы управления предприятием. Одной из наиболее перспективных систем подобного рода является система Avantis Pro.
Процессы управления основными производственными фондами (Enterprise Asset Management - EAM) являются составной частью единой системы управления предприятием и направлены на обеспечение их эффективного использования. Информационная система управления основными фондами (ЕАМ-система) предназначена для повышения общей эффективности основных фондов предприятий за счет автоматизации процессов эксплуатации, технического обслуживания и ремонта технологического оборудования зданий и сооружений, а также процессов материально-технического снабжения и ведения складского хозяйства предприятий. Основная задача ЕАМ-систем состоит в повышении окупаемости инвестиций в основные производственные фонды предприятия. По данным известной консалтинговой компании A.T.Kearney внедрение ЕАМ-систем дает предприятию:
снижение времени простоев оборудования - на 20,1%;
сокращение затрат на закупку запчастей - на 19,4%;
сокращение запасов на складе - на 17,8% ;
повышение эффективности работ по техобслуживанию - на 28,3%.
Средний срок окупаемости проектов внедрения EAM-систем составляет 14,5 мес.
3.2 Определение эффективности внесенных предложений
Основным методом повышения эффективности использования основных производственных фондов во всех отраслях промышленности является их обновление. Обновлению присущи черты воспроизводства фондосберегающего типа, оно направлено на повышение фондоотдачи и, как правило, обеспечивает опережающий рост производительности труда по отношению к росту его фондовооруженности. Такое соотношение имеет место, когда увеличение доли вещественного фактора сопровождается снижением удельных капитальных вложений на единицу продукции и когда применяется более производительная техника.
На фондоотдачу в машиностроении положительно влияет специализация, осуществляемая за счет расширения кооперированных связей, выделения самостоятельных производств по изготовлению отдельных частей конечного продукта, увеличения производительности труда.
В рамках цеха роста фондоотдачи за счет повышения специализации можно добиться внедрением пооперационной работы вместо индивидуальной.
Проведем соответствующие расчеты:
В качестве примера рассмотрим технологический процесс шлифовки подшипника.
Основные технико-экономические показатели, характеризующие данный процесс, рассмотрим в таблице 3.1.
Таблица 3.1
Основные технико-экономические показатели операции шлифования
| № | Наименование показателей | Значение показателей | ||
| п/п | 2006 г | 2005 г. | Откл. (+/-) | |
1 |
Годовой объем выпуска продукции -в натуральном выражении, шт; -в стоимостном выражении, руб |
2975 17422 |
3000 17569 |
-25 -147 |
| 2 | Трудоемкость изготовления единицы продукции, мин/шт. | 33.6 |
25,5 |
-8,1 |
| 3 | Численность работающих, чел. | 24 | 21 | +3 |
| 4 | Себестоимость единицы продукции, руб. | 4,1 | 3,4 | -0,7 |
| 5 | Прибыль, остающаяся в распоряжении предприятия, руб. | 4373,9 |
4568,7 |
-194,8 |
| 6 | Рентабельность, % | 10 | 16 | -6 |
| 7 | Производительность труда, руб./чел. | 912,3 | 1098,4 | -186,1 |
| 8 | Среднегодовая стоимость основных средств | 40 516,3 |
- |
- |
| 9 | Фондоотдача, руб./ руб. фондов | 0,43 | 0,5 | -0,07 |
Из таблицы видно, что в 2006 г. производительность труда по операции шлифования меньше величины 2004 года на 186,1 тыс. руб./чел.
Проведем анализ индивидуальной (существующей) формы организации труда. Необходимые данные взяты из фотографии рабочего дня.
Коэффициент простоев рабочих по причинам технологического характера
Контролер: Краб=28/480=0,06.
Шлифовщик: Краб=22/480=0,05.
Упаковщик: Краб=43/480=0,09.
Коэффициент простоев оборудования по причинам технологического характера
Контролер: Кобор =45/480=0,09.
Шлифовщик: Кобор =33/480=0,07.
Упаковщик: Кобор =70/480=0,15.
Коэффициент функционального разделения труда
Контролер: Кф = (403+15)/(480-10)=0,89.
Шлифовщик: Кф = (431+10)/(480-3)=0,92.
Упаковщик: Кф = (372+15)/(480-35)=0,87.
Коэффициент соответствия квалификации рабочих сложности выполняемых работ
Контролер: Ксоотв.=4/4=1,0.
Шлифовщик: Ксоотв.=3/4=0,75.
Упаковщик: Ксоотв.=4/4=1,0.
Коэффициент монотонности
Контролер: Км =438/480=0,91.
Шлифовщик: Км =461/480=0,96.
Упаковщик: Км =407/480=0,85.
Проведем анализ пооперационной (предлагаемой) формы организации труда и сравним его с анализом индивидуальной (существующей) формы организации труда. Сравнение включает следующие подэтапы:
• анализ уровня разделения и коопераций труда;
• анализ уровня гибкости трудового процесса.
Необходимые данные взяты из фотографии рабочего дня.
Коэффициент простоев рабочих по причинам технологического характера
Контролер: Краб=20/480=0,04.
Шлифовщик: Краб=19/480=0,04.
Упаковщик: Краб=39/480=0,08.
Коэффициент простоев оборудования по причинам технологического характера
Контролер: Кобор =40/480=0,08.
Шлифовщик: Кобор =28/480=0,06.
Упаковщик: Кобор =55/480=0,11.
Коэффициент функционального разделения труда
Контролер: Кф = (406+19)/(480-8)=0,90.
Шлифовщик: Кф = (433+9)/(480-2)=0,92.
Упаковщик: Кф = (379+13)/(480-27)=0,87.
Коэффициент соответствия квалификации рабочих сложности выполняемых работ
Контролер: Ксоотв.=4/4=1,0.
Шлифовщик: Ксоотв.=3/4=0,75.
Упаковщик: Ксоотв.=4/4=1,0.
Коэффициент монотонности
Контролер: Км =445/480=0,93.
Шлифовщик: Км =462/480=0,96.
Упаковщик: Км =412/480=0,86.
Результаты расчетов сведем в таблицу 3.2.
Таблица 3.2
Сравнительная характеристика форм организации труда
| Значение показателя при | |||
| № | Показатель | индивидуальной форме организации труда |
пооперационной форме организации труда |
| 1 | Длительность производственного цикла, мин. | 110,75 | 102,75 |
| 2 | Производительность труда, дет/мин | 0,45 | 0,49 |
| 3 | Коэффициент простоя оборудования по причинам, связанным со структурой технологических процессов | 0,1 |
0,08 |
| 4 | Коэффициент простоя рабочих по причинам, связанным со структурой технологических процессов | 0,07 |
0,05 |
| 5 | Коэффициент функционального разделения труда | 0,89 | 0,9 |
| 7 | Коэффициент соответствия квалификации рабочих сложности выполняемых работ | 0,92 |
0,92 |
| Коэффициент специализации | 0,8 | 0,81 | |
| 8 | Коэффициент монотонности | 0,91 | 0,92 |
| 9 | Среднее время перенастройки оборудования на случайную последовательность обработки технологически различных групп деталей, мин. | 19 |
15 |
| 10 | Степень непрерывности протекающих процессов (количество простоев) | 8 |
4 |
| 11 | Среднее количество отходов производства, % | 10 | 9,6 |
| 12 | Объемы незавершенного производства ,% | 40 | 36 |
| 13 | Приоритетная форма организации труда | – | + |
Рассчитаем эффект от внедрения данного мероприятия.
Увеличении производительности труда:
0,49-0,45=0,04 дет/мин., т.е. на 8,9%.
В стоимостном выражении увеличение производительности труда:
912,3 * 1,089 = 993, 49 тыс. руб./чел
Выпуск продукции:
993,49 * 24 = 23 843,76 тыс. руб.
Фондоотдача:
ФО = 23 843,76 / 40 516,3 = 0,588
Экономический эффект выражен в увеличении фондоотдачи на:
0,588 – 0,43 = 0,158
Из расчетов видно, что приоритетной формой организации труда является пооперационная, в отличие от той, которая существует в цеху сегодня. Такой вывод можно сделать на основе ряда показателей, приведенных в таблице 3.2.
Таким образом, используя данное предложение, цех может реализовать значительную часть путей повышения эффективности основных фондов, перечисленных в п.3.1:
увеличение сменности работы оборудования;
увеличение степени использования производственной мощности оборудования;
сокращение внутрисменных простоев;
повышение уровня организации ухода за фондами;
своевременное проведение капитального ремонта, а также планово-предупредительных мероприятий;
оптимальный состав станочного парка;
обеспечение производства необходимым числом рабочих.
Заключение
С юридической точки зрения основными средствами следует признать то, что считается таковыми согласно нормативным документам, и то, за что устанавливается режим материальной ответственности.
Основные фонды подразделяются на промышленно-производственные и непроизводственные. Промышленно-производственные фонды функционируют в сфере материального производства, непроизводственные – удовлетворяют бытовые и культурные потребности людей.
Основные производственные фонды – материально техническая база общественного производства. От их объема зависят производственная мощность предприятия и в значительной степени уровень технической вооруженности труда. Накопление основных фондов и повышение технической вооруженности труда обогащают процесс труда, придают труду творческий характер труда, повышают культурно – технический уровень общества.
В условиях перехода к рыночной экономике основные фонды – главная предпосылка, обеспечивающая дальнейший экономический рост за счет всех факторов интенсификации производства.
Не все группы основного каптала играют в процессе производства одинаковую роль. Основной капитал делится на активную и пассивную части.
Активная часть основного капитала является ведущей и служит базой в оценке технологического уровня и производственных мощностей. В целом по предприятиям промышленности активная часть включает передаточные устройства, силовые машины и оборудование, рабочие машины и оборудование, измерительные и регулирующие приборы и устройства.
Пассивная часть является вспомогательной и обеспечивает процесс работы активных элементов. Сложившиеся в промышленности соотношение активных и пассивных элементов показывает, что почти на всех предприятиях материального производства, за исключением энергетики доля активной части ниже.
Анализ использования основных производственных фондов предполагает, прежде всего, выявление задач, на решение которых он направлен. Правильно сформулированные цели и задачи способствуют полному и всестороннему представлению изучаемого предмета. Они также позволят определить структуру и последовательность дальнейшего исследования.
К числу общих задач анализа основных производственных фондов следует отнести следующие.
Изучение состава и динамики основных производственных фондов, технического состояния и темпов обновления, активной их части, внедрение новой техники.
Определение показателей использования производственных мощностей и основных производственных фондов, а также факторов, влияющих на них.
Выявление влияния использования основных средств на объем производства, себестоимость продукции и другие показатели.
Выявление и использование резервов.
Одним из важнейших факторов любого производства являются основные фонды. Эффективное использование основных фондов способствует улучшению всех технико-экономических показателей, в том числе увеличению выпуска продукции, снижению ее себестоимости, трудоемкости изготовления и увеличению прибыли. Размер и динамика основных средств – объекты финансового, управленческого и инвестиционного анализа. В настоящей работе рассмотрено одно из направлений управленческого анализа – анализ эффективности использования основных производственных фондов.
Изучение факторной модели фондоотдачи позволяет оценить влияние изменений в составе основных факторов производства, использования рабочего времени, производительности единицы действующего оборудования и соотнести стоимость единицы оборудования с его производительностью.
Конечной целью анализа основных фондов независимо от отрасли деятельности предприятия является выявление возможностей расширения объемов выпуска и реализации без дополнительного привлечения ресурсов или определение потребности в обновлении или расширении производственного потенциала.
Показатели движения и использования основных фондов различаются как по стадиям развития систем, так и по техническим этапам. На стадии развития максимального значения достигают, в частности, коэффициенты годности, фондоотдачи, прироста, сменности. На стадии зрелости начинают расти коэффициенты обновления, износа, выбытия, замены, ликвидации; на стадии зрелости системы они принимают максимальное значение.
В данной дипломной работе было показано, что анализ основных фондов на предприятии необходим для того, чтобы выявить факторы, влияющие на неэффективное использование основных средств, и найти пути для преодоления или смягчения этих отрицательных факторов.
Мы также выяснили, что на предприятии за счет более рационального использования основных средств можно увеличить объем производства и реализации продукции, но для этого необходимо повысить производительность труда.
Повышение эффективности использования основных фондов имеет большое значение и во всем народном хозяйстве. Решение этой задачи означает увеличение производства необходимой обществу продукции, повышение отдачи созданного производственного потенциала и более полное удовлетворение потребностей населения, улучшение баланса оборудования в стране, снижение себестоимости продукции, рост рентабельности производства, накоплений предприятия.
Более полное использование основных фондов приводит также к уменьшению потребностей во вводе новых производственных мощностей при изменении объема производства, а, следовательно, к лучшему использованию прибыли предприятия (увеличению доли отчислений от прибыли в фонд потребления, направлению большей части фонда накопления на механизацию и автоматизацию технологических процессов и так далее).
Список использованной литературы
Налоговый кодекс Российской Федерации (часть вторая) от 05.08.2000 №117-ФЗ (в ред. Федерального закона от 16.05.2007 №75-ФЗ) // Собрание законодательства РФ, 07.08.2000, №32, ст. 3340.
Бюджетный кодекс Российской Федерации от 31.07.1998 №145-ФЗ (в ред. Федерального закона от 26.04.2007 №63-ФЗ) // Собрание законодательства РФ, 03.08.1998, №31, ст. 3823.
Указ Президента Российской Федерации от 18.10.2002 №1205 «О высвобождении и реализации движимого имущества, находящегося в оперативном управлении некоторых органов, учреждений и предприятий» (в ред. Указа Президента РФ от 27.07.2007 №993) // Собрание законодательства РФ, 21.10.2002, №42, ст. 4108.
Постановление Правительства Российской Федерации от 01.01.2002 №1 «О классификации основных средств, включаемых в амортизационные группы» (в ред. Постановления Правительства РФ от 18.11.2006 №697) // Собрание законодательства РФ, 07.01.2002, №1 (ч.2), ст. 52.
Постановление Правительства Российской Федерации от 23.04.2003 №231 «О высвобождении и реализации движимого имущества, находящегося в оперативном управлении некоторых органов, учреждений и предприятий» (в ред. Постановления Правительства РФ от 23.02.2007 №126) // Собрание законодательства РФ, 28.04.2003, №17, ст. 1615.
Приказ Министерства финансов Российской Федерации от 10.06.2006 №25н «Об утверждении инструкции по бюджетному учету» // Бюллетень нормативных актов федеральных органов исполнительной власти, №17, 24.04.2006.
Письмо Министерства финансов Российской Федерации от 13.04.2005 №02-14-10а/721 // Финансовый вестник. Финансы, налоги, страхование, бухгалтерский учет, №13, 2005.
Письмо Министерства финансов Российской Федерации от 11.10.2005 №03-03-04/2/76 // СПС «Консультант Плюс»
Общероссийский классификатор основных фондов ОК 013-94 от 26.12.1994 №359 (в ред. Изменения 1/98, утв. Госстандартом РФ 14.04.98). М.: ИПК Издательство стандартов, 1995.
Общероссийский классификатор видов экономической деятельности, продукции и услуг» ОК 004-93 (в ред. изменения 4/2001 ОКДП, утв. Госстандартом РФ 01.02.2002). М.: ИПК Издательства стандартов, 1996
Васильев Ю.А. Спорные вопросы расчета НДС по приобретаемым и реализуемым основным средствам // Актуальные вопросы бухгалтерского учета и налогообложения, №21 – 2005
Земсков В.В. Статистический анализ при аудите основных средств // Аудиторские ведомости, №9 – 2005
Зенков Ю. Переоценка основных средств – одна, стандартов – два // Учет. Налоги. Право, №3 – 2006
Илюшечкин А. Купля-продажа основного средства (Комментарий к Письму Минфина России от 26.10.2005 №03-03-04/1/301 «Об отражении в бухгалтерском и налоговом учете операций по купле-продаже основного средства» (опубликовано в приложении «Официальные документы» №44, 2005)) // Учет. Налоги. Право, №44 – 2005
Илюшечкин А.В. Раздел основного средства // Учет. Налоги. Право, №35 – 2005
Каморджанова Н.А., Карташова И.В. Бухгалтерский учет. СПБ. Питер 2002
Князева С. Основное средство получено безвозмездно. // Учет. Налоги. Право, №44 – 2005
Курочкина Л.П. Налоговый и бюджетный учет основных средств: сходства и различия // Бухгалтерский учет в бюджетных и некоммерческих организациях, 2007, №3.
Новодворский В.Д., Лисенков А.М. Инвентарный объект и классификация основных средств в современной практике хозяйствования // Современный бухучет, №№7 – 8, 2004
Овчарова И. Особенности амортизации по простаивающему имуществу // Финансовая газета. Региональный выпуск, 2005, №48
Олифиров В.В. Модернизация основных средств: учет и налогообложение // Российский налоговый курьер, №20 – 2005
Пелих А.С., Джуха В.М., Боков И.И. и др. Экономика предприятия. Ростов-н/Д: «Феникс», 2002. – С.136
Полтинина Н.П. Учет основных средств по частям как способ оптимизации // Главбух, №4 – 2006
Савицкая Г.В. Анализ хозяйственной деятельности предприятия. Учебник. М.: ИНФРА-М, 2001. – С. 97
Салина Л. Переоценка основных средств // Бюджетные организации: бухгалтерский учет и налогообложение, №10 – 2005
Сергеева К.В. Безвозмездная передача основных средств // Бюджетный учет, №11 – 2005
Соколов П.А. Об отнесении к основным средствам объектов внешнего благоустройства // Новое в бухгалтерском учете и отчетности, №2 – 2006
Солтык Т.Г. Учет налоговых разниц по основным средствам и нематериальным активам // Налоговый учет для бухгалтера, №2 – 2006
Усовецкий А. Реализация основного средства: бухгалтерский и налоговый учет // Финансовая газета, №4 – 2006
Экономика предприятия /под ред. Горфинкеля В.Я./ М. 2000
Приложение 1
Таблица 1
Основные фонды в 2002 году в рублях
| Наименование |
Первоначальная стоимость |
Коэффициент переоценки |
| 1. Здания | ||
| Административное здание | 542047,805 | 1,03 |
| Бытовые помещения | 295572,542 | 1,26 |
| Производственные здания | 499689,695 | 1,20 |
| Гараж | 14534,024 | 1,39 |
| Вагон передвижной | 29416,352 | 1,26 |
| Вагон | 30770,073 | 1,26 |
| Итого | 250367 | |
| 2. Машины и оборудование | ||
| Бетоносмеситель | 11856,0 | 0,97 |
| Бетономешалка | 20891,520 | 0,55 |
| Трансформатор | 4173,312 | 1,00 |
| Итого | 250367 | |
| 3. Транспортные средства | ||
| Автомобиль самосвал 70-46 | 36673,042 | 1,26 |
| Автомобиль САЗ 08-99 | 40260,240 | 1,26 |
| Автомобиль ЗИЛ 29-78 | 9026,640 | 1,26 |
| Автомобиль ЗИЛ-130 14-83 | 41357,628 | 1,23 |
| Автомобиль ГАЗ-24 97-02 | 14515,200 | 1,23 |
| РАФ 97-24 | 5287,955 | 1,23 |
| Автомобиль ГАЗ Б 10-84 | 9598,306 | 1,23 |
| Автомобиль колхида 10-84 | 5489,640 | 1,23 |
| Прицеп к колхиде | 798,720 | 1,26 |
| Автобус КВЗ 50425 279 | 10461,984 | 1,23 |
| Трактор МТЗ-80 09-45 | 25215,341 | 0,96 |
| Трактор МТЗ-80 03-00 | 29184,730 | 0,96 |
| Кран КС 25-61 | 3200,0 | 1,26 |
| Кран КАТО | 18000,0 | 1,26 |
| Итого | 250367 | |
| 4. Другие виды основных средств | ||
| Компьютер | 7192,800 | 1,00 |
| Трансформатор к компьютеру | 2124,0 | 1,00 |
| Итого | 9316,800 | |
| Всего | 1707337,549 |
Таблица 2
Износ и остаточная стоимость основных фондов в 2002 году (в рублях)
| Наименование | Износ |
Остаточная стоимость |
| 1. Здания | ||
| Административное здание | 108517,971 | 446535,729 |
| Бытовые помещения | 58030,742 | 299302,668 |
| Производственные здания | 195628,515 | 364873,416 |
| Гараж | 1075,517 | 18707,325 |
| Вагон передвижной | 16531,990 | 16234,296 |
| Вагон | 22462,153 | 10467,979 |
| Итого | 250367 | 250367 |
| 2. Машины и оборудование | ||
| Бетоносмеситель | 7765,680 | 3967,610 |
| Бетономешалка | 13224,332 | 4216,953 |
| Трансформатор | 855,529 | 3317,783 |
| Итого | 250367 | 250367 |
| 3. Транспортные средства | ||
| Автомобиль самосвал 70-46 | 24909,612 | 14821,922 |
| Автомобиль САЗ 08-99 | 18033,204 | 28006,065 |
| Автомобиль ЗИЛ 29-78 | 5115,041 | 4928,615 |
| Автомобиль ЗИЛ-130 14-83 | 41357,628 | |
| Автомобиль ГАЗ-24 97-02 | 7925,299 | 8105,578 |
| РАФ 97-24 | 5287,955 | |
| Автомобиль ГАЗ Б 10-84 | 9598,306 | |
| Автомобиль колхида 10-84 | 2560,298 | 3603,091 |
| Прицеп к колхиде | 400,159 | 502,187 |
| Автобус КВЗ 50425 279 | 959,000 | 11688,670 |
| Трактор МТЗ-80 09-45 | 17773,500 | 7044,155 |
| Трактор МТЗ-80 03-00 | 17877,677 | 10954,781 |
| Кран КС 25-61 | 879,990 | 2910,600 |
| Кран КАТО | 900,000 | 21546,000 |
| Итого | 250367 | 114114,664 |
| 4. Другие виды основных средств | ||
| Компьютер | 7192,800 | |
| Трансформатор к компьютеру | 2124,000 | |
| Всего | 577669,898 | 1291052,223 |
Приложение 2
Таблица 3
Основные фонды в 2003 году (в рублях)
| Наименование |
Первоначальная стоимость |
Износ |
Остаточная стоимость |
| 1. Здания | |||
| Административное здание | 446535,729 | 89307,146 | 357228,583 |
| Бытовые помещения | 299302,668 | 59860,534 | 239442,134 |
| Производственные здания | 364873,416 | 142300,632 | 222572,784 |
| Гараж | 18707,325 | 1384,342 | 17322,983 |
| Вагон передвижной | 16234,296 | 9091,206 | 7143,090 |
| Вагон | 10467,979 | 7641,627 | 2826,352 |
| Итого | 250367 | 250367 | 250367 |
| 2. Машины и оборудование | |||
| Бетоносмеситель | 3967,610 | 2598,785 | 1368,825 |
| Бетономешалка | 4216,953 | 2669,331 | 1547,622 |
| Трансформатор | 3317,783 | 696,734 | 2621,049 |
| Итого | 250367 | 250367 | 250367 |
| 3. Транспортные средства | |||
| Автомобиль самосвал 70-46 | 14824,922 | 10080,947 | 4743,975 |
| Автомобиль САЗ 08-99 | 28006,065 | 12546,717 | 15459,348 |
| Автомобиль ЗИЛ 29-78 | 4928,615 | 2809,311 | 2119,304 |
| Автомобиль ГАЗ-24 97-02 | 8105,578 | 4522,913 | 3582,665 |
| Автомобиль колхида 10-84 | 3603,091 | 1679,040 | 1924,051 |
| Прицеп к колхиде | 502,187 | 251,094 | 251,093 |
| Автобус КВЗ 50425 279 | 11688,670 | 11688,670 | |
| Трактор МТЗ-80 09-45 | 7044,155 | 4930,909 | 2113,246 |
| Трактор МТЗ-80 03-00 | 10954,781 | 6572,869 | 4381,912 |
| Кран КС 25-61 | 2910,600 | 785,862 | 2124,738 |
| Кран КАТО | 21546,000 | 1077,3 | 20468,700 |
| Итого | 114114,664 | 46308,942 | 68857,702 |
| Всего | 1281738,423 | 360807,299 | 920931,124 |
Таблица 4
Основные фонды в 2004 году (в рублях)
| Наименование |
Первоначальная Стоимость |
Износ |
Остаточная Стоимость |
| 1. Здания | |||
| Административное здание | 357228,583 | 71445,717 | 285782,866 |
| Бытовые помещения | 239442,134 | 47888,427 | 191553,707 |
| Производственные здания | 222572,784 | 86803,386 | 135769,398 |
| Гараж | 17322,983 | 1281,901 | 16041,082 |
| Вагон передвижной | 7143,090 | 4000,130 | 3142,960 |
| Вагон | 2826,352 | 2063,237 | 763,115 |
| Итого | 250367 | 250367 | 250367 |
| 2. Машины и оборудование | |||
| Бетоносмеситель | 1368,825 | 896,580 | 472,245 |
| Бетономешалка | 1547,622 | 979,645 | 567,977 |
| Трансформатор | 2621,049 | 2621,049 | |
| Итого | 250367 | 1876,225 | 250367 |
| 3. Транспортные средства | |||
| Автомобиль самосвал 70-46 | 4743,975 | 3225,903 | 1518,072 |
| Автомобиль САЗ 08-99 | 15459,348 | 6925,788 | 8533,56 |
| Автомобиль ЗИЛ 29-78 | 2119,304 | 1208,003 | 911,301 |
| Автомобиль ГАЗ-24 97-02 | 3582,665 | 1999,127 | 1583,538 |
| Автомобиль колхида 10-84 | 1924,051 | 896,608 | 1027,443 |
| Прицеп к колхиде | 251,093 | 125,547 | 125,546 |
| Трактор МТЗ-80 09-45 | 2113,246 | 1479,272 | 633,974 |
| Трактор МТЗ-80 03-00 | 4381,912 | 2629,147 | 1752,765 |
| Кран КС 25-61 | 2124,738 | 573,679 | 1551,059 |
| Кран КАТО | 20468,7 | 1023,435 | 19445,265 |
| Автомобиль КАМАЗ 55-11 | 109367 | 22967,070 | 86399,93 |
| Бульдозер Т-130 | 134000 | 28140 | 105860 |
| Цементовоз ЗИЛ-130 | 7000 | 630 | 6370 |
| Итого | 250367 | 250367 | 250367 |
| Всего | 1159609,454 | 287182,602 | 872426,852 |
Приложение 3
Таблица 5
Ликвидированные основные фонды (в рублях)
| Наименование | Месяц ликвидации | Ликвидационная стоимость |
| 2002 год | ||
| 1. РАФ 97-24 | март | 11806 |
| 2. Автомобиль ГАЗ Б 18-58 | июль | 6752 |
| 3. Трансформатор к компьютеру | февраль | 2124 |
| Итого | 250367 | |
| 2003 год | ||
| Автобус КВЗ 50425 279 | август | 11688,670 |
| 2004 год | ||
| Трансформатор | октябрь | 2621,049 |
Таблица 6
Введенные основные фонды (в рублях)
| Наименование | Месяц ввода | Первоначальная стоимость |
| 1998 год | ||
| Автомобиль КАМАЗ 55-11 | август | 109367 |
| Бульдозер Т-130 | октябрь | 134000 |
| Цементовоз ЗИЛ-130 | май | 7000 |
| Итого | 250367 | |
1 Общероссийский классификатор основных фондов ОК 013-94 Утвержден Постановлением Госстандарта РФ от 26.12.1994 №359 (в ред. Изменения 1/98, утв. Госстандартом РФ 14.04.98) // М., ИПК Издательство стандартов. 1995
2 Общероссийский классификатор видов экономической деятельности, продукции и услуг» ОК 004-93 (в ред. изменения 4/2001 ОКДП, утв. Госстандартом РФ 01.02.2002). М.: ИПК Издательства стандартов, 1996
3 Новодворский В.Д., Лисенков А.М. Инвентарный объект и классификация основных средств в современной практике хозяйствования // Современный бухучет, №№7 – 8, 2004
4 Приказ Министерства финансов Российской Федерации от 10.06.2006 №25н «Об утверждении инструкции по бюджетному учету» // Бюллетень нормативных актов федеральных органов исполнительной власти, №17, 24.04.2006.
5 Налоговый кодекс Российской Федерации (часть вторая) от 05.08.2000 №117-ФЗ (в ред. Федерального закона от 16.05.2007 №75-ФЗ) // Собрание законодательства РФ, 07.08.2000, №32, ст. 3340.
6 Общероссийский классификатор основных фондов ОК 013-94 от 26.12.1994 №359 (в ред. Изменения 1/98, утв. Госстандартом РФ 14.04.98). М.: ИПК Издательство стандартов, 1995.
7 Постановление Правительства Российской Федерации от 01.01.2002 №1 «О классификации основных средств, включаемых в амортизационные группы» (в ред. Постановления Правительства РФ от 18.11.2006 №697) // Собрание законодательства РФ, 07.01.2002, №1 (ч.2), ст. 52.
8 Письмо Министерства финансов Российской Федерации от 13.04.2005 №02-14-10а/721 // Финансовый вестник. Финансы, налоги, страхование, бухгалтерский учет, №13, 2005.
9 Письмо Министерства финансов Российской Федерации от 11.10.2005 №03-03-04/2/76 // СПС «Консультант Плюс»
10 Постановление Правительства Российской Федерации от 23.04.2003 №231 «О высвобождении и реализации движимого имущества, находящегося в оперативном управлении некоторых органов, учреждений и предприятий» (в ред. Постановления Правительства РФ от 23.02.2007 №126) // Собрание законодательства РФ, 28.04.2003, №17, ст. 1615.
11 Указ Президента Российской Федерации от 18.10.2002 №1205 «О высвобождении и реализации движимого имущества, находящегося в оперативном управлении некоторых органов, учреждений и предприятий» (в ред. Указа Президента РФ от 27.07.2007 №993) // Собрание законодательства РФ, 21.10.2002, №42, ст. 4108.
12 Бюджетный кодекс Российской Федерации от 31.07.1998 №145-ФЗ (в ред. Федерального закона от 26.04.2007 №63-ФЗ) // Собрание законодательства РФ, 03.08.1998, №31,