Облік і аудит кредитів банку
Порядок акцептного кредитування показано на рис. 1.7.
На відміну від дисконтування векселів акцептний кредит надається векселедавцеві (платникові за векселем) звідси і його інша назва – вексельний – і виступає як гарантійна послуга. У світовій банківській практиці ця операція здійснюється за класичною схемою: кредитна угода оформлюється з використанням переказного векселя, де одержувач коштів указує платника, який повинен акцептувати вексель, тобто дати згоду здійснити платіж. Підприємство виставляє вексель на банк, тобто банк стає трасатом. Банк акцептує вексель з умовою, що до настання строку платежу за векселем підприємство внесе в банк суму, необхідну для його погашення. Позичальник (векселедавець) може використовувати акцептований банком вексель як платіжний засіб для придбання товарів, оплати своїх зобов'язань перед іншими кредиторами та розрахунків з іншим банком.
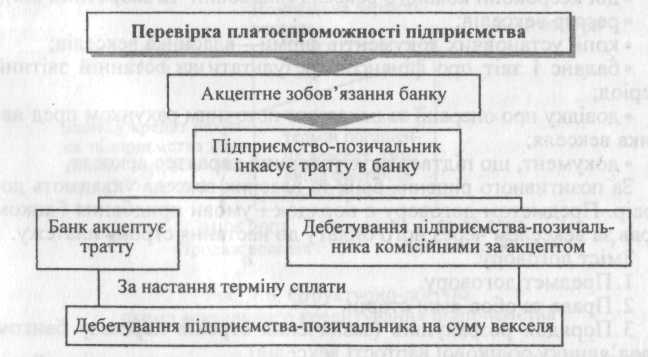
Рис. 1.7. Структурно-логічна схема акцептного кредитування підприємства
Дисконтування векселя може бути здійснене в банку, який його акцептував. У цьому разі банк стає не тільки гарантом, а й безпосередньо кредитором підприємства. Оскільки умовою акцептованого кредиту є грошове покриття суми векселя позичальником до настання строку погашення векселя, банки ставлять високі вимоги до надійності підприємств. Якщо підприємство не виконало своїх зобов'язань перед банком-гарантом, банк згідно з вексельним правом виставляє зворотну вимогу до векселедавця з наступним примусовим стягненням боргу з підприємства-позичальника. За надання акцептного кредиту банк стягує акцептну комісію.
У зв'язку з ненадійним фінансовим станом більшості підприємств в Україні акцептний кредит не набув широкого застосування.
Авальний кредит – це позичка, коли банк бере на себе відповідальність за зобов'язаннями підприємства у формі поручительства або гарантії. Підприємство-одержувач платежу, як і за акцептного кредиту, отримує від банку-гаранта (аваліста) умовне платіжне зобов'язання. Якщо власник векселя вносить протест у зв'язку з несплатою векселя, банк-аваліст погашає всю суму векселя за платника.
За авальний кредит банк одержує комісійні, розмір яких залежить від виду вимог, що випливають із гарантії, а також терміну дії гарантії. Крім того, за наданий кредит стягується відсоток за діючими ставками.
Принципова різниця між авальним та акцептним кредитами полягає у характері відповідальності банку. За надання авального кредиту, без огляду на його суть як вексельного поручительства, банк несе тільки субсидіарну (додаткову) відповідальність, тобто вимога може бути звернена на нього тільки за невиконання її підприємством. За акцептного кредиту банк несе солідарну відповідальність з іншими учасниками вексельного обороту. Вимогу, на вибір кредитора, може бути звернено як на підприємство, так і на банк.
Для підприємств, які інтенсивно використовують векселі, більш еластичною формою вексельного кредиту є позички,» що видаються під заставу векселів. Банки можуть відкривати підприємствам спеціальні позичкові рахунки і відображати на них суму наданої позички, забезпечену прийнятими векселями. Позички оформляються без зазначення строку або до настання строку погашення векселів, що їх беруть у заставу.
Векселі приймаються (депонуються) як забезпечення не за їхньою повною вартістю, а за 60–90% номіналу залежно від кредитоспроможності підприємства, що заставляє векселі, і надійності самих векселів.
Погашення позички під векселі робить саме той, хто користується кредитом, після чого банк повертає йому векселі на суму погашеного боргу. Якщо від самого підприємства гроші не надходять, то на погашення позички обертаються суми, які надходять в оплату векселів.
До послуг кредитного характеру, що надаються банками підприємствам, належить факторинг – система фінансування, за умовами якої підприємство-постачальник товарів перевідступає короткострокові вимоги за торговельними операціями комерційному банку. Факторингові операції включають: кредитування у формі попередньої оплати боргових вимог; ведення бухгалтерського обліку клієнта, зокрема обліку реалізації продукції; інкасацію заборгованості клієнту; страхування його від кредитного ризику.
В основу факторингової операції покладено принцип придбання банком рахунків-фактур підприємства-постачальника за відвантажену продукцію, тобто передавання банкові постачальником права вимагати платежі з покупця продукції.
Згідно з Конвенцією про факторингові операції 1988 р. операція вважається факторинговою тоді, коли вона задовольняє принаймні дві з чотирьох умов:
1. Наявність кредитування у формі оплати позичкових зобов'язань.
2. Облік дебіторської заборгованості підприємства-постачальника.
3. Інкасування дебіторської заборгованості підприємства-постачальника.
4. Страхування підприємства-постачальника від кредитного ризику.
Підприємству відкривається факторинговий рахунок, де здійснюється облік усіх операцій з факторингу. Факторингом переважно користуються малі та середні підприємства, оскільки їм частіше бракує оборотних коштів.
Класифікацію факторингових операцій подано в табл. 1.2.
Внутрішній факторинг передбачає, що постачальник, його контрагент та банк перебувають у тій самій країні.
Зовнішній факторинг передбачає, що одна зі сторін факторингової угоди перебуває за кордоном.
Таблиця 1.2. Класифікація факторингових операцій
| Ознаки класифікації | Види факторингових операцій |
| 1. Місцезнаходження суб'єктів факторингових операцій |
1.1. Внутрішній факторинг. 1.2. Зовнішній факторнім |
| 2. Рівень охоплення факторингом продукції, що реалізується |
2.1. Оплата всієї реалізованої продукції. 2.2. Оплата частини реалізованої продукції |
| 3. Спосіб повідомлення дебіторів підприємства |
3.1. Відкритий факторинг. 3.2. Закритий факторинг |
| 4. Форма взаємовідносин підприємства і банку |
4.1. Факторинг з правом регресу. 4.2. Факторинг без права регресу |
| 5. Повнота надання послуг |
5.1. Повний факторинг. 5.2. Частковий факторинг |
| 6. Порядок оплати розрахункових документів постачальника |
6.1. Факторинг з попередньою оплатою. 6.2. Факторинг без попередньої оплати |
Конвенційний (відкритий) факторинг – це тип факторингу, коли підприємство-постачальник повідомляє підприємство-по-купця (дебітора) про те, що права на одержання оплати перевід-ступлено банку або факторинговій компанії.
Конфіденційний (закритий) факторинг передбачає, що ніхто з контрагентів постачальника не знає про перевідступлення ним прав на одержання оплати банкові чи факторинговій компанії.
Факторинг з правом регресу дає змогу банкові (факторинговій компанії) повернути підприємству-постачальнику розрахункові документи, від оплати яких відмовився покупець, і вимагати повернення підприємством-постачальником коштів.
Факторинг без права регресу означає, що банк (факторингова компанія) бере на себе весь ризик щодо платежу.
Повне факторингове обслуговування включає, крім суто факторингових послуг, і надання низки інших: аудиторських, обліку дебіторської заборгованості, повного управління борговими зобов'язаннями тощо. Частковий факторинг – це оплата банком (факторинговою компанією) лише рахунків-фактур постачальника.
Факторинг з попередньою оплатою передбачає негайну оплату розрахункових документів постачальника, як тільки їх буде надано банку (факторинговій компанії).
Факторинг без попередньої оплати – це такий вид факторингу, коли банк (факторингова компанія) зобов'язується оплатити передані йому постачальником розрахункові документи лише в день оплати документів боржником.
Факторингові послуги банк не надає:
за платіжними зобов'язаннями бюджетних організацій;
за платіжними зобов'язаннями збиткових і неплатоспроможних підприємств;
за платіжними зобов'язаннями господарських організацій, оголошених некредитоспроможними;
за компенсаційними або бартерними угодами;
за договорами, умови яких застерігають право покупця повернути товар протягом певного часу, а також за договорами, які вимагають від продавця здійснення післяпродажного обслуговування;
підприємствам, що мають велику кількість дебіторів, заборгованість кожного з яких є незначною.
Практично суть факторингу зводиться до такого. Банк купує в підприємства-постачальника право на стягнення дебіторської заборгованості покупця продукції (робіт, послуг) і переказує постачальникові (продавцеві) 70–90% суми коштів за відвантажену продукцію в момент подання всіх необхідних документів. Після отримання платежу від покупця банк переказує продавцеві (постачальникові) залишок коштів (30–10%) за мінусом відсотків за факторинговий кредит та комісійної винагороди.
Перед укладенням факторингової угоди банк вивчає підприємство-постачальника з погляду відповідності таким вимогам.
1) продукція має бути високої якості і користуватись попитом на ринку;
2) постачальник повинен мати стійкі темпи зростання виробництва і дотримуватися чітко встановлених умов продажу продукції;
3) підприємство має бути фінансово стійким та мати добру репутацію.
Для здійснення факторингових операцій постачальник подає в банк такі документи:
1) заяву;
2) баланс на останню звітну дату;
3) копії розрахункових документів, виданих на покупця;
4) інші документи на вимогу банку.
Укладаючи факторингову угоду, підприємство повідомляє банку (факторинговій фірмі) такі дані:
• найменування, адресу кожного платника та умови торгівлі з ним;
• суму боргових вимог, що їх перевідступають;
• суму боргу кожного платника (з урахуванням сум за рахунками-фактурами, сум недоплат);
• дані про умови платежів для кожного платника або стосовно різних видів рахунків;
• іншу інформацію, необхідну для інкасації боргових вимог, у тому числі листування з платником, інформацію про здійснені заходи щодо стягнення належних сум.
Плата за факторингове обслуговування залежить від виду факторингу, фінансового стану підприємства-позичальника, масштабів і структури його виробничої діяльності і надійності покупців. Визначаючи плату за факторинг, ураховують відсоток та кредит і середній термін обороту коштів банку в розрахунках із покупцем.
Факторингові послуги банку (факторингової компанії) мають для підприємств такі переваги:
1) більша гарантія стягнення (інкасування) дебіторської заборгованості покупця;
2) надання продавцеві короткострокового кредиту;
3) зменшення кредитних ризиків продавця;
4) продавець має можливість оперативно поліпшити своє фінансове становище, оскільки оплата за продукцію (роботи, послуги) здійснюється банком (факторинговою компанією) протягом 2–3 днів з моменту укладення факторингової угоди.
Недоліком факторингу для підприємства є вища вартість цієї послуги порівняно зі звичайним кредитом.
В Україні факторингове обслуговування підприємств не набуло поширення у зв'язку з низьким рівнем платіжної дисципліни в народному господарстві.
Підприємства отримують кредити на умовах строковості, повернення, цільового характеру, забезпечення, платності.
Принцип строковості означає, що кредит має бути погашений у визначений строк. Дотримання цього принципу відкриває кожному окремому підприємству можливості для одержання нових банківських кредитів, а також дає змогу уникнути сплати банку підвищених відсотків за несвоєчасне погашення суми позички. Якщо підприємство порушує строки погашення, то банк застосовує до нього штрафні санкції і може відмовити в повторній видачі кредиту.
Принцип повернення найтісніше пов'язаний із принципом строковості. Кредит має бути погашений у строк, визначений кредитною угодою. Розрізняють: строкові, пролонговані і прострочені кредити.
Строкові кредити підприємства повертають своєчасно у визначений термін.
Пролонговані кредити з'являються в підприємства за тимчасового браку коштів з причин, що не залежать від результатів його діяльності, і за згоди банку відстрочити термін погашення.
Прострочені кредити виникають тоді, коли в підприємства немає коштів для їх погашення. Наявність таких кредитів свідчить про скрутний фінансовий стан підприємства. Джерелом сплати відсотків за простроченими кредитами є прибуток підприємства після сплати податків.
Кредит надається підприємству на конкретно визначені цілі, передбачені кредитним договором. Залежно від цілей розрізняють:
1) кредит для фінансування оборотного капіталу;
2) кредит для фінансування основного капіталу.
Принцип забезпечення кредиту означає наявність у підприємства юридично оформлених документів, що гарантують своєчасне повернення кредиту:
заставне зобов'язання;
договір-гарантія;
договір-порука.
Використання застави як форми забезпечення повернення кредиту здійснюється згідно із Законом України «Про заставу». Заставляти можна майнові права та майно, яке може бути відчужене заставодержателем і на яке може бути звернене стягнення.
Застава майна може здійснюватись передаванням товаророзпорядчого документа підприємством-позичальником кредиторові. Застава цінних паперів може здійснюватися передаванням їх заставодержателю в депозитне володіння. Майно, яке перебуває в спільній власності підприємств, передається у заставу тільки за згодою всіх співвласників. Заміна предмета застави відбувається за погодженням із заставодержателем.
Ризик випадкової втрати предмета застави несе, як звичайно, власник заставленого майна. Законом або договором передбачається перебування заставленого майна у володінні заставодержателя, заставодавця або третьої особи.
Державне підприємство, за яким закріплено право державного володіння, самостійно здійснює заставу майна за винятком суцільного майнового комплексу підприємства та його структурних підрозділів, будинків та споруд, застава яких відбувається з дозволу та на умовах, узгоджених з органом, уповноваженим управляти відповідним державним майном.
У договорі застави має бути позначене найменування, місцезнаходження сторін, суть забезпеченої заставою вимоги, розмір та строк виконання зобов'язання, опис, оцінка та місцезнаходження майна, а також інші умови. Договір застави укладається в письмовій формі. Коли предметом застави є нерухоме майно, транспортні засоби, договір застави нотаріально засвідчується. Нотаріальне засвідчення здійснюється: договору застави нерухомого майна – за місцезнаходженням такого майна; договору застави транспортних засобів – за місцем реєстрації цих засобів.
Звернення стягнення на заставлене майно підприємства може статися з рішення суду, господарського суду, третейського суду, а також у безспірному порядку на підставі виконавчого напису нотаріусів.
Для укладання договору застави підприємство-заставодавець має передати банку (заставодержателю) такі документи:
а) договір страхування та страховий поліс;
б) докази згоди органу, який управляє майном, на укладання договору, а також докази, що органи приватизації та трудовий колектив було повідомлено про цей факт;
в) витяги з книги запису застав;
г) установчі документи, свідоцтво про реєстрацію та нотаріально засвідчені зразки підписів своїх повноважних осіб;
д) документи, що підтверджують право власності заставодавця на предмет застави.
Принцип платності означає, що підприємство має внести в банк певну плату за користування кредитом.
Витрати підприємств на оплату відсотків за кредит відносять до складу валових витрат виробництва і обороту, що зменшує суму оподатковуваного прибутку.
Відсоткові ставки за кредит визначають підприємствам-позичальникам комерційні банки на договірних засадах. їх рівень залежить від загальної економічної кон'юнктури і факторів, які формують попит і пропозицію на ринку позичкових коштів, ризикованості кредитної операції, вартості кредитних ресурсів, а також регулювальних дій держави на цьому ринку. В Україні на рівень відсотків за кредити комерційних банків значно впливають відсоткові ставки за кредитні ресурси, які встановлює Національний банк.
Комерційні банки застосовують різні відсоткові ставки залежно від виду та об'єкта кредиту, строку кредитування, фінансового стану позичальника, ступеня кредитного ризику, наявності чи браку гарантій своєчасного повернення боргу.
Виникнення кредитних відносин між: підприємствами й банками можливе за таких умов.
1. Учасники кредитної угоди мають бути суб'єктами господарської діяльності (підприємства, підприємці без створення юридичної особи).
2. Позичальник або має бути власником майна, або володіти правом на користування та розпорядження ним.
3. Необхідна наявність економічних і юридичних гарантій повернення кредиту після певного строку.
4. Кредитор має бути так само заінтересований у видачі кредиту, як підприємство – в його отриманні, тобто повинні збігатися економічні інтереси суб'єктів господарювання.
Банк-кредитор, оцінюючи діяльність підприємства-позичальника, ставить такі вимоги:
позичальник має бути кредитоспроможним;
позичальник має забезпечувати зростання обсягів виробництва та реалізації продукції (робіт, послуг);
співвідношення суми зобов'язань, включаючи суму кредиту, що планується отримати, до суми власного капіталу, як правило, повинно становити не більше 70:30, або банк встановлює інші вимоги щодо частки участі позичальника власними коштами в проекті, що кредитується.
інвестиційний проект підприємства-позичальника має бути фінансово окупним та не передбачати виробництва з високим екологічним ризиком;
кредит має бути забезпечений.
Як застава використовуються акції, технологічне обладнання, нерухоме (будівлі) і рухоме (автотранспортні засоби, механізми) майно, товари, запаси, виробничі та інші активи, що належать підприємству-позичальнику і можуть бути прийняті в забезпечення згідно з чинним законодавством України. Відповідно до умов, що їх ставить більшість українських банків, дисконтована вартість застави має бути в обсязі 130–200% від суми зобов'язань позичальника. У процесі оцінювання майна, що передається в заставу, беруть до уваги його ліквідність.
Процедуру отримання кредиту підприємством показано на рис. 1.8.
На першому етапі підприємство і банк ведуть переговори на предмет можливого укладення кредитної угоди. За позитивних результатів переговорів банк готовий прийняти документи підприємства для розгляду.
На другому етапі підприємство звертається в банк і подає йому документи, потрібні для визначення юридичного статусу, фінансового стану підприємства, оцінки проекту, аналізу можливості його успішної реалізації, забезпечення кредиту, у тому числі:
клопотання підприємства;
копії установчих документів (статут, установчий договір) та змін і доповнень до них (якщо такі були), свідоцтво про реєстрацію (для приватного підприємця);
бізнес-план проекту та додатки до нього або техніко-економічне обґрунтування заходу, що кредитується;
баланси підприємства, звіти про фінансові результати за визначений період, декларацію про доходи (для приватного підприємця);
перелік та розрахунок вартості майна, що передається банкові в заставу, з визначенням його залишкової балансової вартості, року будівництва чи випуску, місцерозташування, короткої характеристики;
перелік інших документів, необхідних для проведення поглибленого аналізу фінансового стану позичальника:
– анкета позичальника;
– засвідчені підприємством, а за потреби – нотаріально засвідчені копії контрактів, які будуть оплачені за рахунок кредиту. Умови платежу за цими контрактами повинні передбачати переважно акредитивну форму розрахунків або оплату за фактично отриманий товар, або часткову попередню оплату;
– копії контрактів (договорів про намір) на продаж виробленої в результаті реалізації кредитного проекту продукції;
– форми бухгалтерської звітності за визначений термін діяльності, звіт про дебіторсько-кредиторську заборгованість на останню звітну дату. За короткострокового кредитування додатково додаються: фінансова звітність за останні 4 квартали; щоквартальний обсяг продажу продукції за останній рік;
– розрахунок помісячного грошового потоку на термін надання кредиту (за всіма видами діяльності);
– звіт про проведення перевірок аудиторськими фірмами, якщо такі проводились;
– відповідні документи, які підтверджують право власності на майно;
– документи, що підтверджують повноваження осіб, які репрезентують інтереси підприємства-позичальника;
– нотаріально засвідчені копії ліцензій на право здійснення статутної діяльності (у разі потреби).
Якщо позичальник не є клієнтом банку-кредитора, то на вимогу банку він додатково надає:
довідку про рух коштів на всіх рахунках або виписки з рахунків (з поточного та валютних) підприємства-позичальника, засвідчені банком, який обслуговує підприємство за останні 6–12 місяців;
довідку про брак (наявність) заборгованості за банківськими кредитами та про строки повернення підприємством-позичальником раніше одержаних кредитів;
нотаріально засвідчену картку зі зразками підписів уповноважених осіб та відбитком печатки.
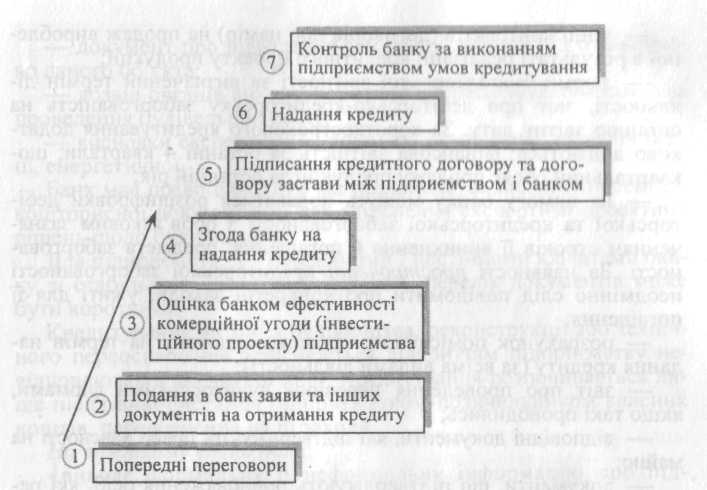
Рис. 1.8. Структурно-логічна схема оформлення кредитної угоди
Погоджуючись на видачу довгострокового кредиту на будівництво нових об'єктів, розширення діючих потужностей, їх реконструкцію або технічне переоснащення, банк вимагає від підприємства вкладення його власних коштів, як заведено, в розмірі від 10 до ЗО% вартості проекту.
При цьому підприємство подає до установи банку документи згідно зі стандартним переліком документів для довгострокового кредитування, а також додатково:
– зведений кошторис будівництва;
– відомості про договірну ціну;
– контракти та договори на виконання робіт з будівництва, постачання обладнання та його монтажу, графік виконання робіт;
– документ про відведення земельної ділянки під будівництво даного об'єкта;
– дозвіл органів виконавчої влади (Держархбудконтролю) на проведення будівельних робіт;
– висновки експертизи – відомчої, екологічної, охорони праці, енергетичної.
Банк має право вимагати від підприємства подання проектно-кошторисної документації для здійснення експертизи проектних рішень щодо будівництва.
Для підприємств, які є надійними і постійними клієнтами банку зі стабільною кредитною історією, перелік документів може бути коротшим.
Кредитування витрат з будівництва, реконструкції або технічного переоснащення здійснюється відкриттям підприємству невідновлюваної кредитної лінії. Кредитування розпочинається лише після використання підприємством-позичальником власних коштів, передбачених на ці заходи.
На третьому етапі банк:
вивчає формальну й неформальну інформацію про підприємство;
оцінює його ділову репутацію та імідж;
аналізує кредитоспроможність підприємства, проводить поглиблене обстеження його фінансового стану і визначає міру ризику;
визначає перспективи розвитку підприємства;
перевіряє наявність джерел і гарантій погашення кредиту.
Для надання кредиту важливе значення має оцінка кредитоспроможності позичальника.
Кредитоспроможність підприємства оцінюється на основі системи показників, які відображають розміщення і джерела оборотних коштів, результати фінансової діяльності. Вибір показників залежить від особливостей виробничої діяльності, галузевої специфіки та інших факторів.
Під час аналізу кредитоспроможності враховується також наявність чи брак у минулому кредитних відносин підприємства з банком, розмір і строки надання позички.
Комерційний банк оцінює фінансовий стан підприємства перед наданням йому позички, а далі – щокварталу.
В Україні критерії оцінки фінансового стану підприємства-позичальника визначаються кожним комерційним банком самостійно.
Для оцінки фінансового стану підприємства – юридичної особи враховуються такі об'єктивні показники його діяльності:
обсяг реалізації;
прибутки і збитки;
рентабельність;
ліквідність;
грошові потоки (рух коштів на рахунках клієнтів);
склад і динаміка дебіторсько-кредиторської заборгованості. Ураховуються також інші фактори:
ефективність управління підприємством;
ринкова позиція підприємства і його залежність від циклічних і структурних змін в економіці та галузі;
наявність державних замовлень і державної підтримки підприємства.
Комерційні банки можуть розробляти ще й додаткові показники оцінки підприємств-позичальників залежно від основного виду діяльності та форм власності.
На підставі проведеного аналізу системи основних показників діяльності комерційним банком визначається клас надійності підприємства-позичальника.
Для підприємства, що отримує кредит, важливо знати, на які аспекти його діяльності банк звертатиме особливу увагу (рис. 1.9).
Беручи до уваги оцінку кредитоспроможності позичальника й ефективності комерційної угоди (проекту), банк приймає рішення про доцільність видачі підприємству кредиту і за позитивного рішення укладає з ним кредитний договір.
Неодмінною умовою укладення банком кредитного договору є надання підприємством застави. Перевага віддається заставі рухомого й нерухомого майна. Угода про заставу укладається між підприємством-заставодавцем і банком-заставодержателем у письмовій формі і передбачає деталізацію заставних вимог: розмір, строки виконання зобов'язань з повернення кредиту і сплати відсотків за ним, склад (опис) та вартість заставленого майна, вид застави (заставлене майно залишається у заставодавця або передається у володіння заставодержателю), місцезнаходження предмета застави, зобов'язання зі страхування заставленого майна тощо.
Такі форми забезпечення, як порука чи гарантії юридичних осіб, використовуються лише за надання кредиту надійним підприємствам або в разі прийняття в забезпечення гарантій Уряду України, надійних банків тощо. Документи, що свідчать про забезпечення, підприємство подає в банк до отримання кредиту.
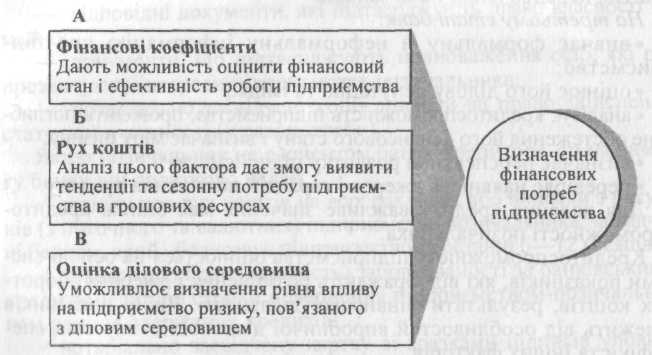
Рис. 1.9. Напрямки аналізу підприємства-позичальника для оцінювання його кредитоспроможності
Зміст кредитного договору визначається підприємством і банком самостійно. У ньому вказується мета кредитування, умови, порядок надання й погашення позички, спосіб забезпечення кредиту, відсоткові ставки за кредитом, права і відповідальність сторін та інші умови.
Відповідно до договору банк бере на себе зобов'язання надати підприємству визначену суму грошових коштів в обумовлений термін. Підприємство зобов'язується: використати отримані кошти на зазначені в договорі цілі; своєчасно погасити позичку; сплатити відсотки й надати можливість банку контролювати цільове використання кредиту, а також його забезпечення.
Кредитний договір, як звичайно, містить такі розділи:
І. Загальні положення.
II. Права та обов'язки позичальника.
III. Права та обов'язки банку.
IV. Відповідальність сторін.
V. Порядок розв'язання суперечок.
VI. Термін дії договору.
VII. Юридичні адреси сторін.
І. Загальні положення: найменування сторін; предмет договору – вид кредиту; сума й розмір відсоткової ставки; умови забезпечення виконання зобов'язань за кредитом (застава, гарантія, порука); порядок надання та погашення кредиту; порядок нарахування й сплати відсотків за кредитом.
ІІ. Права та обов'язки позичальника
2.1. Права підприємства-позичальника:
1) вимагати від банку кредит в обсягах і в строк, зазначений у договорі;
2) достроково погасити заборгованість (за наявності фінансових можливостей);
3) скасувати договір у разі невиконання банком умов договору.
2.2. Обов'язки позичальника:
1) використовувати отриманий кредит на цілі, обумовлені договором;
2) повернути наданий кредит у встановлений термін;
3) своєчасно сплачувати банку відсотки за користування кредитом;
4) своєчасно надавати банку баланс та інші документи для здійснення контролю за позичкою;
5) забезпечити достовірність даних, наданих для отримання кредиту, і можливість контролю за його використанням;
6) інформувати банк про зміни організаційно-правової форми підприємства;
7) інше (згідно з договором).
ІІІ. Права та обов'язки банку
3.1. Права банку:
1) проводити перевірку забезпечення наданого кредиту і його цільового використання;
2) припиняти видачу нових позичок і пред'являти претензії щодо раніше наданих у разі порушення підприємством умов кредитного договору, а також виявлення недостовірної звітності, недоліків у веденні бухгалтерського обліку, затримки сплати відсотків за кредитом;
3) стягувати з позичальника за пролонгацію кредиту відповідну комісійну винагороду;
4) переглядати відсоткові ставки за користування кредитом у разі зміни рівня облікової ставки НБУ;
5) здійснювати нарахування і стягнення компенсації за невикористаний кредит (у разі офіційної відмови підприємства від кредиту чи його частини протягом терміну дії договору).
3.2. Обов'язки банку:
1) надавати позичальнику кредит в обсягах і у строки, обумовлені договором;
2) інформувати позичальника про факти і причини дострокового стягнення банком кредиту;
3) інформувати позичальника про зміни у нормативних актах з питань кредитування і розрахунків, запроваджених черговим рішенням Національного банку України.
IV. Відповідальність сторін
У разі порушення позичальником узятих на себе зобов'язань банк може:
1) припинити дальшу видачу кредиту;
2) вимагати його дострокового повернення;
3) зменшити суму кредиту, обумовлену договором;
4) збільшити відсоткову ставку за кредитом;
5) за несвоєчасне повернення кредиту й відсотків стягнути обумовлену договором пеню.
Позичальник може вимагати від банку відшкодування збитків, що виникли внаслідок порушення зобов'язання надати кредит або видачі його не в повному обсязі.
За неповного використання кредиту позичальник має сплатити кредиторові неустойку в розмірі плати за залучені банком кредитні ресурси і не отриманої маржі в звітному періоді.
Після укладення кредитної угоди банк відкриває позичальнику позичковий рахунок, на який зараховуєтеся відповідна сума кредиту.
Кредити надаються підприємствам: у безготівковій формі оплатою платіжних документів з позичкового рахунка як у національній, так і в іноземній валюті, переказуванням коштів на поточний рахунок підприємства, якщо інше не передбачено кредитним договором; у готівковій формі – для розрахунків зі здавачами сільськогосподарської продукції.
Умови погашення кредитів суттєво впливають на фінансовий стан суб'єктів господарювання.
Порядок погашення кредиту – це спосіб погашення основної його суми і нарахованих відсотків. Кредит погашають або повністю після закінчення терміну кредитної угоди, або поступово, частинами. Відсотки нараховуються на суму непогашеного кредиту.
За способом погашення позички можуть бути: до запитання, з погашенням у відповідний термін, з довгостроковим погашенням.
За позичками до запитання строк повного повернення конкретно не визначається і погашення відбувається на вимогу банку.
Позичка може погашатися підприємством не тільки відповідно до кредитного договору, а й достроково (на вимогу кредитора або на бажання підприємства).
За характером погашення кредити поділяються на такі види:
1) дисконтні;
2) позички, які погашаються поступово, – щомісяця, щокварталу, раз на півроку, щороку;
3) позички, які погашаються одноразовим платежем після закінчення терміну позички, тобто підприємство одночасно сплачує банкові суму основного боргу та нарахованих відсотків;
4) амортизаційні (здійснюється поступова виплата основного боргу та відсотків рівномірними внесками).
Можуть бути й інші способи погашення, які зазначаються у кредитному договорі (наприклад, надання підприємству пільгового періоду кредитування, тобто відстрочки погашення кредиту).
На відміну від звичайних надання дисконтних позичок передбачає утримання позичкового відсотка (дисконту) під час видачі кредиту.
Законодавством України видачу, дисконтних позичок заборонено.
За погашення періодичними внесками певна частка основної суми кредиту сплачується однаковими внесками протягом терміну дії кредитної угоди, а більша частина його – після закінчення терміну кредиту.
За амортизаційного погашення основну суму кредиту підприємства сплачують поступово. Платежі здійснюються однаковими сумами регулярно і включають відповідну частину суми основного боргу і відсотків. Погашення однаковими внесками передбачає, що кожен наступний платіж буде меншим за попередній, оскільки відсоткові виплати з часом знижуються.
Інші способи погашення кредиту:
– порядок погашення може бути пов'язаний з доходами від заходу, що кредитується (погашення кредиту з перервою, тобто з пільговим періодом, а регулярні внески для погашення здійснюються тільки тоді, коли проект починає давати дохід);
– погашення основної суми кредиту здійснюватиметься нерегулярно й у різних сумах.
Джерелами погашення кредиту, отриманого підприємством, можуть бути:
– виручка від реалізації продукції, що її отримає підприємство в процесі реалізації проекту кредитування;
– виручка від реалізації продукції власного виробництва, не пов'язаного з проектом кредитування;
– інші надходження від господарської діяльності.
Умови погашення кредиту обумовлюються під час підписання договору підприємства з банком виходячи:
– із цільового спрямування кредиту;
– обсягів та терміну позички;
– порядку та строків надходження коштів на рахунок підприємства;
– сезонності та циклічності виробництва;
– рівня платоспроможності та надійності матеріального забезпечення підприємства тощо.
Відсотки за користування кредитом нараховуються щомісяця в розмірі, передбаченому кредитним договором. Сплата відсотків здійснюється за фактичну кількість днів користування позичкою.
Підприємство може звернутись до банківської установи з проханням переглянути графік погашення заборгованості та нарахування відсотків. Банк здебільшого зважає на клопотання, якщо підприємство доведе об'єктивну неможливість отримання передбаченого бізнес-планом доходу в обсязі, достатньому для погашення позички в раніше визначені строки. За подою банку підприємство укладає з ним або додаткову кредитну угоду, або коригує тільки графік термінів часткових платежів.
Дострокове стягнення суми основного боргу та нарахованих відсотків може статися, якщо підприємство використовує кредит не за цільовим призначенням, подає до банку недостовірну звітність, має суттєві недоліки у веденні бухгалтерського обліку.
За несвоєчасне погашення боргу банк може стягнути з підприємства штраф. У разі відмови підприємства від сплати боргів банк стягує їх у претензійно-позовному порядку. За систематичного невиконання кредитних зобов'язань банк може порушити стосовно підприємства справу про банкрутство.
Погашення заборгованості за кредит та оплата відсотків за користування ним здійснюються у черговості, установленій сторонами під час укладання угоди. Відстрочка погашення кредиту з підвищенням відсоткової ставки здійснюється банком у виняткових випадках, наприклад, у разі виникнення в підприємства тимчасових фінансових труднощів з непередбачених обставин. Цю відстрочку оформляють додатковим договором між позичальником та банком. Він є невід'ємною частиною основного кредитного договору. За несвоєчасного погашення боргу і за відсутності домовленості щодо відстрочки погашення кредиту банк застосовує до підприємства штрафні санкції.
За інформацією, наведеною в Додатку 1 та Додатку 2 наведено характеристику кредитів, отриманих АФ «Україна» впродовж 2006–2008 років (таблиця 1.3):
Таблиця 1.3. Характеристика кредитів, отриманих АФ «Україна» впродовж 2006–2008 рр.
| Показник | Кредит згідно договору №1074 від 05.06.2006 р. | Кредит згідно договору №315 від 01.02.2008 р. |
| 1 | 2 | 3 |
| Цільове спрямування | Придбання обладнання для переробки молока (фінансування основного капіталу) |
Поповнення оборотних коштів (фінансування оборотного капіталу) |
| Строковість кредиту | Строковий | Строковий |
| Термін кредиту | 5 років | 10 місяців |
| Вид відсоткової ставки | Фіксована 16,6% річних | Фіксована 15,0% річних |
| Валюта кредиту | гривня України | гривня України |
| Сума кредиту | 1000 тис. грн. | 100 тис. грн. |
| Порядок погашення кредиту | Щомісячні ануїтетні виплати (здійснюється поступова виплата основного боргу та відсотків рівномірними внесками) | Амортизаційні (здійснюється щомісячна виплата основного боргу та відсотків з нарахуванням відсотків на суму несплаченої частини основного боргу, тобто щомісячна сума до сплати поступово зменшується). |
2. Організація і методика обліку кредитів банку
2.1 Документальне оформлення розрахунків за кредитами банку
Первинними документами, які засвідчують отримання і повернення довгострокових і короткострокових позик є виписки банку та платіжні доручення [13; 52].
Платіжне доручення – це документ, що являє собою письмово оформлене доручення своєму банку, який його обслуговує, на перерахування певної суми коштів зі свого рахунка.
Документом, що підтверджують правомочність платежу є кредитний договір.
Посилання у платіжному дорученні на відповідний документ обов'язково містить його назву, дату і номер.
Крім того, для заповнення платіжного доручення платнику необхідно знати таку інформацію про одержувача:
– точне найменування одержувача (згідно із засновницькими документами);
– код одержувача;
– назва банку одержувача, місцезнаходження банку, код банку (МФО);
– номер рахунка одержувача.
Аналогічні дані про себе заповнює й платник.
Порядок оформлення платіжного доручення
1. Номер, який зазначається у верхній частині бланка платіжного доручення, є обов'язковим реквізитом і відповідає порядковому номеру платіжного доручення в журналі реєстрації платіжних доручень.
Банк не ставить до платника особливих вимог щодо дотримання правильності нумерації платіжних доручень. Однак реєстрування і суворий облік платіжних доручень позбавить бухгалтера безлічі проблем (наприклад, дозволить завжди знати: які платіжні доручення, на яку суму ще є у банку; дасть можливість зробити ще одну копію платіжного доручення у разі його втрати тощо).
2. У правому верхньому куті платіжного доручення платник за своїм бажанням може зазначити дату валютування.
3. Якщо бланк платіжного доручення заповнюється від руки, то назва місяця повинна бути написана тільки літерами, якщо ж бланк платіжного доручення заповнюється технічними засобами, то місяць може бути зазначено цифрами.
4. У графі «Платник» зазначається
– повна або скорочена назва підприємства, що відповідає його реєстраційним документам, якщо платник – підприємство;
– прізвище, ім'я, по батькові фізичної особи, якщо платник – фізична особа.
5. Графа «Одержувач» заповнюється аналогічно графі «Платник».
6. В обох графах «Код» зазначається:
а) якщо платник або одержувач – підприємство, – код в Єдиному державному реєстрі підприємств і організацій України (ЄДРПОУ);
б) якщо платник або одержувач – фізична особа, – код у Державному реєстрі фізичних осіб (ДРФО);
в) якщо згідно з чинним законодавством фізичній особі не присвоюється ідентифікаційний номер (про що зроблено відповідну позначку в паспорті), то банк самостійно заповнює цей реквізит умовним позначенням «000000001» і зазначає на звороті розрахункового документа дані паспорта (номер, серію, ким і коли виданий);
г) для тих підприємств – платників або одержувачів, які ще не отримали код ЄДРПОУ, – код у Тимчасовому реєстрі ДПА (ТРДПА), згідно з довідкою, наданою ДПА про взяття на облік