Облік і аудит кредитів банку
7. Правила заповнення рядків «Банк платника», «Банк одержувача», «Сума літерами», подання суми платежу в платіжному дорученні такі ж, як і для інших розрахункових документів.
Зазначимо тільки, що, якщо в рядку «Сума літерами» перше слово суми починається з малої літери або назву грошової одиниці написано у повній формі, наприклад «двадцять п'ять гривень 12 коп.», замість «Двадцять п'ять грн 12 коп.», то, згідно з роз'ясненнями Національного банку (лист від 11.04.2000 р. №25–111/645–2297), це не вважається порушенням вимог інструкції №7, і такий документ банки повинні приймати до виконання, але з застереженням клієнта про належне заповнення цього реквізиту.
8. Рядок «Призначення платежу» заповнюється по-різному, залежно від типу здійснюваної операції, але за певними правилами: при рівномірних і постійних перерахуваннях:
«Платіж за договором №__ від _______р., термін платежу _______рр.».
Останній платіж за договором, як правило, повинен враховувати взаємну заборгованість.
9. При заповненні бланка платіжного доручення не допускаються жодні підчищення і виправлення.
10. Платіжне доручення виписується мінімум у двох примірниках, а якщо зазначені в ньому платник і одержувач обслуговуються в одному банку, то у трьох примірниках. Всі примірники (крім, звичайно, першого) заповнюються під копірку, а якщо її використання неможливе, то на кожному тотожному примірнику в правому верхньому куті слід зазначити послідовні порядкові номери.
11. На першому примірнику платіжного доручення повинні бути підписи осіб, які мають право розпоряджатися рахунком, а також відбитки печатки, зразки яких (підписів і печатки) подано банку при відкритті рахунка. Відбитка печатки може не бути в разі, якщо платником є фізична особа – суб'єкт підприємницької діяльності, що не має печатки, а також фізична особа, яка не є суб'єктом підприємницької діяльності.
Доручення приймаються банками до виконання протягом десяти календарних днів з дня виписування. День заповнення доручення не враховується.
На рис. 2.1. – 2.2. наведено платіжні доручення АФ «Україна» щодо сплати за кредитами.
За випискою банку стан розрахунків за отриманими кредитами АФ «Україна» має наступного вигляду (таблиця 2.1).
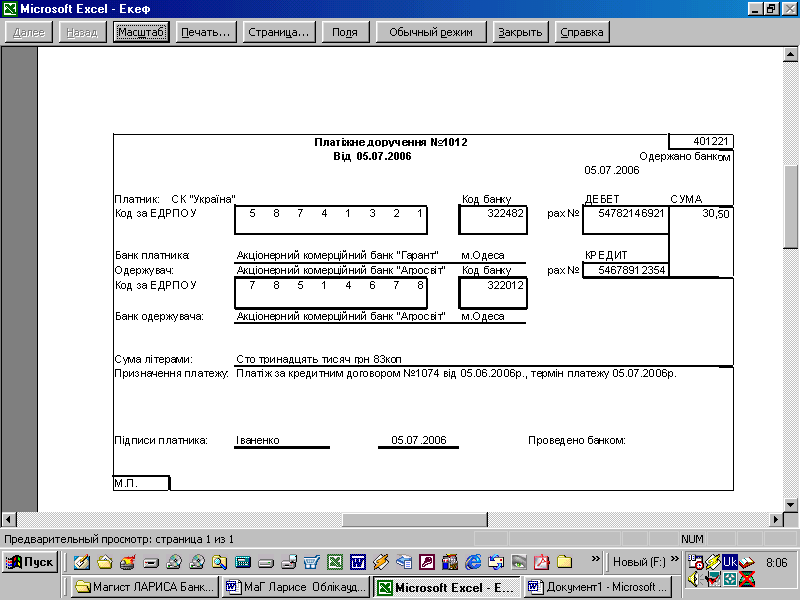
Рис. 2.1. Платіжне доручення за договором №1074 від 05.06.2006 р.
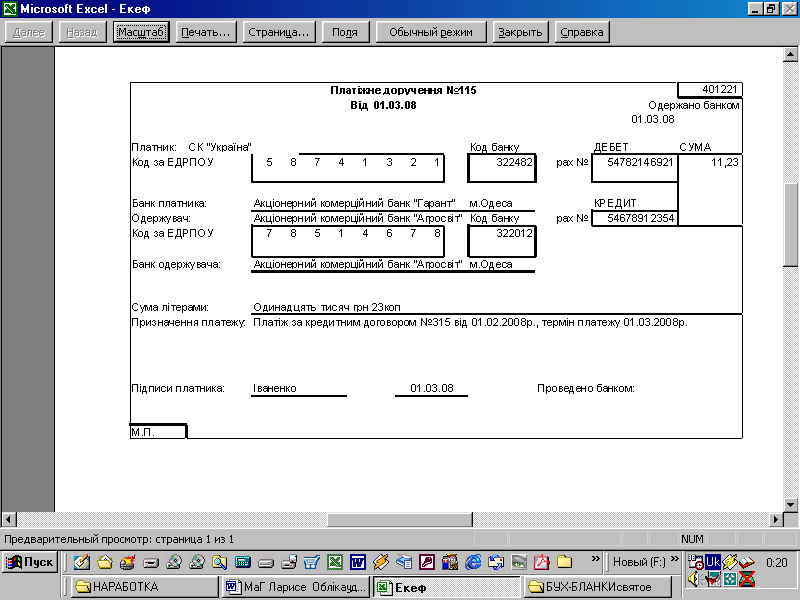
Рис. 2.2. Платіжне доручення за договором №315 від 01.02.2008 р.
Таблиця 2.1. Виписка банку за кредитним рахунком АФ «Україна»
|
АФ «Україна» |
|||||||||
| Рахунок |
54782146921 |
||||||||
|
Виписка банку з 05.07.2006 р. По 01.01.2009 р. |
|||||||||
|
Вхідний залишок на 05.07.2006 р. 6 830,0 |
|||||||||
| Дата | Док-т № | Кореспондент | Рахунок | ЕДРПОУ | Дебет, тис. грн | Кредит, тис. грн | Призначення платежу | ||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 | |
| 1 | 05.07 | 2006 | 1041 | Акціонерний комерційний банк «Агросвіт» | 54678912354 | 78514678 | 0,0 | 30,50 | Перераховано згідно договору №1074 від 05.06.2006 р. |
| 2 | 05.08 | 2006 | 1052 | Акціонерний комерційний банк «Агросвіт» | 54678912354 | 78514678 | 0,0 | 30,50 | Перераховано згідно договору №1074 від 05.06.2006 р. |
| 3 | 05.09 | 2006 | 1061 | Акціонерний комерційний банк «Агросвіт» | 54678912354 | 78514678 | 0,0 | 30,50 | Перераховано згідно договору №1074 від 05.06.2006 р. |
| 4 | 05.10 | 2006 | 1069 | Акціонерний комерційний банк «Агросвіт» | 54678912354 | 78514678 | 0,0 | 30,50 | Перераховано згідно договору №1074 від 05.06.2006 р. |
| 5 | 05.11 | 2006 | 1071 | Акціонерний комерційний банк «Агросвіт» | 54678912354 | 78514678 | 0,0 | 30,50 | Перераховано згідно договору №1074 від 05.06.2006 р. |
| 6 | 05.12 | 2006 | 1085 | Акціонерний комерційний банк «Агросвіт» | 54678912354 | 78514678 | 0,0 | 30,50 | Перераховано згідно договору №1074 від 05.06.2006 р. |
| 7 | 05.01 | 2007 | 15 | Акціонерний комерційний банк «Агросвіт» | 54678912354 | 78514678 | 0,0 | 30,50 | Перераховано згідно договору №1074 від 05.06.2006 р. |
| 8 | 05.02 | 2007 | 314 | Акціонерний комерційний банк «Агросвіт» | 54678912354 | 78514678 | 0,0 | 30,50 | Перераховано згідно договору №1074 від 05.06.2006 р. |
Типову кореспонденцію бухгалтерських рахунків по обліку кредитів банків наведено у табл. 2.2 [3].
Таблиця 2.2. Кореспонденція бухгалтерських рахунків по обліку кредитів банків
| № з/п | Зміст господарської операції | Кореспондуючі рахунки | ||||
| Дебет | Кредит | |||||
| 1 | 2 | 3 | 4 | |||
| 1. | Відображено отримання підприємством позики | 30 «Каса» 311 «Поточні рахунки в національній валюті» 312» Поточні рахунки в іноземній валюті» | 50 «Довгострокові позики» 60 «Короткострокові позики» | |||
| 2. | Відображено отримання у банку лімітованої чекової книжки або відкриття акредитиву на адресу постачальника за рахунок позики банку | 313 «Інші рахунки в банку» 314 «Інші рахунки в банку в іноземній валюті» | 50 «Довгострокові позики» 60 «Короткострокові позики» | |||
| 3. | За рахунок позики банку оплачено придбані цінні папери інших підприємств, облігації державних та місцевих позик | 14 «Довгострокові фінансові інвестиції» 35 «Поточні фінансові інвестиції» | 50 «Довгострокові позики» 60 «Короткострокові позики» | |||
| 4. | Відображено переоформлення короткострокової позики банку у довгострокову | 60 «Короткострокові позики» | 50 «Довгострокові позики» | |||
| 5. | Погашено заборгованість по виданих векселях за рахунок позики банку | 51 «Довгострокові векселі видані» 62» Короткосі рокові векселі видані» | 50 «Довгострокові позики» 60 «Короткострокові позики» | |||
| 6. | Проведено розрахунки із постачальниками за рахунок позики банку | 63 «Розрахунки з постачальниками та підрядниками» | 50 «Довгострокові позики» 60 «Короткострокові позики» | |||
| 7. | Проведено розрахунки з бюджетом по податках за рахунок кредиту банку | 64 «Розрахунки за податками й платежами» | 50 «Довгострокові позики» 60 «Короткострокові позики» | |||
| 8. | Погашено заборгованість перед органами соціального спрямування за рахунок позики банку | 65 «Розрахунки за страхуванням» | 50 «Довгострокові позики» 60 «Короткострокові позики» | |||
| 9. | Погашено заборгованість підприємства перед іншими кредиторами за рахунок позики банку | 685 «Розрахунки з іншими кредиторами» | 50 «Довгострокові позики» 60 «Короткострокові позики» | |||
| 10. | Відображено повернення підприємством суми раніше отриманої позики | 50» Довгострокові позики» 60 «Короткострокові позики» | 30 «Каса» 31 «Рахунки в банках» | |||
| 11. | За домовленістю з банком в погашення заборгованості по отриманих кредитах передано йому векселі, отримані підприємством від покупця як гаранти щодо оплати за придбані товари | 50» Довгострокові позики» 60 «Короткострокові позики» | 162 «Довгострокові векселі одержані» 34 «Короткострокові векселі одержані» | |||
| 12. | Погашено заборгованість перед банком за кредит шляхом передачі йому акцій підприємства | 50» Довгострокові позики» 60 «Короткострокові позики» | 46 «Неоплачений капітал» | |||
| 13 | Нараховано відсотки за користування позикою банку і віднесено на фінансові витрати | 951 «Відсотки за кредит» | 684 «Розрахунки за нарахованими відсотками» | |||
| 14 | Перераховано банку суму відсотків за користування позикою банку | 684 «Розрахунки за нарахованими відсотками» | 31 «Рахунки в банках» | |||
Узагальнення інформації про стан розрахунків щодо отримання і повернення кредитів здійснюється при журнально-ордерній формі обліку у журналі-ордері №4 с.-г.
2.2 Облік довгострокових кредитів банку
Облік розрахунків за довгостроковими позиками банків та іншими залученими позиковими коштами у інших осіб, які не є поточним зобов'язанням ведеться на рахунку 50 «Довгострокові позики» [67; 234].
За кредитом рахунку 50 «Довгострокові позики» відображаються суми одержаних довгострокових позик, а також переведення короткострокових (відстрочених), за дебетом – погашення заборгованості за ними та переведення до поточної заборгованості за довгостроковими зобов'язаннями.
Рахунок 50 «Довгострокові позики» має такі субрахунки:
501 «Довгострокові кредити банків у національній валюті»;
502 «Довгострокові кредити банків в іноземній валюті»;
503 «Відстрочені довгострокові кредити банків у національній валюті»;
504 «Відстрочені довгострокові кредити банків в іноземній валюті»;
505 «Інші довгострокові позики в національній валюті»;
506 «Інші довгострокові позики в іноземній валюті».
На субрахунках 501, 502 відображаються суми довгострокової заборгованості банкам за наданий кредит відповідно в національній та іноземній валюті.
На субрахунках 503, 504 відображаються суми відстроченої заборгованості банкам за кредит, термін погашення якого відстрочено, відповідно в національній та іноземній валюті.
На субрахунках 505, 506 відображаються суми довгострокової заборгованості щодо зобов'язання із залучення позикових коштів (крім кредитів банків), відповідно в національній та іноземній валюті.
Аналітичний облік ведеться за позикодавцями (банками) в розрізі кожного кредиту (позики) окремо та строками погашення кредиту (позик).
Облік розрахунків за довгостроковими позиками банків АФ «Україна» наведено в таблиці 2.4.
Таблиця 2.4. Облік довгострокових позик банків «АФ «Україна» з 05.07.2006 р. по 01.01.2009 р.
|
№ з/п |
Дата | Документ (платіжне доручення №) | Зміст господарської операції | Кореспондуючі рахунки | Сума, тис. грн. | ||
| Дебет | Кредит | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| 1 | 05.06 | 2006 | Банк виписка №5478 | Перераховано кредит згідно договору №1074 від 05.06.2006 р. | 311 | 50 | 1000,00 |
| 2 | 05.07 | 2006 | 1041 | Перераховано згідно договору №1074 від 05.06.2006 р. | 50 | 311 | 16,67 |
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Нараховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 951 | 684 | 13,83 | |||
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Перераховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 684 | 311 | 13,83 | |||
| 3 | 05.08 | 2006 | 1052 | Перераховано згідно договору №1074 від 05.06.2006 р. | 50 | 311 | 16,67 |
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Нараховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 951 | 684 | 13,83 | |||
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Перераховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 684 | 311 | 13,83 | |||
| 4 | 05.09 | 2006 | 1061 | Перераховано згідно договору №1074 від 05.06.2006 р. | 50 | 311 | 16,67 |
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Нараховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 951 | 684 | 13,83 | |||
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Перераховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 684 | 311 | 13,83 | |||
2.3 Облік короткострокових кредитів банку
Облік розрахунків у національній і іноземній валютах за кредитами банків, строк повернення яких не перевищує дванадцяти місяців з дати балансу, та за позиками, термін погашення яких минув, ведеться на рахунку 60 «Короткострокові позики» [20; 514].
За кредитом рахунку відображаються суми одержаних кредитів (позик), за дебетом – сума їх погашення та переведення до довгострокових зобов'язань у разі відстрочення кредитів (позик).
Рахунок 60 «Короткострокові позики» має такі субрахунки:
601 «Короткострокові кредити банків у національній валюті»;
602 «Короткострокові кредити банків в іноземній валюті»;
603 «Відстрочені короткострокові кредити банків у національній валюті»;
Аналітичний облік ведеться за позикодавцями (банками) в розрізі кожного кредиту (позики) окремо та строками їх погашення.
Таблиця 2.5. Облік короткострокових позик банків «АФ «Україна» з 05.07.2006 р. по 01.01.2009 р.
| № з/п | Дата | Документ (платіжне доручення №) | Зміст господарської операції | Кореспондуючі рахунки | Сума, тис. грн. | ||
| Дебет | Кредит | ||||||
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | |
| 1 | 01.02. | 2008 | Договір №315 від 01.02.2008 р | Перераховано згідно договору №315 від 01.02.2008 р. | 311 | 60 | 100,00 |
| 2 | 01.03 | 2008 | 706 | Перераховано згідно договору №315 від 01.02.2008 р. | 60 | 311 | 10,00 |
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Нараховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 951 | 684 | 1,23 | |||
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Перераховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 684 | 311 | 1,23 | |||
| 3 | 01.04 | 2008 | 817 | Перераховано згідно договору №315 від 01.02.2008 р. | 60 | 311 | 10,00 |
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Нараховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 951 | 684 | 1,15 | |||
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Перераховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 684 | 311 | 1,15 | |||
| 4 | 01.05 | 2008 | 904 | Перераховано згідно договору №315 від 01.02.2008 р. | 60 | 311 | 10,00 |
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Нараховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 951 | 684 | 1,02 | |||
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Перераховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 684 | 311 | 1,02 | |||
| 5 | 01.06 | 2008 | 1035 | Перераховано згідно договору №315 від 01.02.2008 р. | 60 | 311 | 10,00 |
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Нараховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 951 | 684 | 0,86 | |||
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Перераховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 684 | 311 | 0,86 | |||
| 6 | 01.07 | 2008 | 1096 | Перераховано згідно договору №315 від 01.02.2008 р. | 60 | 311 | 10,00 |
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Нараховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 951 | 684 |
0,76 |
|||
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Перераховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 684 | 311 |
0,76 |
|||
| 7 | 01.08 | 2008 | 1196 | Перераховано згідно договору №315 від 01.02.2008 р. | 60 | 311 | 10,00 |
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Нараховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 951 | 684 | 0,62 | |||
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Перераховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 684 | 311 | 0,62 | |||
| 8 | 01.09 | 2008 | 1269 | Перераховано згідно договору №315 від 01.02.2008 р. | 60 | 311 | 10,00 |
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного договору | Нараховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 951 | 684 | 0,51 | |||
| Бухгалтерська довідка, графік погашення кредиту згідно відповідного | Перераховано відсотки за користування кредитом згідно договору №1074 від 05.06.2006 р. | 684 | 311 | 0,51 | |||
3. Організація і методика аудиту кредитів банку
3.1 Організація аудиту розрахунків за кредитами банку
Джерелами інформації для аудиту зобов'язань є [56; 195]:
1. Наказ про облікову політику підприємства.
2. Реєстраційні документи платників податків, обов'язкових внесків із соціального страхування та інших обов'язкових платежів.
3. Установчі документи, реєстри акціонерів, учасників, документи (протоколи тощо) загальних зборів акціонерів, засновників, учасників.
4. Кредитні договори з банками.
5. Векселі, облігації та документи про їх використання.
6. Договори на цільове фінансування та цільове надходження коштів.
7. Регістри аналітичного і синтетичного обліку, первинні бухгалтерські документи.
8. Форми фінансової і податкової звітності.
9. П(С) БО 11 «Зобов'язання».
10. Матеріали інвентаризацій розрахунків.
11. Інструкція з інвентаризації основних засобів, нематеріальних активів, товарно-матеріальних цінностей, грошових коштів і документів, і розрахунків.
До джерел інформації для перевірки заборгованості слід також відносити: акти звіряння розрахунків, протоколи про залік взаємних вимог, акти інвентаризації розрахунків, векселі, копії платіжних документів, книга придбання, книга продажу, облікові регістри (відомості, журнали, машинограми), Головна книга, звітність, а також первинні документи й облікові регістри з обліку розрахунків із різноманітними кредиторами, розрахунки за претензіями, відшкодування матеріального збитку.
Зобов'язання, на яке нараховуються відсотки та яке підлягає погашенню протягом 12 місяців з дати балансу, слід розглядати як довгострокове зобов'язання, якщо первісний термін погашення був більшим за 12 місяців та якщо до затвердження фінансової звітності існує угода про переоформлення цього зобов'язання на довгострокове.
Довгострокове зобов'язання за кредитною угодою [якщо угода передбачає погашення зобов'язання на вимогу кредитора (позикодавця) у разі порушення певних умов, пов'язаних з фінансовим станом позичальника], умови якої порушені, вважається довгостроковим, якщо: позикодавець до затвердження фінансової звітності погодився не вимагати погашення зобов'язання внаслідок порушення; не очікується виникнення подальших порушень кредитної угоди протягом 12 місяців з дати балансу.
Довгострокові зобов'язання, на які нараховуються проценти, відображаються в балансі за їх теперішньою вартістю. Визначення теперішньої вартості залежить від умов та виду зобов'язання.
Щодо аудиту поточних зобов'язань слід зазначити, що до них включають: короткострокові кредити банків, поточну заборгованість за довгостроковими зобов'язаннями, короткострокові векселі видані, кредиторську заборгованість за товари, роботи, послуги; поточну заборгованість за розрахунками з одержаних авансів, за розрахунками з бюджетом, за розрахунками з позабюджетних платежів, за розрахунками зі страхування, за розрахунками з оплати праці, за розрахунками з учасниками, за розрахунками із внутрішніми підрозділами підприємства; інші поточні зобов'язання.
Поточні зобов'язання відображаються в балансі за сумою погашення.
Процедури аудиту довгострокових зобов'язань [11; 401]:
1. Перевірка наявності і відповідності законодавству договорів кредитування.
2. Перевірка правильності відображення в обліку довгострокових позик (довгострокових кредитів банків у національній та іноземній валюті, відстрочених довгострокових кредитів та інших довгострокових позик).
3. Перевірка відповідності інформації про довгострокові позики в регістрах аналітичного, синтетичного обліку і фінансовій звітності.
4. Перевірка правильності і достовірності обліку векселів виданих, відповідності їх аналітичного й синтетичного обліку та показників фінансової звітності.
5. Перевірка правильності і достовірності обліку довгострокових зобов'язань за облігаціями (зобов'язань за облігаціями, премій та дисконту за випущеними облігаціями), відповідності інформації про довгострокові зобов'язання в регістрах аналітичного і синтетичного обліку та у фінансовій звітності.
6. Перевірка правильності документального оформлення довгострокових зобов'язань з оренди (фінансової оренди, оренди цілісних майнових комплексів) та їх відображення в регістрах аналітичного і синтетичного обліку та у фінансовій звітності.
7. Перевірка правильності документального оформлення та відображення в регістрах бухгалтерського обліку і документах фінансової звітності інформації про відстрочені податкові та інші довгострокові зобов'язання.
8. Перевірка правильності документального оформлення та відображення в регістрах бухгалтерського обліку і документах фінансової звітності інформації про інші довгострокові зобов'язання (відстрочена відповідно до законодавства заборгованість з податків, зборів, обов'язкових платежів, фінансова допомога на зворотній основі тощо).
9. Перевірка правильності та своєчасності проведення інвентаризацій довгострокових зобов'язань і відображення їх результатів у бухгалтерському обліку.
Процедури аудиту поточних зобов'язань [27; 315]:
1. Перевірка наявності і відповідності законодавству таких договорів: кредитних; орендних; підрядних; з навчальними закладами; з наймачами квартир; з батьками дітей, які відвідують дитячі заклади; інших.
2. Перевірка відповідності інформації про короткострокові позики в регістрах аналітичного і синтетичного обліку та у фінансовій звітності (короткострокових кредитів банків у національній та іноземній валюті, відстрочених короткострокових кредитів та прострочених позик).
3. Перевірка правильності й достовірності відображення в обліку поточної заборгованості за довгостроковими зобов'язаннями.
4. Перевірка правильності й достовірності обліку короткострокових векселів виданих, відповідності їх аналітичного і синтетичного обліку та показникам фінансової звітності.
5. Перевірка правильності й достовірності обліку розрахунків з постачальниками та підрядчиками, відповідності аналітичного і синтетичного обліку та показникам фінансової звітності, відповідності бухгалтерського обліку розрахунків умовам договорів та законодавству.
6. Перевірка правильності й достовірності визначення бази для розрахунків за податками та обов'язковими внесками і платежами (за окремими їх видами).
7. Перевірка правильності й достовірності обліку розрахунків за податками, обов'язковими платежами, податкових зобов'язань та податкового кредиту, відповідності їх аналітичного і синтетичного обліку та показникам фінансової звітності.
8. Перевірка правильності й достовірності обліку розрахунків за страхуванням (пенсійним, на випадок безробіття, тимчасової непрацездатності, від нещасних випадків на виробництві, індивідуальним страхуванням персоналу, страхуванням майна та іншими розрахунками за страхуванням), відповідності їх аналітичного і синтетичного обліку інформації, наведеній у показниках фінансової звітності.
9. Перевірка наявного облікового та необлікового складу персоналу підприємства, документів з обліку праці та її оплати, нарахування заробітної плати та додаткових виплат і правильності й достовірності їх відображення в регістрах аналітичного і синтетичного обліку, відповідності записам Головної книги, оборотних відомостей і показникам фінансової звітності.
10. Перевірка правильності і достовірності інформації про розрахунки з учасниками в регістрах аналітичного і синтетичного обліку та показниках фінансової звітності.
11. Перевірка правильності та достовірності відображення в обліку розрахунків за іншими операціями (за авансами одержаними, внутрішніх розрахунків, внутрішньогосподарських розрахунків, розрахунків за нарахованими процентами за товарними кредитами, орендними та іншими операціями, розрахунків з іншими кредиторами). Перевірка відповідності інформації про розрахунки за іншими операціями в регістрах аналітичного і синтетичного обліку та показниках фінансової звітності.
12. Перевірка правильності та своєчасності проведення інвентаризацій короткострокових зобов'язань і відображення їх результатів у бухгалтерському обліку.
Підприємством АФ «Україна» укладено угоду про проведення зовнішнього аудиту з аудиторською фірмою ТОВ «Альянс-Аудит» до якого укладено лист-зобов'язання про проведення аудиту. Програму аудиту банківських кредитів, отриманих АФ «Україна» наведено в табл. 3.1.
Таблиця 3.1. Програма аудиту банківських кредитів, отриманих АФ «Україна» впродовж 2006–2008 років
| Питання | Порядок перевірки та термін виконання | Перевіряючи | |
| Вибіркова | Суцільна | ||
|
Процедури аудиту довгострокових зобов'язань: |
|||
| Перевірка наявності і відповідності законодавству договорів кредитування. | – | 12.12.08 р. | Аудитор Ласкава О.П. |
| Перевірка правильності відображення в обліку довгострокових позик (довгострокових кредитів банків у національній та іноземній валюті, відстрочених довгострокових кредитів та інших довгострокових позик). | – | 13.12.08 р. | Аудитор Ласкава О.П. |
| Перевірка відповідності інформації про довгострокові позики в регістрах аналітичного, синтетичного обліку і фінансовій звітності. | – | 14.12.08 р. | Аудитор Ласкава О.П. |
| Перевірка правильності і достовірності обліку векселів виданих, відповідності їх аналітичного й синтетичного обліку та показників фінансової звітності. | – | 15.12.08 р. | Аудитор Ласкава О.П. |
| Перевірка правильності і достовірності обліку довгострокових зобов'язань за облігаціями (зобов'язань за облігаціями, премій та дисконту за випущеними облігаціями), відповідності інформації про довгострокові зобов'язання в регістрах аналітичного і синтетичного обліку та у фінансовій звітності. | – | 16.12.08 р. | Аудитор Ласкава О.П. |
| Перевірка правильності документального оформлення та відображення в регістрах бухгалтерського обліку і документах фінансової звітності інформації про відстрочені податкові та інші довгострокові зобов'язання. | – | 19.12.08 р. | Аудитор Ласкава О.П. |
| Перевірка правильності документального оформлення та відображення в регістрах бухгалтерського обліку і документах фінансової звітності інформації про інші довгострокові зобов'язання (відстрочена відповідно до законодавства заборгованість з податків, зборів, обов'язкових платежів, фінансова допомога на зворотній основі тощо). | – | 20.12.08 р. | Аудитор Ласкава О.П. |
| Перевірка правильності та своєчасності проведення інвентаризацій довгострокових зобов'язань і відображення їх результатів у бухгалтерському обліку. | – | 21.12.08 р. | Аудитор Ласкава О.П. |
|
Процедури аудиту поточних зобов'язань: |
|||
| Перевірка наявності і відповідності законодавству кредитних договорів | – | 12.12.08 р. |
Аудитор Верге ПП. |
| Перевірка відповідності інформації про короткострокові позики в регістрах аналітичного і синтетичного обліку та у фінансовій звітності (короткострокових кредитів банків у національній та іноземній валюті, відстрочених короткострокових кредитів та прострочених позик). | – | 13.12.08 р. |
Аудитор Верге ПП. |
| Перевірка правильності й достовірності відображення в обліку поточної заборгованості за довгостроковими зобов'язаннями. | – | 14.12.08 р. |
Аудитор Верге ПП. |
| Перевірка правильності й достовірності обліку короткострокових векселів виданих, відповідності їх аналітичного і синтетичного обліку та показникам фінансової звітності. | – | 15.12.08 р. |
Аудитор Верге ПП. |
| Перевірка правильності й достовірності обліку розрахунків з постачальниками та підрядчиками, відповідності аналітичного і синтетичного обліку та показникам фінансової звітності, відповідності бухгалтерського обліку розрахунків умовам договорів та законодавству. | – | 16.12.08 р. |
Аудитор Верге ПП. |
| Перевірка правильності й достовірності обліку розрахунків за страхуванням (пенсійним, на випадок безробіття, тимчасової непрацездатності, від нещасних випадків на виробництві, індивідуальним страхуванням персоналу, страхуванням майна та іншими розрахунками за страхуванням), відповідності їх аналітичного і синтетичного обліку інформації, наведеній у показниках фінансової звітності. | – | 19.12.08 р. |
Аудитор Верге ПП. |
| Перевірка правильності та достовірності відображення в обліку розрахунків за іншими операціями (за авансами одержаними, внутрішніх розрахунків, внутрішньогосподарських розрахунків, розрахунків за нарахованими процентами за товарними кредитами, орендними та іншими операціями, розрахунків з іншими кредиторами). Перевірка відповідності інформації про розрахунки за іншими операціями в регістрах аналітичного і синтетичного обліку та показниках фінансової звітності. | – | 20.12.08 р. |
Аудитор Верге ПП. |
| Перевірка правильності та своєчасності проведення інвентаризацій короткострокових зобов'язань і відображення їх результатів у бухгалтерському обліку. | – | 21.12.08 р. |
Аудитор Верге ПП. |
3.2 Аудит стану внутрішнього контролю за кредитами банку
Ураховуючи те, що головна мета внутрішнього аудиту – надання допомоги персоналу підприємства виконувати його обов'язки, забезпечення необхідними даними керівництва, здійснення контролю за дотриманням обраної політики та якістю менеджменту, об'єктивно першим етапом внутрішнього аудиту має бути виявлення проблем на підприємстві, визначення пріоритетних напрямів контролю, а вже потім здійснення другого етапу – планування. Наступний, третій, етап – збирання та оцінювання інформації. На четвертому етапі внутрішній аудитор здійснює узагальнення зібраних даних, формулювання висновків та рекомендацій, а на п'ятому – отримує від керівництва підприємства офіційну відповідь на свій звіт та контролює виконання розроблених рекомендацій і заходів (рис. 3.1) [42; 38].
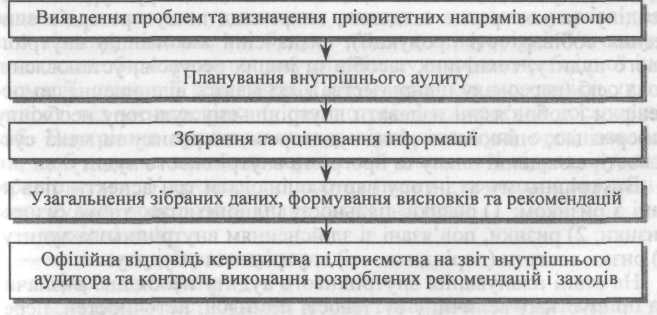
Рис. 3.1. Послідовність етапів внутрішнього аудиту
Коротко дослідимо суть кожного із відокремлених етапів [73; 185]:
Перший етап: виявлення проблем та визначення пріоритетних напрямів контролю. На цьому етапі керівник служби внутрішнього аудиту повинен провести ряд консультацій, нарад з вищим керівництвом підприємства та менеджерами різних рівнів управління; тобто у такий спосіб проводиться діагностика стану справ у різних сферах фінансово-господарської діяльності підприємства, системах управління, внутрішнього контролю та бухгалтерського обліку. Враховується також інформація попередніх результатів внутрішнього аудиту, раніше виявлені недоліки та слабкі місця.
Для повноти виявлення проблем, які існують на підприємстві, керівник служби внутрішнього аудиту повинен ретельно оцінити елементи системи внутрішнього контролю підприємства (структурна організація, фізичний контроль наявності та доступу до активів, дозвіл та схвалення, арифметичний та бухгалтерський контроль, персонал, спостереження, управління (менеджмент, процедури контролю), а також їх дієвість та ефективність. Вибір напрямів дослідження, як правило, на початку року, може здійснюватись як за ініціативою керівництва, так і самих внутрішніх аудиторів.
Другий етап: планування. Як і зовнішня перевірка, внутрішній аудит повинен бути належно спланований. Це досить відповідальний етап, який включає багато компонентів. Етап планування може забирати ЗО-40% часу від загального часу перевірки. Суть цього етапу полягає у визначенні мети та обсягу аудиту, строків його виконання, збиранні загальної інформації про обраний напрям перевірки (складову системи управління чи внутрішнього контролю, діяльність певного виконавця, структурного підрозділу чи конкретне завдання, наприклад пошук резервів зниження собівартості продукції); визначенні виконавців внутрішнього аудиту, технічних засобів та інших ресурсів; установленні кола осіб (персоналу підприємства), які мають відношення до перевірки і зобов'язані надавати внутрішньому аудитору необхідну інформацію; оцінюванні рівня аудиторського ризику та межі суттєвості; складанні плану та програми внутрішнього аудиту.
Внутрішньому аудитору варто оцінювати три аспекти, пов'язані з ризиком: 1) ризики діяльності підприємства, тобто бізнес-ризики; 2) ризики, пов'язані зі здійсненням внутрішнього аудиту; 3) ризик частоти (періодичності) внутрішнього аудиту [79; 345].
На етапі планування внутрішнього аудиту необхідно визначити припустиму величину суттєвості помилок, неточностей, перекручень. Для цього по кожному об'єкту внутрішнього аудиту на підприємстві треба розробити свої критерії оцінювання суттєвості. Оцінювати суттєвість варто із застосуванням комплексного підходу, тобто брати до уваги два її аспекти: якісний та кількісний.
Якісний аспект повинен включати оцінювання на основі професійного судження внутрішнього аудитора відхилень здійснених господарських операцій та інших дій від чинного законодавства, нормативних актів, внутрішніх положень і правил; виявлення пропусків інформації, дотримання мінімального рівня деяких фінансових показників; оцінювання відповідності окремих управлінських рішень чи дій керівників загальній фінансовій політиці підприємства [41; 302].
Кількісний аспект оцінювання суттєвості передбачає визначення максимального рівня припустимої помилки у грошовому виразі [68; 90].
Після оцінювання аудиторського ризику та рівня суттєвості внутрішній аудитор складає план і програму своєї роботи з перевірки певного об'єкта. Структура плану та програми внутрішнього аудиту цілком відповідають аналогічним документам зовнішнього аудиту. Розбіжності можуть стосуватись їх змісту за рахунок специфічних процедур внутрішнього аудиту, які у них мають бути зафіксовані.
Спочатку керівником відділу внутрішнього аудиту складається план роботи. При цьому слід ураховувати аудиторську стратегію, аналітичний ризик, можливість ресурсів підприємства, адміністративні інтереси, завдання зовнішнього аудитора.
Розроблюється загальний план очікуваних перевірок із зазначенням дати кожної з них, виконавців, затрат на проведення. Більш детальне планування (із зазначенням змісту робіт) здійснюється за кожною конкретною запланованою перевіркою. Необхідно провести певну підготовчу роботу. Внутрішній аудитор заздалегідь повинен установити контакт з апаратом управління того відділу, ділянки, які будуть підлягати перевірці. Узгоджуються способи отримання внутрішнім аудитором необхідної інформації, строки її передавання; обумовлюється можливість присутності під час перевірки (у разі потреби) конкретних посадових осіб. Внутрішня аудиторська перевірка має бути організована так, щоб вона не заважала нормальній діяльності підрозділу, що перевіряється. У процесі складання плану і програми внутрішнього аудиту враховують вплив таких факторів [71; 152]:
– вихідні дані;
– мета внутрішнього аудиту; – сфера перевірки;
– можливість застосування певних специфічних методів аудиту;
– перелік необхідних документів, звітів;
– строки проведення внутрішнього аудиту;
– віддаленість у часі від попередньої внутрішньої перевірки даної сфери;
– можливість отримання достовірної інформації;
– бюджетні витрати.
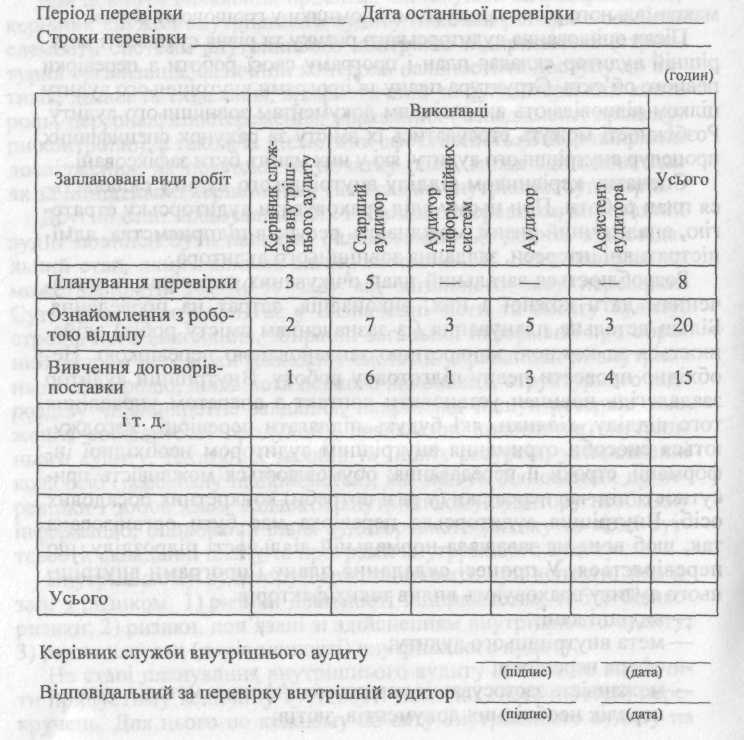
Як окремий документ у процесі планування внутрішнього аудиту розробляється бюджет робочого часу внутрішніх аудиторів, приклад якого наведено у табл. 3.1 [74; 145].
Крім плану і програми перевірки може складатися виробничо-технічний план внутрішнього аудиту, у якому визначаються кількість і склад персоналу, який буде задіяний у процесі контролю, розподіл бюджету часу між виконавцями та його оплата; залучення інших спеціалістів (у разі потреби).
Третій етап внутрішнього аудиту – збирання та оцінювання інформації. Це основний етап перевірки, на якому внутрішній аудитор здійснює заплановані аудиторські процедури та збирає необхідні аудиторські докази (свідчення), вимоги до яких збігаються із зовнішнім аудитом. З цією метою виконуються [57; 204]:
1) різноманітні аналітичні процедури (відмітною рисою яких може бути порівняння показників діяльності різних підрозділів підприємства, що дуже рідко здійснює зовнішній аудитор);
2) інвентаризація – внутрішній аудитор може сам брати участь у її проведенні, а зовнішній лише спостерігає і вибірково перевіряє результати;
3) контрольні обміри та лабораторні аналізи (випробування) (для цього зовнішній аудитор, як правило, залучає експертів);
4) обстеження об'єкта контролю;
5) контрольний запуск сировини і матеріалів;
6) опитування персоналу;
7) запити (як до зовнішніх джерел інформації – дебіторів, кредиторів), так і до внутрішніх (офіційне письмове звернення до керівника певного підрозділу);
8) тестування й оцінювання системи внутрішнього контролю;
9) перевірка ведення бухгалтерського обліку (фінансового та управлінського) і складання звітності;
10) документальна перевірка різних аспектів фінансово-господарської діяльності підприємства;
11) контроль кадрового складу, його компетентності та кваліфікації.
Тобто внутрішній аудитор збирає і вивчає за допомогою відповідних методів, прийомів і процедур усю необхідну фінансову та нефінансову інформацію. Зібрані дані мають бути належно відображені в його робочій документації. За кожною позицією плану та програми слід зробити відповідні оцінки та висновки.
У процесі виконання запланованих дій внутрішній аудитор повинен ознайомитись із цілями та завданнями ділянки, яка перевіряється, з діяльністю підприємства в цілому і його структурою. Необхідно також виконати аналітичні огляди за обраними напрямами перевірки. Керівник ділянки (відділу), яка перевіряється, мусить мати копію плану аудиту. Попередньо доцільно зібрати відкриті збори підрозділу, на яких установлюються імовірні строки та необхідні умови аудиторської перевірки.
Аудитор повинен довести до відома працівників ділянки, що контролюється, і обговорити з ними такі основні моменти: – умови та строки перевірки; – забезпечення доступу до персоналу та документації; – пояснення того, як аудит буде проводитися; – можливість обговорення – результатів; – організація закритих зборів; – пояснення звітів і виконаних процедур; – визначення сфери діяльності внутрішнього аудитора.
Аудитор повинен визначити для себе сфери дослідження; посадових осіб, опитування яких слід провести; документацію, яку потрібно отримати. Під час перевірки внутрішній аудитор постійно контролює виконання плану і програми, оцінює виконану роботу.
Сфера діяльності внутрішнього аудитора і методика самої перевірки подібні до тих, які використовуються зовнішнім аудитором, з тією різницею, що контроль внутрішнього аудитора спрямований не лише на фінансову звітність і бухгалтерський облік [12; 412].
На четвертому етапі перевірки внутрішній аудитор повинен здійснити узагальнення зібраних даних, оцінити їх порівняно з установленими критеріями, нормами, внутрішніми положеннями та інструкціями, законодавчими та нормативними актами, порівняти кількість виявлених помилок, недоліків та порушень з раніше встановленим рівнем суттєвості, а потім зробити необхідні висновки, скласти письмовий звіт, розробити необхідні рекомендації та пропозиції і, нарешті, повідомити про отримані результати вище керівництво підприємства.
Звіт внутрішнього аудитора повинен відповідати певним вимогам: достовірність (підтвердження викладеного матеріалу конкретними фактами), зрозумілість та логічність (не повинен потребувати додаткових усних пояснень та коментарів); він не може бути невиправдано довгим, переобтяженим зайвими деталями та спеціальними термінами; своєчасність (подається одразу після завершення перевірки та у терміни, актуальні для вирішення проблем, які вивчалися внутрішнім аудитором); чіткість та системність викладення даних [14; 90].
У національному стандарті внутрішнього аудиту №6 «Складання аудиторського висновку», затвердженого НБУ для комерційних банків України, зазначено лише загальні вимоги щодо його змісту та складу. Для того щоб звіт внутрішніх аудиторів з максимальною ефективністю виконував своє функціональне призначення він повинен мати таку структуру: 1) вступна частина; 2) загальні висновки; 3) дослідницька частина; 4) результативна частина; 5) рекомендації; 6) підписи керівника служби внутрішнього аудиту та аудиторів-виконавців; 7) додатки та коментарі [15; 153].
Таблиця 3.1. Бюджет робочого часу на проведення внутрішнього аудиту відділу постачання
У вступній частині слід сформулювати напрями перевірки, її мету та завдання, результати попередніх перевірок. Загальні висновки являють собою стисле формулювання думки (висновків) внутрішнього аудитора про об'єкт перевірки та виявлені найсуттєвіші порушення.
Дослідницька частина містить загальну інформацію про об'єкт перевірки (наприклад, структуру відділу, його основні завдання, інформаційні потоки); головні напрями діяльності; методи і прийоми, які застосував у своїй роботі внутрішній аудитор; джерела інформації, які були використані; виявлені факти порушень і помилок та їх обґрунтування; результати обговорення й узгодження звіту з керівником підрозділу, який перевірявся [16; 300].
У результативній частині внутрішній аудитор наводить розгорнутий висновок за результатами перевірки і далі формулює рекомендації, які б дали змогу уникнути виявлених недоліків, підвищити ефективність функціонування систем, підрозділів.
Звіт має бути підписаний керівником служби внутрішнього аудиту та аудиторами-виконавцями. У кінці звіту можуть бути наведені додатки, які містять додаткові коментарі, пояснення, розрахунки, ілюстрації [25; 204].
Внутрішні аудитори, на відміну від зовнішніх, повинні обговорити й узгодити з керівниками контрольованих підрозділів, служб усі питання, які стосуються перевірки, особливо в частині виявлених недоліків і рекомендацій щодо їх усунення. Якщо з певних питань не було досягнуто згоди, то це має бути відображено у звіті. Складений внутрішнім аудитором підсумковий документ передається керівникові структурного підрозділу та вищому керівництву підприємства.
На останньому, п'ятому, етапі внутрішнього аудиту обов'язковим є отримання від керівництва підприємства письмової офіційної відповіді на звіт внутрішніх аудиторів та їх рекомендації. Це – відмітна риса порівняно із зовнішнім аудитом. У відповіді керівництва має бути зазначено, які рекомендації виконані, а які вважаються неефективними з погляду затрат. Тільки після отримання письмової відповіді аудиторська перевірка вважається завершеною. На внутрішніх аудиторів також покладається обов'язок контролю виконання розроблених ними і затверджених керівництвом рекомендацій та заходів структурними підрозділами, яким вони були адресовані. З цією метою внутрішнім аудиторам слід переконатися, що призначені відповідальні особи за реалізацію рекомендацій, установлено конкретні терміни отримання від керівників підрозділів відповіді про вжиті заходи та їх наслідки. У разі необхідності може бути призначена позапланова повторна внутрішня аудиторська перевірка [40; 80].
Варто пам'ятати, що суть якісного внутрішнього аудиту полягає у досягненні рівноваги між потребами керівництва у доступі