Аудит расчетно-кассовых операций кредитной организации ОАО "Новосибирский Муниципальный Банк"
При переходе предприятия на расчетное обслуживание в другой банк необходимо поставить в известность свой банк. В этом случае в новый банк перечисляются остатки средств по счетам, передаются документы по открытию расчетного счета, неоплаченные документы. Если у предприятия имеется кредитная задолженность перед банком, то при переходе на обслуживание в другой банк оно обязано возвратить ссуду или получить согласие банка-кредитора на переоформление обязательств по погашению кредита без изменения сроков.
Кроме договора банковского счета между предприятием и банком может быть заключен договор банковского вклада, по которому банк берет на себя обязательства хранения денежных средств, выплаты по ним доходов, возвращения данных сумм по требованию, выполнения поручений вкладчика по расчетам по вкладу. Вклад может быть внесен предприятием на определенный срок, с правом досрочного получения- под меньший процент дохода либо для целевого использования данных средств в соответствии с поручением предприятия. Банковский вклад может быть оформлен депозитным сертификатом, который представляет собой письменное свидетельство банка о вкладе, удостоверяющее право вкладчика или его преемника на получение суммы депозита и процентов по нему по истечении установленного срока.
Нормативно-правовой базой аудита расчетных операций кредитных организаций является Федеральный закон «О Центральном банке Российской Федерации (Банке России)»; Положение «О безналичных расчетах в Российской Федерации» от 03.10.2002. № 2-П, Инструкция «Об обязательной продаже части валютной выручки на внутреннем валютном рынке Российской Федерации» от 30.03.04 № 111-И, «О правилах ведения бухгалтерского учета в кредитных организациях, расположенных на территории Российской Федерации» (ред. 26.11.2004).
Безналичные расчеты осуществляются через кредитные организации (филиалы) и / или Банк России по счетам, открытым на основании договора банковского счета или договора корреспондентского счета (субсчета) (далее, в зависимости от необходимости, - счета или счет), если иное не установлено законодательством и не обусловлено используемой формой расчетов.
Расчетные операции по перечислению денежных средств через кредитные организации (филиалы) могут осуществляться с использованием:
1) корреспондентских счетов (субсчетов), открытых в Банке России;
2) корреспондентских счетов, открытых в других кредитных организациях;
3) счетов участников расчетов, открытых в небанковских кредитных организациях, осуществляющих расчетные операции;
4) счетов межфилиальных расчетов, открытых внутри одной кредитной организации. Списание денежных средств со счета осуществляется по распоряжению его владельца или без распоряжения владельца счета в случаях, предусмотренных законодательством и / или договором между банком и клиентом.
Списание денежных средств со счета осуществляется на основании расчетных документов, составленных в соответствии с требованиями Положения «О безналичных расчетах в Российской Федерации» от 3.10.2002. № 2-П, в пределах имеющихся на счете денежных средств, если иное не предусмотрено в договорах, заключаемых между Банком России или кредитными организациями и их клиентами. [11]
Порядок оформления, приема, обработки электронных платежных документов и осуществления расчетных операций с их использованием регулируется отдельными нормативными актами Банка России, за исключением случаев, указанных в Положении «О безналичных расчетах в Российской Федерации» от 3.10.2002. № 2-П, и заключаемыми между Банком России или кредитными организациями и их клиентами договорами, определяющими порядок обмена электронными документами с использованием средств защиты информации.
При недостаточности денежных средств на счете для удовлетворения всех предъявленных к нему требований списание средств осуществляется по мере их поступления в очередности, установленной законодательством. [11]
Об обязательной продаже части валютной выручки на внутреннем валютном рынке Российской Федерации «Об обязательной продаже части валютной выручки на внутреннем валютном рынке Российской Федерации» обязательной продаже подлежит валютная выручка, указанная в части 3 статьи 21 Федерального закона "О валютном регулировании и валютном контроле", получаемая резидентами в иностранной валюте. [6]
Для уменьшения подлежащей обязательной продаже суммы валютной выручки резидентов учитываются расходы и иные платежи, указанные в пунктах 1-3 части 5 статьи 21 Федерального закона "О валютном регулировании и валютном контроле", связанные с исполнением сделок, указанных в части 3 статьи 21 Федерального закона "О валютном регулировании и валютном контроле", расчеты по которым осуществляются в иностранной валюте. [6]
Обязательная продажа части валютной выручки резидента в соответствии с инструкцией осуществляется по распоряжению последнего непосредственно уполномоченному банку, либо через уполномоченный банк на валютных биржах, на внебиржевом валютном рынке, Центральному банку Российской Федерации.
2. ПРАВОВЫЕ И ОРГАНИЗАЦИОННО-МЕТОДИЧЕСКИЕ АСПЕКТЫ АУДИТА РАСЧЕТНО-КАССОВЫХ ОПЕРАЦИЙ КРЕДИТНЫХ ОРГАНИЗАЦИЙ
2.1 Правовые аспекты аудита расчетно-кассовых операций кредитных организаций
Нормативной базой аудита расчетно-кассовых операций кредитных организаций являются следующие Федеральные правила (стандарты) аудиторской деятельности (по состоянию на 1 декабря 2004г.) Утверждены постановлением Правительства РФ от 23 сентября 2002 г. № 696 (в редакции постановлений Правительства РФ от 4 июля 2003г. № 405 и от 7 октября 2004г. № 532), применимые к данному виду аудита (табл. 1, Прил. А).
Федеральные стандарты аудиторской деятельности являются обязательными для аудиторских организаций, индивидуальных аудиторов, а также для аудируемых лиц, за исключением положений, в отношении которых указано, что они носят рекомендательных характер. Федеральные стандарты аудита утверждаются Правительством Российской Федерации.
В настоящее время утверждены следующие федеральные стандарты аудиторской деятельности.
К нормативно-правовой базе, регулирующей аудит расчетно-кассовых операций относятся следующие федеральные стандарты аудита:
1. Федеральные правила (стандарты) аудиторской деятельности первой очереди, утвержденные Постановлением Правительства РФ № 696 от 23.09.02 (в ред. Постановления Правительства РФ № 532 от 07.10.04):
- «Цель и основные принципы аудита финансовой (бухгалтерской) отчетности» - устанавливает единые цели и основные принципы проведения аудита финансовой (бухгалтерской) отчетности, которые аудиторская организация и индивидуальный аудитор обязаны соблюдать;
- «Документирование аудита» - устанавливает единые требования к составлению документации в процессе аудита финансовой (бухгалтерской) отчетности;
- «Планирование аудита» - устанавливает единые требования к планированию аудита;
- «Существенность в аудите» - устанавливает единые требования, касающиеся концепции существенности и ее взаимосвязи с аудиторским риском.
- «Аудиторские доказательства» - устанавливает единые требования к количеству и качеству доказательств, которые необходимо получить при аудите финансовой (бухгалтерской) отчетности, а также к процедурам, выполняемым с целью получения доказательств.
- «Аудиторское заключение по финансовой (бухгалтерской) отчетности» - устанавливает единые требования к форме и содержанию аудиторского заключения, которое составляется по итогам проведенного аудита финансовой (бухгалтерской) отчетности. Большая часть этих требований может быть использована для подготовки аудиторских заключений по бухгалтерской информации, которая не является финансовой (бухгалтерской) отчетностью.
2. Федеральные правила (стандарты) аудиторской деятельности второй очереди, утвержденные Постановлением Правительства РФ № 405 от 04.07.03:
- «Внутренний контроль качества аудита» - устанавливает единые требования к контролю качества аудита»
- «Оценка аудиторских рисков и внутренний контроль, осуществляемый аудируемым лицом» - устанавливает единые требования к пониманию систем бухгалтерского учета и внутреннего контроля, а также аудиторского риска и его составных частей;
- «Аффицированные лица» - устанавливает единые требования к аффилированным лицам;
- «События после отчетной даты» - устанавливает единые требования к событиям после отчетной даты;
- «Применимость допущения непрерывности» - устанавливает единые требования к применимости допущения непрерывности аудита.
3. Федеральные правила (стандарты) аудиторской деятельности третьей очереди, утвержденные Постановлением Правительства РФ № 532 от 07.10.04:
- «Согласование условий проведения аудита» - устанавливает единые требования к порядку согласования условий проведения аудита с аудируемым лицом.
- «Обязанности аудитора по рассмотрению ошибок и недобросовестных действий в ходе аудита» - устанавливает единые требования к аудиторской организации и индивидуальному аудитору (далее именуются - аудитор) по рассмотрению ошибок и недобросовестных действий в ходе аудита финансовой (бухгалтерской) отчетности.
- «Учет требований нормативных правовых актов Российской Федерации в ходе аудита» - устанавливает единые требования в отношении обязанности аудиторской организации и индивидуального аудитора (далее именуются - аудитор) учитывать соблюдение аудируемым лицом нормативных правовых актов Российской Федерации в ходе аудита финансовой (бухгалтерской) отчетности этого аудируемого лица.
3. Федеральные правила (стандарты) аудиторской деятельности четвертой очереди, утвержденные Постановлением Правительства РФ № 228 от 16.04.05:
- «Получение аудитором подтверждающей информации из внешних источников» - устанавливает единые требования в отношении использования в ходе аудита подтверждающей информации из внешних источников (внешних подтверждений), используемой аудитором для получения аудиторских доказательств.
- «Аналитические процедуры» - устанавливает единые требования в отношении применения аналитических процедур в ходе аудита.
До утверждения правительством Российской Федерации федеральных стандартов аудиторской деятельности аудиторским организациям и индивидуальным аудиторам следует также руководствоваться стандартами аудиторской деятельности при Президенте Российской Федерации.
К аудиту расчетно-кассовых операций коммерческих банков также применимы следующие общероссийские стандарты, принятые КАД при Президенте РФ:
- «Образование аудитора» - стандарт устанавливает минимальные требования к образованию и повышению квалификации аттестованного аудитора и является обязательным для допуска претендентов к квалификационным экзаменам на получение аттестата на право осуществления аудита, предусматривающего подготовку официального аудиторского заключения.
- «Проведение аудита с помощью компьютеров» - определяет порядок и правила проведения аудита с помощью компьютеров.
- «Прочая информация в документах, содержащих проаудированную бухгалтерскую отчетность» - определяет действия аудиторской фирмы или аудитора, работающего самостоятельно в качестве индивидуального предпринимателя, в отношении прочей информации, включенной в документ, содержащий бухгалтерскую отчетность, аудит которой проводит (провела) данная аудиторская организация.
- «Порядок заключения договоров на оказание аудиторских услуг» - определение взаимоотношений аудиторской фирмы или аудитора, работающего самостоятельно в качестве индивидуального предпринимателя и экономического субъекта на этапе подготовки и заключения договора об оказании аудиторских услуг.
- «Заключении аудиторской организации по специальным аудиторским заданиям» устанавливает положения о форме и содержании заключения аудиторской фирмы или аудитора, работающего самостоятельно в качестве индивидуального предпринимателя, о выполнении специальных аудиторских заданий, полученных от государственных органов, экономических субъектов, заинтересованных пользователей бухгалтерской отчетности.
- «Общение с руководством экономического субъекта» - определяет принципы деловых отношений (аудиторской фирмы или аудитора, работающего самостоятельно в качестве индивидуального предпринимателя, с руководством экономического субъекта, в отношении бухгалтерской отчетности которого проводится аудит.
- «Права и обязанности аудиторских организаций и проверяемых экономических субъектов» - определяет основные (установленные действующими законодательными нормами, регулирующими аудиторскую деятельность в Российской Федерации) права и обязанности аудиторских фирм или аудиторов, работающих самостоятельно в качестве индивидуальных предпринимателей, а также прав и обязанностей проверяемых экономических субъектов для более четкого регулирования взаимоотношений между сторонами при проведении аудита.
- «Проверка прогнозной финансовой информации» - регламентирует проверку аудиторской фирмой или аудитором, работающим самостоятельно в качестве индивидуального предпринимателя, прогнозной финансовой информации экономического субъекта.
Стандарты аудиторской деятельность, действующие в профессиональных аудиторских объединениях, устанавливаются для членов таких объединений. При этом требования внутренних правил аудиторской деятельности не могут противоречить и быть ниже требований федеральных стандартов аудиторской деятельности.
Правила (стандарты) аудиторской деятельности, аудиторских организаций и индивидуальных аудиторов – это документы, детализирующие и регламентирующие единые требования к осуществлению и оформлению аудита, принятые и утвержденные аудиторской организацией с целью обеспечения эффективности практической работы и ее адекватности требованиям законодательства.
По своему назначению врутренние стандарты аудиторских организаций могут быть объединены в следующие группы:
- стандарты, содержащие общие положения по аудиту;
- стандарты, устанавливающие порядок проведения аудита;
- стандарты, устанавливающие порядок формировния выводов и заключений аудиторов;
- специализированные стандарты;
- стандарты, устанавливающие порядок оказания сопутствующих аудиту услуг;
- стандарты по образованию и подготовке кадров.
Существенность является одним из основных понятий аудита. Под существенностью понимается качественная характеристика информации, ее свойство оказывать влияние на решения пользователя финансовой отчетности. Информация считается существенной, если е отсутствие или искажение может повлиять на экономические решения пользователя финансовой отчетности, принятые на основании этой отчетности. На существенность могут оказывать влияние нормативные правовые акты Российской Федерации, а также факторы, имеющие отношение к отчетльным счетам бухгалтерского учета финансовой (бухгалтерской) отчетности и взаимосвязям между ними.
При планировании аудиторской проверки аудитор рассматривает вопрос о том, что могло бы повлечь существенное искажение финансовой (бухгалтерской) отчетности. В банковском аудите к фактам, свидетельствующим о недостоверности отчетности, относятся:
- невыполнение кредитной организацией требования по формированию резервов, создаваемых в соответствии с нормативными актами Банка России, а также значения обязательных нормативов, за исключением тех, за которые Банк России в соответствии с актами Банка России не применяет принудительные меры воздействия;
- уменьшение кредитной организацией величины собственного капитала по итогам отчетного месяца ниже размера уставного капитала, определенного учредительными документами кредитной организации, зарегистированными в порядке, установленном федеральными законами и принимаемыми в соответстии с ними нормативными актами Банка России;
- неисполнение кредитной организацией своевременно и в полном объеме своих денежных обязательств перед кредиторами (вкладчиками) или обязанности по уплате обязательных платежей.
В случае установления фактов существенной недостоверности отчетных данных Банк России может отозвать у кредитной организации лицензию на осуществление банковских операций.
С целью выявления существенных (с количественной точки зрения) искажений при разработке плана аудита устанавливается приемлемый уровень существенности и принимается во внимание характер (качество) искажений.
Уровень существенности – предельное значение искажения бухгалтерской отчетности, начиная с которой квалифицированный пользователь этой отчетности перестанет быть в состоянии делать на ее основе правильные выводы и принимать правильные экономические решения. [15]
Расчет уровня существенности в аудите проводится с помощью метода финансовых показателей, а также методом сальдо и оборотов по счетам.
Расчет общего уровня существенности с помощью метода финансовых показателей основан на определенных показателях бухгалтерской отчетности с учетом их весовых коэффициентов и рекомендован к применению Правилом (Стандартом) аудиторской деятельности "Существенность и аудиторский риск". [4]
Расчет общего уровня существенности методом сальдо и оборотов по счетам производится по данным остатков и оборотов по счетам бухгалтерского учета за анализируемый период. Порядок расчета по этому методу заключается в следующем:
Общая абсолютная величина существенности (S) в целом по предприятию рассчитывается аудитором на основании формулы:
 ,
(1)
где S - уровень существенности в денежном выражении (руб.);
В - остатки по счетам на конец отчетного периода, подлежащего аудиторской проверке (руб.);
р - процент существенности (%), определяемый по формуле:
 ,
(2)
где Т - оборот за период как сумма оборотов по всем счетам бухгалтерского учета (руб.).
Найденная общая сумма существенности в целом по отчетности может быть распределена между счетами бухгалтерского учета.
После определения общей величины существенности S, производится его распределение по счетам бухгалтерского учета в следующем порядке:
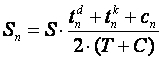 ,
(3)
где
 -
величина
существенности,
приходящаяся
на счет (субсчет)
n (руб.);
 -
дебетовый
оборот за отчетный
период по счету
(субсчету) n (руб.);
 -
кредитовый
оборот за отчетный
период по счету
(субсчету) n (руб.);
 -
сальдо на конец
периода по
счету (субсчету)
n (руб.);
Т - оборот за отчетный период по всем счетам (по дебету или по кредиту - они равны) (руб.);
С - сальдо за отчетный период по всем счетам (по дебету или по кредиту - они равны) (руб.).
Показатели Т и С берутся из оборотно-сальдовой ведомости на конец отчетного периода. Уровень cущественности, приходящийся на счет бухгалтерского учета, может быть в дальнейшем распределен по хозяйственным операциям.
2.2 Организационно-методические аспекты аудита расчетно-кассовых операций кредитных организаций
Расчетно-кассовое обслуживание банковских учреждений подразумевает выдачу, прием и сохранность денежных знаков.
Целью аудита кассы и кассовых операций является проверка соблюдения коммерческим банком банковского законодательства в сфере хранения, ведения и учета операций с денежной наличностью.
Аудитором проверяется:
- достаточная техническая укрепленность хранилища;
- достаточная оснащенность операционных касс;
- соблюдение банком установленного порядка ведения кассовых операций; соблюдение порядка расчетов наличными деньгами;
- соблюдение правил поступления наличных денег в кассу банка; соблюдение правил организации и учета получения наличных денег из кассы банка;
- соблюдение лимита расчета наличными деньгами;
- соблюдение кассового планирования и соблюдение лимита остатков кассы банка;
- соблюдение полноты и правильности учета ценностей в хранилище;
- состояние отчетности о кассовых оборотах банка;
- количество ревизий по кассе;
- состояние договоров о полной материальной ответственности с лицами, ответственными за работу с наличностью и другими ценностями.
Аудит кассовых операций проводится для проверки своевременного отражения в бухгалтерском учете операций с денежными средствами, правильного документального оформления этих операций, контроля за сохранностью денежных средств. Проверка проводится в три этапа: ознакомительный, основной, заключительный.
На ознакомительном этапе изучаются открытые расчетные и специальные счета. На основном этапе проводится анализ операций отчетного периода, сверка суммы остатка денежных средств с данными в журнале-ордере. При аудите кассовых операций проверяется правильность документального оформления; сохранность наличных денежных средств, правильность применения контрольно-кассовой техники, полнота и своевременность оприходования денежных средств, правильность списания денег в расход, соблюдение установленного лимита остатка денежных средств в кассе, организация хранения свободных денежных средств в кассах.
На основном этапе проводится проверка сохранности наличных денежных средств в кассе. Аудитор устанавливает, проводится ли инвентаризация кассы перед составлением годовой отчетности, при смене материально-ответственного лица, при выявлении фактов хищения и т.д. при проверке установленного лимита остатка денежных средств необходимо запросить расчет на установление лимита и оформление разрешения на расходование наличных денег из выручки. При проверке кассовых операций проводится проверка полноты, своевременности и правильности оприходования денежной наличности в результате поступлений. Итоги этой проверки оформляются в таблице. Проверяя расходование наличных денежных средств из кассы, аудитор должен обратить внимание на юридическую обоснованность выдачи денег. Результаты проверки полноты и своевременности оприходования налично-денежной выручки в кассу оформляются в таблице. Проверка организации хранения свободных денежных средств в кассах организации устанавливает соответствие Порядку ведения кассовых операций в РФ.
На заключительном этапе аудиторской проверки формируется пакет рабочих документов аудитора и составляется аудиторский отчет, который вместе с рабочей документацией представляется руководителю проверки.
От независимых аудиторских организаций требуется особое внимание к ведению в коммерческих банках кассовых операций с денежной наличностью. Вместе с тем необходимо отметить, что аудит кассовых операций вопреки сложившемуся убеждению далеко не аналогичен ревизии кассы.
Так, внезапная ревизия кассы является прерогативой служб самого банка (внутренний аудит), а не внешнего аудита (если только проведение ревизии кассы не предусмотрено договором). Не является задачей внешнего аудита и выявление лиц, виновных в найденных нарушениях. Аудиторы устанавливают только сам факт нарушения. Не должны аудиторы составлять или подписывать никакие акты (например, акты о сумме фактических остатков наличных денег и их соответствия кассовым документам). Они готовят только аудиторское заключение.
Особенностью аудиторской проверки операций с кассовой наличностью является то, что она ни в коем случае не должна нарушать нормального хода кассовых операций банка. Аудитор в течение рабочего дня не имеет права находиться в кассовом помещении операционной кассы, поэтому вопросы, возникающие в ходе аудиторской проверки, приходится выяснять после окончания операционного дня.
Наконец еще одним отличием аудиторской проверки от ревизии является то, что аудиторы не только выявляют недостатки в деятельности банка, но и по возможности дают свои рекомендации по улучшению работы.
Аудит кассовых операций осуществляется по следующим направлениям:
- проверка организационных вопросов кассовой работы;
- проверка порядка приема денежной наличности от организаций;
- проверка порядка выдачи денежной наличности организациям;
- проверка порядка заключения операционной кассы.
Кроме того, могут проводиться проверки организации работы с денежной наличностью при использовании банкоматов; по обслуживанию населения; операционной кассы вне кассового узла и др.
Проверку организационных вопросов кассовой работы целесообразно начинать с установления круга полномочий и обязанностей ответственных лиц за ведение кассовой работы, общего анализа организации кассовой работы в банке.
В ходе проверки необходимо:
- ознакомиться с имеющимися приказами и письменными распоряжениями руководителя кредитной организации о назначении должностных лиц, ответственных за сохранность денежных средств и ценностей, осуществление контроля за своевременным оприходованием поступающих в кассу денег и организацию четкого и бесперебойного обслуживания клиентов;
- проверить наличие у кредитной организации заключений о соответствии кассового узла кредитной организации (ее филиалов), внутренних структурных подразделений требованиям Банка России к устройству и технической укрепленности;
- убедиться в том, что должностные лица, ответственные за сохранность ценностей, действительно проверяют перед открытием хранилища ценностей повреждения дверей, замков, оттисков печатей, о чем расписываются в контрольном журнале приема под охрану и сдачи из-под охраны хранилища ценностей, а перед закрытием хранилища ценностей соответствие фактических остатков денежной наличности операционной кассы и других ценностей данным бухгалтерского учета и остаткам, указанным в книге учета денежной наличности и других ценностей;
- убедиться, все ли ценности, книги и документы внесены в хранилище ценностей;
- убедиться, все ли металлические шкафы, стеллажи, сейфы и тележки закрыты на ключ независимо от наличия в них ценностей;
- проверить наличие копий описи и сопроводительного письма, квитанции о сдаче дубликатов ключей от хранилища ценностей на хранение в филиал или другую кредитную организацию;
- проверить наличие индивидуальных замков в специальных столах кассиров, где они хранят деньги в течение рабочего дня;
- проверить соблюдение суммы минимально, допустимого остатка наличных в операционной кассе кредитной организации;
Проверка порядка приема денежной наличности от организаций. Проверка проводится с целью установления соблюдения банком действующих правил совершения кассовых операций по приему денежной наличности и правильности отражения этих операций в бухгалтерском учете.
Процедура порядка приема денежной наличности включает проверку:
- правильности оформления объявлений на взнос наличными: соответствие суммы цифрами сумме прописью; наличие и тождественность подписи операционного работника имеющемуся образцу; заполнение необходимых реквизитов (номер, дата, назначение взноса и др.);
- своевременности зачисления средств на счета клиентов (поступившие средства в операционную кассу зачисляются в тот же рабочий день, в вечернюю кассу - на следующий день). Сумма и дата внесения средств по объявлению на взнос наличными, отраженные в кассовом журнале по приходу по операциям вечерней кассы, сверяются с записями в лицевых счетах по ряду клиентов или с ордером к объявлению о взносе денег в вечернюю кассу, приложенному к выпискам по счетам клиентов;
- правильности документального оформления поступивших в кредитную организацию денег, в том числе:
- сверка каждой суммы в объявлениях на взнос наличными с суммой в кассовом журнале по приходу;
- сверка общей суммы в кассовом журнале по приходу со справками кассиров о сумме принятых денег и количестве поступивших в кассу денежных документов;
- проверка наличия подписей кассовых работников в кассовых журналах и операционных работников в справках кассиров о сумме принятых денег и количестве поступивших в кассу денежных документов;
- проверка наличия печати «Вечерняя касса» на приходных документах, принятых после операционного дня;
- проверка соответствия суммы поступивших денег по справке кассиров и сдаче их заведующему кассой в книге учета принятых и выданных денег (ценностей).
В ходе аудита порядка приема вечерней кассы сумок с денежной наличностью и другими ценностями от инкассаторов проверяют:
- наличие в журнале учета сумок с ценностями и порожних сумок подписей операционного и кассового работника, членов бригады инкассаторов за каждый день работы;
- правильность оформления справок о принятых вечерней кассой сумках с денежной наличностью и порожних сумках и наличия на них подписей контролирующего работника кассы пересчета;
- наличие распоряжения руководителя банка о закреплении комплекта ключей от сейфа и запасного ключа от шкафа или ящика стола, где хранится контрольный журнал приема под охрану и сдачи из-под охраны хранилища ценностей;
- наличие подписей кассира и контролирующего работника кассы пересчета в контрольных ведомостях по пересчету денежной наличности;
- правильность отражения в учете инкассированной в вечернюю кассу денежной выручки до и после пересчета денег.
Проверка порядка выдачи денежной наличности организациям. Проверка проводится с целью установления соблюдения банком действующих правил совершения кассовых операций по выдаче денежной наличности и правильности отражения этих операций в бухгалтерском учете.
Процедура проверки порядка выдачи наличных денег включает:
- проверку правильности оформления денежных чеков, в том числе соответствия номера чека и номера контрольной марки, соответствия суммы цифрами и суммы прописью, наличия подписи получателя денег и данных, удостоверяющих его личность, наличия подписей должностных лиц, оформивших, и проверивших денежный чек;
- проверку наличия записей в карточках образцов подписей, должностных лиц клиентов, имеющих право распоряжаться счетом, и оттиска печати, заверенной в установленном порядке, номеров денежных чеков выданной чековой книжке и их соответствия с номером денежного чека, по которому производилась выдача денег;
- сверку подписей лиц, подписавших денежный чек, с подписями клиента в карточке образцов подписей;
- проверку соответствия сумм выданных денег по кассовому журналу по расходу со справкой о сумме выданных денег и полученной сумме под отчет;
- проверку списания выданных сумм с соответствующих счетов клиентов (сравнить сумму и номер счета, указанные в денежном чеке с суммой и номером счета по лицевым счетам клиентов и кассовом журнале по расходу);
- проверку наличия операций, при которых клиент, не внося денег, предъявляет одновременно денежный чек и объявление на взнос наличными (сравнить в первичных документах по приходу и расходу наличие одинаковых сумм и номеров счетов клиентов либо эти же данные по приходному и расходному кассовым журналам);
- проверку своевременности отражения расходных операций в бухгалтерском учете (сопоставление суммы и даты проведения операций по кассовым документам дня с данными лицевых счетов клиентов и оборотной ведомости банка).
Проверка порядка заключения операционной кассы предусматривает выполнение следующих аудиторских процедур:
- сверяются остатки денег в справках о сумме принятых денег и количестве поступивших в кассу денежных документов и в справках о сумме выданных денег и полученной сумме под отчет с остатками в книге учета принятых и выданных денег (ценностей);
- сверяется соответствие количества и суммы документов, сданных кассовыми работниками, данным справок, включая справки кассовых работников операционных касс вне кассового узла;
- сверяется соответствие суммы денег, принятой от кассовых и инкассаторских работников, данным справок, распечаток банкоматов, контрольных ведомостей, журнала учета принятых сумок с ценностями и порожних;
- проверяется наличие подписей операционного работника в справках о сумме принятых денег и количестве поступивших в кассу денежных документов, в справках о сумме выданных денег и полученной сумме под отчет и в журнале учета принятых сумок с ценностями и порожних;
- проверить соблюдение порядка формирования и брошюровки кассовых документов за день;
- проверяется соблюдение порядка хранения кассовых документов.
Наиболее типичные нарушения, допускаемые работниками банка при осуществлении кассовых операций, следующие:
- учет ценностей, находящихся в хранилище, осуществляется на балансовых и внебалансовых счетах, не предназначенных для их учета;.
- ведение кассовых операций осуществляется при отсутствии кассового узла или кассовых узлов, не оборудованных в соответствии с требованиями;
- не разработаны должностные инструкции на каждого кассового работника и инкассатора собственной службы инкассации;
- не заключены договоры о полной материальной ответственности с кассовыми и инкассаторскими работниками кредитной организации;
- отсутствует письменное распоряжение руководителя кредитной организации о возложении ответственности за сохранность ценностей в хранилище ценностей на заместителей руководителя и главного бухгалтера;
- отсутствуют замки в специальных столах кассиров, где они хранят деньги в течение рабочего дня;
- хранилище ценностей при наличии в нем денег и других ценностей во время рабочего дня не закрыто на ключи; ключи от сейфов кассирами во время работы не изымаются из скважин замков;
- фактический остаток денег в операционной кассе кредитной организации в ряде случаев ниже установленного ЦБ РФ минимального остатка;
- кредитной организацией не соблюдаются сроки проведения ревизий банкнот, монеты и других ценностей в операционной кассе, не проводятся ревизии при временной смене должностных лиц, ответственных за сохранность ценностей;
- отсутствуют приказы на проведение ревизий, акты ревизий;
- деньги и другие ценности кассовых работников хранятся ' вместе деньгами и ценностями кредитной организации;
- не все наличные деньги и другие ценности по окончании операционного дня сдаются на хранение в хранилище ценностей;
- нарушен порядок хранения денег и других ценностей в хранилище ценностей;
- формирование банкнот в корешки, пачки осуществляется не в соответствии с требованиями;
- книга учета денежной наличности и других ценностей не прошнурована, не пронумерована, фактический остаток не заверяется подписями должностных лиц, исправления не заверяются подписями;
- в приходном кассовом документе имеются исправления, подчистки;
- в приходном кассовом документе не все реквизиты составлены по соответствующей форме;
- в приходном кассовом документе сумма цифрами не соответствует сумме прописью; подпись операционного работника не тождественна имеющейся в образцах; нет подписи операционного работника;
- не ведется или неправильно ведется кассовый журнал по приходу;
- зачисление денег на счет учета кассы производится в корреспонденции с теми счетами клиентов, по которым не разрешается проведение данной операции и не в тот день;
- не проведены суммы сданной наличности в операционное время по счетам клиентов в этот же операционный день, а суммы, сданные в послеоперационное время, - не проведены на следующий день-;
- не ведется кассиром приходной кассы или неправильно заполняется Книга учета принятых и выданных денег (ценностей);
- не составляется в конце операционного дня справка о сумме принятых денег и количестве поступивших в кассу денежных документов; обороты