Аудит расчетно-кассовых операций кредитной организации ОАО "Новосибирский Муниципальный Банк"
- сверка оборотов не оформляется подписями кассового работника в кассовом журнале и операционного работника на справке кассового работника;
- сумма наличных денег в приходной кассе не соответствует сумме по приходным документам;
- не ставится на приходных документах после операционного дня печать «Вечерняя касса»;
- не имеется в кассовом журнале подписи заведующего кассой о приеме денег от кассира и операционного работника вечерней кассы утром следующего дня;
- не имеется подписи главного бухгалтера в кассовом журнале о сверке общей суммы по кассовому журналу с общей суммой по всем приходным документам вечерней кассы;
- в расходном кассовом документе имеются исправления, подчистки;
- в расходном кассовом документе не все реквизиты заполнены по соответствующей форме;
- в карточках образцов подписей и оттиска печати нет записей о выдаче клиентам чековых книжек; номера денежных чеков, по которым производилась выдача наличных денег, не соответствуют номерам денежных чеков в карточках с образцами подписей; подписи и оттиск печати в денежном чеке не соответствуют подписям и оттиску печати заявленным кредитной организации образцам подписей и оттиска печати;
- не отрывается от денежного чека «контрольная марка»; в денежном чеке не совпадает сумма прописью и цифрами; не указаны данные паспорта или удостоверения личности получателя, нет его подписи в получении денег; имеются не все подписи должностных лиц кредитной организации, оформивших и проверивших денежный чек, выдавших наличные деньги, подписи нетождественны имеющимся образцам;
- не составляется в конце операционного дня кассиром расходной кассы справка о сумме выданных денег и полученной сумме под отчет. При получении денег под отчет от заведующего кассой для расходных операций сумма под отчет не фиксируется заведующим кассой в Книге учета принятых и выданных денег (ценностей) с обязательными подписями лиц, получивших их под отчет;
- сверка оборотов не оформляется подписями кассового работника в кассовом журнале и операционного работника на справке кассового работника; нет подписи заведующего кассой в Книге учета принятых и выданных денег (ценностей) кассового работника после полной сдачи денежных средств заведующему кассой;
- денежный чек заполнен не чернилами или шариковой ручкой и не «от руки»;
- отсутствуют образцы подписей должностных лиц кредитной организации, уполномоченных подписывать расходные кассовые документы; производились операции, при которых клиент, не внося денег, предъявляет одновременно денежный чек и объявление на взнос наличными.
2.3 Организационно-методические аспекты аудита расчетных операций кредитной организации
В ходе аудита расчетных операций кредитных организаций выполняются следующие проверки:
- обоснованность открытия счетов;
- соблюдение порядка ведения счетов;
- осуществление безналичных расчетов по счетам клиентов;
- соблюдение порядка закрытия счетов.
Следует подробно рассмотреть содержание данных этапов проверки.
1) проверка обоснованности открытия счетов. Для открытия счета клиент представляет необходимые документы юридической службе банка, которая проверяет правильность оформления документов, оформляет договор банковского счета. Сформированное юридическое дело хранится в юридической службе. Проверка обоснованности открытия счетов предусматривает изучение на выборку юридических дел клиентов и включает несколько этапов. Прежде всего, проверяется комплектность юридического дела и правильность оформления документов, в него входящих. В состав юридического дела входят такие документы: заявление клиента на открытие расчетного (текущего) счета, нотариально заверенная копия свидетельства о государственной регистрации, нотариально заверенные копии устава и учредительного договора, карточки с образцами подписей и оттиска печати к каждому банковскому счету, свидетельство о постановке на учет в налоговом органе. В юридическом деле физического лица должна находиться копия документа, удостоверяющего личность. Документов, подтверждающих регистрацию юридических лиц и индивидуальных предпринимателей в качестве плательщиков взносов в государственные внебюджетные фонды, в настоящее время не требуется. Во многих банках для снижения операционных рисков по кажому юридическому делу даются заключения службы безопасности и юридической службы банка. Только после этого с клиентом заключается договор банковского счета, а руководителем банка дается распоряжение в бухгалтерию об открытии счета. На следующем этапе проверяется своевременность уведомления банком налоговых органов об открытии налогоплательщику расчетного (текущего) счета. Далее проверяются правильность и своевременность регистрации открытого банком счета в книге регистрации открытых счетов. В ней должны быть следующие данные: дата открытия счета; дата и номер договора об открытии счета; наименование клиента; наименование (цель) счета; номер лицевого счета; порядок и периодичность выдачи выписок счета; дата сообщения налоговым органам, фондам об открытии счета; дата закрытия счета; примечание.
2) проверка соблюдения порядка ведения счетов. Обоснованность списания средств со счета клиента проводится выборочно на основе приложений к выписке с лицевого счета клиента.
При этом необходимо учитывать следующее: платежи со счетов клиентов должны осуществляться банком по распоряжению их владельцев в установленной очередности платежей и в пределах остатка средств на счете;
- без распоряжения клиента списание денежных средств, находящихся на счете, допускается в случаях, установленных законом или предусмотренных между банком и клиентом и договоре;
- банк не имеет права определять и контролировать направления использования денежных средств клиента и устанавливать не предусмотренные законодательством или договором ограничения права распоряжения денежными средствами. [18, c. 45]
Контроль за соблюдением очередности платежей предусматривает проверку выполнения следующих требований:
- при наличии на счете денежных средств, достаточных для удовлетворения всех требований, списание осуществляется в порядке поступления распоряжений клиента и других документов на списание (календарная очередность), если иное не предусмотрено законом;
- при недостаточности денежных средств на счете для удовлетворения всех предъявленных к нему требований списание средств осуществляется в очередности, установленной ст. 855 ГК РФ, ст. 255 БК РФ и федеральным законом о федеральном бюджете на очередной финансовый год.
Следует также проверить, производилось ли списание средств со счета по требованиям, относящимся к одной очереди, в порядке поступления документов.
При контроле порядка осуществления платежей при отсутствии (недостатке) средств на расчетном счете проверяется ведение картотеки № 2 к активному внебалансовому счету «Расчетные документы, не оплаченные в срок», в том числе:
- приходование платежных документов, поступивших к расчетному счету;
- соблюдение очередности платежей и календарной очередности, своевременности списания оплаченных сумм с внебалансового счета «Расчетные документы, не оплаченные в срок» при поступлении денежных средств на счет клиента;
- проведение частичной оплаты документов, находящихся в картотеке № 2, при нехватке поступивших денежных средств на полную их оплату (проверка проводится по мемориальным платежным ордерам, составленным в день совершения частичного платежа).
Важным разделом проверки является контроль соблюдения:
- своевременности списания средств со счета клиента (все документы, поступающие в операционное время, оформляют и отражают по счетам кредитной организации в этот же день, а документы, поступившие во внеоперационное время, отражают по счетам на следующий рабочий день);
- порядка и своевременности выдачи клиентам выписок из их лицевых счетов (должны предоставляться клиентам на бумажных носителях в порядке и сроки, указанные в карточках образцов подписей и оттиска печати).
На заключительном этапе проводится проверка подтверждения остатков лицевых счетов клиентов по состоянию на 1 января проверяемого периода. Проверяется наличие подтверждения остатков по расчетным (текущим) счетам, представляемым клиентами в банк в письменном виде за подписью руководителя и главного бухгалтера, своевременность их представления и тождественность указанных в них остатков данным по балансу на 1 января проверяемого периода.
3) проверка осуществления безналичных расчетов по счетам клиентов. Платежи по распоряжению клиента, когда инициатором выступает сам клиент (плательщик), могут осуществляться с использованием следующих форм безналичных расчетов: платежных поручений, чеков, аккредитивов. Расчеты по требованию получателя средств (бенифициара), предусматривающие согласие плательщика произвести платеж (акцепт), осуществляются с помощью платежных требований-поручений. Бесспорное (безакцептное) списание средств со счета, т. е. без распоряжения (без согласия) плательщика, выполняется с помощью инкассовых поручений, платежных требований. [19, c. 130] В соответствии с этим в ходе аудита безналичных расчетов по счетам клиентов проверяемого банка выполняются следующие проверки расчетов:
- платежными поручениями;
- чеками;
- аккредитивами;
- платежными требованиями-поручениями;
- инкассовыми поручениями (платежными требованиями).
В качестве примера рассмотрим проверку расчетов платежными поручениями. Прежде всего, на выборку проверяется соответствие платежных поручений установленным требованиям. Платежные поручения, которые представляются в банк на бумажных носителях, должны быть подписаны собственноручными подписями уполномоченных лиц, заверены оттиском печати в соответствии с заявленными образцами. Подписи на документе должны быть сделаны чернилами или пастой шариковой ручки.
С развитием информационных технологий и внедрением в практику дистанционного банковского обслуживания все большее значение в проведении безналичных расчетов получают платежные поручения, составленные на электронных носителях и подписанные аналогом собственноручной подписи.
Для электронных платежных поручений, передаваемых по каналам связи, каждый банк определяет порядок приема таких документов, их защиты, оформления и подтверждения в соответствии с Положением ЦБ РФ «О порядке приема к исполнению поручений владельцев счётов, подписанных аналогами собственноручной подписи, при проведении безналичных расчетов кредитными организациями».
Далее проверяется выполнение требований в отношении перечня содержащихся в платежном поручении таких реквизитов, как номер расчетного документа, число, месяц и год его выписки, наименование плательщика, его ИНН, номер счета в банке, наименование и реквизиты банка плательщика, наименование получателя средств, его ИНН, номер его счета в банке, наименование и реквизиты банка получателя средств, назначение платежа, сумма платежа (цифрами и прописью). Назначение платежа должно быть четко прописано. В случае предоплаты указывается номер договора, при оплате полученного товара - номер накладной или счета фактуры. Контролируются подчистки и исправления в исполненных банком поручениях.
После проверки правильности заполнения и оформления платежных поручений обращают внимание на наличие в принятых к исполнению платежных поручениях даты поступления в банк платежного поручения, штампа банка и подписи ответственного исполнителя.
На следующем этапе на выборку проверяется своевременность исполнения принятых платежных поручений. Для этого следует убедиться в исполнении конкретного платежа через:
1) расчетную сеть Банка России;
2) корреспондентские счета ЛОРО или НОСТРО;
3) счета межфилиальных расчетов, а также установлена ли для конкретного платежа дата его перечисления.
Так, например, при перечислении платежа через расчетную сеть Банка России платежное поручение должно быть исполнено банком в срок, предусмотренный законодательством или в более короткий срок, установленный договором банковского счета, либо определяемый применяемыми в банковской практике обычаями делового оборота. При этом дата перечисления платежа не устанавливается.
Проверка осуществляется исходя из установленного Правилами ведения бухгалтерского учета в кредитных организациях, расположенных на территории Российской Федерации, порядка оплаты денежно-расчетных документов через расчетно-кассовые центры (РКЦ):
- платежные поручения принимаются кредитной организацией в течение 10 дней со дня их выписки, не считая дня выписки;
- все платежные поручения, принятые в операционное время, заносятся в реестр принятых документов, а утром следующего рабочего дня составляется сводное платежное поручение и платежные документы с описью передаются в РКЦ (следует проверить, помещается ли реестр в документы этого дня);
- соответствующие проводки по лицевым счетам клиентов и корреспондентскому счету банка в РКЦ выполняются тем же днем (хотя выписка по корсчету получена утром следующего дня);
- при наличии в проверяемом банке возможности оплаты документов в день их поступления в банк следует проверить, что эти документы в реестр принятых документов не включались, а бухгалтерские проводки выполнялись (после получения выписки) днем проведения операции по корреспондентскому счету, т. е. днем принятия документов.
4) проверка соблюдения, порядка закрытия счетов. В соответствии со ст. 859 ГК РФ договор банковского счета расторгается по заявлению клиента в любое время, является основанием для закрытия счета клиента.
При этом отсутствие средств на счете клиента и наличие неоплаченных по этой причине расчетных документов, предъявленных к счету клиента, не ограничивают его права на расторжение договора банковского счета по своему усмотрению.
Договор может быть расторгнут судом по требованию банка в следующих случаях: когда сумма денежных средств, хранящихся на счете клиента, окажется ниже минимального размера, предусмотренного банковскими правилами или договором, если такая сумма не будет восстановлена в течение месяца со дня предупреждения банка об этом; либо если операции по этому счету не осуществлялись в течение года, если иное не предусмотрено договором.
На заключительном этапе проверяются факты: возврата банку чековой книжки с неиспользованными чеками и корешками по закрываемому счету; наличие отметки о закрытии счета в книге регистрации счетов и своевременность осуществления операций, связанных с переводом остатков средств по закрытому счету в другой банк.
В ходе проверки могут быть выявлены следующие нарушения порядка открытия и ведения расчетных (текущих) счетов клиентов:
- отсутствие отдельных документов в юридическом деле клиента или же документ оформлен неправильно;
- неправильно оформлены карточки с образцами подписей;
- неправильно присвоен номер балансового счета (ведет к искажению отчетности коммерческого банка);
- расхождение книги регистрации счетов и данных ведомости остатков;
- отсутствуют в книге регистрации отметки о закрытии счета; несоблюдение порядка хранения юридических дел.
Таким образом, проверка расчетных операций включает в себя проверку: правильности и своевременности осуществления операций по счетам клиентов; правильности оформления платежных документов, своевременности выставления и выполнения аккредитивов; формирования юридического “досье” клиентов в соответствии с действующими нормативными актами; своевременности извещения налоговых органов и Пенсионного фонда обо всех открытых счетах; законности открытия и закрытия расчетных, текущих, валютных и других счетов клиентов, корреспондентских счетов (субсчетов).
3. ПРАКТИЧЕСКАЯ РЕАЛИЗАЦИЯ ОТДЕЛЬНЫХ ЭЛЕМЕНТОВ АУДИТОРСКОЙ ПРОВЕРКИ РАСЧЕТНО-КАССОВЫХ ОПЕРАЦИЙ НА ПРИМЕРЕ КОММЕРЧЕСКОГО БАНКА «НОВОСИБИРСКИЙ МУНИЦИПАЛЬНЫЙ БАНК»
3.1 Расчет уровня существенности
В качестве объекта аудита расчетно-кассовых операций выбран ОАО Новосибирский Муниципальный банк (учрежден в апреле 1994 года, банковская лицензия № 2786 от 27 января 2003 года).
Для расчета уровня существенности можно применять методы, описанные в теоретической части дипломной работы. В данной работе выбран метод сальдо и оборотов по счетам.
Аудиторской проверке подлежат следующие остатки по счетам на конец отчетного периода ОАО «Новосибирский Муниципальный Банк» (табл. 2): 20202, 20207, 20208, 20209, 30102, 30109, 30110, 30202, 30204, 30213, 30221, 30223, 30601, 30602, 40502, 40503, 40601, 40602, 40603, 40701, 40702, 40703, 40704, 40802, 40817, 40901, 40905, 40906, 40909, 40910, 40911, 40912, 40913, 45915, 47405, 47407, 47408, 47411, 47416, 47422, 47423, 47425, 47426, 47427, 60301, 60302, 60303, 60304, 60305, 60306, 60307, 60308, 60309, 60310, 60312, 60314, 60323, 60324, 90901, 90902, 90907, 91003, 91004, 91802, 99998, 99999.
Сумма остатков на 01.01.2006 по анализируемым счетам составляет 32863210 тыс. руб (табл. 2, Прил. Б).
Сумма всех остатков на счетах оборотно-сальдовой ведомости составляет 38044556 тыс. руб.
Пользуясь данными оборотно-сальдовой ведомости (см. приложение), проведем расчет уровня существенности в денежном выражении по состоянию на 01.01.06:
 =32863210*4,15/100 = 1364446,3 тыс. руб.
р = 2 (1+ √38044556/32863210) = 4,15%
Далее проведем аналогичный расчет по состоянию на 01.01.2005 и 01.01.2004.
Сумма остатков на 01.01.2005 по анализируемым счетам составляет 2931539,5 тыс. руб. (табл. 3, Прил. Б).
Сумма всех остатков на счетах оборотно-сальдовой ведомости составляет 5614441,0 тыс. руб.
=2931539,5 *4,65/100 = 2931539,5 тыс. руб.
р = 2 (1+ √5614441,0/2931539,5) = 4,65%
Уровень существенности по состоянию на 01.01.2004 составляет:
=1506541 *6,21/100 = 93572,9 тыс. руб.
р = 2 (1+ √6679043/1506541) = 6,21%,
где 1506541 тыс. руб. – сумма остатков на 01.01.2004 по анализируемым счетам (табл. 4, Прил. Б);
6679043,0 тыс. руб. - сумма всех остатков на счетах оборотно-сальдовой ведомости по состоянию на 01.01.2004.
Таким образом, как видно из проведенных расчетов видно, что уровень существенности в 2003 году составлял 6,21 % или 93572,9 тыс. руб., в 2004 году – 4,65 % или 2931539,5 тыс. руб., в 2005 году – 4,15 % или 1364446,3 тыс. руб. (рис. 1).
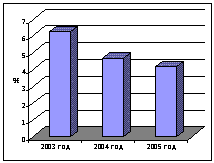
Рисунок 1 - Динамика уровня существенности
То есть наблюдается снижение уровня существенности. Причем можно отметить, что за 2005 год снижение уровня существенности составило 0,5 %, а за 2004 год снижение уровня существенности более значительно и составило 1,56%. Данное изменение можно объяснить изменениями, оказывающими существенное влияние на финансовую отчетность ОАО «Новосибирский Муниципальный Банк».
Так, по данным годового отчета кредитной организации, в 2005 году изменений (сделок), оказываемых существенное влияние на финансовую отчетность не происходило. В первом квартале 2004 г. банком было приобретено здание, расположенное по ул. Лазурная. 16/1, стоимость здания составляет 1 036 686.45 руб.
Сведения о существенных сделках, совершенных кредитной организацией - эмитентом за 2003 - 2004 гг., размер обязательств по которым составляет не менее 10% балансовой стоимости активов кредитной организации – по данным его бухгалтерской отчетности представлены в табл. 1.
Таблица 1 - Сведения о существенных сделках, совершенных кредитной организацией - эмитентом за 2003 - 2004 гг.
| Дата | Существенные сделки | Изменение, % |
| 1 | 2 | 3 |
| 31.03.2003 | Увеличение стоимости активов произошло за счет увеличения кредитного портфеля банка. | 32.45 |
| 30.06.2003 | Увеличение стоимости активов произошло за счет увеличения объема ссудного портфеля банка. | 10.79 |
| 11.06.2003 | Совершена разовая сделка (покупка векселей) на сумму 199 976,593 тыс.руб. | 24.70 |
| 11.06.2003 | Совершена разовая сделка (продажа векселей) на сумму 199 998,890 тыс.руб. | 24.70 |
| 15.08.2003 | Совершена разовая сделка (покупка векселей) на сумму 99 984,110 тыс.руб. | 10.9 |
| 15.08.2003 | Совершена разовая сделка (продажа векселей) на сумму 99 999,220 тыс.руб. | 10.9 |
| 02.09.2003 | Совершена разовая сделка (покупка векселей) на сумму 99 988,830 тыс.руб. | 11.52 |
| 02.09.2003 | Совершена разовая сделка (продажа векселей) на сумму 99 999,660 тыс.руб. | 11.52 |
| 30.09.2003 | Увеличение чистой прибыли произошло за счет роста процентных доходов Банка в связи с увеличением кредитного портфеля | 82.60 |
| 02.10.2003 | Совершена разовая сделка (покупка векселей) на сумму 149 984,030 тыс.руб. | 17.34 |
| 02.10.2003 | Совершена разовая сделка (продажа векселей) на сумму 99 999,990 тыс.руб. | 11.56 |
| 07.10.2003 | Совершена разовая сделка (покупка векселей) на сумму 100 000,000 тыс.руб. | 11.09 |
| 07.10.2003 | Совершена разовая сделка (новация векселей) на сумму 100 000,000 тыс.руб. | 11.09 |
| 31.12.2003 | Увеличение чистой прибыли произошло за счет роста процентных доходов Банка в связи с увеличением кредитного портфеля | 51.90 |
| 31.12.2003 | Увеличение стоимости активов произошло за счет увеличения объема ссудного портфеля банка. | 18.68 |
| 31.03.2004 | Увеличение чистой прибыли произошло за счет роста процентных доходов Банка в связи с увеличением кредитного портфеля | 25.65 |
| 31.03.2004 | Увеличение стоимости активов произошло за счет увеличения объема ссудного портфеля банка. | 34.70 |
Таким образом, изменение уровня существенности можно объяснить тем, что в период с 2003 по 2004 гг в деятельности ОАО «Новосибирский Муниципальный Банк» происходили сделки, оказывающие существенное влияние на состояние финансовой отчетности организации. В 2004-2005 гг. таких сделок не происходило.
3.2 Разработка тестов для аудита расчетно-кассовых операций
3.2.1 Разработка тестов для аудита кассовых операций
Основными документами, которые необходимо изучить при проверке кассовых операций, являются: кассовая книга; отчеты кассира; приходные кассовые ордера; расходные кассовые ордера; журнал (книга) регистрации приходных кассовых ордеров; журнал (книга) регистрации расходных кассовых ордеров; журнал (книга) регистрации выданных доверенностей; журнал (книга) регистрации депонентов; журнал (книга) регистрации платежных (расчетно-платежных) ведомостей; оправдательные документы к кассовым документам; авансовые отчеты.
Прежде чем приступить к сплошной проверке кассовых операций, аудитор должен спланировать эту проверку, так как «сплошная» проверка не означает, что один за другим будут просмотрены все кассовые документы. Эти документы могут просматриваться неоднократно, но каждый раз аудитор выполняет совершенно определенную процедуру, направленную на выявление одного из возможных нарушений. Каждая процедура имеет свое назначение, преследует определенную цель, а ее результаты необходимо оформить в виде специальной таблицы (рабочего документа аудитора).
Составлению плана проверки предшествует оценка состояния внутреннего контроля за движением и сохранностью денежных средств и других ценностей в кассе предприятия.
Аудитор с помощью специально составленного вопросника определяет состояние внутреннего контроля, дает предварительную оценку соблюдения на предприятии кассовой дисциплины, выявляет наиболее уязвимые с точки зрения злоупотреблений места, планирует состав основных контрольных процедур, определяет специфические черты ведения учета кассовых операций на предприятии, описание которых отсутствует в имеющемся у него наборе стандартных процедур.
Признаками отсутствия или недостаточности внутреннего контроля за движением денежных средств в кассе предприятия для аудитора служат:
- отсутствие на предприятии налаженной системы проведения внезапных ревизий кассы с полным пересчетом денежной наличности и проверкой других ценностей, находящихся в кассе;
- отсутствие на предприятии приказа руководителя, устанавливающего периодичность проверок;
- наличие признаков формального проведения ревизий кассы: назначение в комиссии по проведению ревизий постоянно одних и тех же лиц, отсутствие прилагаемых к акту рабочих записей ревизионной комиссии, свидетельствующих о полистном пересчете банкнот, проведение проверок кассы на отчетные даты, когда кассир знает о них и заранее готовится, и др.;
- предоставление права подписи приходных и расходных кассовых ордеров другим лицам помимо главного бухгалтера и руководителя предприятия, не отраженное в распоряжениях руководителя предприятия;
- формальное проведение ревизии кассы при смене (увольнении) кассиров;
- отсутствие в штате кассира и возложение этих функций на счетного работника без письменного распоряжения руководителя предприятия;
- отсутствие договоров с кассиром о полной материальной ответственности;
- отсутствие у кассира навыков подготовки к ревизии кассы, свидетельствующих о том, что такая процедура является для него обычной.
Ответственность за соблюдение порядка ведения кассовых операций возлагается на руководителей предприятий, главных бухгалтеров и кассиров, поэтому аудитор должен опросить каждого из перечисленных ответственных лиц.
Вопросник аудитора составляется таким образом, что в большинстве случаев ответ не надо вписывать, так как аудитор отмечает в вопроснике полученный ответ, номер процедуры и номер предварительного вывода. Вопросник построен по принципу блок-схемы: если нет необходимости задавать какой-либо вопрос, номер следующего вопроса указан в графе «Номер следующего вопроса».
Вопросник аудитора (табл. 3) составляется в трех экземплярах, на каждом из них проставляются должность, фамилия, имя и отчество лица, с которым будет проведена беседа.
Результаты опроса ответственных лиц могут не совпадать: кассир может не знать, имеется ли на предприятии приказ о внезапных ревизиях кассы, руководитель организации - о необходимости заключать договор о полной материальной ответственности с кассиром. Несовпадения в ответах на поставленные аудитором вопросы также свидетельствуют о слабых сторонах внутреннего контроля.
Ответы на вопросы могут быть типа «должен (должны) быть», т.е. отвечающий не уверен в своем ответе. В таком случае ответ на поставленный вопрос аудитору приходится находить самому или опрашивать других сотрудников предприятия.
По результатам опроса у аудитора складывается определенное мнение о состоянии кассовой дисциплины на предприятии. Представленный вопросник позволяет аудитору сделать ряд промежуточных выводов, совокупность которых дает право сделать основной вывод о том, что кассовая дисциплина у клиента не соблюдается, а порядок ведения кассовых операций нарушается.
Если по результатам опроса сотрудников проверяемого предприятия и данным экспресс-анализа отчетности кассовые операции составляют небольшой удельный вес в общем числе хозяйственных операций, то аудитор может планировать проверку кассовых операций в обычном порядке для оценки существенности статьи «Касса» в отчетности предприятия.
В общем случае по результатам опроса, а также непосредственного наблюдения за совершением операций по приему и выдаче денег из кассы у аудитора оказывается сформированным план проведения проверки кассовых операций и намечен состав процедур.
Таблица 2 - Вопросник для обследования учета кассовых операций и составления плана и программы проверки
| № п/п | Вопрос | Вариант ответа | Информация или документ, который следует запросить | Назначаемая аудиторская процедура | Номер следующего вопроса | Номер вывода |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 |
| 1 | Кому было предоставлено право подписи приходных и расходных кассовых ордеров в качестве главного бухгалтера | Только главному бухгалтеру | Образец подписи главного бухгалтера | |||
| Уполномоченному лицу (лицам) | ||||||
| 2 | Имеются ли письменные распоряжения руководителя предприятия о назначении уполномоченного лица ставить подписи на приходных и расходных кассовых ордерах в качестве главного бухгалтера | Нет | ||||
| Да | Письменные распоряжения руководителя. Сроки действия полномочий. Образцы подписей уполномоченных лиц | |||||
| 3 | Кому предоставлено право подписи расходных кассовых документов в качестве руководителя организации | Только руководителю предприятия | Образец подписи руководителя | |||
| Уполномоченному лицу (лицам) | ||||||
| 4 | Имеются ли письменные распоряжения руководителя организации о назначении уполномоченного лица ставить подписи на расходных кассовых ордерах и оправдательных документах в качестве руководителя организации | Нет | ||||
| Да | Письменные распоряжения руководителя. Сроки действия полномочий. Образцы подписей уполномоченных лиц | |||||
| 5 | Ведется ли в организации журнал регистрации приходных кассовых ордеров | Нет | ||||
| Да | Журнал регистрации приходных кассовых ордеров | |||||
| 6 | Ведется ли в организации журнал регистрации расходных кассовых ордеров | Нет | ||||
| Да | Журнал регистрации расходных кассовых ордеров | |||||
| 7 | В каком размере банком установлен лимит денег в кассе | Лимит остатка денег в кассе предприятия, установленный банком | ||||
| 8 | Установлены ли руководителем организации сроки внезапной ревизии кассы приказом по предприятию | Нет | ||||
| Да | Приказ об установлении сроков внезапной ревизии кассы | |||||
| 9 | Сменялись ли кассиры на предприятии в проверяемом периоде | Нет | ||||
| Да | ||||||
| 10 | Была ли проведена ревизия при смене кассиров | Нет | ||||
| Да | Акт ревизии кассы | |||||
| 11 | Назначена ли приказом руководителя предприятия комиссия для проведения ревизии кассы | Нет | ||||
| Да | Приказ о назначении комиссии по ревизии кассы | |||||
| 12 | Соблюдались ли установленные сроки внезапных ревизий кассы | Нет | ||||
| Да | Акты внезапных ревизий кассы | |||||
| 13 | Заключен ли договор с кассиром о полной материальной ответственности | Нет | ||||
| Да | Договоры с кассирами о полной материальной ответственности |
По результатам опроса ответственных работников проверяемого предприятия по вопроснику аудитор может сделать выводы о том, что в нарушение:
- порядка ведения кассовых операций в РФ, кассовые ордера подписываются параллельно с главным бухгалтером лицами, полномочия которых не подтверждены письменным распоряжением (приказом) руководителя организации;
- порядка ведения кассовых операций в РФ, расходные кассовые ордера подписываются параллельно с руководителем предприятия лицами, полномочия которых не подтверждены письменным распоряжением (приказом) руководителя организации;
- порядка ведения кассовых операций в РФ, в бухгалтерии организации не ведется Журнал регистрации приходных и расходных кассовых документов;
- порядка ведения кассовых операций в РФ, в организации не установлены приказом (распоряжением) руководителя организации сроки внезапной ревизии кассы с полным полистным пересчетом денежной наличности и проверкой других ценностей, находящихся в кассе;
- порядка ведения кассовых операций в РФ, в организации при смене кассира не была проведена ревизия кассы;
- порядка ведения кассовых операций в РФ, приказом руководителя предприятия не назначена специальная комиссия для проведения ревизии кассы;
- порядка ведения кассовых операций в РФ и приказа руководителя предприятия № ____ от___________, в организации внезапные ревизии кассы не проводились;
- порядка ведения кассовых операций в РФ договор о полной материальной ответственности с кассиром не заключен;
- порядка ведения кассовых операций в РФ, в организации не ведется кассовая книга. Очевидно, что одна такая запись превышает значение всех предыдущих и последующих. Но такой вывод вполне может быть сделан и тогда, когда кассовая книга представляет собой разрозненные листы, или листы не пронумерованы, книга не прошнурована и не опечатана печатью организации;
- порядка ведения кассовых операций в РФ, при выдаче денег на хозяйственные нужды срок, на который они выданы, не устанавливается. Такое положение снижает возможность контроля за расходованием средств;
- порядка ведения кассовых операций в РФ, кассир при закрытии платежных (расчетно-платежных) ведомостей реестр депонированных сумм не составляет; принятых правил, внутренний контроль за выплатой депонированных сумм ослаблен отсутствием на предприятии журнала учета депонентов; принятых правил, внутренний контроль за выдачей депонированных сумм ослаблен тем, что обязанность ведения книги регистрации депонентов (картотеки депонентов) возложена на кассира, а не на счетного работника.
3.2.2 Разработка тестов для аудита расчетных операций
Для проведения аудиторской проверки расчетного, валютного и прочих счетов в банках аудитор должен помнить следующее. В соответствии с гл. 45 ГК РФ по договору банковского счета банк обязуется принимать и зачислять поступающие на счет, открытый клиенту (владельцу счета), денежные средства, выполнять распоряжения клиента о перечислении и выдаче соответствующих сумм со счета и проведении других операций по счету.
Банк может использовать имеющиеся на счете денежные средства, гарантируя право клиента беспрепятственно распоряжаться этими средствами. Банк не вправе определять и контролировать направления использования денежных средств клиента и устанавливать другие, не предусмотренные законом или договором банковского счета ограничения его права распоряжаться денежными средствами по своему усмотрению.
При заключении договора банковского счета клиенту или указанному им лицу открывается счет в банке на условиях, согласованных сторонами.
Банк обязан заключить договор банковского счета с клиентом, обратившимся с предложением открыть счет, на объявленных банком для открытия счетов данного