Финансовый анализ в аудите
5. Оборотный капитал к выручке
6. ТА к выручке
7. Суммарные активы к выручке
8. Интервал наличности (наличность к затратам на производственные фонды)
9. Резервный интервал
10. Бескредитный интервал
Подход Бивера инвариантен, т.е. каждый коэффициент оценивается с точки зрения того, как он один может применяться для прогнозирования банкротства без рассмотрения других коэффициентов. Однако большинство работ в этой области мультивариантны, в них прогнозные модели базируются на комбинации коэффициентов, используемых для прогнозирования банкротства.
Новые методики диагностики возможного банкротства, предназначенные для отечественных предприятий, были разрабатывались О.П. Зайцевой, Р.С. Сайфуллиным и Г.Г. Кадыковым. Кроме того, в Постановлении правительства Российской Федерации № 498 от 20.05.1994 была установлена официальная система критериев для оценки неплатежеспособности организаций, действовавшая до 1.03.1998 года14.
В целом можно сказать, что все системы прогнозирования банкротства, разработанные зарубежными и российскими авторами, включают в себя несколько (от двух до семи) ключевых показателей, характеризующих финансовое состояние коммерческой организации. На их основе в большинстве из названных методик рассчитывается комплексный показатель вероятности банкротства с весовыми коэффициентами у индикаторов.
Эти методики и модели должны позволять прогнозировать возникновение кризисной ситуации коммерческой организации заранее, ещё до появления её очевидных признаков. Такой подход особенно необходим, так как жизненные циклы коммерческих организаций в рыночной экономике коротки (4 - 5 лет). В связи с этим коротки и временные рамки применения в них антикризисных стратегий, а в условиях уже наступившего кризиса организации их применение может привести к банкротству. Указанные методики должны позволять использовать различные антикризисные стратегии заранее, ещё до наступления кризиса коммерческой организации, с целью предотвращения этого кризиса.
Наиболее простой из методик диагностики банкротства является двухфакторная математическая модель, при построении которой учитывается всего два показателя: коэффициент текущей ликвидности и удельный вес заёмных средств в пассивах15. На основе статистической обработки данных по выборке фирм в странах с рыночной экономикой были выявлены весовые коэффициенты для каждого из этих факторов. Для США данная модель выглядит следующим образом:
Х = -0,3877 - 1,0736 * L4 + 0,0579 * ЗСп, (2.19.)
где ЗСп - доля заемных средств в пассивах.
если Х > 0,3, то вероятность банкротства велика;
если -0,3 <Х< 0,3, то вероятность банкротства средняя;
если Х < -0,3, то вероятность банкротства мала;
если Х = 0, то вероятность банкротства равна 0,5.
Применение данной модели для российских условий было исследовано в работах М.А. Федотовой16, которая считает, что весовые коэффициенты следует скорректировать применительно к местным условиям, и что точность прогноза двухфакторной модели увеличится, если добавить к ней третий показатель - рентабельность активов. Однако новые весовые коэффициенты для отечественных предприятий ввиду отсутствия статистических данных по организациям-банкротам в России не были определены.
В Постановлении правительства Российской Федерации «О некоторых мерах по реализации законодательства о несостоятельности (банкротстве) предприятий», принятом в 1994 году17, была установлена официальная система критериев для оценки неплатежеспособности предприятия, состоящая из четырёх коэффициентов: коэффициента текущей ликвидности, коэффициента обеспеченности собственными средствами, коэффициента утраты платежеспособности и коэффициента восстановления платежеспособности.
Р.С. Сайфуллин и Г.Г. Кадыков предложили использовать для оценки финансового состояния предприятий рейтинговое число18:
R = 2 * Ко + 0,1 * Ктл + 0,08 * Ки + 0,45 * Км + Кпр, (2.20.)
где Ко - коэффициент обеспеченности собственными средствами;
Ктл - коэффициент текущей ликвидности;
Ки - коэффициент оборачиваемости активов;
Км - коммерческая маржа (рентабельность реализации продукции);
Кпр - рентабельность собственного капитала.
При полном соответствии финансовых коэффициентов их минимальным нормативным уровням рейтинговое число будет равно единице и организация имеет удовлетворительное состояние экономики. Финансовое состояние предприятий с рейтинговым числом менее единицы характеризуется как неудовлетворительное.
В шестифакторной математической модели О.П. Зайцевой19 предлагается использовать следующие частные коэффициенты:
Куп - коэффициент убыточности предприятия, характеризующийся отношением чистого убытка к собственному капиталу;
Кз - соотношение кредиторской и дебиторской задолженности;
Кс - показатель соотношения краткосрочных обязательств и наиболее ликвидных активов, этот коэффициент является обратной величиной показателя абсолютной ликвидности;
Кур - убыточность реализации продукции, характеризующийся отношением чистого убытка к объёму реализации этой продукции;
Кфр - соотношение заёмного и собственного капитала;
Кзаг - коэффициент загрузки активов как величина, обратная коэффициенту оборачиваемости активов.
Комплексный коэффициент банкротства рассчитывается по формуле со следующими весовыми значениями:
Кком = 0,25 * Куп + 0,1 * Кз + 0,2 * Кс + 0,25 * Кур + 0,1 * Кфр + 0,1 * Кзаг. (2.21.)
Весовые значения частных показателей для коммерческих организаций были определены экспертным путём, а фактический комплексный коэффициент банкротства следует сопоставить с нормативным, рассчитанным на основе реко-мендуемых минимальных значений частных показателей: Куп = 0; Кз = 1; Кс = 7; Кур = 0; Кфр = 0,7; Кзаг = значение Кзаг в предыдущем периоде.
Если фактический комплексный коэффициент больше нормативного, то вероятность банкротства велика, а если меньше - то вероятность банкротства мала.
Анализ методик диагностики вероятности банкротства предприятия позволяет сделать следующие выводы.
Все вышеописанные методики диагностики кризисной ситуации (банкротства) коммерческой организации имеют ряд недостатков, которые серьёзно затрудняют их применимость в условиях переходной российской экономики20:
1. Двух - трёхфакторные модели не являются достаточно точными. Точность прогнозирования увеличивается, если во внимание принять большее количество факторов.
2. «Импортные» модели Э. Альтмана и У. Бивера содержат значения весовых коэффициентов и пороговых значений комплексных и частных показателей, рассчитанные на основе американских аналитических данных шестидесятых и семидесятых годов. В связи с этим они не соответствуют современной специфике экономической ситуации и организации бизнеса в России, в том числе отличающейся системе бухгалтерского учёта и налогового законодательства и т.д.
Отсутствие в России статистических материалов по организациям-банкротам не позволяет скорректировать методику исчисления весовых коэффициентов и пороговых значений с учётом российских экономических условий, а определение данных коэффициентов экспертным путём не обеспечивает их достаточной точности.
3. Различия в специфике экономической ситуации и в организации бизнеса между Россией и развитыми рыночными экономиками оказывают влияние и на сам набор финансовых показателей, используемых в моделях зарубежных авторов.
4. В моделях зарубежных авторов не учитываются некоторые важные показатели, специфические для российского рынка, например, доля денежной составляющей в выручке.
5. Период прогнозирования в вышеуказанных методиках и моделях колеблется от трёх - шести месяцев (в действовавшей до 1.03.98г. методике ФСДН РФ) до пяти лет (во второй версии «Z-счёта» Э. Альтмана и в методике У. Бивера), а в некоторых моделях срок прогнозирования вообще не указывается. В условиях нестабильной и динамично реформируемой к рыночным отношениям экономической системы России использование периода прогнозирования, равного пяти годам, как это имеет место в моделях зарубежных авторов, по нашему мнению, преждевременно, и необходимо использовать более короткие промежутки времени (до одного - двух лет).
6. В некоторых методиках используются показатели, отличающиеся высокой положительной или отрицательной корреляцией или функциональной зависимостью между собой. Это приводит к ненужному усложнению этих методик, не увеличивая точности прогнозирования.
7. Указанные методики дают возможность определить вероятность приближения лишь стадии кризиса (банкротства) коммерческой организации и не позволяют прогнозировать наступление фазы роста и других фаз её жизненного цикла.
Таким образом, в качестве оценки кризисного положения предприятия целесообразно использовать не только количественные, но и качественные показатели.
Приведенная система индикаторов оценки угрозы банкротства предприятия может быть расширена с учетом особенностей его финансовой деятельности и целей диагностики.
Методы анализа производственно-хозяйственной деятельности предприятия очень многочисленны. В следующей главе данной работы представлен пример анализа финансово – хозяйственной деятельности конкретного экономического субъекта, используя наиболее распространенные методы.
2. КОМПЛЕКСНЫЙ АНАЛИЗ ФИНАНСОВО – ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ ПРЕДПРИЯТИЯ
2.1. Характеристика предприятия
Предприятие ООО «Элегия» представляет собой общество с ограниченной ответственностью, которое ведет свою деятельность на основании Гражданского кодекса РФ. Общество является юридическим лицом и действует на основе Устава и Учредительного договора, имеет собственное имущество, самостоятельный баланс. ООО «Элегия» зарегистрировано 26.08.1997 г. Сегодня ООО «Элегия» - одно из наиболее динамичных и перспективных предприятий г.Тюмень.
Основные виды деятельности предприятия следующие: производство мебели, изготовление и ремонт мебели, лесопильное производство, оптовая и розничная торговля, внешняя торговля, ремонт зданий и сооружений непроизводственного назначения.
Уставной капитал предприятия по состоянию на 1.01.2003 г. составлял 18,0 тыс.руб.
Предприятие зарегистрировано физическим лицом – Никитиным А.А. Его доля в уставном капитале Общества составляет 100%.
Руководство деятельностью предприятия осуществляет директор. Он самостоятельно решает вопросы деятельности предприятия, действует от его имени, имеет право подписывать официальные документы и распоряжаться имуществом предприятия, осуществляет прием и увольнение работников. Директор имеет материальную и административную ответственность за достоверность данных статистического и бухгалтерского учетов. Зам.директора по персоналу занимается разработкой и реализацией кадровой политики предприятия. Главный бухгалтер занимается разработкой учетной политики предприятия и организацией системы финансового учета. Бухгалтерия во главе с главным бухгалтером осуществляет все расчеты с поставщиками сырья. Ведет учет по товарообороту, прибыли, издержкам, рассчитывает заработную плату, а главное - составляет бухгалтерские отчеты. Главный дизайнер ведет руководство разработкой новых видов мебели. В Приложении 1 представлена организационная структура предприятия.
Численность производственного персонала определяется исходя из функциональной целесообразности. Система оплаты труда для производственного персонала построена на использовании повременно-премиальной формы. Оплата труда руководителей и других категорий работников построена на основе должностных окладов и зависит от величины фактически отработанного времени и достижения конечных результатов деятельности предприятия.
Численность руководителей и других категорий работников представлена в табл.1.
Таблица 1.
Численность руководителей и других категорий работников
|
№ п/п |
Занимаемая должность |
Количество чел. |
Средний стаж работы |
| 1. | Директор | 1 | 10 |
| 2. | Зам. директора по персоналу | 1 | 5 |
| 3. | Коммерческий директор | 1 | 5 |
| 4. | Юрист | 1 | 10 |
| 5. | Главный бухгалтер | 1 | 10 |
| 6. | Бухгалтер | 6 | 6 |
| 7. | Главный дизайнер | 1 | 7 |
| 8. | Водитель | 6 | 7 |
| 9. | Уборщица | 6 | - |
| 10. | Начальник заготовительного цеха | 1 | 6 |
| 11. | Начальник цеха сборки мебели | 1 | 8 |
| 12. | Сторож | 6 | - |
Всего 32
Среднесписочная численность работающих по состоянию на 1.01.2002 г. составляет 331 чел.
Уровень квалификации и творческого мастерства специалистов предприятия обеспечивает индивидуальность предлагаемого товара при соответствующем качестве исполнения.
Главной целью фирмы является предоставление людям современной удобной мебели, подходящей также и для малометражных квартир и рассчитанной на средний уровень дохода потребителей.
Объем производства основных видов мебели в натуральном выражении по состоянию на 1.03.2003 г. представлен в таблице 2.
Таблица 2.
Объем производства основных видов мебели в натуральном выражении (штук)
|
Наименование изделия |
Количество (штук) |
| Диван | 2162 |
| Кресло | 2517 |
| Кровать | 1036 |
| Тахта | 810 |
| Кухонный гарнитур | 40 |
| Стол обеденный | 1080 |
| Табурет | 2550 |
| Кухонный угол | 75 |
| Стол журнальный | 450 |
| Всего | 10719 |
География рынков сбыта
Основой объем производимой продукции реализуется на рынках СНГ и внутреннем рынке России. ООО «Элегия» реализует мебель через свои фирменные магазины-салоны, находящиеся в Тюменской области. Покупатель может заказать мебель в любой комплектации.
ООО «Элегия» намерено расширять производство продукции и создавать новые филиалы и подразделения, т.е. реализовывать инвестиционные проекты, особую значимость приобретает степень ее финансовой устойчивости.
2.2. Анализ имущественного положения, структуры баланса и эффективности использования ресурсов
Анализ и оценка структуры баланса предприятия проведем с использованием таких показателей, как коэффициент текущей ликвидности, коэффициент обеспеченности собственными средствами.
1. Коэффициент текущей ликвидности характеризует общую обеспеченность предприятия оборотными средствами для ведения хозяйственной деятельности и своевременного погашения срочных обязательств предприятия.
IIА + IIIА
КТЛ = ----------------------------------------- ,
VIП – (стр. 640 + 650 + 660)
где
IIА – итог раздела II актива баланса;
IIIА – итог раздела III актива баланса;
VIП – итог раздела VI пассива баланса.
2. Коэффициент обеспеченности собственными средствами характеризует наличие собственных оборотных средств у предприятия, необходимых для его финансовой устойчивости.
IVП – IА
КОБ = ------------------ ,
IIА + IIIА
где
IVП – итог IV раздела пассива баланса;
IА – итог I раздела актива баланса.
3. Коэффициент восстановления (утраты) платежеспособности характеризует наличие реальной возможности у предприятия восстановить (либо утратить) свою платежеспособность в течение определенного периода. Коэффициент определяется как отношение расчетного коэффициента текущей ликвидности к его установленному значению. Расчетный коэффициент текущей ликвидности определяется как сумма фактического значения коэффициента текущей ликвидности на конец отчетного периода и изменения значения этого коэффициента между концом и началом отчетного периода в пересчете на установленный период восстановления (утраты) платежеспособности.
Основание для признания структуры баланса предприятия неудовлетворительной, а предприятия – неплатежеспособным наступает при условии, когда величина рассматриваемых коэффициентов оказывается ниже их нормативных значений:
коэффициент текущей ликвидности на конец отчетного периода имеет значение равное менее 2;
коэффициент обеспеченности собственными средствами на конец отчетного периода имеет значение менее 0,1.
В том случае, если хотя бы один из указанных коэффициентов имеет значение ниже нормативного, рассчитывается коэффициент восстановления платежеспособности за период, установленный равным 6 месяцам.
Указанный коэффициент, принимающий значение больше 1, свидетельствует о наличии у предприятия реальной возможности восстановить свою платежеспособность. При значении коэффициента менее 1 можно говорить об отсутствии у предприятия реальной возможности восстановить платежеспособность в ближайшее время.
Если же коэффициенты текущей ликвидности и обеспеченности СС принимают значения, превышающие нормативные или равны им, то рассчитывается коэффициент утраты платежеспособности за период, установленный равным 3 месяцам.
Коэффициент утраты платежеспособности, принимающий значение меньше 1, означает то, что у предприятия в ближайшее время может быть утрачена платежеспособность.
Рассчитаем все эти показатели для нашего предприятия, чтобы определить есть ли у него реальная возможность утраты платежеспособности в ближайшее время.
Таблица 3.
Оценка структуры баланса ООО «Элегия»
|
Показатель |
Методика Расчета |
Значение показателя |
Нормативное значение |
|
| на начало 2002 года | на конец 2002 года | |||
| 1. К текущей ликвидности |
IIА + IIIА VIП-(640+650+660) |
|
|
К на конец периода і 2 |
| 2.К обеспеченности собственными средствами |
VIП + IA IIА + IIIА |
|
|
К на конец периода і 0,1 |


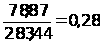

Рассчитанные коэффициенты не ниже нормативных значений, значит следует рассчитать коэффициент утраты платежеспособности за период, установленный равным 3 месяцам.
К утраты (восстановления)
платежеспособности
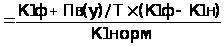
где К1ф - фактическое значение (в конце отчетного периода) коэффициента текущей ликвидности (К1)
Пв(у) - установленный период утраты платежеспособности
Т - отчетный период в месяцах
К1н - значение коэффициента текущей ликвидности в начале периода
К1норм. = 2.
К утраты платежеспособности = {2+3/12х(2-1,37)}:2=2,16:2=1,08.
Рассчитанный коэффициент утраты платежеспособности равен 1,08, что больше единицы, поэтому можно сделать вывод о том, что предприятие не утратит свою платежеспособность в ближайшее время; но рекомендуется тщательно следить за серьезными изменениями в структуре баланса и своевременно прогнозировать и анализировать свою деятельность. Чтобы сделать окончательный вывод о эффективности деятельности предприятия за период, необходимо проделать еще несколько этапов финансового анализа.
2.3. Оценка финансового состояния предприятия
Абсолютными показателями финансовой устойчивости являются показатели, характеризующие состояние запасов и обеспеченность их источниками покрытия.
В зависимости от того, какого вида источники средств используются для формирования запасов (в чисто арифметическом исчислении), можно с определенной долей условности судить о платежеспособности хозяйствующего субъекта.
Выделим следующий расширяющий перечень источников покрытия.
1.Собственные оборотные средства (СОС). Ориентировочное значение этого показателя можно найти по следующему алгоритму:
СОС = СК + ДО - СВ,
где СК (собственный капитал) = фонды собственных средств + нераспределенная прибыль + прочие источники собственных средств, ДО - долгосрочные обязательства.
Показатель СОС используется для расчета ряда важных аналитических коэффициентов: доля СОС в активах предприятия (нормативное значение должно быть не менее 30%), доля СОС в товарных запасах (норматив не менее 50%).
2. Нормальные источники формирования запасов (ИФЗ):
| ИФЗ | = СОС + ссуды банка и займы, используемые для покрытия запасов + расчеты с кредиторами по товарным операциям. |
В зависимости от соотношения рассмотренных показателей можно с определенной степенью условности выделить следующие типы финансовой устойчивости и ликвидности хозяйствующего субъекта:
а) абсолютная финансовая устойчивость:
ЗЗ < СОС,
где ЗЗ – запасы и затраты (предприятие не зависит от внешних кредиторов);
б) нормальная финансовая устойчивость:
СОС < ЗЗ < ИФЗ;
в) неустойчивое финансовое положение:
ЗЗ > ИФЗ;
г) критическое финансовое положение характеризуется ситуацией, когда в дополнение к предыдущему неравенству предприятие имеет кредиты и займы, не погашенные в срок, а также просроченную дебиторскую и кредиторскую задолженность.
I. Составим уплотненный баланс - нетто нашего предприятия (таблица 4).
Таблица 4
Баланс-нетто ООО «Элегия» за 2002 г. (тыс. руб.)
|
Показатель |
Идентификатор |
Значение показателя на начало 2002 года |
Значение показателя на конец 2002 года |
||
|
АКТИВ |
|||||
|
1.Текущие активы |
|||||
| Денежные средства |
ДС |
126,95 | 108,17 | ||
| Расчеты с дебиторами |
ДБ |
138,04 | 249,79 | ||
| Запасы и затраты |
ЗЗ |
18,45 | 11,78 | ||
| Прочие активы |
ПА |
- | - | ||
|
Итого по разделу I: |
ТА |
283,44 | 369,74 | ||
|
2. Основные средства и прочие внеоборотные активы |
|||||
|
Основные средства и капитальные вложения |
ОС |
- |
- |
||
| Долгосрочные финансовые вложения |
ФВ |
- |
- |
||
| Прочие внеоборотные активы |
ПВ |
- | - | ||
|
Итого по разделу II: |
СВ |
- | - | ||
|
БАЛАНС: |
Бн |
283,44 | 369,74 | ||
|
ПАССИВ |
|||||
|
1.Привлеченный капитал |
|||||
| Текущие (краткосрочные) обязательства |
ТО |
206,57 |
186,28 |
||
| Долгосрочные обязательства |
ДО |
- | - | ||
| Итого по разделу I: |
ПК |
206,57 | 186,28 | ||
|
2. Собственный капитал |
|||||
| Фонды собственных средств |
СС |
18,00 | 18,00 | ||
| Нераспределенная прибыль |
НП |
58,87 | 165,46 | ||
| Прочие источники собственных средств |
ПН |
- |
- |
||
|
Итого по разделу II: |
СК |
76,87 | 183,46 | ||
|
БАЛАНС: |
Бн |
283,44 | 369,74 | ||
II. Рассчитаем источники покрытия.
1. Собственные оборотные средства (СОС):
СОС (на начало 2002 года) = 76,87 + 0 – 0 = 76,87 тыс. руб.
СОС (на конец 2002 года) = 183,46 тыс. руб.
Увеличение величины собственных оборотных средств в отчетном году по сравнению с базисным на 106,6 тыс. руб. можно рассматривать как положительную тенденцию.
2. Нормальные источники формирования запасов (ИФЗ):
ИФЗ (на начало года) = 76,87 + 90,7 + 17,7 = 185,3 тыс. руб.
ИФЗ (на конец года) = 183,46 + 52,7 + 22,5 = 258,7 тыс. руб.
Чтобы определить какова финансовая устойчивость на нашем предприятии сведем эти показатели в таблицу 5.
Таблица 5
Динамика финансовой устойчивости ООО «Элегия» за 2002 г.
|
Показатель идентификатор |
Идентификатор |
На начало Года |
На конец года |
Абсолютное изменение, т.р. |
| Запасы и затраты | 33 | 18,45 | 11,78 | - 6,67 |
| Собственные оборотные средства | СОС | 76,87 | 183,46 | + 106,6 |
| Нормальные источники формирования запасов | ИФЗ | 185,3 | 258,7 | + 73,4 |
Как видим из расчетов, и на начало, и на конец периода предприятие характеризуется абсолютной финансовой устойчивостью, т.к. выполняется неравенство ЗЗ < СОС, то соотношение показывает, что все запасы полностью покрываются СОС, т.е. предприятие не зависит от внешних критериев.
б) Анализ ликвидности баланса
Потребность в анализе ликвидности баланса возникает в условиях рынка в связи с усилением финансовых ограничений и необходимостью оценки кредитоспособности предприятия (таблица 6).
Таблица 6.
Анализ ликвидности баланса ООО «Элегия» за 2002 г. (тыс. руб.)
|
АКТИВ |
Сумма на начало периода |
Сумма на конец периода |
ПАССИВ |
Сумма на начало периода |
Сумма на конец периода |
Платежный излишек или недостаток |
|
|
на начало 2002 года |
на конец 2002 года |
||||||
| 1. Наиболее ликвидные активы | 127 | 108 | 1. Наиболее срочные обязательства | 206 | 186 | - 79 | - 78 |
| 2. Быстрореализуемые активы | 138 | 250 | 2. Краткосрочные пассивы | - | - | + 138 | + 250 |
| 3. Медленно реализуемые активы | 18 | 11 | 3. Долгосрочные пассивы | - | - | + 18 | + 11 |
| 4. Труднореализуемые активы | - | - | 4. Постоянные пассивы | 77 | 183 | - 77 | - 183 |
|
Баланс: |
283 |
369 |
Баланс: |
283 |
369 |
Х |
Х |
В графах 7 и 8 таблицы 6. представлены абсолютные величины платежных излишков или недостатков на начало и на конец отчетного периода.
Сопоставление наиболее ликвидных средств и быстрореализуемых активов с наиболее срочными обязательствами и краткосрочными пассивами позволяет выяснить текущую ликвидность, сравнение же медленно реализуемых активов с долгосрочными и среднесрочными пассивами отражает перспективную ликвидность.
Проводимый нами анализ ликвидности баланса предприятия позволяет говорить о том, что, так как и на начало, и на конец периода наиболее ликвидные активы в сумме с величиной быстрореализуемых активов перекрывают сумму наиболее срочных и краткосрочных обязательств, то это свидетельствует о хорошей текущей ликвидности. Но руководству предприятия следует задуматься о том, что наиболее ликвидные активы не перекрывают сумму наиболее срочных обязательств, но так как на основе этого сравнения не следует делать вывод о неплатежеспособности предприятия и, анализируя дальше, можно заметить, что предприятие не пользуется ни долгосрочными, ни краткосрочными кредитами, это отмечаем как положительный фактор.
Для нашего предприятия имеет место следующее соотношение:
А1 < П1; А2 > П2; А3 > П3; А4 < П4.
В итоге отмечаем, что баланс данного предприятия не является абсолютно ликвидным.
Одна из важнейших характеристик финансового состояния предприятия – стабильность его деятельности в свете долгосрочной перспективы. Финансовая устойчивость – способность маневрировать собственными средствами, достаточная финансовая обеспеченность бесперебойного процесса деятельности.
Финансовая устойчивость характеризуется соотношением собственных и заемных средств. Однако этот показатель дает лишь общую оценку финансовой устойчивости. Поэтому в мировой практике разработана система показателей, характеризующих состояние и структуру активов предприятия и обеспеченность их источниками покрытия (пассивами).
Финансовые показатели рыночной устойчивости во многом базируются на показателях рентабельности предприятия, эффективности управления и деловой активности. Их следует рассчитывать на определенную дату составления балансов и рассматривать в динамике.
Расчет этих коэффициентов представим в таблице 7.
Таблица 7.
Расчет показателей рыночной устойчивости ООО «Элегия» за 2002 г.
|
Показатель |
Нормативное min значение |
Методика Расчета |
Значение показателя |
Изменение к-та |
|
|
1. Коэффициент автономии |
Ка > либо = 0,5 Или Ка > либо = 0,6 |
Источники средств Общий итог Баланса |
|
|
+ 0,23 |
|
2.Коэффициент соотношения собственных и заемных средств |
Кз/с < либо = 1 |
Обязательства предприятия Собственные Средства |
|
|
-1,68 |
|
3.Коэффициент маневренности собственного капитала |
Иногда рекомендуется оптимальная величина К > 0,5 |
Собственные оборотные ср-ва Общая величина источников средств (СК) |
так как у нас: СОС = СК |
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.),
обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.
Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.
Нужна помощь в написании работы?
Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus.
Помогаем в публикации. Правки вносим бесплатно.
Похожие рефераты: | |


