Финансовый анализ в аудите
-
4.Коэффициент обеспеченности
собственными
средствами 3 и 3
Ко > либо = 0,5:0,8
Собственные оборотные ср-ва
Запасы и
Затраты


+ 11,4
5. Коэффициент
концентрации
привлеченного
капитала
Привлеченный
Капитал
Всего хозяйственных средств


-0,23
6. Коэффициент
кредиторской
задолженности
и прочих пассивов
Краткосрочные обязательства
Общая сумма
Обязательств


-
7. Коэффициент
реальной стоимости имущества
Реальные активы
Общая сумма капитала


- 0,002
8. Индекс
постоянного
актива
Недвижимость
Источники
Собственных
Средств
-
-
9. Коэффициент
финансовой зависимости
Всего
Хозяйственных ср-в (нетто)
Собственный
Капитал


-1,67
Вывод. Одной из важнейших характеристик устойчивости финансового состояния предприятия, его независимости от заемных средств является коэффициент автономии, равный доле источников средств в общем итоге баланса.
Выполнение нормального ограничения Ка > либо = 0,5 важно не только для самого предприятия, но и для его кредиторов. Как видим, коэффициент автономии на начало периода был очень невысок, но к концу года он вырос до 0,5 или до 50%. Его рост свидетельствует об увеличении финансовой независимости предприятия, снижении риска финансовых затруднений в будущих периодах, такая тенденция, с точки зрения кредиторов, повышает гарантированность предприятием своих обязательств. Дополнением к показателю концентрации собственного капитала (коэффициенту автономии) является коэффициент концентрации привлеченного капитала (их сумма равна 1 или 100%).
Как видим из расчетов, на начало года коэффициент концентрации привлеченного капитала был очень высок и составлял 73% от общей суммы капитала, но к концу года положение нормализовалось и этот коэффициент составил 50%, что является положительным фактором, оказывающим влияние на финансовую устойчивость предприятия.
Соответственно взаимосвязанный с предыдущим показатель соотношения собственных и заемных средств также к концу года снизился и стал очень близок к нормативному значению этого показателя.
Можно проследить взаимосвязь коэффициентов соотношения собственных и заемных средств и К автономии:

КЗ/С
(на начало
года) =
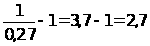
КЗ/С
(на конец года)
=
 .
Коэффициент маневренности собственного капитала показывает, какая часть собственных средств предприятия находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Высокие значения коэффициента маневренности положительно характеризуют финансовое состояние предприятия, однако каких-либо устоявшихся в практике нормальных нормативных значений не существует. По данным нашего расчета можно говорить о нормальных значениях коэффициента маневренности.
В соответствии с той определяющей ролью, какую играют для анализа финансовой устойчивости абсолютные показатели обеспеченности предприятия средствами источников формирования запасов и затрат, одним из главных относительных показателей устойчивости финансового состояния является коэффициент обеспеченности собственными средствами. Его нормальное ограничение, получаемое на основе статистических усредненных данных хозяйственной практики, имеет вид: КО > либо = 0,6-0,8.
Как видим из расчетов, коэффициент обеспеченности собственными средствами запасов и затрат значительно вырос за отчетный период и составил к концу года 15,6, что можно отметить только как позитивный аспект деятельности предприятия за анализируемый год.
Рассчитанные коэффициенты кредиторской задолженности и прочих пассивов в общей сумме обязательств равны единице, так как ясно видно, что все обязательства предприятия состоят только из кредиторской задолженности, и ее сумма не превышает величину наиболее ликвидных и быстрореализуемых активов (см. Анализ ликвидности баланса).
Коэффициент финансовой зависимости является обратным к коэффициенту концентрации собственного капитала. Снижение показателя с 3,69 до значения, равного 2,02 означает уменьшение доли заемных средств в финансировании предприятия.
Интерпретация показателя очень наглядна: на начало периода значение показателя, равное 3,69, означает, что в каждом 3,69 рублей, вложенных в активы предприятия, 69 коп. - заемные. Значение коэффициента значительно снизилось, отметим это как еще один «плюс» в деятельности предприятия за год.
Коэффициент реальной стоимости имущества определяет, какую роль в стоимости составляют средства производства. В нашем случае этот коэффициент очень низок, и это создает не лучшее представление о производственном потенциале предприятия.
Для данного предприятия целесообразно привлечение заемных средств для увеличения имущества производственного назначения или произвести это за счет собственных средств (отчислений из прибыли).
Индекс постоянного актива - коэффициент, характеризующий долю основных средств и внеоборотных активов в источниках собственных средств. Для нашего предприятия индекс постоянного актива нулевой, так как у предприятия нет основных средств и внеоборотных активов.
Проведенная оценка финансовой устойчивости предприятия свидетельствует о том, что произошло негативное явление в деятельности предприятия за год: снижение и так низкого уровня производственного потенциала, но рост коэффициента автономии, снижение соотношения собственных и заемных средств, также повышение уровня обеспеченности собственными средствами запасов и затрат и снижение коэффициента финансовой зависимости предприятия от привлеченных средств указывает на то, что предприятие имеет возможность выйти из кризисного состояния, если возникнет такая необходимость.
Для более наглядной картины рассчитаем показатели ликвидности, рентабельности и эффективности деятельности нашего предприятия.
Расчет оценки ликвидности ООО «Элегия» рассмотрим в таблице 8.
Таблица 8.
Расчет показателей оценки ликвидности и платежеспособности за 2002 г.
|
Показатель |
Методика расчета |
Рекомен. оптим. Значение |
Значение показателя |
|
|
На начало 2002 года |
На конец 2002 года |
|||
| 1. Величина собственных оборотных средств (функционирующий капитал) |
СК + долгосрочные обязательства - ОС и вложения ИЛИ Текущие активы - Текущие обязательства |
ТА > ТО |
77 = или 283-206 = = 77 |
183 или 369-186 = = 183 |
|
1 . Маневренность собственных оборотных средств |
Денежные средства Функционирующий капитал |
К-т Меняется от 0 до 1 |
127 : 77 = = 1,65 |
108 : 183 = = 0,6 |
|
3. Коэффициент покрытия (общий) К. текущей ликвидности |
Текущие активы Текущие обязательства |
К > 2 |
283 : 206 = = 1,4 |
369: 186 = = 2,0 |
| 4. Коэффициент быстрой ликвидности (или к-т «критической оценки) |
Денежные ср-ва + Расчеты + прочие активы Текущие обяз-ва |
К > либо = 1 |
= 1,28 |
= 1,92 |
|
5. Коэффициент абсолютной ликвидности (платежеспособности) |
Денежные средства + краткосрочные фин. вложения Текущие обязательства |
К>либо =0,2 |
= 0,60 |
= 0,60 |
| 6. Доля оборотных средств в активах |
Текущие активы Всего хозяйственных средств (нетто) |
= 1 |
= 1 |
|
| 7. Доля производственных запасов в тек. активах |
Запасы и затраты Текущие активы |
= 0,06 |
= 0,03 |
|
| 8. Доля СОС в покрытии запасов |
СОС Запасы и затраты |
= 4 |
= 15 |
|
| 9. Коэффициент покрытия запасов |
«Нормальные» источники покрытия Запасы и затраты |
= 10,3 |
= 21,6 |
|


Рассчитанные показатели ликвидности позволяют определить способность предприятия оплатить свои краткосрочные обязательства, реализуя свои текущие активы. Основным и постоянным источником увеличения СОС является прибыль. Величина функционирующего капитала возросла на 106 тыс. рублей, что было обеспечено в основном за счет увеличения величины прибыли, это можно отметить как положительный аспект в деятельности предприятия.
Маневренность функционирующего капитала характеризует ту часть собственных оборотных средств, которая находится в форме денежных средств, имеющих абсолютную ликвидность. На данном предприятии показатель соответствует нормативным значениям, и совсем не страшно, что на начало года этот коэффициент составлял 1,65, что превышало 1, так как приемлемое ориентировочное значение этого показателя может устанавливаться предприятием самостоятельно и зависеть, например, от того, насколько высока ежедневная потребность в свободных денежных ресурсах.
Все три коэффициента ликвидности более или менее находятся в пределах норм допустимых значений, это означает, что при необходимости краткосрочные обязательства могут быть погашены за счет ликвидных активов.
Доля собственных оборотных средств характеризует ту часть стоимости запасов, которая покрывается собственными оборотными средствами. Как видим из расчетов, этот показатель значительно вырос за период, что говорит о более эффективной деятельности предприятия за год.
Коэффициент покрытия запасов и на начало, и на конец года значительно превышает единицу, и его рост за период позволяет нам сделать вывод об устойчивом финансовом положении на предприятии. Это следует также из соответствия вышеперечисленных показателей ориентировочным нормативным значениям и роста первых за период.
Рентабельность работы предприятия определяется прибылью, которую оно получает. Показатели рентабельности отражают, насколько эффективно предприятие использует свои средства в целях получения прибыли.
Представим показатели рентабельности для нашего предприятия в таблице 9.
Таблица 9.
Расчет показателей рентабельности предприятия за 2002 г.
|
Показатель |
Методика Расчета |
Значение показателя |
Отклонение (+ ; -) |
|
|
За 2001 год |
За 2002 год |
|||
|
1. Рентабельность продаж |
||||
| А. Коэффициент рентабельности по балансовой прибыли |
Балансовая прибыль --------------------------- ґ 100% выручка + доходы от от реал. Прочей реал. И внереализац. Операций |
= 1,33 |
= 2,08 |
+ 0,75 |
|
Б. Рентабельность основной деятельности |
Результат от реализ. --------------------------- ґ 100% чистая выручка от реализации |
= 1,33 |
= 2,08 |
+ 0,75 |
|
2. Чистая рентабельность предприятия |
Чистая прибыль --------------------------- ґ 100% Среднегодовая сто- Имость имущества |
= 41,5 |
= 33,82 |
- 7,68 |
|
3. Чистая рентабельность собственного капитала |
Чистая прибыль --------------------------- ґ 100% Среднегодовая Стоимость СК |
= 153,2 |
= 84,8 |
- 68,4 |
|
4. Период окупаемости собственного капитала |
Среднегодовая стоимость СК ------------------------ Чистая прибыль |
= 0,65 |
= 1,17 |
+ 0,52 |
|
5. Общая рентабельность предприятия (рентабельность активов по балансовой прибыли) |
Валовая прибыль --------------------------- ґ 100% Среднегодовая сто- Имость имущества |
= 84,6 |
= 53,1 |
- 31,5 |

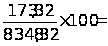

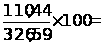

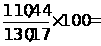


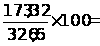
Так как при расчете коэффициента рентабельности по балансовой прибыли мы учитываем в знаменателе не только чистую выручку от реализации продукции (работ, услуг), но и доходы от прочей реализации и внереализационных операций, а этих доходов у данного предприятия нет, то коэффициент рентабельности по балансовой прибыли и коэффициент рентабельности основной деятельности численно равны.
Показатель чистой рентабельности предприятия характеризует экономическую рентабельность всего используемого капитала (собственного и заемного). Чистая рентабельность нашего предприятия снизилась и составила 33,8%. Экономический смысл заключается в том, что на 1 руб. капитала приходится 41 коп. чистой прибыли на начало года, а на конец года стало приходиться 34 коп. чистой прибыли.
Показатели рентабельности продаж очень малы, что говорит о высоких затратах на производство продукции или о занижении суммы прибыли.
Как видно из проделанного анализа, уровень рентабельности по всем показателям снизился по сравнению с 2001 годом на несколько пунктов, кроме показателей рентабельности продаж, величина которых возросла совсем незначительно. Предприятию следует снижать затраты на производство и реализацию своей продукции.
С помощью методов факторного анализа определяется влияние изменений рентабельности продукции за счет факторов изменения цены продукции и ее себестоимости (материальных затрат).
Обозначены рентабельность продукции базисного и отчетного периодов через К0 и К1 соответственно;
Имеем:
 ;

или
 ;
 ,
DК = К1 – К0
где
Р1, Р0 – прибыль от реализации;
N1, N0 – реализация продукции;
S1, S0 – себестоимость продукции;
DК – изменение рентабельности
1. Найдем сначала рентабельность продукции предприятия:
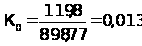 ;
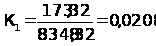 ,
DК = 0,0208 – 0,013 = + 0,0078.
2. Влияние фактора изменения цены на продукцию определим расчетом (по методу цепных подстановок):
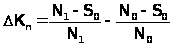 ;
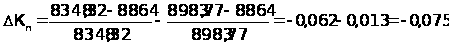
3. Соответственно, влияние фактора изменения себестоимости составит:
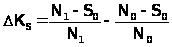
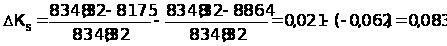
4. Для нашего предприятия имеем:
| К0 = 0,013 или 13 % ; | D Кn = -0,075; | Р0 = 119,88; | N0 = 8983,77; | S0 = 8864 |
| К1 = 0,0208 или 2,08 %; | D Кs = +0,083; | Р1 = 173,32; | N1 = 8348,32 | S1 = 8175 |
Более точный расчет:
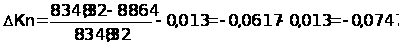 или
7,47%
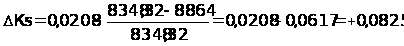 или
8,25%
Сумма факторных отклонений дает общее изменение рентабельности за период:
D К = D Кn + D Кs
D К = -0,0747 – 0,0825 = +0,0078
Вывод: Изменение величины объема реализации продукции (снижение на 635 тыс. руб.) повлекло за собой изменение рентабельности продукции на 0,0747 пункта или уровень рентабельности снизился на 7,47%. За счет значительного снижения себестоимости продукции на 689 тыс. руб. в отчетном периоде по сравнению с предыдущим произошло увеличение рентабельности на 0,0825 пункта или ее уровень увеличился на 8,25%. За счет влияния обоих факторов рентабельность продукции увеличилась незначительно, на 0,78%.
Оценка эффективности производства.
Показатели оборачиваемости имеют большое значение для оценки финансового положения предприятия, поскольку скорость оборота средств, т.е. скорость превращения их в денежную форму, оказывает непосредственное влияние на платежеспособность предприятия.
Рассчитаем некоторые показатели для нашего предприятия (таблица 10).
Таблица 10.
Динамика и расчет показателей оборачиваемости за 2001 и 2002 гг.
|
Показатель |
Методика расчета |
Значение показателя |
Отклонение (+;-) |
|
| За 2001 год | За 2002 год | |||
| 1.Коэффициент оборачиваемости активов (коэффициент капиталоотдачи) |
Чистый объем Реализации Среднегодовая стоимость Активов |
= 63,39 |
= 25,56 |
-37,83 |
| 2. Коэффициент оборачиваемости собственного капитала |
Чистый объем реализации Среднегодовая стоимость СК |
= 233,7 |
= 64,1 |
-169,6 |
| 3. Коэффициент оборачиваемости инвестированного капитала |
Чистый объем реализации Среднегодовая стоимость (СК + ДО) |
К-т = 233,7 Так как ДО = 0 |
К-т = 64,1 Так как ДО = 0 |
-169,6 |
| 4. Коэффициент оборачиваемости текущих активов |
Чистый объем реализации Среднегодовая стоимость текущих активов |
63,39 |
25,56 |
-37,83 |
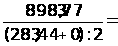
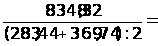
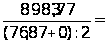
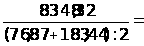
Вывод: Коэффициент капиталоотдачи снизился по сравнению с прошлым годом, то есть полный цикл производства обращения совершился приблизительно 26 раз в отчетном году, и в связи с этим принес меньшее количество дохода предприятию.
Коэффициент оборачиваемости СК снизился по сравнению с 2001 годом, что означает большую долю участия собственного капитала в реализуемую продукцию, приносящую доход.
Оборачиваемость
текущих активов
за прошлый год
составила
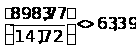 ,
а в отчетном
году 25,56 раз, тем
самым увеличился
оборот текущих
активов в днях
(на 8,4 дня). Это
свидетельствует
об ухудшении
финансового
положения
предприятия.
Для поддержания нормальной производственной деятельности (хотя бы на уровне 2001 года предприятие вынуждено привлекать дополнительные средства.

|
|
= |
Выручка от реализации 360 |
ґ | Период оборота отчетного года | - | Период оборота прошлого года |
 Привлечение
средств в оборот
Для нашего предприятия:
Величина дополнительно привлеченных средств:
8348,32 : 360 ґ (14,08 – 5,68) = 194,8 тыс. руб.
Для более наглядного представления оценки деловой активности рассчитаем еще один немаловажный показатель. (тыс. руб.)
|
К устойчивости экономического роста |
= |
ЧП – дивиденды, выплаченные Акционерам ___________________________ Собственный капитал |
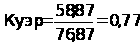
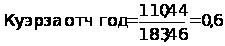
Коэффициент устойчивости экономического роста показывает, какими в среднем темпами может развиваться предприятие в дальнейшем, не меняя уже сложившееся соотношение между различными источниками финансирования, рентабельности производства, дивидендной политикой.
На нашем предприятии Куэр снизился очень незначительно в отчетном году и составил 0,6, это означает долю чистой прибыли по отношению к собственному капиталу предприятия.
2.4. Диагностика вероятности банкротства
Определим степень вероятности банкротства для нашего предприятия:
| на начало 2002 года | на конец 2002 года |
|
|
|
|
|
|
|
|
|
|
|
|
|
|
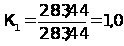
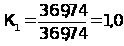
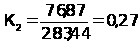
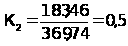
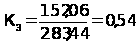
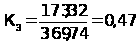
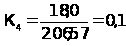
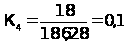
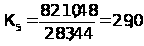
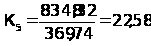
Сведем все показатели в таблицу 11.
Таблица 11.
Прогноз банкротства по пятибалльной модели Z
|
Показатели |
На начало 2002 года |
На конец 2002 года |
| 1. Доля оборотных средств в активах | 1,0 | 1,0 |
| 2. Рентабельность активов, исчисленная по нераспределенной прибыли | 0,27 | 0,5 |
| 3. Рентабельность активов, исчисленная по балансовой прибыли | 0,54 | 0,47 |
| 4. Коэффициент покрытия по рыночной стоимости собственного капитала | 0,1 | 0,1 |
| 5. Отдача всех активов | 29,0 | 22,58 |
| 6. Вероятность банкротства Z | 32,42 | 26,09 |
| 7. Оценка вероятности банкротства | Ничтожно мала | ничтожно мала |
Z-счет на начало года = 1,2ґ1+1,4ґ0,27+3,3ґ0,54+0,6ґ0,1+1ґ29 = 1,2+0,378+1,782+0,06+29 = 32,42.
Z-счет на конец года = 1,2ґ1+1,4ґ0,5+3,3ґ0,47+0,6ґ0,1+1,0ґ22,58 = 26,09.
В соответствии с критериями, перечисленными выше, вероятность банкротства нашего предприятия ничтожно мала, так как много больше трех. Но следует отметить, что вероятность банкротства возрастает по сравнению с началом года. Это можно объяснить снижением рентабельности, увеличением краткосрочных обязательств, увеличением всех активов предприятия.
Подобные расчеты должны носить систематический характер с периодичностью, определяемой положением предприятия и динамикой общеэкономической ситуации.
Далее проведем анализ структуры баланса предприятия по кварталам за 2002 г.
Структура баланса ООО «Элегия»
Оценка финансовой устойчивости (по кварталам).
Оценка рентабельности предприятия.
Оценка ликвидности предприятия.
Оценка деловой активности.
Расчет соответствующих показателей сведен в таблицы и представлен ниже.
Таблица 12.
Оценка финансовой устойчивости ООО «Элегия» за 9 месяцев 2002 г.
| 01.01.02. | 01.04.02. | 01.07.02. | 01.10.02. | |
| Коэффициент концентрации собственного капитала | 0,24 | 0,96 | 0,90 | 0,88 |
| Коэффициент финансовой зависимости | 4,18 | 1,04 | 1,11 | 1,14 |
| Коэффициент концентрации привлеченного капитала | 0,76 | 0,04 | 0,10 | 0,12 |
| Коэффициент структуры долгосрочных вложений | 0,00 | 0,00 | 0,00 | 0,00 |
| Коэффициент структуры привлеченного капитала | 0,00 | 0,00 | 0,00 | 0,00 |
| Коэффициент соотношения привлеченных и собственных средств | 3,18 | 0,04 | 0,11 | 0,14 |
| Коэффициент маневренности собственного капитала | 1,00 | 1,00 | 1,00 | 1,00 |
Таблица 13.
Оценка ликвидности ООО «Элегия» за 9 месяцев 2002 г.
| Наименование показателя | 01.01.02 | 01.04.02 | 01.07.02 | 01.10.02 |
| Величина собственных оборотных средств (функционирующий капитал) | 64,87 | 62,16 | 70,19 | 71,58 |
| Коэффициент покрытия (общий) | 1,37 | 31,84 | 10,71 | 8,38 |
| Коэффициент быстрой ликвидности | 1,22 | 24,02 | 7,32 | 4,98 |
| Коэффициент абсолютной ликвидности (платежеспособности) | 0,615 | 7,561 | 2,096 | 1,167 |
| Доля оборотных средств в активах | 1,0 | 1,0 | 1,0 | 1,0 |
| Доля собственных оборотных средств в текущих активах | 0,24 | 0,96 | 0,90 | 0,88 |
| Доля производственных запасов в текущих активах | 0,07 | 0,09 | 0,28 | 0,37 |
| Доля собственных оборотных средств в покрытии запасов | 3,52 | 9,13 | 3,11 | 2,28 |
| Коэффициент покрытия запасов | 8,55 | 9,14 | 3,12 | 2,30 |
| Маневренность собственных оборотных средств | 1,96 | 0,29 | 0,23 | 0,16 |
Таблица 14.
Оценка рентабельности ООО «Элегия» за 9 месяцев 2002 г.
| 01.01.02 | 01.04.02 | 01.07.02 | 01.10.02 | |
| Балансовая прибыль | 111,98 | 0 | -170 | 0,21 |