Учет и анализ расчетов с поставщиками и покупателями
Передача векселей в Сбербанк отражается бухгалтерией ОАО "СПК" следующей бухгалтерской проводкой: Дебет сч. 48/10 "Выбытие ценных бумаг" и Кредит сч. 58/00 "Вексель". В свою очередь Сбербанк перечисляет на расчетный счет ОАО ПКСП "Кировстрой" сумму указанную в векселе. Расчет производится по номинальной стоимости векселя без дисконтной ставки. Денежные средства, поступившие на расчетный счет ОАО ПКСП "Кировстрой" от выбытия векселя бухгалтерия оформляет следующей проводкой: Дебет сч. 51/00 "Расчетный счет" и Кредит сч. 48/10 "Выбытие ценных бумаг".
Погашение задолженности покупателей отражается бухгалтерией предприятия по Дебету сч. 58/00 "Вексель" и Кредиту сч. 62/00 "Расчеты с покупателями".
Помимо этого ОАО ПКСП "Кировстрой" использует простые векселя Сбербанка для оплаты поставщикам за поступившее сырье, составляется следующая проводка: Дебет сч. 60/00 "Расчеты с поставщиками" Кредит сч. 58/00 "Вексель".
3.4. Учет расчетов, основанных на зачете взаимных требований.
Между организациями часто используются расчеты по сальдо взаимных требований, не связанных с непосредственным перечислением денежных средств. Также расчеты имеют место только с тех случаях, когда между организациями заключены два различных договора на поставку продукции (работ, услуг), по которым возникают взаимные требования по исполнению средствами по каким-либо причинам невозможны или нецелесообразны. У организаций образуется взаимная дебиторская и кредиторская задолженность, которая может быть погашена зачетом взаимных требований.
Для проведения взаимозачета достаточно заявления одной из сторон договора при условии отсутствия разногласий по предмету взаимозачета. Для этого необходимо оформить Акт сверки расчетов, в котором указать документы, по которым возникли задолженности и суммы задолженности с выделением НДС, оформить письменное заявление одной из сторон о проведении зачета за подписью руководителя и главного бухгалтера.
В бухгалтерском учете ОАО ПКСП "Кировстрой" выручка от реализации продукции определяется по мере отгрузки, при этом отгруженные и отпущенные в счет товарообменных операций ТМЦ отражают по цене реализации по Дебету сч. 62 "Расчеты с покупателями и заказчиками" и Кредиту сч. 46 "Реализация продукции".
Производственную себестоимость отгруженных и отпущенных ТМЦ списывают с кредита сч. 40 "Готовая продукция" в дебет сч. 46 "Реализация продукции".
Поступившие в порядке обмена ТМЦ приходуют по счетам 10 "Материалы", 12 "МБП", 41 "Товары" с кредита счета 60/00 "Расчеты с поставщиками".
Стоимость поступивших ТМЦ засчитывают в погашение дебиторской задолженности по отгруженным и отпущенным ТМЦ. При этом дебитуют счет 60/00 "Расчеты с поставщиками" и кредитуют счет 62 "Расчеты с покупателями".
Финансовый результат от товарообменных операций определяют по счетам реализации (46 "Реализация продукции, работ, услуг", 47 "Реализация и прочее выбытие основных средств", 48 "Реализация прочих активов") и списывают его с этих счетов на счет 80 "Прибыли и убытки".
3.5. Порядок списания истребованной и неистребованной задолженности.
Под дебиторской задолженностью понимают задолженность других организаций, работников и физических лиц данной организации.
Дебиторская задолженность ОАО ПКСП "Кировстрой" увеличилась по сравнению с 1998 годом на 2084219 рублей и составила в 2000 году 2184219 рублей.
Кредиторской называется задолженность данной организации другим организациям, работникам, лицам. В 2000 г. данная задолженность составила 25224979 рублей, что на 4827979 рублей выше данного показателя за 1998 год (Приложение).
В бухгалтерском балансе ОАО ПКСП "Кировстрой" дебиторская и кредиторская задолженности отражаются по их видам. Дебитоская задолженность отражается в основном на счетах 62 "Расчеты с покупателями" и 76 "Расчеты с разными дебиторами и кредиторами" , а кредиторская – на счетах 60 "Расчеты с поставщиками" и 76 "Расчеты с разными дебиторами и кредиторами".
В связи с тем, что ОАО ПКСП "Кировстрой" работает давно дебиторская и кредиторская задолженности подлежали списанию, т. к. срок исковой давности установлен Гражданским Кодексом РФ в 3 года.
На предприятия ведется ра бота с неистребованной дебиторской задолженностью. Составляются Акты сверки расчетов, но однако некоторые Акты сверки не подписаны организациями – должниками. По части задолженности предъявлены исковые заявления в Кировский областной арбитражный суд, к которым прикладываются договор о поставке продукции, накладные на отпуск продукции, копия направленной претензии, квитанция об уведомлении, но в части исков отказано судом.
Неистребованная задолженность списывалась на счет Убытков – в соответствии с Указом Президента РФ от 20. 12. 94г. № 2204 предельный срок расчетов между юридическими лицами 3 месяца, по истечении 4 месяцев дебиторская задолженность в обязательном порядке списывается на Убытки и относится на финансовые результаты организации – кредитора, но в целях налогообложения не уменьшает облагаемую прибыль.
Для списания дебиторской задолженности, по которой товар поставлен, а оплата не произведена, необходимо иметь следующие документы:
Договор на поставку продукции (товара);
Документы подтверждающие поставку;
Определение арбитражного суда о принятии дела к производству.
Просроченную дебиторскую задолженность можно погашать за счет резерва по сомнительным долгам (сч. 82). На ОАО ПКСП "Кировстрой" данный резерв создан.
4. Анализ расчетов с дебиторами и кредиторами.
4.1. Анализ динамики, структуры дебиторской и кредиторской задолженности.
Анализ расчетов с дебиторами и кредиторами проводится по данным за 1998, 1999, 2000 года.
Дебиторская задолженность является важной частью оборотных средств предприятия, потому начиная анализ динамики и структуры дебиторской задолженности целесообразно определить уровень текущих активов, отвлеченных в дебиторскую задолженность предприятия, для этого используем данные аналитических балансов 1998, 1999, 2000 годов (приложение).
Основные результаты анализа представлены в таблице 4.1.
Таблица 4.1.
Уровень текущих активов, отвлеченных в дебиторскую задолженность предприятия и его изменения анализируемый период.
| № | Показатели |
Расчетная формула |
1998 | 1999 | 2000 | Откл. |
| 1 | Общая сумма дебиторской задолженности, руб. |
Ra |
100000 |
724013 | 2184219 | 2084219 |
| 2 | Общая сумма оборотных активов, руб. |
At |
9415000 | 9522766 | 14968368 | 5553368 |
| 3 | Коэффициент отвлечения оборотных активов в дебиторскую задолженность | Kотвл=Ra/At |
0,01 | 0,08 | 0,15 | 0,14 |
По результатам проведенного анализа (см. таб. 4.1.) определили: коэффициент отвлечения оборотных активов в дебиторскую задолженность составил в 2000 году 0,15, что на 14% выше значения данного показателя за 1998 г. и означает вовлечение средств предприятия в расчеты, что негативно сказывается на воспроизводственном процессе предприятия. Это увеличение произошло из – за значительного увеличения общей суммы дебиторской задолженности за анализируемый период на 2084219 р. со 100000 руб. в 1998 г. до 2184219 руб. в 2000 г. на фоне увеличения общей суммы оборотных активов на 5553368 руб. Это означает, что дебиторы перестали своевременно рассчитываться по своим долгам.
Для более анализа изменения за анализируемый период общей суммы дебиторской задолженности необходимо изучить состав и структуру этой задолженности по данным второго раздела актива баланса (Приложение), приведенным в таблице 4.2.
Таблица 4.2.
Состав и структура дебиторской задолженности ОАО ПКСП "Кировстрой"
| Показатели | 1998 | 1999 | 2000 | Отложения | ||||
| Расчеты с дебиторами | руб. | уд. вес % | руб. | уд. вес % | руб. | уд. вес% | руб. | уд. вес % |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | 9 |
|
1. за товары, работы, услуги 2. по векселям полученным 3. с филиалами 4. с учредителями по взносам в уставной капитал 5. по авансам выданным 6. с прочими дебиторами. |
- - 68000 - - 32000 |
- - 68 - - 32 |
- - 33702 - - 164047 |
- - 17 - - 83 |
- - 14537 - - 915551 |
- - 1,6 - - 98,4 |
- - - 53463 - - 883551 |
- - - 66,4 - - 66,4 |
| Итого | 100000 | 100 | 197749 | 100 | 930088 | 100 | 830088 | Х |
Данные таблицы 4.2. показывают, что в составе и структуре дебиторской задолженности ОАО ПКСП "Кировстрой" произошли существенные изменения. За 2000 год сумма дебиторской задолженности изменилась по сравнению с 1998 годом на 830088 руб., в том числе задолженность по расчетам с филиалами уменьшилась на 53463 руб. – с 68000 руб. в 1998 году до 14537 руб. в 2000 году, при том что изменение удельного веса произошло в отрицательную сторону (- 66,4 %); задолженность по расчетам с прочими дебиторами увеличилась на 883551 руб. – с 32000 руб. в 1998 году до 915551 руб. в 2000 году, удельный вес этой задолженности также увеличился на 66,4%.
В целом можно сделать вывод о том, что наибольший удельный вес в структуре кредиторской задолженности составляет задолженность прочих дебиторов. И на увеличение этой задолженности за анализируемый период оказало влияние ухудшение общего экономического положения в стране, снижение платежеспособности покупателей и заказчиков. Так как существует тенденция дальнейшего снижения платежной дисциплины покупателей и заказчиков, остается открытым вопрос о плохой работе бухгалтерии ОАО ПКСП "Кировстрой" по истребованию возврата задолженностей – несвоевременного предъявления претензий по оплате услуг.
Значительный удельный вес в составе источников средств ОАО ПКСП "Кировстрой" занимают заемные, в т. ч. кредиторская задолженность.
Для того, чтобы исследовать динамику общей суммы кредиторской задолженности предприятия за анализируемый период, а так же изменение его удельного веса в общем объеме привлекаемого краткосрочного заемного капитала, воспользуемся данными аналитического баланса за 1998, 1999, 2000 гг. (Приложение), приведенными в таблице 4.3.
Таблица 4.3.
Уровень текущих пассивов, отвлеченных в кредиторскую задолженность предприятию и его изменение за анализируемый период.
| Показатели | Расчетная формула | 1998 г. | 1999 г. | 2000 г. | Отклонения | |
|
1 2 3 |
Общая сумма кредиторской задолженности, руб. Общая сумма краткосрочного заемного капитала, руб. Коэффициент отвлечения заемного капитала в кредиторскую задолженность |
RP Pt Котвл.= |
21097000 21097000 1 |
24038284 24038284 1 |
25924979 25924979 1 |
4827979 4827979 0 |

Как следует из данных таблицы 4.3. коэффициент отвлечения краткосрочного заемного капитала в кредиторскую задолженность составил в 2000 году 1, т. е. 100 % составляет удельный вес кредиторской задолженности в общей сумме краткосрочных обязательств. Этот показатель не изменился по сравнению с 1998 годом, что свидетельствует о том, что предприятие продолжает использовать бесплатные или более дешевые источники покрытия потребности предприятия в оборотных средствах. Общая сумма кредиторской задолженности увеличилась на 4827979 руб. в 2000 г. – с 21097000 руб. до 25924979 руб.
Для более углубленного анализа изменения кредиторской задолженности за 1998, 1999, 2000 гг. целесообразно изучить состав и структуру кредиторской задолженности, используя данные пятого раздела пассива баланса (Приложение), приведенные в таблице 4.4.
Таблица 4.4.
Состав и структура кредиторской задолженности ОАО ПКСП "Кировстрой"
| Расчеты с кредиторами | 1998 | 1999 | 2000 | Отложения | ||||
| руб | % | Руб | % | руб | % | руб | % | |
|
1. За товары, работы и услуги 2. По векселям к описи 3. С филиалами 4. По оплате 5. По внебюджетным платежам 6. С бюджетом 7. По авансам полученным 8. С прочими кредиторами |
10193000 - - 283000 4174000 5141000 - 1306000 |
48,3 - - 1,3 19,8 24,4 6,2 |
11305179 - - 234932 3520453 7282890 - 1694830 |
47 - - 1 14,6 30,3 7,1 |
11910653 - - 390786 3781947 7723177 - 2118416 |
46 - - 1,5 14,5 29,8 8,2 |
1717653 - - 107786 -392053 2582177 812416 |
-2,3 - - 0,2 -5,3 5,4 2 |
| Итого | 21097000 | 100 | 24038284 | 100 | 25924979 | 100 | 4827979 | Х |
Данные таблицы 4.4. показывают, что за 2000 год общая сумма кредиторской задолженности предприятия увеличилась по сравнению с 1998 годом на 4827979 руб.
На это увеличение оказал влияние значительный рост задолженности предприятия бюджету: так за 2000 год задолженность перед бюджетом составила 7723177 (удельный вес – 29,8% в общей сумме кредиторской задолженности), что н а 2582177 руб. (или 5,4%) выше данного показателя за 1998 год.
Задолженность по внебюджетным платежам уменьшилась на 392053 руб. и составила в 2000 году – 3781947 руб.
Задержка выплаты налогов и налоговых платежей является в настоящее время самым дорогим источником заемных средств, так как вызывает рост штрафных санкций, ухудшает деловой имидж предприятия, снижает его кредитный рейтинг.
Задолженность перед персоналом по оплате труда составила в 2000 году 390786 руб., что на 107786 руб. (0,2%) выше чем в 1998 году.
В последующие периоды необходимо приложить все усилия по предотвращению возникновения задолженности, так как задержка выплаты заработной платы персоналу снижает уровень материальной заинтересованности и производительности труда работников, приводит к росту текучести кадров.
Отрицательно сказались на увеличении кредиторской задолженности предприятия расчеты с прочими кредиторами. Задолженность перед прочими кредиторами увеличилась за анализируемый период на 812416 и составила в 2000 году 2118416 руб. (или 2% удельного веса).
Расчеты с кредиторами за товары, работы, услуги составили в 1998 году 10193000 руб. (или 48,3% от общей суммы кредиторской задолженности), но уже в 2000 году данная задолженность увеличилась на 1717653 руб. (или 2,3%)
В целом, кредиторская задолженность предприятия по расчетам за товары, работы, услуги является дешевым источником покрытия потребности предприятия в оборотных средствах.
Оценка состава и структуры дебиторской и кредиторской задолженности может производится по конкретным поставщикам и покупателям, а также по срокам образования задолженности или срокам их возможного погашения.
Анализ по срокам образования позволяет контролировать задолженность, своевременно выявлять просроченную и принимать меры к ее взысканию. Данные о сроках образования (погашения) задолженности должны быть регулярными и оперативными, их целесообразно аккумулировать в отдельном документе. Но более глубокий анализ состава и структуры расчетов с дебиторами и кредиторами произвести невозможно, так как на ОАО ПКСП "Кировстрой" не должным образом организован учет расчетов с дебиторами и кредиторами в разрезе поставщиков и покупателей.
4.2. Анализ качества дебиторской и кредиторской задолженности.
Для того, чтобы оценить качество дебиторской и кредиторской задолженности необходимо проанализировать коэффициенты, приведенные в таблице 4.5. и таблице 4.6.
Анализ качества задолженности производится на основании определения удельного веса просроченной и сомнительной задолженности в общем ее объеме, с целью уменьшения ее объемов и улучшения расчетов.
Таблица 4.5.
Анализ качества дебиторской задолженности ОАО ПКСП "Кировстрой" и его изменений за аналитический период.
| Показатели | Условные обозначения | 1998 | 1999 | 2000 | Откло-нения |
| 1. Общая сумма дебиторской задолженности, руб. |
Ra |
100000 | 197749 | 930088 | 732339 |
| 2. Сумма сомнительной дебиторской задолженности, руб. |
Rac |
2500 | 4943,7 | 23252,2 | |
| 3. Сумма просроченной дебиторской задолженности, руб. |
Raпр |
30.000 | 1955 | 4284 | 2329 |
| 4. Коэффициент просроченной дебиторской задолженности |
|
0,30 | 0,001 | 0,004 | 0,003 |
| 5. Коэффициент сомнительной дебиторской задолженности |
|
0,025 | 0,025 | 0,025 | 0,001 |


На основании данных, приведенных в таблице 4.5. можно сделать вывод, что доля просроченной дебиторской задолженности увеличивается в 2000 году по сравнению с 1999 годом на 0,3% (с 0,1% до 0,4%), а доля сомнительной на 0,1% (с 2,4% до 2,5%).
В результате проведенного анализа (см. таблицу 4.5.) прослеживается отрицательная черта, т.е. повышается уровень некачественной задолженности.
Таблица 4.6.
Анализ качества кредиторской задолженности.
| Показатели | Расчетная формула | 1998 | 1999 | 2000 | Отклонения |
| 1. Общая сумма кредиторской задолженности, руб. |
RP |
21097000 | 24038284 | 25924979 | 4827979 |
| 2. Сумма просроченной кредиторской задолженности, руб. |
RPпр |
10260000 | 9109355 | 6957247 | -3302453 |
| 3. Коэффициент просроченной кредиторской задолженности, руб. |
|
0,49 | 0,38 | 0,27 | -0,72 |

На основании произведенных расчетов (таблица 4.6.) определим уровень просроченной кредиторской задолженности снизилась за анализируемый период на 22% - с 49% в 1998 году до 27% в 2000 году.
В основном это связано с тем, что предприятие несвоевременно рассчитывается с бюджетом и внебюджетными фондами, а это отрицательно сказывается на его платежеспособности, так как за несвоевременную уплату взымаются штрафные санкции, уплачиваемые за счет прибыли предприятия, следовательно, часть прибыли теряет свою ценность.
4.3. Анализ оборачиваемости дебиторской и кредиторской задолженности.
Основные результаты оборачиваемости дебиторской и кредиторской задолженности представлены в таблице 4.7. и таблице 4.8.
Таблица 4.7.
Оборачиваемость дебиторской задолженности ОАО ПКСП "Кировстрой"
| Показатели | Расчетные функции | 1998 | 1999 | 2000 | Отклонения |
| 1. Сумма оборота по дебиторской задолжен-ности (выручка от реали-зации), руб. | V | 2315600 | 27989006 | 39419113 | 1626313 |
|
2. Величина дебиторской задолженности, руб. - на начало года - на конец года - средний остаток |
Raн.г. Raк.г.
|
12000 100000 56000 |
100000 197749 148874,5 |
197749 930088 563918,5 |
185749 830088 507918,5 |
| 3. Коэффициент обора-чиваемости дебиторской задолженности |
|
188 | 69,9 | -343,6 | |
| 4. Средний остаток оборота дебиторской задолженности (период погашения) |
|
1 | 2 | 5 | 4 |
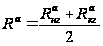


По результатам анализа определили (смотри таблицу 4.7.): коэффициент оборачиваемости дебиторской задолженности уменьшился в 2000 году по сравнению с 1998 годом на 343,6 оборотов (с 413,5 до 69,9 оборотов). Уменьшение этого коэффициента означает увеличение поставок в кредит, т.е. относительное увеличение коммерческого кредита, предоставляемого заказчикам в 2000 году.
За счет замедления оборачиваемости дебиторской задолженности на 343,6 оборотов, значительно увеличился срок расчет заказчиков с предприятием: так в 2000 году период погашения дебиторской задолженности составил 5 дней, что на 4 дня меньше, чем в 1998 году. Это состояние можно оценить как отрицательное.
Таблица 4.8.
Оборачиваемость кредиторской задолженности ОАО ПКСП "Кировстрой"
| Показатели | Расчетная формула | 1998 | 1999 | 2000 | Отклонения |
| 1. Сумма оборота по кредиторской задолженности (выручка от реализации, руб) | 23156000 | 2798006 | 39419113 | 16263113 | |
|
2. Величина кредиторской задолженности, руб. - на начало года - на конец года - средний остаток |
Rр.н.г. Rрк.г.
|
21617000 21097000 21357000 |
21097000 24038284 22567643 |
24038284 25924979 24981631,5 |
2421284 4827979 3624631,5 |
| 3. Коэффициент оборачиваемости кредиторской задолженности, раз. |
Коб.к.з. |
1,08 | 1,24 | 1,58 | 0,5 |
| 4. Средний срок оборота кредиторской задолженности (период погашения кредиторской задолженности), дней |
|
333 | 290 | 228 | -105 |


На основании данных таблицы 4.8. определили: коэффициент оборачиваемости кредиторской задолженности повысился в 2000 году по сравнению с 1998 г. на 0,5 оборота (с 1,08 до 1,58 в 2000 г.), что связано с ростом выручки от реализации продукции в 1,7 раз, и означает относительно снижение коммерческого кредита, предоставляемого предприятию его поставщиками и другими кредиторами. В связи с ускорением оборачиваемости кредиторской задолженности на 0,5 оборота, уменьшился средний срок в течении которого предприятие рассчитывается по своим долгам с кредиторами; так в 2000 году период погашения кредиторской задолженности составил 228 дней, что на 105 дней быстрее, чем в 1998 году. Снижение данного показателя можно оценить как положительное, но втоже время 228 дней является высоким значением продолжительности одного оборота кредиторской задолженности и может быть связано со снижением платежеспособности предприятия или сознательным нарушением платежной дисциплины.
4.4. Анализ соотношения дебиторской и кредиторской задолженности.
Сравнение состояния дебиторской и кредиторской задолженности позволяет сделать следующий вывод: на предприятии преобладает сумма кредиторской задолженности. В результате этого более низкая скорость ее обращения по сравнению с дебиторской. А так как дебиторская задолженность оборачивается быстрее кредиторской, у предприятия появились свободные средства в обороте в размере, соответствующем разности числа дней оборота кредиторской и дебиторской задолженности.
Так, в 2000 г. предприятие рассчитывалось со своими кредиторами всреднем через 69,9 дня. Таким образом, в течении 158,1 предприятие бесплатно использовало в своем обороте дополнительные средства, что свидетельствует о финансовых затруднениях предприятия, так как, если бы кредиторы не предоставляли ему эти средства, то предприятие вынуждено было бы или привлекать платные кредиты банка, или сокращать масштабы своей деятельности.
Еще одним из способов определения оптимального соотношения дебиторской и кредиторской задолженностей является расчет коэффициента, который позволяет определить сколько приходится дебиторской задолженности на 1 рубль кредиторской, причем оптимальное значение данного коэффициента варьируется от 0,9 до 1,0, т. е. кредиторская задолженность должна не более чем на 10 % превышать дебиторскую.
Расчет коэффициента ведется по следующей формуле:
 КСДК=

где
КСДК – коэффициент
соотношения
дебиторской
и кредиторской
задолженности;
Rа
– дебиторская
задолженность;
RР
– кредиторская
задолженность.
Таблца 4.9.
Анализ соотношения дебиторской и кредиторской задолженности ОАО ПКСП "Кировстрой"
| Показатели | 1998 | 1999 | 2000 | Отклонения |
| 1. Общая сумма дебиторской задолженности, руб. | 100000 | 197749 | 930088 | 830088 |
| 2. Общая сумма кредиторской задолженности | 21097000 | 24038284 | 25924979 | 4827979 |
| 3. Соотношение дебиторской и кредиторской задолженности | 0,005 | 0,008 | 0,036 | 0,031 |
На основании данных, приведенных в таблице 4.9., имеем: в 2000 году коэффициент соотношения дебиторской и кредиторской задолженности составил 0,036, т.е. на 999,96% кредиторская задолженность превышает дебиторскую, а в 1998 году данный коэффициент составил 0,005, т.е. на 99,99% кредиторская задолженность превышает дебиторскую. Это неправильно, такое соотношение является нерациональным, так как кредиторская задолженность должная не более, чем на 10% превышать дебиторскую. Поэтому необходимо ежеквартально следить за соотношением дебиторской и кредиторской задолженности и прилагать все усилия для снижения последней.
4.5. Пути улучшения состояния расчетов.
Для улучшения состояния расчетов:
- необходимо следить за соотношениями дебиторской и кредиторской задолженности: значительное преобладание дебиторской задолженности создает угрозу финансовой устойчивости предприятия и делает необходимым привлечение дополнительных (как правило, дорогостоящих) средств; превышение кредиторской задолженности над дебиторской может привести к неплатежеспособности предприятия;
- контролировать политику диверсификации в отношении дебиторов, т.е. ориентироваться на увеличение их количества для уменьшения риска неуплаты одним или несколькими крупными покупателями;
- постоянно контролировать состояние расчетов по просроченной задолженности;
- производить классификацию покупателей в зависимости от вида продукции, объема закупок, платежеспособности, истории кредитных отношений и предлагаемых условий оплаты;
- имея оперативные данные по просроченной задолженности, необходимо начинать претензионную работу, т.е. высылать уведомления – претензии со всеми расчетами пени за просроченную задолженность;
- разрабатывать разнообразные модели договоров с гибкими условиями оплаты, в частности предоставления покупателями скидок при досрочной оплате, так как снижение цены приводит к расширению продаж и интенсифицирует приток денежных средств.
Заключение.
Открытое акционерное общество производственно-коммерческое строительное предприятие "Кирострой" является юридическим лицом и имеет в собственности обособленное имущество, отражаемое на его самостоятельном балансе.
Предприятие имеет гражданские права и несет обязанности, необходимые для осуществления любых видов деятельности, не запрещенных федеральным законом.
Основным видом деятельности является производственная.
В развитии хозяйственной деятельности предприятия и повышении эффективности использования его ресурсов ведущая роль принадлежит трудовым ресурсам – темпы роста производительности труда одного работника опережают темпы роста его фондовооруженности.
Однако, из анализа финансовой устойчивости и платежеспособности следует, что предприятие на протяжении анализируемого периода находится в кризисном финансовом состоянии, собственные оборотные средства у предприятия отсутствуют, а так как предприятие не привлекает для свой деятельности долгосрочный заемный капитал – отсутствуют и чистые мобильные активы. ОАО ПКСП "Кировстрой" имеет высокую степень финансовой зависимости от заемных источников, все это говорит о неудовлетворенной структуре баланса и об увеличении риска финансовых затруднений в будущем.
В настоящее время ОАО ПКСП "Кировстрой" решает вопрос о нехватке собственных оборотных средств. Планируется капитальный ремонт зданий и сооружения, ликвидация аварийности оборудования, реализация неиспользуемого.
Ведение бухгалтерского учета на предприятии осуществляется в соответствии с нормативными документами, имеющими разный статус. Одни из них обязательны к применению (Закон "О бухгалтерском учете", положения по бухгалтерскому учету), другие носят рекомендательный характер (план счетов, методические указания, комментарии).
ОАО ПКСП "Кировстрой" применяет автоматизированную форму учета, созданную на базе использования ЭВМ.
В ходе написания выпускной квалификационной работы выявились следующие отличительные черты в организации расчетов и их учете.
В бухгалтерском учете ОАО ПКСП "Кировстрой" аванс (предварительная оплата) поставщику отражается на счете 60/00 "Расчеты с поставщиками", без применения счета 61 "Расчеты по авансам выданным". Определения выручки от реализации продукции осуществляется по мере отгрузки продукции покупателям, а в целях налогообложения - по мере оплаты покупателями за поставленную продукцию.
При вексельной оплате продаваемой продукции ОАО ПКСП "Кировстрой" использует только простые векселя Сбербанка, по которым расчет производится по номинальной стоимости векселя без дисконтной ставки.
Анализ дебиторской и кредиторской задолженности показал, что за анализируемый период произошло вовлечение средств предприятия в расчеты из-за значительного увеличения общей суммы дебиторской задолженности. Наибольший удельный вес в структуре дебиторской задолженности составляет задолженность покупателей и заказчиков за товары, работы, услуги, а на увеличение этой задолженности оказало влияние повышение неплатежеспособности покупателей. В то же время произошло увеличение бесплатных или более дешевых заемных источников покрытие потребности предприятия в оборотных средствах за счет увеличения общей суммы кредиторской задолженности за анализируемый период. Наибольший удельный вес в структуре кредиторской задолженности занимает задолженность предприятия бюджету.
За анализируемый период произошло ускорение оборачиваемости кредиторской и увеличение дебиторской задолженностей ОАО ПКСП "Кировстрой", в связи с этим увеличился срок расчета покупателей с предприятием и сократился средний срок в течение которого предприятие рассчитывается со своими кредиторами.
Для улучшения организации расчетов с поставщиками и покупателями на ОАО ПКСП "Кировстрой", рекомендуются следующие мероприятия:
- создать комиссию по работе с дебиторской задолженностью, в обязанности которой входят систематическое наблюдение за состоянием расчетной дисциплины, проведение регулярных сверок расчетов с покупателями. Важной составной частью оперативной работы комиссии должно стать ведение картотеки напоминаний должникам, и своевременное предъявление претензий по оплате продукции;
- необходимо производить анализ состава и структуры дебиторской и кредиторской задолженности по конкретным поставщикам и покупателям, а также по срокам образования задолженности или сроках их возможного погашения, что позволит своевременно выявлять просроченную задолженность и принимать меры к ее взысканию. Данные о сроках образования (погашения) задолженности должны быть регулярными и оперативными, их целесообразно аккумулировать в отдельном документе, например: реестр старения счетов дебиторов, кредиторов. Составлять такой реестр можно в виде матрицы, по строкам указываются субъекты задолженности, по столбцам указываются субъекты задолженности, по столбцам – сроки образования. Реестр может оперативно выявлять тех должников, успешная работа с которыми может принести наибольший результат для предприятия, а также тех с которыми должны устанавливаться особые отношения;
- постоянно следить за соотношением дебиторской и кредиторской задолженности, так как значительное преобладание дебиторской задолженности создает угрозу финансовой устойчивости предприятия и делает необходимым привлечение дополнительных источников финансирования, а превышение кредиторской задолженности над дебиторской может привести к неплатежеспособности предприятия;
- контролировать оборачиваемость дебиторской и кредиторской задолженности, а также состояние расчетов по просроченной задолженности, так как в условиях инфляции всякая отсрочка платежа приводит к тому, что предприятие реально получает лишь часть стоимости поставленной продукции, поэтому желательно расширить систему авансовых платежей;
- в сложившейся ситуации можно посоветовать организовать на предприятии систему аналитического учета дебиторской задолженности не только по срокам, но и по размерам, местонахождению юридических лиц, физических лиц и предлагаемых условий оплаты;
- на высоком уровне организовать работу с договорами, в карточке клиента отличать работает он под реализацию или по системе предоплаты.
Таким образом, вышеизложенные предложения будут способствовать совершенствованию организации расчетов и их учета, снижению дебиторской задолженности и укреплению финансового состояния Открытого акционерного общества Производственно-коммерческого строительного предприятия "Кировстрой".
Список используемой литературы.
Федеральный закон "О бухгалтерском учете" от 21 ноября 1996 г. №129 – Ф3.
Федеральный закон о переводном и простом векселе от 11 марта 1997 г. №48 – Ф3.
Гражданский кодекс РФ. Часть 1 и 2, - М.: Проспект, 1998 – 480 с.
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в
Если Вам нужна помощь с академической работой (курсовая, контрольная, диплом, реферат и т.д.), обратитесь к нашим специалистам. Более 90000 специалистов готовы Вам помочь.Бесплатные корректировки и доработки. Бесплатная оценка стоимости работы.Нужна помощь в написании работы?Мы - биржа профессиональных авторов (преподавателей и доцентов вузов). Пишем статьи РИНЦ, ВАК, Scopus. Помогаем в публикации. Правки вносим бесплатно.