Теория бухгалтерского учета, анализа и аудита
Увеличение за счет эмиссии Д51(50) К83,2
Распределение между учред-ми Д83 К75
Направление ДК на увел-е УК Д83 К80

Учет резервного капитала
Для учета резервного фонда используется пассивный счет 82 «Резервный капитал», который имеет следующую структуру:
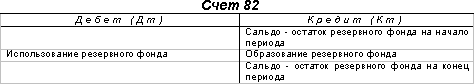
Основные бухгалтерские проводки по учету резервного фонда:
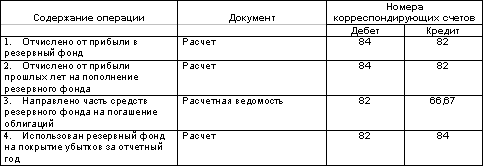
Отчислено в РФ из прибыли Д84 К82
Направлена часть РФ на погашение облигаций Д82 К66,67
Использован РФ на покрытие убытка Д82 К84
33.Учетная политика организации
Основным документом по учётной политике является Положение по бухгалтерскому учёту "Учётная политика организаций" ПБУ 1/98. Данное Положение устанавливает основы формирования (выбора и обоснования) и раскрытия (придание гласности) учётной политики организаций, являющихся юридическими лицами по законодательству РФ (кроме кредитных организаций).
Согласно ПБУ 1/98 под учётной политикой организации понимается принятая ею совокупность способов ведения бухгалтерского учёта - первичного наблюдения, стоимостного измерения, текущей группировки и итогового обобщения фактов хозяйственной деятельности.
Учётная политика формируется главным бухгалтером (бухгалтером) организации на основе Положения ПБУ 1/98 и утверждается руководителем организации. При этом утверждается:
рабочий план счетов бухгалтерского учёта, содержащий синтетические и аналитические счета, необходимые для ведения бухгалтерского учёта в соответствии с требованиями своевременности и полноты учёта и отчётности;
формы первичных учётных документов, применяемых для оформления фактов хозяйственной деятельности, по которым не предусмотрены типовые формы первичных учётных документов, а также формы документов для внутренней бухгалтерской отчётности;
порядок проведения инвентаризации активов и обязательств организации;
методы оценки активов и обязательств;
правила документооборота и технология обработки учётной информации;
порядок контроля за хозяйственными операциями;
другие решения, необходимые для организации бухгалтерского учёта.
Учётная политика организации должна обеспечивать:
полноту отражения в бухгалтерском учёте всех факторов хозяйственной деятельности (требование полноты);
своевременное отражение фактов хозяйственной деятельности в бухгалтерском учёте и бухгалтерской отчётности (требование своевременности);
- большую готовность к признанию в бухгалтерском учёте расходов и обязательств, чем возможных доходов и активов, не допуская создания скрытых резервов (требование осмотрительности);
отражение в бухгалтерском учёте факторов хозяйственной деятельности исходя не столько из их правовой формы, сколько из экономического содержания фактов и условий хозяйствования (требование приоритета содержания перед формой);
тождество данных аналитического учёта оборотам и остаткам по счетам синтетического учета на последний календарный день каждого месяца (требование непротиворечивости);
рациональное ведение бухгалтерского учёта, исходя из условий хозяйственной деятельности и величины организации (требование рациональности).
При формировании учётной политики организации по конкретному направлению ведения и организации бухгалтерского учета осуществляется выбор одного способа из нескольких, допускаемых законодательством и нормативными актами по бухгалтерскому учёту. Если по конкретному вопросу в нормативных документах не установлены способы ведения бухгалтерского учёта, то при формировании учётной политики осуществляется разработка организацией соответствующего способа.
Изменение учётной политики организации может производиться в случаях:
изменения законодательства Российской Федерации или нормативных актов по бухгалтерскому учёту;
разработки организацией новых способов ведения бухгалтерского учёта. Применение нового способа ведения бухгалтерского учёта предполагает более достоверное представление фактов хозяйственной деятельности в учёте и отчётности организации или меньшую трудоёмкость учётного процесса без снижения степени достоверности информации;
существенного изменения условий деятельности. Существенное изменение условий деятельности организации может быть связано с реорганизацией, сменой собственников, изменением видов деятельности и т.п.
34. Планирование аудиторской проверки
Планирование осуществляется в соответствии с федеральным правилом (стандартом №3) аудиторской деятельности, разработанное с учетом международных стандартов аудита. Процесс планирования как начальный этап проведения аудита включает разработку общего плана с определением общего объёма, графиков и сроков проведения проверки, а также аудиторской программы, которая конкретизирует объем, виды и последовательность аудиторских процедур, необходимых для формирования объективного и обоснованного мнения о степени достоверности показателей бух. отч-ти клиента. Для составления плана аудитору необходимо ознакомится с организационно-управленческой структурой клиента, видами хоз-ой деят-ти, структурой капитала, технологическими особенностями производства, уровнем рентабильности, основными покупателями и поставщиками, существованием дочерних и зависимых организаций.
В плане д.б. предусмотрена информация о реальных трудозатратах, уровне существенности; результаты оценки аудиторского риска. Кроме того, в общем плане рекомендуется предусмотреть формирование группы, с учётом квалификации аудитора, инструктирование членов группы, контроль руководителя группы за выполнением плана и качеством работы аудитора, методические аспекты проверки (методы: обследование, пересчёт), документальное оформление результатов проверки.
На стадии планирования аудитор подготавливает следующие док-ты:
описание бизнеса клиента (в произвольной форме)
описание сис-мы бухучёта
описание системы внутреннего контроля
результаты экспресс – анализа отч-ти п/п-тия.
На основе плана аудита также составляется программа аудита, являющаяся набором инструкций для специалистов, выполняющих проверку. Общий план аудита и программа аудита должны по мере необходимости уточняться и пересматриваться в ходе аудита. Планирование аудитором своей работы осуществляется непрерывно на протяжении всего времени выполнения аудиторского задания Причины внесения значительных изменений в общий план и программу аудита должны быть документально зафиксированы. Программа является развитием общего плана аудита – представляет собой детальный перечень аудиторских процедур. В программе указывается:
цель аудита;
раздел учёта подлежащий проверке;
характер проверки (выборочная, сплошная, документальное, наблюдение);
закрепление обязанностей за членами группы
предполагаемая продолжительность проверки и сроки её начала и окончания
Аудиторские программы составляются обычно в виде программ тестов средств контроля и в виде аудиторских процедур по существу. Программы тестов средств контроля представляют собой перечень действий для сбора информации о функционировании системы внутреннего контроля. Программа аудиторских процедур по существу включает в себя детальную проверку верности отражения в бух учёте оборотов и сальдо по счетам. В ходе проверки необходимо ознакомиться с внутренними документами, регламентирующими организацию, постановку и введение бух учета и определить, в какой мере им соответствует реальное состояние дел. Серьезные недостатки системы бух учета, отмеченные в ходе аудиторской проверки, а также рекомендации по их устранению аудитор должен отразить в письменном отчете.
35. Документирование аудита
Вся документация аудитора, подготовленная перед началом и в ходе проверки, относится к его рабочим бумагам (документам) и помогает при планировании и выполнении аудита, контроле и обзоре аудиторской работы, она становится доказательством аудиторской работы. Документация аудитора м.б. условно классифицирована следующим образом: 1) Копии документов клиента, которые должен хранить аудитор в своих рабочих бумагах: *устав предприятия; *учредительный договор; *свидетельство о регистрации; организационная структура п/п; *выдержки из юр.документов; *учётная политика клиента. 2) Документы, составленные аудитором в процессе проверки, представляют собой самую объёмную часть его документации. Форма документов устанавливается внутрифирменными стандартами в каждой аудиторской фирме, это такие документы как: -программа аудиторской проверки; -результаты изучения и оценки сис-мы бухучёта, внутреннего контроля; -анализ остатков по счетам; -анализ сделок; -график выполнения процедур по аудиторской проверке в целом; -оформление аудиторами выполнения аудиторских проверок. 3) Переписка с клиентом по поводу проверки включает: *письмо с приглашением на проведения аудита; *договор на проведение аудиторской проверки; *копию письма-обязат-ва аудитора перед клиентом; *план аудиторской проверки; *письма, полученные от клиента; *копии заключений экспертов, если они участвовали в аудит-кой проверке; *информацию руководству; *отчёт аудиторской фирмы; *протокол исправления ошибок в бух-кой документации; *заключение аудиторской фирмы.
Рабочая документация должна создаваться на носителях, обеспечивающих сохранность содержащихся в ней сведений, в течение времени, установленного для хранения документации в архиве. Записи должны производиться средствами, обеспечивающими сохранность информации. Док-ты, входящие в состав рабочей документации должны иметь обязательные реквизиты: наименование док-та, эконом-го субъекта; период за который проводился аудит; дату выполнения аудиторской процедуры; содержание док-та; личную подпись лица, создавшего док-нт; дату проверки док-та; личную подпись лица, проверившего документ. Док-ты, входящие в рабочую документацию аудита, должны, как правило, содержать ссылку на источник сведений, включенных в них. Документация аудитора содержит абсолютно конфиденциальную информацию и разглашению не подлежит. Порядок хранения, сроки хранения, разграничение доступа к ней д.б. установлены внутрифирменными стандартами. Сроки хранения рабочих бумаг определяется на основе возможных юрид-ких и професс-ых последствий или требований, но не менее 5 лет. Изъятие рабочей документации у аудитора может производиться только уполномоченными на то органами, в случаях и порядке, прямо устанавливаемых законодательством РФ.
36. Аудиторские доказательства (АД)
АД – это информация, собранная аудитором в ходе проверки, и выводы, служащие обоснованием аудиторского заключения. Под доказательством понимается факт, который может служить подтверждением или опровержением существования другого факта, или процесс получения сведений об определённом факте, которые позволяют с той или иной степенью достоверности сформировать мнение и составить аудиторское заключение. АД д.б. надлежащего характера и достаточными. Надлежащий характер – это их ценность для разрешения какой – либо проблемы, а достаточность в каждом конкретном случае определяют на основе оценки системы внутреннего контроля и аудиторского риска.
Аудиторские доказательства должны быть достаточными и надлежащего характера.
Достаточность представляет собой количественную меру аудиторских доказательств (определяется на основе результатов тестов системы внутреннего контроля и уровня риска).
Надлежащий характер является качественной стороной аудиторских доказательств
Определение достаточности АД зависит от следующих факторов: *степени аудиторского риска, * наличие свидетельства от независимого источника, * степени доверия доказательства, полученным на основе данных системы внутреннего контроля клиента, * получения информации в результате самостоятельного анализа, * превалирующего получения доказательств в документальной форме, * возможности сопоставления выводов сделанных в результате использования доказательств, полученных из различных источников. АД д.б. достоверными, т.е. достойными доверия и правдоподобными. АД д.б. полными , т.е. аудитор д. убедится, что все данные включены в бух. отчетность, а также точными- все хоз-е операции и данные верны в математическом отношении. АД м.б. внутренними – информация полученная от клиента, внешними – информация, полученная от третьих лиц и организаций и смешанными – полученная от клиента и подтвержденная внешним источником. Наиболее ценными и достоверными являются внешние доказательства, за тем смешанные и внутренние доказательства. Качество АД зависит от их источников. Они м.б. получены из документальных источников, в ходе устных опросов персонала клиента и третьих лиц и при непосредственном наблюдении аудитором за выполнение учетных и др. операций на п/п. Источники доказательств : * первичные документы клиента и третьих лиц, * регистры бух. учета клиента, * результаты АФХД клиента , * наблюдение за осуществлением отдельных хозяйственных и бух операций, *проверка достоверности отдельных статей отчетности, * остатков по счетам и реальности хоз. Операций, путем подтверждения от третьих сторон, * устный опрос персонала и руководства п/п клиента и третьих лиц, *проверка документов полученных клиентом от третьих лиц, * проверка док-в подготовленных на предприятии клиента. По степени надежности и достоверности наиболее ценным доказательством полученные самим аудитором. Документальные доказательства и письменные представления клиента предпочтительнее доказательств полученных при устных опросах. Доказательства из внешних независимых источников более надежны, чем из внутренних. Если аудитор не в состоянии собрать достаточные доказательства, то он должен отразить этот факт в отчете.
К аудиторским доказательствам относятся:
- первичные документы (внутренние доказательства)
- бухгалтерские записи, являющиеся основой финансовой (бухгалтерской) отчетности (внутренние доказательства)
- письменные разъяснения уполномоченных сотрудников аудируемого (внутренние доказательства)
- информация, полученная из различных источников (от третьих лиц – внешние доказательства).
37. Изучение и оценка систем бухучёта и внутреннего контроля в
ходе аудита
В ходе аудиторской проверке аудитор обязан разобраться в системе бухучёта, изучить систему внутреннего контроля и дать им оценку, чтобы составить качественный план, программу проверки, оценить величину аудиторского риска. Знакомство с системой бухучёта включает в себя изучение анализа и оценку: - учётной политики;-организационной структуры бухгалтерии; -распределение обязанностей и полномочий между работниками бухгалтерии; -организации документооборота; -применение компьютеров для ведения бухучёта. Система бухучёта может считаться эффективной, если в ходе фиксации хоз-ных операций выполняются требования: *операции в учёте правильно отражают временной период их осуществления; *операции в учёте зафиксированы в правильных суммах; * операции правильно отражены на счета бухучёта в соответствии с законодат-ом и учётной политикой; *зафиксированы детали операций, имеющие существенное значение для учёта и отч-ти; *ограничена возможность появления злоупотреблений. В ходе проверки необходимо ознакомится с внутренними документами, регламентирующими организацию, постановку и ведение бухучёта и определить, в какой мере им соответствует реальное состояние дел. Серьёзные недостатки системы бухучёта, отмеченные в ходе аудиторской проверки, а также рекомендации по их устранению аудитор д. отразить в письменном отчете. В ходе аудиторской проверки аудитор должен изучить и оценить систему внутреннего контроля (СВК) аудируемого лица. СВК должна включить в себя: надлежащую систему бухучёта; контрольную среду; отдельные средства контроля. Под контрольной средой понимаются осведомлённость и практические действия руководства клиента, направленные на установление и поддержание СВК. Контрольная среда включает в себя: 1)стиль и основные принципы управления данными экономич-го субъекта; 2)организационную структуру экономического субъекта; 3)распределение ответственности и полномочий; 4) осуществляемую кадровую политику; 5) порядок подготовки бух отч-ти для внешних пользователей; 6) составление хоз-ой деят-ти в целом требованиям действующего законодательства. Необходимо убедиться в наличии следующих процедур внутреннего контроля: 1) Арифметическая проверка правильности бух. записей; 2) проведение сверок расчетов ; 3) проверка правильности осуществления документооборота и разрешительных записей руководства; 4) проведение периодических проверок кассовой наличности; 5) использование для целей контроля информации из источников вне данного эк-го субъекта; 6) осуществление мер, направленных на физическое ограничение доступа несанкционированных лиц к активам экон-го субъекта, системе ведения документации и записей по бух счетам; 7) исследование динамики хозяйственных показателей, сравнение плановых и сметных хозяйственных показателей с фактически имевшими место и выяснения причин существенных расхождений .
Обязательные этапы оценки: 1) Общее знакомство с СВК ( в том случае, если аудитор по итогам общего знакомства принимает решение о возможности сделать попытку полагаться в своей работе на СВК , он переходит к первичной её оценке). 2) Первичная оценка надежности СВК.( процедура первичной оценки надежности СВК осуществляется на основе методики и приемов, разрабатываемых аудитором самостоятельно. В ходе процедуры д.б. принято во внимание, что: * следует проверять на предмет надежности средств контроля бух-ю и хоз-ю документацию эк-го субъекта всего отчетного периода, а не только избранных периодов времени; 3) Подтверждении достоверности оценки СВК (аудитор, принявший по итогам процедуры первичные оценки решения о доверии СВК и (или) отдельным средствам контроля, обязан в ходе аудиторской проверки осуществлять процедуры подтверждения достоверности этой системы).
38.Письменная информация аудитора руководству экономического
субъекта по результатам проведения аудита
Информация представляет собой сведения, ставшие известными аудитору в ходе аудита финансовой (бухгалтерской) отчетности, которые, по мнению аудитора, являются одновременно важными для руководства и представителей собственника аудируемого лица при осуществлении ими контроля за подготовкой достоверной финансовой (бухгалтерской) отчетности аудируемого лица и раскрытием информации в ней. Информация включает только те вопросы, которые привлекли внимание аудитора в результате аудита. Аудитор не обязан в ходе аудита разрабатывать процедуры, специально направленные на поиск информации, имеющей значение для управления аудируемым лицом. Информация для руководства - это отчет, составленный в виде письма. В отчете аудитора д. содержаться в обязательном порядке следующие сведения:* реквизиты аудитора, * реквизиты клиента,* период времени к которому относится проверяемая документация клиента, дата подписания письменной информации аудитора, * выявленные в ходе аудита существенные нарушения порядка ведения бух. учета и бух. отчетности, влияющие или могущие повлиять на её достоверность;* результаты проверки системы бух. учета, порядка составления бух. отчетности и состояние СВК клиента. Также в дополнении необходимо включать следующие сведения: * особенности выполнения аудиторской проверки;* данные о количественном составе работников, выполняющих бух. учет, о структуре бухгалтерии и об особенностях применяемой системе бух. учета,* сведения о методике аудиторской проверки, подтверждения того, что аудитор следовал в работе стандартам аудита, указанны на то какие результаты бух. документации были проверены сплошным способом, а какие выборочно и на основе каких принципов проводилась аудиторская выборка и т.д. Инфо-я для руководства не м. рассматриваться как полный отчет обо всех существующих недостатках. Она отражает лишь те из них, которые были обнаружены в процессе проведения аудит-ой проверки. Инфор-я предоставляется руководству п/п с целью доведения до его сведения недостатков в учетных записях, бух учете и внутреннем контроле, которые м. привести к существенным ошибкам в финансовой отчетности, а также с целью внесения конструктивных предложений по совершенствованию учета и внутреннего контроля на п/п. Аудитор может сообщать надлежащим получателям информацию в устной или письменной форме. На решение аудитора о том, сообщать ли информацию в устной или письменной форме, влияют:
а) размер, структура, организационно-правовая форма и техническое обеспечение аудируемого лица;
б) характер, важность и особенности информации, полученной по результатам аудита, представляющей интерес для управления аудируемым лицом;
в) существующие договоренности между аудитором и аудируемым лицом в отношении регулярных встреч или докладов;
г) принятые аудитором формы взаимодействия с представителями собственника и руководства аудируемого лица. Если информация, представляющая интерес для управления аудируемым лицом, сообщается в устной форме, аудитору следует документально отразить в рабочих документах эту информацию и реакцию на нее получателей информации. Эк-ий субъект в праве распоряжаться сведениями, содержащимися в письменной информ-ии аудитора по своему усмотрению.
39. Действия аудитора при выявлении искажений бух. отч-ти
В международной аудиторской практике различают преднамеренные и непреднамеренные ошибки. Ответственность по факту искажения или ошибки возлагается на виновных и на руководства п/п-тия Аудитор ответственен за выявление искажений и незамеченных или неисправленных ошибок. Заключение аудитора должно гарантировать, что искажений и существенных ошибок в фин-ой отч-ти п/п нет, или они выявлены полностью, или ошибки исправлены. При планировании, выполнении и оценке результатов аудиторских процедур, а также при подготовке аудиторского заключения аудитор должен рассмотреть риск существенных искажений финансовой (бухгалтерской) отчетности, возникающих в результате недобросовестных действий или ошибок.
Искажение финансовой (бухгалтерской) отчетности может явиться следствием ошибок и недобросовестных действий.
Ошибка - непреднамеренное искажение в финансовой (бухгалтерской) отчетности, в том числе неотражение какого-либо числового показателя или нераскрытие какой-либо информации. Примерами ошибок являются:
ошибочные действия, допущенные при сборе и обработке данных, на основании которых составлялась финансовая (бухгалтерская) отчетность;
неправильные оценочные значения, возникающие в результате неверного учета или неверной интерпретации фактов;
ошибки в применении принципов учета, относящихся к точному измерению, классификации, представлению или раскрытию.
Недобросовестные действия - преднамеренные действия, совершенные одним или несколькими лицами из числа представителей собственника, руководства и сотрудников аудируемого лица или третьих лиц с помощью незаконных действий (бездействия) для извлечения незаконных выгод.
Примеры:
искажения, возникающие в результате присвоения активов.
фальсификация, изменение учетных записей и документов, на основании которых составляется финансовая (бухгалтерская) отчетность;
преднамеренное неверное отражение событий, хозяйственных операций или другой важной информации в финансовой (бухгалтерской) отчетности или их преднамеренное исключение из данной отчетности;
преднамеренное нарушение применения принципов бухгалтерского учета.
Ошибка отличается от недобросовестного действия отсутствием умысла, лежащим в основе действия, приведшего к искажению финансовой (бухгалтерской) отчетности. Как только ошибки или неправильные действия установлены, аудитору нужно решить как ему следует поступить в этой ситуации. Возможны 4 варианта поведения аудитора: 1)проигнорировать ошибку, 2)рекомендовать её исправить в следующем отчётном периоде, 3)потребовать её исправления в отчётном периоде, 4)отказать в выдаче безоговорочно положительного аудиторского заключения.
При искажений или ошибки аудитор обязан выяснить у руководства и персонала п/п их причины. Он д. определить их влияние на фин-ую отч-ть. Если предполагаемая ошибка могла привести к искажению отч-ти, то для восстановления истины он д. выполнить дополнительные процедуры. Если искажение или ошибка м.б. предотвращены или выявлены при внутреннем контроле, но этого не произошло, то аудитор должен пересмотреть предыдущую оценку и, уменьшив доверие к ней, расширить сектор проверки, введя дополнительные процедуры. Если искажение или ошибка связаны с участием руководства п/п-тия, то аудитор д. пересмотреть достоверность полученных ранее сведений и данных. О выявленных искажениях или ошибках аудитор обязан своевременно сообщить руководству п/п-тия, при любом уровне влияния нарушений на фин-вую отч-ть. Если искажение или ошибка существенны, то аудитор вправе пересмотреть вопрос о своих обязательствах перед клиентом. Если аудитор обнаруживает искажение финансовой (бухгалтерской) отчетности, он должен определить, не является ли это искажение признаком совершения недобросовестных действий, и при утвердительном ответе аудитор должен рассмотреть влияние такого искажения на другие вопросы аудита, особенно в отношении надежности разъяснений и заявлений руководства аудируемого лица.
Если аудитор выяснит, что недобросовестные действия были совершены с участием членов высшего руководства он может быть поставлен перед необходимостью пересмотреть надежность ранее полученных доказательств, поскольку не исключено, что возникнут сомнения в полноте и правдивости представленных заявлений и подлинности бухгалтерских записей и первичных документов.Если в ходе проведения аудита установлены факторы риска недобросовестных действий, которые заставили аудитора считать необходимым проведение дополнительных аудиторских процедур, то он должен документально оформить такие факторы и процедуры. После того как аудитор установил факт искажений, возникших в результате недобросовестных действий или ошибок, аудитору следует сообщить об этом руководству аудируемого лица, представителям собственника, а в случаях, предусмотренных законодательством РФ, - уполномоченным государственным органам власти.
При определенных обстоятельствах аудиторское заключение может быть модифицировано:
посредством включения части, привлекающей внимание к ситуации, влияющей на финансовую (бухгалтерскую) отчетность;
посредством включения (после части с выражением мнения) части, привлекающей внимание к ситуации, не оказывающей влияния на финансовую (бухгалтерскую) отчетность;
Если аудитор приходит к выводу о невозможности завершения аудита по причине искажения финансовой (бухгалтерской) отчетности в результате недобросовестных действий, то аудитор должен:
доложить информацию об искажениях в результате недобросовестных действий лицу или лицам, назначившим аудитора, или в установленных случаях уполномоченным государственным органам власти;
рассмотреть возможность отказа от задания.
40. Аудиторская выборка
Аудиторская выборка (выборочная проверка) - применение аудиторских процедур менее чем ко всем элементам одной статьи отчетности или группы однотипных операций. Генеральная совокупность - полный набор элементов, из которых аудитор отбирает совокупность, в отношении которой он хочет сделать выводы;
Элементы выборки - индивидуальные элементы, отражаемые в учете и составляющие генеральную совокупность. Например, однотипные первичные документы, отдельные записи в выписках из банковского счета, счета-фактуры по продажам, обороты по лицевым счетам дебиторов. Любой фин. элемент имеет вероятность попасть в выборку. В широком смысле слова, аудиторская выборка это – способ проведения аудиторской проверки, при котором аудитор проверяет документацию бух.учёта экономического субъекта не сплошным порядком, а выборочно, следуя при этом требованиям соответствующего стандарта аудиторской деят-ти. Выборка д.б. оптимальной: сужение выборки и масштабов проверки снижает обоснованность выводов; неоправданное расширение выборки завышает объём работ, ведёт к росту расходов на проверку, снижает качество контроля. Выборочная проверка допустима при соблюдении следующих условий: 1)достаточно большой объем генеральной совокупности; 2)однородность генеральной совокупности, как по характеру операций так и по величине их значений; 3)содержание в генеральной совокупности операций всего проверяемого периода; 4)равный шанс попадания каждой единицы генеральной совокупности в выборку; 5)достаточно низкий коэффициент допустимости ошибок; 6)репрезентативность выборки; 7)наличие точной идентификации каждой единицы генеральной совокупности; 8)соответствие выборки поставленной цели и характеру аудиторской проверки. Выборочная проверка м.б. 2х видов: *на соответствие (задача выборочной проверки на соответствие состоит в установлении, часто ли в проверяемом отчетном периоде нарушались нормы внутреннего контроля.); *по существу (задача выборочной проверки по существу(иначе её называют количественной) состоит в измерении нарушений внутреннего контроля в самостоятельном выражении. Примером количественной выборки может служить подтверждение сальдо счетов бух.учёта, записей в первичных документах, получение подтверждений от 3х лиц, анализ показателей хоз-ой деят-ти.). Существует 3 метода отбора элементов выборки: 1) систематический – элементы отбираются через постоянный интервал 2) при произвольном методе отбора подразумевается, что каждый подлежащий выборке элемент популяции имеет одинаковую вероятность быть отобранным. Для осуществления произвольного отбора применяются так называемые «датчики случайных чисел», представляющие собой специальные компьютерные программы, случайным образом формирующие номера элементов популяции. 3) комбинированный метод – сочетает в себе первые 2 метода.
Допустимая ошибка - максимальный размер ошибки генеральной совокупности, которую аудитор считает приемлемой. Риск, связанный с использованием аудиторской выборки, возникает, когда вывод аудитора, сделанный на основании отобранной совокупности, может отличаться от вывода, который мог быть сделан, если к генеральной совокупности в целом были бы применены идентичные процедуры аудита. Различают два типа рисков, связанных с использованием аудиторской выборки:
риск ниже, чем в действительности;
риск выше, чем в действительности.
Построение выборки. При определении объема выборки (количества отбираемых для проверки элементов) аудитор должен проанализировать, снижен ли риск, связанный с использованием выборочного метода, до приемлемо низкого уровня. Объем выборки может определяться с применением специальных формул, полученных на основе теории вероятности и математической статистики, либо определяться на основе профессионального суждения аудитора.
41.Дата подписания аудиторского заключения и отражение в нем
событий, произошедших после даты составления и представления
бухгалтерской отчетности
Аудиторское заключение должно иметь дату его подписания, после которой в заключение не может быть внесено ни одного изменения, не оговоренного с экономическим субъектом. До этой даты должны быть завершены исследование и сбор аудиторских доказательств о событиях, предшествующих дате подписания аудиторского заключения. Аудиторская организация обязана подписать аудиторское заключение не ранее даты подготовки бухгалтерской отчетности экономического субъекта, т.е. даты окончания работ по составлению этой отчетности. Аудиторская организация должна достичь уверенности в том, что все существенные обстоятельства и события, которые подлежат отражению в бухгалтерской отчетности, вплоть до даты подписания аудиторского заключения, должным образом ею определены, оценены и проверены. Аудиторской организации следует оценить неопределенные обязательства экономического субъекта, т.е. потенциальные будущие обязательства его на не точно известную сумму, являющиеся результатом его предшествующей деятельности и существенно изменяющие его финансовое положение по сравнению с тем, которое отражено в подтверждаемой бухгалтерской отчетности.
К числу неопределенных обязательств относятся следующие:
а) незаконченный судебный процесс, связанный с возможностью существенных расходов экономического субъекта (например, по поводу нарушения патентного права либо в связи с ответственностью за качество выпускаемой продукции);
б) разногласия с налоговыми органами по поводу уплаты налогов;
в) гарантии по обязательствам третьей стороны;
г) другие обязательства.
Неопределенные обязательства должны быть отражены в итоговой части аудиторского заключения и в письменной информации (отчете) аудитора руководству экономического субъекта по итогам аудита. Аудиторская организация несет ответственность за выражение своего мнения в аудиторском заключении о событиях, произошедших после отчетной даты (на которую составлена бухгалтерская отчетность), но до даты подписания аудиторского заключения.
В перечне поправок, прилагаемом к аудиторскому заключению, который обязана готовить аудиторская организация, необходимо отразить в том числе все существенные обстоятельства, обнаруженные аудиторской организацией после даты составления бухгалтерской отчетности. Аудиторская организация не несет ответственности за события, произошедшие после даты подписания аудиторского заключения о бухгалтерской отчетности и после даты представления бухгалтерской отчетности экономического субъекта пользователям, она не обязана проводить каких-либо специальных исследований и работ для выявления и анализа таких событий по завершении аудита. Ответственность за информирование аудиторской организации о таких событиях несет руководство экономического субъекта. Если аудиторам стало известно о событиях, произошедших за период после даты подписания аудиторского заключения и после даты представления бухгалтерской отчетности пользователям, им следует обсудить возникшие проблемы с руководством экономического субъекта. Если руководство экономического субъекта не предпримет мер по исправлению ошибок и неточностей или отражению всех существенных обстоятельств, обнаруженных после даты представления бухгалтерской отчетности, аудиторская организация должна:
а) письменно уведомить экономический субъект о данном факте;
б) перенести на руководство экономического субъекта всю ответственность за последствия решения о том, чтобы не вносить изменения;
в) рассмотреть вопрос об информировании пользователей бухгалтерской отчетности о данных существенных обстоятельствах.
Все действия аудиторской организации в отношении событий и фактов, произошедших после составления бухгалтерской отчетности и (или) после даты представления бухгалтерской отчетности, и все решения аудиторской организации по таким событиям и фактам должны быть в обязательном порядке отражены в рабочей документации аудитора.
42. Письмо – обязательство (ПО) аудитора. Подготовка к
заключению и заключение договора на проведение аудиторской
проверки
Дополнительным документом, устанавливающим взаимопонимание между клиентом и аудитором, является ПО аудитора перед клиентом о согласии на проведение аудита, которое аудитор направляет своему клиенту. Основная цель направления письма обязательства – внесение ясности во взаимоотношения между экономическим субъектом и аудиторской организацией на этапе подготовки аудиторской проверки. ПО направляется исполнительному органу экономического субъекта до заключения договора на проведение аудита во избежание неправильного понимания им условий предстоящего договора (рекомендуется 2 экземпляр письма, подписанный руководителем, вернуть аудитору). Жёсткие рекомендации по составлению ПО отсутствуют, поскольку содержание письма определяется прежде всего запросами клиента, его фин-вым состоянием, степенью взаимного доверия между аудитором и клиентом.
В ПО должны найти отражение следующие обязательные указания: 1) по условиям аудиторской проверки:
указания об объекте и цели аудиторской проверки;
указания, должно ли аудиторское заключение содержать в себе сведения о достоверности бух. отч-ти филиалов организаций;
обязательные указания на нормативные док-ты, на основании которых проводится аудит;
обязательные указания на нормативные док-ты, о дополнительных вопросах, решаемых в ходе аудита.
2) по обязательствам аудиторской организации:
обязательные указания о форме отч-ти аудиторской организации по результатам проведённой проверки;
обязательные указания об ответственности аудиторской организации за оказываемые услуги;
обязат-ые указания об обязательствах аудиторской организации по соблюдению коммерческой тайны;
обязат-ые указания о наличии риска необнаружения существенных неточностей или ошибок в бухучёте и отч-ти в связи с выборочным характером приемлемых аудиторских процедур и системы внутреннего контроля;
3) об обязательствах экономического субъекта:
обязательные указания об ответственности экономического субъекта и его исполнительного органа за полноту и достоверность представленной документации;
обязательные указания об обеспечении свободного доступа к первичным документам и бух. отч-ти, компьютерным базам данных и иной необходимой информации;
обязательные указания о направлении экономическим субъектом по указанию аудиторской организации писем в адрес его дебиторов и кредиторов о подтверждении или не подтверждении ими соответствующей задолженности.
Аудиторская организация по своему усмотрению или в соответствии с положениями экономического субъекта может дополнительно включать следующие пункты: 1)общие сведения об оказываемых услугах квалификации персонала, наиболее крупных клиентов, членстве в российских и международных аудиторских организациях и союзах; 2)примерный тематический план проведения проверки с указанием даты; 3)общую характеристику применяемых методов проведения проверки; 4)условия оплаты труда; 5)предложения об использовании других аудиторов, независимых экспертов в тех аспектах деятельности проверяемой организации, которые аудиторская организация и экономический субъект сочтут необходимыми; 6)согласие экономического субъекта на использование результатов предшествующей аудиторской организации; 7)описание важнейших ограничений, ответственности аудиторской организации; 8)рекомендации по использованию аудиторского заключения по назначению; 9)предложение о продлении договорных отношений.
43. Использование работы эксперта
Решение об использовании работы эксперта при проведении аудита принимает аудиторская организация, исходя из характера и сложности обстоятельств, подлежащих исследованию, уровня их существенности, а также целесообразности, возможности и надежности иных аудиторских процедур применительно к этим обстоятельствам.
Экспертом признается не состоящий в штате данной аудиторской организации специалист, имеющий достаточные знания и (или) опыт в определенной области (по определенному вопросу), отличной от бухгалтерского учета и аудита, и дающий заключение по вопросу, относящемуся к этой области. В качестве эксперта аудиторская организация может использовать работу специализированной организации, являющейся юридическим лицом. Эксперт, работу которого аудиторская организация использует при проведении аудита, должен иметь:
а) соответствующую квалификацию, как правило, подтвержденную надлежащими документами (квалификационным аттестатом, лицензией, дипломом и т.п.);
б) соответствующий опыт и репутацию, подтвержденные отзывами, рекомендациями, публикациями, справками и т.п. в области, в которой аудиторская организация предполагает получить заключение.
Эксперт, работу которого аудиторская организация использует при проведении аудита, должен быть объективным. Аудиторская организация, как правило, не должна привлекать для работы эксперта при проведении аудита, если:
а) эксперт — физическое лицо является учредителем (участником) или руководителем экономического субъекта, в отношении которого аудиторская организация проводит