Теория бухгалтерского учета, анализа и аудита
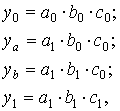
где a0, b0, c0 - базисные значения факторов, оказывающих влияние на обобщающий показатель у;
a1 , b1, c1 - фактические значения факторов;
ya, yb, - промежуточные изменения результирующего показателя, связанного с изменением факторов а, b, соответственно.
Общее изменение Dу=у1–у0 складывается из суммы изменений результирующего показателя за счет изменения каждого фактора при фиксированных значениях остальных факторов:
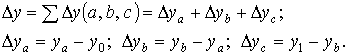
Данный прием рассмотрим на примере анализа производительности труда (ПТ). На уровень производительности труда оказывают влияние следующие факторы: Среднечасовая выработка одного рабочего (Ч); Продолжительность рабочего дня (ПРД); Число дней отработанных одним рабочим (Д); Удельный вес рабочих в составе промышленно-производственного персонала (ППП) (J); Взаимосвязь трудовых показателей может быть представлена следующей формулой: ПТ=Ч*ПРД*Д*Y
С помощью этой формулы оценим влияние факторов на изменение уровня производительности труда, используя прием цепных подстановок.
(1) ПТб=Чб*ПРДб*Дб*Yб
(2) ПТф=Чф*ПРДф*Дф*Yф
56. Анализ показателей выпуска продукции
Основные задачи:
-оценка степени выполнения плана и динамики производства и реализации продукции;
-определение влияния факторов на изменение величины этих показателей;
-выявление внутрихозяйственных резервов увеличения выпуска и реализации продукции;
-разработка мероприятий по освоению выявленных резервов.
Обобщающие показатели объема производства продукции получают с помощью стоимостной оценки - в оптовых ценах. Основными показателями объема производства являются товарная и валовая продукция. Валовая продукция - это стоимость всей произведенной продукции и выполненных работ, включая незавершенное производство. Выражается обычно в сопоставимых ценах. Товарная продукция отличается от валовой тем, что в нее не включают остатки незавершенного производства и внутрихозяйственный оборот. Выражается она в оптовых ценах, действующих в отчетном году. По своему составу на многих предприятиях валовая продукция совпадает с товарной, если нет внутрихозяйственного оборота и незавершенного производства. Объем реализации продукции определяется в действующих ценах (оптовых, договорных). Включает стоимость реализованной продукции, отгруженной и оплаченной покупателями. Изучение ассортимента продукции предприятия Для обеспечения более полного удовлетворения потребностей населения необходимо, чтобы предприятие выполняло план не только по общему объему продукции, но и по ассортименту (номенклатуре). Номенклатура - перечень наименовании изделии и их кодов, установленных для соответствующих видов продукции в общесоюзном классификаторе промышленной продукции (ОКПП), действующем на территории СНГ. Ассортимент - перечень наименовании продукции с указанием ее объема выпуска по каждому виду. Он бывает полный, групповой и внутригрупповой. Анализ ассортимента продукции состоит в основном в установлении параметров — распространенности, однородности, степени устаревания. Изучение ассортимента продукции направлено на составление списка продукции, предназначенной предприятием к реализации.
Для анализа выпуска продукции используются показатели:
объем товарной продукции;
объем производства продукции в натуральном выражении;
объем реализации продукции.
Анализ выпуска продукции начинают с общей оценки изменения выпуска товарной продукции. (изменение отчетного периода к прошлому) При анализе выпуска продукции необходимо рассмотреть развитие предприятия в динамике, которая характеризуется выпуском товарной продукции. При этом небезразлично за счет, каких факторов качественных или количественных изменяется выпуск продукции. Увеличение объема выпуска продукции может быть достигнуто либо за счет роста численности рабочих предприятия (количественный фактор), либо за счет роста производительности труда (качественный фактор).
57. Анализ трудоемкости производства. Влияние изменение
трудоемкости производства на объем выпуска продукции
Трудоемкость~затраты рабочего времени на единицу или весь объем изготовленной продукции. Трудоемкость единицы продукции(ТЕ)рассчитывается делением фонда рабочего времени на изготовление определенного вида продукции на количество изделий этого наименования в натуральном или условно-натуральном измерении. Можно рассчитывать и трудоемкость одного рубля продукции. Для этого общий фонд рабочего времени на производство всей продукции нужно разделить на стоимость выпуска продукции. Снижение трудоемкости продукции - важнейший фактор повышения производительности труда. Рост производительности труда происходит в первую очередь за счет снижения трудоемкости продукции, а именно за счет выполнения плана оргтехмероприятий (внедрение достижений науки и техники, механизация и автоматизация производственных процессов, совершенствование организации производства и труда), увеличения удельного веса покупных полуфабрикатов и комплектующих изделий, пересмотра норм выработки и т.д. Трудоемкость производства измеряют в нормо-часах и нормированным расходам зарплаты основных производственных рабочих.
Поскольку зарплата выплачивается в соответствии с количеством и качеством затраченного труда, то ее расход наиболее полно характеризует степень изменения выпуска продукции по затратам труда.
Определим изменения выпуска товарной продукции за счет изменения трудоемкости.
| Показатели | прошлый месяц | отчетный месяц |
| Товарная продукция (тыс.рублей) | 12720 | 12859 |
| Себестоимость ТП, тыс.рублей | 10568.1 | 10505.1 |
| Основная ЗП производственных рабочих, тыс.рублей | 553.7 | 545.5 |
| Удельный вес ЗП в себестоимости ТП | 0.05239 | 0.05193 |
Определяется коэффициент трудоемкости:
Ктр.= Удел.вес ЗП в себ-ти ТП отч.мес. / Удел.вес ЗП в себ-ти ТП прошл..мес = 0,05193 / 0,05239=0,9912
При сохранении базисной трудоемкости рассчитанный объем выпуска продукции составил бы:
Об. Вып. = ТП отч.мес * Ктр. = 12859*0,9912=12745,8
Фактически было выпущено продукции 12859 тыс.рублей. Следовательно, в результате изменения ассортимента продукции в сторону увеличения выпуска продукции с меньшей трудоемкостью объема выпуска продукции повысится:
12859-12745,8=113,2
58. Анализ ассортимента вырабатываемой продукции
Выпуск продукции в стоимостном выражении не позволяет объективно оценить работу предприятия. Предприятие может увеличить объем выпуска товарной продукции за счет выпуска более дорогостоящей, но менее трудоемкой продукции.
В пищевой промышленности цены на продукцию в первую очередь зависят от материалоемкости изделия и в незначительной части от трудоемкости. Поэтому сдвиги в ассортименте вырабатываемой продукции часто приводят к увеличению выпуска продукции в стоимостном выражении при снижении объема производства в натуре. Поэтому анализ выпуска в стоимостном выражении необходимо дополнить анализом ассортимента.
Выполнить план в ассортименте, значит выполнить задание по выпуску каждого продукта в заданном объеме. Перевыполнение плана по отдельным продуктам, а также выпуск продукции, не предусмотренной планом в расчет выполнения плана по ассортименту не, принимается. Выполнение плана по ассортименту характеризуется коэффициентом ассортиментности, который исчисляется путем деления стоимости продукции, выпущенной в счет планового ассортимента, на стоимость выпуска продукции по плану. Предельная величина коэффициента ассортиментности = 1. Чем меньше коэф-т ассортиментности, тем больше недовыполнен план по ассортименту.
Выпуск продукции в счет планового ассортимента исчисляется следующим образом:
- если предприятие выполнило и перевыполнило план по какому-либо изделию, то в счет заданного ассортимента засчитывают объем продукции в размере плана.
- если же план был не выполнен, то в счет заданного ассортимента засчитывают фактический объем выпуска продукции данного вида. Продукция, не предусмотренная планом, но вырабатываемая в отчетном периоде в счет выполнения плана по ассортименту не засчитывается.
Анализ ассортимента
|
Наименование изделия |
Оптовая цена за единицу | План на отчетный месяц | Фактич. за отчет месяц | Засчитывается в выполнение плана | Отклонение от плана | ||
| Кол-во (т) | ∑ в т.руб. | Кол-во (т.) | ∑ в т.руб. | ||||
| Торт | 2340,3 | 3882 | 9085 | 3904 | 9136,4 | 9085 | + 51,1 |
| Бисквит | 1654,2 | 100 | 165,4 | 102 | 168,7 | 165,4 | + 3,3 |
| Пирожное | 2325,1 | 750 | 173,8 | 741 | 1722,9 | 1722,9 | - 20,9 |
| Кексы | 1821,6 | 466 | 848,9 | 454 | 827 | 827 | - 21,9 |
| Печенье | 1740 | 493 | 858 | 575 | 1000,5 | 858 | + 142,5 |
| Пряники | 1000 | - | - | 4 | 4 | - | + 4 |
| Всего | - | 5631 | 12701,1 | 5780 | 12855,5 | 12658,3 | + 154,4 |
| Выполнение плана | 101,56 | 101,2 | 99,66 % | ||||
К ас. = 12658,3 / 12701,1 * 100% = 99,66 %
Процент выполнения плана по товарной продукции 101,2, а в натуральном выражении 101,56. Следовательно, предприятие увеличило выпуск более дешевой продукции, значит на предприятии были структурные сдвиги в составе выпущенной продукции.
План по ассортименту предприятие не выполнило. За счет невыполненного плана по ассортименту выпуск продукции снизился.
[( 100 – 99,66 ) * 12701,1] / 100 = (0,34 * 12701,1) / 100 = 4318,4 т
Причины недовыполнения плана по ассортименту могут быть как внешние, так и внутренние. К внешним относятся конъюнктура рынка, изменение спроса на отдельные виды продукции, состояние материально-технического обеспечения, несвоевременный ввод в действие производственных мощностей предприятия по независящим от него причинам. Внутренние причины - недостатки в организации производства, плохое техническое состояние оборудования, его простои, аварии, недостаток электроэнергии, низкая культура производства, недостатки в системе управления и материального стимулирования. Увеличение объема производства (реализации) по одним видам и сокращение по другим видам продукции приводит к изменению ее структуры, т.е. соотношения отдельных изделий в общем их выпуске. Выполнить план по структуре — значит сохранить в фактическом выпуске продукции запланированные соотношения отдельных ее видов. Изменение структуры производства оказывает большое влияние на все экономические показатели: объем выпуска в стоимостной оценке, материалоемкость, себестоимость товарной продукции, прибыль, рентабельность. Если увеличивается удельный вес более дорогой продукции, то объем ее выпуска в стоимостном выражении возрастает, и наоборот. То же происходит с размером прибыли при увеличении удельного веса высокорентабельной и соответственно при уменьшении доли низко рентабельной продукции. Расчет влияния структуры производства на уровень перечисленных показателей можно произвести способом, цепной подстановки (табл. 3.2), который позволяет абстрагироваться от всех факторов, кроме структуры продукции:
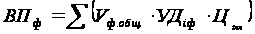 =100800
млн. руб.
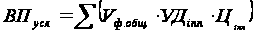 =98500
млн. руб.
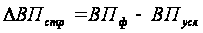 =100
800-98 500 = +2300 млн. руб.
59. Анализ структуры вырабатываемой продукции. Влияние
структуры сдвигов на объем выпуска продукции
Структура продукции это соотношение удельных весов отдельных изделий в общем объеме ее выпуска. Выполнить план по структуре значит сохранить в фактическом выпуске продукции запланированное соотношение отдельных ее видов. Невыполнение плана по номенклатуре и ассортименту изделий приводит к структурным сдвигам в составе продукции. Сдвиги в структуре, в свою очередь, оказывают влияние на величину производительности труда, себестоимости и прибыли продукции. Для расчета влияния структурных сдвигов на экономические показатели используются различные методы: метод прямого счета, метод средних цен, метод цепных подстановок. При использовании средних цен расчет производится по формуле:
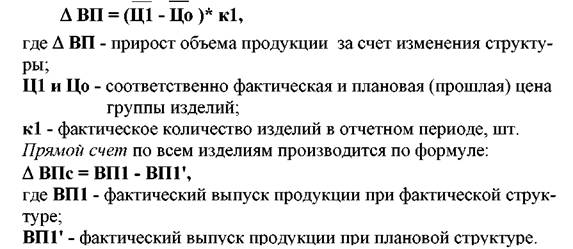
Фактический выпуск продукции при плановой структуре рассчитывается путем умножения планового выпуска каждого изделия на средний процент выполнения плана по выпуску продукции или путем умножения общей суммы фактического выпуска продукции на плановый удельный вес каждого изделия.
| Показатели | План | Факт | % вып плана (план : факт) | Вып. Прод. при план. сте | Засч. в вып. плана по стр |
| Торт | 9085 | 9136,4 | 100,6 | 9194,0 | 9136,4 |
| Бисквит | 165,4 | 168,7 | 102 | 167,4 | 167,4 |
| Пирожное | 1743,8 | 1722,9 | 98,8 | 1764,7 | 1722,9 |
| Кексы | 848,9 | 827 | 97,7 | 859,1 | 827 |
| Печенье | 858,0 | 1000,5 | 116,6 | 868,3 | 868,3 |
| Пряники | - | 4,0 | - | - | - |
| Всего | 12701,1 | 12855,5 | 101,1 | 12853,4 | 12722 |
Чтобы определить выполнение плана по структуре необходимо выпуск продукции по плану для каждого наименования изделий умножить на % выполнения плана по всей продукции. Затем полученный результат сравнивают с фактическим выпуском продукции каждого вида. При этом засчитывается в выполнение плана по структуре наименьшее из этих 2-х величин.
% выполнения плана по структуре определяется делением суммы засчитанной в выполнение плана по структуре на сумму фактического выпуска продукции и умножением полученного результата на 100.
12722 : 12855,5 * 100 = 98,9 %
Предприятие план по структуре не выполнило. Определим, как повлияли структурные сдвиги в составе ассортимента выпущенной продукции на выпуск товарной продукции. Для этого рассчитаем среднюю оптовую цену по плану и фактически. Затем определим отклонения фактической средней оптовой цены от плана и полученный результат умножим на фактический выпуск продукции в натуре.
| Показатели | План | Факт | Отклонение |
| 1. Товарная продукция, тыс.руб. | 12701,1 | 12855,5 | + 154,4 |
| 2. Выпуск продукции в натуральном выражении, тонн | 5691 | 5780 | + 89 |
| 3. Средняя оптовая цена, руб (ТП:Выпуск прод.) | 2231,8 | 2224,1 | - 7,7 |
Общая сумма отклонений фактического выпуска продукции от выпуска продукции, зачтенного в выполнение плана по структуре, составляет 154,4 тыс. руб.
Фактическая средняя цена ниже плановой на 7,7 рубля, в результате чего возможный выпуск продукции снизился
- 7,7 * 5780 = - 44,5 тыс. руб.
Если бы предприятие не допустило сдвигов в структуре, то оно имело бы возможность перевыполнить план на
(154 + 44,5) / 12701,1 * 100 = 1,57 %
60. Анализ качества продукции
Анализ качества продукции. Качество продукции совокупность свойств продукции удовлетворять определенные потребности в соответствии с ее назначением. Качество продукции характеризует параметрические, эксплуатационные, потребительские, технологические, дизайнерские свойства изделия. Различают единичные (индивидуальные) показатели качества, характеризующие одно из свойств продукции, комплексные, характеризующие несколько свойств, и обобщающие, отражающие совокуп ность ее свойств. Для оценки выполнения плана по качеству продукции используются разные методы. Показатели качества продукции анализи руются путем сравнения фактических данных с предыдущими отчетными периодами, планом, аналогичными данными других родственных предприятий. По продукции, качество которой характеризуется сортом или кондицией, рассчитывается доля продукции каждого сорта (кондиции) в общем объеме производства, средний коэффициент сортности, средневзвешенная цена изделия в сопоставимых условиях. Средний коэффициент сортности можно определить двумя способами (табл. 5.4):
а) отношением количества продукции 1 сорта к общему количеству;
б) отношением стоимости продукции всех сортов к возможной стоимости продукции по цене 1 сорта.
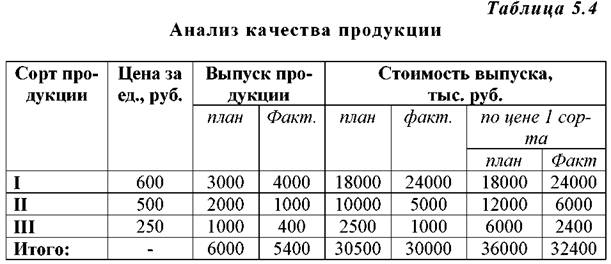
Отсюда коэффициент сортности равен: по плану – 30500 : 36000 = 0,847; фактически 30000:32400 = 0, 926. Выполнение плана по качеству 109% (0,926 : 0,847). Кроме этого определяют, увеличился ли удельный вес аттестованной продукции, экспортной, произошло ли снижение забракованной и зарекламированной продукции и определяют факторы, повлиявшие на качество выпускаемой продукции.
В отдельных отраслях пищевой промышленности (консервная, макаронная, крахмально-паточная) качество продукции оценивается по сортам. В этом случае при анализе качества продукции определяется коэффициент сортности путем исчисления индекса сортности по следующей формуле:
Yc=∑q1*p0 / ∑q1*p 0 (1-го сорта), где
q1 – количество каждого сорта выпущенной продукции по отчету;
p0 – плановая цена единицы продукции каждого сорта;
p 0 (1-го сорта) – плановая цена единицы продукции 1-го сорта.
61. Анализ ритмичности работы предприятия
Ритмичная работа является основным условием своевременного выпуска и реализации продукции. Ритмичность означает равномерный выпуск продукции в соответствии с графиком в объеме и ассортименте, предусмотренных планом. Для оценки ритмичности используют коэффициент ритмичности, коэффициент вариации, числа аритмичности.
Коэффициент ритмичности определяется отношением фактического (но не выше планового задания) выпуска продукции (или ее удельного веса) (ВПф) к плановому выпуску (удельному весу) (ВПпл):
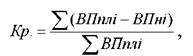
где ВПплi плановый выпуск продукции за iпериоды; ВПнi недо выполнение плана по выпуску продукции в iм периоде.
Коэффициент вариации (Квар.) определяется как отношение среднеквадратического отклонения от планового задания за сутки (декаду, месяц, квартал) к среднесуточному (среднедекадному, среднемесяч ному, среднеквартальному ) плановому выпуску продукции:
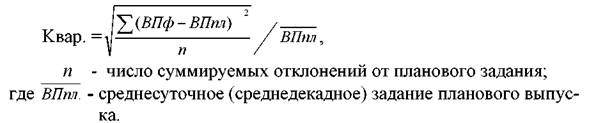
В заключение анализа ритмичности целесообразно определить упущенную возможность путем умножения разности между наибольшим и наименьшим среднесуточным выпуском продукции на соответствующее количество суток в анализируемом периоде, при этом из фактического выпуска продукции исключают продукцию, выработанную за сверхурочное время.
62. Анализ факторов, влияющих на изменение выпуска продукции
Своевременная реализация продукции позволяет определить непрерывность производственного процесса и улучшить финансовое состояние предприятия.
Для ускорения реализации продукции необходимо :
маркетинговые исследования
повышение качества продукции
прямые договора с проверенными покупателями
безупречное выполнение договорных обязательств
предоплата
Изучив динамику выполнения плана по выпуску и реализации продукции необходимо установить факторы изменения
Возможны два варианта методики анализа реализации
63. Анализ использования рабочего времени . Эффективность
использования рабочего времени . Целодневные и внутрисменные
потери рабочего времени и их влияние на объем вырабатываемой
продукции
Полноту использования трудовых ресурсов можно оценить по количеству отработанных дней и часов одним работником за анализируемый период времени, а также по степени использования фонда рабочего времени.
Фонд рабочего времени (ФРВ) зависит от численности рабочих (ЧР), количества отработанных дней одним рабочим в среднем за год(Д), средней продолжительности рабочего дня(П):
ФРВ=ЧРЧДЧП
Объектом анализа в данном случае является величина отклонения фактически отработанного времени в человеко-часах в отчетном периоде от соответствующего показателя за предыдущий год. На это отклонение могут повлиять такие факторы как: изменение численности рабочих, изменение продолжительности рабочего периода и изменение продолжительности рабочей смены.
Влияние этих факторов на изменение фонда рабочего времени можно установить способом цепной подстановки:
DФРВ чр = (ЧР ф – ЧР пл) ґ Д пл ґ П пл
DФРВ д = (Д ф – Д пл) ґ ЧР ф ґ П пл
DФРВ п = (П ф – П пл) ґ Д ф ґ ЧР ф
Возможно, что рабочее время согласно установленному трудовому режиму используется полностью: нет ни простоев, ни прогулов. Но возможны и потери рабочего времени как результат прогулов и простоев оборудования от неэффективного использования рабочего времени.
Различают понятия явочные дни, целодневные и внутрисменные простои, неявки и прогулы. Рабочий может явиться на работу и не работать в течение всей смены или части смены. Отсюда понятие целодневных и внутрисменных простоев. Прогул - это неявка на работу по неуважительным причинам, то есть без законных к тому оснований. Для учета рабочего времени используют графики работы, в которых отмечаются дни и продолжительность работы каждого работника индивидуально. Чтобы оценить эффективность использования рабочего времени Вам необходимо заполнить и проанализировать следующую таблицу на основе графиков работы: Среднесписочная численность работников определяется как сумма численности рабочих, состоящих в штате предприятия, и численности рабочих, работающих по совместительству, деленной пополам. Время, отработанное одним рабочим, определяется на основе баланса рабочего времени. Что представляет собой баланс рабочего времени? Баланс рабочего времени составляется по итогам работы за год . Общие потери рабочего времени определяются на основе баланса рабочего времени как разница между временем, фактически отработанным всеми рабочими за отчетный период (без учета сверхурочных часов), и плановым временем, предусмотренным для выполнения задания по выпуску продукции, скорректированного на фактическую численность рабочих. Также этот же расчет можно произвести путем умножения потерь рабочего времени, допущенных одним рабочим, на фактическую численность рабочих и прибавления к полученной величине отработанных сверхурочно часов.
Целодневные потери рабочего времени определяются как разность между отработанными человеко-днями фактически и по плану, пересчитанными на фактическую численность рабочих. И, аналогично, целодневные потери можно найти умножением целодневных потерь рабочего времени одним рабочим на фактическую численность рабочих. Внутрисменные потери рабочего времени рассчитываются двумя путями:
1. из общих потерь рабочего времени вычитаются целодневные потери;
2. как изменение средней продолжительности рабочего дня (разница между фактом и планом), умноженное на количество дней, фактически отработанных одним рабочим, и умноженное на фактическое количество рабочих плюс часы сверхурочной работы.
Анализ использования рабочего времени включает изучение календарного и рабочего времени.
Календарный фонд времени представляет собой произведение количества дней в планируемом периоде на средне численную численность рабочих. Если из календарного фонда времени исключить выходные, праздничные дни и планируемые неявки на работу, то получим плановый фонд рабочего времени или явочное время. Чтобы определить внутрисменные потери рабочего времени необходимо определить плановую и фактическую продолжительность рабочего дня, как отношение числа отработанных всеми рабочими человеко-часов на число отработанных этими же рабочими человеко-дней. Сосчитаем плановую и фактическую продолжительность рабочего дня.
| Показатели | План | Факт |
| Средне численная численность рабочих | 898 | 899 |
| Общее число человеко-дней отработанных всеми работниками | 215700 | 206141 |
| Общее число человеко-часов, отработанных всеми рабочими | 1660540 | 1660259 |
| Продолжительность рабочего дня | 7.698 | 8.054 |
Фактическая продолжительность рабочего дня больше плановой на:
8,054-7,698=0,356
Определим влияние изменения рабочего времени по сравнению с планом на выпуск товарной продукции (влияние целодневных потерь и изменения продолжительности рабочего дня).
Для этого рассчитаем плановые и фактические показатели среднедневной и среднечасовой выработки.
| Показатели | План | Факт | Отклонения |
| Товарная продукция, т.р. | 75845000 | 76236000 | 391000 |
| Общее число человеко-дней отработанных всеми работниками за год | 215700 | 206141 | -9559 |
| Общее число человеко-часов отработанных всеми работниками за год | 1660540 | 1660259 | -281 |
| Средне дневная выработка одного рабочего, т.р. | 351.62 | 369.82 | 18.20 |
| Средне часовая выработка одного рабочего, р. | 45.7 | 45.9 | 0.2 |
На конечный результат выполнения плана производства продукции оказали влияние:
целодневные потери рабочего времени. Каждый рабочий по сравнению с планом недоработал
229,3-240,2 = -10,9 дней.
Всеми рабочими было недоработано: -10,9*899 = -9799,1
Исходя из среднедневной выработки одного рабочего 351,62 рубля, целодневные потери рабочего времени в количестве 9799,1 человеко-дней снизили возможный выпуск продукции:
351,62*(-9799,1) = -3445,3 тысячи рублей.
сверхплановые часы работы
Продолжительность рабочего дня фактически больше плановой на 0,356 часа.
Всего всеми рабочими за день было недоработано:
0,356 * 899 = 320 часов
За год было переработано: 320 * 229,3 = 73376 часов.
Исходя из среднечасовой выработки одного рабочего 45,7 рублей было получено дополнительно продукции:
45,7 * 73376 = 3353,3 тыс.рублей
-34445,3 + 3353,3 = -92 тысячи рублей.
64. Методы измерения производительности труда
Конечный результат трудовой деятельности коллектива и каждого работника нельзя оценить только выработкой продукции в единицу рабочего времени. При оценке производительности труда важно учитывать экономию труда, овеществленного в сырье, материалах, иначе значение показателя производительности труда резко упадет. С этих позиций рассматривают методы измерения производительности труда - натуральный, трудовой и стоимостной
Натуральный метод отражает выработку товарной продукции в штуках, метрах или условно-натуральных единицах, приходящуюся на одного среднесписочного рабочего (работающего) или за определенный период. Например, в угольной промышленности используется показатель среднегодовой, среднемесячной, среднесуточной добычи угля в тоннах на одного работника промышленно-производственного персонала или на одного основного рабочего, в газовой и горнорудной промышленности добыча измеряется в кубических метрах. Натуральные показатели используются в основном на тех промышленных предприятиях, где номенклатура выпускаемой продукции незначительна. Поэтому здесь часто используется условно-натуральный метод, при котором один вид продукции или работы приравнивается к другому (преобладающему) по относительной трудоемкости. Разумеется, при расчетах объемов продукции и выработки необходимо использовать неизменную (нормативную) трудоемкость единицы продукции. Применение коэффициентов приведения к условно-натуральным показателям по потребительским свойствам продукции (мощность, вес, содержание полезных компонентов и т.п.) для измерения производительности труда неприемлемо, так как между этими физическими и трудовыми показателями нет функциональной связи.
Стоимостной метод производительности труда характеризует стоимость валовой или товарной продукции, приходящуюся на одного среднесписочного работника промышленно-производственного персонала (рабочего) или на одного основного рабочего (выработка). Они широко используются для оценки производительности живого труда, но не учитывают экономию овеществленного труда и повышение качества продукции. Кроме того, эти показатели обладают рядом недостатков, которые искажают реальную величину производительности труда, например изменение доли кооперативных поставок или материалоемкости, структурные сдвиги в продукции и т. п. Наиболее достоверным показателем является чистая продукция.
Трудовой метод измерения производительности труда основан на расчете трудоемкости каждого продукта. Согласно этому методу эффективность труда оценивается сравнением фактических (плановых) затрат с нормативными. Трудоемкость каждого вида продукции при этом рассчитывается как отношение трудовых затрат на производство этой продукции к ее количеству. Трудовой метод измерения производительности обладает рядом недостатков (недостаточное обоснование и неравнонапряженность норм, их частые пересмотры и т.д.), что не способствует объективной оценке уровня и динамики производительности труда даже на отдельных рабочих местах и в бригадах..
65. Анализ производительности труда
Анализ производительности труда начинают с определения отклонений фактического ее уровня от планового и исчисления отдельных факторов, оказавших влияние на изменение производительности труда.
Различают следующие виды производительности труда:
- часовая определяется за время чистой работы в течение рабочего дня и не учитывает потери времени
- дневная учитывает внутрисменные потери рабочего времени
- годовая учитывает и внутрисменные, и целодневные простои рабочего времени
Задачами анализа являются:
сравнить уровень производительности труда за различные периоды
сравнить фактическое значение производительности труда с запланированным
выявление основных факторов, повлиявших на изменение ПТ и их численное влияние (резервов в случае отрицательного влияния).
На уровень производительность труда оказывают влияние следующие факторы:
среднечасовая выработка одного рабочего;
продолжительность рабочего дня;
число дней, отработанных одним рабочим;
удельный вес рабочих в составе промышленно-производственного персонала.
Взаимосвязь трудовых показателей может быть представлена следующей формулой:
ПТ=Ч*ПРД*Д*J – метод цепных подстановок.
С помощью этого метода определяют влияние отдельных факторов на изменение производительности труда.
66. Анализ обеспеченности предприятия рабочей силой
От обеспеченности предприятия труд.рес-ми и эф-ти их использования зависит объем и своевременность выполнения всех работ, степень использования оборудования и т.д Обеспеченность предприятия трудовыми ресурсами определяется сравнением фактического количества работников по категориям и профессиям с плановой потребностью, при этом необходимо анализировать и качественный состав по квалификации. В процессе анализа изучают изменения в составе рабочих по возрасту, стажу, образованию. Не менее важным этапом в анализе обеспеченности предприятия рабочей силой является анализ движения рабочей силы. По характеру участия в производственном процессе рабочие подразделяются на основных, занятых непосредственно изготовлением основной продукции, и вспомогательных. Анализируется соотношение между основными и вспомогательными рабочими, устанавливается тенденция изменения этого соотношения, и если оно не в пользу основных, то необходимо осуществить мероприятия по устранению негативной тенденции. Для определения относительной обеспеченности необходимо плановую численность рабочих скорректировать на индекс выполнения плана по товарной продукции и только после этого сравнивают с фактической. Важным момент является движение раб.силы. Изменение численности работающих, связанное с их приемом и увольнением, независимо от причин выбытия и источников пополнения, называют оборотом рабочей силы. Для оценки качества работы с кадрами используется система показателей, характеризующих движение рабочей силы и детализирующих особенности этого оборота. Для характеристики и движения рабочей силы рассчитывают и анализируют динамику следующих показателей:
Коэффициент оборота по приему рабочих (Кпр):
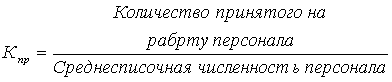 ,
Коэффициент оборота по выбытию (Кв):
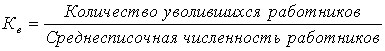 ,
Коэффициент текучести кадров (Кт):
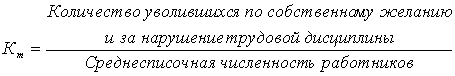 ,
Коэффициент постоянства состава персонала предприятия (Кп.с):
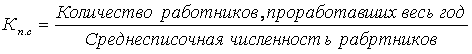 ,
Коэффициент замещения (Кзам):
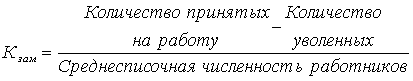 .
67. Анализ текучести рабочей силы. Влияние сокращения
текучести на объем выпуска продукции
Анализ текучести рабочей силы.
Текучесть рабочей силы оказывает существенное влияние на использование рабочего времени производительности труда. Она тормозит выполнение производственной программы, вызывает дополнительные расходы на подготовку и повышение квалификации кадров, приводит к ухудшению качества продукции.
Определенная сменяемость кадров на предприятие является неизбежной, оправданной. Например, уход на пенсию, увольнение в связи с призывом в армию, поступление в учебные заведения и другие.
Такое движение кадров должно восполняться приемом и подготовкой новых кадров. Но текучесть может быть вызвана такими отрицательными причинами, как:
а. нарушение трудовой дисциплины;
б. пропуск;
в. несоответствие квалификации.
Поэтому при анализе текучести особое внимание следует обратить на причины увольнения.
Текучесть рабочих кадров характеризуется коэффициентами:
а. текучести;
б. оборота по приему;
в. оборота по выбытию;
сменяемости.
Коэффициент текучести определяется как отношение числа рабочих, выбывших по собственному желанию и уволенных за пропуск и другие нарушения трудовой дисциплины к их средне списанной численности.
Коэффициент оборота по выбытию определяется как отношение количества принятых или выбывших рабочих к их средне списанной численности.
Коэффициент сменяемости определяется как отношение меньшего из чисел принятых или уволенных за отчетный период к их средне численной численности.
| Показатели | прошлый год | отчетный год |
| Средне численная численность рабочих | 900 | 899 |
| Принято всего | 181 | 234 |
| Выбыло всего | 207 | 223 |
| в том числе по причинам: | ||
| в связи с переходом на учебу, призывом в армию, уходом на пенсию и другим причинам предусмотренным законом | 40 | 33 |
| по собственному желанию | 161 | 167 |
| уволены за прогулы и другие нарушения трудовой дисциплины | 6 | 23 |
| Число рабочих совершивших прогулы | 14 | 40 |
Коэф. текучести (прошлый год) = (161+6)/900*100%=18,6%
Коэф. текучести (отчетный год) = (167+23)/899*100%=21,1%
Коэф. оборота по приему (прошлый год) = 181/900*100%=20,1%
Коэф. оборота по приему (отчетный год) – 234/899*100%=26%
Коэф. оборота по выбытию (прошлый год) = 207/900*100%=23%
Коэф. оборота по выбытию (отчетный год) = 223/900*100%=24,8%
Коэф. сменяемости (прошлый год) = 181/900*100%=20,1%
Коэф. сменяемости (отчетный год) = 223/899*100%=24,8%
Текучесть рабочих кадров отрицательно сказывается на работе всего предприятия.
Определим возможное увеличение выпуска продукции за счет сокращения текучести.
В связи с переходом на другую работу рабочий теряет три дня. Уволенные по собственному желанию и за прогулы являются факторами, зависящими от работы предприятия.
Сократив текучесть за счет этих факторов хотя бы на 50%, то предприятие может увеличить выпуск продукции:
а. уволено за прогулы – 100%;
б. по собственному желанию – 50%.
84 человека + 23 человека = 107 человек
107*3=321 день – было не доработано.
Среднедневная выработка одного работника за отчетный год составила – 369,8 рублей.
Всего за счет сокращения текучести на 50% объем выпуска продукции может быть увеличен: 369,8*321= 118,7 тысяч рублей.
Изменение численности работающих, связанное с их приемом и увольнением, независимо от причин выбытия и источников пополнения, называют оборотом рабочей