Учет и аудит внешнеэкономической деятельности в компании "Topsol"
Ко (на начало) = (6449,1 – 1059,4) / 2210,3 = 2,43
Ко (на конец) = (7913,8 – 1270,9) / 5023,6 = 1,32
Из расчетов видно, что уменьшение значения Ко на конец отчетного периода сравнительно с его значением на начало года свидетельствует о замедлении оборота оборотных средств, что негативно влияет на его финансовое состояние.
Показателем эффективности использования оборотных средств является также время оборота (Чо) — продолжительность в днях одного оборота. Он определяется как отношение количества календарных дней отчетного периода к коэффициенту оборотности:
Чо = Т / Ко (2.8)
где Т— количество календарных дней отчетного периода.
Чо (на начало) = 365 / 2,43 = 149
Чо (на конец) = 365 / 1,32 = 276
Важным показателем эффективности использования активов является оборотность запасов и продолжительность одного оборота запасов. Коэффициент оборотности запасов (Ко.з) определяется как отношение себестоимости реализованной продукции к средней стоимости запасов [12]:
Ко.з = Ф-2, стр. 040 / Ф-1 (стр. 100. Н + стр. 100 К) * 0,5, (2.9)
где Н — начало отчетного периода; К — конец отчетного периода.
Ко.з (на начало) = 5118,0 / (1367,3 + 2478,6) * 0,5 = 2,66
Ко.з (на конец) = 6047,9/ (1367,3 + 2478,6) * 0,5 = 3,15
На предприятии коэффициент оборотности запасов на конец периода увеличился и равен 3,15, то есть предприятие в среднем 3 раза пополняет запасы на протяжении отчетного периода, что позитивно влияет на финансовое состояние предприятия.
Средняя продолжительность одного оборота запасов (Чо.з)определяется по формуле:
Чо.з = Т / Ко.з (2.10)
Чо.з (на начало) = 365 / 2,66 = 137
Чо.з (на конец) = 365 / 3,15 = 115
На исследуемом предприятии продолжительность оборота запасов уменьшилась на 137 – 115 = 22 дня, что положительно свидетельствует об обновлении запасов на предприятии. На конец периода предприятию необходимо 115 дней для полного использования запасов в хозяйственной деятельности.
Анализируя раздел «оборотные активы», необходимо обратить внимание на темпы роста дебиторской задолженности за товары, работы, услуги (стр. 160), по полученным векселям (стр. 150). Увеличение этих статей баланса свидетельствует о предоставлении предприятием товарных услуг для потребителей своей продукции. Кредитуя иx, предприятие фактически делится с ними частью своей прибыли. Одновременно оно может брать кредиты для обеспечения своей хозяйственной деятельности, что увеличивает его собственную кредиторскую задолженность. Важным показателем ликвидности предприятия является коэффициент абсолютной ликвидности (Ка.л), который характеризует мгновенную готовность предприятия ликвидировать краткосрочную задолженность и определяется как отношение суммы его денежных средств и краткосрочных финансовых инвестиций к сумме краткосрочных (текущих) обязательств [12]:
Ка.л = Баланс (стр. 230 + стр. 240 + стр. 220) / Баланс стр. 620 (2.11)
Ка.л (на начало) = 1,2 / 2422,3 = 0,0005
Ка.л (на конец) = 1,8 / 5574,6 = 0,0003
Значение коэффициента абсолютной ликвидности является достаточным в пределах 0,2—0,35. Для исследуемого предприятия это значение очень мало, что является внешним признаком неплатежеспособности.
Чтобы выявить резервы улучшения финансового состояния предприятия необходимо проанализировать его затраты на производство. Анализу подлежат затраты предприятия, которые непосредственно связаны с производством и сбытом продукции [12]. Данные берутся из отчета о финансовых результатах и представлены в таблице 2.3:
Таблица 2.3 – Анализ затрат на производство на ООО «Topsol»
| Показатель | На начало года | На конец отчет-ного периода | Отклонение | |||
| Сумма, тыс. грн. | % к сумме задолженности | Сумма, тыс. грн. | % к сумме задолженности | Сумма, тыс. грн. | % к сумме задолженности | |
| Чистая выручка от реализации продукции | 6449,1 | 7913,8 | 1464,7 | |||
| Затраты на производство, в том числе | 6934,4 | 100,0 | 15412,6 | 100,0 | 8478,2 | |
| Материальные затраты | 6310,7 | 91,0 | 12985,2 | 84,3 | 6674,5 | -6,8 |
| Затраты на оплату труда | 50,3 | 0,7 | 125,5 | 0,8 | 75,2 | 0,1 |
| Отчисления на социальные мероприятия | 44,7 | 0,6 | 68,9 | 0,4 | 24,2 | -0,2 |
| Амортизация | 13,2 | 0,2 | 49,5 | 0,3 | 36,3 | 0,1 |
| Другие затраты | 515,5 | 7,4 | 2183,5 | 14,2 | 1668,0 | 6,7 |
| Себестоимость произведенной продукции | 5118,0 | 6047,9 | 929,9 | |||
Из расчетов видно, что удельный вес материальных затрат и отчислений на социальные мероприятия в себестоимости продукции уменьшился соответственно на 6674,5 и 24,2 тысячи гривен, это могло произойти в следствие уменьшения стоимости сырья и материалов, которые составляют основную часть продукции, а также в связи с уменьшением ставок сборов на социальное страхование 2006 года по сравнению с 2005 годом. В то же время увеличился удельный вес затрат на оплату труда на 75,2 тысячи гривен, что вызвано увеличением минимальной заработной платы, и, как следствие, - увеличение окладов по штатному расписанию, амортизационные расходы на 36,3 тысячи гривен, что связано с покупкой и введением в эксплуатацию нового оборудования, и другие затраты на 1668,0 тысяч гривен (такие как увеличение арендной платы, оплата за электроэнергию, водоснабжение, связанных с повышением тарифов на эти услуги). Можно сделать вывод, что значительно увеличилась доля других затрат и это негативно отразилось на полученной предприятием прибыли.
Важным показателем финансового состояния предприятия является его прибыльность, которая характеризуется суммой прибыли и уровнем рентабельности [12]. Уровень рентабельности (Р) по валовой прибыли определяется как отношение прибыли от реализации (П) к себестоимости реализованной продукции (С):
Р = Ф-2, стр. 050 / Ф-2, стр. 040 * 100% (2.12)
Р (на начало) = 269,9 / 5118,0 * 100% = 5,27 %
Р (на конец) = 560,3 / 6047,9 * 100% = 9,26 %
Из расчета видно, что рентабельность по валовой прибыли на конец периода увеличилась, что говорит о положительных результатах работы предприятия.
В процессе анализа необходимо определить, как изменяется на протяжении расчетного периода значение прибыли от реализации, чистой прибыли, уровня рентабельности. Результаты анализа занесены в таблицу 2.4:
Таблица 2.4 – Анализ прибыльности ООО «Topsol»
| Показатель | Строка Ф-2 | Значение, тыс. грн. | Отклонение | ||
| За прошед-ший год | На конец отчетного периода | Значение, тыс грн. | % к началу года | ||
| Выручка | 010 | 6449,1 | 7913,8 | 1464,7 | 22,7 |
| Налог на добавленную стоимость | 015 | 1059,4 | 1270,9 | 211,5 | 20,0 |
| НДС в % к выручке | 16,4 | 16,1 | |||
| Себестоимость реализованной продукции | 040 | 5118,0 | 6047,9 | 929,9 | 18,2 |
| Себестоимость в % к выручке | 79,4 | 76,4 | -3,0 | ||
| Валовая прибыль (валовой убыток) | 050 (055) | 269,9 | 560,3 | 290,4 | 107,6 |
| Уровень рентабельности, % | 5,3 | 9,3 | 4,0 | ||
| Валовая прибыль в % к выручке | 4,2 | 7,1 | 2,9 | ||
| Финансовые результаты до налогообложения | 170 | 9,1 | 0,0 | -9,1 | |
| Налог на прибыль | 180 | 2,3 | 0,0 | -2,3 | |
| Финансовые результаты от обычной деятельности | 6,8 | 0,0 | -6,8 | ||
Увеличение валовой прибыли от реализации продукции за 2006 год на 290,4 тысячи гривен вызвано увеличением роста себестоимости на 929,9 тысяч гривен меньшими темпами, чем увеличение выручки (на 1464,7 тысяч гривен), что вызвало повышение уровня рентабельности на 4% за счет уменьшения себестоимости в проценте к выручке на 3 %. Наряду с этим наблюдается уменьшение налогооблагаемой прибыли, что может говорить о больших финансовых расходах предприятия. Увеличение значений исследумых показателей указывает на то, что объемы производства и реализации продукции растут.
2.2 Анализ внешнеэкономической деятельности
Основными завданиями анализа внешнеэкономической деятельности являются:
характеристика динамики внешнеэкономической деятельности предприятия;
оценка рациональности использования средств, привлеченных для исполнения обязательств по контрактам. Исполнение указаной задачи предусматривает последовательноее или параллельное изучение оборотности капиталы предприятия, исследования непрямых затрат по экспорту и импорту товаров, изучения эффективности внешнеэкономических операций;
оценка финансовых результатов внешнеэкономической деятельности предприятия.
При проведении экономического анализа внешнеэкономической деятельности необходимо оценить конкурентоспособность предприятия и конкурентоспособность товаров и услуг [12].
Под конкурентоспособностью товаров и услуг понимается их способность выдерживать сравнение с аналогичными товарами и услугами других производителей и продаваться в связи с этим по ценам не ниже, чем среднерыночные.
2.2.1 Анализ экспортных операций
Для полноты характеристики внешнеторговой работы предприятия экспорт товаров и услуг за отчетный год сравнивается с экспортом за предыдущий год. Цель такого исследования - установить, какие изменения произошли в товарной структуре экспорта, в развитии новых видов экспорта и его географического направления [13]. Данные об экспорте за года, которые изучаются, представлены в таблице 2.5:
Таблица 2.5 - Объемы экспортных поставок
| Наименование продукции | Количе-ство, кг | Сумма, в валюте | Сумма, грн. | Себестои-мость, грн. |
|
Индивидуальный предприниматель Паршина Ирина Вячеславовна, Беларусь Контракт № 13/04-Э от 13.04.05 Расчеты ведутся в долларах США |
||||
| Поставка 18.05.05 (курс НБУ 5,235 грн.) | ||||
| Добавка октоатная сиккативирующая | 8550 | 16821 | 88057,9 | 81666,7 |
| Диспергатор | 600 | 900 | 4711,5 | 4365,7 |
| Итого: | 9150 | 17721 | 92769,4 | 86032,4 |
|
Индивидуальный предприниматель Москаленко Николай Николаевич, Беларусь Контракт № 25/04-Э от 25.04.06 Расчеты ведутся в долларах США |
||||
| Поставка 25.05.06 (курс НБУ 5,05 грн.) | ||||
| Добавка октоатная сиккативирующая | 15150 | 33772,5 | 170551,1 | 165046,0 |
| Продукт антипленочный | 1500 | 4875 | 24618,7 | 19221,2 |
| Итого: | 16650 | 38647,5 | 195169,8 | 184267,2 |
| Поставка 01.08.06 (курс НБУ 5,05 грн.) | ||||
| Добавка октоатная сиккативирующая | 3000 | 5257,5 | 26550,3 | 22089,4 |
| Диспергатор | 3000 | 4950 | 24997,5 | 23193,8 |
| Итого: | 6000 | 10207,5 | 51547,8 | 45283,2 |
Из таблицы видно, что предприятие развивает свою внешнеэкономическую деятельность, экспортные поставки увеличились как по количеству, так и по ассортименту. Появился новый иностранный покупатель, что свидетельствует о том, что фирма становится известна и за рубежом. Иностранным покупателям осваивается новый товар - продукт антипленочный производства ООО «Topsol». Обобщенно информацию о количестве отгружаемых товаров можно представить в виде графика на рис. 2.1:
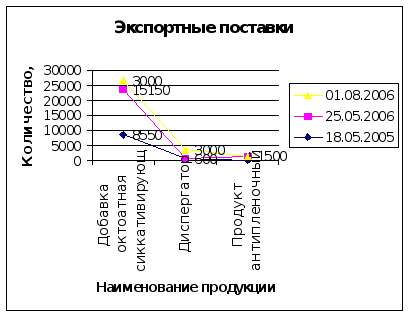
Рисунок 2.1 – Экспортные поставки
Для более детального рассмотрения экспортных отгрузок производится группировка продукции по товарным маркам, которая представлена в таблице 2.6:
Таблица 2.6 - Анализ производства экспортной продукции по ассортименту
| Наименование продукции | Произведено и реализовано на экспорт, кг | Абсолютное отклонение | Удельный вес в общем количестве | ||
| 2005 год | 2006 год | 2005 год | 2006 год | ||
| Добавка октоатная сиккативирующая: | |||||
| ПолиАр-1.2 | 1500 | -1500 | 16,4% | 0,0% | |
| ПолиАр-1.2.4-1 | 4500 | 2550 | -1950 | 49,2% | 11,3% |
| ПолиАр-1.2.4-3 | 3000 | 3000 | 0,0% | 13,2% | |
| ПолиАр-1.2.5/1 | 1500 | 10050 | 8550 | 16,4% | 44,4% |
| ПолиАр-2.5-1 | 1050 | 2550 | 1500 | 11,5% | 11,3% |
| Диспергатор АрдоС-04 | 600 | 3000 | 2400 | 6,6% | 13,2% |
| Продукт антипленочный "АрОксим-А" | 1500 | 1500 | 0,0% | 6,6% | |
| Всего | 9150 | 22650 | 13500 | 100,0% | 100,0% |
Для получения ответа на вопрос об изменении стоимостной структуры экспорта составлена таблица 2.7, где по каждому ряду показываются суммы экспорта в денежных единицах и их удельный вес в процентах к общему итогу:
Таблица 2.7 - Анализ изменения структуры экспорта
| Наименование продукции | 2005 год | 2006 год | ||||
| Количе-ство, кг | Цена, грн. | Сумма, грн. | Количе-ство, кг |
Цена, грн. |
Сумма, грн. | |
| Добавка октоатная сиккативирующая | 8550 | 10,30 | 88057,9 | 18150 | 10,86 | 197101,5 |
| Продукт антипленочный | 1500 | 16,41 | 24618,7 | |||
| Диспергатор | 600 | 7,85 | 4711,5 | 3000 | 8,33 | 24997,5 |
| Всего | 9150 | - | 92769,4 | 22650 | - | 246717,7 |
По данным этой таблицы определяется тенденция развития экспорта данной группы товаров по стоимости и структуре; как изменился объем экспорта в неизменных ценах (физический объем) и как изменились в среднем цены на товары этой группы. Для этого вычисляется мера влияния факторов количества, цены и структуры на увеличение стоимости экспорта товаров данной группы на 153948,3 грн (246717,7 - 92769,4).
По товарным группам, которые включают количиственно и качественно соизмеримые товары можна вычислить следующие индексы [13]:
 Iстр
= е
q1
p0
/ е
q1
p0
(2.13)
где
q1
– количество
товаров
текущего периода;
р0
— базовые цены
этих товаров;
p0 -
средняя цена
товаров базового
периода.
Средняя цена определяется по формуле:
p0
= е
q0
p0
/ е
q0
(2.14)
Для определения таких индексов составляется таблица 2.8, в которой по годам сгруппированы ассортимент экспортируемой продукции, количество поставленного товара, его цена и общая сумма в гривневом эквиваленте [13]:
Индекс стоимости (Iqp): Iqp = е q1 p1 / е q0 p0 (2.15)
Iqp = 246717,7 / 92769,4 = 2,66
Индекс цен (Ip): Iqp = е q1 p1 / е q1 p0 (2.16)
Iqp = 246717,7 / (18150 * 10,30 + 1500 * 16,41 + 3000 * 7,85) =
= 246717,7 / 235110,0 = 1,05
Сумма 246717,7 грн. показывает стоимоть экспортных товаров за отчетный год (количество и цены отчетного года), а сумма 235110,0 грн. - результат пересчета количества экспорта за отчетный год по ценам прошлого года. Сравнение этих сумм позволит определить, как влияет изменение цен на величину стоимости экспорта товаров. Экспортные цены увеличились в среднем на 5 %, что составляет 11607,7 грн. (246717,7 - 235110,0).
Индекс физического объема (Iq): Iq = е q1 p0 / е q0 p0 (2.17)
Iq = 235110,0 / 92769,4 = 2,53
Отсюда, прирост экспорта за счет изменения стоимости объема в неизменных ценах составил 142340,6 грн. (235110,0 - 92769,4). Последний индекс - это произведение индекса количества и индекса структуры, то есть изменение физического объема порождается совместным изменением количества и структуры товаров. Изменение каждого из этих факторов необходимо определять отдельно.
 Индекс
количества
(Iкол):
Iкол
= е
q1
/ е
q0
= е
q1
p0 / е
q0
p0 (2.18)
Перед этим необходимо определить среднюю цену товаров в прошлом году:
p0
= е
q0
p0
/ е
q0
= 92769,4 / 9150 = 10,14
(2.19)
Отсюда,
Iкол = (22650 * 10,14) / (9150 * 10,14) = 229671,0 / 92769,4 = 2,47
Таким образом, прирост стоимости товара за счет изменения его количества составляет 136901,6 грн (229671,0 - 92769,4).
Iстр = (18150 * 10,30 + 1500 * 16,41 + 3000 * 7,85) / (22650 * 10,14) = = 235110,0 / 229671,0 = 1,02
Отсюда прирост стоимости за счет изменения структуры равняется 5439,0 грн. (235110,0 - 229671,0). Прибавление количества и структуры является величиной физического объема: (136901,5 + 5439,0) = 142340,5 грн.
Таким образом, стоимость экспорта (экспортная выручка) группы товаров, за год увеличилась на 153948,3 грн. Такое изменение вызвано:
изменением количественной структуры экспорта, который проявился в увеличении части дорогого товара, это позволило получить дополнительно 136901,5 грн.;
увеличением общего количества товаров, которые экспортируются, что увеличило стоимость экспорта товаров на 5439,0 грн.;
увеличение экспортных цен увеличило стоимость экспорта на 11607,7 грн.
При анализе экспортних операций необходимо оценить рациональность использования оборотного капитала предприятия. Основными критериями рационального использования оборотного капитала предприятия при совершении экспортных торговых операций является: продолжительность оборота оборотного капитала, рентабельность экспорта товаров [13].
Продолжительность оборота зависит от маршрута перевозки товара, времени хранения на складах, продолжительности расчетов с иностранными покупателями.
Аналитические данные об остатках оборотных активов при совершении экспортных поставок за два последние года приведены в таблице 2.8:
Таблица 2.8 – Остатки оборотных средств при совершении экспортных операций, грн.
| Вид средств | 01.01.05 | 01.07.05 | 01.01.06 | 01.04.06 | 01.07.06 | 01.10.06 | Средне-годовые остатки |
| Денежные средства | - | - | 159,3 | - | - | 39,8 | |
| Расчеты с иностранными покупателями | - | 29319,0 | - | - | 195169,8 | 51547,8 | 62565,7 |
| Итого: | - | 29319,0 | - | 159,3 | 195169,8 | 51547,8 | 62605,5 |
Сначала определяются среднегодовые остатки оборотных средств:
З(1) / 2 + З(2) + ... + З(n – 1) + З(n) / 2
 СО
(средние остатки)
= , (2.20)
n – 1
где З – остаток на начало периода, n – количество периодов.
СО (денежные средства) = 159,3 / 4 = 39,8
СО (расчеты с покупателями) = (29319,0 + 195169,8 + 51547,8 / 2) / 4 = = 62565,7
СО (оборотные средства) = (29319,0 + 159,3 + 195169,8 + 51547,8 / 2) / 4 = = 62605,5
Оборот оборотного капитала (оборотных средств) происходит по схеме: отгрузка товара (расчеты с иностранными покупателями) – денежные средства. Все стадии оборота отображаются в активе по статьям 2-го роздела бухгалтерского баланса [13].
Дальше определяется количество оборотов (КО) оборотного капитала (оборотных средств) за год:
С (себестоимость реализованных товаров)
 КО
= (2.21)
СО (среднегодовые остатки)
КО = 315582,9 / 62605,5 = 5,04
За исследуемый период оборотный капитал ООО “Topsol” совершил 5 оборотов.
Следующим этапом является определение продолжительности одного оборота оборотных средств за исследуемый период:
СО * Д 360

 ОД
(оборотность
в днях) = = (2.22)
С КО
ОД (оборотность в днях) = 360 / 5,04 = 71,4
Эффективность экспортных операций достигается только в том случае, когда ускорение оборотности соединяется с необходимым уровнем рентабельности продаж [13]. Расчет рентабельности представлен в таблице 2.9:
Таблица 2.9 – Уровень рентабельности экспорта, грн.
| Показатели | 2005 год | 2006 год | Абсолютное отклонение | Темп роста, % |
| 1. Выручка от реализации | 92769,44 | 246717,76 | 153948,32 | 265,95 |
| 2. Себестоимость продукции | 86032,47 | 229550,45 | 143517,98 | 266,82 |
| 3. Себестоимость в % к выручке | 92,7379 | 93,0417 | 0,3038 | 100,33 |
| 4. Валовая прибыль | 6736,97 | 17167,31 | 10430,34 | 254,82 |
| 5. Валовая прибыль в % к выручке | 7,2621 | 6,9583 | -0,3038 | 95,82 |
| 6. Уровень рентабельности | 7,8307 | 7,4787 | -0,3521 | 95,50 |
Несмотря на увеличение выручки от продаж на 165,95 %, увеличение себестоимости на 166,82 % вызвало уменьшение уровня рентабельности экспортных продаж на 4,5