Учет и аудит внешнеэкономической деятельности в компании "Topsol"
В случае принятия судом решения об отказе в иске полностью или частично или приостановления производства по делу, или оставления иска без рассмотрения 90-дневные сроки возобновляются, и пеня за их нарушение уплачивается за каждый день просрочки, включая период, на который эти сроки были остановлены.
В случае принятия судом решения об удовлетворении иска пеня за нарушение сроков не уплачивается с даты принятия судом иска к рассмотрению.
Если превышение 90-дневных сроков обусловлено возникновением форс-мажорных обстоятельств, течение сроков останавливается па весь период действия форс-мажорных обстоятельств и возобновляется со дня, следующего за днем окончания действия таких обстоятельств [14].
3.3 Налогообложение внешнеэкономических операций
Налогообложение является неотъемлемой частью учета хозяйственных операций ООО «Topsol». Ниже рассмотрены аспекты налогового законодательства, связанные с внешнеэкономической деятельностью.
3.3.1 Налогообложение экспортных операций
Дата увеличения валового дохода ООО «Topsol» при экспорте товаров определяется по общему правилу первого события, установленному п.11.3 Закона о прибыли [10]:
либо по дате зачисления средств на расчетный счет экспортера;
либо по дате отгрузки товаров.
Чтобы правильно установить дату увеличения валового дохода по экспортным операциям, особенно когда дата отгрузки товара со склада не совпадает с датой их таможенного оформления (т.е. указанной в грузовой таможенной декларации), необходимо помнить следующее:
продажа товаров - это любые операции по договорам купли-продажи мены поставки и другим гражданско-правовым договорам, предусматривающим передачу прав собственности на такие товары (п. 1.31 Закона о прибыли);
право собственности у приобретателя имущества по договору возникает с момента передачи имущества, если иное не установлено договором или законом. Передачей имущества считается его вручение приобретателю или перевозчику для отправки приобретателю. К передаче имущества приравнивается вручение коносамента или другого товарно-распорядительного документа. Таким образом, при определении даты отгрузки товара надо ориентироваться на дату, отраженную в отгрузочных (товарно-транспортных) документах (если таковая не совпадает с датой оформления грузовая таможенная декларация).
Сумма валового дохода ООО «Topsol» определяется согласно пп.7.3.1 Закона о прибыли [10]. Доходы, полученные (начисленные) налогоплательщиком в иностранной валюте в результате продажи товаров (работ, услуг) в течение отчетного периода, пересчитываются в гривны по официальному валютному (обменному) курсу НБУ, действовавшему на дату получения (начисления) таких доходов, и не подлежат пересчету в связи с изменением обменного курса гривны в этом отчетном периоде (смотреть рисунок 3.1). Из данной нормы Закона следует, что задолженность в инвалюте по проданным товарам не пересчитывается [15].
|
|
| Дата зачисления средств от покупателя на банковский счет в оплату экспортируемых товаров (предоплата) | Дата отгрузки товара | ||
|
|
|
||
| Валовой доход определяется по курсу НБУ на дату получения аванса | Валовой доход определяется по курсу НБУ, действовавшему на дату отгрузки | ||

Рисунок 3.1 – Схема определения валового дохода по экспорту
В декларации по налогу на прибыль доходы, полученные (начисленные) ООО «Topsol» в иностранной валюте в связи с продажей товаров (экспорт товаров), отражаются в строке 01.6 «Прочие доходы, кроме определенных 01.01-01.5».
Операции по вывозу товаров в таможенном режиме экспорта являются налогооблагаемыми (пп. 3.1.3). Соответственно за товарами, используемыми ООО «Topsol» в таких операциях, сохраняется право на налоговый кредит (кроме бартерных операций), а значит, и на возмещение НДС (пп. 7.4.1 Закона о НДС) [11].
При экспорте товаров применяется нулевая ставка НДС (п. 6.2 Закона о НДС) [11]. Основным условием для ее применения является вывоз товаров в таможенном режиме экспорта, т. е. фактический вывоз товаров за пределы таможенной территории Украины. Именно в месяце фактического вывоза товаров начисляются налоговые обязательства ООО «Topsol» по ставке 0 %. При этом товары считаются экспортированными, если их экспорт удостоверен надлежащим образом оформленной грузовой таможенной декларации (пп. 6.2.1 Закона о НДС). Таможенный орган подтверждает фактический вывоз товаров соответствующей записью на пятом основном листе грузовой таможенной декларации, заверенной гербовой печатью и подписью ответственного лица.
При экспорте не действует правило первого события в отношении даты возникновения налоговых обязательств ООО «Topsol». Согласно пп.7.3.8 Закона о НДС [11] предварительная (авансовая) оплата стоимости экспортируемых товаров не изменяет значения налоговых обязательств экспортера. Следовательно, дата возникновения налоговых обязательств (по ставке 0 %) определяется только на момент отгрузки товаров, а именно на момент пересечения таможенной границы Украины, как уже отмечалось ранее.
При продаже товаров (и сопутствующих услуг) на экспорт ООО «Topsol» выписывает налоговую накладную с пометкой «Экспортные поставки» в двух экземплярах (оба оставляет у себя) и отражает такие операции в строке 2.1 декларации по НДС.
3.3.2 Налогообложение импортных операций
С одной стороны, при импорте товаров в валовые расходы ООО «Topsol» попадает не сумма, уплачиваемая поставщику, а балансовая стоимость валюты (пп 7.3.2 Закона о прибыли[10]). С другой стороны, в расчете прироста (убыли) запасов участвует балансовая стоимость этих запасов, отраженная в бухгалтерском учете (п. 5.9 Закона о прибыли). Валовые расходы отражаются в момент оприходования импортного товара (пп. 11.2.3 Закона о прибыли).
Курсовые разницы по товарной задолженности не возникают.
При расчете прироста (убыли) товаров на складах ООО «Topsol» стоимость импортного товара уменьшается на сумму, составляющую 15 % балансовой стоимости валюты.
Для импортируемых товаров базой обложения НДС является договорная (контрактная) стоимость таких товаров, но не ниже таможенной стоимости с учетом расходов на транспортировку, погрузку, разгрузку, перегрузку, страхование до пункта пересечения границы Украины, а также уплаты брокерского, агентского вознаграждений и пр. (п. 4.3 Закона об НДС) [11].
При этом стоимость товаров пересчитывается по курсу НБУ, действовавшему на конец операционного дня, который предшествовал дню, в котором товар впервые попал под таможенный контроль [15].
Таможенный сбор как плата за обязательную государственную услугу не облагается НДС (пп. 3.2.6 Закона об НДС). Датой возникновения налоговых обязательств по НДС при импорте товара является дата представления таможенной декларации с указанной в ней суммой налога, подлежащего уплате (пп. 7.3.6 Закона об НДС). Перечисление предоплаты не приводит к возникновению налоговых обязательств (пп. 7.3.8 Закона об НДС) [11].
При условии дальнейшего использования ООО «Topsol» товаров в налогооблагаемых операциях в рамках хозяйственной деятельности импортеры имеют право на налоговый кредит - такое право возникает на дату уплаты «импортного» НДС (пп. 7.4.1 и 7.5.2 Закона об НДС).
3.3.3 Налоговый учет курсовых разниц
Операции по расчетам в иностранной валюте в целях налогообложения отнесены к операциям особого вида и порядок их налогообложения приведен в п. 7.3 ст. 7 Закона о налоге на прибыль [10].
Расчет балансовой стоимости иностранной валюты ООО «Topsol» производится в целях организации налогового учета. Налоговый учет операций с расчетами в иностранной валюте осуществляется по специальным правилам, предусмотренным нормами п. 7.3 Закона о прибыли.
Согласно установленным правилам ООО «Topsol» расходы, понесенные (начисленные) в иностранной валюте в течение отчетного периода в связи с приобретением товаров (работ, услуг), стоимость которых относится к составу валовых расходов, должны отражать в сумме, соответствующей балансовой стоимости иностранной валюты (пп. 7.3.2 Закона о прибыли).
Для организации ООО «Topsol» налогового учета операций с иностранной валютой определение ее балансовой стоимости в течение отчетного периода осуществляется:
в момент поступления на баланс предприятия;
в момент выбытия валюты;
в остатках валюты на счетах и в кассе предприятия на дату окончания отчетного периода.
При осуществлении расчетов с нерезидентами за поставленные товары (работы, услуги), а также при списании валюты со счетов в случае продажи ООО «Topsol» согласно пп. 7.3.6 Закона о прибыли [10] в момент выбытия валюты самостоятельно выбирают методы оценки ее балансовой стоимости:
по средневзвешенной стоимости;
идентифицированной стоимости.
Выбранным методом при списании валюты по приказу об организации налогового учета ООО «Topsol» является метод идентифицированной стоимости. Изменение метода оценки балансовой стоимости иностранной валюты в течение налогового года не разрешается.
Основная особенность метода идентифицированной стоимости заключается в том, что при выбытии валюты ее балансовую стоимость в течение отчетного периода оценивают по курсу, который использовался при поступлении такой валюты на предприятие [14].
Это значит, что каждой части выбывающей валюты соответствует своя балансовая стоимость, которая на момент выбытия уже определена при поступлении такой валюты на баланс предприятия или пересчитана по курсу НБУ на дату баланса (конец отчетного периода).
Недостаток применения этого метода заключается в том, что воспользоваться им могут предприятия только при незначительном количестве операций в иностранной валюте. Если же валютных операций очень много, то идентифицировать валюту довольно сложно [15].
Расчет балансовой стоимости валюты ООО «Topsol» производится по каждому виду валюты отдельно. Сумма, равная балансовой стоимости валюты, которая включается в состав валовых расходов в отчетном периоде, не подлежит пересчету в связи с изменением обменного курса гривни в течение такого отчетного периода (пп. 7.3.2 Закона о прибыли [10]).
На дату окончания отчетного периода согласно требованием Закона о прибыли (пп. 7.3.3, абзац пятый) перерасчету подлежит балансовая стоимость иностранной валюты, которая учитывается в остатках на счетах или в кассе предприятия. Перерасчет осуществляется по курсу НБУ, действующему на последний день отчетного периода. Сумма прибыли или убытка, полученная в результате такого перерасчета, включается в валовой доход или в состав валовых расходов.
4 ПРОГРАММНО-ИНФОРМАЦИОННАЯ ЧАСТЬ
4.1 Постановка задачи
Поскольку в ООО «Topsol» отсутствует управленческий учет и информация о продукции, отгруженной иностранным поставщикам, содержится на тех же счетах бухгалтерского учета, что продукция, поставляемая на внутренний рынок Украины. Списание себестоимости отгруженной продукции также происходит комплексно, без разделения на продукцию для иностранных потребителей и отечественного рынка. Предприятию необходимо оценивать отдельно результаты от внешнеэкономической деятельности.
Также на предприятии не уделено достойного внимания учету контрактов, а эта информация нужна руководству для выполнения заказов по производству. Может произойти ситуация, когда срочно нужно получить сырье для производства продукции или отгрузить товары иностранному покупателю, а либо превышена сумма контракта, либо не произошла его пролонгация, и таможенные органы при таможенном контроле не пропустят необходимый груз через таможенную границу. Соответственно предприятие будет оплачивать простой груза, а это необусловленные дополнительные расходы.
Исходя из перечисленных выше вопросов, предприятию необходимо дополнительное программно-информационное обеспечение для решения таких проблем:
учет контрактов с момента их регистрации на предприятии в сроках действия, сумме, ассортименту, количеству, качеству и сроках оплаты по внешнеэкономическим договорам;
определение динамики развития внешнеэкономических отношений;
определение экономической эффективности экспортных операций путем сопоставления общей суммы дохода за отгруженную продукцию с себестоимостью реализованной продукции, рентабельности экспортных операций;
определение результатов от внешнеэкономической деятельности.
Целью решения таких проблем является обеспечение информацией руководителей предприятия для принятия эффективных решений в сфере внешнеэкономической деятельности, снизить расход трудоемкости обработки информации при расчете результатов и анализе операций.
Разработанная программа позволит автоматизировано решать задачи введения и корректировки данных, анализ динамики и структуры внешнеэкономических операций, анализ рентабельности экспортных операций, опередление результатов внешнеэкономической деятельности, возможность получить графические объекты.
Реализация программного обеспечения производится с использованием MS Excel, это позволяет проиллюстрировать все информационное обеспечение, быстро и удобно корректировать необходимые данные, защитить от несанкционированного доступа. Формально любой экономический документ также является таблицей, но в ячейке MS Excel может сохраняться не только значение того или иного показателя, но и формула его расчета. По умолчанию в самой ячейке показывается результат вычислений, а в строке формул - формула. Конечный пользователь вводит входные данные в независимые ячейки, при этом автоматически совершается расчет по формулам в зависимых ячейках и пользователь сможет анализировать готовый результат в зависимых ячейках.
4.2 Информационное обеспечение
Информационное обеспечение предложенной автоматизированной системы включает в себя входящую, диалоговую и выходящую информацию.
Диалоговая информация предназначена для организации удобного взаимодействия пользователя с программным обеспечением. Для этого разработана специальная диалоговая оболочка, которая позволяет в режиме «меню» выбирать направления использования разных веток алгоритма. Диалоговая информация подана в виде диалогового окна «Главное меню», в котором каждой ветке алгоритма отвечает кнопка с надписью, которая поясняет содержательно последующие после нажимания на кнопку действия программы. Внешний вид диалогового окна представлен на рис. 4.1:
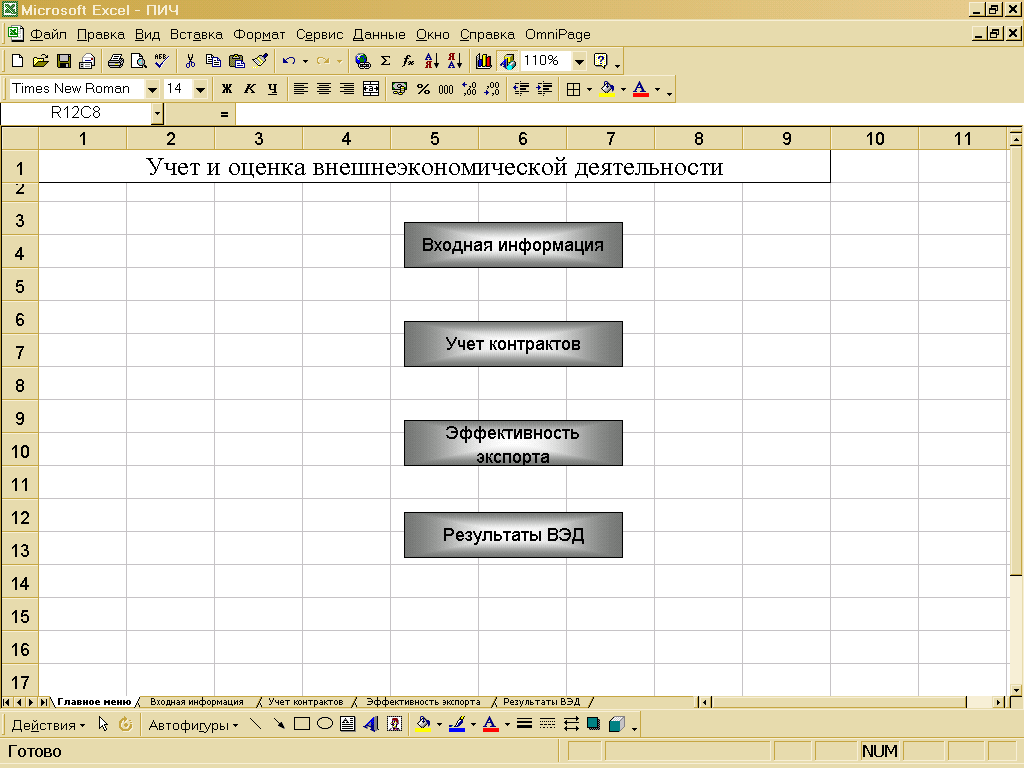
Рисунок 4.1 – Главное меню программы
Входящая информация включает в себя:
контракты с иностранными поставщиками и покупателями с общей суммой контракта, ассортиментом поставляемых товаров, сроком действия, условиями поставок. Эта информация содержится на бумажных носителях в бухгалтерии предприятия, ввод и корректировка данных будет производится бухгалтером;
грузовые таможенные декларации с данными о датах прихода или отгрузки товара, ассортименте продукции, сумме конкретных поставок (как общей, так и по конкретным позициям);
данные по проводкам о списании себестоимости отгруженной продукции иностранному покупателю из программы «1С: Бухгалтерия, 7.7», необходимые для определения результата от экспортных операций.
Пример листа входящей информации представлен на рис. 4.2 в виде карточки счета, экспортированной в MS Excel из программы «1С: Бухгалтерия, 7.7»:
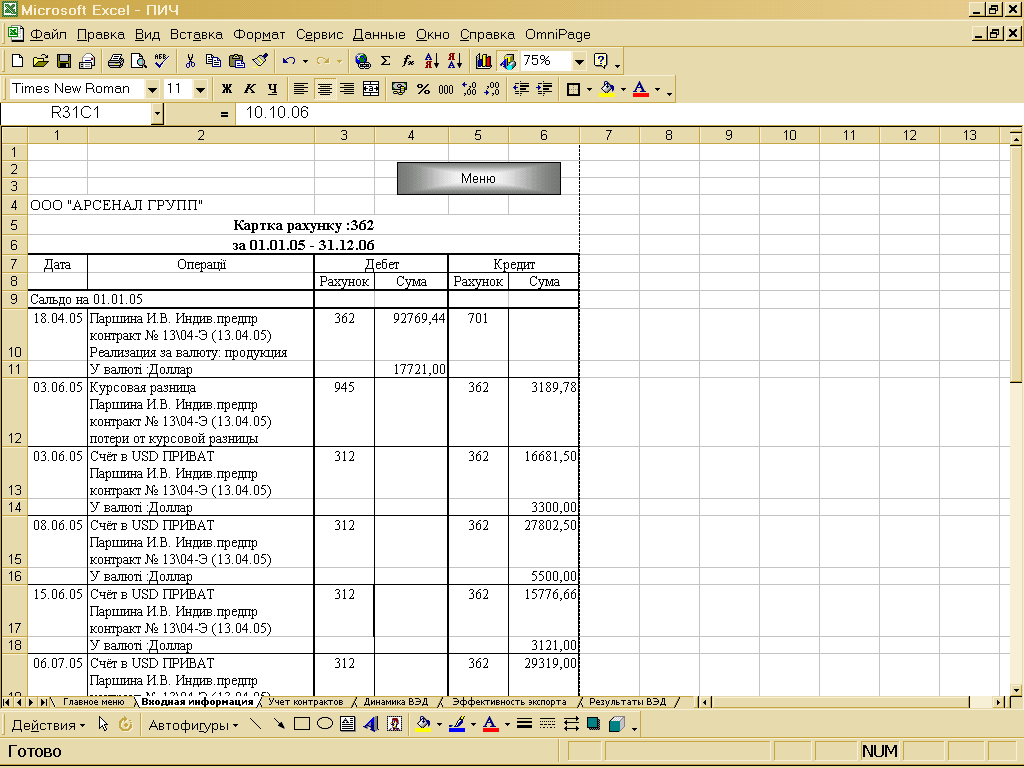
Рисунок 4.2 – Входящая информация по расчетам с иностранными покупателями
Выходящая информация отображает результаты работы программного обеспечения, содержит данные структурного анализа от проведения валютных операций как в табличной, так и в графической формах. Графическое представление результатов позволяет значительно увеличить точность полученных результатов, помогает в принятии решений относительно оценки динамики структуры затрат и доходов от внешнеэкономических операций.
4.3 Программное обеспечение
Общая блок-схема алгоритма работы автоматизированной системы представлена на рис. 4.3:
 Вход


Вывод главного меню
 Да
 Режим
1 Выход

 Нет
 Да
Процедура
ввода


 первичных
данных
 Нет
Да
Процедура
анализа
Режим
3 информации
по
 контрактам
 Нет
Да
Процедура
расчета
 Режим
4 показателей

Нет

Рисунок 4.3 – Общая блок-схема диалоговой информационной системы
Простота и доступность программы для непрофессионального пользователя достигается за счет создания диалоговой оболочки. Основными элементами этой оболочки являются надписи, которым назначены макросы, что позволяет автоматизировать исполнение операций, которые часто повторяются.
В данной программе использован наиболее простой способ создания макросов с помощью макро рекордера. Макро рекордер протоколирует все действия пользователя и превращает их в программу. Для создания макроса необходимо исполнить следующие действия:
в пункте меню «Сервис» выбрать «Макрос» - «Начать запись»;
присвоить имя макросу в диалоговом окне, не используя при этом специальные символы и пробел;
выполнить необходимые для создания макроса операции путем перехода от листа с названием «Главное меню» к листу, название которого отвечает пункту цели решаемой задачи;
завершить запись макроса путем нажатия в пункте меню «Сервис» - «Макрос» - «Остановить запись».
После этого созданный макрос присваивается созданной надписи. Для этого выполняются такие действия:
в пункте меню «Вставка» выбрать «Надпись» - расположить на листе в необходимом месте и назвать именем, которое будет подсказкой для пользователя;
присвоить макрос надписи путем выделения надписи, после чего правой кнопкой мыши вызвать контекстное меню и выбрать пункт «Назначить макрос», из списка доступных выбрать необходимое имя.
Вычисления, которые выполняет программа MS Excel, задаются с помощью формул. Формула, которая определяет способ вычислений, сохраняется в ячейке. В этой же ячейке сохраняется и результат вычислений. На экране и при печати программа всегда показывает только одно из содержимого ячейки: или формулу, или результат вычислений.
Алгоритм решения задачи по учету контрактов представлен на рис. 4.4:
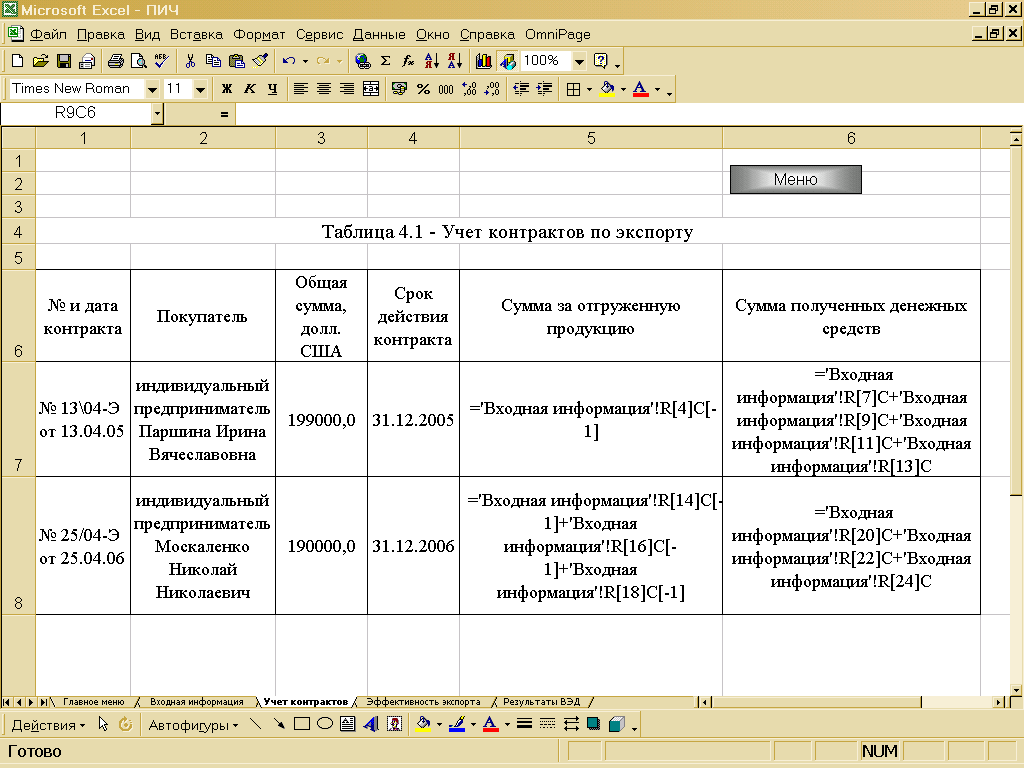
Рисунок 4.4 – Формулы расчета показателей по учету контрактов
Форма выходного документа по учету контрактов будет иметь вид таблицы 4.1:
Таблица 4.1 – Форма выходного документа «Учет контрактов по экспорту»
| № и дата контракта | Покупатель | Общая сумма, долл. США | Срок действия контракта | Сумма за отгружен-ную продукцию | Сумма полученных денежных средств |
| № 134-Э от 13.04.05 | индивидуальный предприниматель Паршина Ирина Вячеславовна | 199000,0 | 31.12.2005 | 17721,0 | 17721,0 |
| № 25/04-Э от 25.04.06 | индивидуальный предприниматель Москаленко Нико-лай Николаевич | 190000,0 | 31.12.2006 | 48855,0 | 48855,0 |
Алгоритм решения задачи по анализу эффективности экспорта с использованием MS Excel представлен на рис. 4.5:
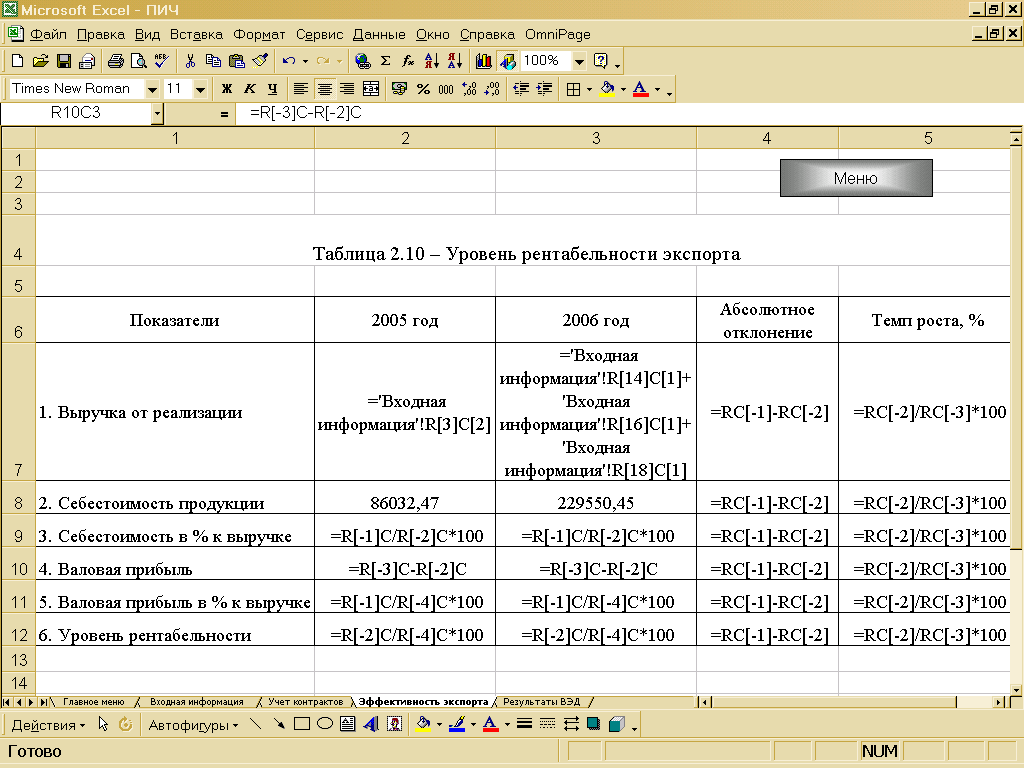
Рисунок 4.5 – Формулы расчета показателей эффективности экспорта
Форма выходного документа имеет вид таблицы 2.10 «Уровень рентабельности экспорта», которая представлена в данной дипломной работе в разделе 2 АНАЛИТИЧЕСКАЯ ЧАСТЬ в пункте 2.2.1 Анализ экспортных операций.
Алгоритм решения задачи о расчете финансовых результатов внешнеэкономической деятельности с использованием MS Excel представлен на рис. 4.6:
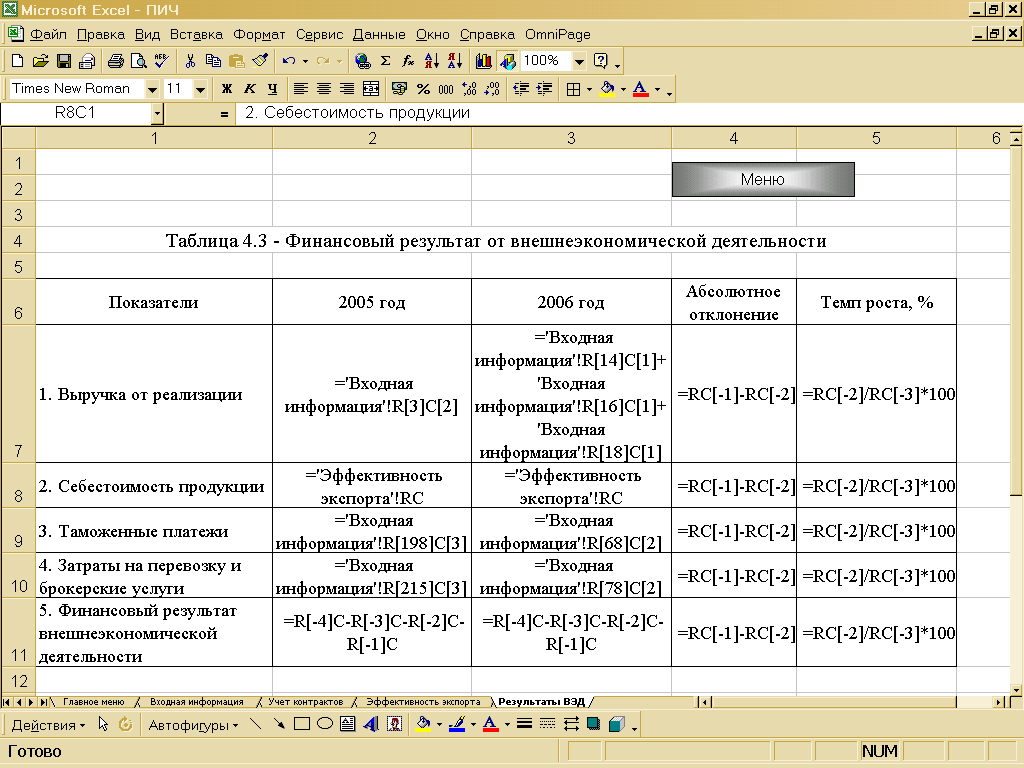
Рисунок 4.6 – Формулы расчета финансового результата
Форма выходного документа по расчету финансового результата от внешнеэкономической деятельности будет иметь вид таблицы 4.2:
Таблица 4.2 – Форма выходного документа «Финансовый результат от внешнеэкономической деятельности»
| Показатели | 2005 год | 2006 год | Абсолютное отклонение | Темп роста, % |
| 1. Выручка от реализации | 92769,4 | 246717,8 | 153948,3 | 265,9 |
| 2. Себестоимость продукции | 86032,5 | 229550,5 | 143518,0 | 266,8 |
| 3. Таможенные платежи | 3125,3 | 8795,0 | 5669,7 | 281,4 |
| 4. Затраты на перевозку и брокерские услуги | 3203,1 | 6772,4 | 3569,3 | 211,4 |
| 5. Финансовый результат внешнеэкономической деятельности | 408,5 | 1599,9 | 1191,4 | 391,6 |
5 ПРОЕКТНАЯ ЧАСТЬ
5.1 Разработка методики аудита внешнеэкономической деятельности
Целью проведения аудиторской проверки внешнеэкономической деятельности ООО «Topsol» является установление правильности отображения операций по покупке-продаже валюты, выполнению условий контрактов, экспортно-импортных операций в бухгалтерском учете и финансовой отчетности предприятия на основании предоставленных финансовых и налоговых отчетов, данных аналитического и синтетического учета, первичных документов. Соответствия этих документов действующему законодательству и нормативам по внешнеэкономической деятельности, обоснованность проведения таких операций, правильность определения финансовых результатов.
Важным методологическим принципом аудита является его планирование. Планирование аудита совершается на основании Национальных нормативов аудита № 9 «Планирование аудита» [16], № 10 «Знание бизнеса клиента» [17], № 11 «Существенность и ее взаимосвязь с риском аудиторской проверки» [18], № 12 «Оценка системы внутреннего контроля предприятия и риска, связанного с эффективностью ее функционирования» [19], других нормативных и законодательных актов [20].
Информационной базой при проведении проверки ООО «Topsol» являются:
уставные документы;
приказы по предприятию о назначении ответственных лиц за ведение бухгалтерского учета в целом и по отдельным операциям, о составе комиссии по проведению инвентаризаций;
первичные документы, отображающие суть хозяйственной операции;
регистры бухгалтерского учета, в которых видны начальные и конечные сальдо, обороты за период по конкретному бухгалтерскому счету;
финансовая и налоговая отчетность.
5.2 Оценка аудиторского риска
Риск аудита или общий риск - это риск того, что аудитор может высказать неадекватное мнение в тех случаях, когда в документах бухгалтерской отчетности существуют существенные перекручивания, иначе говоря, по неверно подготовленной отчетности будет представлен аудиторский вывод без замечаний [19].
Риск аудита имеет три составляющих части:
свойственный риск,
риск, связанный с несоответствием функционирования внутреннего контроля;
риск не выявления ошибок и перекручиваний.
Свойственный риск - это способность остатка по некоторому бухгалтерскому счету или некоторой категории операций к существенным перекручиваниям, или способность к перекручиваниям по этим показателям в комплексе с перекручиваниями по другим счетам или операциям, с предположением, что к ним не применяются меры внутреннего контроля предприятия.
Свойственный риск возникает при условиях, не связанных с особенностями контроля на предприятии. Условия для него существуют на макроэкономическом уровне, и определяющее влияние оказывают внешние факторы. Для определения уровня свойственного риска предлагают собрать и изучить информацию о