Організація обліку запасів на підприємствах
ЗМІСТ
ВСТУП
1. ОРГАНІЗАЦІЯ ОБЛІКУ ЗАПАСІВ НА ПІДПРИЄМСТВАХ
1.1. Економічна характеристика запасів
1.2. Загальна характеристика підприємства
1.3. Порівняльна характеристика П(С)БО та МСФЗ, які регламентують облік запасів
2. ДОКУМЕНТАЛЬНЕ ОФОРМЛЕННЯ ЗАПАСІВ НА ЗАО «ХПЗ»
2.1. Документування господарських операцій з руху запасів на ЗАО «ХПЗ»
2.2. Визначення і оцінка запасів на ЗАО «ХПЗ»
2.3. Аналітичний облік запасів на ЗАО «ХПЗ»
3 КОНТРОЛЬ ЗА ЗБЕРЕЖЕННЯМ ЗАПАСІВ НА ЗАО «ХПЗ»
3.1. Інвентаризація як складова частина обліку запасів
3.2. Методичні процедури удосконалення ефективної системи контролю виробничих запасів на ЗАО «ХПЗ»
3.3. Особливості перевірки складського обліку запасів, переміщення та наявності запасів на складах
ВИСНОВОК
СПИСОК ВИКОРИСТАНОЇ ЛІТЕРАТУРИ
ВСТУП
Актуальність даної курсової роботи на тему «Організація обліку запасів на ЗАО «ХПЗ», полягає у поступовій політичній і економічній інтеграції України в розвинуту економічну спільноту, що є передумовою проведення кардинальних змін в методології та організації бухгалтерського обліку, серед яких прийняття Закону «Про бухгалтерський облік і фінансову звітність в Україні» та національних положень (стандартів) бухгалтерського обліку.
В працях різних авторів, присвячених організації обліку, контролю і ревізії, проведенню аудиту, питання запасів висвітлюються лише частково. Окремі проблеми в різний час в своїх працях розглядали професори М.Г. Бєлов, М.Т. Бєлуха, Ф.Ф. Бутинець, П.І. Гайдуцький, Г.І. Грінман, М.І. Карауш, Л.М. Крамаровський, М.В. Кужельний, І.О. Ламикін, Ю.Я. Литвин, В.Г. Макаров, М.3. Пізенгольц, В.К. Радостовець, Б.Ф. Усач, О.А. Шпіг, М.Я. Штейнман.
Актуальними сьогодні є питання дослідження організації проведення обліку запасів, документування і відображення в обліку їх результатів.
Недостатня теоретична і практична розробленість питань щодо удосконалення організації і методики обліку запасів, недосконалість чинних нормативних актів, які її регламентують, обумовили вибір теми і напрямок даного курсової роботи.
Мета і завдання дослідження. Метою курсової роботи є теоретичне визначення сутності, змісту, ролі запасів в господарській діяльності, обґрунтування значення та місця в бухгалтерському обліку та господарському контролі, комплексне вивчення стану та перспектив її розвитку.
Предметом дослідження є сукупність теоретичних, методологічних і практичних аспектів здійснення інвентаризаційної діяльності на ЗАО «ХПЗ».
Об’єктом дослідження є організація і методика проведення інвентаризацій на ЗАО «ХПЗ».
Для забезпечення безперервної роботи виробництва на складах підприємства завжди повинні бути в межах норм, передбачених потребами підприємства предмети праці (виробничі запасами) - сировина, матеріали, напівфабрикати, комплектуючі вироби тощо, з яких або за допомогою яких здійснюється виробництво продукції. Відмітною особливістю їх є одноразове використання в процесі виробництва та перенесення всієї вартості на собівартість виготовленої продукції (виконаних робіт, послуг). Тому контроль за збереженням матеріальних ресурсів, раціональним використанням їх у виробництві має велике значення.
У складських приміщеннях підприємств здійснюються операції по збереженню виробничих запасів, що надходять, а також відпуску їх у виробництво. Бухгалтерський облік має забезпечити контроль за залишками, надходженням і витратами виробничих запасів на складі, що є важливою умовою для забезпечення збереження власності підприємства.
Запаси, як правило, є найбільш важливою і значною частиною активів підприємства, вони займають особливе місце у складі майна та домінуючі позиції у структурі витрат підприємства різних сфер діяльності; при визначенні результатів господарської діяльності підприємства та при висвітленні інформації про його фінансовий стан.
1. ОРГАНІЗАЦІЯ ОБЛІКУ ЗАПАСІВ НА ПІДПРИЄМСТВІ
1.1. Економічна сутність товарно-виробничих запасів та їх значення
Для здійснення господарської діяльності підприємствами всіх форм власності та галузей економіки використовуються товарно-виробничі запаси, які є найбільш важливою і значною частиною активів підприємства. Вони займають особливе місце у складі майна та домінуючі позиції у структурі витрат підприємств різних сфер діяльності. Товарно-виробничі запаси є складовою частиною групи матеріальних ресурсів, які формують економічні (виробничі) ресурси.
Класифікацію економічних (виробничих) ресурсів наведено у таблиці 1.1.
Таблиця 1.1.
Класифікація економічних (виробничих) ресурсів
| За складом | Матеріальні, фінансові, трудові, природні |
| За походженням | Первинні, вторинні |
| За обсягом | Вільні, обмежені |
| За структурою | Засоби праці, предмети праці, продукти праці |
| За сферою використання | У сфері виробництва, у сфері обігу, у невиробничій сфері |
В обліковій літературі можна зустріти багато різних понять, пов'язаних із запасами, проте, слід враховувати, що кожна з них має самостійне значення та власне тлумачення.
У навчальній літературі часто застосовується поняття "виробничі запаси", замінене поняттям "матеріали".
Деякі автори при визначенні поняття матеріальних оборотних активів застосовують термін "цінності". Однак, поняття "цінність" є описовою категорією, ознакою, якісним або критеріальним показником, що характеризує запаси як економічні елементи, що мають користь для їх власника і можуть принести йому економічні вигоди.
Запаси відносяться до складу оборотних активів, тому що можуть бути перетворені на грошові кошти протягом року або одного операційного циклу. Оборотні засоби є фінансово-економічною категорією, яка випливає існування товарно-грошових відносин, дії закону вартості та організації діяльності підприємства.
Застосування терміну "матеріально-виробничі запаси" пов'язано з певними суперечливими моментами, адже матеріальними запасами є не тільки предмети праці, але й засоби праці. Тому це поняття є ширшим, адже охоплює усі активи, що мають матеріальну форму та використовуються у виробничому процесі.
Терміни "товарно-матеріальні активи" і "товарно-матеріальні запаси" не прийнятні для застосування з причини охоплення ними активів, що мають матеріальну форму, які можуть бути як оборотними, так і необоротними. При цьому акцент робиться на можливість продажу таких активів.
Певні протиріччя пов'язані і з використанням терміну "предмети праці". Поняття предметів праці достатньою мірою відповідає сутності елементів виробництва, що підлягають обробці, але традиційно використовується не як облікова категорія, а як економічна.
Термін "товарно-виробничі запаси" найбільшою мірою відображає характерні властивості матеріальних елементів виробництва, основне призначення яких - обробка у процесі виробництва, формування основи виробів, при цьому враховується можливість перебування їх у складі резервів у вигляді виробничих запасів на складі або готових виробів (товарів), що перебувають на складах.
Поряд з цим не можна забувати про існування терміну "запаси", який згідно з П(С)БО 9 "Запаси" об'єднує основні складові оборотних матеріальних активів.
Використання цього терміну викликає певні протиріччя, які пов'язані з тлумаченням його в довідковій літературі. Так, більшість авторів під терміном "запаси" розуміють резерв матеріальних ресурсів, які не використовуються в поточній діяльності підприємства і призначені для забезпечення безперервності процесу виробництва, зберігання на випадок необхідності. Тобто поняття запасів є досить специфічним. Не дивлячись на те, що термін "товарно-виробничі запаси" є найбільш прийнятним у застосуванні для розкриття сутності предметів праці, їх окремих характерних особливостей, але з прийняттям П(С)БО термін "запаси" увійшов до широкого вжитку.
Класифікація Для правильної організації обліку запасів важливе запасів значення має їх науково обґрунтована класифікація. Запаси можна класифікувати за наступними ознаками (табл. 1.2)
Таблиця. 1.2
Характеристика основних видів запасів
| № з/п | Класифікаційні групи запасів | Вид запасів | Характеристика |
| 1 |
За призначенням і причинами утворення |
Постійні | Частина виробничих і товарних запасів, що забезпечують безперервність виробничого процесу між двома черговими поставками |
| Сезонні |
Запаси, що утворяться при сезонному виробництві продукції чи при сезонному транспортуванні |
||
| 2 | За місцем знаходження | Складські | Запаси, що знаходяться на складах підприємства |
| У виробництві | Запаси, що знаходяться в процесі обробки | ||
| В дорозі | Продукція, що відвантажена споживачу, і ще ним не отримана, знаходиться в дорозі | ||
|
3 |
За рівнем наявності на підприємстві | Нормативні | Запаси, що відповідають запланованим обсягам запасів, необхідним для забезпечення безперебійної роботи підприємства |
| Понаднормові | Запаси, що перевищують їх нормативну кількість | ||
|
4 |
За наявністю на початок і кінець звітного періоду | Початкові | Величина запасів на початок звітного періоду |
| Кінцеві | Величина запасів на кінець звітного періоду | ||
|
5 |
Відносно до балансу | Балансові | Запаси, що є власністю підприємства і відображаються в балансі |
| Позабалансові | Запаси, що не належать підприємству, і знаходяться у нього через певні обставини | ||
|
6 |
За ступенем ліквідності | Ліквідні | Виробничі та товарні запаси, що легко перетворюються на грошові кошти у короткий термін і без значних втрат первісної вартості таких запасів |
| Неліквідні | Виробничі та товарні запаси, які неможливо легко перетворити на грошові кошти у короткий термін і без значних втрат первісної вартості таких запасів | ||
|
7 |
За походженням |
Первинні | Запаси, що надійшли на підприємство від інших підприємств і не підлягали обробці на даному підприємстві |
| Вторинні | Матеріали та вироби, що після первинного використання можуть застосовуватися вдруге у виробництві (відходи виробництва та споживання продукції) | ||
|
8 |
За обсягом |
Вільні | Запаси, що знаходяться у надлишку на підприємстві |
| Обмежені | Запаси, що знаходяться в обмеженій кількості на підприємстві | ||
|
9 |
За сферою використання |
У сфері виробництва | Запаси, що знаходяться у процесі виробництва (виробничі запаси, незавершене виробництво) |
| У сфері обігу | Запаси, що знаходяться у сфері обігу (готова продукція, товари) | ||
| У невиробничій сфері | Запаси, що не використовуються у виробництві | ||
|
10 |
За складом і структурою |
Запаси виробничі (предмети і засоби праці) | Запаси сировини, основних і допоміжних матеріалів, напівфабрикатів власного виробництва, купівельних напівфабрикатів, комплектуючих виробів, палива, запчастин, тари і тарних матеріалів, МШП |
| Запаси незавершеного виробництва (предмети праці) | Частина продукції, що не пройшла всіх стадій обробки та не прийнята відділом технічного контролю (ВТК) | ||
| Запаси готової продукції (продукти праці) | Продукція, виробництво якої завершене що прийнята ВТК і знаходиться на складі | ||
| Запаси товарні (продукти праці) | Товари, що знаходяться у сфері обігу, а також продукція, що знаходиться в дорозі |
Наведена класифікація запасів забезпечує виконання основних завдань обліку та контролю запасів, серед яких:
♦ забезпечення своєчасного документального оформлення руху запасів;
♦ контроль за повним і своєчасним оприбуткуванням товарно-виробничих запасів та їх збереженням у місцях зберігання і на всіх стадіях обробки;
♦ забезпечення відповідності складських запасів нормативам;
♦ достовірна оцінка товарно-виробничих запасів;
♦ розрахунок фактичної собівартості витрачених матеріалів та їх залишків;
♦ відображення операцій з оприбуткування та витрачання запасів у системі бухгалтерського обліку тощо.
Перераховані завдання сприяють формуванню інформації для управління запасами.
Значним внеском до розвитку уявлень про товарно-виробничі запаси є праці провідних вчених України, Росії та Білорусі.
Серед них праці д.е.н, проф. В.К. Радостовця, присвячені проблемам обліку товарно-матеріальних цінностей, шляхам удосконалення обліку витрат на виробництво та калькулювання собівартості продукції, робіт і послуг.
З питань обліку товарно-виробничих запасів захищено дисертаційні роботи. Так, зокрема, у 1970 р. МІ. Карауш захистив кандидатську дисертацію на тему: "Вопросы совершенствования организации и проведения ревизии сохранности материальных ценностей в легкой промышленности", де розглянув питання методики та шляхів удосконалення ревізії зберігання, надходження та руху матеріальних цінностей, організації забезпечення збереженості цінностей у виробничих цехах, використання матеріалів у виробництві, нормування матеріальних ресурсів і ревізії готової продукції, а також порядок оформлення матеріалів за результатами ревізії та їх реалізації.
У 1990 р. докторську дисертацію на тему "Теория и практика бухгалтерского учета производственных ресурсов" захистив проф. В.Д. Новодворський.
Питанням обліку запасів у галузях економіки була присвячена докторська дисертація О.О. Додонова "Проблемы бухгалтерского учета в промышленности СССР" (1960 р.).
Останнім часом з проблем обліку товарно-виробничих запасів були захищені наступні дисертації: Аль Фасфуса Фуада Сулеймана Махмуда, Бакун Ю.В., Замули І.В. , Занько Б.М., Кундеуса О.М.
1.2. Загальна характеристика підприємства
Харківський плитковий завод - одне з найбільших у нашій країні спеціалізованих підприємство з виробництва керамічних плиток.
Завод був запроектований Українським науково-дослідним інститутом у 1936 році. Проектом передбачалося будівництво двох основних цехів по виробництву плиток для статі продуктивністю 500 тисяч квадратних метрів у рік і лицювальні плитки продуктивністю 300 тисяч квадратних метрів у рік, а також цехів допоміжного виробництва .
Будівництво заводу, крім цеху лицювальних плиток, було майже кінчене до початку Великої Вітчизняної війни, але в експлуатацію завод уведений не був, тому що державні засоби необхідно було використовувати на оборону країни. А коли Харків звільнили від німецько-фашистських окупантів, то виявилося, що завод фактично був цілком зруйнований. Однак вже в 1946 р. неймовірними зусиллями харків'ян завод підняли з руїн і ввели його в експлуатацію.
Завод випускав саме необхідне для народного господарства - плитки керамічні для статей , санітарно-технічний фаянс, ізолятори, лакофарбові матеріали. І тільки три роки по тому, у 1949 році, підприємство перевели на виробництво лицювальної кераміки для зовнішнього облицювання будинків і споруджень . Харківською керамічною плиткою облицьовані унікальні спорудження в Москві. У їхньому числі висотні будинки на площах Смоленської і Повстання, університет на Ленінських горах і багато хто інші .
У період з 1951 по 1956 рр. на підприємстві були створені потужності по виробництву метлаських і лицювальних плиток, і вже в 1956 році випускалося 2.5 млн. квадратних метрів плиток для статей і 1.1 млн. квадратних метрів плиток для внутрішнього облицювання.
Одночасно завод оснащувався новим вітчизняним обладнанням. За порівняно короткий час колектив заводу зумів не тільки вчасно домогтися їхнього освоєння, але і провести великі роботи по удосконаленню існуючої тоді технології. Так, вперше в нашій країні був здійснений бескапсельный випал плиток для статей , змонтовані і впроваджені гідравлічні понижувачі для грубних вагонеток, впроваджені обертові сортувальні столи, радіаційні сушила.
Капітальне будівництво, що досягло небувалого розмаху, вимагало усе більше сучасних оздоблювальних матеріалів. Виходячи з цього, заводові запропонували в порівняно короткий термін налагодити випуск фасадних плиток, для чого побудували поточно-конвеєрну лінію СМК-121 і до неї баштову розпорошувальну сушарку. Незабаром був освоєний випуск декорованих лицювальних плиток з малюнками й орнаментами. Їхнє виробництво організували на спеціальній ділянці , оснащеній вітчизняним і імпортним устаткуванням.
Завод поступово набирав силу і незабаром став одним з ведучих у галузі по підвищенню продуктивності праці, став школою передового досвіду для фахівців-кераміків не тільки України, але і країни в цілому. За дострокове виконання семирічного плану по випуску виробів будівельної кераміки, розширення виробництва і високі техніко-економічні показники в у роботі завод нагородили в 1966 р. орденом Трудового Червоного прапора.
Завод щорічно виконував і перевиконував планові завдання і соціалістичні зобов'язання, домагався високих показників по всіх техніко-економічних параметрах. Однак і життя не стояло на місці. З кожним роком не тільки збільшувався випуск продукції, але і росли вимоги до його якості. Тим часом ресурси і можливості підприємства вичерпувалися. Вихід з положення можна було знайти тільки в корінній реконструкції.
До реконструкції заводу на базі нової техніки по проекті інституту Гипростройматеріали (м. Москва) приступили без зупинки основного виробництва, поетапно виконувалися роботи на 8 пускових комплексах.
У період з 1976 по 1981 рр. на заводі була зроблена реконструкція виробництва плиток для статей , установлено 6 поточно-конвеєрних ліній продуктивністю 800 тисяч квадратних метрів у рік, а також лінія по виробництву багато розмірних орнаментованих плиток продуктивністю 160 тисяч квадратних метрів у рік.
Потім у період з 1983 по 1988 рр. була зроблена реконструкція виробництва лицювальних плиток із упровадженням поточно-конвеєрних ліній (проект інституту НІІСТРОЙКЕРАМІКА 1012А) проектною потужністю 1 млн. квадратних метрів у рік. При цьому відбулася повна ліквідація застарілої на той період технології, звільнення від ручної праці.
Підсумком реконструкції з'явилося збільшення виробничої потужності заводу на 48%, підвищення продуктивності праці на 48.9%, зниження собівартості продукції на 15.5%.
У 1991 році введена в експлуатацію конвеєрна лінія СМК-450 по виробництву багато розмірних глазурованих плиток для внутрішнього облицювання стін.
У 1993 році, коли зі зменшенням обсягу капітального будівництва в країні знизився попит на неглазуровані плитки для статей , дві лінії по їхньому виробництву були модернізовані і переведені на випуск лицювальних плиток.
Із січня 1991 року завод перейшов на форму господарювання у виді орендного підряду.
З вересня 1994 року орендне підприємство перетворене в акціонерне товариство "Харківський плитковий завод".
Незважаючи на те, що завод існує більш 50 років (1946 г), але колектив заводу ніколи не стояв на місці, що дозволило вижити і зберегти кадри (чисельність близько 2 тис. чоловік) у важкий період 1994-1999 м , безупинно удосконалюємо технологічний процес, підвищуємо якість, поліпшуємо і розширюємо асортимент продукції, що випускається
З метою підвищення конкурентоспроможності продукції на внутрішньому і зовнішньому ринках збуту фахівці заводу постійно удосконалюють технологічний процес, підвищують якість, поліпшують і розширюють асортимент продукції, що випускається. Освоєно виробництво багато розмірних прямокутних плиток з офактурюванням поверхні під натуральний камінь за допомогою растрової печатки , а також виготовлення фризо-смужок з використанням " Ветрози".
В даний час на ПКЛ 1012 N3 відпрацьована технологія виробництва лицювальних плиток з використанням фрітти і матеріалів фірми "Colorondo" /Іспанія/ і європейських способів офактурювання і декорований Головне в задачах , що коштують перед колективом заводу - максимально наблизиться до світових лідерів нашої галузі, стати з ними урівень у найближчі роки, довівши випуск керамічних плиток усіх видів до 10 млн.м2 у рік (у 2001м випуск склав 7,1 млн.м2).З цією метою не тільки добре вивчили досвід Італії, Іспанії, Німеччини , Франції, Чехії, США й інших країн, але й установили тісний контакт із багатьма з них , що відповідно укладеним контрактам допомагають удосконалювати виробництво . Плідно співробітничаємо з італійською фірмою "Barbіerі and Tarozzі". На заводі використовується фото устаткування для виробництва трафаретно-друкованих форм італійської фірми "Assoprіnt". Ведуться роботи з використання для виготовлення сітоктрафаретів матеріалів німецької фірми "Hіmmelreіch".
Прогноз виробництва керамічної плитки оптимістичний за рахунок росту частки індивідуального житлового будівництва, активності в області ремонту і реконструкції об'єктів ділової сфери, а також виконання політики будівництва нового житла і реконструкції житла, побудованого в 50-60 р.
Динаміка показників діяльності підприємства наведена у таблиці 1.3.
Таблиця 1.3
Динаміка показників діяльності підприємства
|
Показник |
Одиниця виміру |
Динаміка по рокам |
|||||
|
№ п/п |
Назва |
2002 |
2003 |
2004 |
2005 |
2006 |
|
| 1 | Обсяг виробництва продукції | ||||||
| 1.1 | У вартісному виразі | тис. грн. | 13767,3 | 9080,3 | 16195,1 | 20615,6 | 20710,8 |
| 1.2 | У натуральному виразі | од. | 113 | 60 | 59 | 68 | 50 |
| 1.3 | В умовному виразі | т/сут | 2418,0 | 1183,0 | 1332,4 | 1681,0 | 1356,0 |
| 1.4 | середня виробничість продукції | т/сут х од. | 21,4 | 19,7 | 22,6 | 24,7 | 27,1 |
| 1.5 | Вартість умовної одиниці продукції | тис. грн./ (т/сут) | 5,7 | 7,7 | 12,2 | 12,3 | 15,3 |
| 2 | Обсяг реалізованої продукції | тис. грн. | 13938,0 | 8466,0 | 16112,0 | 20726,0 | 19501,1 |
| 3 | Повна собівартість реалізованої продукції | тис. грн. | 11883,0 | 7269,4 | 14447,5 | 19875,7 | 17967,4 |
| 4 | Прибуток від реалізації | тис. грн. | 2055,0 | 1196,6 | 1664,5 | 850,3 | 1533,7 |
| 5 | Чистий прибуток | тис. грн. | 1559,0 | 1077,6 | 1096,6 | 16,4 | 793,7 |
| 6 | Фонд оплати праці | тис. грн. | 2938,6 | 2176,6 | 3127,6 | 4979,3 | 4892,8 |
| 7 | Відрахування на соціальні заходи | тис. грн. | 1359,0 | 943,0 | 1073,0 | 1641,5 | 1771,0 |
| 8 | Амортизаційні відрахування | тис. грн. | 153,0 | 202,0 | 289,0 | 352,4 | 669,3 |
| 9 | Додана вартість | тис. грн. | 6505,6 | 4518,2 | 6154,1 | 7823,5 | 8866,8 |
| 10 | Загальносписочна чисельність працюючих | чол. | 2000 | 2015 | 2054 | 2089 | 2125 |
| 11 | Виробничість праці | грн./чол. | 22869,27 | 14322,24 | 25304,84 | 28124,97 | 28063,41 |
| 12 | Додана вартість в розрахунку на одного співробітника | грн./чол. | 10806,64 | 7126,50 | 9615,78 | 10673,26 | 12014,63 |
| 13 | Загальномісячна заробітна платня | грн./чол. х міс. | 406,78 | 286,09 | 407,24 | 566,09 | 552,48 |
| 14 | Питома вага заробітної плати з відрахуваннями до додаткової вартості | % | 66,06 | 69,05 | 68,26 | 84,63 | 75,15 |
1.3. Порівняльна характеристика П(С)БО та МСФЗ, які регламентують облік запасів
Глобалізація економічних процесів та інформаційних технологій, розвиток всесвітнього ринку інвестицій сприяє розробці загальних принципів обліку та звітності, тобто впровадженню Міжнародних стандартів фінансової звітності (МСФЗ).
У міжнародних стандартах регламентуються основні моменти того напряму обліку, який розглядається в певному стандарті [1, стор. 191-193]. Це полегшує розробку національних бухгалтерських стандартів з урахуванням міжнародних. Саме тому П(С)БО 9 "Запаси" має ряд спільних моментів з МСФЗ 2 "Запаси", зокрема, щодо сфери застосування цих стандартів; умов визнання запасів і основних понять, пов'язаних з ними; рекомендацій щодо використання методів оцінки запасів і вимог до оцінки різних елементів звітності; розкриття інформації про запаси у різних формах фінансової звітності. Однак поряд з цим можна виділити й наступні відмінні положення (табл. 1.4).
Таблиця 1.4
Порівняння міжнародного та національного стандартів з обліку запасів
| Ознака | П(С)БО 9 "Запаси" | МСФЗ2 "Запаси" |
| Оцінка запасів | ||
| При надходженні |
Собівартість формується з таких витрат: При придбанні у постачальника Суми, що сплачуються згідно з договором постачальнику (продавцю), за вирахуванням непрямих податків; суми ввізного мита; суми непрямих податків у зв'язку з придбанням запасів, які не відшкодовуються підприємству; транспортно-заготівельні витрати; інші витрати При виготовленні власними силами Витрати, що утворюють виробничу собівартість, визначену за П(С)БО 16 "Витрати" При внесенні до статутного капіталу |
Собівартість формується з таких витрат: Витрати на придбання Ціни придбання; мита на ввезення та інших податків; витрат на транспортування, вартості робіт з навантаження та розвантаження й інших витрат. В окремих випадках вони можуть включати й різницю курсів іноземних валют, що виникає при придбанні запасів за валюту Витрати на переробку Витрати, безпосередньо пов'язані з одиницею виробництва; систематичний розподіл постійних і змінних виробничих накладних витрат |
|
Справедливої вартості, погодженої із засновниками підприємства з урахуванням витрат, що включаються до первісної вартості запасів, придбаних у постачальника При безоплатному отриманні Справедливої вартості При отриманні у результаті обміну на подібні активи Балансової вартості переданих запасів При отриманні в результаті обміну на неподібні активи Справедливої вартості отриманих запасів До собівартості не включаються витрати: понаднормові втрати і нестачі запасів; проценти за користування позиками; витрати на збут; загальногосподарські та інші подібні витрати |
Інші витрати Інші витрати, якщо вони відбулися при доставці запасів до їх теперішнього місця розташування та приведення до теперішнього стану До собівартості не включаються витрати: понаднормативні суми відходів матеріалів, оплата праці або інші виробничі витрати; витрати на зберігання, крім тих витрат, які зумовлені виробничим процесом і є необхідними для наступного етапу виробництва; адміністративні накладні витрати, не пов'язані з доставкою запасів до 'їх теперішнього місця розташування та приведення у теперішній стан; витрати на продаж |
|
| При витрачанні | Собівартість перших за часом надходження запасів (ФІФО), ідентифікована собівартість та середньозважена собівартість | |
| Нормативні затрати; ціни продаж | - | |
| На дату балансу | Найменша з двох оцінок: первісна вартість або чиста вартість реалізації | Чиста вартість реалізації |
| Розкриття інформації про запаси у фінансовій звітності | |
| Методи оцінки запасів; балансова (облікова) вартість запасів у розрізі окремих класифікаційних груп; балансова (облікова) вартість запасів, відображених за чистою вартістю реалізації | |
| Балансова (облікова) вартість запасів, переданих у переробку, на комісію, в заставу; сума збільшення чистої вартості реалізації, за якою проведена оцінка запасів | Сума будь-якого сторнування будь-якого часткового списання, яка визнається як дохід певного періоду; обставини або події, що спричинили сторнування списання запасів; балансова вартість запасів, переданих як застава для гарантії зобов' язань |
В МСФЗ увага приділяється переважно основним проблемам обліку запасів, оскільки створення більш детальних стандартів зробило б неможливим їх застосування всіма країнами.
2. ДОКУМЕНТАЛЬНЕ ОФОРМЛЕННЯ ЗАПАСІВ НА ЗАО «ХПЗ»
2.1. Документування господарських операцій з руху виробничих запасів
Суцільна та безперервна реєстрація у документах даних про всі господарські операції, що здійснюються, є важливим засобом контролю за об'єктами господарської діяльності, та, зокрема, правильним і раціональним використанням запасів підприємства ЗАО «ХПЗ». Значну роль при цьому відіграє принцип превалювання сутності над формою, який передбачає, що всі господарські операції, пов'язані з наявністю та рухом запасів, обліковуються відповідно до їх сутності, а не лише виходячи з юридичної форми.
На підприємстві ЗАО «ХПЗ» бухгалтерський облік виробничих запасів організовують наступним чином (рис. 2.1).
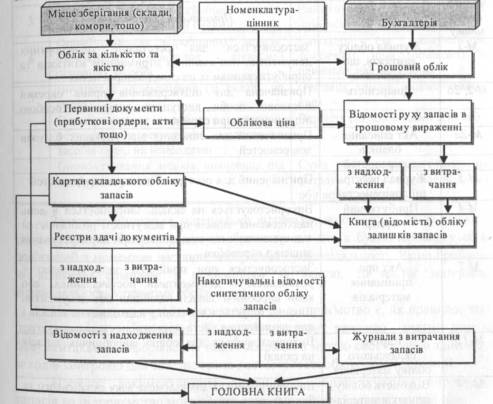
Рис. 2.1. Схема організації бухгалтерського обліку запасів
Тобто, для забезпечення документування виробничих запасів передбачено використання ряду типових форм документів.
Дані, відображені в документах, систематизуються на рахунках бухгалтерського обліку в регістрах синтетичного та аналітичного обліку за допомогою подвійного запису. Крім того, для забезпечення своєчасного відображення господарських операцій у регістрах бухгалтерського обліку, на ЗАО «ХПЗ» повинні бути чітко визначені терміни передачі документів з обліку запасів до бухгалтери [1, с. 207-212].
Нижче наведено основні операції з надходження виробничих запасів реквізитів документів, які при цьому заповнюються (табл. 2.1).
Таблиця 2.1
Реквізити документів, що характеризують операції з надходження виробничих запасів
| № з/п | Операції з надходження виробничих запасів | Основні реквізити, що характеризують надходження виробничих запасів |
| 1 | Придбання виробничих запасів у постачальника | Дата надходження, постачальник, склад, вид господарської операції |
| 2 | Придбання виробничих запасів підзвітними особами в порядку закупівлі дрібних партій за готівку | Вид господарської операції, склад, постачальник (найменування, код), дата надходження |
| 3 | Оприбуткування виробничих запасів, виготовлених власними силами | Найменування, сорт. розмір, номенклатурний номер |
| 4 | Оприбуткування виробничих запасів, отриманих внаслідок ліквідації основних засобів | Кількість (за документом, фактично), ціна (облікова) за одиницю, найменування |
| 5 | Внутрішнє переміщення (зі складу на склад) | Одиниця виміру (найменування, код) |
| 6 | Оприбуткування виробничих запасів у результаті перетворення малоцінних засобів праці на непридатні | Вартість (за обліковими цінами) |
| 7 | Оприбуткування лишків, виявлених під час інвентаризації | Сума транспортно-заготівельних витрат або відхилень від облікових цін |
Запаси приймаються матеріально відповідальною особою як за кількістю, так і за якістю. Тому порядок відображення запасів в бухгалтерському обліку пов'язаний з моментом настання матеріальної відповідальності. Якщо приймання за кількістю співпадає з прийманням за якістю, то настає матеріальна відповідальність у повному обсязі.
Надходження виробничих запасів на підприємство ЗАО «ХПЗ» є, як правило, часто повторюваною операцією. Тому бухгалтеру важливо знати порядок документального оформлення таких операцій з метою своєчасного здійснення заходів контролю для забезпечення достовірності облікової інформації.
Порядок документування операцій з оприбуткування виробничих запасів на ЗАО «ХПЗ» можна представити у вигляді алгоритму дій (рис. 2.2).
Виробничі запаси зі складів ЗАО «ХПЗ» відпускаються в цехи для виготовлення продукції, на господарські потреби, а також на сторону для переробки чи реалізації як надлишкові чи непотрібні.
Відпуск виробничих запасів до комор цехів вважається внутрішнім переміщенням запасів. Під відпуском у виробництво на ЗАО «ХПЗ» розуміють відпуск виробничих запасів для виготовлення продукції, виконання робіт чи надання послуг.
При відпуску запасів у виробництво необхідно дотримуватись наступних вимог:
1) запаси повинні обліковуватись за вагою, обсягом, масою відповідно до нормативів витрат на визначений обсяг виробництва;
2) відпуск запасів, як правило, повинен здійснюватися у межах попередньо встановлених лімітів. Лімітування здійснюється відділом матеріально-технічного постачання чи плановим відділом;
3) з головним бухгалтером повинні узгоджуватися списки осіб, яким надано право отримувати зі складів запаси, а також отримуються зразки їх підписів. Ці дані повинні бути доведені до працівників складів (комор). Запаси у виробництво передаються зі складів тільки представникам цехів, господарств, відділів тощо, які офіційно визначені для їх отримання.
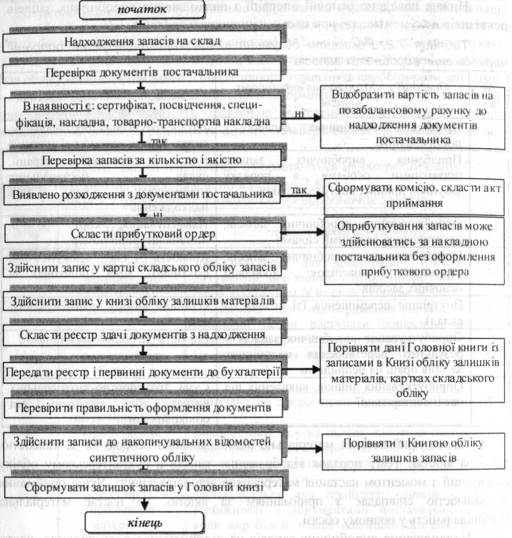
Рис. 2.2. Алгоритм порядку документування операцій з надходження запасів
Порядок документального оформлення операцій з відпуску запасів зі складів підприємства залежить від того, для яких потреб вони відпускаються: систематично на виробничі потреби або епізодично в цехи та відділи для адміністративних чи інших потреб.
На ЗАО «ХПЗ» оформлюються такі документи:
Акт отримання [Додаток А]
Лімітно-заборна картка [Додаток Б]
Накладна на отпуск ТМЦ [Додаток В]
Накладна-вимога на відпуск (внутрішнє переміщення) [Додаток Г]
Податкова накладна [Додаток Д]
Приходний ордер [Додаток Ж]
Рахунок-фактура [Додаток З]
Товарно-транспортна накладна [Додаток І]
Накладна-вимога на відпуск (внутрішнє переміщення) матеріалів [Додаток К]
Основні документи, якими ЗАО «ХПЗ» оформлюють операції з відпуску виробничих запасів, наведено в табл. 2.2.
Таблиця 2.2.
Документи з відпуску виробничих запасів
| Форма документу | Назва документу | Призначення документу |
| М-8, 9, 28, 28а | Лімітно-забірна картка [Додаток Б] | Використовується для систематичного відпуску у виробництво лімітованих матеріалів, а також для поточного контролю за дотриманням встановлених лімітів їх відпуску. Зазначається місячний ліміт відпуску цеху |
| М-10 | Акт-вимога на заміну (додатковий відпуск) матеріалів | Оформлюється при разовому відпуску запасів для виробничих і господарських потреб |
| М-11 | Накладна-вимога на відпуск (внутрішнє переміщення) матеріалів [Додаток К] | Використовується для разового відпуску запасів всередині підприємства |
| М-18 | Сигнальна довідка про відхилення фактичного залишку матеріалів від встановлених норм запасу | Складається завскладом (комірником) у разі виявлення відхилень фактичного залишку виробничих запасів від встановлених норм |
| М-19 | Матеріальний звіт | Складається МВО і передається до бухгалтерії; відображає рух запасів на складі за певний період |
У ряді випадків для разового відпуску запасів у виробництво використовуються галузеві форми.
Залежно від напряму витрачання виробничих запасів у документах заповнюються наступні реквізити (табл. 2.3).
Таблиця 2.3
Реквізити документів, що характеризують операції з відпуску запасів
| № з/п | Операції з відпуску виробничих запасів | Основні реквізити, що характеризують відпуск |
| 1 | Відпуск виробничих запасів до цехів основного і допоміжного виробництва на виготовлення продукції, виконання робіт і надання послуг | Дата відпуску, вид господарської операції, склад, одержувач (цех, відділ) |
| 2 | Відпуск виробничих запасів на утримання та експлуатацію обладнання | Призначення, шифр витрат, найменування, сорт, розмір |
| 3 | Відпуск виробничих запасів для загальновиробничих і адміністративних потреб | Номенклатурний номер, одиниця виміру |
| 4 | Відпуск виробничих запасів на потреби непромислових виробництв і господарств | Кількість, ціна |
| 5 | Відпуск виробничих запасів на сторону та у переробку | Сума транспортно-заготівельних витрат чи відхилень від облікової ціни |
На ЗАО «ХПЗ» документи, призначені для оформлення операцій з надходження, внутрішнього переміщення та відпуску запасів, є підставою для ведення бухгалтерського й оперативного (складського) обліку. Документи надходять до бухгалтерії, де вони підлягають перевірці за змістом господарських операцій і правильністю їх оформлення (перевіряється наявність реквізитів, підписів, правильність арифметичних підрахунків), щодо законності операцій.
На документи з оприбуткування товарно-виробничих запасів складається реєстр прибуткових документів, а на документи, які підтверджують витрачання, реєстр видаткових документів. У реєстрах наводяться наступні дані:
♦ період, за який складено реєстр (тиждень, декада, місяць);
♦ назва документів, за якими складено реєстр;
♦ номери документів та їх загальна кількість;
♦ підписи завідувача складу та бухгалтера, який приймає реєстри. Реєстри складаються у двох примірниках: один залишається на складі, а другий, з прикладеними до нього документами, передається до бухгалтерії.
Приймаючи реєстри, бухгалтер перевіряє правильність записів у картках складського обліку, всіх документів і виведення залишків у натуральних одиницях. Виконана робота підтверджується підписом у графі картки "контроль". Завдяки кількісному обліку запасів, який ведеться на складах за допомогою карток складського обліку бухгалтер відображає запаси в грошовому вимірнику, тобто веде вартісний облік.
Документи групуються за видами запасів, після чого за кожною з груп документів підраховується загальна сума, яка записується на зворотному боці реєстру. Дані оброблених реєстрів заносяться до накопичувальної відомості руху запасів, яка складається бухгалтером ЗАО «ХПЗ».
2.2. Визнання та оцінка запасів
Значну частку в активі балансу ЗАО