Організація обліку запасів на підприємствах
Запаси визнаються активами, якщо:
♦ існує імовірність того, що підприємство одержить в майбутньому економічні вигоди, пов'язані з їх використанням (майбутня економічна вигода, втілена в активі, є потенціалом, який може сприяти надходженню грошових коштів або їх еквівалентів на підприємство);
♦ їх вартість може бути достовірно визначена.
Таким чином, на ЗАО «ХПЗ» не всі товарно-виробничі запаси визнаються активами, а отже, можуть обліковуватись у складі запасів і повинні відображатись у складі активів при складанні фінансової звітності [5, стор. 334-347]. Це можуть бути товарно-виробничі запаси, придбані для благодійної діяльності або для задоволення особистих потреб працівників підприємства (наприклад, подарунки) тощо. Такі запаси обліковуються як витрати, що виникають в процесі звичайної Діяльності (крім фінансових витрат), але не пов'язані з операційною Діяльністю ЗАО «ХПЗ».
Оцінка запасів відіграє значну роль при формуванні облікової політики ЗАО «ХПЗ». Важливим в оцінці запасів є принцип обачності, який передбачає застосування в бухгалтерському обліку методів оцінки запасів, що повинні запобігати завищенню оцінки активів.
Завдяки дії принципу безперервності оцінка запасів ЗАО «ХПЗ» здійснюється, виходячи з припущення, що його діяльність триватиме й надалі. Оцінка запасів на ЗАО «ХПЗ», враховуючи вимоги П(С)БО 9 "Запаси", здійснюється на трьох етапах їх руху:
♦ при надходженні запасів;
♦ при вибутті запасів;
♦ на дату складання балансу.
Основою визначення вартості запасів є вартість їх придбання або собівартість. Первісна вартість запасів визначається залежно від способу їх надходження на ЗАО «ХПЗ». Запаси можуть надходити на підприємство в результаті:
придбання за грошові кошти та їх еквіваленти;
виготовлення;
передачі засновниками (учасниками) підприємства в якості внеску до статутного капіталу;
безоплатної передачі;
обміну на інші запаси.
При надходженні запасів на ЗАО «ХПЗ» їх первісна вартість формується наступним чином (рис. 2.3)
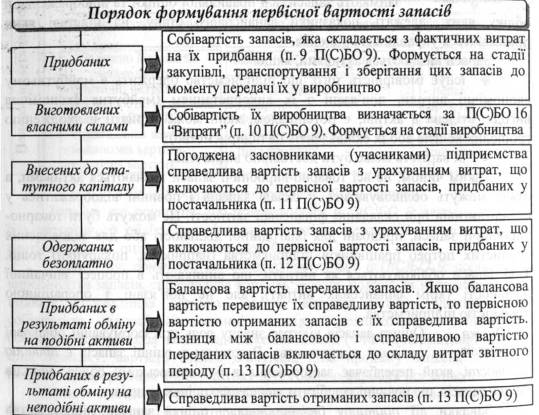
Рис. 2.3. Оцінка запасів при їх надходженні на ЗАО «ХПЗ»
Завдяки дії принципу історичної (фактичної) собівартості пріоритетною є оцінка запасів ЗАО «ХПЗ», виходячи з витрат на їх виробництво та придбання [1, стор. 177-191].
Для правильного визначення первісної вартості придбаних запасів необхідно враховувати, що не всі витрати, пов'язані з надходженням запасів, включаються до їх первісної вартості (див. Табл. 2.4).
Табл. 2.4. Витрати, що виникають при надходженні запасів
|
Суми, що сплачуються згідно 3 договором постачальнику (продавцю), за вирахуванням непрямих податків |
Суми ввізного мита |
Суми непрямих податків у зв'язку 3 придбанням запасів, які не відшкодовуються ЗАО «ХПЗ» |
Транспортно-заготівельні витрати за вантажно-розвантажувальні роботи, транспортування запасів до місця їх використання, включаючи витрати зі страхування ризиків транспортування запасів |
Інші витрати, які безпосередньо пов'язані з придбанням запасів і доведенням їх до стану, в якому вони придатні для використання у запланованих цілях |
||
|
Витрати, що включаються до первісної вартості запасів |
||||||
|
Первісна вартість (собівартість) придбаних запасів |
||||||
|
Витрати, які не включаються до первісної вартості запасів |
||||||
|
Понаднормові втрати і недостачі запасів |
Відсотки за користування позиками |
Витрати на збут |
Адміністративні та інші витрати, не пов'язані безпосередньо з придбанням і доставкою запасів та приведенням їх до стану, в якому вони придатні до використання у запланованих цілях |
|||
Транспортно-заготівельні витрати (ТЗВ), що виникають у процесі придбання запасів, можуть обліковуватися за двома варіантами:
1) прямо включатися до собівартості придбаних запасів;
2) відображатися на окремому субрахунку рахунків обліку запасів і щомісячно розподілятись між залишками невикористаних і використаних за місяць запасів.
Для визначення суми ТЗВ, яка підлягає списанню в кінці місяця на ЗАО «ХПЗ», визначається середній відсоток ТЗВ (%ТЗВ) за наступною формулою:
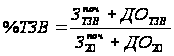 ,
 -
залишки
ТЗВ на початок
місяця;
 -
дебетовий
оборот (надходження)
ТЗВ протягом
місяця;
 -
залишки запасів
на початок
місяця;
 -
дебетовий
оборот (надходження)
запасів протягом
місяця. Порядок
розподілу ТЗВ
при надходженні
запасів на ЗАО
«ХПЗ»
наведено
в наступних
прикладах.
Розподіл суми транспортно-заготівельних витрат на ЗАО «ХПЗ» у грудні 2004 року.
1. Проведено закупівлю запасів на суму 3000 грн., з них:
товари для подальшого продажу - 2000 грн.;
виробничі матеріали - 1000 грн.
Сума транспортно-заготівельних витрат, пов'язаних з придбанням таких запасів - 600 грн.
Розрахунок відсотку ТЗВ:
% ТЗВ = (0 + 600): (0 + 3000) х 100 = 20 %
4. Сума транспортно-заготівельних витрат, яка відноситься до вартості
товарів:
2000 х 20 %= 400 грн.
5. Сума транспортно-заготівельних витрат, яка відноситься до вартості виробничих запасів:
1000 х 20 % = 200 грн.
6. Первісна вартість товарів: (2000 + 400) = 2400 грн.
7. Первісна вартість виробничих запасів: (1000 + 200)= 1200 грн.
Розподіл витрат, пов'язаних з придбанням запасів, на ЗАО «ХПЗ», (табл. 2.5).
Таблиця 2.5
Порядок розподілу витрат, пов'язаних з придбанням запасів, на ЗАО «ХПЗ»
| № з/п | Показник | Вартість запасів, тис. грн. (рахунки 20, 22, 28) | Транспортно-заготівельні витрати, тис. грн. (окремий субрахунок) |
| 1 | Залишок на початок місяця | 150 | 25 |
| 2 | Надійшло за місяць | 300 | 50 |
| 3 | Списано (використано, реалізовано) за місяць | 400 | 67* |
| 4 |
Залишок на кінець місяця (р. 1+р.2-р. 3) |
50 | 8 |
| *Сума транспортно-заготівельних витрат, яка за розподілом відноситься до запасів, що списані у звітному місяці, складає: ((25 + 50): (150 + 300)) х 400 = 67 грн. | |||
На ЗАО «ХПЗ» станом на 01.08.2005 р. за даними бухгалтерського обліку залишки запасів склали 42000 грн., залишки не списаних транспортно-заготівельних витрат - 160 грн. Протягом звітного місяця надійшли запаси на суму 100000 грн., транспортно-заготівельні витрати склали 400 грн. Питома вага ТЗВ у загальній сумі запасів складає:
(160 + 400): (42000 + 100000) х 100 = 0,39 %.
Протягом звітного періоду відповідно до виробничого звіту керівника цеху списано у виробництво запасів на суму 120000 грн., відповідно, сума ТЗВ, яку належить списати на витрати виробництва, визначається пропорційно витратам запасів:
120000 х 0,39 : 100 = 468 грн.
Розрахунок ТЗВ наведено в таблиці 2.6. Одержані дані на кінець місяця переносяться як початкове сальдо на початок наступного місяця, грн [1].
Таблиця 2.6
Розрахунок ТЗВ
| Період |
Залишок ТЗВ на початок місяця |
Збільшення ТЗВ за місяць |
Разом ТЗВ за місяць, (гр.2 + гр. 3) |
Залишок запасів на початок місяця | Надходження запасів за місяць |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Серпень | 160 | 400 | 560 | 42000 | 100000 |
| Вересень | 92 (із гр. 12) | 440 | 532 | 22000 (із гр. 11) | 106000 |
| Жовтень | 70 (із гр. 12) | - | 70 | 18000 (із гр. 11) | - |
| Разом запасів за місяць, (гр. 5 + гр.6) |
Відсоток ТЗВ, (гр. 4: гр. 7 х100 %) |
Вартість запасів, списаних у виробництво |
Сума ТЗВ, що підлягає списанню на виробництво, (гр. 9хгр. 8) |
Залишок запасів на кінець місяця, (гр. 7-гр. 9) | Залишок ТЗВ на кінець місяця, (гр.4- гр. 10 |
| 7 | 8 | 9 | 10 | 11 | 12 |
| 142000 | 0,39 | 120000 | 468 | 22000 | 92 |
| 128000 | 0,42 | 11000 | 462 | 18000 | 70 |
| 18000 | 0,39 | 13000 | 51 | 5000 | 19 |
Важливе значення має оцінка запасів при їх вибутті, оскільки саме тут виникають проблеми обрання варіанту, з урахуванням впливу оцінки на вартість продукції, що виготовляється, ціну готової продукції, попит споживачів і розмір прибутку, одержаного від реалізації продукції.
На ЗАО «ХПЗ» при відпуску запасів у виробництво, продаж та іншому вибутті згідно з п. 16 П(С)БО 9 їх оцінка здійснюється за наступним методом (табл. 2.7).
Таблиця 2.7
Характеристика методів оцінки запасів
| № з/п | Метод оцінки запасів | Характеристика методу |
| 1 | ФІФО | Базується на припущенні, що запаси використовуються у тій послідовності, в якій вони надходили на ЗАО «ХПЗ» відображені в бухгалтерському обліку, тобто запаси, які першими відпускаються у виробництво (продаж та інше вибуття), оцінюються за собівартістю перших за часом надходження запасів (п. 19,20 П(С)БО 9) |
ЗАО «ХПЗ» має право застосовувати одночасно декілька методів оцінки, проте, існує наступне обмеження: для всіх одиниць бухгалтерського обліку запасів, що мають однакове призначення та однакові умови використання, застосовується виключно один з наведених методів. Тому допустима ситуація, коли в обліку ЗАО «ХПЗ» різні запаси оцінюватимуться по-різному, якщо є можливість підтвердити різницю в умовах їх використання [30, стор. 345-347].
Вибір методу оцінки є елементом облікової політики ЗАО «ХПЗ» та не підлягає змінам без вагомих підстав. В обліковій політиці поряд з цим визначаються порядок обліку випуску готової продукції, порядок списання вартості при передачі в експлуатацію МШП тощо. Постійне застосування підприємством обраної облікової політики забезпечується завдяки дії принципу послідовності.
ЗАО «ХПЗ» обрало метод оцінки вибуття запасів з урахуванням інтересів користувачів звітності. Обрані методи оцінки розкриваються у Примітках до річної фінансової звітності за вимогам П(С)БО 9.
Більш детально зупинимося на згаданих методах оцінки з урахуванням того, що конкретний механізм використання того чи іншого методу оцінки вартості запасів залежить від прийнятої на ЗАО «ХПЗ» системи обліку запасів.
Метод ідентифікованої собівартості відповідної одиниці продукції застосовується при списанні запасів, які не підлягають заміні іншими запасами, що є на ЗАО «ХПЗ», або запасів, які відпускаються для виконання спеціальних замовлень і проектів.
При застосуванні цього методу рух вартості запасів співпадає з їх фактичним рухом, тому вартість відпущених запасів та їх залишків обліковується за їх фактичною вартістю. Цей метод є особливо ефективним при використанні комп'ютерних технологій обліку запасів, пристроїв зчитування штрихових кодів (при маркуванні товарів), коли кожна одиниця має специфічні, властиві тільки їй характеристики, тобто запаси не є однорідними за своїми споживчими якостями. Проте, можливість застосування такого методу на практиці обмежена причинами різноманітності номенклатури та великої кількості однакових запасів. У результаті використання цього методу однакові запаси обліковуються за різною вартістю, що не завжди зручно. Залежно від того, який саме з однакових запасів використовуватиме ЗАО «ХПЗ», прибуток буде змінюватися відповідно до первісної вартості кожного запасу [20, стор. 158-159].
Метод ФІФО (першими відпускаються запаси, що надійшли раніше) базується на хронології надходження, тобто на припущенні, що одиниці запасів, які були придбані першими, продаються чи використовуються першими, що запобігає їх псуванню, а також, що грошова одиниця є стабільною (рис. 2.4) [1, стор. 177-191].
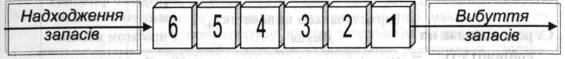
Рис. 2.4. Порядок надходження запасів і списання їх вартості за методом ФІФО
Одиниці, які залишаються в запасах на кінець періоду, оцінюються за цінами останніх надходжень товарів.
Даний метод найчастіше застосовується для таких видів запасів як фрукти, овочі та інші продукти харчування, коли перші запаси, що надійшли, повинні реалізовуватися у першу чергу, щоб уникнути збитків від їх псування.
При постійному обліку вартість витрачених запасів розраховується виходячи з їх загальної вартості безпосередньо при витрачанні чергової партії. Собівартість проданих запасів визначається шляхом додавання вартостей, використаних при їх збуті. При застосуванні цього методу рух вартості запасів у точності не співпадає з їх рухом у натуральному вираженні, але наближається до нього, причому, чим частіше здійснюється придбання та витрачання запасів, тим точнішим є це наближення.
При періодичному обліку, як вже зазначалося вище, реальне чергування надходжень і витрачань замінюється послідовними діями: спочатку враховується усе надходження, а потім - усе витрачання. При цьому бухгалтер виводить підсумки з оприбуткування запасів за весь звітний період, після чого відображає вибуття необхідної кількості запасів у хронологічному порядку, від першого постачання до того постачання, в якому виникло повне вибуття запасів у звітному періоді. Вартість запасів на кінець звітного періоду визначається шляхом проведення інвентаризації. Сальдо запасів на кінець періоду визначається як добуток кількості запасів у натуральному вираженні та ціни (при придбанні запасів) або собівартості (при самостійному виготовленні) одиниці запасу з останньої його партії, що надійшла.
Перевага методу ФІФО полягає в його простоті, систематичності та об'єктивності, завдяки використанню цього методу не допускається маніпулювання даними в сторону штучного завищення або заниження вартості запасів, тобто сприяє запобіганню можливості маніпулювання прибутком, забезпечує відображення у балансі суми запасів, яка приблизно співпадає з поточною ринковою вартістю. Метод ФІФО оправдовує себе в умовах незначної інфляції. Застосування ж його в умовах високої інфляції призведе до завищення вартості матеріальних залишків, заниження собівартості готової продукції та, як наслідок, завищення результатів від реалізації.
Оцінка запасів методом ФІФО потребує організації аналітичного обліку не тільки за видами матеріальних активів, але й за партіями постачання, якщо закупівельні ціни на них змінюються.
2.3. Аналітичний облік виробничих запасів
За допомогою синтетичного обліку неможливо контролювати наявність та рух кожного виду товарно-виробничих запасів. Для отримання деталізованої інформації, необхідної для управління запасами за їх окремими видами та процесами, організовується аналітичний облік.
Деталізація аналітичного обліку виробничих запасів обумовлена, по-перше, наявністю великої кількості складів для їх зберігання; по-друге, значною їх номенклатурою; по-третє, складною організаційною та виробничою структурами ЗАО «ХПЗ» тощо.
До окремих рахунків синтетичного обліку та субрахунків можуть бути відкриті рахунки аналітичного обліку, які дозволяють визначити їх обсяг в цілому та за кожним видом окремо (табл. 2.8) [1, стор. стор. 214].
Таблиця 2.8
Розрізи аналітичного обліку виробничих запасів
| Субрахунки рахунку 20 "Виробничі запаси" | Розріз аналітики |
| 201 "Сировина й матеріали" | У розрізі видів та груп сировини, місць зберігання та матеріально відповідальних осіб |
| 202 "Купівельні напівфабрикати та комплектуючі вироби" | У розрізі купівельних напівфабрикатів і комплектуючих виробів, місць зберігання та матеріально відповідальних осіб |
| 203 "Паливо" | У розрізі видів палива, місць зберігання та матеріально відповідальних осіб |
| 204 Тара й тарні матеріали" | У розрізі видів тари й тарних матеріалів і матеріально відповідальних осіб |
| 205 "Будівельні матеріали" | За видами (групами) та окремими об'єктами будівельних матеріалів |
| 206 "Матеріали, передані в переробку" | У розрізі, який забезпечує отримання даних про підприємства-переробника та контроль за операціями з переробки, за відповідними витратами |
| 207 "Запасні частини" | За місцями зберігання й однорідними групами (механічна група, електрична група тощо). Аналітичний облік машин, обладнання, двигунів, вузлів та агрегатів обмінного фонду також ведеться за групами: придатні до експлуатації (нові та відновлені); що підлягають відновленню (на складі); що знаходяться в ремонті |
|
208 "Матеріали сільськогосподарського призначення" |
За групами та видами матеріалів сільськогосподарського призначення в розрізі їх номенклатури |
| 209 "Інші матеріали" | За видами та групами інших матеріалів |
ЗАО «ХПЗ» відкриває аналітичні рахунки залежно від потреби в кількості, необхідній для управління виробництвом. Найбільш типовими розрізами аналітики можуть виступати наступні: склади, комори, матеріально відповідальні особи, групи запасів, види діяльності тощо.
Аналітичний облік виробничих запасів ведеться в розрізі їх найменувань або однорідних груп, за допомогою карток складського обліку, які розміщуються в картотеці за технічними групами виробничих запасів відповідно до номенклатури-цінника. Кожна з груп виробничих запасів поділяється за видами, сортами, марками, типами, розмірами. Кожному найменуванню, сорту, розміру виробничих запасів привласнюється коротке числове позначення (номенклатурний номер), яке записують до спеціального реєстру - номенклатури-цінника, де також вказують одиницю виміру та облікову ціну запасу.
Ілюстрація взаємозв'язку синтетичних рахунків, субрахунків та аналітичних рахунків наведено на рис. 2.5.
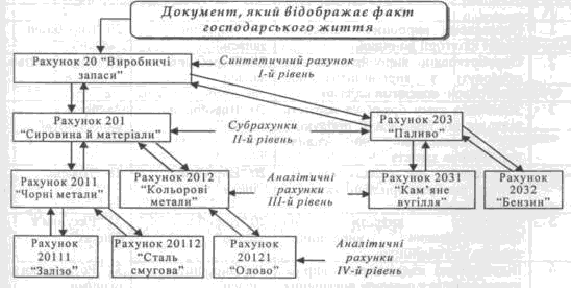
Рис. 2.5. Організація аналітичного обліку виробничих запасів
На кожному документі з руху виробничих запасів на ЗАО «ХПЗ» повинно бути вказано не тільки найменування запасу, але й номенклатурний номер, що дозволяє уникати помилок під час заповнення прибуткових і видаткових документів та здійснення записів у складському і бухгалтерському обліку виробничих запасів.
Відображення надходження та витрачання запасів на ЗАО «ХПЗ» здійснюється за допомогою карток складського обліку, які виписуються на кожне найменування, профіль, сорт, марку, розмір окремо. У картках складського обліку на підставі залишків на 1-ше число місяця, які виводяться за кожним номенклатурним номером, складаються відомості обліку залишків запасів (сальдові відомості), що використовуються для порівняння даних аналітичного та синтетичного обліку виробничих запасів. Окрім даних про виробничі запаси, що формуються у сальдовій відомості, забезпечити оптимальне співвідношення між виробничою програмою та запасами можна за умови оперативнішого надання даних про їх наявність і рух.
На ЗАО «ХПЗ» порушення встановлених вимог ведення складського обліку ускладнює процес обробки документів у бухгалтерії і перешкоджає отриманню оперативної, повної, достовірної, неупередженої і точної інформації про рух запасів.
3. КОНТРОЛЬ ЗА ЗБЕРЕЖЕННЯМ ЗАПАСІВ НА ЗАО «ХПЗ»
3.1. Інвентаризація як складова частина обліку запасів
Процес проведення інвентаризації виробничих запасів на ЗАО «ХПЗ» передбачає:
- переважування, обмір, підрахунок комісією у порядку розміщення цінностей у даному приміщенні, не допускаючи безладного переходу від одного виду цінностей до іншого. Якщо цінності зберігаються в ізольованих приміщеннях у однієї матеріально відповідальної особи інвентаризація проводиться послідовно за місцями їх зберігання. Після перевірки цінностей вхід до приміщення опломбовується і комісія переходить у наступне приміщення;
- інвентаризаційні описи складаються окремо на товарно-матеріальні цінності, що перебувають в дорозі, на неоплачені в строк покупцями відвантажені товари та цінності і на такі, що перебувають на складах інших підприємств (на відповідальному зберіганні, на комісії, у переробці);
- кількість цінностей і товарів, що зберігаються в непошкодженій упаковці постачальника, може визначатися на підставі документів при обов'язковій перевірці в натурі частини визнаних цінностей [18].
При проведенні інвентаризації виробничих запасів на ЗАО «ХПЗ» одночасно перевіряють наявність тари за видами. Порожня тара (ящики, мішки, балони тощо) також повинна бути занесена в опис і оцінена. Залишки тари записують в окремий опис, де зазначається найменування тари, номенклатурний номер, шифр, одиниця виміру, ознаки, які визначають її призначення і якісний стан, кількість і ціну одиниці. На тару, яка прийшла в непридатність, складається окремий акт, де вказуються причини псування і відповідальні особи.
Для перевірки матеріалів, що передані на переробку, а також оплачених, але не вивезених зі складів постачальників, ЗАО «ХПЗ» необхідно отримати копії інвентаризаційних описів від підприємств (організацій), у яких ці матеріали знаходяться. Копії інвентаризаційних описів звіряються з даними, що були отримані при інвентаризації. При отриманні від підприємств, на відповідальному зберіганні яких знаходяться цінності, копій інвентаризаційних описів комісія порівнює фактичну наявність цінностей за даними копій описів з кількістю, встановленою за документами.
Інвентаризація МШП проводиться на ЗАО «ХПЗ» за місцями їх знаходження і особами, на відповідальному зберіганні яких вони знаходяться. В процесі інвентаризації слід встановити правильність віднесення господарських засобів до групи малоцінних та швидкозношуваних предметів.
Інвентаризаційна комісія повинна з'ясувати:
- чи закріплені малоцінні та швидкозношувані предмети, що знаходяться на складі -і в експлуатації, за особами, відповідальними за їх зберігання і використання;
- чи здійснюється маркування до передачі в експлуатацію спецодягу, спецвзуття, застережних пристроїв, виробничого і господарського інвентаря, столового посуду і приладдя. Маркування повинно містити найменування підприємства або його символ;
- як організовано облік малоцінних та швидкозношуваних предметів в місцях їх експлуатації. Матеріально відповідальні особи (коменданти, бригадири, комірники та ін.) ведуть облік отриманого зі складу виробничого і господарського інвентаря на картках (в книгах) по окремих особах, яким цей інвентар виданий в користування.
Інвентаризація проводиться шляхом огляду кожного предмету. В інвентаризаційні описи МШП заносяться за найменуваннями відповідно до номенклатури, прийнятої в бухгалтерському обліку. В описах зазначається їх первісна вартість.
На МШП видані в індивідуальне користування, наприклад, спецодяг, спецвзуття тощо, допускається складання групових інвентаризаційних описів із зазначенням осіб, яким видані такі предмети.
Спецодяг і білизна на ЗАО «ХПЗ», здані в ремонт, прання або чистку заносяться до інвентаризаційного опису на підставі документів, які підтверджують приймання в ремонт, прання, чистку тощо [18].
Якщо під час інвентаризації МШП будуть встановлені предмети, не придатні до експлуатації, але не списані з обліку, то робоча комісія складає акт на їх списання. В акті зазначається час експлуатації, причини псування (непридатності) таких МШП та можливість їх використання в інших цілях (якщо така є). На них складається окремий інвентаризаційний опис.
3.2. Методичні процедури удосконалення ефективної системи контролю виробничих запасів на ЗАО «ХПЗ»
Контроль виконує свої функції за допомогою власного методу, який є системою методичних прийомів і конкретних методик. Реалізація будь-якого методу управління, в тому числі і фінансово-господарського контролю і ревізії, здійснюється за допомогою певних процедур.
Процедури - поняття, яке встановлює виконання певних дій засобами праці над предметами праці з метою пізнання, перетворення або удосконалення їх для досягнення оптимуму. Контрольні функції в господарському механізмі здійснюються за допомогою контрольно-ревізійних процедур, вироблених наукою і практикою.
Контрольно-ревізійні процедури реалізують методичні прийоми контролю і ревізії, тому їх характеризують за тими функціями, які вони виконують у контрольно-ревізійному процесі [19, стор. 73-75].
Так, можна виділити наступні методичні прийоми контролю і ревізії: органолептичні методичні прийоми, вибіркові і суцільні спостереження у внутрішньому контролі та ревізії, розрахунково-аналітичні методичні прийоми, документальні методичні прийоми та контрольно-ревізійні процедури.
Органолептичні методичні прийоми фінансово-господарського контролю на ЗАО «ХПЗ» використовують при перевірці фактичного стану об’єктів контролю. Найважливішим з них є інвентаризація. Методичний прийом інвентаризації використовується для контролю достовірності даних бухгалтерського обліку, звітності і балансу підприємства, зокрема, наявності і вартості товарно-матеріальних цінностей, коштів у касах, на розрахунковому та інших рахунках.
Вибіркові спостереження застосовуються у фінансово-господарському контролі і ревізії як один із видів несуцільного дослідження господарських операцій, що ґрунтується на застосуванні вибіркового методу. Суть вибіркового методу полягає у правильному відбиранні одиниць спостереження. Точність результатів, добутих за допомогою цього методу, залежить від способу відбирання одиниць спостереження, ступеня коливань ознаки у сукупності, кількості одиниць, які підлягають спостереженню. Теорія вибіркового методу ґрунтується на законі великих чисел. Для ТОВ «КЗСТІ» прикладом вибіркових спостережень може бути контрольна перевірка якості інвентаризації товарно-матеріальних цінностей, яка здійснюється членами постійно діючих інвентаризаційних комісій за участю членів робочих інвентаризаційних комісій і матеріально відповідальних осіб після закінчення інвентаризації, але обов’язково до відкриття складу, де проводилась інвентаризація.
Завдання контролю є проведення статистичних розрахунків та елімінування впливу зовнішніх факторів на виконання планових завдань підприємством, яке контролюють, тобто витрат минулої матеріалізованої праці, зміни індексу цін на сировину і засоби праці тощо. Результати застосування розрахунково-аналітичних методичних прийомів у процесі контролю оформлюють у вигляді відомостей, які додаються до акта комплексної ревізії діяльності підприємства.
Методичні прийоми фінансово-господарського контролю і ревізії на ЗАО «ХПЗ» пов’язані з використанням документальних методичних прийомів і контрольно-ревізійних процедур. У процесі контролю господарських операцій перевіряють достовірність, законність і господарську необхідність їх на основі документів, у яких вони знайшли відображення. Контроль здійснюють за формою і змістом, зустрічною перевіркою операцій, взаємним контролем операцій і документів, аналітичними і логічними прийомами.
Недотримання встановленого порядку оформлення і погашення первинних документів часто призводить до скорочення зловживань та розкрадання цінностей. Так, необґрунтовані виправлення кількості виданих зі складу на виробництво виробничих запасів зменшує відповідальність винуватців у скоєні незаконних операцій [23, стор. 142].
На ЗАО «ХПЗ» також виявляють випадки необґрунтованих виправлень, підчищення, зміни кількості, ціни і суми у документах на відпуск цінностей. У кожному випадку на виправленому документі має бути зроблена спеціальна позначка, засвідчена підписами всіх осіб, які брали участь у його складанні. Помилки у первинних документах виправляють так: закреслюють неправильний запис тексту або суми і над закресленим надписують привільно текст або суму. Закреслювати треба однією лінією, щоб можна було прочитати виправлене. Після виправлення помилки у первинному документі роблять надпис «Виправлено», що підтверджують підписами осіб, які підписали документ, а також проставляють дату виправлення. Недодержання встановленого порядку оформлюють і погашення первинних документів часто призводить до приховування зловживань і крадіжок цінностей. Так, на підприємстві «КЗСТІ » були виявленні необґрунтовані виправлення кількості виданих із складу на виробництво сировини і матеріалів, які знизили відповідальність винних у вчиненні незаконної операції. Також на підприємстві «КЗСТІ » дуже важлива зустрічна перевірка, вона дає можливість виявити факти часткового або повного не оприбуткування матеріальних цінностей (виробничих запасів), одержаних від постачальників або з оптових баз. Для виявлення подібних випадків потрібна письмова відповідь на запитання ревізора про кількість і дату відпущених або відвантажених матеріалів, їхню вартість. Письмова відповідь підлягає зустрічній перевірці з документами підконтрольного підприємства.
У системі заходів по вдосконаленню господарського механізму пошук шляхів найбільш раціонального використання виробничих запасів посідає важливе місце. У цьому зв’язку неодноразово відзначалося, що в умовах переходу ЗАО «ХПЗ» на нові принципи господарювання і управління особливого значення набуває економія матеріалів, оскільки ефективність їх використання вирішальним чином позначається на кінцевих результатах виробництва.
Як відомо, завдання по забезпеченню економії матеріалів багатопланове й охоплює ряд складних проблем. Одна з них – це посилення ролі контролю за відпуском виробничих запасів і раціональним використанням їх у виробничому циклі.
У ході дослідження системи контролю за порядком відпуску матеріалів зі складів і їх використанням встановлено що на ЗАО «ХПЗ» окремим питанням контролю приділяється незначна увага. Свідченням упущень і недоробок в організації контрольного процесу є факти перевищення ліміту при відпуску виробничих запасів, не раціональне їх витрачання, відсутність зацікавленості працівників у застосуванні більш досконалих форм контролю [16, стор. 178-179].
Таким чином, незважаючи на те, що в цілому питанням ефективного використання сировини і матеріалів приділяється певна увага на всіх рівнях управління, наявність фактів, що вказують на відсутність дієвих матеріальних і моральних стимулів економії, недостатня відповідальність за перевитрату ресурсів відносно до поставлених норм, а також безгосподарність і марнотратство, не дозволяють отримати належних результатів. Тому назріла необхідність у вдосконаленні діючої методики внутрішнього контролю за рухом і використанням матеріальних ресурсів. Крім того, розробка і застосування на підприємствах більш раціональних систем преміювання за економію і санкціонування за перевитрату ресурсів сприятимуть якісному використанню матеріалів, палива, запасних частин на всіх виробничих дільницях.
На ЗАО «ХПЗ» під контролем використання виробничих запасів слід розуміти організовану систему нагляду і перевірок, спрямовану на виявлення фактів неправильного і несвоєчасного оформлення первинної документації на відпуск матеріалів, необґрунтованого їх відпуску і витрачання у процесі виробництва. Контроль включає і перевірку порядку дотримання встановлених норм витрачання матеріалів. При цьому методі контролю є не тільки перевірка законності, обґрунтованості і доцільності здійснюваних господарських операцій, а й визначення раціональних шляхів і способів подолання відхилень, усунення перепон у забезпеченні економії матеріальних цінностей.
У зв’язку з тим, що в усій сукупності контрольних операцій, здійснюваних працівниками бухгалтерії найбільш важливим є контроль за витратами виробництва і, зокрема, за використанням виробничих запасів, необхідно, на мій погляд, виділити основні завдання контролю.
На мій погляд, найбільш істотними завданнями на ЗАО «ХПЗ» є такі:
контроль обґрунтованості відпуску матеріалів відповідно до встановлених лімітів;
перевірка ефективності використання активів структурними підрозділами підприємства;
встановлення осіб, які розпоряджаються відпуском матеріалів, і осіб, відповідальних за витрачення цінностей у процесі видобутку корисних копалин.
Напрямки вирішення вказаних завдань викладені в економічній літературі, однак на практиці ефективність їх вирішення залежить від ряду причин. Найчастіше недоліки в організації контролю даної ділянки облікових робіт виникають через невизначеність у виборі об’єктів контролю, відсутність планів тематичних перевірок, а також недбайливе виконання працівниками, що здійснюють контроль, своїх функцій.
З метою підвищення якості проведення контролю доцільно чітко визначити його об’єкти. Так, стосовно до процесу використання виробничих запасів, увага повинна бути спрямована на дотримання норм витрат, раціональність використання матеріалів у виробництві.
В економічній літературі багатьма авторами підкреслюється, що найважливішим завданням організації обліку і контролю за використанням матеріальних цінностей у виробництві є визначення, систематизація і аналіз відхилень фактичних витрат від встановлених норм. Розв’язанню вказаного завдання сприятиме застосування досконалішої системи документування і витрачання матеріалів у виробництві, яка б забезпечувала всі види, форми і методи контролю необхідною інформацією.
На ЗАО «ХПЗ» контроль витрачання виробничих запасів здійснюється шляхом перевірки запасів у таких документах: лімітно-забірних картках, вимогах, відомостях та інших.
Принцип побудови цих документів (як комбінованих, так і комплексних, й застосування їх у практичній діяльності шахт) дозволив не тільки скоротити потік первинної документації, а й посилити контроль за технологічною дисципліною, забезпечити відповідність обліку виробітку обсягу виконуваних операцій.
Узагальнення первинної інформації щодо використання матеріальних цінностей залежить від застосовуваного порядку документування і прийнятого для галузі методу контролю за витрачанням матеріалів на виробництво.
Слід вказати, що сутність методу документування полягає в тому, що відпуск виробничих запасів в межах норм здійснюється по лімітно-забірних картках, а відхилення від норм фіксуються в сигнальних вимогах, якими оформлюються заміни одного виду матеріалу іншим. Заміни на практиці виникають переважно через недоліки в організації забезпечення виробничого процесу необхідними матеріалами. При цьому в лімітній картці робиться позначка про зменшення кількості матеріалу, який замінюється.
З приводу здійснюваних замін одних матеріальних цінностей іншими слід звернути увагу на той