Анализ формирования и распределения прибыли (на примере ЗАО ИнфоЛинк97)
Доходы, расходы и потери от списания объектов основных средств с бухгалтерского учета подлежат зачислению на счета прибылей и убытков в качестве операционных доходов и расходов.
Руководители предприятий, как правило, уделяют большое внимание первым двум составляющим финансовых результатов. Между тем результаты внереализационных операций оказывают существенное влияние на финансовое положение предприятий, их платежеспособность, ликвидность/18/.
Внереализационные операции - это хозяйственные операции, в результате которых у предприятий образуются доходы или расходы, не связанные с производством и реализацией продукции (работ, услуг).
В состав внереализационных доходов включаются:
- доходы от долевого участия в деятельности других предприятий, дивиденды по акциям, облигациям и другим ценным бумагам, принадлежащим предприятию;
- доходы от сдачи имущества в аренду;
- суммы, полученные от других предприятий (организаций) за невыполнение условий договоров: штрафы, пени, неустойки, а также суммы, поступившие в погашение дебиторской задолженности, списанные ранее на убытки;
- прибыль прошлых лет, выявленная в отчетном году;
- прибыль, полученная каждым предприятием (участником) в результате совместной деятельности без создания юридического лица, после ее распределения;
- проценты, начисляемые учреждениями банков за пользования свободными денежными средствами предприятия;
- суммы средств, полученных безвозмездно от других предприятий, при отсутствии оформленной соответствующим договором совместной деятельности, за исключением средств, зачисляемых в уставные фонды предприятий их учредителями в установленном законодательством порядке;
- положительные курсовые разницы по валютным счетам и операциям в иностранной валюте;
- другие доходы от операций, непосредственно не связанных с производством продукции (работ, услуг) и ее реализацией.
К внереализационным убыткам относятся:
- не компенсируемые потери от стихийных бедствий, включая затраты, связанные с предотвращением или ликвидацией последствий стихийных бедствий, а также пожаров, аварий. К компенсации потерь помимо прямых выплат соответствующих страховых сумм следует относить использование резервного фонда;
- затраты на содержание законсервированных производственных мощностей (кроме затрат, возмещаемых за счет других источников);
- убытки от списания дебиторской задолженности с истекшим сроком исковой давности. Не истребованная организацией-кредитором дебиторская задолженность по оплате товаров (работ, услуг), по которой истек установленный предельных срок, по истечении 4 месяцев со дня фактического получения организацией-должником товаров в обязательном порядке списывается на убытки и относится на финансовые результаты деятельности организации-кредитора, но без уменьшения налогообла-гаемой прибыли;
- убытки от недостач и хищений по суммам, невозможным к получению;
- затраты по аннулированным производственным заказам, на производство, не давшее продукции;
- отрицательные курсовые разницы по валютным счетам, по операциям в иностранной валюте;
- аукционные сборы;
- судебные издержки, сборы;
- образование резерва по сомнительным долгам. Сомнительными долгами признаются не погашенные в установленные сроки и не обеспеченные соответствующими гарантиями дебиторские задолженности предприятий. Если до конца года, следующего за годом создания резерва сомнительных долгов, этот резерв в какой-либо части не будет использован, то неизрасходованные суммы присоединяются к прибыли соответствующего года;
- не компенсируемые виновники потери от простоев, а также санкции за нарушение хоздоговоров, расходы по возмещению причиненных убытков;
- убытки по операции с тарой;
- убытки по операциям прошлых лет, выявленные в текущем году;
- начисление налоговых платежей, относимых по законодательству на финансовые результаты деятельности предприятия, уменьшение валовой прибыли, а именно налога на имущество, на содержание жилищного фонда и объектов социально-культурной сферы, на рекламу, сбора на нужды образовательных учреждений;
- расходы по операциям, связанным с получением внереализационных доходов.
Конечный результат от внереализационных операций определяется путем сопоставления доходов от них с потерями/17/.
Для налогообложения балансовая прибыль корректируется в соответствии с налоговыми стандартами (Положение о составе затрат, включаемых в себестоимость продукции.). Надо отметить, что понятие чистой прибыли в России не соответствует понятию чистой прибыли по международным стандартам, российская чистая прибыль, по сути, не является чистой, а включает в себя значительные расходы (фонды потребления, социальной сферы и т.д.), что недопустимо по западным стандартам.
Из прибыли, остающейся в распоряжении предприятия (чистой прибыли) в соответствии с законодательством и учредительными документами предприятие может создавать фонд накопления, фонд потребления, резервный фонд и другие специальные фонды и резервы. Нормативы отчислений от прибыли в фонды специального назначения устанавливается самим предприятием по согласованию с учредителем. Отчисления от прибыли в специальные фонды производятся ежеквартально. На сумму произведенных отчислений от прибыли происходит перераспределение прибыли внутри предприятия: уменьшается сумма нераспределенной прибыли и увеличиваются образуемые из нее фонды и резервы.
Эта прибыль направляется на капитальные вложения и прирост основного и оборотного капитала; на покрытие убытков прошлых лет, на отчисления в резервный капитал, на расходы социального характера; а также на выплату дивидендов и доходов.
При этом под фондом накопления понимаются средства, направленные на производственное развитие предприятия, техническое перевооружение, реконструкцию, расширение, освоение производства новой продукции, на строительство и обновление основных производственных фондов, освоение новой техники и технологий в действующих организациях и иные аналогичные цели, предусмотренные учредительными документами предприятия (на создание нового имущества предприятия).
За счет средств фондов накопления финансируются главным образом капитальные вложения на производственное развитие. При этом осуществление капитальных вложений за счет собственной прибыли не уменьшает величину фонда накопления. Происходит преобразование финансовых средств в имущественные ценности. Фонд накопления уменьшается только при использовании его средств на погашение убытков отчетного года, а также в результате списания за счет накопительных фондов расходов, не включенных в первоначальную стоимость вводимых в эксплуатацию объектов основных средств.
Под фондами потребления понимаются средства, направляемые на осуществление мероприятий по социальному развитию (кроме капитальных вложений), материальному поощрению коллектива предприятия, приобретение проездных билетов, путевок в санатории, единовременном премировании и иных аналогичных мероприятий и работ, не приводящих к образованию нового имущества предприятия.
Фонд потребления складывается из двух частей: фонд оплаты труда и выплаты из фонда социального развития. Фонд оплаты труда является источником оплаты по труду, любых видов вознаграждения и стимулирования работников предприятия. Выплаты из фонда социального развития расходуются на проведение оздоровительных мероприятий, частичное погашение кредитов за кооператив, индивидуальное жилищное строительство, беспроцентные ссуды молодым семьям и другие цели, предусмотренные мероприятиями по социальному развитию трудовых коллективов.
Резервный фонд предназначен для обеспечения финансовой устойчивости в период временного ухудшения производственно – финансовых показателей. Он также служит для компенсации ряда денежных затрат, возникающих в процессе производства и потребления продукции.
Для повышения эффективности производства очень важно, чтобы при распределении прибыли была достигнута оптимальность в сумме отчислений.
Распределение чистой прибыли позволяет расширять деятельность организации за счет собственных, более дешевых источников финансирования. При этом снижаются финансовые расходы организации на привлечение дополнительных источников/8/.
1.3 Влияние налоговой политики на прибыль предприятия
В условиях рыночной экономики, существенно изменяются методы воздействия государства на социально-экономическое развитие. Одним из сильнейших рычагов, регулирующих экономические взаимоотношения товаропроизводителей с государством, становится налоговая система, которая строится так, чтобы отвечать принятым требованиям благоприятного развития рыночной экономики. От прогрессивности этой системы, ее четкой направленности на поощрение предпринимательской деятельности в значительной мере зависят темпы экономического роста.
Налоговая система является важным инструментом проводимой экономической реформы. Она должна быть гибкой, стимулировать развитие передовых, эффективных производств и, в то же время, не быть тяжелым бременем ни для предпринимателей, ни для населения.
Налоги являются одним из наиболее эффективных инструментов косвенного регулирования экономических процессов. Обоснованный, с учетом экономических реальностей, характеризующих текущую ситуацию, комплекс налоговых мер, способен оказать существенное влияние на экономическое поведение хозяйствующих субъектов, усиливать экономическую и инвестиционную активность.
Государственное регулирование экономики посредством использования налоговых рычагов в первую очередь должно быть направленно на обеспечение и поддержание сбалансированного роста, эффективное использование ресурсов, стимулирование инвестиционной и предпринимательской активности. Эффективной может считаться только та налоговая политика, которая стимулирует накопление и инвестиции/6/
Осуществляемая в России либерализация цен, вялые темпы реальной приватизации, распад хозяйственных связей, нарастающая инфляция привели к тотальному кризису платежеспособности и прогрессирующему спаду производства, грозящему перейти в полную остановку. В такой ситуации действующие, чрезмерно высокие ставки налогов только способствуют углублению накопившихся противоречий. С позиции стоящих перед Россией экономических проблем и осуществляемых ныне преобразований, целями налоговой политики должны стать раскрепощение сил рынка, преодоление потери гибкости производства, стабилизация экономики, стимулирование развития приоритетных сфер деятельности и структурных сдвигов.
Формирование налоговой политики должны строиться на соблюдении следующих принципов:
- стабильность налоговой системы;
- одинакового налогообложения производителей, независимо от
отраслевой принадлежности предприятия и формы собственности;
- одинаковых условий налогообложения для предпринимателей,
занятых в производстве и потребителей.
Средством достижения этих целей может стать существенное понижение совокупного уровня налогового изъятия посредством снижения предельных ставок налогов и прогрессивности шкалы налогообложения. В этом случае воздействие на производство осуществлялось бы через изменение величины налоговой ставки и систему целевых налоговых льгот.
Осуществляемая ныне правительством налоговая политика характеризуется стремлением, прежде всего за счет усиления налогового бремени предприятий решить проблему наполнения бюджета. Такие меры, если и принесут успех, то только в очень ограниченном промежутке времени. В целом же подобная направленность налоговой стратегии представляется неперспективной.
Высокий уровень налогообложения неизбежно вызывает у предприятия стремление переложить тяжесть налогового бремени на конечного потребителя, включив всю сумму налогов в цену товаров. В результате цена производителя (включающая в себя издержки, налоги и минимальную прибыль, остающуюся после уплаты налогов) нередко превышает ту, которую может заплатить покупатель. Следствием увеличения ставок и массы, излагаемых государством налогов фактически всегда является усиление инфляционных тенденций.
Основная задача анализа распределения и использования прибыли состоит в выявлении тенденций и пропорций, сложившихся, в распределении прибыли за отчетный год по сравнению с прошлым годом. По результатам анализа разрабатываются рекомендации по изменению пропорций в распределении прибыли и наиболее рациональному ее использованию.
Обобщенную характеристику хозяйственной деятельности предприятий в условиях рыночной экономики дают величина чистой прибыли и показателей финансового положения. Наиболее важные показатели финансовых результатов деятельности предприятия представлены в форме № 2 годовой и квартальной бухгалтерской отчетности. К ним относятся:
- прибыль (убыток) от реализации;
- прибыль (убыток) от финансово-хозяйственной деятельности;
- прибыль (убыток) отчетного периода;
- нераспределенная прибыль (убыток) отчетного периода.
Непосредственно по данным формы № 2 могут быть рассчитаны также следующие показатели финансовых результатов:
- прибыль (убыток) от финансовых и прочих операций;
- прибыль, остающаяся в распоряжении организации после уплаты
налога на прибыль и иных обязательных платежей (чистая прибыль);
- валовой доход от реализации товаров, продукции, работ, услуг.
Отчетность о финансовых результатах содержит важнейшие показатели эффективной хозяйственной деятельности предприятия. Эти данные наряду с балансом организации составляют основную информацию, необходимую организациям, взаимодействующим с организацией, акционерам, дебитором и кредиторам, банком, налоговым органам. Поэтому в составе квартальной и годовой бухгалтерской отчетности организации представляют отчет о прибылях и убытках за соответствующий период, форму № 2 /19/.
Определение валового дохода от реализации продукции (работ, услуг).
Валовой доход – показатель эффективности работы производственных подразделений (или показатель уровня торговой маржи для торговых предприятий).
Определение прибыли от реализации продукции.
Прибыль от реализации есть показатель экономической эффективности основной деятельности предприятия, т.е. производства и реализации продукции (работ, услуг) торговой деятельности.
Определение результата от финансовых и прочих операций и прибыли от финансово-хозяйственной деятельности (основной, финансовой и прочей деятельности).
Результат (прибыль или убыток) от финансовой и прочей деятельности определяется алгебраическим (с учетом знака) сложением процентов к получению и уплате, доходов от участия в других организациях, прочих операционных доходов и расходов, в том числе от прочей реализации, т.е. продажи основных средств, нематериальных активов и иных материальных ценностей. Прибыль от основной, финансовой и прочей деятельности есть сумма результатов от реализации продукции и от финансовой и прочей деятельности.
Общая балансовая прибыль является показателем экономической эффективности всей хозяйственной деятельности.
Определение прибыли, остающейся в распоряжении предприятия, т.е. чистой прибыли.
Чистая прибыль определяется вычитанием из балансовой прибыли величины налогов. Для налогообложения балансовая прибыль корректируется в соответствии с налоговым стандартами (Положением о составе затрат, включаемых в себестоимость продукции, и другими.). Надо отметить, что понятие чистой прибыли в России не соответствует понятию чистой прибыли по международным стандартам, «наша» чистая прибыль по сути не является чистой, а включает в себя значительные расходы (фонды потребления, социальной сферы и т.д.), что недопустимо по западным стандартам.
Нераспределенной прибыль, включаемая в бухгалтерский баланс, определяется вычитанием из чистой прибыли, дивидендов и процентов по кредитам.
Строки 010-050 заполняются по данным учета реализованной готовой продукции. В частности, по стр. 010 «Выручка от реализации продукции» показывается выручка от реализации за вычетом из нее суммы НДС, акцизов и других обязательных платежей в соответствии с определением момента реализации методом, принятым в учетной политике организации. По стр. 020 «Себестоимость реализованной продукции» отражаются затраты, связанные с производством продукции (без учета сумм, отражаемых по статье «Управленческие расходы»). При использовании счета 37 «Выпуск продукции» сумма превышения фактической производственной себестоимости выпущенной продукции над нормативной (плановой) себестоимостью, списанная на дебет счета 46 «Реализация продукции», включается в данные стр. 020 (прибавляется перерасход и вычитается экономия).
По статье «Управленческие расходы» (стр. 040) показываются суммы, учтенные на счете 26 «Общехозяйственные расходы», списываемые с него не-посредственно на счет 46 «Реализация продукции». Если организация относит эти расходы на дебет счета 20 «Основное производство», доля этих расходов, относящаяся к реализованной продукции, показывается по строке 020.
По статье «Прочие операционные доходы» (стр. 090) и «Прочие операционные расходы» (стр. 100) отражаются суммы по операциям, связанным с движением имущества организации: основных средств, материальных запасов, денежных средств, иных ценных бумаг и т.д., учтенных на счетах 47, 48, а также содержание законсервированных производственных мощностей, аннулирование производственных заказов, прекращение производства, не дававшего продукции/19/.
Модель формирования и распределения финансовых результатов деятельности предприятия представлена на рисунке 1.2.
Данные о финансовых результатах организации являются основной информацией необходимой для организаций, взаимодействующих с данной фирмой. В связи с этим рассмотрим порядок заполнения отчета о прибылях и убытках, который входит в состав годовой и квартальной отчетности организации.
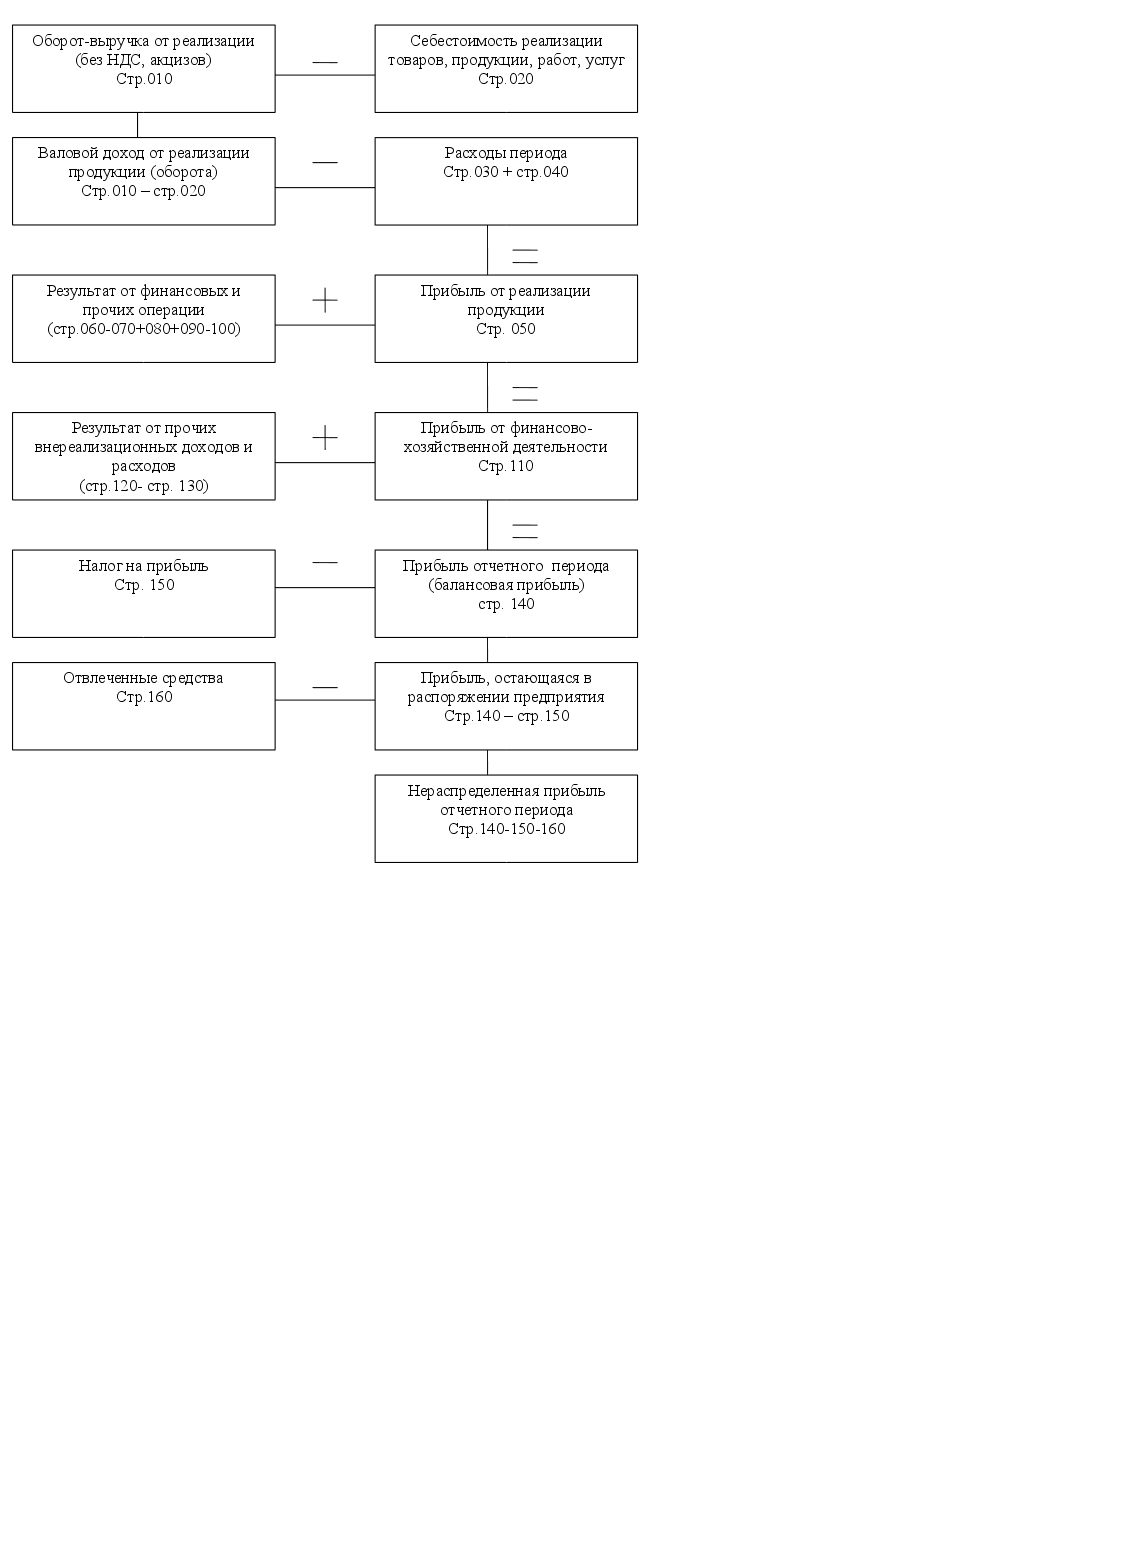
Рисунок 1.2 - Модель хозяйственного механизма предприятия, основанная на формировании прибыли (указаны строки формы № 2)
Анализ финансовых результатов деятельности предприятия включает в качестве обязательных элементов:
1) оценку изменений по каждому показателю за анализируемый период («горизонтальный анализ» показателей). Горизонтальный анализ - сравнение каждой позиции отчетности с предыдущим периодом;
2) оценку структуры показателей прибыли и изменений их структуры («вертикальный анализ» показателей). Вертикальный анализ - определение структуры итоговых финансовых показателей с выявлением влияния каждой позиции отчетности на результат в целом;
3) изучение (возможно в самом общем виде) изменения показателей за ряд отчетных периодов («трендовый анализ» показателей). Трендовый анализ - сравнение каждой позиции отчетности с рядом предшествующих периодов и определение тренда, т.е. основной тенденции динамики показателя, очищенной от случайных влияний и индивидуальных особенностей отдельных периодов. С помощью тренда формируют возможные значения показателей в будущем, и, следовательно, ведется перспективный прогнозный анализ;
4) выявление факторов и причин изменения показателей прибыли и их количественную оценку/20/.
2 Анализ показателей формирования и распределения прибыли ЗАО «ИнфоЛинк97»
2.1 Организационно-экономическая характеристика деятельности ЗАО «ИнфоЛинк97»
В мире стремительно развивающихся технологий и при обостряющейся конкурентной борьбе, совершенная качественная связь становится все более и более важной для успешной работы и процветания. Быстрый и эффективный обмен информацией, столь важный сейчас в деловом мире, стал возможен благодаря появлению на российском рынке различных систем мобильной связи.
Оператор транкинговой радиосвязи ЗАО «ИнфоЛинк97», в соответствии с лицензией Минсвязи Российской Федерации № 22951, предлагает для широкого круга пользователей полный комплекс высококачественных услуг оперативной радиосвязи на территории Энск2004а и Энск2004ской области.
ЗАО «ИнфоЛинк97» обеспечивает разнообразные услуги голосовой связи с широким набором сервисных функций. Кроме того, данная организация внедряет новейшие разработки в области информационных технологий - построение информационно-навигационной системы контроля и управления подвижными объектами с помощью систем спутниковой навигации, а также внедряется новая система телеметрии «Эриклин».
В настоящее время услугами фирмы «ИнфоЛинк97» пользуются многие организации предприятия городов Энск2004а и Орска, которым необходима качественная профессиональная радиосвязь и быстрая четкая координация действий:
- станции Скорой медицинской помощи обоих городов,
- больницы Энск2004а, Орска, Новоорска, Энск2004ского района,
- Центр медицины и катастроф,
- Администрация г.Энск2004а,
- Служба спасения 001,
- Главное управление по делам ГО и ЧС,
- силовые структуры,
- коммунальные службы,
- охранные, строительные организации,
- аварийно-спасательные службы,
- коммерческие организации.
Мощное техническое обеспечение, высокий инженерно-технический уровень персонала и обязательное соответствие создаваемых сетей связи потребностям заказчика, позволяет ЗАО «ИнфоЛинк97» уверенно лидировать на рынке подвижной связи Энск2004а.
Закрытое акционерное общество «ИнфоЛинк97», именуемое в дальнейшем «Общество», является коммерческой организацией и учреждено в соответствии с Гражданским Кодексом Российской Федерации, Федеральным законом Российской Федерации «Об акционерных обществах» и другими актами действующего законодательства Российской Федерации.
Место нахождения Общества: Российская Федерация, г. Энск2004, пер. Южный, 35.
Основной целью Общества является удовлетворение спроса на товары, работы, услуги, создания конкурентоспособной продукции и извлечения прибыли.
Основными видами деятельности Общества являются:
- предоставление гражданам и организациям услуг связи на основе коммерческого использования средств РЭС, в т.ч. сотовой, транкинговой и других видов радиотелефонной связи, а также проводной, магистральной кабельной, волоконно-оптической, радиорелейной, спутниковой, пейджинговой и других видов связи в России и за рубежом, в том числе международной связи;
- организация и проведение необходимых исследований, обоснование и получение необходимых лицензий и разрешений государственных органов для создания и эксплуатации сетей радиотелефонной связи на территории Энск2004ской области;
- привлечение иностранных инвестиций в развитие и реконструкцию российских предприятий и организаций, осуществление торговых сделок, связанных с обеспечением иностранного инвестирования в Российской Федерации и российских организациях за рубежом;
- коммерческие операции с «ноу-хау», научно-технической продукцией и информацией, консультационные и информационные услуги, маркетинг и инжиниринг;
- осуществление иной коммерческой и некоммерческой деятельности, незапрещенной действующим законодательством.
Уставный капитал Общества составляет 7 600 рублей. Обществом размещено 76 обыкновенных именных акций номинальной стоимостью 100 рублей каждая.
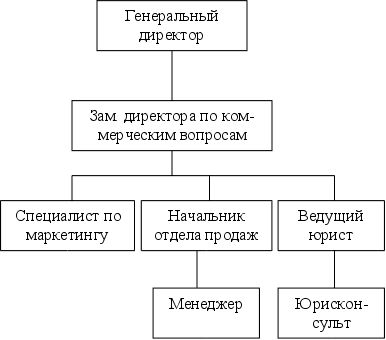


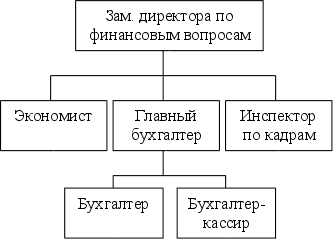
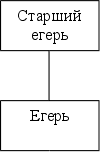
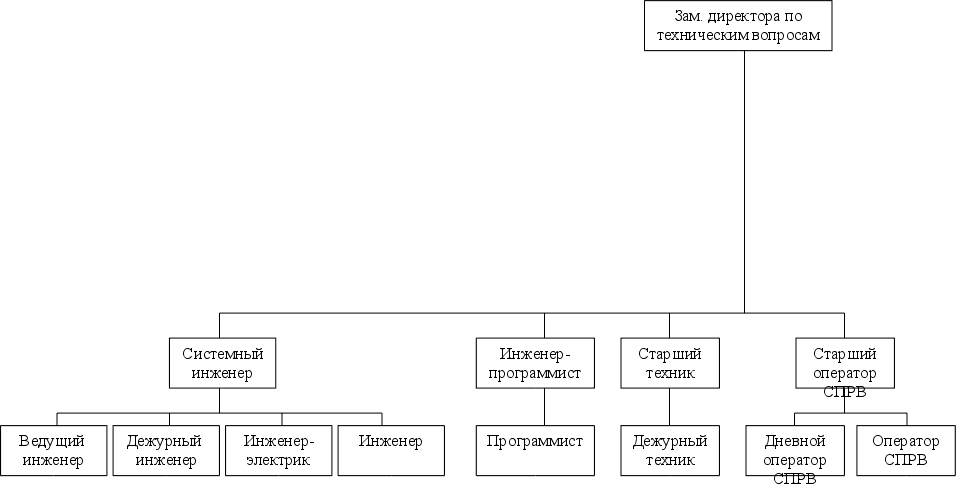
Рисунок 2.1 - Структура ЗАО «ИнфоЛинк97»
2.2 Анализ финансово-хозяйственной деятельности ЗАО «ИнфоЛинк97»
Анализ финансово-хозяйственной деятельности предприятия состоит из анализа:
баланса предприятия, позволяющего проследить динамику структуры активов и пассивов предприятия, имущества;
ликвидности баланса – для оценки способности предприятия рассчитываться по своим обязательствам (кредитоспособности);
финансовой устойчивости – для определения платежеспособности предприятия;
финансовых коэффициентов, который проводится для выявления изменений финансового состояния предприятия за определенный период;
финансовых результатов - для оценки динамики показателей прибыли, рентабельности и деловой активности предприятия/21/.
Анализ финансового состояния ЗАО «ИнфоЛинк97» начнем с анализа баланса, представленного в таблице 2.1.
Таблица 2.1 – Баланс ЗАО «ИнфоЛинк97» (на конец года)
тыс. руб.
| Показатели | 2001г. | 2002г. | 2003г. | 2003г.- 2001г. (+,-) |
| Актив | ||||
| 1. Внеоборотные активы | ||||
| 1.1. Основные средства | 2862,4 | 2276,3 | 5513,3 | +2650,9 |
| 1.2. Долгосрочные финансовые вложения | - | - | - | - |
| 1.3. Незавершенное строительство | 1483,0 | 4114,1 | 0 | -1483,0 |
| 1.4. Нематериальные активы | 44,4 | 36,6 | 2,6 | -41,8 |
| Итого по разделу 1 | 4389,8 | 6427,0 | 5515,9 | +1126,1 |
| 2 Оборотные активы | ||||
| 2.1 Запасы | 811,9 | 238,2 | 1262,4 | +450,5 |
| 2.2 Краткосрочные финансовые вложения | - | - | - | - |
| 2.3 Денежные средства | 107,0 | 54,5 | 290,6 | +183,6 |
| 2.4 Дебиторская задолженность | 1438,8 | 2900,2 | 2384,2 | +945,4 |
|
2.5. Налог на добавленную стоимость по приобретенным ценностям |
486,4 |
744,1 |
85,0 |
-400,6 |
| Итого по разделу 2 | 2844,1 | 3937,0 | 4022,2 | +1178,1 |
| Баланс | 7233,9 | 10364,0 | 9538,1 | +2304,2 |
| Пассив | ||||
| 1 Капитал и резервы (итог раздела 3) | 754,3 | 1916,9 | 1603,8 | +849,5 |
| 2 Заемные средства | ||||
| 2.1 Долгосрочные обязательства | - | - | - | - |
Продолжение таблицы 2.1
| Показатели | 2001г. | 2002г. | 2003г. | 2003г.- 2001г. (+,-) |
| 2.2 Краткосрочные обязательства, в т. ч. | 6479,6 | 8447,1 | 7934,3 | +1454,7 |
| Кредиторская задолженность | 6371,7 | 8447,1 | 5628,3 | -743,4 |
| Итого по разделам 4 и 5. | 6479,6 | 8447,1 | 7934,3 | +1454,7 |
Баланс |
7233,9 | 10364,0 | 9538,1 | +2304,2 |
Наибольшая часть внеоборотных активов представлена основными производственными фондами, что отражает направление предприятия на создание материальных условий расширения основной деятельности.
Организация в 2003г. завершила строительство нового здания, что и нашло отражение в данных о незавершенном строительстве баланса предприятия.
Повышение величины оборотных активов на 1178,1 тыс. руб. с финансовой точки зрения свидетельствует о повышении мобильности имущества.
Увеличение запасов на 450,5 тыс. руб. связано с расширением ассортимента предлагаемого на продажу оборудования. Наибольший удельный вес запасов занимают товары для перепродажи.
Увеличение денежных средств на 183,6 тыс.руб. свидетельствует, как правило, об укреплении ФСП, но их сумма не обеспечивает погашение всех первоочередных платежей.
Величина дебиторской задолженности за 2001-2003 гг. увеличилась на 945,4 тыс. руб. за счет увеличения дебиторской задолженности, платежи по которой ожидаются в течение двенадцати месяцев после отчетной даты. Структура имущества ЗАО «ИнфоЛинк97» приведена в таблице 2.2.
Таблица 2.2 - Структура имущества ЗАО «ИнфоЛинк97»
| Показатели | 2001 г. | 2002 г. | 2003 г. | Откло- | |||
| сумма, тыс. руб. | % | сумма, тыс. руб. | % | сумма, тыс. руб. | % | нение, % (+,-) | |
| Всего имущества | 7233,9 | 100 | 10364,0 | 100 | 9538,1 | 100 | |
| 1 внеоборотные активы (с учетом дебиторской задолженности свыше 12 мес.) | 4389,8 |
60,7 |
6427,0 |
62,0 |
5515,9 |
57,8 |
-2,9 |
| 1.1 основные средства | 2862,4 | 39,6 | 2276,3 | 22,0 | 5513,3 | 57,8 | +18,2 |
Продолжение таблицы 2.2
| Показатели | 2001 г. | 2002 г. | 2003 г. | Откло- | |||
| сумма, тыс. руб. | % | сумма, тыс. руб. | % | сумма, тыс. руб. | % | нение, % (+,-) | |
| 1.2 долгосрочные финансовые вложения | - |
- |
- |
- |
- |
- |
- |
| 1.3 незавершенное строительство | 1483,0 |
20,5 |
4114,1 |
39,7 |
0 |
0 |
-20,5 |
| 1.4 нематериальные активы | 44,4 |
0,6 |
36,6 |
0,3 |
2,6 |
0,0 |
-0,6 |
| 2 оборотные активы (за минусом дебиторской задолженности свыше 12 мес.) | 2844,1 |
39,3 |
3937,0 |
38,0 |
4022,2 |
42,2 |
+2,9 |
| 2.1 запасы | 811,9 | 11,2 | 238,2 | 2,3 | 1262,4 | 13,2 | +2,0 |
| 2.2 дебиторская задолженность до 12 мес. | 1438,8 |
19,9 |
2900,2 |
28,0 |
2384,2 |
25,0 |
+5,1 |
| 2.3 краткосрочные финансовые вложения | - |
- |
- |
- |
- |
- |
- |
| 2.4 денежные средства | 107,0 | 1,5 | 54,5 | 0,5 | 290,6 | 3,0 | +1,5 |
| 2.5 прочие оборотные активы | - |
- |
- |
- |
- |
- |
- |
Имущество ЗАО «ИнфоЛинк97» представлено внеоборотными и оборотными активами, скорректированными на величину долгосрочной дебиторской задолженности.
Наибольший удельный вес в структуре имущества занимают внеоборотные активы, которые за 2001-2003 гг. сократились на 2,9 % (с 60,7 % в 2001 г. до 57,8 %) за счет ликвидации незавершенного строительства (2001г. -20,5 %, 2003г. – 0 %). Основную долю внеоборотных активов составляют основные средства (57,8 % от всего имущества), которые увеличились за рассматриваемый период на 18,2 %.
Доля оборотных активов соответственно увеличилась на 2,9 % (с 39,3 % до 42,2 %), за счет увеличения краткосрочной дебиторской задолженности на 5,1 % (с 19,9 % до 25,0 %), также за счет увеличения доли денежных средств на 1,5 % (с 1,5 % до 3 %) и увеличения доли запасов на 2 % (с 11,2 % до 13,2 %).
Таким образом, более половины внеоборотных активов составляют основные средства.
Структура источников средств ЗАО «ИнфоЛинк97» представлена в таблице 2.3.
Таблица 2.3 - Структура источников средств ЗАО «ИнфоЛинк97»
| Показатели | 2001 г. | 2002 г. | 2003 г. | Откло- | |||
| сумма, тыс. руб. | % | сумма, тыс. руб. | % | сумма, тыс. руб. | % | нение (+,-), % | |
| Всего источников | 7233,9 | 100 | 10364 | 100 | 9538,1 | 100 | |
| 1 Капитал и резервы | 754,3 | 10,4 | 1916,9 | 18,5 | 1603,8 | 16,8 | +6,4 |
| 1.1 Собственные оборотные средства | 7,6 |
0,1 |
7,6 |
0,1 |
7,6 |
0,1 |
0 |
| 1.2 Прибыль | 746,7 | 10,3 | 1909,3 | 18,4 | 1596,2 | 16,7 | +6,4 |
| 2 Заемные средства | 6479,6 | 89,6 | 8447,1 | 81,5 | 7934,3 | 83,2 | -6,4 |
| 2.1 Долгосрочные пассивы | - |
- |
- |
- |
- |
- |
- |
| 2.2 Краткосрочные пассивы | 6479,6 |
89,6 |
8447,1 |
81,5 |
7934,3 |
83,2 |
-6,4 |
| в т.ч. кредиторская задолженность | 6371,7 |
88,1 |
8447,1 |
81,5 |
5628,3 |
59,0 |
-29,1 |
| в т.ч. займы и кредиты | - | - | - | - | 2306,0 | 24,2 | +24,2 |
Источники средств ЗАО «ИнфоЛинк97» представлены величиной капитала и резервов, а также заемными средствами. В структуре источников отмечается увеличение на 6,4 % (с 10,4 % в 2001 г. до 16,8 % в 2003 г.) величины капитала и резервов, соответственно уменьшение на 6,4 % (с 89,6 % до 83,2 %) величины заемных средств.
Уменьшение удельного веса заемных средств произошло за счет сокращения доли краткосрочных пассивов на 6,4 % (с 89,6 % до 83,2 %), в т.ч. и доли кредиторской задолженности на 29,1 % (с 88,1 % до 59,0 %), а доля займов и кредитов возросла на 24,2 % (с 0 % до 24,2 %).
Наибольший удельный вес занимают заемные средства. Все заемные средства представлены краткосрочными пассивами, в том числе кредиторской задолженностью. Удельный вес долгосрочных пассивов равен нулю.
Таким образом, имущество ЗАО «ИнфоЛинк97» обеспечивается более чем на 83 % за счет заемных средств. Это отрицательно оценивает финансовая служба предприятия, так как ЗАО «ИнфоЛинк97» в большой степени подвержено зависимости заемных средств.
В современных условиях анализ платежеспособности организаций приобрел чрезвычайно актуальное значение, так как большинство из них не являются таковыми. Поэтому в большинстве случаев, это ассоциируется с ликвидностью, т.е. возможностью превращения активов предприятия в деньги для последующей оплаты долгов. Платежеспособность оценивают по данным бухгалтерского баланса на основе ликвидности оборотных средств. Оценка ликвидности предприятия предполагает сопоставление активов с погашением обязательств, для чего рассчитываются соответствующие коэффициенты ликвидности/22/.
Таблица 2.4 - Анализ платежеспособности и ликвидности ЗАО «ИнфоЛинк97»
| Показатели | 2001г. | 2002г. | 2003г. | Изменения |
| Коэффициент текущей ликвидности | 0,44 | 0,47 | 0,51 | +0,07 |
| Коэффициент восстановления платежеспособности | - | 0,24 | 0,26 | +0,02 |
| Коэффициент срочной ликвидности | 0,24 | 0,35 | 0,34 | +0,10 |
| Коэффициент абсолютной ликвидности | 0,02 | 0,01 | 0,04 | +0,02 |
| Коэффициент независимости, % | 10,43 | 18,49 | 16,81 | +6,38 |
| Коэффициент финансирования | 0,12 | 0,23 | 0,20 | +0,08 |
| Коэффициент обеспеченности собственными средствами | -1,28 | -1,15 | -0,97 | +0,31 |
1) Коэффициент текущей ликвидности К, который рассчитывается как отношение фактической суммы текущих активов предприятия к сумме срочных обязательств по следующей формуле:
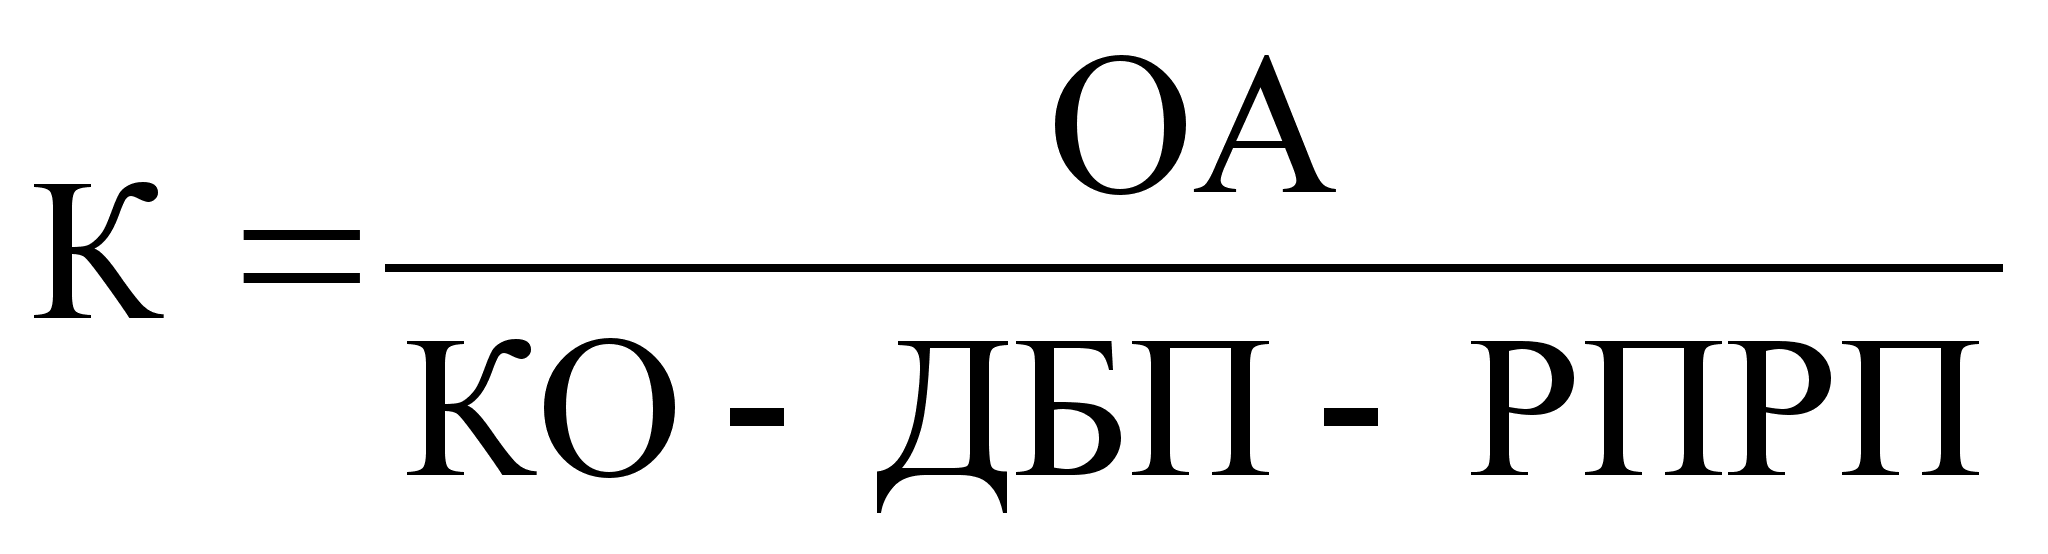 ,
(1)
 где
ОА – оборотные
активы;
КО – краткосрочные обязательства;
ДБП – доходы будущих периодов;
РПРП – резервы предстоящих расходов и платежей
За рассматриваемый период коэффициент текущей ликвидности улучшился на 0,07 (с 0.44 до 0,47). Но если учесть, что его нормативное значение должно быть равно 2, то такое значение показателей свидетельствует о неудовлетворительной структуре баланса предприятия, т.е. необходимо принять меры по восстановлению платежеспособности.
2) Коэффициент восстановления платежеспособности (Квос) рассчи-тывается по формуле:
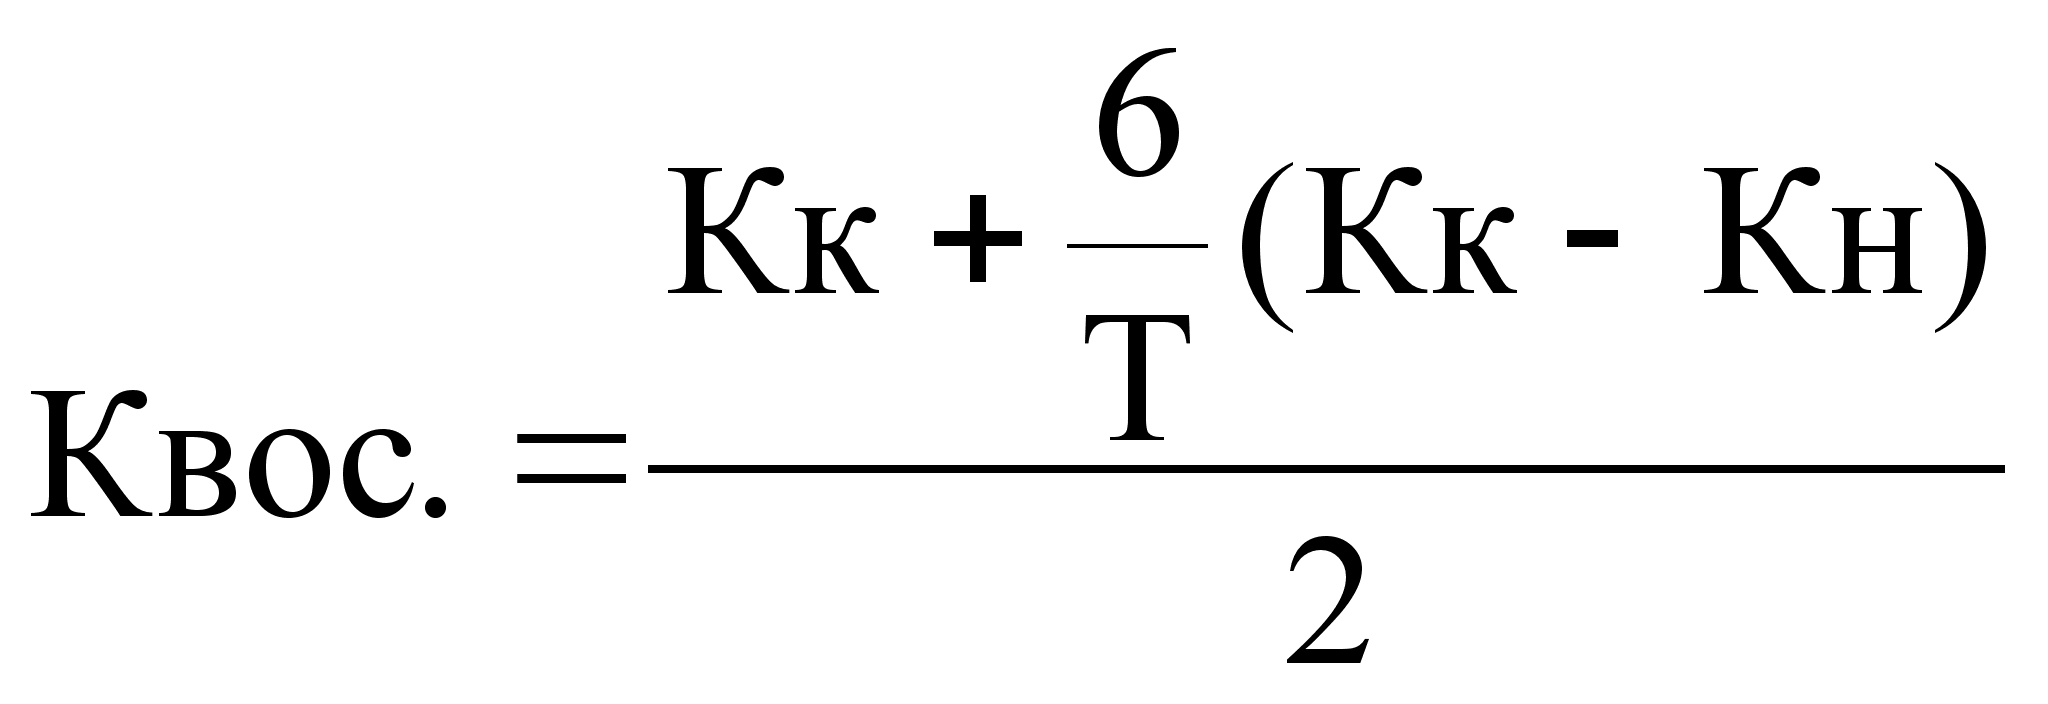 ,
(2)
где Кк - коэффициент текущей ликвидности на