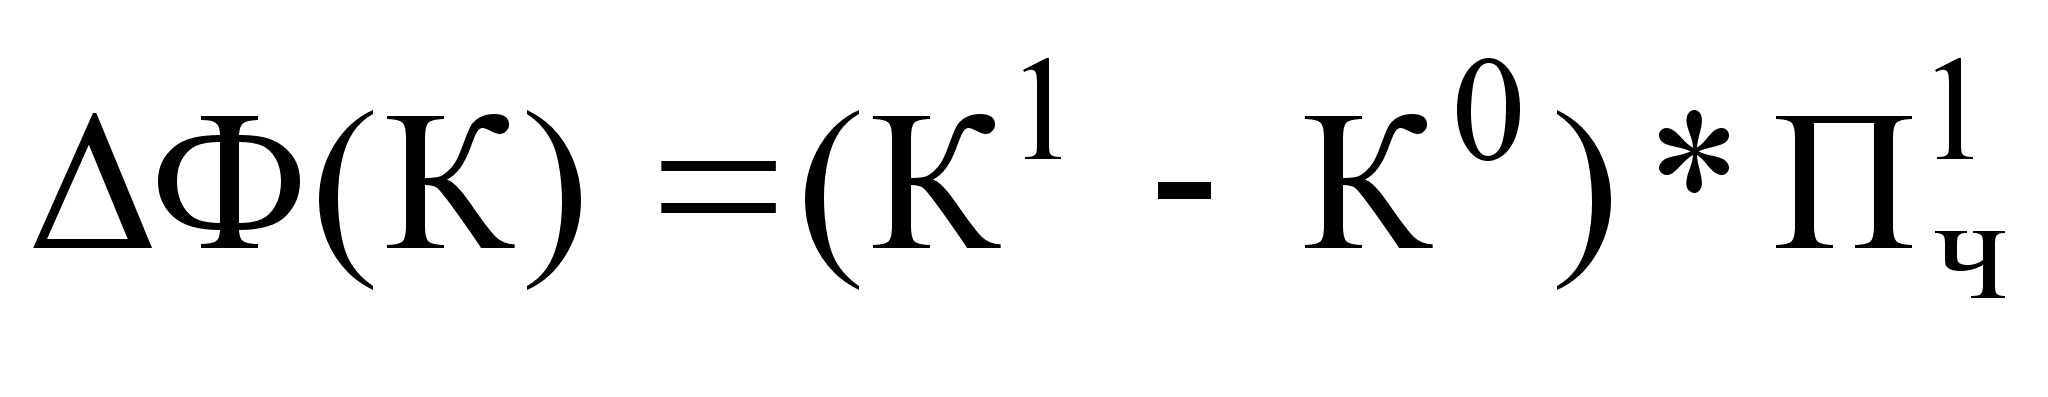Анализ формирования и распределения прибыли (на примере ЗАО ИнфоЛинк97)
Т – число месяцев в анализируемом периоде;
Кн – коэффициент текущей ликвидности на начало периода;
2 – нормативное значение коэффициента текущей ликвидности.
Если коэффициент восстановления платежеспособности больше 1, то предприятие платежеспособно в течение шести месяцев. В данном случае коэффициент меньше 1, т.е. за шесть месяцев довести значение коэффициента текущей ликвидности до нормального значения (2) предприятие не может.
3) Коэффициент срочной ликвидности (К сроч. лик.) определяется как отношение денежных средств, ценных бумаг и Дт – коэффициент задолженности (раздел II актива баланса) к краткосрочным обязательствам (раздел V пассива баланса).
Наблюдается некоторое улучшение данного показателя на 0,10 (с 0,24 до 0,34). Нормальным значением для этого коэффициента считается соотношение 1:1. Полученные коэффициенты подтверждают, что ЗАО «ИнфоЛинк97» за 2001 – 2003 гг. не в состоянии своевременно оплатить свои счета.
4) Коэффициент абсолютной ликвидности (Кабс.лик.) исчисляется как отношение денежных средств и быстрореализуемых ценных бумаг (раздел II актива) к краткосрочной задолженности (итог раздела VI пассива баланса).
Данный коэффициент показывает, какая часть текущей задолженности может быть погашена на дату составления баланса или другую конкретную дату. Нормальным значением для этого коэффициента считается 0,2. следовательно, на ЗАО «ИнфоЛинк97» наблюдается, что предприятие не может погасить текущую задолженность в срок, несмотря на то, что данный показатель изменился в лучшую сторону.
5) Коэффициент независимости:
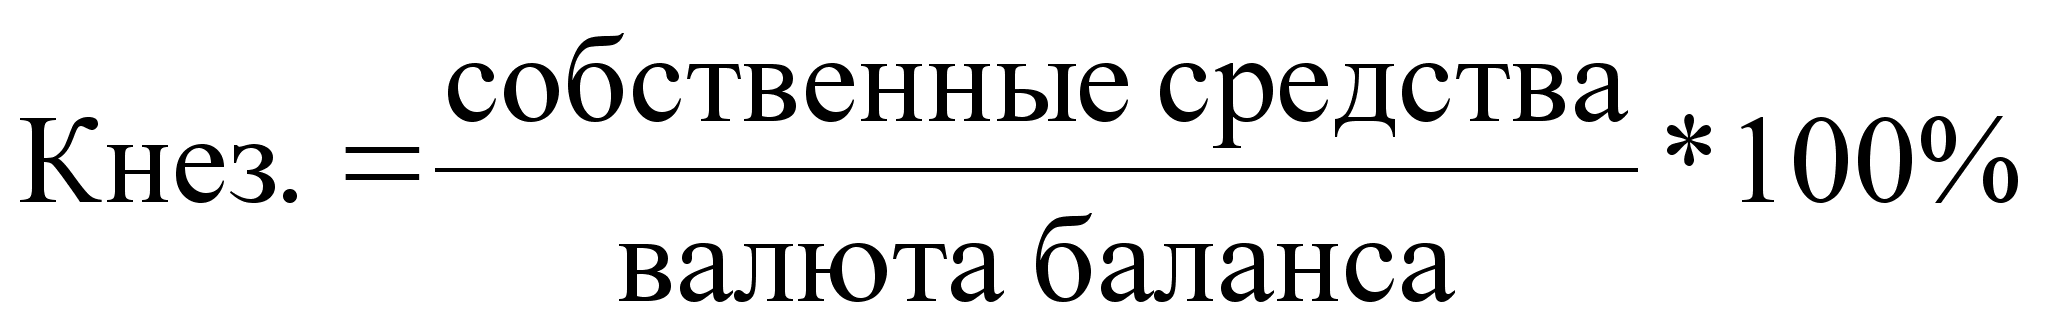 (3)
Этот коэффициент характеризует долю средств, вложенных собственниками в общую собственность имущества предприятия. Данные бухгалтерского баланса ЗАО «ИнфоЛинк97» свидетельствуют о повышении коэффициента независимости на 6,38 % (в 2001 г. - 10,43 %, в 2003 г. - 16,81 %), т.е. предприятие не сможет погасить свои долговые обязательства. Следует отметить, что в большинстве стран считается, что если этот коэффициент больше или равен 50 %, то риск кредиторов минимален.
6) Коэффициент финансовой устойчивости (стабильности)
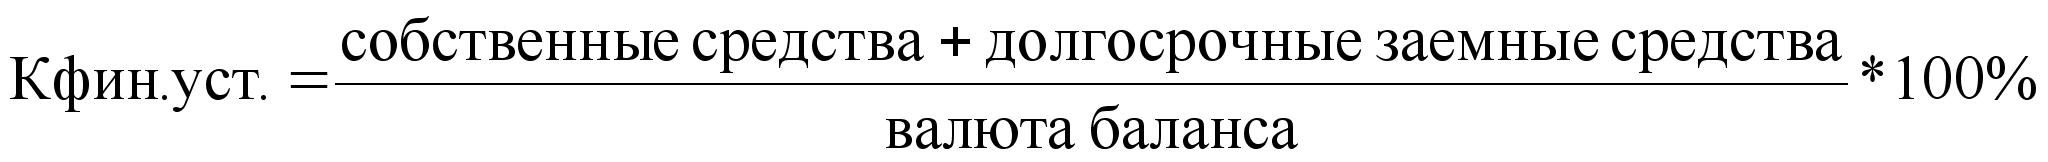 (4)
Этот коэффициент показывает удельный вес тех источников финансирования, которые предприятие может использовать в своей деятельности длительное время. Поскольку по данным баланса предприятия ЗАО «ИнфоЛинк97» не имело долгосрочных кредитов, значение коэффициента финансовой устойчивости будет совпадать с рассчитанным ранее коэффициентом независимости/23/.
7) Коэффициент финансирования:
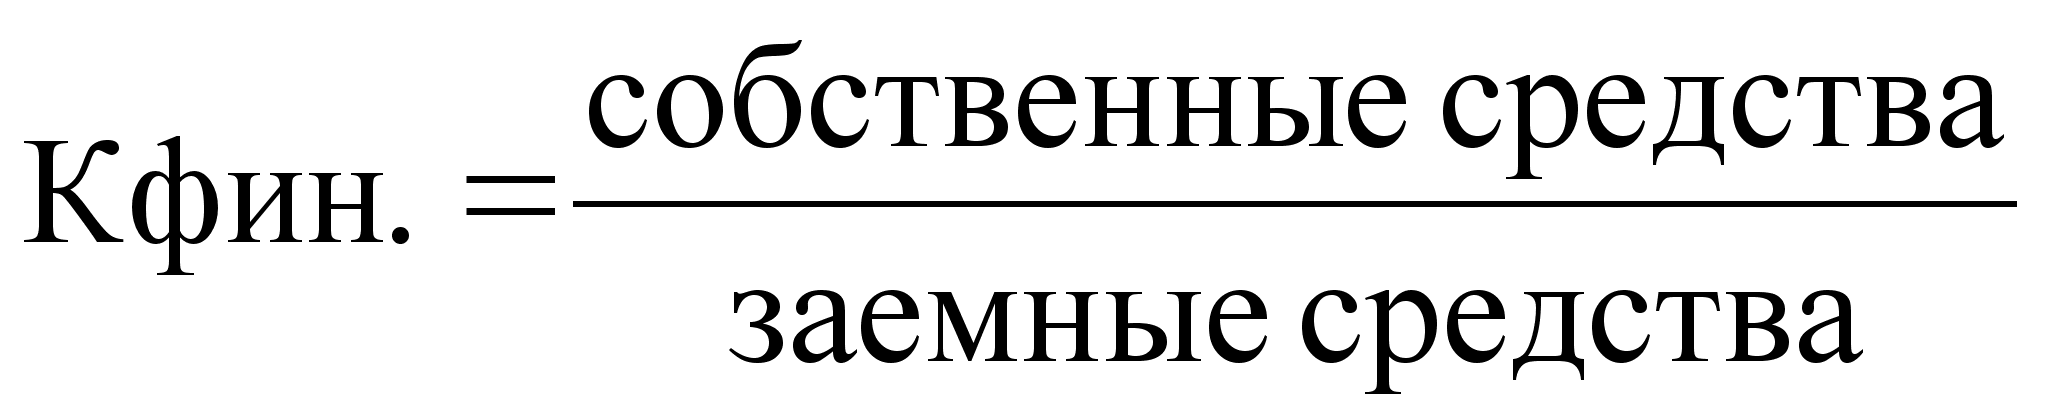 (5)
Этот коэффициент показывает, какая часть деятельности предприятия финансируется из собственных средств, а какая из заемных. Так, в ЗАО «ИнфоЛинк97» за рассматриваемый период он увеличился на 0,08 (с 0,12 до 0,20).
8) Коэффициент обеспеченности собственным финансированием (Коб):
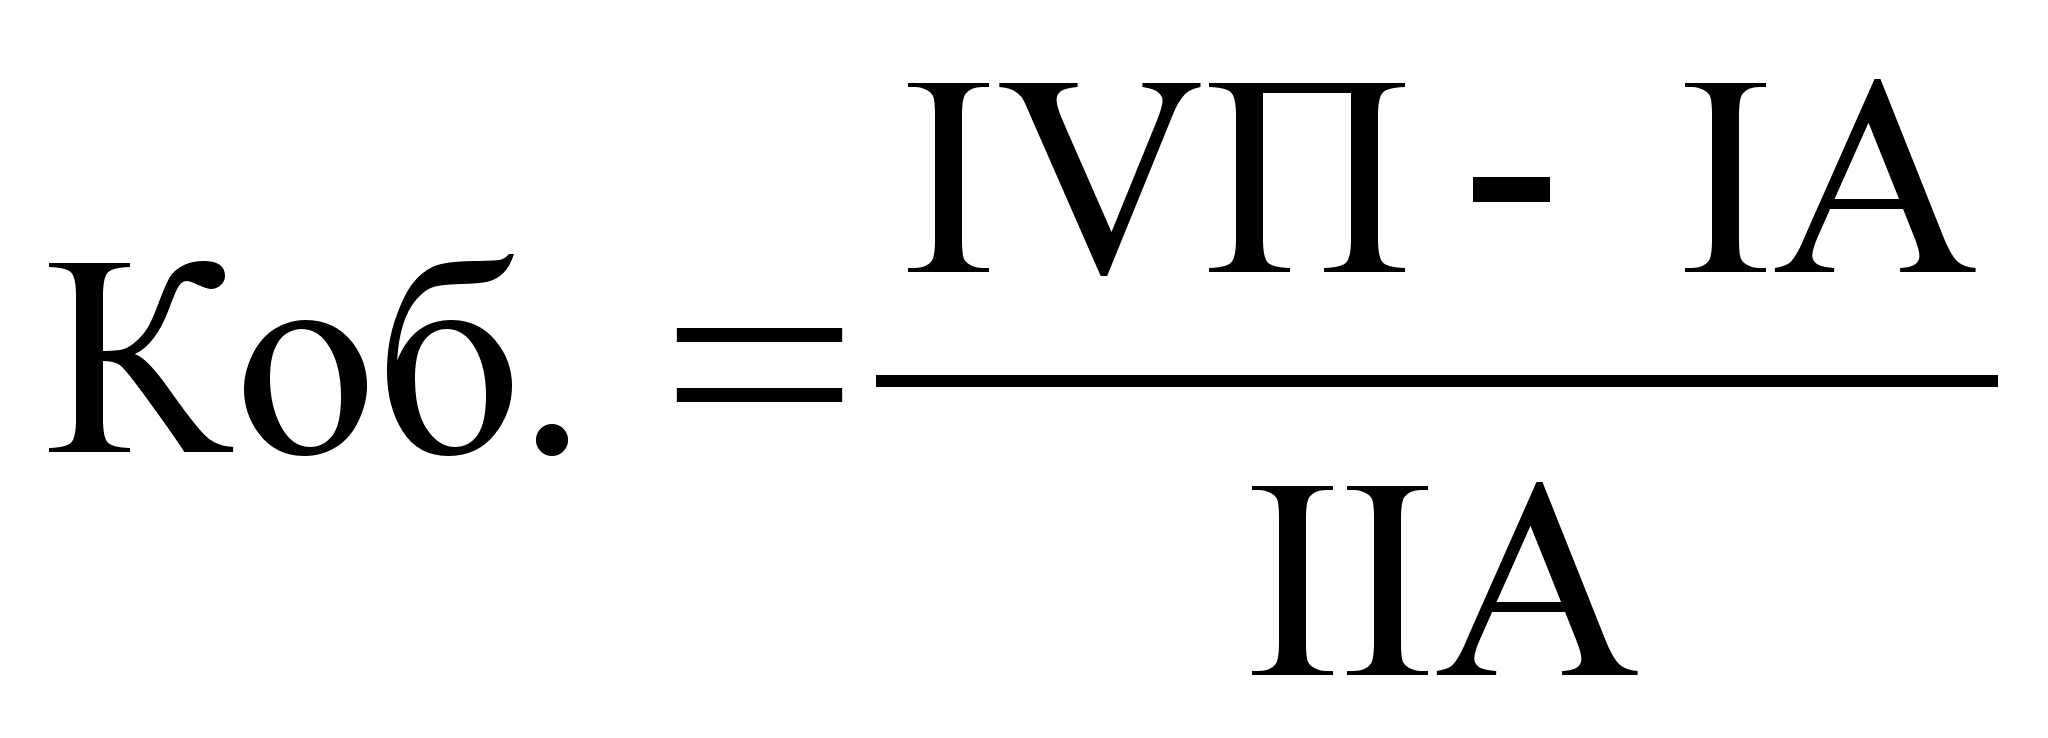 ,
(6)
где IVП – итог радела пассива баланса;
IА – итог раздела I актива баланса;
IIА – итог раздела II актива баланса.
По данному показателю ЗАО «ИнфоЛинк97» не укладывается в установленный норматив, равный 0,1, т.е. предприятию не хватает наличия собственных оборотных средств, необходимых для его финансовой устойчивости. Но следует отметить положительную тенденцию – показатель улучшился на 0,31 (с -1,28 до -0,97).
2.3 Действующая система распределения прибыли в ЗАО «ИнфоЛинк97»
В условиях рыночной экономики искусство управления все в большей мере сосредотачивается на использовании внутреннего потенциала предприятия, на экономическом обосновании принимаемых управленческих решений, что в свою очередь требует совершенствования приемов и методов финансового управления предприятием. Управлением финансами представляет собой процесс, цель которого – улучшение финансового состояния предприятия и получение определенных финансовых результатов. Бизнес в любой сфере деятельности требует ответа на три основных вопроса:
- сколько активов необходимо привлечь и каков должен быть их оптимальный состав для достижения поставленной цели;
- где найти источники финансирования деятельности предприятия и каков их оптимальный состав;
- как организовать управление финансовой деятельностью, которая позволила бы обеспечить платежеспособность и финансовую устойчивость предприятия/24/.
Любое предприятие является элементом экономической системы и вступает в определенные взаимоотношения с партнерами по бизнесу, бюджетами различных уровней, собственниками капитала и другими субъектами. В процессе формирования и использования финансовых ресурсов предприятия возникают финансовые отношения с другими субъектами рынка. Именно эти отношения и составляют сущность финансов предприятия. Таким образом, финансы предприятия представляют собой денежные отношения, возникающие в процессе его производственно-хозяйственной деятельности и связанные с формированием и распределением его финансовых ресурсов.
Все финансовые отношения, в которые вступает предприятие, группируются по следующим направлениям:
Отношения с другими предприятиями и организациями, связанные с поставками сырья, топлива и т.п. Эта группа отношений является основной, от нее зависит финансовый результат деятельности предприятия.
Отношения внутри предприятия.
Отношения с финансово-кредитной системой.
Отношения с другими рыночными институтами.
Общим для всех названных финансовых отношений является то, что они:
выражены в денежной форме и представляют собой движение денежных средств;
все носят двусторонний характер и являются результатом определенных хозяйственных операций предприятия с другими участниками рынка;
в процессе движения денежных средств, обслуживающих финансовые отношения, формируются денежные фонды предприятия, имеющие различное назначение.
Главными направлениями финансовой деятельности любого хозяйствующего субъекта является формирование и использование денежных фондов, через которые обеспечивается денежными средствами производственно-хозяйственная деятельность предприятия, осуществляется простое и расширенное воспроизводство/25/.
В соответствии с законодательством Российской Федерации формирование денежных фондов предприятия начинается с момента его организации. Уставной капитал – первый и основной источник собственных средств предприятия, т.е. это сумма средств учредителей для обеспечения уставной деятельности. На акционерных предприятиях – это номинальная стоимость всех видов акций. Вклады учредителей в уставной капитал могут быть в виде денежных средств, имущественной форме и нематериальных активов. Величина уставного капитала объявляется при регистрации предприятия и при корректировке его величины требуется перерегистрация учредительских документов. Из уставного капитала формируется основной и оборотный капиталы, которые используются на приобретение, соответственно, основных и оборотных средств.
Уставной капитал предприятия «ИнфоЛинк97» составляет 7600 рублей. Уставной капитал общества разделен на 76 обыкновенных именных акций по 100 рублей каждая. В дальнейшем общество вправе выпускать иные виды ценных бумаг в соответствии с действующим законодательством Российской Федерации; изменять размеры уставного капитала в соответствие с Федеральным законом об акционерном обществе и Уставе предприятия, увеличивать уставной капитал по решению общего собрания акционеров путем дополнительного выпуска обыкновенных акций по номинальной стоимости акций (не ниже стоимости акций первоначального выпуска) и путем увеличения номинальной стоимости акций.
Неразмещенные акции общества остаются в распоряжении Совета директоров и могут продаваться по цене не ниже номинала акций, выпущенных дополнительно.
Основной признак предприятия – наличие в его собственности, хозяйственном ведении или оперативном управлении обособленного имущества.
Основные фонды - это материально-вещественные ценности, действующие в неизменной натуральной форме в течение длительного периода времени и утрачивающие свою стоимость по частям. Так, в 2003 году в ЗАО «ИнфоЛинк97» основные фонды составили 5513,3 тыс. рублей.
Имуществом предприятия являются также оборотные средства, которые представляют собой совокупность оборотных фондов и фондов обращения в стоимостной форме. Это денежные средства, необходимые предприятию для создания производственных запасов, для расчетов с поставщиками, бюджета, для выплаты заработной платы и т.п. Деление оборотных средств на оборотные производственные фонды и фонды обращения определяется особенностями их использования и распределения в сферах производства продукции и ее реализации.
К оборотным производственным фондам относится часть средств производства (производственных фондов), вещественные элементы которых в процессе труда, в отличие от основных производственных фондов, расходуются в каждом производственном цикле и их стоимость переносится на продукт труда целиком и сразу. Оборотные производственные фонды предприятий состоят из трех частей:
производственные запасы (в 2003 году они составили 1262,4 тыс. рублей) – это предметы труда, подготовленные для запуска в производственный процесс; состоят они из сырья, основных и вспомогательных материалов, топлива и т.п.;
незавершенное производство – это предметы труда, вступавшие в производственный процесс: материалы, изделия, находящиеся в процессе обработки и сборки;
расходы будущих периодов;
невещественные элементы оборотных фондов, включающие затраты на подготовку и освоение новой продукции, которые производятся в данном периоде, но относятся на продукцию будущего периода.
Оборотные производственные фонды в своем движении также связаны с фондами обращения, обслуживающими сферу обращения. Они включают в себя готовую продукцию на складах, денежные средства и средства в расчетах с потребителями продукции, в частности дебиторскую задолженность. Дебиторская задолженность на предприятии ЗАО «ИнфоЛинк97» в 2003 году была в размере 2384,2 тыс. рублей, а денежные средства – 290,6 тыс. рублей.
Добавочный капитал – это денежный фонд собственных средств предприятия, поступающих в течение года по следующим каналам:
прирост стоимости основных фондов в результате их переоценки;
доход от продажи акций сверх их номинальной стоимости (эмиссионный доход);
безвозмездно полученные денежные и материальные ценности на производственные цели.
Добавочный капитал может быть использован предприятием на увеличение уставного капитала и на погашение убытков (от деятельности в отчетном году, от снижения стоимости имущества, выявленного по результатам переоценки). На предприятии ЗАО «ИнфоЛинк97» в 2002 году 296,8 тыс. рублей было направлено на восполнение недостатка собственных оборотных средств.
Резервный капитал – это денежный фонд предприятия, который образуется в соответствии с законодательством Российской Федерации в размере, определяемом уставом, но не менее 15 % от уставного капитала. Для его формирования из чистой прибыли предприятия ежегодно отчисляется не менее 5 % до достижения установленных размеров. Наличие резервного капитала в рыночной экономике – важнейшее условие поддержания устойчивого положения предприятия. Он используется для покрытия убытков предприятия, а также выплаты дивидендов при отсутствии необходимой прибыли /25/.
В Обществе создается резервный фонд в размере 25 % уставного капитала. Величина ежегодных отчислений в резервный фонд ЗАО «ИнфоЛинк97» составляет 5 % от чистой прибыли.
Среди внутренних источников финансовых ресурсов важнейшим является прибыль и амортизационные отчисления.
Прибыль предприятия формируется в процессе его производственной деятельности, являясь ее конечным результатом. В условиях конкуренции трудовой коллектив заинтересован в росте прибыли, так как она является источником роста производства, и, следовательно, и роста благосостояния работников предприятия. Однако таким источником служит не вся валовая прибыль, полученная в результате хозяйственной деятельности предприятия, а лишь часть ее, оставшаяся после уплаты налогов и платежей в бюджет, называемая чистой прибылью. Она используется для формирования фондов накопления и потребления и резервного фонда.
Амортизационные отчисления представляют собой денежное выражение стоимости износа основных производственных фондов и нематериальных активов. Амортизационные отчисления включаются в себестоимость продукции и затем в составе выручки от реализации продукции возвращаются на расчетный счет предприятия, становясь внутренним источником формирования фонда накопления.
Фонд накопления предназначен для развития производства, образуется из чистой прибыли предприятия. С фонда накопления предприятие обеспечивает прирост оборотных средств, финансирует капиталовложения. Он также является источником увеличения уставного капитала, поскольку вложения в развитие производства увеличивают имущество предприятия/25/.
Фонд потребления – это денежные средства, образуемые из чистой прибыли и направляемые на удовлетворение материальных потребностей работников предприятия, финансирования объектов непроизводственной сферы, на выплаты компенсационного характера. Так, в 2002 году на ЗАО «ИнфоЛинк97» в фонд потребления было направлено 494,7 тыс. рублей, в последующие года предприятие не направляло денежные средства в этот фонд. Если большая часть прибыли будет направлены в фонд потребления, то в итоге, это приведет к снижению объема производства и качества произведенной продукции, сокращению рабочих мест и прибыли предприятия и, следовательно, к банкротству. Если же большая часть будет направлена в фонд накопления, то не будет материальной заинтересованности у работников предприятия/25/.
Фонд заработной платы включает в себя не только фонд оплаты труда, относимый к текущим издержкам предприятия, но и выплаты за счет средств социальной защиты и чистой прибыли, остающейся в распоряжении предприятия.
Назначение, размеры, принципы и источники образования фондов на ЗАО «ИнфоЛинк97», также порядок направления использования средств определяется соответствующими положениями, утвержденными Советом директоров.
От того, как размещен капитал, в каких сферах и видах деятельности он используется, во многом зависит эффективность работы предприятия и его финансовое положение. Поэтому анализ источников формирования и размещения капитала имеет очень большое значение при изучении исходных условий функционирования предприятия и оценке его финансовой устойчивости/23/. Основным источником информации для проведения такого анализа является бухгалтерский баланс. Для эффективной работы предприятия важно, чтобы при распределении прибыли были учтены интересы государства, предприятия и работников.
2.4 Анализ формирования, распределения и использования прибыли ЗАО «ИнфоЛинк97»
Анализ формирования, распределения и использования прибыли проводиться в несколько этапов:
Анализируется прибыль по составу и динамике;
анализируется формирование чистой прибыли и влияние налогов на прибыль;
дается оценка эффективности распределения прибыли в фонд накопления и потребления;
анализируется использование прибыли фонда накопления и фонда потребления/21/.
Таким образом, в данном пункте рассмотрены формирование финансового результата ЗАО “ИнфоЛинк97” за 2001- 2003 год.
2.4.1 Анализ состава и динамики балансовой прибыли ЗАО «ИнфоЛинк97»
Анализ начинается с оценки динамики показателей балансовой прибыли за отчетный период. При этом сравниваются основные финансовые показатели за прошлый и отчетный периоды, рассчитываются отклонения от базовой величины показателей и выясняется, какие показатели оказали наибольшее влияние на балансовую прибыль.
Таблица 2.5 - Формирование и распределение балансовой прибыли ЗАО «ИнфоЛинк97»
тыс. руб.
| Показатели | 2001г. | 2002г. | 2003г. |
| Выручка (нетто) от реализации товаров, продукции, услуг | 7610,3 |
7289,0 |
5549,0 |
| Себестоимость (производственная) реализация товаров, продукции, работ, услуг. | (5389,1) |
(3793,2) |
(239,0) |
| Валовая прибыль | 2221,2 | 3495,8 | 5310,0 |
|
Расходы периода: |
(350,4) | (2342,3) | (4901,0) |
|
коммерческие |
350,4 | 2342,3 | 4901,0 |
|
управленческие |
- | - | - |
| Прибыль (убыток) от продаж | 1870,8 | 1153,5 | 409,0 |
| Сальдо операционных результатов: | - | (114,1) | (140,0) |
| Проценты к уплате | - | - | -140,0 |
| прочие операционные доходы | - | 210,6 | - |
| прочие операционные расходы | - | -324,7 | - |
| Прибыль (убыток) от финансово-хозяйственной деятельности | 1870,8 |
1039,4 |
269,0 |
| Сальдо внереализационных результатов: | (245,9) | - | (104,0) |
| внереализационные доходы | 1373,6 | - | 3305,0 |
| внереализационные расходы | -1619,5 | - | -3 409,0 |
|
Прибыль (убыток) отчетного периода балансовая прибыль |
1624,9 |
1039,4 |
165,0 |
Выявлен финансовый результат: прибыль в 2001 г. составляла – 1624,9 тыс. руб., в 2002г. – 1039,4 тыс. руб., а в 2003г. всего 165 тыс. руб.
Изменение суммы балансовой прибыли в сопоставлении 2001 года с 2002 годом произошло за счет следующих факторов:
- прибыли от реализации продукции (Пр)
Пр2002/2001 = 1153,5 – 1870,8 = –717,3 тыс.руб.
- прочих операционных доходов (Од)
Од2002/2001 = 210,6 – 0 = +210,6 тыс.руб.
- прочих операционных расходов (Ор)
Ор2002/2001 = 324,7 – 0 = +324,7 тыс.руб.
- прочих внереализационных доходов (Вд)
Вд 2002/2001 = 0 – 1373,6т = –1373,6 тыс.руб.
- прочих внереализационных расходов (Вр)
Вр 2002/2001 = 0 – 1619,5 = – 1619,5 тыс.руб.
В результате влияния рассматриваемых факторов балансовая прибыль ЗАО «ИнфоЛинк97» в 2002 году сократилась относительно балансовой прибыли 2001 года на 585,5 тыс.руб.
В 2003 г. на балансовую прибыль повлияли следующие факторы:
Пр2003/2002 = 409 – 1153,5 = –744,5 тыс.руб.
Од2003/2002 = 0 – 210,6 = –210,6 тыс.руб.
Ор2003/2002 = 0 – 324,7 = –324,7 тыс.руб.
Вд 2003/2002 = 3305 – 0 = + 3305 тыс.руб.
Вр 2003/2002 = 3409 – 0 = + 3409 тыс.руб.
В результате влияния рассматриваемых факторов балансовая прибыль ЗАО «ИнфоЛинк97» в 2003 году сократилась на 874,4 тыс. руб.
Для анализа и оценки уровня и динамики показателей прибыли составляется таблица (см. таблицу 2.6), в которой используются данные бухгалтерской отчетности организации из формы № 2.
Таблица 2.6 - Динамика показателей прибыли ЗАО «ИнфоЛинк97»
| Показатели |
2001 г. (тыс. руб.) |
2002 г. (тыс. руб.) |
2003 г. (тыс. руб.) |
2002 г. в % к 2001 г. |
2003 г. в % к 2002 г. |
| Выручка (нетто) от реализации товаров, продукции, услуг | 7610,3 |
7289,0 |
5 549,0 |
95,78 |
76,13 |
| Себестоимость (производственная) реализация товаров, продукции, работ, услуг. | (5389,1) |
(3793,2) |
(239,0) |
70,39 |
6,30 |
| Валовая прибыль | 2221,2 | 3495,8 | 5310,0 | 157,38 | 151,90 |
Продолжение таблицы 2.6
| Показатели |
2001 г. (тыс. руб.) |
2002 г. (тыс. руб.) |
2003 г. (тыс. руб.) |
2002 г. в % к 2001г. | 2003 г. в % к 2002 г. |
| Расходы периода: | (350,4) | (2342,3) | (4901,0) | 668,46 | 209,24 |
| коммерческие | 350,4 | 2342,3 | 4901,0 | ||
| управленческие | - | - | |||
| Прибыль (убыток) от продаж | 1870,8 | 1153,5 | 409,0 | 61,66 | 35,46 |
| Сальдо операционных результатов: |
- |
(114,1) |
(140,0) |
- | 122,70 |
| -проценты к уплате | - | - | -140,0 | - | |
| -прочие операционные доходы | - | 210,6 | - | - | |
|
-прочие операционные расходы |
- | -324,7 | - | - | |
| Прибыль (убыток) от финансово-хозяйственной деятельности | 1870,8 |
1039,4 |
269,0 |
55,56 |
25,88 |
| Сальдо внереализационных результатов: | (245,9) |
- |
(104,0) |
- |
- |
| внереализационные доходы | 1373,6 | - | 3305,0 | ||
| внереализационные расходы | -1619,5 | - | -3409,0 | ||
| Прибыль (убыток) отчетного периода(балансовая прибыль) | 1624,9 |
1039,4 |
165,0 |
63,97 |
15,87 |
| Прибыль остающаяся в распоряжении организации | 1222,3 |
989,4 |
-313,0 |
80,95 |
-131,64 |
| Нераспределенная прибыль (убыток) отчетного периода | 1222,3 |
989,4 |
-313,0 |
80,95 |
-131,64 |
Общий финансовый результат отчетного периода отражается в отчетности в развернутом виде и представляет собой сумму прибыли (убытка) от реализации продукции (работ, услуг), реализации основных средств, нематериальных активов и иного имущества и результата от финансовой и прочей деятельности; прочих внереализационных операций/26/.
Из данных таблицы 2.6 следует, что прибыль за рассматриваемый период неуклонно сокращалась (в 2002 году 63,97 % от 2001, а в 2003 – 15,87 % от 2002г.). В итоге, за 2003 год предприятие получило прибыли в 9,65 раза меньше, чем в 2001 году. Такой результат получился за счет некоторого сокращения выручки и резкого увеличения коммерческих расходов, несмотря на снижение себестоимости продукции.
Выручка от реализации товаров, услуг, работ сокращается (в 2002 году 95,78 % от выручки за 2001 год, а в 2003 году – 76,13 % от 2002 года).
Особо следует отметить увеличение коммерческих расходов (в 2002 году они составили 668,46 % относительно 2001 года, а в 2003 году - 209,24 % от 2002 года).
Себестоимость продукции уменьшилась (в 2002 году она составила 70,39 % от 2001 года, а в 2003 году – 6,3 % от 2002 года).
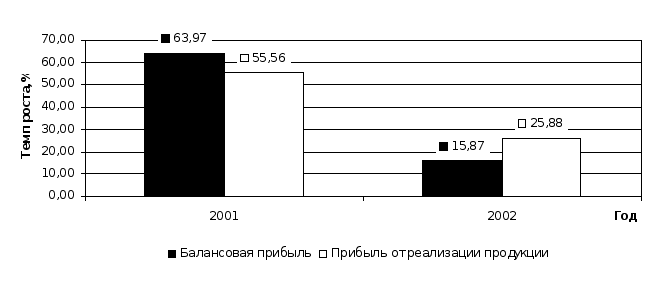
Рисунок 2.2 - Динамика прибыли от реализации продукции и балансовой прибыли ЗАО «ИнфоЛинк97»
Если в 2002 году темп роста прибыли от реализации продукции и темп балансовой прибыли свидетельствуют о спаде в работе предприятия, то эти показатели за 2003 год показывают катастрофическое положение. Причем, в 2002 году темп роста балансовой прибыли оказывается выше темпа роста прибыли от реализации продукции, 63,97 % и 55,56 % соответственно. Это связано со значительным уменьшением себестоимости с 5389,1 тыс. руб. в 2001 году до 3793,2 тыс. руб. в 2002 году. В 2003 году темп роста прибыли от реализации продукции выше темпа роста балансовой прибыли, 25,88 % и 15,87 % соответственно.
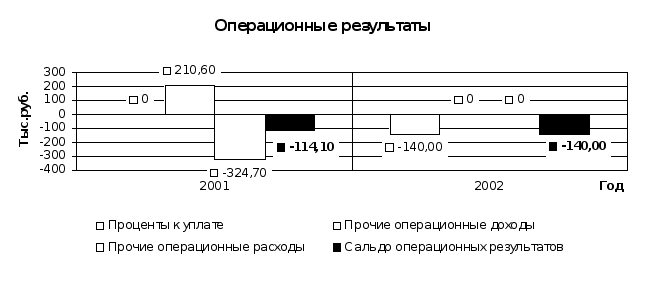
Рисунок 2.3 - Динамика операционных результатов ЗАО «ИнфоЛинк97»
На рисунке 2.3 показано влияние и состав операционных результатов на балансовую прибыль предприятия. Данные за 2001 год опущены, так как операционные результаты и их составляющие были равны нулю. В 2002 году прочие операционные доходы составили 210,6 тыс. рублей, прочие операционные расходы составили 324,7 тыс. рублей. Проценты к уплате равны нулю. Сальдо операционных результатов получилось отрицательным и равно -114,1 тыс. рублей. За 2003 год наоборот, прочие операционные доходы и расходы равны нулю, а проценты к уплате составили 140 тыс. рублей. Отсюда и сальдо операционных результатов за 2003 год равно процентам к уплате и составляют -140 тыс. рублей.
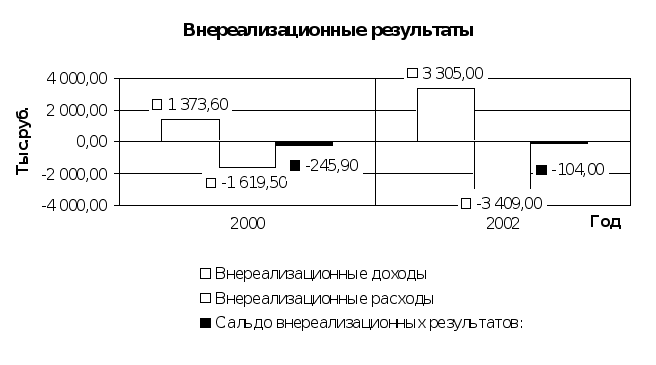
Рисунок 2.4 - Динамика операционных результатов ЗАО «ИнфоЛинк97»
На рисунке 2.4 показано влияние и состав внереализационных результатов на балансовую прибыль предприятия. Данные за 2002 год опущены, так как внереализационные результаты и их составляющие были равны нулю. В 2001 году внереализационные доходы составили 1373,6 тыс. рублей. Внереализационные расходы в 2001 году получились гораздо больше – 1619,5 тыс. рублей, отсюда и отрицательное сальдо внереализационных результатов 2001года, которое равно минус 245,9 тыс. рублей. В 2003 году возросли как внереализационные доходы, так и внереализационные расходы. Внереализационные доходы 2003 года составили 3305 тыс. рублей, а внереализационные расходы равнялись 3409 тыс. рублей. Отсюда и сальдо внереализационных результатов за 2003 год, которое составило минус 104 тыс. рублей.
Изменения в структуре прибыли отчетного периода характеризуются данными таблицы 2.7.
Таблица 2.7 - Структура прибыли ЗАО «ИнфоЛинк97»
в процентах
| Показатели | 2001 г. | 2002 г. |
2003 г. |
Отклонение | |
| 2002 г. от 2001г. |
2003 г. от 2002 г. |
||||
| Прибыль (убыток) отчетного периода - всего | 100 |
100 |
100 |
- |
- |
| в том числе: | |||||
| прибыль (убыток) от реализации | 115,13 | 110,98 | 247,88 | -4,15 | +136,9 |
| от финансовых операций | - | - | - | - | - |
| от прочей реализации | - | - | - | - | - |
| от финансово-хозяйственной деятельности | 115,13 |
110,98 |
163,03 |
-4,15 |
+52,05 |
| от внереализационных операций | -15,13 | - | -163,03 | - | - |
| чистая прибыль | 75,22 | 95,19 | -289,7 | +19,97 | -384,89 |
| нераспределенная прибыль | 75,22 | 95,19 | -289,7 | +19,97 | -384,89 |
Как следует из данных таблицы 2.7, в изучаемом периоде произошли следующие изменения в структуре прибыли. За 2002 год по сравнению с 2001 годом уменьшилась доля прибыли от реализации товаров (продукции, работ, услуг) на 4,15 %.Уменьшилась доля прибыли от финансово-хозяйственной деятельности. Увеличилась на 19,97 % доля прибыли, остающейся в распоряжении предприятия (чистой прибыли). За 2003 год по сравнению с 2002 годом произошли следующие изменения в структуре прибыли: Увеличилась доля от реализации товаров (продукции, работ, услуг) на 136,9 %, также увеличилась доля от финансово-хозяйственной деятельности на 52,05 %. Уменьшилась доля прибыли, остающейся в распоряжении предприятия на 384,89 %.
Следует также отметить, что величина балансовой прибыли зависит от многочисленных факторов. Кроме того, следует иметь в виду, что размер прибыли во многом зависит и от учетной политики, применяемой на предприятии. Закон о бухгалтерском учете и другие нормативные документы предоставляют право субъектам хозяйствования самостоятельно выбирать некоторые методы учета, способные существенно повлиять на формирование финансовых результатов/27/.
2.4.2. Анализ распределения и использования чистой прибыли ЗАО «ИнфоЛинк97»
Чистая прибыль распределяется в соответствии с Уставом предприятия.
За счет чистой прибыли выплачиваются дивиденды акционерам предприятия, создаются фонды накопления, потребления, резервный фонд, часть прибыли направляется на пополнение собственного оборотного капитала (рисунок 2.5). В процессе формирования и использования фондов специального назначения за счет прибыли реализуется ее стимулирующая роль.
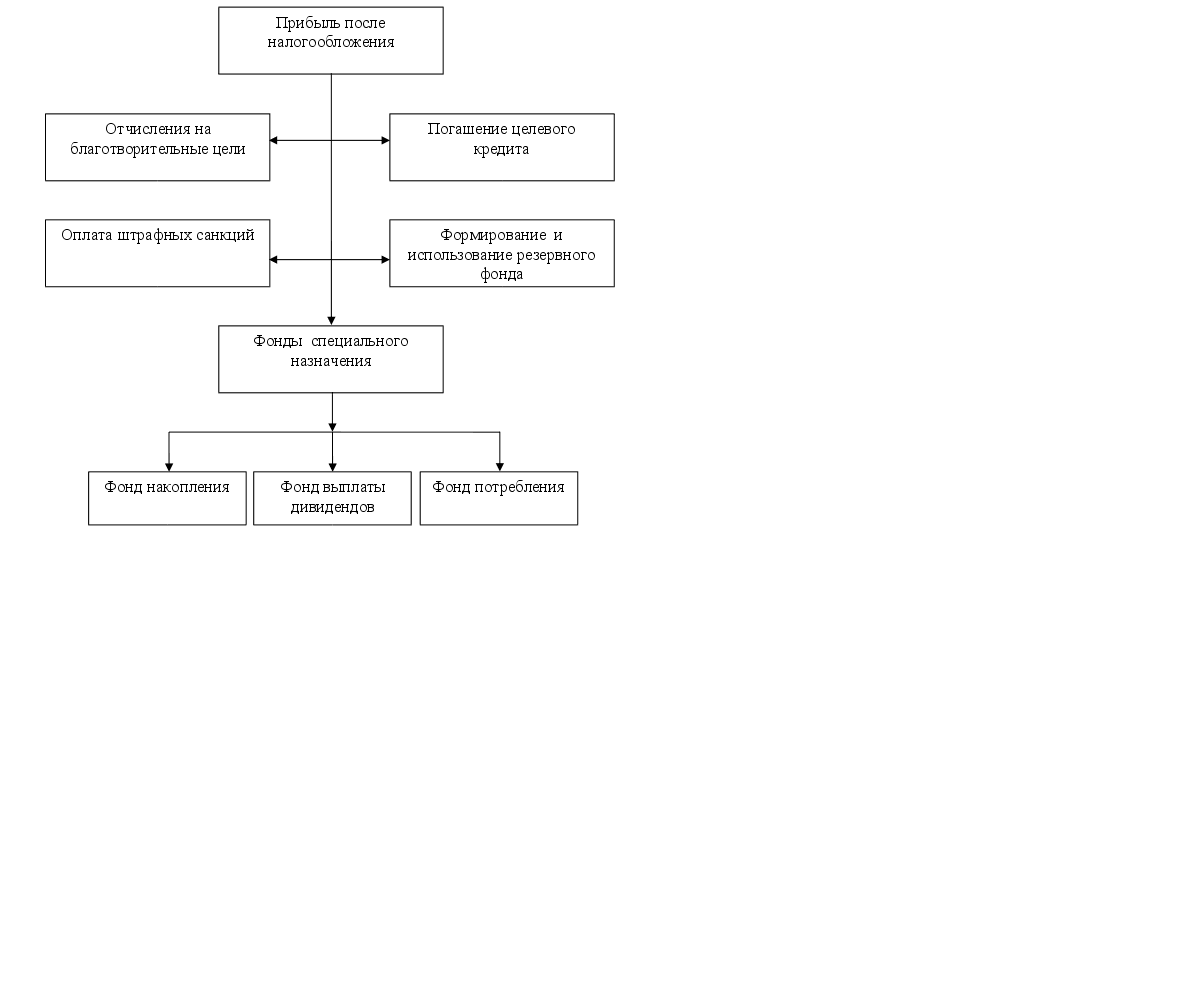
Рисунок 2.5 - Схема распределения чистой прибыли
Основная задача анализа распределения и использования прибыли состоит в выявлении тенденций и пропорций, сложившихся, в распределении прибыли за отчетный год по сравнению с прошлым годом. По результатам анализа разрабатываются рекомендации по изменению пропорций в распределении прибыли и наиболее рациональному ее использованию/20/.
Анализ распределения и использования прибыли проводится в следующем порядке:
дается оценка изменений суммы средств по каждому направлению использования прибыли по сравнению с отчетным и базисным периодом;
проводится факторный анализ образования фондов;
дается оценка эффективности использования фондов накопления и потребления в соответствии с показателями эффективности экономического потенциала/22/.
Так, на ЗАО «ИнфоЛинк97» из чистой прибыли образуются фонды: накопления, потребления, социальной сферы.
Рассмотрим на примере ЗАО «ИнфоЛинк97» анализ распределения и использования прибыли.
Резервный фонд на данном предприятии не сформирован, поэтому средства на пополнение резервного фонда не направлялись. Принять данные коэффициенты отчислений в фонды, было решено на собрании учредителей.
Анализируя распределения чистой прибыли в фонды специального назначения, необходимо знать факторы формирования этих фондов. Основным фактором является 1) - чистая прибыль, 2) коэффициент отчислений прибыли.
Таблица 2.8 - Данные об использовании чистой прибыли ЗАО «ИнфоЛинк97»
| Показатель | 2001 г. | 2002 г. | 2003 г. |
| Чистая прибыль, тыс.руб. | 1222,3 | 989,4 | -313,0 |
|
Распределение чистой прибыли (тыс.руб.): |
|||
| в фонд накопления | 305,6 | 296,8 | 0,0 |
| в фонд потребления | 733,4 |
494,7 |
0,0 |
| в фонд социальной сферы | 122,2 | 148,4 | 0,0 |
|
Доля в чистой прибыли, % |
|||
| фонда накопления | 25 | 30 | 0 |
| фонда потребления | 60 | 50 | 0 |
| в фонд социальной сферы | 10 | 15 | 0 |
Рассмотрим в таблице 2.8 влияние факторов (суммы чистой прибыли и коэффициента отчислений прибыли) на отчисления в фонды.
Изменение отчислений в фонды специального назначения за счет изменения чистой прибыли можно рассчитать по формуле:
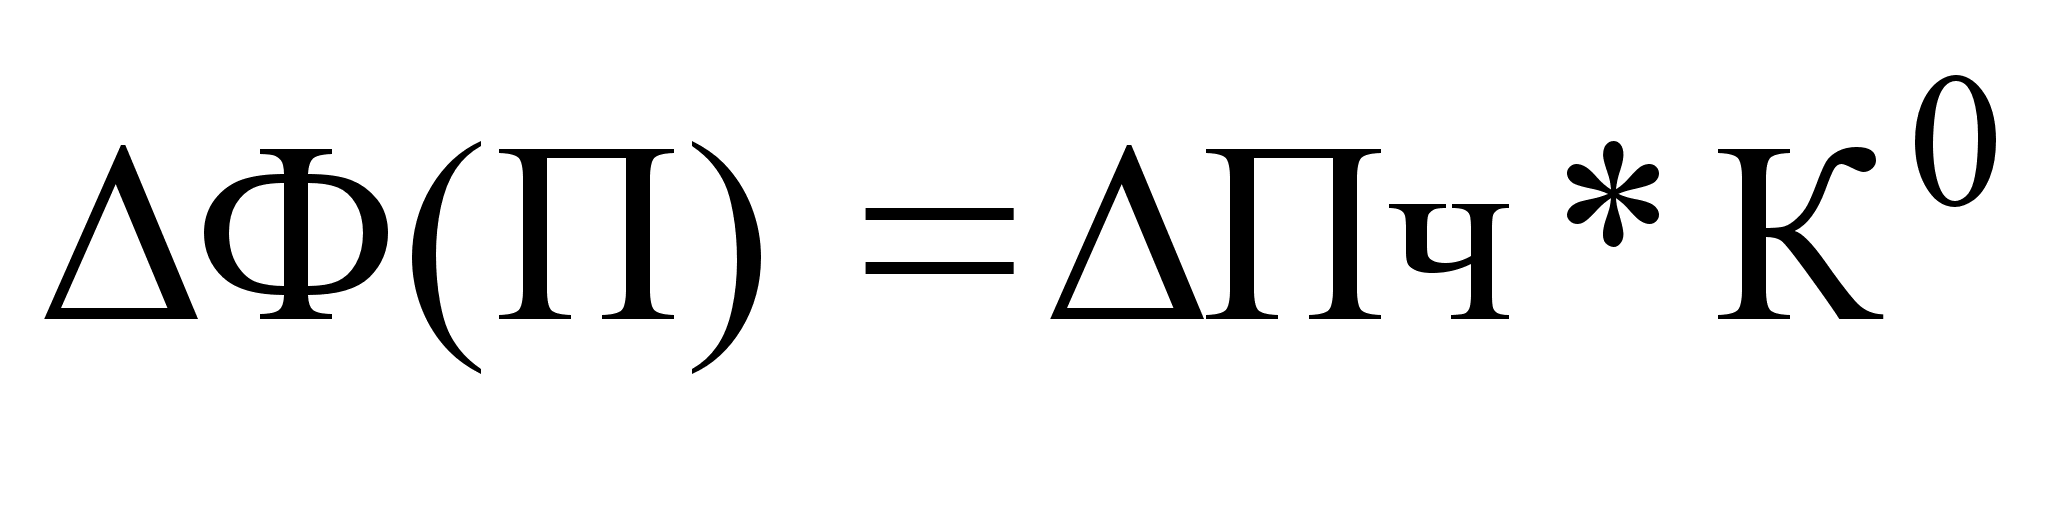 ,
(7)
где ΔФ (П) - приращение фонда за счет изменения чистой прибыли;
ΔПч – приращение суммы чистой прибыли;
К0 – коэффициент отчислений от чистой прибыли в соответствующий фонд.
ΔФн (П) = (989,4-1222,3) ∙ 25%= -58,3 – фонд накопления
ΔФп (П) = (989,4-1222,3)∙ 60%= -139,8 – фонд потребления
ΔФс (П) = (989,4-1222,3)∙ 10%= -23,3 – фонд социальной сферы.
Для этого прирост чистой прибыли за счет каждого фактора умножаем на базисный (2001г.) коэффициент отчислений в соответствующий фонд.
На размер отчислений в фонды оказывают влияние и изменения коэффициента отчислений от чистой прибыли. Уровень его влияния рассчитывается по формуле: