Облік і контроль розрахунків з покупцями і замовниками
Основними перевагами комп’ютерної форми ведення обліку, порівняно з паперовою, є:
вбудовані бухгалтерські знання (у програму закладено правила формування тих чи інших бухгалтерських проводок по господарських операціях, тобто форма бухгалтерського обліку наповнюється специфічними бухгалтерськими знаннями);
паралельне ведення обліку за декількома стандартами (на базі одних і тих же одноразово введених даних можна отримувати декілька систем оцінок і показників, що розраховуються за різними методиками);
забезпечення отримання необхідної внутрішньої та зовнішньої звітності за вимогою управлінського персоналу (використання комп’ютерної техніки дозволяє отримати інформацію з бажаним ступенем деталізації у будь-який момент часу).
Основними принципами комп’ютерної форми введення бухгалтерського обліку наступні:
відповідність багатьох регістрів систематичного запису одному журналу хронологічному запису;
накопичення і багаторазове використання облікових даних;
один синтетичний рахунок – багато аналітичних рахунків. Кількість рахунків аналітичного обліку залежить від цілей, поставлених керівництвом перед обліком, і нічим не обмежується;
автоматичне отримання інформації про відхилення від встановлених норм, нормативів, завдань тощо.
одержання звітних показників у режимі діалогу «людина-комп’ютер»;
автоматичне формування всіх облікових регістрів і форм звітності на основі даних, відображених у системі рахунків.
Компонентами комп’ютерної форми бухгалтерського обліку є: інформаційне, технічне, програмне, організаційне та методологічне забезпечення.
Сучасна комп’ютерна форма ведення бухгалтерського обліку базується на використанні персональних комп’ютерів та обчислювальних мереж. Практичне її застосування залежить від набору технічних засобів і вибору організаційних форм їх використання.
За рахунок одноразового введення даних забезпечується єдність інформаційної бази. Інтеграція обробки облікових даних та адаптація програмного забезпечення до потреб користувачів досягається шляхом застосування різних комп’ютерних програм.
Особливістю комп’ютерної форми бухгалтерського обліку є те, що вона не існує без конкретної комп’ютерної програми. Облікові регістри різних комп’ютерних програм не схожі один на одного.
Комп’ютерна система обліку оперативно відображає основні процеси, пов’язані з отриманням різних зведених показників, які характеризують фінансово-господарську діяльність підприємства. У цій обліковій системі інформація проходить єдиним каналом і використовується для будь-яких потреб управління. Таким чином, комп’ютерна система обліку – це вдале поєднання професійних якостей і функцій користувача з інтелектуальними можливостями комп’ютерів, які дозволяють отримати необхідну для управління і оперативного контролю інформацію.
Використання комп’ютерних програм – це єдиний шлях для ведення обліку в умовах комп’ютерних технологій. Недоліком комп’ютерної форми ведення обліку може бути висока вартість програмного та технічного забезпечення.
Щодо автоматизованого обліку розрахунків з покупцями і замовниками, то всі операції, що пов’язані з реалізацією, оформляються наступним чином:
1. Реєструється договір з контрагентом документом Договор (рис. 1). На його підставі виписується документ Счет-фактура (рис. 2), який є розрахунковим на оплату і містить специфікацію товарів, що продаються.
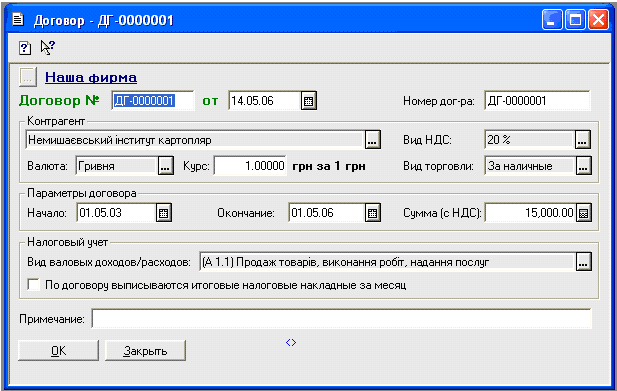
Рис. 1 Договір
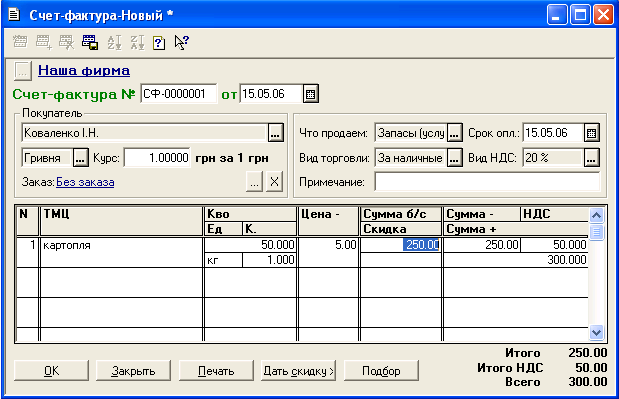
Рис. 2 Рахунок-фактура
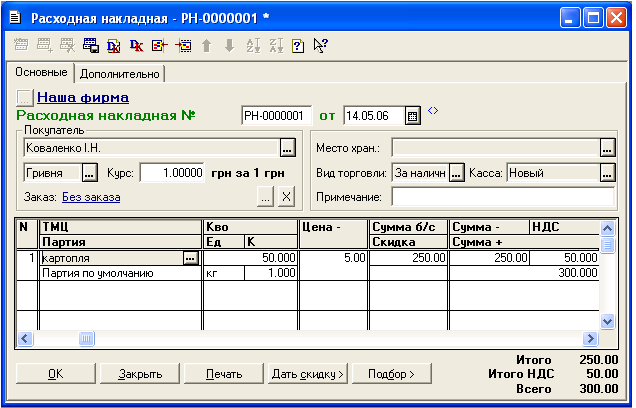
2. На підставі рахунка-фактури або договору вводиться документ реалізації Расходная накладная (рис. 3).
Рис. 3
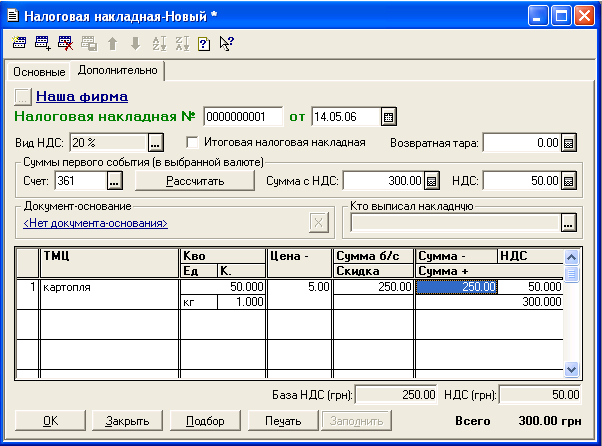
3. На підставі документів реалізації можна ввести документ Налоговая накладная (рис. 4).
Рис. 4 Податкова накладна
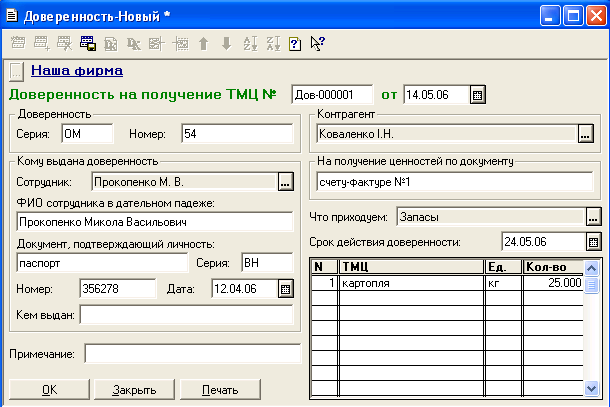
4. Якщо продукцію відпускають довіреній особі, то складається Доверенность (рис. 6)
Рис. 5 Платіжне доручення
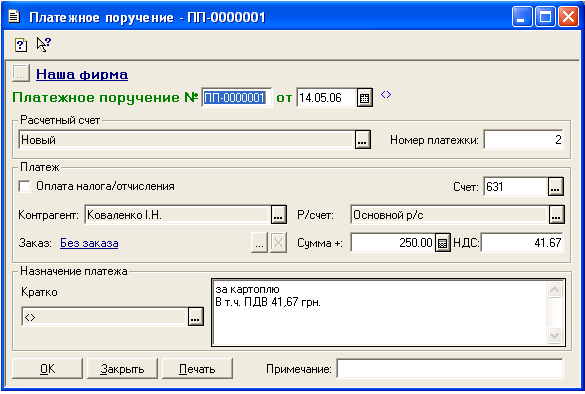
Рис. 6 Довіреність
Розділ 3. Аудит розрахунків з покупцями і замовниками
3.1 Мета, завдання та джерела інформації розрахунків з покупцями і замовниками
Відповідно до П(С)БО 10 дебіторська заборгованість – це сума заборгованості дебіторів підприємству на певну дату. Дебітори – це юридичні та фізичні особи, які внаслідок минулих подій заборгували підприємству певні суми грошових коштів, їх еквівалентів або інших активів. Дебіторська заборгованість поділяється на довгострокову (виникає в ході нормального операційного циклу і буде погашена після 12 місяців з дати балансу) та довгострокову (виникає в ході нормального операційного циклу і буде погашена після 12 місяців з дати балансу). Довгострокова дебіторська заборгованість відображається в бухгалтерському балансі в першому розділі як оборотні активи.
У бухгалтерському балансі дебіторська заборгованість може бути представлена наступними статтями: «Довгострокова дебіторська заборгованість» (050), «Векселі одержані» (150), «Дебіторська заборгованість за товари, роботи, послуги» (160-162), «Дебіторська заборгованість за розрахунками: з бюджетом(170), за виданими авансами (180), з нарахованих доходів (190), із внутрішніх розрахунків» (200), «Інша поточна дебіторська заборгованість» (210).
Дебіторська заборгованість знаходить своє відображення в балансі, якщо може бути достовірно визначена її грошова оцінка та в майбутньому очікується отримання економічних вигод від її погашення внаслідок одержання грошових коштів, їх еквівалентів, інших активів або зменшення зобов’язань.
Завданнями аудиту дебіторської заборгованості є перевірка:
наявності і правильності первинних документів, які є підставою для облікових записів по дебіторській заборгованості;
стану дебіторської заборгованості за встановленими критеріями
правильності розрахунків по дебіторській заборгованості;
правильності оцінки дебіторської заборгованості та розрахунку величини резерву сумнівних боргів;
належної класифікації дебіторської заборгованості і наявності відповідних необхідних пояснень у примітках до фінансової звітності;
оцінки стану внутрішнього контролю і аудиту дебіторської заборгованості.
Процес проведення аудиторської перевірки дебіторської заборгованості має певну послідовність.
На першому етані аудитору потрібно отримати всю необхідну інформацію щодо реалізації продукції га виникнення добі юрської заборгованості. Збираючи загальні відомості щодо виникнення і обліку дебіторської заборгованості та правильності її оцінки, аудитор визначає перелік інформації, яка має бути надана клієнтом або отримана самим аудитором, а саме:
- перелік видів продукції (робіт, послуг), що реалізуються в кредит, встановлення обороту по кожному виду;
- кількість та адреси центрів по відвантаженню продукції (виконанню робіт, наданню послуг);
- характеристика покупців і замовників (придбання продукції з метою продажу, для власних потреб, оптом, вроздріб, на експорт);
- список основних дебіторів;
- обсяг реалізації (виставлених рахунків) — всього,
в тому числі:
передоплата
оплата готівкою або чеком
продаж в кредит
бартерні розрахунки
- маркетингова політика підприємства (спосіб реалізації продукції, система реклами, цінова політика, визначення сумнівних га безнадійних боргів тощо);
- схема виставлення рахунків;
- елемент системи внутрішнього контролю за станом дебіторської заборгованості.
За наявності на підприємстві внутрішнього аудитора зовнішній аудитор може використовувати результати його роботи, попередньо перевіривши їх надійність.
При перевірці дебіторської заборгованості доцільним є застосування таких методів, як зустрічна перевірка, письмовий запит, тестування, вибіркова документальна перевірка та аналітичні процедури. Але на вибір конкретних методів буде впливати величина аудиторського ризику в цілому і, зокрема, при перевірці дебіторської заборгованості.
Аудитор повинен впевнитися в реальному існуванні залишків дебіторської заборгованості і з'ясувати, кому вони належать. Для цього вибірково окремим дебіторам надсилають листи-запити з проханням підтвердити чи назвати суму заборгованості даному підприємству. Далі аудитор здійснює аудиторські процедури щодо перевірки дебіторської заборгованості за встановленими критеріями оцінки фінансової звітності:
повнота—аудитор повинен впевнитися, чи всі рахунки клієнтів були зареєстровані, занесені в книгу продаж, чи вся продукція, яка була відвантажена до кінця звітного періоду була віднесена до реалізованої, а та, що не була оплачена, відображена в обліку як дебіторська заборгованість;
фактична наявність — аудитор повинен впевнитися в реальному існуванні дебіторської заборгованості, тобто перевірити, що продукція (роботи, послуги), які не були передані покупцям, замовникам до кінця звітного періоду, помилково чи навмисно не були включені в реалізацію та до дебіторської заборгованості (наявність фіктивних продаж). Також аудитор повинен проаналізувати, чи не було платежів, які незаконно привласнені або записані в невідповідному фінансовому періоді;
незалежність — аудитор повинен впевнитися, що вся відображена дебіторська заборгованість належить саме підприємству-клієнту, тобто до дебіторської заборгованості помилково чи навмисно не занесені продажі, що належать іншим підприємствам, наприклад, факторингові операції, операції по договору-заставі тощо;
оцінка — аудитор повинен проаналізувати, чи правильно була оцінена дебіторська заборгованість відповідно до встановленої облікової політики через те, що у валюту балансу дебіторська заборгованість має входити за чистою реалізаційною вартістю, тобто за мінусом безнадійних та сумнівних боргів. Відповідно до П(С)БО 10 "Дебіторська заборгованість" величину резерву сумнівних боргів підприємство може визначати або виходячи із платоспроможності окремих дебіторів, або на основі класифікації дебіторської заборгованості. У першому випадку підприємству потрібно володіти достовірною інформацією про фінансовий стан своїх основних клієнтів, оцінити можливість несплати боргів та створити конкретні цільові резерви. Практично отримання такої інформації не завжди є можливим. Метод класифікації передбачає групування дебіторської заборгованості за термінами її непогашення із встановленням коефіцієнта сумнівності для кожної групи. Аудитор повинен перевірити, як було проведено розрахунок коефіцієнта сумнівності та визначено суму резерву;
обережність — цей принцип передбачає, що підприємство не повинно завищувати доходи і занижувати ви і рипі. Оскільки в складі дебіторської заборгованості можуть мати місце сумнівні та безнадійні борги, аудитор повинен впевнитися, що створені достатні резерви сумнівної заборгованості та списані безнадійні борги як і які, по яких існує впевненість у неповерненні або за якими минув термін позовної давності, з'ясувати причини їх виникнення та проконтролювати їх списання на операційні виграти звітного періоду відповідним бухгалтерським записом;
правильність відображення — аудитор повинен перевірити правдивість і точність відображення дебіторської заборгованості на дату складання фінансової звітності. Зокрема, в балансі потрібно перевірити правильність проведеної класифікації дебіторської заборгованості на довгострокову і поточну, у звіті про фінансові результати — правильність заповнення рядка 090 "Інші операційні виграти" в частині віднесення сумнівних і безнадійних боргів, у литі про рух грошових коштів — рядка 080 "Зменшення (збільшення) оборотних активів" в частині зміни сальдо операційної поточної дебіторської заборгованості, у примітках до фінансової звітності проконтролювати розкриття інформації про:
перелік дебіторів і сум довгострокової дебіторської заборгованості;
перелік дебіторів і сум дебіторської заборгованості пов'язаних сторін;
склад і суми статті Балансу (210) "Інша поточна дебіторська заборгованість";
метод визначення резерву сумнівних боргів;
суму поточної дебіторської заборгованості за продукцію, товари, роботи, послуги в розрізі її класифікації за термінами погашення.
При цьому аудитор повинен з'ясувати, чи існує поточна дебіторська заборгованість, термін погашення якої перевищує один рік:
поспішність — аудитор повинен проконтролювати додержання постійності обраної підприємством облікової політики стосовно дебіторської заборгованості та вплив дебіторської заборгованості на безперервність функціонування підприємства. Якщо дебіторська заборгованість становить значну частину активів підприємства і можливе її непогашення може спричинити суттєві фінансові труднощі та стати загрозою банкрутства — така інформація повинна бумі відображена в примітках до фінансової звітності га бути підставою для надання аудитором висновку з додатковим абзацом;
відповідність — аудитор повинен проконтролювати додержання підприємством меж звітного періоду;
законність — аудитор перевіряє законність операцій, що призвели до виникнення дебіторської заборгованості та відповідність її обліку чинним законодавчим актам та нормативним документам.
Отриману в ході аудиторської перевірки інформацію аудитор задокументовує. Якщо на думку аудитора отримано достатньо даних, не було ніяких обмежень і перешкод в отриманні інформації і попередньо оцінена величина аудиторського ризику була виправданою, то по перевірці сегмента "Дебіторська заборгованість" можна зробити висновок у письмовому вигляді. В протилежному випадку аудитор повинен виконати додаткові аудиторські процедури для отримання необхідних доказів. Якщо це неможливо, аудитор, враховуючи суттєвість невпевненості відносно дебіторської заборгованості та наслідки перевірки інших статей звітності, може відмовитися від надання аудиторського висновку.
До типових порушень, що зустрічаються під час перевірки дебіторської заборгованості можна віднести наступні:
списання недостач та крадіжок за рахунок збільшення дебіторської заборгованості;
заміна виписок банку іншими або виправлення сум, що свідчать про погашення дебіторської заборгованості;
зарахування отриманих сум дебіторської заборгованості на погашення заборгованості невідповідних дебіторів;
неправомірне здійснення бартерних операцій для погашення дебіторської заборгованості;
неправильний розрахунок резерву сумнівних боргів, навмисне завищення суми резерву або сум прямого списання дебіторської заборгованості (по поточній дебіторській заборгованості, не пов'язаній з реалізацією продукції, послуг) з метою завищення величини ви трат звітного періоду і як наслідок — зменшення суми оподатковуваного прибутку,
неправильне оформлення або відсутність договорів, що стали підставою для відвантаження продукції і виникнення дебіторської заборгованості;
неправильна кореспонденція рахунків при відображенні в обліку дебіторської заборгованості;
запис дебіторської заборгованості по фіктивних рахунках неіснуючих покупців або по фіктивних нетоварних операціях;
шахрайство із сумами дебіторської заборгованості підзвітних осіб (списання її без підстав і документального підтвердження на загальногосподарські витрати).
Реальність балансу може бути забезпечена тільки в результаті ретельної перевірки (інвентаризації) всіх його статей. Тому аудитору доцільно починати перевірку стану розрахунків з аналізу матеріалів інвентаризації розрахунків. Інвентаризація розрахунків полягає у виявленні фактичних залишків сум на рахунках. В акті результатів інвентаризації розрахунків слід вказати назви проінвентаризованих рахунків, записати суми непогодженої і простроченої дебіторської заборгованості та безнадійних боргів. За названими видами заборгованості до акта інвентаризації розрахунків має прикладатися довідка із зазначенням суми заборгованості, за що та числиться, з якого часу і на підставі яких документів.
Таким чином, аналіз матеріалів інвентаризації розрахунків дає можливість аудитору зосередити увагу на більш ретельній перевірці розрахунків, за якими встановлено різні розходження.
Аудит розрахункових операцій слід починати з аналізу правильності оплати за відвантажені матеріальні цінності, а також повноти списання відвантажених цінностей.
Під час перевірки необхідно встановити, чи правильно відображені за статтями балансу відповідні залишки заборгованості. Для цього порівнюють залишки за кожним видом розрахунків на одну і ту саму дату за даними аналітичного обліку із залишками за синтетичним рахунком 36 "Розрахунки з покупцями та замовниками", Головною книгою і балансом. За наявності розходжень слід перевірити реальність і документальну обґрунтованість заборгованості за кожним покупцем чи замовником. Такі розходження — наслідок занедбаності обліку розрахункових операцій або результат зловживань.
Кожна сума дебіторської заборгованості на окремих рахунках розглядається з погляду виникнення боргу, причини і давності створення заборгованості, реальності її одержання. Під час аудиту дебіторської заборгованості розрізняють такі її категорії: поточну (або нормальну); неоплачену в строк; заборгованість за строком давності, що минув; спірну; безнадійну.
Під час перевірки розрахунків із покупцями встановлюють, чи укладені договори поставки продукції, чи правильно вираховуються суми, належні підприємству за прийняту покупцем продукцію. Перевіряють повноту і своєчасність розрахунків покупців за прийняту ними продукцію. З цією метою проводять інвентаризацію розрахунків, висилають копії картки аналітичного обліку розрахунків (контокорентні виписки) при розрахунках з іногородніми покупцями (організації-кредитори висилають організаціям-дебіторам). Підприємство-дебітор повертає картку протягом 10 днів із дня одержання. З покупцями з цього самого міста складається акт взаємозвірки.
3.2 Методика аудиту розрахунків з покупцями і замовниками
Аудиторський процес складається з трьох основних етапів: планування, збору і аналізу інформації, необхідної для оцінки достовірності балансу та фінансової звітності, написання звіту (висновку).
Одним із найважливіших етапів аудиту є планування. Аудитор зобов'язаний чітко прогнозувати, контролювати й обліковувати процеси своєї діяльності для того, щоб забезпечити на кожній стадії роботи найбільш ефективні процедури.
Планування аудиту передбачає визначення його стратегії і тактики, складання загального плану аудиторської перевірки, побудову аудиторської програми і аудиторські процедури, оцінювання обсягу аудиторського контролю.
Рішенням Аудиторської палати України від 18.12.98 № 73 затверджено систему Національних нормативів аудиту (ННА). Норматив № 9 "Планування аудиту" визначає основні напрями підготовки плану і програми аудиту з урахуванням масштабів діяльності та особливостей об'єкта аудиту.
Обсяг планування може змінюватися залежно від величини суб'єкта підприємницької діяльності, набутого досвіду аудиторської роботи з клієнтом і знання особливостей його діяльності. Планування діяльності аудиторської фірми чи окремого аудитора має бути скероване на якісне і своєчасне виконання аудиторських робіт, ритмічне завантаження аудитора роботою, на перевірку виконання договірних зобов'язань, формування портфеля замовлень. Керівник аудиторської перевірки складає загальний план аудиту, який затверджується керівником аудиторської фірми.
У популярній книзі "Аудит Монтгомері" вказано, що аудиторська перевірка має відповідати загальноприйнятим стандартам, виконуватись ефективно і в межах часу, заданого клієнтом. З цією метою проводять її планування і регулювання.
Планування — це процес вироблення аудиторської стратегії. Планування ведеться протягом усієї аудиторської перевірки. Аудитор повинен скласти графік завершення основних етапів операції. Графік показує заплановану аудиторську роботу і служить засобом контролю за проведенням операції. При складанні графіка мають враховуватися вимоги клієнта. Потім аудитор повинен підготувати програму перевірки, докладно перерахувати процедури, які необхідно здійснити під час операції.
Програма аудиторської перевірки — це основа детального планування часу і витрат.
Плани допомагають проводити роботу в межах часу, необхідного клієнту і аудитору, і є підставою для встановлення гонорару. Вони мають бути достатньо детально розроблені, щоб виконавці могли завершити завдання у відносно короткий термін і, таким чином, ефективно розпоряджатися своїм часом.
Якщо клієнт використовує комп'ютери, аудиторській групі, можливо, будуть потрібні спеціальні навики. Аудитор повинен володіти достатніми знаннями в комп'ютерній сфері.
План аудиту має бути повідомлений аудиторській групі. Графіки, процедури, які необхідно виконати, і тип звіту головного аудитора слід повідомити групі аудиторів на самому початку перевірки. Аудитор повинен обговорити загальну стратегію перевірки з керівництвом клієнта. Деякі деталі планування (чи треба використовувати роботу внутрішніх аудиторів та ін.) необхідно обговорювати і узгоджувати заздалегідь (наперед).
При плануванні вивчаються напрями бізнесу замовника, історія його діяльності, нинішні умови, майбутня перспектива, територіальне розміщення, вид продукції, ринки її збуту, перспективи розвитку виробництва в майбутньому, зміни у структурі виробництва і управління, останні зміни у функціонуванні бухгалтерського обліку, ефективність контролю, сутність облікової політики і сфера облікового ризику, організація аудиту на підприємстві, труднощі в його проведенні. Аудитор повинен мати рівень знань про галузь і підприємство клієнта, який дав би йому змогу визначити операції та види діяльності, що, на його погляд, можуть здійснювати суттєвий вплив на фінансову інформацію. Слід також встановити рівень довіри до даних внутрішнього контролю, викласти у плані та програмі характер, терміни і глибину аудиторських процедур.
Після укладання договору на аудит і вивчення необхідної допоміжної інформації про підприємство-клієнта аудитор складає повний план аудиту і програму.
Першочерговому плануванню підлягають баланс, звіт про фінансові результати, звіт про рух грошових коштів, звіт про власний капітал. Надання аудиторських послуг планується за допоміжними договорами.
Протягом всього терміну проведення аудиту його загальний план і програма переглядаються і уточнюються аудитором у зв'язку з імовірністю змін умов і напрямів аудиту і можливістю отримання інших результатів після проведення аудиторських процедур.
При підготовці загального плану і програми аудиту важливо, насамперед, вивчити особливості системи бухгалтерського фінансового обліку та фінансової звітності й дати оцінку системи внутрішнього контролю.
Загальний план аудиту включає такі питання:
умови договору на виконання аудиту;
зміст аудиторського звіту (висновку), строк його подання;
відповідальність аудитора згідно із Законом України "Про аудиторську діяльність";
відповідальність замовника (клієнта) за подану фінансову звітність;
система і форма бухгалтерського фінансового обліку;
фінансова звітність, використана для аудиту;
виконавці аудиту;
тривалість аудиторської перевірки;
бюджет часу і затрат;
визначення найбільш важливих етапів і завдань аудиту;
ступінь довіри до системи бухгалтерського фінансового обліку і внутрішнього контролю;
сутність і обсяг аудиторських доказів;
умови, що вимагають особливої уваги (можливість помилки, обману тощо);
аудиторський ризик;
• залучення експертів.
Об'єктами аудиту можуть бути:
• засновницькі (установчі) документи (статут, ліцензія, патент формування і зміни статутного (пайового) капіталу);
наявність і використання кредитних ресурсів;
необоротні активи (основні засоби, нематеріальні активи, інвестиції);
запаси (виробничі запаси, готова продукція, товари);
кошти (каса, рахунки в банках, короткострокові векселі, інші активи);
власний капітал (статутний, пайовий, додатковий, резервний, неоплачений капітал);
довгострокові й поточні зобов'язання;
витрати, доходи, фінансові результати.
Оцінка системи внутрішнього контролю
Аудиторові необхідно досягнути такої обізнаності з системами обліку і внутрішнього контролю, яка дозволить ґрунтовно спланувати аудит.
Незалежні процедури перевірки - це аудиторські процедури, які використовуються для з'ясування того, чи були фінансово-господарські операції клієнта належним чином санкціоновані, правильно оформлені і відображені в облікових реєстрах.
Ризик аудиту або загальний ризик - це ризик того, що аудитор може висловити неадекватну думку, якщо в документах бухгалтерської звітності є викривлення. Інакше кажучи, за неправильною звітністю буде подано хибний аудиторський висновок.
Ризик аудиту має три складові частини:
властивий ризик;
ризик, пов'язаний із невідповідністю внутрішнього контролю;
ризик невиявлення помилок та викривлень.
Система бухгалтерського обліку - це заходи і записи підприємства, з допомогою яких бухгалтерські операції оформлюються в реєстрах бухгалтерського обліку. Така система збирає, аналізує, класифікує, записує, підсумовує і надає інформацію про операції.
Система внутрішнього контролю - це всі внутрішні правила та процедури контролю, запроваджені керівництвом для забезпечення стабільного й ефективного функціонування підприємства, дотримання внутрішньої господарської політики, збереження та раціонального використання активів, точності і повноти бухгалтерських записів, своєчасної підготовки фінансової інформації, запобігання фальсифікаціям. Система внутрішнього контролю виходить за межі тільки бухгалтерського обліку і містить:
а) середовище контролю, де відбуваються операції, - заходи і записи, які характеризують важливість чинної системи внутрішнього контролю для підприємства.
б) специфічні заходи контролю передбачають:
періодичне зіставлення, аналіз і перевірку рахунків;
перевірку арифметичної точності записів;
ведення і перевірку контрольних рахунків та облікових реєстрів рахунків;
порядок проходження та затвердження документів (графік документообігу);
зіставлення внутрішніх правил із вимогами законодавчих актів та зовнішніми джерелами інформації;
порівняння загальної суми грошових коштів, вартості цінних паперів і товарно-матеріальних запасів із записами в облікових реєстрах;
порівняння й аналіз фінансових результатів діяльності підприємства з показниками фінансового плану (прогнозу).
Під час перевірки аудитор досліджує тільки ту методику бухгалтерського обліку, яка входить до звітності. Знання системи бухгалтерського обліку і внутрішнього контролю разом з оцінкою невідповідності його функціонування дадуть можливість аудитору:
з'ясувати для себе види істотних викривлень у фінансових звітах;
визначити фактори, що впливають на ризик істотних помилок;
запланувати аудиторські процедури.
Удосконалюючи процедури перевірки, аудитор враховує свою оцінку ризику невідповідності внутрішнього контролю (разом з оцінкою властивого ризику), щоб визначити характер і обсяг тестів для підтвердження статей фінансової звітності.
Властивий ризик
Розробляючи загальний план перевірки, аудитор повинен оцінити властивий ризик на рівні фінансового звіту. Працюючи над програмою аудиторської перевірки, він встановлює зв'язок такої оцінки з суттєвими залишками на рахунках і класами операцій на рівні тверджень, щоби з'ясувати високий рівень властивого ризику.
Під час оцінювання властивого ризику аудитор використовує професійне судження для оцінки численних факторів, наприклад:
На рівні фінансового звіту:
чесність управлінського персоналу;
досвід і знання управлінського персоналу, а також зміни в його складі за певний період (наприклад, недосвідченість управлінського персоналу може вплинути на підготовку фінансових звітів суб'єкта господарювання);
тиск на управлінський персонал (наприклад, обставини, внаслідок яких управлінський персонал може зловживати викривленнями фінансових звітів, а саме: велика кількість банкрутств у галузі або нестача капіталу в суб'єкта господарювання для продовження діяльності);
вид бізнесу суб'єкта господарювання (наприклад, потенційна можливість технологічного старіння його продукції та послуг, складність структури його капіталу, значущість пов'язаних сторін, а також кількість приміщень і географічне розташування виробничих потужностей);
фактори, що впливають на галузь, до якої належить суб'єкт господарювання (наприклад, економічні та конкурентні умови, спричинені фінансовими тенденціями і показниками, а також зміни в технології, споживчому попиті та в обліковій практиці, властивій галузі).
На рівні залишків рахунків і класу операцій:
рахунки фінансових звітів, які можуть бути вразливими до викривлень, наприклад, рахунки, які потребували коригувань у попередньому періоді або пов'язані з високим ступенем оцінки;
складність основних операцій та інших подій, що можуть потребувати аналізу експерта;
рівень судження, необхідного для визначення сальдо рахунків;
вразливість активів до втрат або незаконного привласнення (наприклад, найпривабливіших і рухомих активів - коштів);
здійснення незвичайних і складних операцій, особливо наприкінці звітного періоду;
операції, що не піддаються звичайному аналізу.
Системи бухгалтерського обліку і внутрішнього контролю.
Внутрішній контроль за функціонуванням системи обліку на підприємстві необхідний для досягнення таких цілей:
одержання дозволу на проведення облікових операцій, який повинен здійснюватися згідно з загальним або спеціальним розпорядженням керівництва;
відображення всіх облікових операцій у вигляді точних підсумкових показників на відповідних рахунках і у відповідний час, що дає можливість підготувати фінансову звітність згідно зі встановленими вимогами;
доступ до облікових записів про активи підприємства тільки після дозволу керівництва;
порівняння записів обліку з наявними активами через певні інтервали часу, і вжиття своєчасних заходів для усунення розбіжностей.
3.3 Висновок за результатами перевірки розрахунків з покупцями і замовниками
Результати аудиторської перевірки відображаються в аудиторському звіті. Аудиторський звіт містить відомості про стан обліку, внутрішнього контролю, достатність і достовірність фінансової звітності. У зв'язку з тим, що зміст аудиторського звіту залежить від конкретних обставин та наслідків перевірки, він складається за довільною формою. Аудиторський звіт складається тільки для замовника і може бути опублікований тільки за його дозволом.
Аудиторський звіт включає загальну (вступну), аналітичну і підсумкову частини. У вступній частині вказують місце і дату складання звіту, назву аудиторської організації та її адресу, № і дату видачі Сертифіката та Свідоцтва про включення до Реєстру суб'єкта аудиторської діяльності, період, за який здійснюється перевірка, склад облікової та звітної документації, посилання на Закон і положення (стандарти) бухгалтерського обліку, Національні нормативи аудиту, якими керувався аудитор.
В аналітичній частині аудиторського звіту наводять результати перевірки бухгалтерського обліку і фінансової звітності, стану внутрішнього контролю, спосіб перевірки (суцільний, вибірковий), факти порушень законодавчих, інших нормативно-правових актів та встановлених правил ведення бухгалтерського фінансового обліку і складання фінансової звітності.
Третя, підсумкова частина аудиторського звіту включає висновок за результатами аудиторської перевірки.
Аудиторський висновок — це офіційний документ, засвідчений підписом та печаткою аудитора (аудиторської фірми), що складається у встановленому порядку за наслідками проведення аудиту і містить у собі висновок стосовно достовірності фінансової звітності, повноти і відповідності чинному законодавству та встановленим нормативам бухгалтерського обліку фінансово-господарської діяльності.
За визначенням Монтгомері [24, с. 469], "аудиторський висновок — це результат зусиль, спрямованих на проведення аудиту".
Основні елементи аудиторського висновку
Основні елементи аудиторського висновку, види висновків та їх форма наведені у нормативі № 26 "Аудиторський висновок". Цей норматив розроблено на підставі Закону України "Про аудиторську діяльність" від 22 квітня 1993 р. Згідно зі статтями 7 і 21 цього Закону, аудитор має провести перевірку фінансової звітності суб'єкта господарювання з метою надання висновку про достовірність і реальність представленої інформації та її підтвердження або непідтвердження. Крім того, даний аудиторський норматив регулює основні принципи, за якими складається аудиторський висновок. У ньому, зокрема, вказано, що аудитор повинен проаналізувати й оцінити висновки, одержані на підставі аудиторських доказів для підготовки аудиторського висновку про перевірену фінансову звітність. Аудиторський висновок складається за довільною формою, але обов'язково має вміщувати нижче вказані розділи. У зв'язку з цим всі нижче вказані положення взято нами з Національного нормативу № 26 без змін, за винятком внесених автором доповнень і змін, викликаних виходом у світ нового Закону "Про облік та фінансову звітність" та Положень (стандартів).
Відповідно до Нормативу № 26 "Аудиторський висновок", основними елементами аудиторського висновку є:
заголовок аудиторського висновку;
вступ
масштаб перевірки;
висновок аудитора про перевірену фінансову звітність;
дата аудиторського висновку;
адреса аудиторської фірми;
підпис аудиторського висновку.
У Заголовку аудиторського висновку підкреслюється, що аудиторська перевірка проводилась незалежним аудитором, вказуються прізвище, ім'я та по батькові аудитора, назва аудиторської фірми. Крім того, зазначають повну назву підприємства, яке перевіряється, і час перевірки.
У розділі Вступ дається інформація про склад фінансової звітності та дату її підготовки. Тут також зазначається, що відповідальність за правильність підготовки звітності покладається на керівника підприємства та вказують про відповідальність аудитора за аудиторський висновок, який обґрунтовується результатами проведеної перевірки.
Розділ Масштаб перевірки дає впевненість його користувачам у тому, що аудиторську перевірку здійснено відповідно до вимог Національних нормативів аудиту, що регулюють аудиторську практику та ведення бухгалтерського фінансового обліку. В ньому також зазначається, що перевірка була спланована і підготовлена з достатнім рівнем впевненості в тому, що у фінансовій звітності немає суттєвих помилок.
Аудитор дає оцінку помилок у системах обліку та внутрішнього контролю підприємства та їхнього впливу на фінансову звітність. Даючи оцінку суттєвості помилок, аудитор керується положеннями Національного нормативу аудиту № 11 "Суттєвість та її взаємозв'язок з ризиком аудиторської перевірки".
Потім вказується, що аудитор використовував спосіб вибіркової перевірки інформації і брав до уваги тільки суттєві помилки. Тут же зазначаються принципи бухгалтерського обліку, які використовувалися на підприємстві під час перевірки.
У цьому розділі можна подати таке формулювання:
"Ми провели перевірку відповідно до вимог Закону України "Про аудиторську діяльність" та "Національних нормативів аудиту в Україні". Ці вимоги передбачають, що планування та проведення аудиту скероване на одержання обґрунтованих підтверджень щодо відсутності у фінансовій звітності суттєвих помилок. Аудит проведено шляхом тестування доказів на обґрунтування сум, виявлених у звіті про фінансові результати. Крім того, шляхом тестування" дано оцінку відповідності даних звіту про фінансові результати з метою встановлення правильності "фінансових результатів від звичайної діяльності до оподаткування" (прибуток, збиток) — код рядка 170, 175".
У розділі Висновок аудитора про перевірену фінансову звітність подається висновок про правильність фінансової звітності, зокрема:
"Ми підтверджуємо, що баланс станом на 01 січня 200р. повно і достовірно відображає активи і пасиви підприємства за всіма статтями, і його складено відповідно до вимог Положення (стандарту) бухгалтерського обліку 2 "Баланс", затвердженого наказом Міністерства фінансів України від 31 березня 1999 р. № 87".
У розділі Дата аудиторського висновку аудитор ставить дату на день завершення аудиторської перевірки. Причому дата на аудиторському висновку проставляється в той день, коли керівництво підприємства підписує акт приймання-передання виконаних аудитором робіт. Дата ставиться або перед вступною частиною аудиторського висновку, або після підпису аудитора.
У розділі Підпис аудиторського висновку ставиться підпис директора аудиторської фірми або уповноваженої на це особи, яка має відповідну серію сертифіката аудитора України на вид проведеного аудиту.
В останньому розділі Адреса аудиторської фірми вказується адреса дійсного місцезнаходження аудиторської фірми та № Свідоцтва про включення до Реєстру суб'єктів аудиторської діяльності в Україні.
Аудитор повинен попередити керівництво підприємства, на якому проведена аудиторська перевірка, про його відповідальність за несвоєчасне подання аудиторського висновку податковим органам у випадку проведення обов'язкового аудиту.
Висновки та пропозиції
В процесі виробничої діяльності кожне сільськогосподарське підприємство, як юридична особа вступає в господарські зв’язки з іншими юридичними і фізичними особами. Господарські зв’язки – необхідна умова діяльності підприємства, оскільки вони забезпечують безперебійну поставку мінеральних добрив, пального, запасних застин та інших мінеральних цінностей. Оформляються і закріплюються господарські зв’язки контрактами, відповідно до яких одне підприємство виступає постачальником (виконавцем робіт), а інше – покупцем, а значить і платником.
Чітка організація розрахунків між постачальниками і покупцями безпосередньо впливає на прискорення обертання оборотних активів і своєчасне надходження грошових коштів від реалізації.
Надзвичайно важливим є правильно вести документацію розрахунків: правильно та своєчасно заповнювати первинні документи, договори, всі їх реквізити, в установлені терміни передавати всі документи в бухгалтерію, контролювати всі розрахунки, оплату за продукцію, погашення дебіторської заборгованості.
Аналізуючи організацію бухгалтерського обліку на підприємстві, можна зробити висновки, що тут існують суттєві недоліки, наприклад: документування операцій проводиться не достатньо чітко, і, що саме головне, не повністю.
Основною формою взаємовідносин між постачальниками, виробниками та покупцями продукції все більш стає неефективний натуральний обмін (бартер).
Для усунення всіх недоліків, необхідно покращити систему контролю, дотримуватися вимог П(с)БО, слідкувати за змінами в законодавстві.
Важливим елементом стратегічної системи обліку є забезпечення бухгалтерів-аналітиків, контролерів та інших користувачів інформацією для визначення фінансового стану підприємства на найближчу та віддалену перспективу.
Важливою умовою подальшого вдосконалення облікової роботи є розробка спеціальних програм з автоматизації й обробки бухгалтерських даних.
Досить важливим фактом покращення обліку є введення комп’ютерної форми обліку. Використання комп’ютерної техніки вносить значні зміни до організації бухгалтерського обліку, причому з допоміжного засобу обчислювальна техніка перетворюється на