Отчет о прибылях и убытках, анализ финансовых результатов
1.9 Методика анализа прибыли и рентабельности
Финансовые результаты деятельности предприятия оцениваются с помощью абсолютных и относительных показателей. К абсолютным показателям относят валовая прибыль, прибыль (убыток) от реализации продукции (работ, услуг), прибыль (убыток) до налогообложения, чистая прибыль.
К числу относительных показателей принадлежат различные соотношения прибыли и затрат. Важное место среди них занимают показатели рентабельности.
Чтобы прогнозировать размеры прибыли, управлять ею, необходим объективный системный анализ формирования, распределения и использования прибыли с целью выявить резервы её роста.
Анализ прибыли и рентабельности проводят в целом по торговому предприятию, его подразделениям, видам деятельности. В процессе анализа изучают выполнение плана и динамику прибыли и рентабельности, измеряют влияние внутренних и внешних факторов, выявляют и мобилизуют резервы роста чистой прибыли и рентабельности. Для этого определяют абсолютное отклонение прибыли и рентабельности за отчётный период от планового (базового):
∆Пр = Прф
– Прпл 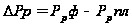
Темп роста (снижения) прибыли и рентабельности:
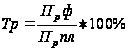
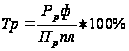
Темп прироста прибыли и рентабельности:
Тпр =

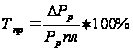
Затем проводится факторный анализ прибыли с учётом её формирования.
Прибыль от продаж в целом по организации зависит от объёма продаж товаров, её структуры, себестоимости и уровня среднереализационных цен.
Увеличение объёма продаж рентабельной продукции приводит к пропорциональному увеличению прибыли. Если же продукция является убыточной, то при увеличении объёма продаж происходит уменьшение суммы прибыли.
Себестоимость продукции и прибыль находятся в обратно пропорциональной зависимости.
На прибыль от продаж влияет изменение объёма розничного товарооборота, среднего уровня валового дохода, уровня налогов, взимаемых за счёт реализованных торговых надбавок, среднего уровня издержек обращения, производительности труда, фондоотдачи. Влияние этих факторов на прибыль определяется приёмом абсолютных разниц.
Влияние изменения объёма товарооборота на прибыль от продаж:
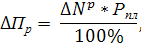
где ∆Пр – рост (снижение) прибыли;
∆Np – рост (снижение) товарооборота;
∆Рпл – плановая рентабельность
Рпл= ,
где Пр,пл – плановая прибыль;
Npпл – плановый товарооборот.
Влияние изменения уровня валового дохода:
∆Пр=

где Npф – фактический товарооборот;
∆Увд – отклонение по уровню валового дохода.
Влияние изменения уровня расходов на продажу:
∆Пр=

где ∆Уио – отклонение по уровню расходов на продажу.
Влияние изменения производительности труда:
∆Пр=
где ∆NрД – изменение товарооборота за счёт роста (снижения) производительности труда;
Рпл – плановая рентабельность.
Влияние изменения фондоотдачи:
∆Пр=

где ∆Nрфо – изменение товарооборота за счёт роста (снижения) фондоотдачи.
На прибыль до налогообложения, кроме того, влияют изменения сумм прибыли (или убытков) от реализации основных средств и прочих активов, а также внереализационные доходы, расходы, потери и убытки. Их влияние на прибыль определяется прямым счётом.
Для выявления влияния факторов на рентабельность продаж представим её в следующем виде:
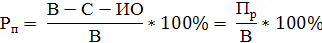
Из этой факторной модели следует, что на рентабельность продаж оказывают влияние те же факторы, что и на прибыль от продаж. Используя метод цепной подстановки, определим влияние каждого фактора на рентабельность продаж.
Для этого используем следующие обозначения:
В1 и В0 – отчётная и базисная выручка;
С1 и С0 – отчётная и базисная покупная стоимость товаров;
ИО1 и ИО0 – отчётные и базисные расходы на продажу.
Влияние изменения выручки от реализации на рентабельность продаж:
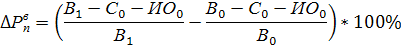
Влияние изменения покупной стоимости товаров на рентабельность продаж:
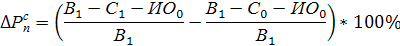
Влияние изменения расходов на продажу на рентабельность продаж:
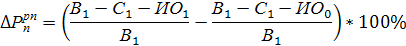
Совокупное влияние факторов должно равняться общему абсолютному отклонению рентабельности продаж:
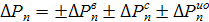
Чистая рентабельность предприятия в отчётном периоде рассчитывается как отношение суммы чистой прибыли отчётного периода к выручке от продажи:
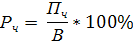
На чистую рентабельность оказывают влияние изменение уровней всех показателей факторов:
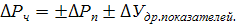
Экономическая рентабельность показывает эффективность использования всего имущества организации, т. е. сколько прибыли организация получает на один рубль своего имущества. При исчислении рентабельности совокупного капитала (всех активов) в расчёт следует включать все основные средства (собственные, арендованные, безвозмездно предоставленные), другие долгосрочные и нематериальные активы и все оборотные средства.
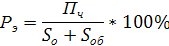
где
 - среднегодовая
стоимость
основного
капитала;
 - среднегодовая
стоимость
оборотного
капитала.
Влияние на рентабельность прибыли, среднегодовой стоимости основного и оборотного капитала определяется методом цепной подстановки.
Влияние изменения чистой прибыли на экономическую рентабельность:
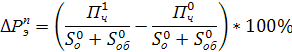
Влияние изменения среднегодовой стоимости основного капитала:
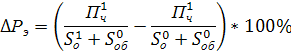
Влияние изменения среднегодовой стоимости оборотного капитала:
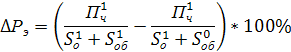

По окончании анализа разрабатываются рекомендации по повышению роста прибыли и рентабельности, уменьшению издержек обращения и увеличению объёма продаж наиболее рентабельной продукции.
ГЛАВА 2. Учёт и анализ прибылей и убытков в ЗАО «Вигор»
2.1 Характеристика предприятия, основные показатели его финансово-хозяйственной деятельности
Закрытое акционерное общество «Вигор» является юридическим лицом.
Расположено по адресу: 633102, Новосибирская обл., город Обь, ул. М. Горького, 6.
Дата государственной регистрации: 11 февраля 2000 года, основной государственный регистрационный номер 1025405628050.
Уставный капитал предприятия 858,2 тыс. руб.
Состав акционеров: 2/3 доли уставного капитала – Горн Маргарита Витальевна, 1/3 доли уставного капитала – Горн Виталий Фридрихович.
Дочерних и зависимых обществ организация не имеет.
Бухгалтерский учёт в организации осуществляется бухгалтерией как самостоятельным структурным подразделением под руководством главного бухгалтера.
Срок полезного использования по основным средствам определяется на основании квалификации основных средств, включаемых в амортизационные группы. Начисление амортизации по основным средствам ведется линейным способом. Ежегодная переоценка основных средств не проводится.
Предприятие не создаёт резервы по сомнительным долгам и предстоящим расходам и платежам. В целях признания доходов и расходов при расчёте налога на прибыль фирма использует метод начисления.
Основным видом деятельности организации является розничная торговля. Сумма кредиторской задолженности поставщикам и подрядчикам составляет 434 тыс. руб.
Издержки обращения за 2006 год составили 3056,5 тыс. руб. по сравнению с 2005 г. – 2503,1 тыс. руб., увеличились на 22,1 % Затраты на оплату труда – 1041 тыс. руб. Валовый доход в 2006 г. составил 2918,2 тыс. руб. по сравнению с 2005 г. – 2384,7 тыс. руб., рост 22% Среднесписочная численность за 2006 год – 44 чел.
2.2 Анализ и оценка имущества предприятия и источников его образования
Чтобы охарактеризовать финансовое состояние организации, необходимо оценить размещение, состав и использование средств (активов), а также состояние источников их формирования (пассивов) по принадлежности (собственный или привлеченный капитал) и срокам погашения обязательств (долгосрочные и краткосрочные). Для общей оценки динамики финансового состояния организации статьи баланса объединяют в отдельные специфические группы по признаку ликвидности (статьи актива) и срочности обязательств (статьи пассива).
Сравнительный аналитический баланс по ЗАО "Вигор" за 2005 год
| Наименование статей | Абсолютные величины | Относительные величины | В % к измене-нию итога баланса | |||||
| на начало года | на конец года |
Изменение (+/-) |
на начало года | на конец года |
Изменение (+/-) |
в % к величине на начало года | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| I. Внеоборотные активы | ||||||||
| 1.1 Нематериальные активы | 1 | 1 | - | 0,050 | 0,049 | - | - | - |
| 1.2 Основные средства | 786 | 755 | -31 | 39,300 | 36,974 | -2,326 | -3,944 | -73,81 |
| 1.3 Прочие внеоборотные активы | 11 | 11 | - | 0,550 | 0,539 | -0,011 | - | - |
| Итого по разделу I | 798 | 767 | -31 | 39,900 | 37,561 | -2,339 | -3,885 | -73,81 |
| II. Оборотные активы | ||||||||
| 2.1 Запасы | 824 | 863 | 39 | 41,200 | 42,262 | 1,062 | 4,733 | 92,86 |
| 2.2 Дебитор. задолж.(св.12 мес) | - | - | - | - | - | - | - | - |
| 2.3 Дебитор. Задолж.(до12 мес) | - | - | - | - | - | - | - | - |
| 2.4 Краткосроч. фин. вложения | - | - | - | - | - | - | - | - |
| 2.5 Денежные средства | 34 | 27 | -7 | 1,700 | 1,322 | -0,378 | -20,588 | -16,67 |
| 2.6 Прочие активы | 344 | 385 | 41 | 17,200 | 18,854 | 1,654 | 11,919 | 97,62 |
| Итого по разделу II | 1202 | 1275 | 73 | 60,100 | 62,439 | 2,339 | 6,073 | 173,81 |
| БАЛАНС | 2000 | 2042 | 42 | 100 | 100 | - | 2,100 | 100 |
| III. Капитал и резервы | ||||||||
| 3.1 Уставный, добавочный и резервный капитал | 858 | 858 | - | 42,900 | 42,018 | -0,882 | - | - |
| 3.2 Нераспределённая прибыль | -314 | -246 | 68 | -15,7 | -12,047 | 3,653 | -21,656 | 161,90 |
| Итого по разделу III | 544 | 613 | 69 | 27,200 | 30,020 | 2,820 | 12,684 | 164,29 |
| IV. Долгосрочные обязательства | 465 | 465 | - | 23,250 | 22,772 | -0,478 | - | - |
| V. Краткосрочные обязательства | ||||||||
| 5.1 Займы и кредиты | 400 | 400 | - | 20,000 | - | -19,589 | - | - |
| 5.2 Кредиторская задолженность | 591 | 564 | -27 | 29,550 | 27,620 | -1,930 | -4,569 | -64,29 |
| 5.3 Краткосрочные пассивы | - | - | - | - | - | - | - | - |
| 5.4 Прочие обязательства | - | - | - | - | - | - | - | - |
| Итого по разделу V | 991 | 964 | -27 | 49,550 | 47,209 | -2,341 | -2,725 | -64,29 |
| БАЛАНС | 2000 | 2042 | 42 | 100 | 100 | - | 2,100 | 100 |
Сравнительный аналитический баланс составлен на основе бухгалтерского баланса ЗАО «Вигор» на 31 декабря 2005 г. (Приложение 2)
По данным аналитического баланса рассчитываем следующие показатели за 2005 г.
| Показатели | На начало года (т. р.) | На конец года (т. р.) |
Отклонение (+/-) |
| 1. Общая стоимость имущества организации | 2000 | 2042 | 42 |
| 2. Стоимость иммобилизованных (внеоборотных) средств | 798 | 767 | -31 |
| 3. Стоимость мобильных (оборотных) активов | 1202 | 1275 | 73 |
| 4. Стоимость материальных оборотных средств | 824 | 863 | 39 |
| 5. Величина дебиторской задолженности и краткосрочных активных займов | ─ | ─ | ─ |
| 6. Сумма свободных денежных средств | 34 | 27 | -7 |
| 7. Величина собственного капитала | 544 | 613 | 69 |
| 8. Величина заёмного капитала | 1456 | 1429 | -27 |
| 9. Величина собственных средств в обороте | -254 | -154 | 100 |
| 10. Рабочий капитал | 211 | 311 | 100 |
На начало 2005 года имущество организации составило 2000т. р., а на конец года общая стоимость имущества увеличилась на 42 т. р. Это произошло за счёт и увеличения оборотных активов на 73 т. р. и уменьшения внеоборотных активов на 31 т. р. по сравнению с началом года. Доля внеоборотных активов в составе имущества составила 37,561 %, что по сравнению с началом года снизилась на 2,339 %. Доля оборотных средств предприятия в составе имущества на начало года составила 60,1 %, а к концу года увеличилась на 2,339 % и составила 62,439 %. Возросли источники формирования имущества, в частности произошло увеличение источников собственных средств на 69 т. р. за счёт уменьшения непокрытого убытка на 68 т. р., а также увеличилась доля собственных средств по сравнению с началом года на 2,820 % и составила на конец года 30,020 %. Долгосрочные обязательства на начало года составили 465 т. р. в течении 2005 года не изменились, но их доля в составе имущества уменьшилась на 0,478 %. Краткосрочные обязательства на конец года уменьшились по сравнению с началом на 27 т. р. и составили 964 т. р., и их доля также уменьшилась на 2,341 % и составила 47,209 %. Величина заёмного капитала уменьшилась на 27 т. р. и на конец 2005 года составила 1429 т. р. Величина собственных средств в обороте на конец года увеличилась на 100 т. р. и составляет -154т. р. Рабочий капитал составил на начало года 211 т. р., а на конец года 311 т. р., т. е. увеличился на 100 т. р.
Сравнительный аналитический баланс по ЗАО «Вигор» за 2006 год, тыс. рублей
| Наименование статей | Абсолютные величины | Относительные величины | В % к изменению итога баланса | |||||
| на начало года | на конец года |
Изменение (+/-) |
на начало года | на конец года |
Изменение (+/-) |
в % к величине на начало года | ||
| А | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| I. Внеоборотные активы | ||||||||
| 1.1 Нематериальные активы | 1 | 1 | - | 0,049 | 0,049 | - | - | - |
| 1.2 Основные средства | 755 | 728 | -27 | 36,974 | 35,792 | -1,182 | -3,576 | 337,5 |
| 1.3 Прочие внеоборотные активы | 11 | 11 | - | 0,539 | 0,541 | 0,002 | - | - |
| Итого по разделу I | 767 | 740 | -27 | 37,561 | 36,382 | -1,180 | -3,520 | 337,5 |
| II. Оборотные активы | ||||||||
| 2.1 Запасы | 863 | 799 | -64 | 42,262 | 39,282 | -2,980 | -7,416 | 800 |
| 2.2 Дебитор. задолж.(св.12 мес) | - | - | - | - | - | - | - | - |
| 2.3 Дебитор. Задолж.(до12 мес) | - | - | - | - | - | - | - | - |
| 2.4 Краткосроч. фин. вложения | - | - | - | - | - | - | - | - |
| 2.5 Денежные средства | 27 | 105 | 78 | 1,322 | 5,162 | 3,840 | 288,889 | -975 |
| 2.6 Прочие активы | 385 | 390 | 5 | 18,854 | 19,174 | 0,320 | 1,299 | -62,5 |
| Итого по разделу II | 1275 | 1294 | 19 | 62,439 | 63,618 | 1,180 | 1,490 | -237,5 |
| БАЛАНС | 2042 | 2034 | -8 | 100 | 100 | - | -0,392 | 100 |
| III. Капитал и резервы | ||||||||
| 3.1 Уставный, добавочный и резервный капитал | 858 | 858 | - | 42,018 | 42,183 | 0,165 | - | - |
| 3.2 Нераспределённая прибыль | -246 | -174 | 72 | -12,05 | -8,555 | 3,492 | -29,268 | -900 |
| Итого по разделу III | 613 | 684 | 71 | 30,020 | 33,628 | 3,609 | 11,582 | -887,5 |
| IV. Долгосрочные обязательства | 465 | 665 | 200 | 22,772 | 32,694 | 9,922 | 43,011 | -2500 |
| V. Краткосрочные обязательства | ||||||||
| 5.1 Займы и кредиты | 400 | - | -400 | 19,589 | - | -19,589 | -100 | 5000 |
| 5.2 Кредиторская задолженность | 564 | 685 | 121 | 27,620 | 33,677 | 6,058 | 21,454 | -1512,5 |
| 5.3 Краткосрочные пассивы | - | - | - | - | - | - | - | - |
| 5.4 Прочие обязательства | - | - | - | - | - | - | - | - |
| Итого по разделу V | 964 | 685 | -279 | 47,209 | 33,677 | -13,531 | -28,942 | 3487,5 |
| БАЛАНС | 2042 | 2034 | -8 | 100 | 100 | - | -0,392 | 100 |
Сравнительный аналитический баланс составлен на основе бухгалтерского баланса ЗАО «Вигор» на 31 декабря 2006 г. (Приложение 3)
По данным аналитического баланса рассчитываем следующие показатели за 2006 г.
| Показатели | На начало года (т. р.) | На конец года (т. р.) |
Отклонение (+/-) |
| 1. Общая стоимость имущества организации | 2042 | 2035 | -7 |
| 2. Стоимость иммобилизованных (внеоборотных) средств | 767 | 740 | -27 |
| 3. Стоимость мобильных (оборотных) активов | 1275 | 1294 | 19 |
| 4. Стоимость материальных оборотных средств | 863 | 799 | -64 |
| 5. Величина дебиторской задолженности и краткосрочных активных займов | ─ | ─ | ─ |
| 6. Сумма свободных денежных средств | 27 | 105 | 78 |
| 7. Величина собственного капитала | 613 | 684 | 71 |
| 8. Величина заёмного капитала | 1429 | 1350 | -79 |
| 9. Величина собственных средств в обороте | -154 | -56 | 98 |
| 10. Рабочий капитал | 311 | 609 | 298 |
На начало 2006 года имущество организации составило 2042 т. р., а на конец года общая стоимость имущества уменьшилась на 7т. р. Это произошло за счёт уменьшения внеоборотных активов на 27 т. р. по сравнению с началом года и увеличения оборотных активов на 19 т. р. Доля внеоборотных активов в составе имущества составила 36,382 %, что по сравнению с началом года снизилась на 1,180 %. Доля оборотных средств предприятия в составе имущества на начало года составила 62,439 %, а к концу года увеличилась на 1,180 % и составила 63,618 %. Возросли источники формирования имущества, в частности произошло увеличение источников собственных средств на 71 т. р. за счёт уменьшения непокрытого убытка на 72 т. р., а также увеличилась доля собственных средств по сравнению с началом года на 3,609 % и составила на конец года 33,628 %. Долгосрочные обязательства на конец года составили 665 т. р., что по сравнению с началом года увеличилось на 200 т. р., и их доля в составе имущества увеличилась на 9,922 %. Положительной динамикой является уменьшение краткосрочных обязательств на конец года по сравнению с началом на 279 т. р., они составили 685 т. р., и их доля также уменьшилась на 13,531 % и составила 33,677 %. Величина заёмного капитала уменьшилась на 79 т. р. и на конец 2006 года составила 1350 т. р. Величина собственных средств в обороте на конец года увеличилась на 98 т. р. и составляет -56 т. р. Рабочий капитал составил на начало года 311 т. р., а на конец года 609 т. р., т. е. увеличился на 298 т. р.
2.3 Организация учёта доходов и расходов от основных видов деятельности и прочих доходов и расходов в ЗАО «Вигор»
Так как основным видом деятельности ЗАО «Вигор» является розничная торговля товаров и услуг, доходами от основных видов деятельности признается выручка от продажи продукции и товаров, оказания услуг. А расходами от основных видов деятельности признаются расходы, связанные с изготовлением продукции, приобретением и продажей товаров.
В ЗАО «Вигор» продажная стоимость проданных товаров отражается по кредиту счёта 90 «Продажи» и согласно Журнала-главная на январь 2007 г. составляет 14642 тыс. руб.
Выручка за проданные товары за декабрь 2006 г. поступила в кассу Дт 50 Кр 90/1 1393 тыс. руб.
Расходы отражаются по дебету счёта 90.
Учётная стоимость товаров за декабрь 2006 г. списывается проводкой Дт 90/2 Кр 41/2 1393 тыс. руб.
Списывается сумма реализованных торговых надбавок методом «красное сторно» за декабрь 2006 г. Дт 90/2 Кр 42/1 тыс. руб.
Закрывается счёт 44 «Расходы на продажу» за декабрь 2006 г. Дт 90/2 Кр 44 241 тыс. руб.
Начисляется НДС в бюджет за декабрь 2006 г. Дт 90/3 Кр 68 215 тыс. руб.
В конце месяца закрывается счёт 90 на сумму убытка от реализации Дт 99 Кр 90/9 281 тыс. руб.
Прочие доходы в ЗАО «Вигор» учитываются по кредиту счёта 91/1, и на 01.01.2007 составляют 109 тыс. руб.
Прочие расходы отражаются НПО дебету счёта 91/2, и на 01.01.2007 составили 337 тыс. руб.
2.4 Порядок составления формы № 2 «Отчёт о прибылях и убытках» в ЗАО «Вигор»
В соответствии с учётной политикой ЗАО «Вигор» (Приложение 1) в организации принята журнально – ордерная форма учёта. Поэтому основанием для записей в Главную книгу организации являются журналы – ордера по соответствующим счетам.
В «Отчёте о прибылях и убытках» (форма № 2) (Приложения 4, 5) содержатся сведения о финансовых результатах деятельности организации в целом и суммы их составляющие. В отчёте данные о доходах и расходах и финансовых результатах представляются нарастающим итогом с начала года до конца года.
Статья 010 «Выручка (нетто) от продажи товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных обязательных платежей)» заполняется на основе кредитового оборота по счёту 90 «Продажи» за минусом показанных по дебету счёта 90 сумм налогов (НДС). Данная информация отражена в Главной книге организации, которая в свою очередь заполняется на основе журнала – ордера №1.
14642 т.р. – 671 т.р. = 13971 т.р.
Статья 020 «Себестоимость проданной продукции, работ, услуг» заполняется на основе дебетового оборота по счёту 90 «Продажи», информация на который поступает путём списания сумм с кредита счёта 41/2 «Товары в розничной торговле» – 11052 т.р. Эти данные берутся из Главной книги организации, которые переносятся туда после закрытия операционных счетов, из журнала – ордера № 5.
Статья 029 «Валовая прибыль» определяется расчётным путём как разница между строкой 010 и строкой 020.
13971 т.р. – 11052 т.р. = 2919 т.р.
Статья 030 «Коммерческие расходы» отражаются затраты, связанные со сбытом продукции (затраты связанные с затариванием продукции, погрузкой, упаковкой). Размер расходов отражается по дебету счёта 90 «Продажи», путём списания его с кредита счёта 44 «Расходы на продажу» – 2638 т.р.
Статья 040 «Управленческие расходы» в организации не заполняется.
Статья 050 «Прибыль (убыток) от продаж» заполняется путём расчётов (разница между строкой 029 «Валовая прибыль» и строкой 030 «Коммерческие расходы»).
2919 т.р. – 2638 т.р. = 281 т.р.
Статья 090 «Прочие доходы» заполняется на основе данных кредитового оборота по счёту 91 «Прочие доходы и расходы», которые отражены в Главной книге организации, которые в свою очередь списаны из журнала – ордера №7 – 109 т.р.
Статья 100 «Прочие расходы» заполняется на основе дебетового оборота по счёту 91 «Прочие доходы и расходы» – 362 т.р.
Статья 140 «Прибыль (убыток) до налогообложения» рассчитывается по следующей формуле: строка 050 «Прибыль (убыток) от продаж» + строка 090 «Прочие операционные доходы» – строка 100 «Прочие операционные расходы».
281 т.р. + 109 т.р. – 362 т.р. = 118 т.р.
Статья 150 « Текущий налог на прибыль» отражает в себе сумму налога на прибыль, исчисленной организацией в соответствии с установленным законодательством Российской Федерации порядком. Начисления налога оформляется следующей записью Дт 99 Кт 68 17 т.р.
Строка 190 «Чистая прибыль (убыток) отчётного периода» определяется как разница между строкой 140 «Прибыль (убыток) до налогообложения» и строкой 150 «Текущий налог на прибыль». Итоговый финансовый результат (чистая прибыль, непокрытый убыток) находят своё отражение по кредиту и дебету счёта 84 соответственно. Так как в отчётном периоде (в 2006 году) в ЗАО «Вигор» была получена прибыль в размере 101 тыс. руб., то в бухгалтерском учёте была сделана запись Дт 99 Кр 84 – отражён конечный финансовый результат (прибыль). И данная сумма отражена в журнале – ордере №7 и Главной книге.
Расшифровки к «Отчёту о прибылях и убытках» (форма № 2) в ЗАО «Вигор» не заполняются.
2.5 Автоматизация составления формы № 2 «Отчёт о прибылях и убытках» в ЗАО «Вигор»
На предприятии ЗАО «Вигор» применяется автоматизированный бухгалтерский учёт и используется программа 1С: Бухгалтерия.
Программа 1С: Бухгалтерия является универсальной бухгалтерской программой и предназначена для ведения синтетического и аналитического бухгалтерского учета по различным разделам.
Аналитический учет ведется по объектам аналитического учета (субконто) в натуральном и стоимостном выражениях.
Программа предоставляет возможность ручного и автоматического ввода проводок. Все проводки заносятся в журнал операций. При просмотре проводок в журнале операций их можно ограничить произвольным временным интервалом, группировать и искать по различным параметрам проводок.
На основании введенных проводок может быть выполнен расчет итогов. Итоги могут выводиться за квартал, год, месяц и за любой период, ограниченный двумя датами. Расчет итогов может выполняться по запросу и одновременно с вводом проводок (в последнем случае не требуется пересчет).
После расчета итогов программа формирует различные ведомости:
сводные проводки;
оборотно-сальдовую ведомость;
карточка счета;
итоговый бухгалтерский баланс и отчёт о прибылях и убытках и др.
Пользуясь различными введенными документами, программа может генерировать записи в главной книге, подсчитывать баланс по ней, позволять просматривать главную книгу для контроля. И на основании этого формируются итоговые отчёты.
2.6 Анализ прибыли и рентабельности ЗАО «Вигор»
Данные для анализа прибыли и расчёта рентабельности берутся из формы № 2 «Отчёт о прибылях и убытках» ЗАО «Вигор» за 2005 и 2006 гг. (Приложения 4, 5)
| Показатель | 2004 год | Отчётный 2006 год | Отклонение | В % к 2004 году | |||
| 2005 год | 2006 год | темп роста, % | от 2005 года | от 2004 года | |||
| Товарооборот, тыс. руб.: | |||||||
| в действующих ценах | 9672 | 11204 | 13971 | 124,7 | 2767 | 4299 | 144,45 |
| в сопоставимых ценах | 9672 | х | 12701 | х | х | 3028,9 | 131,32 |
| Валовой доход от реализации товаров: | |||||||
| сумма, тыс. руб. | 2110 | 2536 | 2919 | 115,1 | 383 | 809 | 138,34 |
| уровень к обороту, % | 21,816 | 22,635 | 20,893 | 92,31 | -1,74 | -0,92 | 95,77 |
| НДС и другие обязательные платежи за счёт валового дохода: | |||||||
| сумма, тыс. руб. | 5 | 12 | - | - | -12 | -5 | - |
| уровень к обороту, % | 0,052 | 0,107 | - | - | -0,11 | -0,05 | - |
| Издержки обращения: | |||||||
| сумма, тыс. руб. | 2015 | 2330 | 2638 | 113,22 | 308 | 623 | 130,92 |
| уровень к обороту, % | 20,833 | 20,796 | 18,882 | 90,80 | -1,91 | -1,95 | 90,63 |
| Прибыль от продаж: | |||||||
| сумма, тыс. руб. | 95 | 206 | 281 | 136,41 | 75 | 186 | 295,79 |
| уровень к обороту, % | 0,982 | 1,839 | 2,011 | 109,39 | 0,17 | 1,03 | 204,77 |
| Прочие доходы, тыс.руб. | 82 | 69 | 239 | 346,38 | 170 | 157 | 291,46 |
| Прочие расходы, тыс.руб. | 105 | 209 | 402 | 192,34 | 193 | 297 | 382,86 |
|
Прибыль
до |
72 | 66 | 118 | 178,79 | 52 | 46 | 163,89 |
| Налог на прибыль, тыс. руб. | 18 | 16 | 17 | 106,25 | 1 | -1 | 94,44 |
| Чистая прибыль, тыс. руб. | 54 | 50 | 101 | 202 | 51 | 47 | 187,04 |
Прибыль от продаж в отчётном году составила 281 тыс. руб., что превышает показатель 2005 года на 75 тыс. руб., на изменение прибыли положительно повлияло увеличение товарооборота на 2767 тыс. руб., увеличение валового дохода на 383 тыс. руб., уменьшение НДС и других обязательных платежей на 12 тыс. руб., отрицательно повлияло увеличение издержек обращения на 308 тыс. руб. Прочие доходы увеличились на 170 тыс. руб. или на 246,38 %, прочие расходы увеличились на 193 тыс. руб. или на 92,34%. Чистая прибыль за счёт увеличения товарооборота и уровня валового дохода увеличилась и превысила показатель 2005 год на 51 тыс. руб. или на 102%.
Прибыль от продаж превышает показатель 2004 года на 186 тыс. руб., за счёт увеличения товарооборота на 4299 тыс. руб., в свою очередь товарооборот за счёт изменения уровня цен увеличился на 3028,9 тыс. руб. или на 31,32 %. Уровень прибыли от продаж