Отчет о прибылях и убытках, анализ финансовых результатов
Факторный анализ прибыли
| Показатели | 2005 год | 2006 год | Отклонение (+/-) | Темп роста, % |
| Товарооборот, тыс. руб. | 11204 | 13971 | 2767 | 124,70 |
| Валовой доход, тыс. руб. | 2536 | 2919 | 383 | 115,10 |
| Уровень валового дохода, % | 22,635 | 20,893 | -1,74 | 92,31 |
| Расходы на продажу, тыс. руб. | 2330 | 2638 | 308 | 113,22 |
| Уровень расходов на продажу, % | 20,796 | 18,882 | -1,91 | 90,80 |
| Прибыль от продажи, тыс. руб. | 206 | 281 | 75 | 136,41 |
| Рентабельность продаж, % | 1,839 | 2,011 | 0,17 | 109,39 |
| Прочие доходы, тыс. руб. | 69 | 239 | 170 | 346,38 |
| Прочие расходы, тыс. руб. | 208 | 402 | 194 | 193,27 |
| Прибыль до налогообложения, тыс. руб. | 67 | 118 | 51 | 176,12 |
| Налог на прибыль, тыс. руб. | 16 | 17 | 1 | 106,25 |
| Чистая прибыль, тыс. руб. | 51 | 101 | 50 | 198,04 |
| Рентабельность чистая, % | 0,455 | 0,723 | 0,27 | 158,82 |
Прибыль от продаж зависит от изменения объёма розничного товарооборота, среднего уровня валового дохода, уровня налогов, взимаемых за счёт реализованных торговых надбавок и среднего уровня издержек обращения. Их влияние на прибыль определим приёмом абсолютных разниц:
влияние изменения товарооборота на прибыль от продаж:
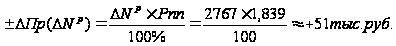
2) влияние изменения уровня валового дохода на прибыль от продаж:
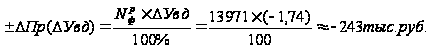
3) влияние изменения уровня издержек обращения (расходов на продажу) на прибыль от продаж:
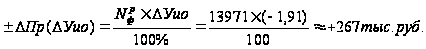
Проверка расчётов влияния факторов на прибыль от продаж:
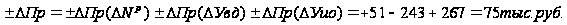
Влияние факторов на изменение чистой прибыли:
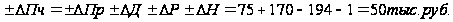
∆Пр – изменение прибыли от продаж;
∆Д – изменение прочих доходов;
∆Р – изменение прочих расходов;
∆Н – изменение налога на прибыль.
Прибыль от продаж в отчётном году составила 281 тыс. руб., что на 75 тыс. руб. или на 36,41% больше прибыли в 2005 году, которая составила 206 тыс. руб. Рентабельность продаж составила 2,011%, что выше показателя прошлого года на 0,17%. На прибыль от продаж оказали влияние следующие факторы: - за счёт увеличения товарооборота на 2767 тыс. руб. прибыль от продаж увеличилась на 51 тыс. руб.; за счёт уменьшения уровня валового дохода на 1,74%, прибыль от продаж уменьшилась на 243 тыс. руб.; за счёт уменьшения уровня издержек обращения на 1,91%, прибыль от продаж увеличилась на 267 тыс. руб.
Чистая прибыль в 2006 году составила 101 тыс. руб., что на 50 тыс. руб. или на 98,04% выше показателя 2005 года. Рентабельность чистая в отчётном году увеличилась на 0,27%, что можно отметить как положительные факты в работе организации. За счёт увеличения прибыли от продаж, чистая прибыль увеличилась на 75 тыс. руб., за счёт увеличения прочих доходов, чистая прибыль увеличилась на 170 тыс. руб., но за счёт увеличения прочих расходов, чистая прибыль уменьшилась на 194 тыс. руб., и за счёт увеличения налога на прибыль, чистая прибыль уменьшилась на 1 тыс. руб.
Факторный анализ рентабельности
| Показатели | 2005 год | 2006 год | Отклонение (+/-) | Темп роста, % |
| Чистая прибыль, тыс. руб. | 51 | 101 | 50 | 198,04 |
| Среднегодовая стоимость основного капитала, тыс. руб. | 578,5 | 648,5 | 70 | 112,10 |
| Среднегодовая стоимость оборотного капитала, тыс. руб. | 1238,5 | 1284,5 | 46 | 103,71 |
| Рентабельность экономическая, % | 2,8 | 5,2 | 2,4 | 186,15 |
Влияние на рентабельность прибыли, среднегодовой стоимости основного и оборотного капитала определяем методом цепной подстановки:
влияние изменения чистой прибыли на экономическую рентабельность:
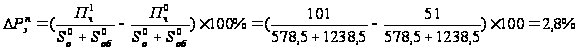
влияние изменения среднегодовой стоимости основного капитала на рентабельность:
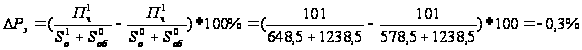
влияние изменения среднегодовой стоимости оборотного капитала на рентабельность:
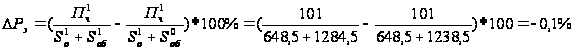
 - чистая прибыль
за 2005 год;
 - чистая прибыль
за 2006 год;
 - среднегодовая
стоимость
основного
капитала за
2005 год;
 - среднегодовая
стоимость
основного
капитала за
2006 год;
 - среднегодовая
стоимость
оборотного
капитала за
2005 год;
 - среднегодовая
стоимость
оборотного
капитала за
2006 год.
Проверка расчётов влияния факторов на экономическую рентабельность:
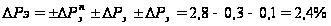
Экономическая рентабельность отчётного периода составила 5,2%, что выше базисного показателя на 2,4%. Рентабельность показывает, что организация получает 5,2 рублей прибыли на один рубль своего имущества. На состояние экономической рентабельности повлияло увеличение чистой прибыли на 50 тыс. руб., рентабельность при этом увеличилась на 2,8%. Увеличение среднегодовой стоимости основного капитала на 70 тыс. руб. повлияло на уменьшение рентабельности на 0,3%. За счёт увеличения среднегодовой стоимости оборотного капитала на 46 тыс. руб., рентабельность уменьшилась на 0,1%.
ЗАКЛЮЧЕНИЕ
По результатам проведенного анализа финансовых результатов по ЗАО «Вигор» можно сделать вывод, что в целом экономическое состояние предприятия за отчётный период значительно улучшилось, и в 2006 году оно получило прибыль в размере 101 тыс. руб. Что, в свою очередь, обусловлено ростом выручки от реализации продукции, работ, услуг на 2767 тыс. руб. в отличие от 2005 года и на 4299 тыс. руб. по сравнению с 2004 годом, при чём темпы роста выручки значительно выше темпов роста себестоимости. А также повлияло уменьшение уровня издержек обращения на 9,2 % и увеличение прочих доходов на 246,38 %.
А также увеличилась рентабельность продаж в 2006 году на 9,39 % по сравнению с предыдущим годом, и увеличилась экономическая рентабельность на 86,15 %, что показывает улучшение эффективности использования имущества организации, на это повлияло, в первую очередь, увеличение среднегодовой стоимости оборотного капитала на 46 тыс. руб. или на 3,71 %.
Для улучшения финансового состояния организации можно дать следующие рекомендации:
необходимо следить за тем, чтобы увеличивался объём продаж наиболее рентабельной продукции, и для этого необходимо увеличивать долю более рентабельных товаров в составе всей продукции;
для увеличения прибыли необходимо снижать себестоимость товарной продукции. Это можно сделать, уменьшив, например, звенность товародвижения, тем самым возможно увеличение торговой наценки.
Сделав анализ по составлению «Отчёта о прибылях и убытках» в ЗАО «Вигор» выявлены небольшие отклонения в составлении отчёта, но в целом данная форма заполняется в соответствии с требованиями законодательных и других нормативных актов.
В заполнении «Отчёта о прибылях и убытках» (форма № 2) следует отметить в качестве замечания то, что не заполняется расшифровка отдельных прибылей и убытков. Для устранения этого можно заполнить расшифровку отдельных прибылей и убытков, что даст более наглядную информацию о состоянии дел на предприятии.