Облік зносу та амортизації основних засобів
А – сума амортизаційних відрахувань, грн.;
АВ – амортизуєма вартість об’єкту, грн.;
Т - очікуємий строк використання об’єкту.
За рік це складає (20 000 – 2000) / 5 = 3600 грн.
Сума нарахованої амортизації також може бути розрахована множенням амортизуємої вартості основних засобів на норму амортизації.
А = АВ * Н (2.3)
Н – норма амортизації.
Річна норма амортизації по цьому методу є величина, зворотна очікуємому строку корисного використання основних засобів у відсотках: 1 / 5 * 100 % = 20 %.
Звідси річна сума амортизації рівна: ( 20 000 – 2000) * 20 % = 3600грн.
Ця сума амортизації буде включатися щорічно (з року у рік), протягом строку корисного використання об’єкту, у склад витрат підприємства та відображатися у Звіті про фінансові результати. На цю ж суму рівномірно (з року у рік) буде збільшуватися накопичена амортизація (знос) та відповідно зменшуватися залишкова вартість об’єкту основних засобів, що відображаються у Балансі (табл. 2.1)
-
ПОКАЗНИКИ
РІК 0
РІК 1
РІК 2
РІК 3
РІК 4
РІК 5
Амортизаційні відрахування за рік
- 3600 3600 3600 3600 3600 Накопичена амортизація (знос) на кінець року
- 3600 7200 10 800 14 400 18 000 Залишкова вартість на кінець року
20 000 16 400 12 800 9200 5600 2000
Таблиця 2.1 Нарахування амортизації основних засобів прямолінійним методом, грн.
Метод прямолінійного списання, як правило використовується по відношенню до об’єктів основних засобів, стан яких залежить виключно від строку корисного використання та на них не діє вплив інших факторів. До таких основних засобів відносять будови, споруди, меблі та інші.
Характеризуючи метод прямолінійного списання, не можна не відмітити його переваги у простоті розрахунків та рівномірності розподілу сум амортизації між обліковими періодами, простоті, точності розрахунків. Його використання особливо доцільно, коли ступінь експлуатації об’єкта основних засобів у кожному звітному періоді залишається незмінною. Він передбачає практично рівномірний спад економічної корисності об’єкту із року у рік.
Але ж недоліком такого методу є те, що при його використанні не враховується моральний знос, а також не робиться реальна оцінка виробничої потужності основних засобів у різні роки експлуатації. Практика показує, що знос машин збільшується у перші роки їх експлуатації, потім величина зносу стабілізується, а у останні роки експлуатації знос машин знову зростає. Що до морального зносу машин, то він також нерівномірний. Застосування наданого методу не завжди забезпечує повне перенесення вартості основних засобів на знов створений продукт, в результаті чого створюється недоамортизація основних засобів, що є прямим збитком підприємства.
Виробничий метод амортизації основних засобів.
Для окремих видів основних засобів нарахування амортизації робиться на основі сумарної виробітки об’єкту за весь період його експлуатації у відповідних одиницях виміру (одиницях виготовленої продукції, відпрацьованих годин, кілометрах пробігу тощо).
Місячна сума амортизації розраховується співвідношенням амортизуємої вартості об’єктів основних засобів та очікуємого об’єму продукції (робіт, послуг) за весь рік корисного використання такого об’єкту основних засобів. Як відмічалося раніше, амортизуємою вартістю об’єкту основних засобів є первинна вартість, зменшена на його ліквідаційну вартість.
Таким чином, норму амортизації по цьому методу можна розрахувати по формулі:
Н = АВ / ОД (2.4)
ОД – розрахунковий об’єм діяльності (виробництва).
Нарахування амортизації за весь період експлуатації характеризується даними, що наведені у таблиці 2.2.
-
ЗАЛИШКОВА ВАРТІСТЬ НА КІНЕЦЬ РОКУ
РІК
ФАКТИЧНИЙ ОБ’ЄМ ПРОДУКЦІЇ, ОД.
АМОРТИЗАЦІЙНІ ВІДРАХУВАННЯ ЗА РІК
НАКОПИЧЕНА АМОРТИЗАЦІЯ (ЗНОС) НА КІНЕЦЬ РОКУ
20 000 0
- - - 16 750 1
2600 2600 * 1.25 = 3250 3250 12 875 2
3500 3100 * 1.25 = 3875 7125 8500 3
3500 3500 * 1.25 = 4375 11 500 4750 4
3000 3000 * 1.25 = 3750 11 250 2000 5
2200 2200 * 1.25 = 2750 18 000
Таблиця 2.2 Нарахування амортизації виробничим методом, грн.
У нашому прикладі очікуємий об’єм продукції з використанням обладнання складає по рокам, од.: 1 рік – 2600; 2 рік – 3100; 3 рік – 3500; 4 рік – 3000; 5 рік – 2200; Усього 14 400.
Виробнича норма амортизації на одиницю продукції: (20 000 – 2000) / 14400 = 1.25 грн./од.
Відзначимо, що при використанні виробничого методу сума амортизації, яка визнається витратами звітного періоду, та балансова вартість об’єкту при використанні цього методу змінюється у зрівнянні з попереднім періодом прямо пропорційно об’єму виробленої продукції (робіт, послуг).
В основі цього методу лежить припущення, що фактично отриманий прибуток від експлуатації відповідного нематеріального активу у кожному звітному періоді пов’язаний з випуском одиниць продукції, вироблених з його участю у цих звітних періодах. Існує точка зору, що на такий вид обладнання, як верстат, амортизація повинна нараховуватися в облікових цінах пропорційно одиницям виробленої на ньому продукції у кожному звітному періоді (на основі первісно визначеного загального випуску продукції), а не просто пропорційно часу с початку експлуатації (як передбачає прямолінійний метод). При цьому стверджується, більшість виробничих активів приймають участь у створені прибутку (та відповідно зношуються) лише тоді, коли вони використовуються у виробництві.
Метод нарахування зносу пропорційно випуску продукції також дуже простий, раціональний та систематичний. Краще за все його використовувати тому випадку, коли відносно активу, на який нараховується знос, можна визначити фактичний об’єм виробленої продукції. Його використання також доцільно, коли економічна користь того чи іншого необоротного активу зменшується у зв’язку з експлуатацією його у виробництві, а не у зв’язку з впливом на нього часу. Цей метод забезпечує також відповідність суми амортизації, яка визнається витратами поточного періоду, отриманням прибутку, у випадку, якщо використання відповідного необоротного активу у різні періоди неоднакові. Але, не дивлячись на плюси, цей метод у закордонній практиці не знайшов широкого застосування, оскільки дуже складно визначити фактичний об’єм продукції, виробленої з використанням того чи іншого необоротного активу.
Метод зменшення залишкової вартості.
Сутність наданого методу складається у визначенні річної суми амортизації об’єкту основних засобів виходячи з основної вартості такого об’єкту на початок звітного року. Сума амортизаційних відрахувань визначається шляхом перемноження остаточної вартості об’єкту основних засобів на норму річної амортизації.
А = ЗВ * НА (2.5)
ЗВ – залишкова вартість об’єкту основних засобів.
Норму річної амортизації підприємство визначає самостійно по наступній формулі (2.6)
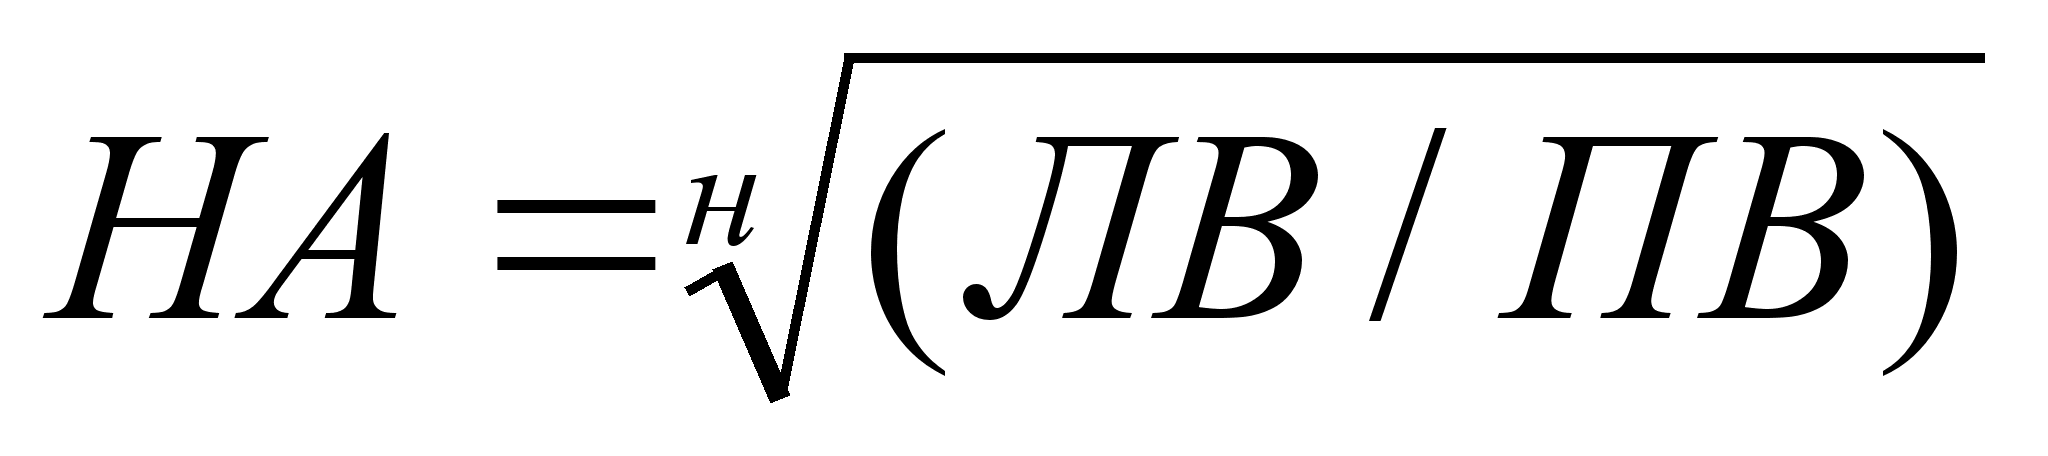
Н – строк корисного використання об’єкту основних засобів, років;
ЛВ – ліквідаційна вартість об’єкту основних засобів, що визначається підприємством самостійно, грн.;
ПВ – первісна вартість об’єкту основних засобів, грн.
Використання методу зменшення залишкової вартості при нарахуванні амортизації передбачає наявність ліквідаційної вартості амортизуємого об’єкту основних засобів. В протилежному випадку об’єкт основних засобів буде повністю “замортизован” протягом одного року! Це виходить з формули розрахунку нормі амортизації.
Зазначимо, що відповідно до П(С)БО №7 базою для нарахування амортизації при використанні наданого методу є залишкова вартість на початок звітного року або первісна вартість на дату початку нарахування амортизації. З цього слідує, що, починаючи з дати вводу в експлуатацію об’єкту основних засобів до кінця звітного року, у якому був введений такий об’єкт, базою для нарахування амортизації буде його первісна вартість. Іншими словами, якщо об’єкт основних засобів був введений в експлуатацію у вересні, то починаючи з жовтня по лютий (включно) сума амортизаційних відрахувань буде визначатися шляхом множення первісної вартості об’єкту на норму амортизації. Починаючи з березня наступного звітного року, сума амортизації об’єкту основних засобів буде визначатися шляхом множення залишкової вартості такого об’єкту на норму амортизації.
При використанні наданого методу нарахування амортизації можлива ситуація, при якій остаточна вартість об’єкту наприкінці запланованого строку експлуатації не буде рівна ліквідаційній вартості. Такі розходження будуть виникати у випадку, якщо об’єкт основних засобів був введений в експлуатацію у середині звітного періоду. Але ж це не повинно стати причиною сумнівів, так як нарахування амортизації було не з початку звітного року, а з середини, та по усім правилам математики така різниця повинна була виникнути. У зв’язку з цим підприємство може прийняти рішення про зміну строку амортизації та до амортизувати залишкову частину вартості або вважати залишкову вартість об’єкту ліквідаційною вартістю.
-
РІК
АМОРТИЗАЦІЙНІ ВІДРАХУВАННЯ ЗА РІК
НАКОПИЧЕНА АМОРТИЗАЦІЯ (ЗНОС) НА КІНЕЦЬ РОКУ
ЗАЛИШКОВА ВАРТІСТЬ НА КІНЕЦЬ РОКУ
0
- - 20 000 1
20 000 * 0.3691 = 7382 7382 12 618 2
12 861 * 0.3691 = 4657 12 039 7961 3
7961 * 0.3691 = 2938 14 977 5023 4
5023 * 0.3691 = 1854 16 831 3169 5
3169 * 0.3691 = 1169 18 000 2000
Таблиця 2.3 Нарахування амортизації методом зменшення залишкової вартості.
Метод прискореного зменшення залишкової вартості
Цей метод є різновидом методу зменшення залишкової вартості.
При такому методі річна сума амортизації визначається виходячи з залишкової вартості об’єкту на початок звітного періоду або первісної вартості на дату початку нарахування амортизації по введеним протягом року об’єктам та подвоєння річної норми амортизації, що розраховується виходячи зі строку корисного використання об’єкту.
Норма амортизації у наданому випадку розраховується аналогічно нормі амортизації при застосуванні прямолінійного методу нарахування амортизації, тобто використовується подвоєна ставка амортизаційних відрахувань, що розрахована методом прямолінійного списання.
При цьому норму амортизації при використанні прямолінійного методу можна розрахувати так:
НА = А / АВ (2.6)
Переробивши надану формулу, отримаємо норму амортизації для наданого методу:
НА = 2 * (А / АВ) = 2 * ( АВ / Т) / АВ = 2 / Т (2.7)
Наданий метод нарахування амортизації, а саме при розраховані норми річної амортизації, не передбачає обов’язкової наявності ліквідаційної вартості об’єкту основних засобів. При цьому виконується правило, при якому сума амортизації останнього року розраховується таким чином, щоб залишкова вартість об’єкту наприкінці періоду його експлуатації була не менше, ніж його ліквідаційна вартість.
-
РІК
АМОРТИЗАЦІЙНІ ВІДРАХУВАННЯ ЗА РІК
НАКОПИЧЕНА АМОРТИЗАЦІЯ (ЗНОС) НА КІНЕЦЬ РОКУ
ЗАЛИШКОВА ВАРТІСТЬ НА КІНЕЦЬ РОКУ
0
- - 20 000 1
2 * 20% * 20 000 = 8 000 8000 12 000 2
2 * 20% * 12 000 = 4 800 12 800 7200 3
2 * 20% * 7 200 = 2 880 15 680 4320 4
2 * 20% * 4 320 = 1728 17 408 2592 5
20 000 – 2000 – 17408 =592 18 000 2000
Таблиця 2.4 Нарахування амортизації метод прискореного зменшення залишкової вартості, грн.
Кумулятивний метод.
Річна сума амортизації за цим методом визначається як перемноження амортизуємої вартості та кумулятивного коефіцієнта.
Кумулятивний коефіцієнт розраховується діленням кількості років, що залишилися до кінця очікуємого строку служби об’єкту основних засобів, на суму чисел років його корисного використання.
Сума чисел років – це результат суми порядкових номерів тих років, протягом яких функціонує об’єкт.
У нашому прикладі сума чисел років корисної експлуатації обладнання рівна 15 (1+2+3+4+5).
Річна норма амортизації визначається як співвідношення залишеного строку служби ( на початок звітного періоду) та суми чисел років.
У нашому прикладі ця норма встановить:
У 1-й рік експлуатації – 5/15
У 2-й рік експлуатації – 4/15
У 3-й рік експлуатації – 3/15
У 4-й рік експлуатації – 2/15
У 5-й рік експлуатації – 1/15
Для визначення річної суми амортизаційних відрахувань норму амортизації відповідного року помножаємо на різницю між первинною вартістю об’єкту та його ліквідаційною вартістю, тобто на амортизуєму вартість.
А = НА * (ПВ – ЛВ) (2.8)
Нарахування амортизації характеризується даними таблиці 2.5
-
РІК
АМОРТИЗАЦІЙНІ ВІДРАХУВАННЯ ЗА РІК
НАКОПИЧЕНА АМОРТИЗАЦІЯ (ЗНОС) НА КІНЕЦЬ РОКУ
ЗАЛИШКОВА ВАРТІСТЬ НА КІНЕЦЬ РОКУ
0
- - 20 000 1
5/15 * 18 000 = 6000 6000 14 000 2
4/15 * 18 000 = 4800 10 800 9200 3
3/15 * 18 000= 3600 14 400 5600 4
2/15 * 18 000 = 2400 16 800 3200 5
1/15 * 18 000 = 1200 18 000 2000
Таблиця 2.5 Нарахування амортизації кумулятивним методом.
Якщо строк експлуатації об’єкта достатньо довгий, то сума чисел років визначається за формулою кумулятивного числа:
(( Т + 1) * Т) / 2 (2.8)
Треба зазначити, що застосування методу залишкової вартості, а також кумулятивного методу визначення сум амортизації є найбільш прогресивним з точки зору методології бухгалтерського обліку. Доцільність використання цих методів пояснюється наступним:
найбільша ефективність використання основних засобів приходиться на перші роки їх експлуатації, коли вони фізично та морально ще нові;
накопичуються грошові кошти для заміни об’єкта у випадку його морального застаріння та інфляції;
забезпечується можливість збільшення частини витрат на ремонт амортизуємих об’єктів, що приходяться на останні роки використання таких об’єктів без відповідного збільшення витрат виробництва за рахунок того, що сума нараховуємої амортизації у ці роки зменшується.
Крім розглянутих норм та методів нарахування амортизації;підприємство має право застосовувати норми та методи нарахування амортизації основних засобів; що передбачені податковим законодавством; а саме ст.8 Закону України «Про оподаткування прибутку підприємств».
Отже треба зазначити;що у бухгалтерському обліку на відміну від податкового нарахування амортизації робиться не в цілому по групі; а по окремому об’єкту основних засобів щомісячно.
Крім того; від’ємність у бухгалтерському обліку від податкового буде на суму:
амортизації невиробничих основних фондів;
поточних ремонтів більш 5% балансової вартості основних фондів на початок року;
вартості вибувших об’єктів; що відносяться у податковому обліку до 2; 3 груп;
вартості безкоштовно отриманих основних засобів.
У податковому обліку норми амортизації встановлюються у відсотках до балансової вартості кожної групи основних фондів на початок звітного (податкового) періоду у наступних розмірах (у розрахунку на календарний період):
- група 1 – 1,25%;
- група 2 – 6,25%;
- група 3 – 3,75%.
Платник податків може самостійно прийняти рішення про застосування прискореної амортизації основних засобів групи 3; що придбалися після вступання у силу Закону „Про оподаткування прибутку підприємств”; по наступним нормам (у розрахунку на кожний рік):
1-й рік експлуатації – 15%,
2-й рік експлуатації – 30%,
3-й рік експлуатації – 20%,
4-й рік експлуатації – 15%,
5-й рік експлуатації – 10%,
6-й рік експлуатації – 5%,
7-й рік експлуатації – 5%
У податковому обліку окремий об’єкт основних фондів групи 1 амортизується до досягнення вартості такого об’єкту 100 мінімумів доходів громадян, що не оподатковуються – 1700 грн.
При досягненні об’єктом залишкової вартості – 1700 грн., відповідно до пп. 8.3.7, п. 8.3 ст. Закону „Про оподаткування прибутку підприємств”, його залишкова вартість дорівнюється до нуля, а сума 1700 грн. відноситься до складу витрат відповідного звітного кварталу.
Амортизація основних фондів груп 2,3 виконується до досягнення такої групи нулевої вартості.
Крім того у податковому обліку облік основних засобів ведеться:
групи 1 по кожній окремій будові, споруді або їх структурному компоненту, та у цілому по групі як сума вартості окремих об’єктів,
групи 2 ведеться по їх сукупній вартості незалежно від часу введення в експлуатацію таких основних фондів,
групи 3 ведеться по їх сукупній вартості, або пооб’єктне, у випадку застосування прискореної амортизації.
Розглянемо на нашому прикладі податкові методи нарахування амортизації. Припустимо, що у нашому прикладі обладнання відноситься до 3 групи. Тоді квартальна норма амортизації буде дорівнювати 3.75 %.
-
Рік Квартал Амортизаційні відрахування за квартал Накопичена амортизація (знос) на кінець кварталу
Залишкова вартість на початок звітного кварталу 1 1 2000 * 3.75 % =750 750 20000 2 19250* 3.75 % =722 1472 19250 3 18528* 3.75 % =695 2167 18528 4 17833* 3.75 % =669 2836 17833 Усього 2836 2836
2 1 17164* 3.75 % =644 3480 17164 2 16520* 3.75 % =620 4100 16520 3 15900* 3.75 % =596 4696 15900 4 15304* 3.75 % =574 5270 15304 Усього 2434 5270 3 1 14730* 3.75 % =552 5822 14730 2 14178* 3.75 % =532 6354 14178 3 13646* 3.75 % =512 6866 13646 4 13134* 3.75 % =493 7359 13134 Усього 2089 7359 4 1 12641* 3.75 % =474 7833 12641 2 12167* 3.75 % =456 8289 12167 3 11711* 3.75 % =439 8728 11711 4 11272* 3.75 % =423 9151 11272 Усього 1792 9151 5 1 10849* 3.75 % =407 9558 10849 2 10442* 3.75 % =392 9950 10442 3 10050* 3.75 % =377 10327 10050 4 9673* 3.75 % =363 10690 9673 Усього 1539 10690
Таблиця 3.1. Нарахування амортизації методом зменшення залишкової вартості згідно з податковим законодавством, грн.
Як бачимо, накопичена амортизація (знос) за 5 років не надто перебільшила половину первісної вартості об’єкту (53.4 %). Для ліквідаційної вартості це занадто.
Платник податків може самостійно вирішити застосовувати прискорену амортизацію основних засобів 3 групи, що були придбані після прийняття Закону про оподаткування прибутку .
-
Рік Амортизаційні відрахування за рік Накопичена амортизація (знос) на кінець року Залишкова вартість на кінець року 0 - - 20000 1 20000 * 15 % = 3000 3000 17000 2 20000 * 30 % = 6000 9000 11000
3 20000 * 20 % = 4000 13000 7000 4 20000 * 15 % = 3000 16000 4000 5 20000 * 10 % = 2000 18000 2000 6 20000 * 5 % = 1000 19000 1000 7 20000 * 5 % = 1000 20000 -
Таблиця 3.2. Нарахування амортизації прискореним методом згідно з податковим законодавством, грн.
Треба зазначити, що використання дозволених П(Б)О №7 методів нарахування амортизації основних засобів веде до плутанини понять, що використовуються у бухгалтерському та податковому обліку. Це стосується основ для збільшення первісної вартості основних засобів, визнання їх груп, а також залишкової вартості ( балансової), переоцінка якої не передбачена податковим законодавством. У результаті застосування у бухгалтерському обліку податкових методів нарахування зносу основних засобів, що не відповідає вимогам ні бухгалтерського, ні податкового обліку.
Закінчуючи розбір методів нарахування амортизації у бухгалтерському обліку, можна навести приклади альтернативних методів, які не передбачені у П(С)БО №7, але мають практичне використання у світі.
Метод списання та заміни.
Він, як правило, використовується господарськими організаціями, що розполагають великою кількістю відносно малоцінних основних засобів, що розташовані на великій географічній території. До числа таких відносяться залізничні компанії, основними засобами яких виступають вагони та локомотиви; телефонні компанії, матеріальну базу яких складають лінії зв’язку, комутатори, підстанції, телефонні апарати тощо; організації комунального обслуговування, енергопостачання та інші. Часто для таких компаній ведіння рахунку відрахувань на знос по кожному основному засобу не доцільно із-за надто значного об’єму облікової роботи та пов’язаних з цим витрат.
При обліку витрат методом списання та заміни витрат на знос дорівнюють вартості списаних у той чи інший період основних засобів, ліквідаційна вартість основних засобів відіймається з витрат на знос у той період, коли робиться їх списання. Знос по окремим основним засобам не нараховується, при їх списанні не відображається прибуток чи витрати, а рахунок нарахованого зносу не використовується. Ведеться облік первісної вартості основних засобів (по витратам на їх придбання). Часто він ведеться не по окремим засобам, а по групам засобів.
Різниця між списанням та заміною складається у способі оцінки виводимих з господарського звороту основних засобів.
При списанні сума витрат на знос дорівнює первинній вартості списуємого основного засобу за винятком його ліквідаційної вартості. При нарахуванні зносу по групі активів у якості первинної вартості кожного з них береться первісна вартість купленого раніше за інших. У цьому випадку нарахування зносу при списані аналогічно обліку товарно-матеріальних запасів методом FIFO.
При заміні витрат на знос групи основних засобів визначається виходячи з вартості того з них, який було куплено в останню чергу, аналогічно методу LIFO при обліку товарно-матеріальних запасів.
Треба особливо зазначити, за застосування наданих методів обмежено надто вузьким кругом зазначених раніше галузей. Взагалі наданні методи не відповідають критеріям систематичності та раціональності. Для наданих галузей у “суспільновизнаних методах бухгалтерського обліку” робиться виняток, а використовуємиє у них методи обліку зносу враховуються недопустимими для інших галузей.
Методи групового та складового обліку зносу.
Він передбачає можливість об’єднання декількох основних засобів у єдине ціле, ведення по ним загального контрольного рахунку. Тобто декілька основних засобів амортизуються як єдине ціле. Груповий облік ведеться по груповим активам, а складовий – по різнорідним. Ведення журнальних записів та проводка по рахункам для цих двох видів обліку аналогічні.
Вартість усіх активів, що входять у групу, заноситься у єдиний контрольний рахунок, при додаванні до групи нових активів цей рахунок дебетується на їх вартість. По усій групі ведеться рахунок нарахованого зносу. Балансова вартість основних виробничих фондів, що входять у групу, дорівнює різниці між їх вартістю та сумою нарахованого зносу. Вартість кожного активу, що входить в групу, враховується при його списанні: контрольний рахунок по групі активів кредитується на його вартість, а рахунок нарахованого зносу дебетується на суму отриману за реалізацію наданого основного засобу виручку у готівкових коштах. Річна сума амортизації розраховується шляхом множення середньої норми амортизації по групам активів на баланс його контрольного рахунку. Цю суму можна розрахувати і як різницю між первісною та ліквідаційною вартістю, поділену на строк служби. Строк експлуатації отримується як частка від ділення первісної вартості групи основних засобів на вартість їх річного зносу.
Річна норма амортизації об’єднаних у групу основних засобів представляє собою відношення суми визначеного прямолінійним методом зносу за рік до їх первинної вартості. Іншими словами, це відсоток, на який загальна первісна вартість основних засобів обесцінюється за рік. Балансова вартість основних засобів у кожний наступний період менше її балансової вартості за попередній період на цей відсоток.
При збереженні складу групи основних засобів незмінним норма річної амортизації також залишається незмінною. Припускається її збереження у тому випадку, якщо у групу основних засобів додаються нові, але їх вартість не змінює первісну вартість засобів групи на значну величину, та таке додавання не забезпечує значного впливу на строк експлуатації групи основних засобів.
При обліку групи однорідних активів при включенні в неї нових активів допускається збереження попередньої норми амортизації, яка у цьому випадку використовується застосовної до нової балансової вартості групи, збільшеної на вартість доданих до неї активів. Якщо група активів неоднорідна, то додавання до неї нових ( якщо вартість останніх суттєва) веде до перегляду норми амортизації.
Об’єднання основних засобів у групи з метою обліку зносу допустимо при відносно не великих розбіжностях у строках експлуатації елементів, що в неї входять.
Метод оцінки товарно-матеріальних запасів.
Він передбачає, що наприкінці кожного звітного періоду основні засоби оцінюються відповідно з їх станом на поточний момент. Така оцінка робиться шляхом відіймання відсотку на обезцінення із вартості основних засобів на кінець попереднього періоду. З цією метою