Облік зносу та амортизації основних засобів
Зниження вартості основних засобів у наданий період у зрівнянні з періодом попереднім регіструються як витрати на їх обесцінення (знос). Обезцінення записується безпосередньо за рахунок основного засобу. Отриманні при його утилізації готівкові кошти відносяться на кредит рахунку витрат на обезцінення основного засобу як коректировка витрат на обезцінення на суму ліквідаційної вартості. Таким чином, при такій системі балансова (оціночна) вартість основних засобів на кінець періоду є оцінкою поточної вартості їх придбання з поправкою на знос та можливості використання. Переоцінка вартості основних засобів у сторону підвищення не робиться.
Наданий метод застосовується для оцінки зносу як окремого основного засобу, так і їх групи.
Отже, нарахування амортизації (зносу) регламентується П(С)БО №7, за яким амортизація – це систематичне розподілення вартості основних засобів, яка амортизується протягом строку їх корисного використання (експлуатації).
Нарахування амортизації основних засобів робиться такими методами:
прямолінійний;
виробничий;
зменшення залишкової вартості;
прискореного зменшення залишкової вартості;
кумулятивний.
Треба зазначити, що П(С)БО №7 дозволяє нарахування амортизації податковими методами , що приводить до різноманітних протиріч
Нарахування амортизації у податковому обліку регламентується Законом України “Про оподаткування прибутку підприємств”, за яким амортизація – це поступове віднесення витрат, що пов’язані з придбанням, виготовленням та покращенням основних фондів, на зменшення скоректированого прибутку у межах поставлених норм амортизаційних відрахувань. У податковому обліку існує метод зменшення залишкової вартості та прискорений метод.
Серед альтернативних методів нарахування амортизації, що передбачені стандартами GAAP, можна визначити такі, як метод списання та заміни, метод групового та змістовного обліку зносу, метод оцінки товарно-матеріальних запасів.
Розділ 3. Порядок вибору методу для амортизаційної політики підприємства та відображення його на рахунках бухгалтерського обліку.
Амортизаційна політика є важливою складовою частиною облікової політики та взагалі господарсько-фінансовій діяльності підприємства. Вона дозволяє альтернативно підійти до визначення розмірів амортизаційних відрахувань, виконувати управління витратами та фінансовими результатами, накопичувати необхідні фінансові ресурси та раціонально використовувати їх на нужди відтворення необоротних активів тощо.
За допомогою амортизації регулюється швидкість звороту основних засобів, інтенсифікується процес їх відтворення, реалізується технічна та виробнича політика на підприємстві.
Але ж на сьогодні відсутні чіткі правила (рекомендації) відносно вибору методу амортизації, який був би найкращім для підприємств різноманітних організаційно-правових форм та галузей, об’єктів основних засобів та способів їх використання.
Усі методи можна враховувати рівноцінними, вони переслідують одну мету, але кожний з них відповідних періодів корисного використання визначає різні суми амортизації (мал.3.1).
Візуальне порівняння накопиченої амортизації основних засобів по різним методам представлено на мал. 3.2. Як бачимо, прискорені методи нарахування амортизації дійсно відповідають своїй природі у зрівнянні з прямолінійним.
-
№ Метод амортизації Фактори експлуатації об’єкту основних засобів, що впливає на очікуємий спосіб отримання економічної корисності від його використання 1 Прямолінійний Рівномірна експлуатація об’єкту, пов’язаного з експлуатацією різноманітної продукції
Незначний моральний знос
2 Зменшення залишкової вартості Об’єкт використовується у виробництві різноманітної продукції
Швидкий фізичний та моральний (або лише моральний) знос
Необхідність швидкого накопичення грошових коштів для прискореного відновлення основних засобів
3 Прискореного зменшення залишкової вартості Об’єкт використовується у виробництві різноманітної продукції
Швидкий фізичний та моральний (або лише моральний) знос
Необхідність швидкого накопичення грошових коштів для прискореного відновлення основних засобів
4 Кумулятивний Об’єкт використовується у виробництві різноманітної продукції
Швидкий фізичний та моральний (або лише моральний) знос
Необхідність швидкого накопичення грошових коштів для прискореного відновлення основних засобів
Строк експлуатації об’єкту виміряється цілим числом років
5 Виробничий Об’єкт використовується для виробництва одного виду продукції або надає один вид послуг
Не рівномірна експлуатація об’єкту
Економічна корисність, що є складовою основних засобів, зменшується не просто протягом часу, а залежно від експлуатації об’єкта
Строк корисного використання об’єкту безпосередньо визначається його ресурсом: кількість вироблених за його допомогою одиниць продукції, пробігом, годинами роботи тощо
6 Зменшення залишкової вартості (податковий) Не враховується строк експлуатації
Не враховується фізичний та моральний знос
Не враховуються виробничі фактори використання основних засобів
Розрахована лише для цілей оподаткування
7 Прискореної амортизації (податковий) Розрахована в основному для мети оподаткування
Не допрацьована нормативно
Таблиця 3.1. Методи нарахування амортизації основних засобів та фактори, що пов’язані з їх експлуатацією.
Виробничий метод на має чіткої природи у результаті коливання обсягів виробництва. За відомими причинами виділяються із загальної тенденції метод зменшення залишкової вартості за податковим законодавством.
Згідно з П(С)БО №7 метод амортизації основних засобів обирається підприємством самостійно з урахуванням очікуємого способу отримання економічної корисності від його використання. Обраний метод повинен сприяти прискоренню відновлення основних засобів, визначення реальної величини прибутку, найкращім образом враховувати усі фактори, що пов’язані з об’єктами основних засобів тощо (табл.3.1).
Поряд з цим детальний аналіз усіх методів приводить до думки, що між деякими з них немає суттєвої різниці як у теоретичному плані, так і на практичних результатах (наприклад, мал.3.1 та 4.2; табл. 3.1), що може бути основою для їх скорочення. Мова йде про методи зменшення залишкової вартості у зрівнянні з методом простого зменшення залишкової вартості. Цей метод не повністю відповідає своєму призначенню та не гарантує систематично повного списання вартості об’єкта основних засобів. Його використання обумовлює необхідність коректировки нарахування амортизації у останні роки строку експлуатації. Це робиться різноманітними способами. Крім розглянутого нами методу може робитися комбінування з прямолінійним методом, починаючи з другої половини строку експлуатації або за два останніх роки. Все це лише ускладнює застосування методу прискореного зменшення залишкової вартості.
Прискорене зменшення залишкової вартості у зрівнянні з простим можливе лише при визначених комбінаціях строку експлуатації та співвідношення ліквідаційної та первісної вартості об’єкту основних засобів. Це легко вивести з нерівності – норма амортизації згідно з прискореним зменшенням повинна бути більшою, ніж при простому:
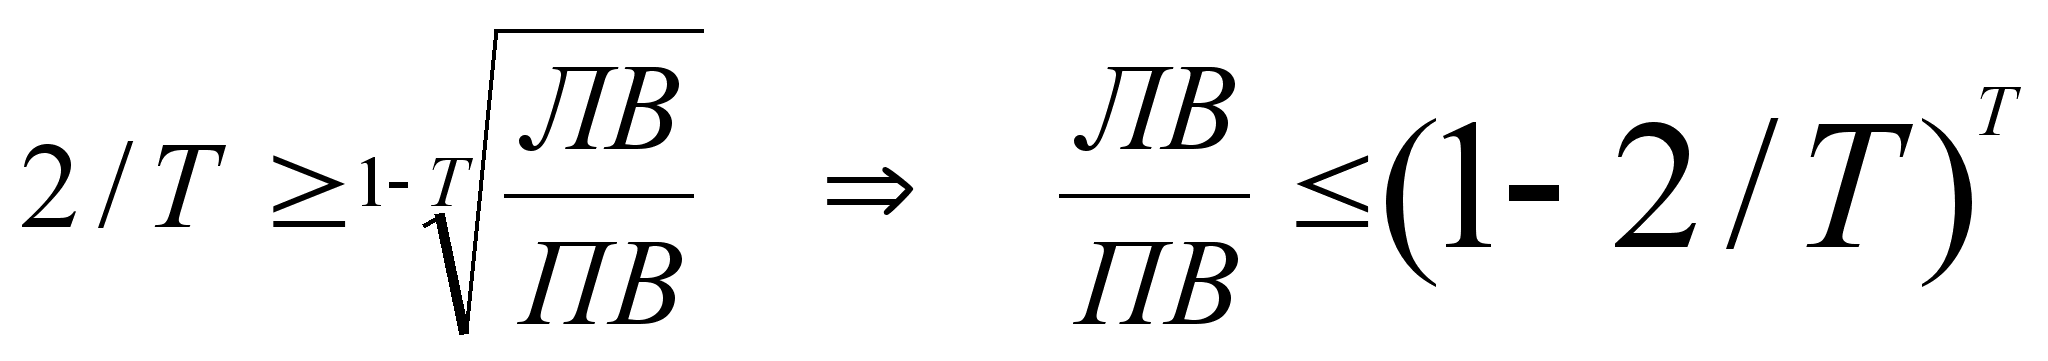
Результати розрахунків приведені у таблиці 3.2.
-
Строк корисного використання об’єкту, роки Доля ліквідаційної вартості у первинній, % Строк корисного використання об’єкту, роки Доля ліквідаційної вартості у первинній, % 3 Не менше 3,7 7 Не менше 9,5 4 Не менше 6,2 8 Не менше 10,0 5 Не менше 7,8 9 Не менше 10,4 6 Не менше 8,8 10 Не менше 10,8
Таблиця 3.2. Умови, при яких застосування методу прискореного зменшення залишкової вартості веде до збільшення амортизаційних відрахувань у зрівнянні з методом зменшення залишкової вартості.
Ці ж самі умови можна представити, як показано у табл. 3.3.
-
Строк корисного використання об’єкту, роки Доля ліквідаційної вартості у первинній, % Строк корисного використання об’єкту, роки Доля ліквідаційної вартості у первинній, % 1 Менше 3 7 Менше 5 2 Менше 3 8 Менше 6 3 Менше 3 9 Менше 7 4 Менше 4 10 Менше 8 5 Менше 4 11 Менше 18 6 Менше 4 12 Менше 52
Таблиця 3.3. Умови, при яких застосування методу прискореного зменшення залишкової вартості веде до збільшення амортизаційних відрахувань у зрівнянні з методом зменшення залишкової вартості.
Як бачимо, метод прискореного зменшення залишкової вартості відповідає своєму призначенню лише за умов невеликих строків експлуатації та при достатньо значній ліквідаційній вартості. Коли ж ліквідаційну вартість приймають рівною нулю, умов для застосування методу прискореного зменшення залишкової вартості практично не залишається. Аналогічні результати та без будь-яких оговірок дає систематичний метод залишкової вартості.
Який метод обрати – питання, яке повинно бути вирішено разом з керівником, головним бухгалтером та економічними службами. Так, дослідження, що були проведені у 1984 році у США, показали, що прямолінійний метод нарахування амортизації використовувало на той час 94%, а прискорені методи – 13%, виробничий метод – 10%, кумулятивний метод - 2.5% з 600 великих компаній, що досліджувалися.
Незалежно від обраного методу амортизації його послідовне застосування є необхідною умовою для забезпечення сопостовимості результатів за різні періоди, не дивлячись на рівень прибутковості підприємства або правила оподаткування. У США таке збереження послідовності вважається хорошим тоном ведення бухгалтерського обліку. Зміни, що направлені виключно на підвищення показнику прибутковості, визнається недопустимою.
МСБО вимагають послідовного від одного періоду до іншого застосування методу нарахування амортизації. Виняток складають лише випадки, зміна умов виправдовує зміну методу нарахування амортизації. Причини зміни розкриваються у додатках до фінансової звітності.
У зв’язку з тим, що амортизаційна політика дозволяє коректувати долю витрат у сумі доходу від реалізації, у деяких вітчизняних економістів виникає опасання, що надана підприємствам самостійність приведе до маніпулювання сумою нерозподіленого прибутку у залежності від мети підприємства. Як відомо, прибуток, визначений по даним фінансового обліку, не є базою для визначення реальної заборгованості перед бюджетом по податку на прибуток. Разом з цим вона впливає на вартість акцій підприємства, його інвестиційну привабливість та прийняття рішень користувачів інформації.
Таким чином, до вибору методу нарахування амортизації основних засобів керівництво підприємства повинно підійти зважено, що важливо для формування облікової політики ( в частині амортизації), яка повинна бути закріплена на підприємстві приказом.
Метод нарахування амортизації об’єкту основних засобів передивляють у разі зміни очікуємого способу отримання економічної корисності від його використання. Нарахування амортизації по новому методу починається з місяця, що йде за місяцем прийняття рішення про зміну методу нарахування амортизації.
Нарахування амортизації робиться щомісяця. Підприємство з сезонним характером виробництва річну суму амортизації нараховує протягом періоду роботи підприємства у звітному році.
Місячна сума амортизації при використанні методів зменшення залишкової вартості, прискореного зменшення залишкової вартості, прямолінійного та кумулятивного визначається діленням річної суми амортизації на 12.
Нарахування амортизації починається з місяця, що йде за місяцем, у якому об’єкт основних засобів став придатним для корисного використання.
Нарахування амортизації зупиняється, починаючи з місяця, що йде за місяцем вибуття об’єкту основних засобів.
Для мети бухгалтерського обліку сума нарахованої амортизації по усім основним засобам – виробничого та невиробничого призначення – відноситься на збільшення суми витрат підприємства.
Для мети податкового обліку на збільшення суми валових витрат підприємства відноситься сума нарахованої амортизації лише по основним фондам, зайнятим у процесі виробництва.
У бухгалтерському обліку відповідно до Плану рахунків, ствердженого приказом Міністерства фінансів України від 30.11.99 року №291, амортизація основних засобів відображається на рахунку 131 “знос необоротних матеріальних активів” субрахунок 131 “Знос основних засобів”.
На наданому рахунку відображається інформація про нараховану амортизації у пооб’єктному розрізі.
Рахунок 13 ( субрахунок 131) відноситься до пасивних рахунків. Нарахування зносу робиться по кредиту рахунку у кореспонденції з рахунками обліку витрат на господарську діяльність.
По Дт 131 відображається знос по вибившим основним засобам у кореспонденції з відповідними рахунками.
-
№ Зміст господарської операції
Бухгалтерський облік з застосуванням класу 9
Бухгалтерський облік з застосуванням класу 9,8
Дт
Кт
Дт
Кт
1 Нарахована амортизація основних засобів, що експлуатуються у капітальному будівництві, яке робиться господарським способом. 151 131 831
151
131
831
2 Нарахована амортизація обладнання, що безпосередньо використовується у процесі виробництва продукції (технологічне обладнання) 23 131 831
23
131
831
3 Нараховується амортизація вартості основних засобів, що використовуються у роботах, що пов’язані з освоєнням нових виробництв, а також підготовкою робіт сезонного характеру 39 131 831
39
131
831
4 Збільшується сума зносу об’єкту основних засобів у зв’язку з його до оцінкою (збільшення первісної вартості об’єкту основних засобів у частині його зносу). 423 131 831
423
131
831
5 Нарахована амортизація основних засобів загально виробничого характеру 91 131 831
91
131
831
6 Нарахована амортизація основних засобів загальногосподарського характеру 92 131 831
92
131
831
7 Нарахована амортизація основних засобів, що використовуються при реалізації продукції 93 131 831
93
131
831
8 Нарахована амортизація основних засобів, що використовуються у дослідженнях та розробках 941 131 831
941
131
831
9 Нараховується амортизація вартості основних засобів, що експлуатуються у сфері обслуговування виробництва та житлово-комунальній сфері. 949 131 831
949
131
831
10 Нараховується амортизація вартості основних засобів, що використовуються для усунення результатів надзвичайних результатів. 99 131 831
99
131
831
11 Списується сума зносу об’єктів основних засобів у зв’язку з його вибуттям. Зменшується сума зносу об’єкту основних засобів у зв’язку з його уцінкою при умові, що раніше наданий об’єкт не до оцінувався 131 10 131
831
831
10
12 Зменшення суми зносу раніше до оцінених об’єктів основних засобів. 131 423 131
831
831
423
Таблиця 4.4 Відображення амортизації у бухгалтерському обліку.
Для розрахунку сум амортизаційних відрахувань використовується типова форма № ОЗ – 14 “Розрахунок амортизації основних засобів”. Вона складається з 4 розділів:
По основним засобам у запасі (резерві);
По основним засобам в експлуатації;
Контрольні дані;
Розрахунок амортизації (зносу)основних засобів.
Показники типової форми № ОЗ – 14 служать основою для відображення на відповідних рахунках сум нарахованої амортизації за звітний місяць та суми зносу основних засобів.
Отже, основним питанням амортизаційної політики – який метод амортизаційних відрахувань обрати. Щоб відповісти на це питання треба детально розгляну усі існуючи методи та визначити фактори, що пов’язані з експлуатацією об’єктів основних засобів, бо чітких рекомендацій по цьому приводу у світі не існує. Обраний метод нарахування амортизації закріплюється приказом та відображається у обліковій політиці підприємства.
Щомісяця амортизаційні нарахування за обраним методом відображаються на рахунках бухгалтерського обліку, для чого призначений пасивний рахунок 13.Для розрахунку амортизації використовують типову форму ОЗ - !4.
Розділ 4. Вплив амортизаційних відрахувань на результати фінансово-господарської діяльності підприємства.
В умовах формування ринкових відносин переміщення інвестиційної діяльності із центральних джерел до децентралізованих призвело до зменшення інвестиційних коштів суб’єктів підприємницької діяльності. Тепер головним джерелом здійснення реальних інвестицій стають власні кошти підприємств, серед яких левова частка припадає на амортизаційні відрахування.
За допомогою амортизації реалізується швидкість звороту основних засобів, інтенсифікується процес їх відтворення, реалізується технічна та виробнича політика на підприємстві.
Основними факторами, що зумовлюють розмір амортизаційних відрахувань на підприємстві є:
обсяги основних фондів та нематеріальних активів, що амортизуються;
напрями та обсяги руху основних фондів та нематеріальних активів;
механізм державного регулювання амортизації;
структура основних фондів та нематеріальних активів;
метод нарахування амортизації, що використовується підприємством;
вік основних фондів та нематеріальних активів та ступінь їх амортизації.
На сьогодні в Україні механізм нарахування амортизації регламентується податковим законодавством для обчислення сум амортизаційних відрахувань при визначені оподатковуваного прибутку (Закон України “Про оподаткування прибутку підприємств” від 22.05. 97р.) та національними стандартами бухгалтерського обліку для розрахунку справжніх витрат підприємств на компенсацію авансового капіталу (П(С)БО №7 “Основні засоби”). Виходячи з цього, з’ясуємо, яким чином зміна суми амортизаційних відрахувань внаслідок запровадження нової концепції амортизації може вплинути на результати фінансово-господарської діяльності підприємства.
Перш за все у рамках фінансово-економічного аналізу визначимо, яку частку амортизаційні відрахування займають у собівартості продукції. Для прикладу візьмемо данні фінансової звітності за 1997-2000 роки дочірніх підприємств відкритого акціонерного товариства “Трест Південзахідтрансбуд” (табл. 4.1)
-
Назва підприємства 1997 1998 1999 2000 Темп приросту (гр.5 : гр. 2) 1 2 3 4 5 6 ДП “БУ – 147” м. Чернівці 8.4 8.1 4.2 4.2 50.0 ДП “БУ – 150” м. Львів 6.3 6.1 5.8 5.5 87.3 ДП “Автобаза” м. Київ 25.6 24.8 23.2 7.7 30.1 ДП Святошинський завод “Буддеталь” 8.5 7.8 9.3 10.5 123.5
Таблиця 4.1. Частка амортизаційних відрахувань у собівартості будівельних підприємств у 1997 – 2000 роках.
За даними таблиці 4.1 можна зробити висновок, що в будівельній галузі найбільша частка амортизаційних відрахувань у собівартості припадає на транспортні будівельні організації (ДП “Автобаза” – у середньому 20.3 %), потім на виробничі підприємства, зокрема ДП Святошинський завод “Буддеталь” – 9 %, а далі на інші будівельні організації, що виконують безпосередньо будівельно – монтажні роботи. Це пов’язано з специфікою роботи кожного підприємства, кількістю і вартістю наявних у них основних фондів. Також потрібно звернути увагу на те, що динаміка частки амортизаційних відрахувань у структурі собівартості продукції дочірніх підприємств ВАТ “Південзахідтрансбуд” за 1997 – 2000 роки не значну тенденцію до зниження. Це пов’язано з тим, що даних підприємствах рівень спрацювання основних фондів сягає за 80%, коефіцієнт оновлення основних засобів дуже низький, а при нарахуванні амортизаційних відрахувань від залишкової вартості та без одночасного введення в дію основних засобів із кожним роком відбувається постійне скорочення сум амортизаційних відрахувань.
Оскільки за період 1997 – 2000 років амортизаційні відрахування нараховувалися підприємствами однаково і в податковому, і у бухгалтерському обліку, а деякі з них продовжують це робити і в 2001 році, то результативність такої амортизаційної політики необхідно безпосередньо пов’язувати з динамікою основних фондів. Сенс методу “спадного залишку” полягає у щорічній мобілізації дедалі значніших сум амортизації для формування капіталовкладень. У міру амортизації залишкова вартість кожного конкретного об’єкта ц суми відповідних амортизаційних нарахувань поступово зменшується до незначної величини, яка перестає впливати на групову вартість основних фондів і групу групової амортизації. Ця загальна сума по групі збільшуватиметься за рахунок нових щорічних надходжень із 100-відсотковоїю залишковою вартістю.
Тут можна виходити з тої фінансової стратегії, яку обирає підприємство стосовно оновлення основних засобів. Так, якщо підприємство прагне як найшвидше здійснити заміну застарілих основних засобів, оскільки без введення нової техніки неможлива конкурентноздатність його на ринку, то підприємству не вигідно застосовувати у бухгалтерському обліку амортизації податковим методом нарахування, тобто методом “ спадного залишку”, оскільки масова заміна основних фондів катастрофічно збільшує собівартість робіт. У цьому разі доцільно використовувати пропорційний метод нарахування амортизації, при якому собівартість не коливається під впливом нарахованих сум амортизаційних відрахувань.
Основним об’єктом фінансово-економічного аналізу серед тих, які визначають результативність фінансово-господарської діяльності підприємств, є прибуток (і рентабельність як похідний показник від прибутку). У даному разі йдеться про прибуток у класичному розумінні, який уявляє собою головним чином різницю між виручкою підприємства від реалізації (продажу) товарів, робіт, послуг і витратами на виробництво (обіг), тобто їх собівартістю. Тим часом законодавство України, яке регулює господарську діяльність суб’єктів підприємництва і порядок організації бухгалтерського обліку й звітності, з одного боку, і систему оподаткування прибутку підприємств, з другого, під терміном “прибуток” визначає два різних економічних явища, а саме: прибуток як результат фінансово-господарської діяльності підприємств і прибуток як об’єкт оподаткування. Об’єктами фінансово-економічного аналізу виступають вони обидва (хоч і не в зіставному та різноаспектному розумінні).
У законодавстві України, яке регулює оподаткування прибутку підприємств, прибутком вважається сума валових доходів (доходів від усіх видів діяльності), скоригована певним чином для цілей оподаткування і зменшена на суму валових витрат підприємства і на вартість зношення (амортизації) основних засобів та нематеріальних активів. Склад валових доходів та валових витрат свідчить про те, що прибуток як об’єкт оподаткування являє собою досить умовну величину, яка характеризує співвідношення між доходами та витратами підприємства за певний, законодавчо встановлений період оподаткування. Безпосередньо залежить від собівартості продукції та витрат на виробництво (обіг) цієї продукції. Прибуток як об’єкт оподаткування визначається за даними спеціального податкового обліку, який не збігається з бухгалтерським обліком прибутку.
Важливою особливістю показника прибутку як об’єкту оподаткування (і це аж ніяк не може не враховуватися при аналізі цього показника) є те, що, з одного боку, кожне підприємство водночас і зацікавлене у його збільшенні, бо саме валові доходи підприємств – єдині джерела їх реальних прибутків, і об’єктивно, з огляду на необхідність досягнення мінімуму сплати податку до бюджету, прагне у кожний звітний період до його мінімізації. Саме ця особливість даного показника викликає інтерес до нього як до об’єкта аналізу, а як якісний показник фінансово-господарської діяльності підприємств він не може конкурувати з показником прибутку в класичному розумінні цього слова.
Таким чином, збільшення амортизаційних відрахувань веде до зростання витрат на виробництво продукції, а отже, за фіксованого рівня цін зменшує прибуток. Однак розміри збільшення амортизаційних відрахувань і зменшення прибутку, що залишається в розпорядженні підприємств, не збігаються, бо кошти, які спрямовуються на амортизацію основних фондів, не оподатковуються, на відміну від прибутку, а навпаки, ще й зменшують останній до оподаткування. Тому для підприємств вигідніше збільшувати суму амортизаційних відрахувань в основне джерело фінансування технічного розвитку підприємств в умовах ринкової економіки, забезпечуючи їм пом’якшення податкового режиму.
Слід зазначити, що за умови оподаткування підприємства згідно із Законом України “Про оподаткування прибутку підприємств” існуючий порядок нарахування амортизаційних відрахувань порівняно з лінійним дає змогу знизити платежі з податку на прибуток на початку строку функціонування основного засобу. Сума коштів, заощаджена завдяки перенесенню сплати суми податку на прибуток на наступні податкові періоди, може бути інвестована і приносити дохід, який наростатиме в наступні роки. Повну економічну вигоду від застосування існуючого порядку нарахування амортизаційних відрахувань можна оцінити з використанням процедури підрахунку теперішньої вартості грошового потоку.
Розрахуємо амортизаційні відрахування на екскаватор “ЕО – 3329” з первісною вартістю 40520 грн. Лінійним методом і згідно з порядком, установленим статтею 8 Закону України “Про оподаткування прибутку підприємств” (табл. 4.2). У розрахунках приймемо ліквідаційну вартість у сумі 2026 грн., що становить 5 % початкової вартості.
Як свідчать дані табл. 4.2, економія за податком на прибуток, приведена до теперішнього часу, за строк виробничого використання екскаватора (10 років) становить 523.79 грн. Проте за строк виробничого використання погашається лише 80.3% балансової вартості екскаватора.
-
Рік Нарахування амортизації Перевищення зниження (-) суми амортизації (гр.3)-(гр.2), тис.грн. Економія, переплата (-) на відрахуваннях із податку на прибуток (гр.4*ставку податку на прибуток),тис.грн. Коефіцієнт дисконтування при ставці дисконту 45 % Теперішня вартість економії за податком на прибуток, тис.грн. Прямолінійним методом, тис.грн. Податковим методом, тис.грн. 1 2 3 4 5 6 7 1 3849.40 6078.00 2228.60 668.58 0.69 461.32 2 3849.40 5166.30 1316.90 395.07 0.476 188.05 3 3849.40 4391.36 541.95 162.59 0.342 55.60 4 3849.40 3732.65 - 116.75 - 35.02 0.226 - 7.92 5 3849.40 3172.75 - 676.65 - 202.99 0.156 - 31.67 6 3849.40 2696.84 - 1152.56 - 345.77 0.108 - 37.34 7 3849.40 2292.31 - 1557.09 - 467.13 0.074 - 34.57 8 3849.40 1948.47 - 1900.93 - 570.28 0.051 - 29.08 9 3849.40 1656.20 - 2193.20 - 657.96 0.035 - 23.03 10 3849.40 1407.77 - 2441.63 - 732.49 0.024 - 17.58 38494.00 32542.65 523.79
Таблиця 4.2. Розрахунок економії за податком на прибуток при нарахуванні амортизації на екскаватор “ЕО-3329”.
Подальше нарахування амортизаційних відрахувань, яке здійснюється згідно із законом, зменшує економію за податком на прибуток. Таким чином, існуючий порядок амортизації, яке передбачає погашення вартості за строк , що значно перевищує строк корисного використання основного засобу, потребує удосконалення як із точки зору ефективної організації процесу простого відтворення, так і для цілей оподаткування.
Що стосується прискореної амортизації, то її застосування з погляду формування прибутку доцільне в тому разі, якщо зростання собівартості за рахунок амортизаційних відрахувань у першій половині строку служби основного засобу не перевищує реалізаційних цін на неї, що дає можливість відшкодувати включену в собівартість суму амортизації та спрямувати ці кошти для подальшого відтворення основних засобів. В іншому разі продукція стає не конкурентно спроможною за ціновими факторами, спостерігається погіршення даних бухгалтерської звітності, хоча фактичного витрачання додаткових коштів не відбувається. Однак в умовах ринкової економіки, коли підприємство здатне успішно функціонувати лише в тісному зв’язку із зовнішнім середовищем, жоден суб’єкт господарювання не може дозволити собі значного погіршення показників фінансової звітності, які формуються на основі даних бухгалтерського обліку.
З точки зору формування оподатковуваного прибутку, застосування методів прискореної амортизації доцільне за умови, коли підприємство прибуткове.
Таким чином, амортизаційну політику підприємства на сучасному етапі проведення ринкових реформ в Україні можна визначити, як цілеспрямовану діяльність підприємства з вибору й застосування одного з можливих (законодавчо дозволених) методів амортизації з метою максимізації обсягу власних фінансових ресурсів протягом амортизаційного періоду.
Вибір методу амортизації основних фондів базується на розробці бізнес-плану діяльності підприємства протягом амортизаційного періоду й повинен враховувати такі фактори:
темпи зростання обсягів діяльності та її дохідності;
темпи зростання поточних витрат;
зміни в податковій політиці держави;
необхідність і час виконання фінансових зобов’язань, джерелом покриття яких є чистий прибуток підприємства або проведення капітальних витрат за рахунок прибутку;
прогнозований період експлуатації об’єкта амортизації до його ліквідації або продажу, можливу ціну реалізації об’єкта амортизації;
потребу в формуванні власних фінансових ресурсів протягом амортизаційного періоду.
Обґрунтування доцільності застосування методу амортизації чи вибору з кількох можливих передбачає проведення таких заходів:
розрахунок розміру амортизаційних відрахувань та роками амортизаційного періоду;
розрахунок обсягу чистого прибутку, що залишається в розпорядженні підприємства за роками амортизаційного періоду;
розрахунок грошового потоку підприємства за роками амортизаційного періоду, який визначається як сума амортизаційних відрахувань і чистого прибутку;
визначення теперішньої вартості сукупного грошового потоку, який сформовано протягом амортизаційного періоду з урахуванням фактору дисконту.
Критерієм вибору найприйнятнішого методу амортизації повинно бути максимальне значення теперішньої вартості грошового потоку, тобто виконанням вимоги:
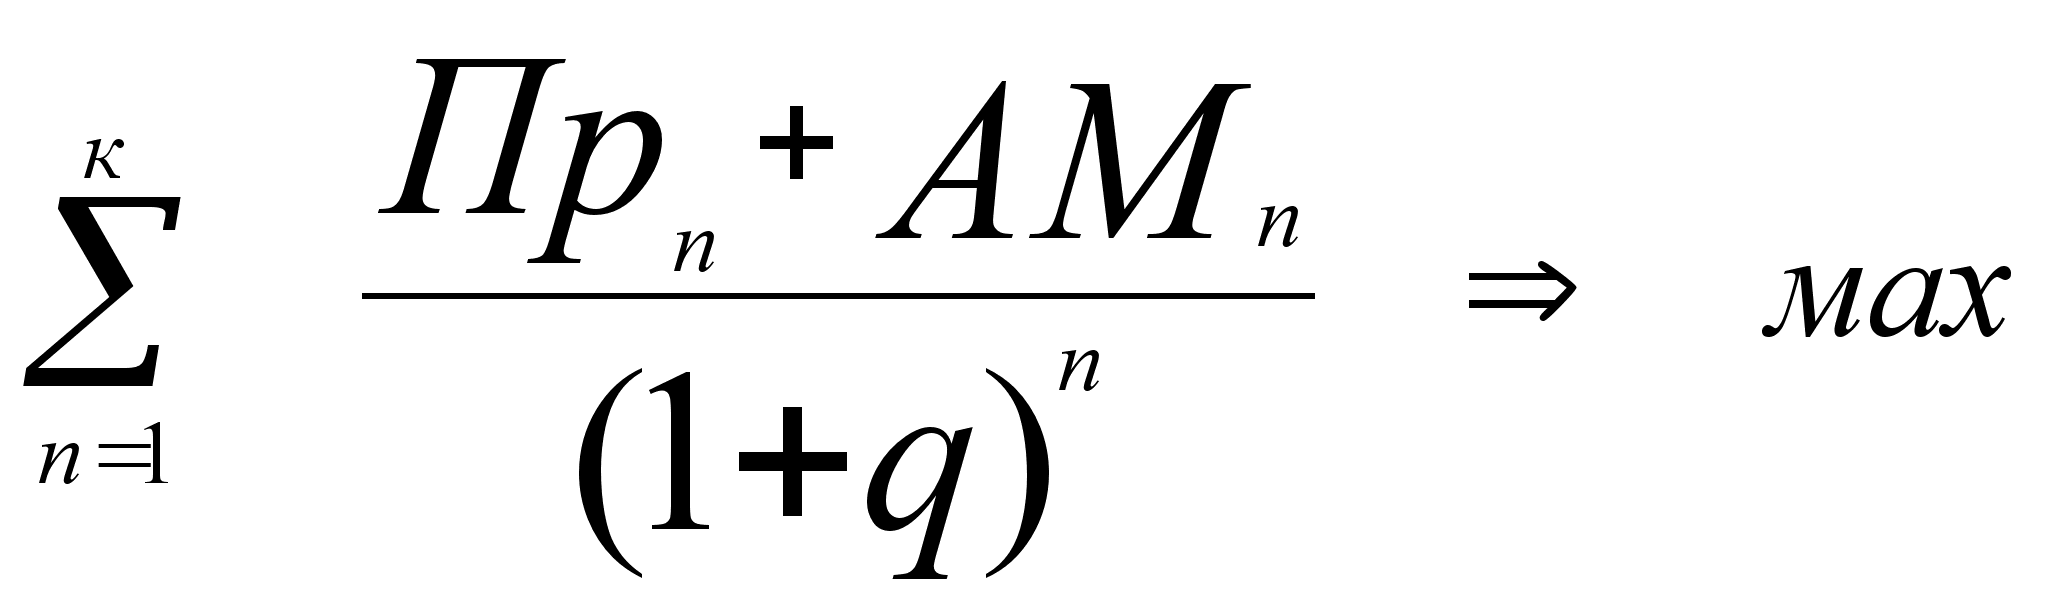
Прп – чистий прибуток п-го періоду;
АМп – амортизаційні відрахування п-го періоду;
q – дисконт;
к – тривалість амортизаційного періоду.
Як об’єкт фінансово-економічного аналізу грошовий потік має особливе значення при аналізі доцільності інвестицій, окупності інвестиційних проектів.
Отже , амортизаційні відрахування – одне з головних джерел здійснення реальних інвестицій. За допомогою амортизації регулюється швидкість звороту основних засобів, інтенсифікується процес її відтворення, регулюється технічна та виробнича політика на підприємстві. В Україні не вироблено амортизаційної політики, яка б дала змогу стимулювати використання одного з найбільших інвестиційних ресурсів. Необхідно створити таку систему амортизації, яка б к рамках загальнодержавного регламенту дала змогу кожному підприємству обирати найсприятливіші режими відновлення основного капіталу.
Розділ 5. Проблеми обліку амортизації в Україні та шляхи їх подолання.
Державна амортизаційна політика є важливим інструментом активізації інвестиційної діяльності підприємств в умовах ринкової економіки. Розробка обоснованої амортизаційної політики дозволяє стимулювати зростання інвестицій, оновлення продукції та виробничого апарату. Так, у США удосконалення амортизаційної політики у 3 коріних змінах норм та правил амортизації основного капіталу за останні 30 років (у 1971, 1981 та 1986 рр.). Ці удосконалення характеризувалися скороченням тривалості амортизаційних періодів та ростом масштабів прискореної амортизації. У результаті цих заходів промислові підприємства отримали можливість за рахунок амортизаційних відрахувань фінансувати майже 70 % інвестицій, прискорилося поновлення виробництва.
В Україні з 1 липня 1997 року відповідно до Закону "Про оподаткування прибутку підприємства" від 22 травня 1997 року відбулися значні зміни у нормах та порядку нарахування амортизації основних засобів для комерційних підприємств, установ та організацій. Але ж і ця система амортизації має надто багато недоліків. Ось найбільш суттєві з них:
- підприємствам, при наявності серед них великої кількості збиткових, нав’язали лише прискорену амортизацію, хоча вона дає перевагу лише рентабельним підприємствам. При цьому не дано було визначення прискореної амортизації;
- не були визначені межі застосування та мети фіскальної та економічної амортизації, а кількість норм амортизації було невиправдано надто зменшено (приблизно з 1400 до 4), при наявності великих різниць у довго строковостях та умовах відновлення окремих засобів праці;
- для більшості видів основних фондів був зроблений перехід від не прискореного рівномірного методу зменшуючигося залишку. В умовах же застосування прискореної амортизації на підприємствах повинні визначати свої дійсні витрати, що пов’язані з відновленням засобів праці, та уточнювати таким чином витрати виробництва;
- практично повністю відмовилися від використання не прискореної амортизації без потрібних основаній;
- ведення групового обліку нарахування амортизації для основних фондів 2 та 3 груп, по суті, зруйнувало їх пооб’єктний облік;
- у склад амортизуємих основних фондів включили вузли та запасні частини для автомобілів, що не входять у комплект їх поставки, що не відповідає економічній теорії;
- для основних фондів 2 та 3 груп, що амортизуються методом зменшующогося залишку, не був передбачений перехід до єдино разового списання залишкової вартості. В наслідок високих темпів нарахування амортизації у перші роки амортизаційний період розтягується до нескінченності;
- основні фонди збільшуються на величину витрат, що пов’язані з проведенням усіх видів ремонту, реконструкції, модернізації (крім витрат, що відносяться відразу ж на собівартість, у межах 5 або 9 % загальної балансової вартості основних фондів на початок звітного року). Таким чином, були введені 2 джерела фінансування витрат на ремонти - за рахунок собівартості та амортизаційних відрахувань, що ускладнюють облік та знижують інвестиційні можливості підприємств;
- не був введений механізм об’єктивної та своєчасної переоцінки основних фондів;
Нова форма амортизації використовується 3 рік, у її адресу за цей час було сказано багато критичних зауважень вченими та керівниками підприємств. У цьому відношенні показникові результати вибіркового обстеження, що було проведено у 1999 році Міністерством економіки Госкомстатом, у відповідності з якими 55 % запитуємих підприємств виказали категорично негативне відношення до діючого амортизаційного законодавства, 40 % - не можуть приладнатися то 3-х мірної класифікації основних засобів. Лише для 16 % респондентів введення прискореної амортизації призвело до зниження податку на прибуток, а 61 % підприємств постраждали від суттєвого підвищення собівартості продукції із-за нарахування амортизації прискореними методами. У середньому в Україні зацікавленість у введенні прискореної амортизації виказали 19.5 % підприємств, а 63 % виказалися у підтримку рівномірно прямолінійних методів їх нарахування. Тому необхідність виправлення та удосконалення амортизації, що міститься у П(С)БО №7 "Основні засоби", який був зареєстрований у Міністерстві Юстиції 18 травня 2000 року, показав, що поряд з вадами у ній маються недоліки як ті, що перейшли зі старої системи, так і знову створені.
Із вад системи амортизації, що міститься у стандарті, перш за все, треба зазначити відмову від нав’язування підприємствам лише прискореної амортизації, бо її використання дає перевагу лише рентабельним підприємствам. Якщо відповідно з Законом України ""Про оподаткування прибутку підприємств" підприємства повинні були використовувати лише метод зменшення залишку , або прискореного методу з фіксованими річними нормами амортизації, то зараз підприємствам надано право обирати будь-який метод нарахування амортизації з 5 методів, що представлені у стандарті.
Оскільки у стандарті передбачено 9 груп основних засобів замість 3 та підприємствам надана повна свобода у виборі строку корисного використання засобів праці та норм амортизації, то їх кількість може бути великою. Крім того, у стандарті вказується що "підприємства може застосовувати норми та методи нарахування амортизації основних засобів, що передбачені податковим законодавством". Ця оговірка взагалі не зрозуміла. І ось чому.
По-перше, виходить, що стандарт, по суті, відміняє положення, що зафіксовані у Законі України "Про оподаткування прибутку підприємств", що недопустимо. Можливо, автори стандарту сподіваються на швидке прийняття закону про амортизацію, який у точності буде відображати систему амортизації, що надається стандартами.
По-друге, надання таких необмежених прав підприємствам у виборі системи амортизації не має аналогів у світовій практиці, оскільки така міра, по суті, означає зупинення платежів податку на