Совершенствование управления дебиторской задолженностью на предприятии
Управление финансовыми ресурсами осуществляется в рамках финансового менеджмента, который представляет собой систему рационального управления движением денежных потоков, возникающих в процессе хозяйственной деятельности предприятия, и связан с оптимизацией финансовых средств предприятия для получения максимального дохода.
Финансовая служба предприятия вырабатывает и реализует стратегию и тактику финансового менеджмента в целях повышения ликвидности и платежеспособности предприятия посредством получения и эффективного использования прибыли.
2.2 Анализ финансового состояния ООО "Торговый дом "Ресурс Поволжье"
Полная характеристика объектов управления, обоснованная оценка процессов производства, достоверные показатели функционирования отдельных элементов социально-экономических систем позволяют принимать правильные и объективные управленческие решения. Достигается это проведением точного и оперативного, качественного и комплексного анализа.
Произведем анализ имущества предприятия на основе данных бухгалтерского баланса (Приложение 1). Данные анализа имущества отразим в таблице 1.
Таблица 1 Анализ имущества ООО "ТД "Ресурс Поволжье" за 2005-2007гг. (тыс. руб.)
| Актив баланса | 2005г. | 2006г. | 2007г. | Изменение 2007г. к 2005г. | Темп роста % |
| Внеоборотные активы | - | - | 13 | 13 | - |
| Оборотные активы | 5944 | 3538 | 8600 | 2656 | 144,68 |
| Запасы, затраты, НДС и прочие активы | 3702 | 1423 | 5464 | 1762 | 147,60 |
| Дебиторская задолженность | 1416 | 1971 | 1091 | -325 | 77,05 |
| Денежные средства и краткосрочные финансовые вложения | 1 | 143 | 2044 | 2043 | в 20,4 р. |
| Баланс | 5944 | 3538 | 8613 | 2669 | 144,90 |
| Пассив баланса | |||||
| Уставный капитал | 10 | 10 | 10 | - | 100,00 |
| Нераспределенная прибыль | 45 | 675 | 1738 | 1693 | в 38,6 р. |
| Долгосрочные кредиты и займы | - | - | - | - | - |
| Краткосрочные кредиты и займы | 209 | 1892 | - | -209 | - |
| Кредиторская задолженность | 5680 | 961 | 6865 | 1185 | 120,86 |
| Баланс | 5944 | 3538 | 8613 | 2669 | 144,90 |
Данные анализа имущества ООО "ТД "Ресурс Поволжье", показывают:
за отчетный период валюта баланса увеличилась с 2005г. к 2007г. на 2669 тыс. рублей, соответственно темп роста составил 144,90%, что показывает положительную тенденцию развития предприятия;
произошло увеличение внеоборотных активов предприятия на 13 тыс. руб.;
также увеличились оборотные активы предприятия, темп роста которых составил 144,68%;
в оборотных активах произошло уменьшение статьи дебиторской задолженности, что составило в абсолютном выражении 325 тыс. руб. или уменьшение в динамике на 22,95 %. Тенденция положительная, так как произошло относительное высвобождение оборотных средств и появилась возможность вовлечения их в оборот. Тем не менее, наличие её в такой значительной сумме характеризует иммобилизацию (отвлечение) оборотных средств предприятия из производственно-хозяйственного оборота. По данным баланса в ООО "ТД "Ресурс Поволжье" отсутствует долгосрочная дебиторская задолженность, что снижает долю медленно реализуемых активов;
произошло увеличение денежных средств и краткосрочных финансовых вложений в абсолютном выражении на 2043 тыс. руб., что является положительной тенденцией, так как увеличивает долю быстрореализуемых активов предприятия;
анализ статей пассивов свидетельствует о выходе предприятия из финансовой зависимости, что подтверждается отсутствием в 2007г. долгосрочных и краткосрочных кредитов и займов, но в то же время, на предприятии существует кредиторская задолженность, которая составляет в абсолютном выражении 1185 тыс. руб.
Важнейшей характеристикой финансового состояния предприятия является ликвидность, так как от степени ликвидности активов во многом зависит платёжеспособность предприятия. Под ликвидностью понимают возможность реализации материальных и других ценностей и превращения их в денежные средства. Ликвидность – это способность активов предприятия трансформироваться в денежную форму без потери своей балансовой стоимости. Для оценки ликвидности активы предприятия группируются в зависимости от быстроты обращения в денежные средства, а пассивы – в зависимости от срочности погашения обязательств.
Выделяются следующие группы активов по степени ликвидности:
 -
абсолютно
ликвидные
(денежные средства,
краткосрочные
финансовые
вложения)
 -
быстрореализуемые
(дебиторская
задолженность)
 -
медленно реализуемые
(запасы, НДС,
прочие оборотные
активы)
 -
труднореализуемые
(итог по Первову
разделу бухгалтерского
баланса)
Пассивы группируются следующим образом:
 -
краткосрочные
кредиты и займы
 -
кредиторская
задолженность
 -
долгосрочные
обязательства
 -
капитал и резервы
При анализе ликвидности сопоставляется соответствие группы активов и пассивов. Баланс предприятия является абсолютно ликвидным при выполнении следующего неравенства:


Выполнение 1-го неравенства характеризует абсолютную ликвидность активов. Первые два неравенства в совокупности характеризуют текущую ликвидность. Выполнение в совокупности первых трех неравенств характеризует ликвидность активов на перспективу. Выполнение 4-го неравенства носит балансирующих характер и ни как не характеризует ликвидность, но его выполнение свидетельствует о наличии одного из главных условий обеспечения финансовой устойчивости: наличии собственного капитала в обороте.
Произведем анализ ликвидности ООО "ТД "Ресурс Поволжье". Данные занесем в таблицу 2:
Таблица 2 Анализ ликвидности ООО "ТД "Ресурс Поволжье" (тыс. руб.)
| Активы |
На конец 2005г. |
На конец 2006г. |
На конец 2007г. |
Пассивы |
На конец 2005г. |
На конец 2006г. |
На конец 2007г. |
|
|
1 | 143 | 2044 |
|
209 | 1892 | 0 |
|
|
1416 | 1971 | 1091 |
|
5680 | 961 | 6865 |
|
|
4527 | 1424 | 5465 |
|
0 | 0 | 0 |
|
|
0 | 0 | 13 |
|
55 | 685 | 1748 |
| Баланс | 5944 | 3538 | 8613 | Баланс | 5944 | 3538 | 8613 |
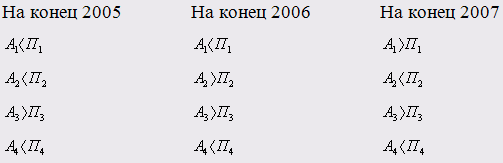
Проведя анализ неравенств, можно сделать вывод, что в 2005г. активы предприятия ООО "ТД "Ресурс Поволжье" нельзя было признать абсолютно ликвидными, т.к. наблюдается невыполнение 1-го и 2-го неравенств, что свидетельствует о недостатке абсолютных и быстрореализуемых активов; однако выполнение 3-го неравенства говорит о том, что предприятие сможет погасить свои обязательства за счет медленнореализуемых активов. В последующих годах ситуация немного улучшается: происходит выполнение то 2-го (2006г.), то 1-го (2007г.) неравенств, что говорит о том, что предприятие ООО "ТД "Ресурс Поволжье" может использовать быстрореализуемые активы (дебиторскую задолженность) в 2006г. и денежные средства либо краткосрочные финансовые вложения в 2007г. для гашения своих обязательств. Выполнение же 4-го неравенства на протяжении исследуемого периода 2005-2007гг. указывает на присутствие главного условия – финансовой устойчивости предприятия – наличия собственного капитала в обороте.
Следующей важнейшей характеристикой финансового состояния предприятия являются показатели платежеспособности.
Платежеспособность – это способность предприятия рассчитываться по своим обязательствам. Она является основным критерием оценки финансового состояния, так как неплатежеспособность ведет к несостоятельности (банкротству). Методика анализа предполагает использование трех коэффициентов:
Коэффициент
абсолютной
ликвидности
( )
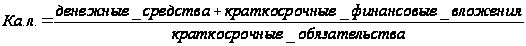
Коэффициент
промежуточной
ликвидности
( )

Коэффициент
текущей ликвидности
( )
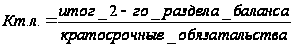
Проведем анализ платежеспособности предприятия ООО "ТД "Ресурс Поволжье", данные отметим в таблице 3.
Таблица 3 Анализ платежеспособности ООО "ТД "Ресурс Поволжье" (тыс. руб.)
| Показатель | Нормативные значения |
На конец 2005г. |
На конец 2006г. |
На конец 2007г. |
Изменение 2007г. к 2005г. |
| Кабсолютной ликвидности | 0,2 – 0,5 | 0,0002 | 0,05 | 0,30 | 0,30 |
| Кпромежуточной ликвидности | 0,6 – 0,8 | 0,24 | 0,74 | 0,46 | 0,22 |
| Ктекущей ликвидности |
|
1,009 | 1,24 | 1,25 | 0,24 |
 2
Сравнивая полученные коэффициенты с нормативными значениями, получаем результат, из которого видно, что в начале рассматриваемого периода (2005г.) предприятие ООО "ТД "Ресурс Поволжье" не являлось платежеспособным, так как ни один коэффициент не соответствовал своим нормативным значениям. Однако в 2006г. ситуация меняется: значение коэффициента промежуточной ликвидности соответствует нормативному значению, что говорит о том, что предприятие может использовать дебиторскую задолженность для погашения своих обязательств. В 2007г. коэффициент абсолютной ликвидности соответствует своему нормативному значению – это означает, что предприятие может рассчитываться по своим обязательствам денежными средствами и ценными бумагами. Общая динамика по изменению платежеспособности является положительной, так как наблюдается увеличение данных коэффициентов.
Одной из важнейших характеристик деятельности предприятия является его финансовое состояние, в том числе стабильность его деятельности в долгосрочной перспективе. Финансовая устойчивость в долгосрочном плане характеризуется соотношением собственных и заёмных средств. Наиболее полно финансовая устойчивость предприятия может быть раскрыта на основе изучения соотношений между статьями актива и пассива баланса.
Финансовая устойчивость – это независимость предприятия от внешних источников, которые обуславливают постепенное получение дохода в необходимом объеме и относительно структуре источников средств (пассивов).
Для оценки финансовой устойчивости используют как правило две методики. Первая основана на анализе абсолютных показателей, характеризующих отдельные источники формирования запасов и отражающих финансовую устойчивость в части формирования оборотных средств. Вторая содержит коэффициентный анализ показателей, характеризующих структуру источников в целом по предприятию.
Проведем анализ финансовой устойчивости предприятия ООО "ТД "Ресурс Поволжье" с помощью абсолютных показателей и определим тип финансовой устойчивости, данные занесем в таблицу 4.
В результате анализа абсолютных показателей финансовой устойчивости, предприятие относят к одной из 4-х групп типа финансовой устойчивости исходя из значения 3-х компонентного показателя. Выделяют следующие типы финансовой устойчивости:
Абсолютная устойчивость (1,1,1)
Нормальная устойчивость (0,1,1)
Неустойчивое финансовое положение (0,0,1)
Кризисное, ведущее к банкротству (0,0,0)
Трехкомпонентный показатель формируется на основе сведений об излишке или недостатке определенного источника формирования запасов. При излишке источника показателю присваивается значение 1, при недостатке – 0.
Таблица 4 Анализ финансовой устойчивости с помощью абсолютных показателей ООО "ТД "Ресурс Поволжье" (тыс. руб.)
| Показатели | Алгоритм расчета | На конец 2005г. | На конец 2006г. | На конец 2007г. | Изменение 2007г. к 2005г. |
| Капитал и резервы | III раздел | 55 | 685 | 1748 | 1693 |
| Внеоборотные средства | I раздел | - | - | 13 | 13 |
| Собственные оборотные средства | 1-2 стр. табл. | 55 | 685 | 1735 | 1680 |
| Запасы | стр. баланса 210 | 3702 | 1423 | 5464 | 1762 |
| Долгосрочные обязательства | итог IV раздел | - | - | - | - |
| Краткосрочные кредиты | стр. баланса 610 | 209 | 1892 | - | -209 |
| Общая сумма источников |
|
264 | 2577 | 1735 | 1471 |
| Излишек (+) или недостаток (–) собственных оборотных средств | 3-4 стр. табл. | - 3647 | - 738 | - 3729 | -82 |
| Излишек (+) или недостаток (–) собственных и долгосрочных источников | 3+5-6 стр. табл. | - 154 | - 1207 | 1735 | 1889 |
| Излишек (+) или недостаток (–) общей суммы | 7-4 стр. табл. | - 3438 | 1154 | - 3729 | -291 |
| Тип финансовой устойчивости | 3-х компонентный | 0,0,0 | 0,0,1 | 0,1,0 |
 3,
5, 6 стр. табл.
В 2005г. тип финансовой устойчивости на предприятии ООО "ТД "Ресурс Поволжье" соответствовал IV типу, т.е. положение было кризисным, ведущим к банкротству. В 2006г. ситуация немного улучшается – тип финансовой устойчивости соответствует III типу. В следующем 2007 году положение на предприятии не изменяется и остается на прежнем уровне – предприятие все еще является финансово неустойчивым. Теперь проведем анализ финансовой устойчивости предприятия ООО "ТД "Ресурс Поволжье" с помощью относительных показателей, данные занесем в таблицу 5. При анализе финансовой устойчивости с помощью относительных показателей используются такие коэффициенты как:
Кавтономии – характеризует долю собственного капитала. Кфинансовой зависимости – показывает долю заемного капитала в общей сумме источников формирования капитала и отражает тенденцию зависимости предприятия от заемных источников формирования капитала.
Кфинансовой устойчивости – показывает долю чистых активов в совокупных активах компании. Характеризует обеспеченность оборотных активов долгосрочными источниками формирования.
Кфинансового левереджа – это коэффициент соотношения заемных и собственных средств и коэффициент финансового риска (плечо финансового рычага), характеризует сумму заемного капитала на 1 руб. собственных средств. Кобеспеченности собственными оборотными средствами – определяет степень обеспеченности организации собственными оборотными средствами, необходимыми для ее финансовой устойчивости.
Кманевренности собственного капитала – показывает, какая часть собственного капитала находится в мобильной форме, позволяющей относительно свободно маневрировать капиталом.
Таблица 5 Анализ финансовой устойчивости с помощью относительных показателей ООО "ТД "Ресурс Поволжье" (тыс. руб.)
| Показатели | Нормативные значения | Алгоритм расчета | На конец 2005 | На конец 2006 | На конец 2007 | Изменение 2007г. к 2005г. |
| Кавтономии | ≥ 0,5 |
|
0,009 | 0,19 | 0,20 | 0,19 |
| Кфинансовой зависимости | < 0,5 |
|
0,99 | 0,80 | 0,79 | -0,20 |
| Кфинансовой устойчивости | ≥ 0,6 |
|
0,009 | 0,19 | 0,20 | 0,19 |
| Кфинансового левереджа | < 1 (нижняя граница 0,2) |
|
107,07 | 4,16 | 3,92 | -103,15 |
| Кобеспеченности собственными оборотными средствами | ≥ 0,1 |
|
0,009 | 0,19 | 0,20 | 0,19 |
| Кманевренности собственного капитала | - |
|
1 | 1 | 0,99 | -0,01 |


На протяжении анализируемого периода (2005-2007гг.) значение коэффициента автономии было ниже минимальной нормативной величины – это свидетельствует о значительной зависимости предприятия ООО "ТД "Ресурс Поволжье" от внешних инвесторов, что подтверждается несоответствием нормативным значениям коэффициента финансовой зависимости. Финансовая устойчивость предприятия также находится под угрозой, но на протяжении 3-х лет происходит некоторое увеличение данного коэффициента. Коэффициент соотношения заемных и собственных средств превышает нормативное значение, что свидетельствует о присутствии риска потери финансовой устойчивости предприятия. Коэффициент обеспеченности собственными оборотными средствами повышается на протяжении исследуемого периода и в 2006, 2007гг. имеет значения несколько выше нормативных, что говорит об обеспеченности запасов предприятия собственными источниками формирования. Прибыль предприятия является важнейшей экономической категорией и основной целью деятельности любой коммерческой организации. В условиях перехода к рыночной экономике прибыль составляет основу экономического развития предприятия. Рост прибыли создаёт финансовую базу для самофинансирования, расширенного производства, решение проблем социальных и материальных потребностей трудового коллектива. За счёт прибыли выполняется также часть обязательств предприятия перед бюджетом, банками и другими предприятиями и организациями. Таким образом, показатели прибыли становятся важнейшими для оценки производственной и финансовой деятельности предприятия. Они характеризуют степень его деловой активности и финансового благополучия. Основным источником информации при анализе финансовых результатов деятельности предприятия является форма № 2 "Отчет о прибылях и убытках" (Приложение 2). Произведем анализ финансовых результатов предприятия ООО ТД "Ресурс-Поволжье", данные занесем в таблицу 6.
Таблица 6 Анализ финансовых результатов ООО "ТД "Ресурс Поволжье" (тыс. руб.)
| Показатели | Годы | Изменение 2007г. к 2005г. | Темп роста, % | ||
| 2005 | 2006 | 2007 | |||
| Выручка (нетто) от реализации товаров, продукции, работ, услуг (за минусом НДС, акцизов и аналогичных платежей) | 66739 | 87529 | 101169 | 34430 | 151,59 |
| Себестоимость реализации товаров, продукции, работ, услуг | 65785 | 85406 | 97887 | 32102 | 148,80 |
| Валовая прибыль | 954 | 2123 | 3282 | 2328 | в 3,4 р. |
| Коммерческие расходы | 869 | 1328 | 1840 | 971 | в 2,1 р. |
| Управленческие расходы | - | - | - | - | - |
| Прибыль (убыток) от продаж | 85 | 795 | 1442 | 1357 | в 17,0 р. |
| Прочие доходы | 1433 | 13927 | 2170 | 737 | 151,43 |
| Прочие расходы | 1452 | 13989 | 2408 | 956 | 165,84 |
| Прибыль (убыток ) от финансово-хозяйственной деятельности | 66 | 733 | 1204 | 1138 | в 18,2 р. |
| Проценты к получению | 1 | 3 | 26 | 25 | в 26 р. |
| Проценты к уплате | 8 | 58 | 67 | 59 | в 8,4 р. |
| Балансовая прибыль (убыток) отчетного периода | 59 | 678 | 1163 | 1104 | в 19,7 р. |
| Текущий налог на прибыль | 18 | 50 | 100 | 82 | 5,55 |
| Чистая прибыль | 41 | 628 | 1063 | 1022 | в 25,9 |
За исследуемый период 2005-2007гг. на предприятии ООО "ТД "Ресурс Поволжье" сумма выручки от реализации возросла на 51,59%, т.е. рост прибыли от продаж произошел в 17 раз. Прирост балансовой прибыли увеличился в 19,7 раз, влияние здесь оказали инфляционные процессы, тем не менее, выраженный прирост является положительной тенденцией. Структура балансовой прибыли представлена прибылью от реализации товарной продукции. Это является отражением того, что предприятие занимается только основным видом деятельности – реализацией закупаемой продукции и не имеет долевого участия в других предприятиях, не имеет ценных бумаг, не является арендодателем основных фондов и т. п. После налоговых вычет окончательный прирост чистой прибыли произошел в 25,9 раз.
2.3 Анализ состояния и движения дебиторской задолженности в ООО "Торговый дом "Ресурс Поволжье"
Изучение дебиторской задолженности и анализ дебиторской задолженности необходим предприятию для выявления круга его заемщиков и работы с ними, принятия мер по взысканию просроченной задолженности, контроля над величиной задолженности и выявления степени ее влияния на финансовую устойчивость. Дебиторская задолженность – это финансовые обязательства внутренних и внешних контрагентов предприятия перед ним. Она образуется при расчетах за товары, работы и услуги, срок оплаты которых не наступил или уже просрочен, поэтому анализ дебиторской задолженности необходим с целью улучшения расчетов предприятия со своими покупателями.
Дефицит денежных средств, массовые неплатежи и обусловленный этим рост дебиторской задолженности также определяют значимость анализа расчетов с дебиторами. Проблема анализа дебиторской задолженности и обеспечение на этой основе эффективного управления системой взаимоотношений организации с ее контрагентами осложняются несовершенством нормативной и законодательной базы в части востребования задолженности. Вместе с тем при всей объективной сложности управления дебиторской задолженностью, на ее величину существенное влияние оказывают специфические условия деятельности организации, анализ которых позволяет воздействовать на состояние расчетов с дебиторами.
На величину дебиторской задолженности предприятия влияют:
общий объем продаж и доля в нем реализации на условиях последующей оплаты (с ростом объема продаж растут и остатки дебиторской задолженности);
условия расчетов с покупателями и заказчиками (увеличение сроков, снижение требований по оценке надежности дебиторов ведут к росту дебиторской задолженности);
политика взыскания дебиторской задолженности (чем активнее предприятие во взыскании дебиторской задолженности, тем меньше ее остатки и тем выше "качество" дебиторской задолженности);
платежная дисциплина покупателей и общее экономическое состояние отраслей, к которым они относятся;
качество анализа дебиторской задолженности и последовательность в использовании его результатов.
При удовлетворительном состоянии аналитической работы на предприятии создаются предпосылки для перехода от пассивного управления дебиторской задолженностью, сводимого в основном, к регистрации информации о составе и структуре задолженности, к политике активного управления, предполагающего целенаправленное воздействие на условия предоставления кредита покупателям.
Основной целью анализа дебиторской задолженности является разработка и обоснование политики кредитования покупателей, направленной на ускорение расчетов и снижение риска неплатежей. В этой связи в качестве главных задач анализа можно выделить:
оценку состояния дебиторской задолженности, ее состава и структуры;
формирование аналитической информации позволяющей прогнозировать дебиторскую задолженность;
разработку политики расчетов и обоснование условий предоставления кредита отдельным покупателям;
определение реальной стоимости дебиторской задолженности в условиях меняющейся покупательной способности;
контроль за соотношением дебиторской и кредиторской задолженности.
В общем виде изменения объема дебиторской задолженности за период могут быть охарактеризованы данными баланса.
Основными видами дебиторской задолженности являются:
дебиторская задолженность за товары, работы и услуги, срок оплаты которых не наступил;
дебиторская задолженность за товары, работы и услуги, не оплаченные в срок;
дебиторская задолженность по расчетам с дочерними организациями;
дебиторская задолженность по полученным векселям;
дебиторская задолженность по расчетам с бюджетом;
дебиторская задолженность по расчетам с персоналом.
В бухгалтерском балансе, являющемся основным регистром публичной отчетности предприятия, доступной внешним пользователям, вся дебиторская задолженность организации подразделяется на долгосрочную дебиторскую задолженность (платежи по которой ожидаются более чем через 12 месяцев после отчетной даты) и краткосрочную дебиторскую задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты).
В ООО "ТД "Ресурс Поволжье" согласно данных отчетности в течение всех трех лет отчетного периода имеется только краткосрочная задолженность.
При анализе дебиторской задолженности, прежде всего, необходимо определить долю дебиторской задолженности в общей структуре оборотных средств предприятия.
Произведем анализ структуры, динамики и состава оборотных средств ООО "ТД "Ресурс Поволжье", анализ представим в таблице 7.
Таблица 7 Анализ структуры, состава и динамики оборотных средств ООО "ТД "Ресурс Поволжье" (тыс. руб.)
| Показатели | 2005г | 2006г | 2007г. | Изменение | |||
| 2006г. к 2005г. | 2007г. к 2006г. | ||||||
| абсолютное | в % | абсолютное | в % | ||||
| Запасы | 3702 | 1423 | 5464 | -2279,00 | 38,44 | 4041,00 | 383,98 |
| В % к оборотным активам | 62,28 | 40,22 | 63,53 | -22,06 | 64,58 | 23,31 | 157,96 |
| В т.ч. готовая продукция и товары готовые для перепродажи | 3696 | 1418 | 5409 | -2278,00 | 38,37 | 3991,00 | 381,45 |
| В % к оборотным активам | 62,18 | 40,08 | 62,90 | -22,10 | 64,46 | 22,82 | 156,94 |
| НДС | 825 | 1 | 1 | -824,00 | 0,12 | 0,00 | 100,00 |
| В % к оборотным активам | 13,88 | 0,03 | 0,01 | -13,85 | 0,22 | -0,02 | 0,33 |
| Дебиторская задолженность (платежи по которой ожидаются в течении через 12 мес.после отчетной даты) | 1416 | 1971 | 1091 | 555,00 | 139,19 | -880,00 | 55,35 |
| В % к оборотным активам | 23,82 | 55,71 | 12,69 | 31,89 | 233,88 | -43,02 | 22,78 |
| Покупатели и заказчики | 1379 | 1918 | 537 | 539,00 | 139,09 | -1381,00 | 28,00 |
| В % к дебиторской задолженности | 97,39 | 97,31 | 49,22 | -0,08 | 99,92 | -48,09 | 50,58 |
| Краткосрочные финансовые вложения | - | 117 | 262 | 117,00 | 0,00 | 145,00 | 223,93 |
| В % к оборотным активам | - | 3,31 | 3,05 | -3,31 | - | -0,26 | 92,15 |
| Денежные средства | 1 | 26 | 1782 | 25,00 | в 26 р. | 1756,00 | в 69 р. |
| В % к оборотным активам | 0,02 | 0,73 | 20,72 | 0,71 | в 37 р. | 19,99 | в 28 р. |
| Всего оборотных активов | 5944 | 3538 | 8600 | -2406,00 | 59,52 | 5062,00 | 243,08 |
Исходя из данных таблицы 7, видим, что в состав оборотных средств ООО "ТД "Ресурс Поволжье" входят запасы, дебиторская задолженность, платежи по которой ожидаются в течение 12 месяцев, денежные средства и прочие оборотные активы. В структуре оборотных средств предприятия отсутствует дебиторская задолженность, платежи по которой ожидаются позднее 12 месяцев после отчетной даты. Наибольшую долю в структуре оборотных средств предприятия на 2007г. занимают запасы, в т.ч. готовая продукция и товары готовые для перепродажи, которые в 2007г. составили 63,53 % от оборотных средств. Второе место в структуре оборотных средств предприятия принадлежит денежным средствам, которые занимают 20,72%. Третье место занимает дебиторская задолженность, в том числе дебиторская задолженность покупателей и заказчиков. В структуре оборотных активов в 2007г. на нее приходится 12,69 %. Как положительную тенденцию можно отметить то, что доля дебиторской задолженности за исследуемый период уменьшилась.
Произведем анализ состава, структуры и динамики дебиторской задолженности, данные которого представим в таблице 8.
Таблица 8 Анализ состава, структуры и динамики дебиторской задолженности ООО "ТД "Ресурс Поволжье" (тыс. руб.)
| Показатели | 2005г. | 2006г. | 2007г. | Изменение абсолютное | ||||
|
тыс. руб. |
% |
тыс. руб. |
% |
тыс. руб. |
% | 2006г. к 2005г. | 2007г. к 2006г. | |
| Краткосрочная дебиторская задолженность | 1416 | 100 | 1971 | 100 | 1091 | 100 | 555 | -880 |
| в т.ч. расчеты с покупателями и заказчиками | 1379 | 97,39 | 1918 | 97,31 | 537 | 49,22 | 539 | -1381 |
| прочая | 37 | 2,61 | 53 | 2,69 | 554 | 50,78 | 16 | 501 |
| Долгосрочная дебиторская задолженность | - | - | - | - | - | - | - | - |
| в т.ч. расчеты с покупателями и заказчиками | - | - | - | - | - | - | - | - |
| Всего | 1416 | 1971 | 1091 | 555 | -880 | |||
Из таблицы видно, что в начале исследуемого периода краткосрочная дебиторская задолженность на предприятии ООО "ТД "Ресурс Поволжье" составляла 1416 тыс. руб. В 2006г. произошло ее увеличение до 1971 тыс. руб., а в 2007г. она понизилась на 880 тыс. руб. и составила 1091 тыс. руб. На протяжении 2005-2007гг. на предприятии постоянно присутствуют только два вида дебиторской задолженности: задолженность покупателей и заказчиков и задолженность прочих дебиторов. Наибольший удельный вес приходится на задолженность покупателей и заказчиков, что является закономерным. Но к концу 2007г. доля прочих дебиторов в общей структуре задолженности значительно увеличилась. Данная тенденция является отрицательной, поскольку, по большей части это необоснованная задолженность, возникшая в результате несоблюдения платежной дисциплины по операциям, не связанным с движением продукции. Таким образом, к кону анализируемого периода произошло уменьшение краткосрочной дебиторской задолженности на 22,95%. Долгосрочная дебиторская задолженность на предприятии отсутствует.
Проанализированные выше данные позволяют дать оценку дебиторской задолженности лишь по состоянию на конец года. Для получения более обоснованных выводов следует проанализировать движение дебиторской задолженности в течение отчетных периодов. Данные для подобного анализа содержатся в таблице 9.
Таблица 9 Движение дебиторской задолженности на предприятии ООО "ТД "Ресурс Поволжье" (тыс. руб.)
| Наименование показателя | 2005г. | 2006г. | 2007г. | Изменение 2007г. к 2005г. | Темп роста, % |
| Остаток на начало отчетного периода | 182 | 1416 | 1971 | 1789 | в 10,8 р. |
| Возникло обязательств | 26173 | 46931 | 53485 | 27312 | в 2,1 р. |
| Погашено обязательств | 24939 | 46376 | 54365 | 29426 | в 2,8 р. |
| Остаток на конец отчетного периода | 1416 | 1971 | 1091 | -322 | 77,05 |
| Отношение погашенных обязательств к возникшим, % | 95,29 | 98,82 | 101,65 | 6,36 | 106,66 |
В отношении остатков задолженности на начало и конец отчетных периодов можно сказать, что значительных изменений за три года на предприятии не произошло. Однако нельзя не отметить, что остаток дебиторской задолженности на конец 2007 года составляет только 77,05% от уровня 2005 года. Положительным является также то, что в 2007 году отношение погашенных к возникшим обязательствам составляет более 100 процентов. Данное обстоятельство свидетельствует не только о погашении текущих долгов, но и об уменьшении просроченной дебиторской задолженности. Величина возникших и погашенных обязательств в 2007 году превышает аналогичные показатели в 2005 году более чем на 50 процентов.
Объем выручки, также зависящий от своевременности и полноты расчетов с дебиторами, полученный в каждом отчетном периоде, значительно варьирует, что может означать, что значительно изменяется оборачиваемость дебиторской задолженности, являющейся важнейшей характеристикой деловой активности предприятия и косвенно характеризующей эффективность расчетных взаимоотношений ООО "ТД "Ресурс Поволжье" со своими покупателями. Кроме того, для получения более полной картины состояния расчетов необходимо рассчитать не только показатели оборачиваемости дебиторской, но и кредиторской задолженности.
К показателям, применяемым для расчета и оценки оборачиваемости дебиторской задолженности, относятся коэффициент оборачиваемости и длительность одного оборота в днях. Указанная пара показателей рассчитывается отдельно для каждой категории дебиторской задолженности (краткосрочной, долгосрочной и общей). Показатели для каждой категории рассчитываются аналогичным образом.
Коэффициент
оборачиваемости
краткосрочной
дебиторской
задолженности
–
 :
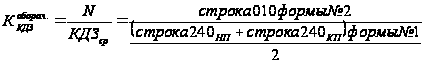
где КДЗср – средняя за исследуемый период величина краткосрочной дебиторской задолженности.
Длительность одного оборота (в днях) краткосрочной дебиторской задолженности за период (год) – LКДЗ :
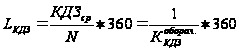
Дебиторская задолженность отвлекает денежные средства из хозяйственного оборота, из-за чего организации зачастую бывают вынуждены привлекать краткосрочные кредиты, поэтому увеличение коэффициентов оборачиваемости и сокращение периода оборота по каждой категории дебиторской задолженности – положительная тенденция. Сокращение длительности оборота дебиторской задолженности позволяет уменьшить длительность оборота денежных средств, а это означает, что для данного уровня хозяйственной деятельности организации понадобится меньшее количество денежных средств.
Показатели оборачиваемости кредиторской задолженности выбираются аналогичным образом – коэффициент оборачиваемости и длительность оборота – и рассчитываются по аналогичным категориям - краткосрочной, долгосрочной и общей.
Коэффициент
оборачиваемости
общей кредиторской
задолженности
–
 :
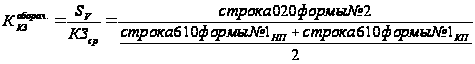
где КЗср – средняя за период общая кредиторская задолженность;
Sv – себестоимость продаж