Совершенствование управления дебиторской задолженностью на предприятии
Длительность одного оборота (в днях) общей кредиторской задолженности – LКЗ :
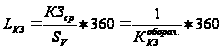
Коэффициент оборачиваемости показывает расширение или снижение коммерческого кредита, предоставляемого организации, его рост свидетельствует об увеличении скорости оплаты задолженности, а снижение отражает рост покупок в кредит. Длительность оборота отражает средний срок погашения обязательств организацией. Увеличение этого показателя сокращает финансовый цикл, что является положительной тенденцией, однако необходимо своевременно выявлять недопустимые виды кредиторской задолженности (просроченная задолженность поставщикам, в бюджет и др.; кредиторская задолженность по претензиям и т.д.), т.е. ту задолженность, наличие которой в пассивах организации может привести к финансовым потерям в виде штрафов или неустоек.
Приведем необходимые для анализа данные в таблице 10.
Таблица 10 Показатели оборачиваемости дебиторской и кредиторской задолженности на ООО "ТД "Ресурс Поволжье" (тыс. руб.)
| Показатели | На конец 2005г. | На конец 2006г. | На конец 2007г. | Изменение 2007г. к 2005г. | Темп роста, % |
| Выручка от продажи товаров, продукции, работ, услуг | 66739 | 87529 | 101169 | 34430 | 151,59 |
| Себестоимость проданных товаров, продукции, работ, услуг | 65785 | 85406 | 97887 | 32102 | 148,80 |
| Дебиторская задолженность | |||||
| краткосрочная | 1416 | 1971 | 1091 | -325 | 77,05 |
| в т.ч. расчеты с покупателями и заказчиками | 1379 | 1918 | 537 | -842 | 38,94 |
| прочая | 37 | 53 | 554 | 517 | в 15 р. |
| долгосрочная | - | - | - | - | - |
| Всего дебиторской задолженности | 1416 | 1971 | 1091 | -325 | 77,05 |
| Кредиторская задолженность | |||||
| краткосрочная | 5680 | 961 | 6865 | 1185 | 120,86 |
| в т.ч. задолженность перед поставщиками и подрядчиками | 5228 | 592 | 4581 | -647 | 87,62 |
| перед персоналом организации | 14 | 22 | 72 | 58 | в 5,1 р. |
| перед государственными внебюджетными фондами | 7 | 11 | 20 | 13 | в 2,9 р. |
| задолженность по налогам и сборам | 18 | 26 | 30 | 12 | 166,67 |
| прочая | 413 | 310 | 2162 | 1749 | в 5,2 р. |
| краткосрочные кредиты и займы | 209 | 1892 | - | -209 | 0,00 |
| долгосрочная | - | - | - | - | - |
| Всего кредиторской задолженности | 5889 | 2853 | 6865 | 976 | 116,57 |
| Коэффициент оборачиваемости дебиторской задолженности | 83,53 | 51,69 | 66,08 | -17,45 | 79,11 |
| Длительность одного оборота (в днях) | 4,31 | 6,96 | 5,45 | 1,14 | 126,45 |
| Коэффициент оборачиваемости кредиторской задолженности | 21,55 | 19,54 | 20,15 | -1,4 | 93,50 |
| Длительность одного оборота(в днях) | 16,71 | 18,42 | 17,87 | 1,16 | 106,94 |
Из таблицы видно, что за исследуемый период 2005-2007гг. на предприятии ООО "ТД "Ресурс Поволжье" произошло уменьшение коэффициента оборачиваемости дебиторской задолженности на 17,45 пунктов, а средний период ее погашения увеличился на 1 день. Увеличение длительности оборота дебиторской задолженности увеличивает длительность оборота денежных средств, это говорит о том, что для ведения хозяйственной деятельности предприятию понадобится большее количество денежных средств. Коэффициент оборачиваемости кредиторской задолженности уменьшился на 1,4 пункта, а средний период ее погашения увеличился на 1 день. Все это является отрицательной тенденцией и свидетельствует о понижении деловой активности предприятия.
Произведем анализ дебиторской задолженности по давности ее образования, данные анализа представим в таблице 11.
Таблица 11 Анализ дебиторской задолженности по давности ее образования на ООО "ТД "Ресурс Поволжье" (тыс. руб.)
| Дебиторская задолженность | 2005г. | 2006г. | 2007г. |
| 0-3 месяцев | 40 | 352 | 630 |
| 3-6 месяцев | 30 | 420 | 745 |
| 6-12 месяцев | 112 | 644 | 596 |
| более 12 месяцев | - | - | - |
| Итого на начало года | 182 | 1416 | 1971 |
Из таблицы видно, что по давности образования дебиторская задолженность является краткосрочной, т.к. платежи по ней ожидаются в течение 12 месяцев. Долгосрочная дебиторская задолженность на ООО "ТД "Ресурс Поволжье" отсутствует.
Таким образом, завершая анализ состояния дебиторской задолженности, следует отметить, что за три года анализируемого периода значительных изменений в состоянии дебиторской задолженности не произошло, тем не менее, наблюдается незначительное улучшение расчетов, обусловленное их ускорением.
Глава 3. Совершенствование управления дебиторской задолженностью в ООО "Торговый дом "Ресурс Поволжье"
3.1 Пути улучшения управления дебиторской задолженностью
Политика управления дебиторской задолженностью – часть общей бизнес-политики предприятия, направленная на расширение объема реализации продукции и заключающаяся в оптимизации общего объема размера дебиторской задолженности и обеспечении своевременной ее инкассации.
В ООО "ТД "Ресурс Поволжье" с целью максимизации притока денежных средств следует разрабатывать широкое разнообразие моделей договоров с гибкими условиями оплаты и гибким ценообразованием. Возможны различные варианты: от предоплаты или частичной предоплаты до передачи на реализацию и банковской гарантии.
Формирование политики управления дебиторской задолженностью предприятия должно осуществляться по следующим основным этапам[44]:
анализ дебиторской задолженности в предшествующем периоде;
формирование принципов кредитной политики по отношению к покупателям продукции;
определение возможной суммы финансовых средств, инвестируемых в дебиторскую задолженность по кредиту;
формирование системы кредитных условий;
формирование стандартов оценки покупателей и дифференциация предоставления кредитов;
формирование процедуры инкассации дебиторской задолженности;
обеспечение использования на предприятии современных форм рефинансирования дебиторской задолженности.
Анализ дебиторской задолженности ООО "ТД "Ресурс Поволжье" целесообразно проводить по схеме, аналогичной приведенной в работе, но ее следует дополнить расчетом суммы эффекта, полученного от инвестирования средств в дебиторскую задолженность. В этих целях сумму дополнительной прибыли, полученной за счет предоставления кредита, необходимо сопоставить с суммой дополнительных затрат по оформлению кредита и инкассации долга, а также прямых финансовых потерь от невозврата долга покупателями (безнадежная дебиторская задолженность, списанная в связи с неплатежеспособностью покупателей и истечением сроков исковой давности).
При формировании принципов кредитной политики по отношению к покупателям продукции решаются вопросы о форме осуществления реализации продукции в кредит и о типе кредитной политики предприятия (консервативном, умеренном или агрессивном).
При определении возможной суммы финансовых средств, инвестируемых в дебиторскую задолженность по кредиту необходимо учитывать планируемые объемы реализации продукции в кредит; средний период предоставления отсрочки платежа по отдельным формам кредита; средний период просрочки платежей исходя из сложившейся хозяйственной практики; коэффициент соотношения себестоимости и цены реализуемой продукции. При формировании системы кредитных условий, вырабатывая политику кредитования покупателей своей продукции, ООО "ТД "Ресурс Поволжье" должен определиться по следующим вопросам:
срок предоставления кредита – чаще всего применяются стандартизированные по условиям оплаты, в том числе и по продолжительности кредитования, договоры; тем не менее, возможны и отклонения от данной политики; определяя договором максимально допустимый срок оплаты поставленной продукции, следует принимать во внимание как правовые аспекты заключения договоров поставки, так и экономические последствия того или иного варианта (в частности, учет влияния инфляции);
стандарты кредитоспособности – заключая договор на поставку продукции и определяя в нем условия оплаты, предприятие может придерживаться установленных им критериев финансовой устойчивости в отношении покупателей; в зависимости от того, насколько кредитоспособен и надежен покупатель, условия договора, в том числе в отношении предоставляемой скидки, размера партии продукции, форм оплаты и другие, могут меняться;
система создания резервов по сомнительным долгам – при заключении договоров предприятие, естественно, рассчитывает на своевременное поступление платежей, однако, не исключены варианты появления просроченной дебиторской задолженности и полной неспособности покупателя, рассчитаться по своим обязательствам. Поэтому существует практика создания резервов по сомнительным долгам, позволяющая, во-первых, формировать источники для покрытия убытков и, во-вторых, иметь более реальную характеристику собственного финансового состояния. Данные о резервах по сомнительным долгам и фактических потерях, связанных с непогашением дебиторской задолженности, должны подвергаться тщательному регулярному анализу;
система сбора платежей – этот раздел работы с дебиторами предполагает разработку: процедуры взаимодействия с ними в случае нарушения условий оплаты; критериальных значений показателей, свидетельствующих о существенности нарушений; системы наказания недобросовестных контрагентов;
система предоставляемых скидок – в предыдущем пункте делался акцент на репрессивные методы работы с недобросовестными дебиторами; гораздо больший эффект имеют методы поощрения, к которым в данном случае относятся предоставление покупателям опциона на получение скидки с отпускной цены.
Предоставление скидок стимулирует не только увеличение продаж, но и сокращение сроков отвлечения денежных средств в расчетах с покупателями. Ценовая мотивация сейчас является общепринятой практикой. Эффективная ее реализация поставщиком позволяет ему сократить товарные запасы на складах и существенно уменьшить дебиторскую задолженность.
Рассмотрим пример предоставления скидок предприятием ООО "ТД "Ресурс Поволжье" на нефтепродукты. Покупатель получает скидку в случае оплаты полученной продукции в течение 10 дней с начала периода кредитования (с момента отгрузки продукции).
Таблица 12 Система предоставления скидок дебиторам в условиях ООО "ТД "Ресурс Поволжье"
| Наименование продукции | Скидка, % | Количество, тонн | Стоимость руб./тонн | Стоимость со скидкой руб./тонн |
| Бензин А-76 | 18 | ≥ 250 | 17 000 | 13 940 |
| Бензин Регуляр-92 | 15 | ≥ 200 | 20 000 | 17 000 |
| Бензин Премиум-95 | 15 | ≥ 200 | 23 000 | 19 550 |
| Бензин Супер-98 | 10 | ≥ 150 | 25 000 | 22 500 |
| Диз.топливо Летнее | 20 | ≥ 300 | 15 000 | 12 000 |
| Диз.топливо Зимнее | 20 | ≥ 300 | 15 000 | 12 000 |
Если оплата совершается позже установленного срока (с 11-го по 45-й день), скидка на продукцию не предоставляется и покупатель оплачивает полную стоимость товара. В случае неуплаты в течение всего кредитного периода, покупатель будет вынужден дополнительно оплатить штраф.
Формирование стандартов оценки покупателей и дифференциация условий предоставления кредита включает следующие основные элементы:
определение системы характеристик, оценивающих кредитоспособность отдельных групп покупателей;
формирование и экспертизу информационной базы проведения оценки кредитоспособности покупателей;
выбор методов оценки отдельных характеристик кредитоспособности покупателей;
группировку покупателей продукции по уровню кредитоспособности;
дифференциацию кредитных условий в соответствии с уровнем кредитоспособности покупателей.
Отбор должен осуществляться с помощью неформальных критериев: соблюдение платежной дисциплины в прошлом, прогнозные финансовые возможности покупателя по оплате запрашиваемого им объема товаров, уровень текущей платежеспособности, уровень финансовой устойчивости, экономические и финансовые условия предприятия-продавца (затоваренность, степень нуждаемости в денежной наличности и т.п.). Необходимая для анализа информация может быть получена из публикуемой финансовой отчетности, от специализированных информационных агентств, из неформальных источников.
Дифференциация кредитных условий в соответствии с уровнем кредитоспособности покупателей может осуществляться по таким параметрам, как срок предоставления кредита, необходимость страхования кредита за счет покупателей, формы штрафных санкций.
Основными формами, обеспечивающими использование на предприятии современных форм рефинансирования дебиторской задолженности, используемыми в настоящее время, являются[10, с.5]:
факторинг – финансовая операция, заключающаяся в уступке предприятием-продавцом на возмездной основе права получения денежных средств по платежным документам за поставленную продукцию в пользу банка или специализированной компании (фактор-фирма), которые принимают на себя все кредитные риски по инкассации долга. Воспользовавшись факторингом, поставщик получает большую часть суммы (60-90%) за поставленную продукцию от фактор-фирмы сразу же после отгрузки товара. Оставшаяся часть придерживается для покрытия риска неоплаты. После поступления платежа блокированная сумма за вычетом процентов и комиссионных фактор-фирмы, выплачивается поставщику в срок, определяемый фактор-соглашением, причем независимо от текущего финансового положения покупателя. Эта операция – достаточно дорогая для предприятия[23, с.111].
На ООО "ТД "Ресурс Поволжье" использование факторинга является нецелесообразным, т.к. дебиторская задолженность является краткосрочной и ее возврат предполагается в течение 12 месяцев.
учет векселей, выданных покупателям продукции, – финансовая операция по их продаже банку или другому финансовому институту по определенной (дисконтной) цене, устанавливаемой в зависимости от их номинала, срока погашения и учетной вексельной ставки.
Рассмотрим пример учета векселей на предприятии ООО "ТД "Ресурс Поволжье".
Таблица 13 Система применения векселей на ООО "ТД "Ресурс Поволжье"
| № п/п | Серия векселя | Номер векселя | Номинал векселя, руб. | Дата составления векселя | Наименование филиала Сбербанка России, выдавшего вексель | Срок платежа по векселю |
| 1 | ВА | 1615420 | 50 000,00 | 30.03.2007 | Дополнительный офис №8588/035 Ульяновского отд. 8588 СБ РФ | По предъявлении |
| 2 | ВА | 1615423 | 83 874,00 | 12.05.2007 | Дополнительный офис №8588/035 Ульяновского отд. 8588 СБ РФ | По предъявлении |
| 3 | ВА | 1602864 | 63 000,00 | 23.11.2007 | Дополнительный офис №8588/035 Ульяновского отд. 8588 СБ РФ | По предъявлении |
| Итого | 196 874,00 |
Среди проблем управления дебиторской задолженностью ООО "ТД "Ресурс Поволжье" можно выделить следующие:
нет достоверной информации о сроках погашения обязательств компаниями-дебиторами;
не регламентирована работа с просроченной дебиторской задолженностью;
отсутствуют данные о росте затрат, связанных с увеличением размера дебиторской задолженности и времени ее оборачиваемости;
не проводится оценка кредитоспособности покупателей и эффективности коммерческого кредитования;
функции сбора денежных средств, анализа дебиторской задолженности и принятия решения о предоставлении кредита распределены между разными подразделениями. При этом не существует регламентов взаимодействия и, как следствие, отсутствуют ответственные за каждый этап.
Для решения проблем управления дебиторской задолженностью в ООО "ТД "Ресурс Поволжье" можно предложить:
Для контроля и планирования дебиторской задолженности на предприятии должна быть налажена работа по получению следующей информации:
данные о выставленных дебиторам счетах, которые не оплачены на настоящий момент;
время просрочки платежа по каждому из счетов;
размер безнадежной и сомнительной дебиторской задолженности, оцененной на основании установленных внутрифирменных нормативов;
кредитная история контрагента (средний период просрочки, средняя сумма кредита).
Автоматизировать процесс управления дебиторской задолженностью. Основная причина, по которой ООО "ТД "Ресурс Поволжье" должен отказаться от ведения учета и контроля дебиторской задолженности в Excel, связана с трудностью оперативного обновления данных и настройки, обязательных для исполнения процедур утверждения.
Снизить риск несвоевременного возврата денежных средств и возникновения убытков можно, заключив договор страхования дебиторской задолженности. Страхование дебиторской задолженности предполагает страхование риска убытков от несвоевременного возврата денежных средств покупателем или его банкротства. Безусловно, страхование дебиторской задолженности со временем станет нормой для многих российских компаний. Заключение договора страхования позволит не только провести обоснованную оценку кредитных рисков компании, но и переложить сами риски на страховую компанию.
Таким образом, рекомендуемые выше положения, которые могли бы лечь в основу политики управления дебиторской задолженностью в ООО "ТД "Ресурс Поволжье", позволят предприятию избежать убытков связанных со списанием безнадежной к взысканию дебиторской задолженности, повысить эффективность расчетов с покупателями.
3.2 Применение эффективного механизма управления дебиторской задолженностью
В отечественной и мировой практике наработан определенный эффективный механизм управления дебиторской задолженностью. Рассмотрим некоторые примеры построения эффективной системы управления дебиторской задолженностью.
В первую очередь важно определить, кто все же должен и будет заниматься сбором информации о должниках, ведением учета и получением просроченных платежей. Под получением понимается весь процесс напоминаний и переговоров до момента поступления денежных средств на расчетный счет компании. Чаще всего это входит в обязанности менеджеров, которые работают со своими клиентами и непосредственно заинтересованы в четких финансовых поступлениях. В некоторых компаниях этим вопросом занимается отдельный человек, который специально обучен именно ведению переговоров по возврату задолженностей и полностью сосредоточен только на решении этого вопроса. Здесь есть свои плюсы и минусы. С одной стороны, действительно, при большом количестве клиентов и большой нагрузке менеджер не всегда имеет возможность постоянно и четко отслеживать все платежи и сидеть на обзвоне должников, тем более, если их количество не так уж мало. Кроме того, менеджеры, которые могут быть вполне профессиональны в продажах, не всегда комфортно чувствуют себя в роли "сборщика долгов". Также необходимо учесть тот факт, что, потратив много усилий на установление и поддержание с клиентом хороших отношений, совсем не хочется их портить таким моментом, как постоянное напоминание о долге. Да и профессионализм в технике продаж, не всегда означает такое же умение и способность к переговорам с должниками. С другой стороны, именно менеджер, как никто другой знает своего клиента. Именно менеджер может оценить реальное положение дел у клиента и определить причины задержки платежей: не могут или не хотят. Менеджер как раз может использовать и свои установившиеся отношения для того, чтобы убедить клиента производить расчеты своевременно[12].
В качестве мотивации наиболее часто сегодня на практике используют следующие системы мотивации менеджеров:
измерение результата продаж менеджера не по факту подписания договора продажи товара, а по факту оплаты;
разная шкала процентов, получаемых менеджером от объема продаж в зависимости от срока оплаты;
система бонусов за своевременную оплату.
Здесь может использоваться единый бонус, который выплачивается по результатам месяца, если сумма задолженностей просроченных более чем на заданный срок не превышает определенной величины. Либо это может быть шкала бонусов, где каждому бонусу соответствуют величина задолженности или ее срок, а возможно и то и другое.
На практике, кроме поощрений часто используется штраф или даже система (шкала) таких штрафов, аналогичная бонусам. Часто штрафные санкции оказываются гораздо жестче причитающихся бонусов. Такая ситуация обосновывалась тем, что получение денег вовремя – это обязанность менеджера, а вот просрочки платежей – это потери для компании. В этом случае демотивируют менеджеров ситуации, когда размеры штрафов за просроченные задолженности по конкретным клиентам практически сводят на нет все бонусы, полученные за хорошие показатели продаж. Выходит, что, наказывая за одно, мы полностью нейтрализуем поощрение, полученное за другие реальные заслуги. Но те заслуги целиком и полностью зависели от эффективности менеджера, а вот, что касается оплат, тут далеко не все всегда однозначно.
Для эффективной мотивации важно, чтобы менеджер прилагал максимум усилий к сокращению сроков и сумм задолженностей, но при этом не был наказан за ситуации, когда все было с его стороны сделано, но клиент задерживает оплату по иным не зависящим от менеджера причинам.
Также необходимо четко определить те группы клиентов и ситуации, по которым могут идти особые условия. По этим ситуациям решения по должникам принимаются на уровне руководства или совместно с руководством.
Что еще демотивирует менеджеров? Когда от них требуют решения вопроса задолженности по клиенту уровня VIP, но про которого все хорошо знают, что он платит поздно, но больше всех или просто важен по другим причинам. И все при этом знают, что отсрочки идут с разрешения руководства и по договоренностям на более высоком уровне. Только вот менеджер оказывается оштрафован согласно общей системе.
В мировой и нашей практике уже наработаны и существуют определенные схемы возвращения долгов. Однако, у каждой компании в зависимости от специфики ее деятельности, возможностей, стратегии и сложившийся ситуации могут быть свои особенности. Например, если компания с твердой позицией на рынке, наработанной клиентской базой и популярным брендом, и может себе позволить занять жесткую позицию, то для компании только развивающей клиентскую базу такая позиция будет неприемлема. Так как именно определенная лояльность к клиентам и может стать одним из главных ее конкурентных преимуществ. С другой стороны, если компания борется за упрочнение своих позиций и стремится к развитию, то неграмотное планирование задолженностей может привести к полному финансовому кризису[44].
И все же в любой ситуации, связанной с возвращением дебиторских задолженностей, важно помнить, что речь идет не просто о возвращении денег, но и о сохранении клиентских связей.
Поэтому чаще всего применяют популярную универсальную схему сочетания кнута и пряника. Пряником могут выступать определенные бонусы за период, а также, например, скидки за досрочную оплату счетов.
Однако, при этом необходимо очень четко просчитать экономическую выгодность и целесообразность для компании таких скидок.
Так, по расчетам одной консалтинговой компании, такая схема может выглядеть следующим образом. Рассматривалась ситуация, когда компания предлагает скидку в 2,5% при оплате в течение семи или десяти дней с даты, указанной в счете. В этом случае, если покупатель оплачивает счет на два месяца раньше, то без стимулирования это равноценно 15% годовых. Эта цифра рассчитывалась так: затраты в 2,5% с целью получения оплаты на два месяца раньше надо умножить на шесть, чтобы получить стоимость скидки в годовом масштабе. Затем ее сравнивали с альтернативной стоимостью соответственно увеличенного овердрафта. Выходило, что в определенных случаях это целесообразно и оправданно. Однако если в результате 2,5%-ной скидки за быструю оплату покупатель платит лишь на месяц раньше, то это будет стоить поставщику 30% годовых, что уже дорого.
Также практики отмечают, что в реальности возникают и ситуации, когда некоторые крупные покупатели оплачивали свои счета, к примеру, через месяц. Но при этом автоматически вычитали скидку за быструю оплату. По сути, нужно было либо конфликтовать с клиентом, либо смиряться со сложившийся ситуацией. Как правило, менеджеры, не желая портить отношения с важным клиентом, выбирали второй вариант.
Безусловно, такая ситуация не эффективна ни для мотивации, ни для работы компании в целом.
Кроме того, клиенты, часто осознав, что скидка возможна, пытаются настаивать на ее предоставлении независимо от сроков оплаты.
Еще следует отметить, что по опыту большинства компаний, более результативными оказывались методы "кнута". Это, безусловно, связано с тем, что выгода от несвоевременной оплаты часто оказывается более очевидна, чем выгода от выполнения обязательств, выплачиваемая в виде бонусов или иных поощрений. Задержка платежа – это, по сути, беспроцентный кредит, которым и пользуются недобросовестные должники.
Как вариант, используются кредитные лимиты, определяющие максимальный размер разрешенного кредита. Такой лимит можно установить на каждого корпоративного клиента. Если в результате выполнения очередного заказа этот лимит будет превышен, следует связаться с клиентом и предупредить, что прежде, чем будет выполнен следующий заказ, необходимо погасить текущую задолженность.
Чтобы выработать разумную стратегию поведения с должником, прежде всего, нужно выяснить, почему он не платит. Далеко не все компании имеют настолько устойчивое финансовое положение, чтобы легко и одновременно производить оплаты по различным обязательствам. В этом случае составляется очередность платежей. Вопрос в том, какое место компания будет занимать в этой очереди. На очередность влияют следующие факторы[55]:
договоренности и личные отношения между руководителями компаний;
статус компании на рынке;
значимость и имидж компании в глазах конкретного клиента;
значимость деловых отношений и партнерства с компанией для бизнеса клиента;
конкурентоспособность компании, товара и предложений;
привлекательность сотрудничества с компанией;
деловые и личные отношения, сложившиеся с представителями клиента, ответственными за финансовые вопросы;
четкость договоров и договоренностей;
наличие мотивирующих стимулов;
настойчивость сотрудников.
Из этих пунктов не трудно заметить, что решающими факторами будут аспекты, связанные с улучшением имиджа компании на рынке и конкурентоспособностью ее предложений, а также возможностью предложить привлекательные формы сотрудничества или особый товар. Часто компания и ее менеджеры считают финансовый вопрос и финансовую лояльность единственным элементом своей конкурентоспособности и пытаются создать клиенту лояльные условия взаиморасчетов. Однако, подобная стратегия не способствует улучшению имиджа компании и не ведет ее к финансовой устойчивости. Гораздо важнее искать иные преимущества и мотивы для сотрудничества. Здесь важно обратить внимание, что недостаточно только создать привлекательные условия или предложения, нужно их активно презентовать своим клиентам, формируя у них должный имидж компании и ее предложений.
Можно наблюдать и другую ситуацию, когда клиент за счет компании стремится обеспечить комфорт своему бизнесу. В этом случае именно настойчивость и постоянные напоминания лишат его это комфорта и заставят пересмотреть взаимоотношения с компанией. И чем активнее в этом менеджеры, тем выше шансы ускорить оплату. Кроме того, если такой клиент снова обращается к услугам компании, ее представители, в свою очередь, также могут рассказать о финансовых трудностях и невозможности продолжить сотрудничество без предыдущего платежа.
Возможна ситуация, когда должник действительно испытывает финансовые проблемы. Но даже в этой ситуации, необходимо помнить, что до объявления банкротства, предприятие платить может и должно. Другое дело, что оно будет стремиться за счет задержки именно оплат решать свои финансовые проблемы. Безусловно, в особых ситуациях можно пойти на встречу, однако, если это станет нормой, то скоро таких клиентов будет становиться все больше и больше. И если в качестве аргумента о невозможности платить, используют именно финансовые трудности, необходимо без эмоций воспринять эту информацию и не вступать в долгие рассуждения. Главная задача перевести обсуждение вопроса к возможности оплаты и условий, при которых это будет возможно. То есть речь идет о том, чтобы обсудить разумные сроки платежа.
Есть также среди должников целый ряд компаний, для которых это стиль работы. Такие организации вполне осознанно выбирают тактику платить только после многочисленных напоминаний. Они действуют по принципу: кто платит позже, тот платит меньше. В этом случае у представителей компании есть возможность воздействовать только двумя способами: "надоедать" или мотивировать. Крайним случаем, может быть ужесточение условий договора с наложением штрафных санкций. Однако, это может грозить если и не потерей клиента, то значительным ухудшением отношений с ним.
Среди клиентов могут быть и предприятия, которые делают это ненамеренно. Они просто склонны безответственно и небрежно относиться к платежным документам. В этом случае будет нелегко установить, действительно ли причина задержек платежей в беспорядке в компании или это сознательные действия. Безусловно, такого должника необходимо взять на контроль, интересоваться, как обстоят дела и продвигается вопрос оплаты, выявить ответственных лиц и постараться наладить с ними отношения.
Ну и самый неприятный случай, когда организация сталкивается с откровенным мошенничеством. Это когда клиент намеренно не платит и платить не собирается. Стратегия поведения в этом случае будет определяться главным образом суммой долга.
Работа с дебиторскими задолженностями должна быть значимой частью ключевых задач менеджера. Проводиться она должна запланированно и систематически. Как только пошел отсчет времени оплаты, у менеджера четко должны быть определены все даты контактов напоминания и решительных мер. Также четко необходимо определить группы клиентов, исходя из информации их финансовой предыстории взаиморасчетов с компанией. Для каждой группы необходимо выбрать стиль общения от мягкого напоминания, до четкого жестокого уведомления об определенных действиях со стороны компании. Также важно определить крайние сроки и максимальную сумму кредитования, мотивацию и ваши действия в случае невыполнения.
Первые же напоминания должны идти в первый же день просрочки. Это показывает ваше серьезное отношение и то, что процесс держится под контролем. При телефонном напоминании, даже если с клиентом установлены непринужденные отношения, желательно сразу настроить его на деловой лад. В самом послании (устном или письменном) рекомендуется не просто напомнить о сроке оплаты, но и целесообразно осведомиться о наличии какой-либо причины неплатежа и попросить немедленно сообщить о ней. При отправке сообщений по электронной почте или почтой обычной, важно обратить внимание на качество исполнения. Речь идет о форме и стиле письма, а также качестве носителей, на которых оно передается. Важно также убедиться в получении письма соответствующими лицами.
Очень важно выяснить фамилию, должность и адрес лица, ответственного за оплату. Наиболее эффективны напоминания, адресованные конкретным лицам.
Если платеж не поступил в установленный срок после напоминания об оплате, следует позвонить лицу, ответственному за платежи. При неудовлетворительном ответе нужно позвонить менеджеру, делавшему заказ, и попросить произвести оплату без дальнейших задержек. Если появляются какие-либо отговорки, причины или оправдания, с ними нужно разбираться немедленно. Возможно, потребуется выход на руководителя.
Если платеж не приходит, надо в течение нескольких дней предпринять дальнейшие действия. Промедление в этом вопросе будет свидетельствовать о нерешительности и неуверенности. Это может привести к еще большей задержке оплаты или полному снижению вероятности ее получения. Дальше необходимо действовать согласно стратегии, выработанной в отношении данной клиентской группы.
Очень важно, чтобы сотрудники могли проконсультироваться с руководством и получить нужную поддержку в случае сложных ситуаций. Надо стремиться в компании к открытому обсуждению этих проблем и искать вместе правильные решения, которые позволят сократить дебиторские задолженности и при этом не потерять клиента.
Безусловно, важным элементом являются все предупредительные меры, включая и форму договора. Однако, в реальной практике работы компаний, часто большое значение имеют не договора, а личные договоренности. Поэтому наибольшее значение необходимо придавать договоренностям и созданию такой системы отношений, при которой предложения компании и отношения с ней будут интересны и привлекательны для клиента, а обман и некорректность финансовых отношений, станут не выгодны. Речь идет о целом комплексе мер по укреплению позиции компании на рынке и ее партнерской привлекательности.
Заключение
Подводя итоги дипломной работы, можем сделать следующие выводы:
Дебиторская задолженность – естественный, объективный процесс хозяйственной деятельности предприятий. Она возникает при следующих обстоятельствах:
коммерческое кредитование поставщиком покупателя, т.е. при отсрочке платежа;
несвоевременная оплата, т.е. при просрочке платежа;
недостачи, растраты, хищения;
поставки недоброкачественной или некомплектной продукции;
другие случаи.
В данной работе был проведен анализ состояния и движения дебиторской задолженности в ООО "ТД "Ресурс Поволжье". Данные анализа показали:
в общей структуре оборотных средств дебиторская задолженность занимает третье место после запасов и денежных средств. Доля дебиторской задолженности за исследуемый период уменьшилась;
за исследуемый период на предприятии произошло сначала увеличение, затем уменьшение дебиторской задолженности. Наибольший удельный вес пришелся на задолженность покупателей и заказчиков, но к концу исследуемого периода в общей структуре задолженности значительно увеличилась доля прочих дебиторов;
в отношении остатков задолженности на начало и конец отчетных периодов значительных изменений за три года на предприятии не произошло. Отношение погашенных к возникшим обязательствам к концу исследуемого периода составило более 100%;
на предприятии произошло увеличение длительности оборота денежных средств и для ведения хозяйственной деятельности предприятию понадобится большее количество денежных средств. Деловая активность на предприятии понизилась;
дебиторская задолженность является краткосрочной и платежи по ней ожидаются в течение 12 месяцев. Долгосрочная дебиторская задолженность на предприятии отсутствует.
Среди проблемы управления дебиторской задолженностью в ООО "ТД "Ресурс Поволжье" было выделено:
нет достоверной информации о сроках погашения обязательств компаниями-дебиторами;
не регламентирована работа с просроченной дебиторской задолженностью;
отсутствуют данные о росте затрат, связанных с увеличением размера дебиторской задолженности и времени ее оборачиваемости;
не проводится оценка кредитоспособности покупателей и эффективности коммерческого кредитования;
функции сбора денежных средств, анализа дебиторской задолженности и принятия решения о предоставлении кредита распределены между разными подразделениями. При этом не существует регламентов взаимодействия и, как следствие, отсутствуют ответственные за каждый этап.
Для решения проблем управления дебиторской задолженностью в ООО "ТД "Ресурс Поволжье" было предложено:
Для контроля и планирования дебиторской задолженности на предприятии должна быть налажена работа по получению следующей информации:
данные о выставленных дебиторам счетах, которые не оплачены на настоящий момент;
время просрочки платежа по каждому из счетов;
размер безнадежной и сомнительной дебиторской задолженности, оцененной на основании установленных внутрифирменных нормативов;
кредитная история контрагента (средний период просрочки, средняя сумма кредита).
Автоматизировать процесс управления дебиторской задолженностью. Основная причина, по которой ООО "ТД "Ресурс Поволжье" должен отказаться от ведения учета и контроля дебиторской задолженности в Excel, связана с трудностью оперативного обновления данных и настройки обязательных для исполнения процедур утверждения.
Снизить риск несвоевременного возврата денежных средств и возникновения убытков можно, заключив договор страхования дебиторской задолженности. Страхование дебиторской задолженности предполагает страхование риска убытков от несвоевременного возврата денежных средств покупателем или его банкротства. Безусловно, страхование дебиторской задолженности со временем станет нормой для многих российских компаний. Заключение договора страхования позволит не только провести обоснованную оценку кредитных рисков компании, но и переложить сами риски на страховую компанию.
Список использованной литературы
Гражданский Кодекс РФ. Части 1 и 2. – М.: ИНФРА-М. – НОРМА, 2006.- 560с.
Федеральный Закон "Об аудиторской деятельности" от 8 июля 2001г. №129-ФЗ в ред. с изм. доп. от 23 июля 1998г. № 123-ФЗ, от 28 марта 2002г. № 32-ФЗ и 1.01.03г. № 129. (с посл. изменен. и дополн.).- 52с.
Аврова И.А. Баланс. – М.: ИндексМедиа, 2006.- 144с.
Антошина О.А. Анализ и учет стоимости оборотных активов//Аудиторские ведомости №11, 2007.- 13-15с.
Базаров М.К., Рождествина Т.Г., Терновая Т.А., Торшина Т.А. Оценка финансового состояния предприятия методом дискриминантного анализа//Вестник Российской академии сельскохозяйственных наук №3, 2007.- 23-24с.
Батурина М.В. Бухгалтерский учет некоторых видов оборотных активов