Аудиторский контроль
України
Отже, дослідницький процес у проведенні фінансово-господарського контролю включає виконання контрольно-аудиторських процедур, формулювання запиту до ЕОМ, алгоритмізацію і постановку задач, задоволення запиту користувача, ведення журналу аудитора групування і систематизації результатів досліджень.
Завершальна стадія передбачає узагальнення і реалізацію результатів контролю, коли групують і синтезують виявлені недоліки в хронологічній послідовності здійснення їх, систематизують порушення нормативно-правових актів у фінансово-господарській діяльності за економічним змістом, а також за місцями виникнення і госпрозрахункової відповідальності за порушення, внаслідок чого власнику завдано збитків.
Виявлені і згруповані недоліки у господарській діяльності аудитори узагальнюють і викладають в акті комплексного аудиту (висновку), який обговорюють з акціонерами, засновниками, розробляють профілактичні заходи щодо запобігання недолікам у подальшій діяльності підприємства. На завершальній стадії контрольно-аудиторського процесу приймають рішення за результатами аудиту та встановлюють контроль за виконанням їх власником.
Сітьові графіки та застосування їх у контрольно-аудиторському процесі
Створення асоціацій, концернів, акціонерних товариств та об'єднань із різною формою власності в умовах ринкових відносин зумовлює зростання обсягів контрольно-аудиторської роботи. Ревізія й аудит фінансово-господарської діяльності цих утворень відповідно до законодавчих та інших нормативних актів проводяться комплексною бригадою, до складу якої входять спеціалісти з різних галузей знань. Координує дії бригади контролерів на всіх стадіях контрольно-аудиторського процесу керівник бригади за допомогою календарних графіків, робочих програм та іншої організаційно-розпорядчої документації. Найбільш раціональне розв'язання цих питань можливе із застосуванням сітьового планування і управління контрольно-аудиторським процесом.
Основними завданнями систем сітьового планування і управління (СПУ) контрольно-аудиторським процесом с планування, передбачення та виявлення можливих перешкод у виконанні програми контрольно-аудиторської роботи ще до того, як вони виникнуть. Для цього у систему включено три елементи програми: якісну характеристику аудиту, графік виконання роботи і витрати на її проведення, об'єднані у деталізовану програму планування контрольно-аудиторського процесу.
У системах СПУ об'єктом управління є виконавці, наділені трудовими, матеріальними і фінансовими ресурсами для виконання повного комплексу контрольно-аудиторських процедур у визначені строки. Інформаційною моделлю, за допомогою якої планують і контролюють виконання контрольно-аудиторського процесу, є сітьова модель (графік), яка дає змогу алгоритмізувати процеси планування і управління, тобто встановити певну послідовність їх виконання.
За стадіями контрольно-аудиторського процесу (організаційною, дослідною, узагальнення і реалізації результатів контролю) у табл. 6.2 подано характеристику робіт, включе них до сітьового графіка комплексного аудиту фінансове господарської діяльності підприємства, визначено шлях? виконання контрольно-аудиторського процесу. Відповідне до цих робіт та шляхів виконання їх розраховують напруженість у сітьовому графіку планування і управління проведенням комплексного аудиту фінансово-господарської діяльності підприємства (табл. 6.3).
|
Номер шляху |
Найменування робіт |
Характеристика робіт |
Стадії контрольно-аудиторського процесу |
|
2.1 |
Обстеження підкон |
Огляд виробничих цехів, |
Дослідна (пе- |
|
трольного підпри |
ознайомлення з технологією |
реддослідиий |
|
|
ємства |
виробництва, зберіганням |
етап) |
|
|
продукції та інших матері |
|||
|
альних цінностей на скла |
|||
|
дах, коштів у касах підпри |
|||
|
ємства та ін. |
|||
|
2.2 |
Коригування програ |
Уточнення програми ауди |
Дослідна (пе- |
|
ми аудиту і плану- |
ту і плану-графіка аудито |
реддослідний |
|
|
графіка аудитора та |
ра залежно від результатів |
етап) |
|
|
його календаризація |
обстеження підприємства |
||
|
2.3 |
Виконання контроль |
Дослідження фактографіч |
Дослідна |
|
но-аудиторських |
ної інформації про діяль |
||
|
процедур |
ність підприємства |
||
|
2.4 |
Формування запиту |
Визначення задач і ауди |
" |
|
аудитора ЕОМ, алго |
торських процедур, які вико |
||
|
ритмізація і поста |
нуватимуть на ЕОМ, алго |
||
|
новка задач |
ритмізація і постановка їх |
||
|
2.5 |
Діалогове спілкуван |
Використання баз даних |
" |
|
ня з ЕОМ |
ЕОМ у дослідженні опера |
||
|
цій фінансово-господарсь |
|||
|
кої діяльності |
|||
|
3.1 |
Групування і систе |
Систематизація недоліків |
Узагальнення |
|
матизація недоліків, |
за часом вчинення й еко |
і реалізація |
|
|
виявлених аудитом |
номічним змістом їх |
результатів |
|
|
контролю |
|||
|
3.2 |
Узагальнення і вик |
Складання акта комплекс |
Те саме |
|
лад результатів кон |
ного аудиту фінансово-гос |
||
|
тролю в акті комп |
подарської діяльності під |
||
|
лексного аудиту |
приємства |
||
|
3.3 |
Обговорення резуль |
Результати проведеного ауди |
" |
|
татів контролю |
ту ро.іглядають з акціонера |
||
|
ми, засновниками за інфор |
|||
|
мацією бригади контролерів |
|||
|
3.4 |
Розробка профілак |
Розробка заходів щодо за |
" |
|
тичних заходів щодо |
побігання недолікам у гос |
||
|
виявлених недоліків |
подарській діяльності під |
||
|
приємства |
|||
|
3.5 |
Прийняття рішень за |
Видання наказу (розпоряд |
Узагальнення |
|
результатами аудиту |
ження) за результатами |
і реалізація |
|
|
аудиту, де передбачено за |
результатів |
||
|
ходи щодо ліквідації мате |
контролю |
||
|
ріальних збитків, марно |
|||
|
тратства та ін. |
|||
|
3.6 |
Контроль виконання |
Повідомлення керівництва |
Те саме |
|
прийнятих рішень |
підконтрольного підприєм |
||
|
за результатами |
ства про виконання рішень |
||
|
аудиту |
щодо результатів аудиту |
Т а б л й ц я 6.4
Встановлення напруженості у сітьовому графіку планування і управління проведенням комплексного аудиту фінансово-господарської діяльності підприємства
|
Номер шляху |
Роботи, які утворюють послідовність шляху |
Час, необхідний для проходження шляху,дні |
|
1 2 3 4 5 6 7 8 |
(1.1-1.2); (1.2-2.2); (2.2-3.1); (3.1-3.4); (3.4-3.6) (1.1-1.3); (1.3-2.4); (2.4-3.2); (3.2-3.5); (3.5-3.6) (1.1-1.2); (1.2-2.1); (2.1-2.2); (2.2-2.3); (2.3-3.1); (3.1-3.4); (3.4-3.6) (1.1-1.3); (1.3-2.1); (2.1-2.4); (2.4-3.2); (3.2-3.3); (3.3-3.6) (1.1-1.2); (1.2-2.1); (2.1-2.4); (2.4-3.2); (3.2-3.5); (3.5-3.6) (1.1-1.3); (1.3-2.1); (2.1-2.3); (2.3-3.1); (3.1-3.3); (3.3-3.6) (1.1-1.2); (1.2-2.1); (2.1-2.2); (2.2-3.1); (3.1-3.3); (3.3-3.5); (3.5-3.6) (1.1-1.3); (1.3-2.1); (2.1-2.3); (2.3-2.5); (2.5-3.2); (3.2-3.5); (3.5-3.6) |
24 23 31 28 26 30 26 30 |
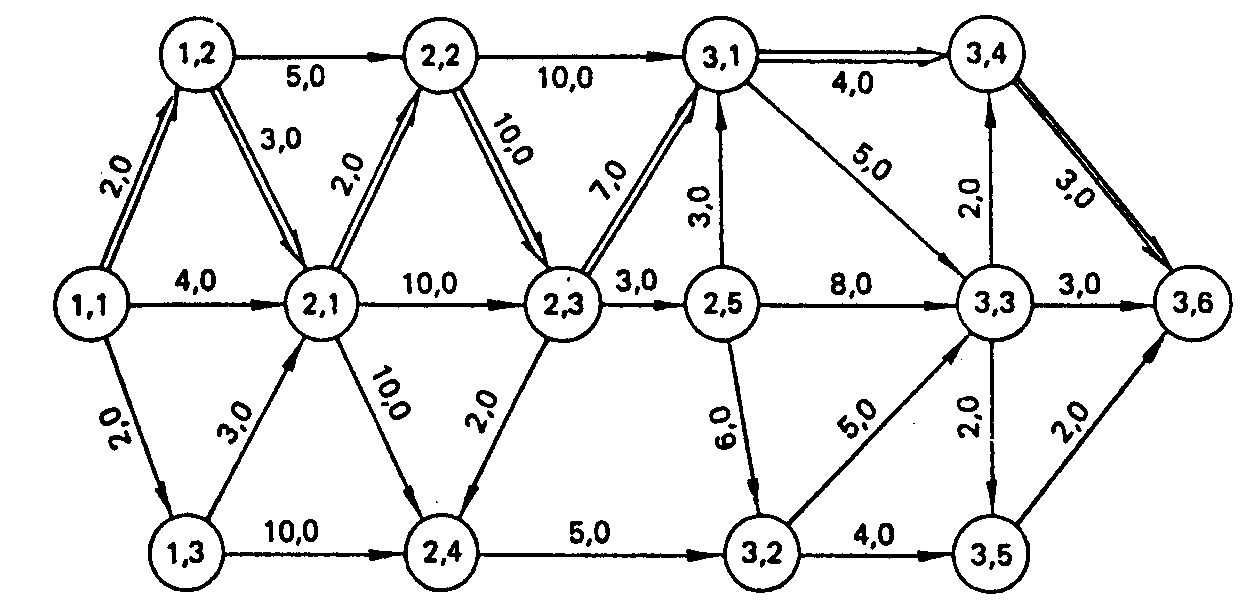
Рис. 6.4. Сітьовий графік планування і проведення аудиторського контролю фінансово-госнод.ірськоі діяльності підприємства
Принцип побудови сітьового графіка розглянемо на прикладі проведення комплексного аудиту фінансово-господарської діяльності підприємства за найменшої деталізації, яка відповідає рівню, необхідному для керівництва бригадою контролерів. На рис. 6.4 окремі події зображені колами (можна зображувати квадратами і еліпсами) і відображують сукупність певних робіт і затрат часу на виконання їх.
У навєдєному прикладі представлено топологію сітьового графіка, в якому для спрощення викладу поняття "подія" ототожнюють із поняттям "робота". Стрілками показано взаємозв'язок між роботами. У свою чергу, події можуть поєднувати в собі кілька робіт. Наприклад, подія 1.1 — вибір об'єкта аудиту (початок проектування) — об'єднує роботи: встановлення часу, який минув після останнього аудиту фінансово-господарської діяльності підприємства, аналіз показників діяльності підприємства за минулий період, виявлення негативних явищ у цій діяльності, вивчення стану збереження матеріальних цінностей і коштів та інші роботи, пов'язані з розробкою аванпроекту.
Робота — це процес або дія, яку треба виконати, щоб перейти від однієї події до іншої. Тривалість роботи вимірюють одиницями часу (дні, тижні), а також використовують інші трудові або матеріальні показники.
|
Номер шляху |
Найменування робіт |
Характеристика робіт |
Стаді; контрольно-аудиторського процесу |
|
1.1 |
Вибір об'єкта аудиту |
Встановлення першочерго |
Організаційна |
|
вості об'єкта аудиту (під |
|||
|
приємства, об'єднання), |
|||
|
формування складу бригади |
|||
|
контролерів |
|||
|
1.2 |
Призначення аудиту |
Видання наказу про прове |
" |
|
підприємства |
дення аудиту підприємства, |
||
|
визначення строків вико |
|||
|
нання його, затвердження |
|||
|
складу бригади контролерів |
|||
|
1.3 |
Організаційно-мето |
Вивчення стану економіки |
" |
|
дична підготовка |
підприємства, яке контро |
||
|
аудиту |
люється, складання програ |
||
|
ми плану-графіка і вибір |
|||
|
методики аудиту, календа- |
|||
|
ризація робочого плану |
|||
|
аудитора |
Подія означає факт одержання кінцевого результату всіх попередніх робіт і можливість початку інших.
У сітьовому графіку завжди є не менше від двох подій — початкова і кінцева. За початкову подію у цьому проекті взято умови початку робіт за встановленою першочерговістю аудиту одного з підприємств, об'єднань, які входять до асоціації, концерну, і видання відповідного наказу. Кінцева подія — це результати проведеного комплексного аудиту підприємства (внутрішній аудит).
Послідовність виконання робіт за сітьовим графіком, коли наступна подія пов'язана з попередньою, називають шляхом. На сітьовому графіку шлях зображено стрілками, а час, потрібний для виконання комплексу робіт, що об'єднується однією подією, обчислено в днях і також позначено стрілка ми. Так, для проходження від події 1.1 до події 1.2 потрібно
2 дні.
Отже, довжину шляху вимірюють сумою часу, потрібного для виконання робіт, які входять до сітьового графіка.
У системі СПУ застосовують три види шляхів:
1) повний шлях, початок якого збігається з початковою подією, а кінець — із завершальною;
2) шлях, який передує події, тобто від початкової події, і шлях, що веде за цією подією, поєднує її з кінцевою;
3) шлях між подіями, що поєднує будь-які дві події і та;,
3 яких жодна не є ні початковою, ні кінцевою.
Найголовнішою особливістю сітьових методів планування є оцінка часу, необхідного для виконання робіт. Після встановлення графічної характеристики сіті, тобто тоді, коли події і роботи зведено до певних критеріїв, для кожної роботи визначають оцінку за нормативним часом, необхідним для виконання певної роботи. Тому треба встановити час і, потрібний для виконання роботи і, ], тобто визначити довжину / шляху. У наведеному сітьовому графіку визначено вісім повних шляхів (див. табл. 6.3). Для кожного з цих шляхів довжина дорівнюватиме сумі тривалості часу за нормою для цієї роботи. Тривалість кожної роботи t (і,j) визначається довжиною (протяжністю) кожного шляху t (l).
У розглянутому прикладі проведення комплексного аудит}' фінансово-господарської діяльності підприємства третій шлях дорівнює найбільшій тривалості — 31 день.
Шлях, який має найбільшу довжину, називається критичним. Від довжини критичного шляху залежить загальна тривалість робіт проведення комплексного аудиту фінансово-господарської діяльності підприємства. Отже, щоб скоротити проведення аудиту у граничні строки, які регламентуються нормативними документами про фінансовий контроль (не більш як 30 робочих днів), необхідно вжити відповідних заходів щодо скорочення строків виконання робіт на критичному шляху. У системах СПУ поняття критичного шляху використовується як основа для оптимізації графіка, тобто виконання робіт у граничне короткі строки. Тому найголовнішим завданням керівництва як на стадії складання початкового графіка, так і при оперативному управлінні розробками є пошук можливостей скорочення часу виконання робіт, які потрапили на критичний шлях: контроль за додержанням встановлених строків закінчення цих робіт, а також вжиттям оперативних заходів з метою запобігання порушенню їх.
При виконанні робіт за сітьовим графіком може бути встановлена найбільш ймовірна t або нормативна t тривалість. Проте у зв'язку з різноманітністю об'єктів аудиту, які залежать від розміру підприємств, складності виробничо-фінансової діяльності їх та інших умов, а також через те, що немає нормативів часу, рекомендується застосовувати один із таких можливих методів оцінки довжини шляху.
При двох можливих оцінках часу мінімальна тривалість часу становить t, тобто тривалість роботи при найбільш сприятливому збігу обставин, а очікувану визначають за алгоритмом
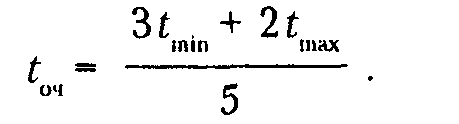
Максимальна і мінімальна тривалість часу у нашому прикладі (див. табл. 6.3) на шляху 3 і 2, отже,
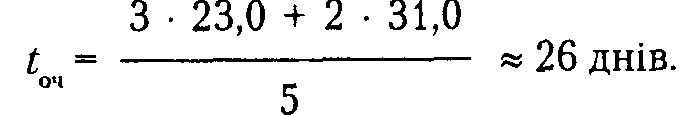
При трьох можливих оцінках часу тривалість роботи мі німальна ( . ; максимальна t; найбільш імовірна t, тобто така, яка буде за нормальних умов виконання контрольне аудиторського процесу.
При цьому очікувану тривалість роботи розраховують з;
алгоритмом
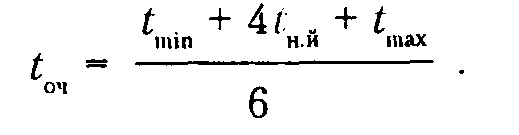
Користуючись нашим прикладом і застосовуючи значення шляхів 2(1 . ), 3(ї ) та 5 і 7(^), визначимо очікувану тривалість комплексного аудиту фінансово-господарської діяльності підприємства
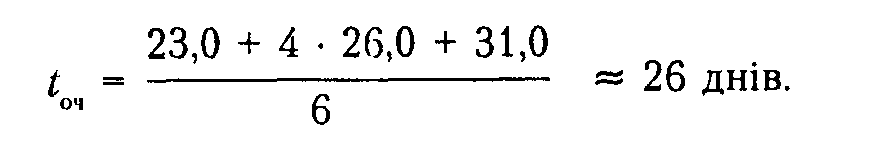
Застосування методів сітьового планування для проведення комплексного аудиту виробничої і фінансово-госпо дарської діяльності великих об'єднань дає змогу управляти контрольно-аудиторським процесом, виконання якого покладено на бригаду спеціалістів різних профілів, а також на обчислювальні центри, оснащені високопродуктивними ЕОМ. Крім того, у цьому процесі беруть участь керівництво і спеціалісти підприємства, яке контролюють, що дає можливість не тільки проводити комплексний аудит фінансово-господарської діяльності підприємств у оптимальні строки, а й підвищувати наукову достовірність результатів аудиту, виявляти резерви та використовувати їх у подальшій діяльності підприємств в умовах ринкових відносин.
Застосування сітьових графіків у контрольно-аудиторському процесі розглянуто на прикладі внутрішнього аудиту, який провадиться аудиторським підрозділом корпорації, концерну та іншими об'єднаннями на підприємствах, які входять до їх складу. За цією методикою може провадитися аудит відповідними підрозділами податкових служб, а також незалежними аудиторськими фірмами, окремими аудиторами.
АУДИТОРСЬКИЙ КОНТРОЛЬ
Виникнення та розвиток аудиту у системі фінансово-господарського контролю
За історіографічними джерелами можна стверджувати, що аудит як незалежний фінансовий контроль має багатовіковий період розвитку. Розвиток контролю господарської діяльності пов'язаний із виникненням обліку у державах, розташованих у долинах річок Ніл, Тигр і Євфрат, де облік вели на папірусі, а в подальшому — на папері. Так, при І і II
династіях у Стародавньому Єгипті (3400—2980 рр. до н. е.) через кожних два роки провадилися інвентаризації рухомого і нерухомого майна. При IV династії періодична інвентаризація була замінена поточною (перманентною). Метою її була перевірка достовірності розподілу хліба та інших продуктів харчування. Контроль господарської операції здійснювався трьома особами — один відмічав на папірусі кількість цінностей, які передбачалися до відпуску; другий — проставляв поряд фактичний відпуск і, нарешті, третій — порівнював кількість виданих продуктів з нормами, виявляв відхилення. Уже на зорі зародження контроль за господарськими процесами формувався як незалежний від безпосередніх виконавців та на документуванні господарських процесів.
При VI династії в Єгипті у обліку почали складати кошториси витрат та контролювати їх додержання господарюючими суб'єктами, що підтверджується документами (2500— 2400 рр. до н. е.). Зокрема, внутрішній аудит здійснюється на будівельних, сільськогосподарських та інших роботах. Керівник робіт у кінці дня подавав письмовий звіт. Приймання робіт і контроль за їх кількістю і якістю здійснювалися спеціальною комісією.
У Вавшюпії керівники робіт також складали звіти щодня, які перевірялися згідно з нарядами на виконані роботи. Характерно, що контроль охоплював витрачання сировини і матеріалів на виготовлення продукції. Збереглися звіти про роботу прядильних майстерень. Працівниця одержувала із комори вовняну пряжу за масою, залежно від якості і маси її визначали угари, що контролювали за нормами.
Вавилонія була першою державою, де виникло спеціальне законодавство. Закони Хаммураби (2200—2150 рр. до н. е.) передбачали: купцям — ведення самостійного обліку; храмам — державне рахівництво; передавання грошей без розписки вважалося недійсним. Отже, законодавче регулювання обліку було підпорядковане здійсненню контролю за діяльністю суб'єктів господарювання для повноти і своєчасності сплати податків.
В Іудеї облік поєднувався з незалежним контролем. Про це у Біблії зберігся вислів царя Соломона щодо тих, хто постійно перебував у торгових відносинах: підраховуй і оцінюй, що даєш, і що отримуєш — запиши. На Великдень жерці Єрусалимського храму не розпочинали службу доти,
поки "головний бухгалтер" Іудеї не закриє всі контокорентні рахунки і не складе звіт і цей звіт не отримає санкції контрольних органів. Спеціальною інструкцією передбачався порядок обліку пожертвувань у храм. Перед алтарем встановлювалася скриня, царський контролер разом з головним жрецем відмикали замок і підраховували пожертвування.
У великій багатонаціональній імперії Персії, розділеній на сатрапії, велика постійно діюча армія зумовила потребу жорсткого контрольного апарату. Бухгалтери і контролери у цій імперії вели не лише відкритий облік явищ господарювання, а й таємний. Контролерів називали "очима і вухами царя".
У Стародавній Греції особлива увага приділялася контролю збереження власності, зокрема майна (інвентаря). Крадіжку греки розглядали як матеріальну шкоду. Тому створювали такі умови, за яких державі була вигідна нестача цінностей у матеріально відповідальних осіб. Проте важливо, щоб у розкрадача було чим погасити нестачу, тому на посади з матеріальною відповідальністю призначали лише осіб багатих, спроможних внести велику заставу або представити впливових поручителів. Нестача цінностей покривалася із закладу або майна матеріально відповідальної особи або його поручителів, причому якщо нестача кваліфікувалася як розкрадання, то відшкодування її провадилося у десятикратному розмірі. Звідси інше розуміння контрольного прийому інвентаризації як засобу перевірки цінностей у натурі. Поняття раптової інвентаризації було чуже грекам. Більше того, ініціатива інвентаризації мала виходити від матеріально відповідальної особи, яка після здавання звіту повинна потурбуватися про докази його достовірності. Цей підхід відповідає сучасному договірному аудиту, коли власник, керівник підприємства за угодою з аудитором замовляє контрольну перевірку з питань, що потребують незалежного висновку аудитора.
В Афінах були спеціальні чиновники і контролери, до обов'язків яких входило складання звітів про доходи і видатки держави та їх контроль. Фінансовий облік і контролі. були в руках десяти обраних населенням осіб, до функцій яких входили облік і контроль усіх державних доходів і видатків, проведення інвентаризацій рухомого і нерухомого майна.
Гроші зберігали дуже своєрідно. Так, на кожний вид доходів був окремий глечик, якому присвоювали буквений індекс. На конкретні витрати можна було брати гроші тільки із чітко визначеного глечика. При цьому ключ від каси знаходився у чиновника, а від приміщення, де зберігалася документація, — у іншого чиновника-контролера. Ключі мали нумерацію і обмінюватися ними заборонялось. Як бачимо, це елементи обособлення і незалежності аудитора-контролера, які застосовуються у сучасному фінансово-господарському контролі.
Характерним є контроль за сплатою податків. Документи з сплати податків розподілялися і зберігалися за строками. Чиновники, що збирали податки, отримуючи гроші, викреслювали платників із списків, отже, залишалися лише несплачені платежі. Так, у Греції зародився прийом лінійного (позиційного) запису, який застосовувався в обліку і контролі.
Звітність подавалася у встановлені строки періодично, звіти контролювалися, причому спочатку державні чиновники складали за первинними документами паралельний звіт і зіставляли його з поданим. У цьому подібність до аудиторського контролю, запровадженого у податкових органах України. В Афінах звітність мала публічний характер. (Це також передбачено законодавством України.) Звіти храмів, державних установ записували на мармурові або бронзові дошки і виставляли у народних зборах, в огорожах храмів, вздовж шляхів.
Істотно, що великі філософи Греції приділяли належну увагу обліку і контролю. Так, Арістотель у "Політеці" чітко розмежував облікові і контрольні функції, причому розглядав ревізію як частину контролю. Це був новий підхід: ревізор рівноправний із головним бухгалтером і незалежний від нього. Як бачимо, незалежність аудиту сягає глибокої давнини.
У Стародавньому Римі метою обліку був в основному контроль господарської діяльності, сплати податків. Було створено складний апарат ревізорів і контролерів, і все ж факти шахрайства, ухилення від сплати податків були не поодинокі. Облік мав запобігати збиткам, які виникали внаслідок шахрайства або невміння вести господарство.
У Китаї у VII ст. до н. е. було запроваджено посаду головного аудитора, основним обов'язком якого було визнача-
ти чесність урядових чиновників, що розпоряджалися державними коштами, майном. З часом форми державних аудиторських органів змінювалися від однієї династії до іншої, але зміст роботи аудиторів полягав у об'єктивному (незалежному) фінансовому контролі діяльності чиновників, суб'єктів господарювання, розподілі державних і громадських коштів тощо.
У період середньовіччя разом із розвитком суспільно-економічних відносин удосконалюються облік і контроль господарської діяльності, з'являються спеціальні трактати про контроль обліку і звітності, який нині здійснює аудит. Так, у одному із трактатів домініканського чернеця Вальтера Хенлі визначено:
піддавати ретельній перевірці звіти;
щороку провадити інвентаризацію для перевірки звітних і фактичних залишків цінностей;
обов'язково здійснювати інвентаризацію дебіторської заборгованості;
підтверджувати правильність цін, зазначених у звіті, оскільки є випадки навмисного зменшення у звітах виручки від продажу товарів і послуг.
В інших трактатах особлива увага приділялася ревізії, суть якої зводилася до зіставлення початкових залишків, зазначених у звіті, з вихідними на звітну дату.
Розвиток господарської діяльності потребував і нових форм контролю за якістю обліку та достовірністю звітності. У відповідь на це в Англії з'явився інститут контролерів (аудиторів). Поява такої посади пов'язана з потребою гарантувати достовірність звітності.
Перша згадка про аудиторів належить до 1299 р. 24 березня 1324 р. Едуард II призначив трьох державних аудиторів. В указі про призначення зазначалося, що аудитори зобов'язані запитувати, слухати і перевіряти всі рахунки, які ведуться і які будуть заведені у провінціях Оксфорді, Бер-кенхеді, Уельсі та ін., відмічати про всі зауваження щодо ведення рахунків. Є немало історичних свідчень активної діяльності аудиторів протягом усього середньовіччя в усіх країнах Європи.
Аудит, як і весь фінансово-господарський контроль, тісно пов'язаний із бухгалтерським обліком. Тому доцільно зробити екскурс у розвиток подвійної бухгалтерії, яка заро-
дилася між 1250—1350 рр. одночасно в кількох містах Італії. Найбільший внесок у зародження італійської подвійної бухгалтерії вніс францісканський чернець-математик Лука Па-чолі (1445—1515), який узагальнив її принципи у Трактаті про рахунки і записи, опублікованому у 1494 р. Трактат був перекладений на багато мов світу і став початком наукового узагальнення методології подвійної бухгалтерії.
Завдяки обліку визначаються різні види матеріальної відповідальності за збереження і витрачання коштів власника. Контроль стає головним знаряддям збереження приватної власності. До XX ст. основна функція обліку була суто контрольною. Пізніше на перше місце виходить функція управління господарськими процесами, а звідси об'єктами контролю стають сировина та її витрачання на виробництво продукції, праця та заробітна плата робітників, використання механізмів тощо. Отже, бухгалтерський облік виступає як засіб економічного контролю, який вивчає рух цінностей. Контроль стає функцією бухгалтерського обліку і поділяється на попередній, поточний і завершальний. З розвитком економічних відносин у суспільстві, удосконаленням управління виробництвом конкурентоспроможної продукції на внутрішньому і зарубіжному ринках контроль виділяється у самостійну функцію управління виробничою, господарською і фінансовою діяльністю власників капіталу. Сформувався фінансово-господарський контроль із структуризацією на ревізії, тематичні перевірки, бухгалтерську експертизу, аудит.
Поштовх до розвитку аудиту в Англії дав закон про британські компанії, прийнятий у 1862 р. У ньому запропоновано в обов'язковому порядку перевіряти рахунки і звіти компаній аудиторами не рідше одного разу на рік. Це зумовлено потребою в об'єктивній оцінці звітності акціонерного товариства з тим, щоб мати достовірні дані про дійсний фінансовий стан підприємства і результати його господарської діяльності за конкретний період. Покладатися цілком на саму компанію становило б певний ризик, бо нерідкими були випадки банкрутства підприємств, внаслідок чого акціонери і кредитори втрачали свої капітали. В результаті цього недовіра акціонерів і кредиторів, з одного боку, і податкових органів — з другого, до достовірності бухгалтерських балансів і звітів про доходи сприяла появі бухгалтерів-аудиторів, котрі мали вивчати і аналізувати звітність акціонерного товариства і давати кваліфікований висновок про її достовірність. При обговоренні річного звіту товариства на загальних зборах акціонерів заслуховувався висновок аудитора і лише після цього звіт затверджувався або не затверджувався і давалася оцінка діяльності правління товариства.
Отже, незалежні аудитори і аудиторські фірми стали гарантом того, що підприємство має такий фінансовий стан, як оприлюднений. Спираючись на дані аудиторської перевірки, різні користувачі інформації можуть вирішувати питання про інвестування, спільну виробничу діяльність тощо.
Аудиторська служба швидкого розвитку набула у країнах з ринковою економікою. Уже через п'ять років після встановлення обов'язкового аудиту в Англії було прийнято такий самий закон у Франції.
Аудиторська діяльність у США виникла під безпосереднім впливом британської практики аудиту. У 1896 р. законодавчими органами штату Нью-Йорк був ухвалений закон, що регулював аудиторську діяльність. Тепер практично в усіх країнах світу з ринковою економікою існує громадський інститут аудиту зі своєю правовою і організаційною інфраструктурою.
Професійні організації бухгалтерів-аудиторів створені:
у Великобританії — Інститут присяжних бухгалтерів Англії і Уельсу (1880 р.); США — Інститут дипломованих бухгалтерів (1887 р.); ФРН — Інститут аудиторів (1932 р.) і Палата аудиторів; Франції — Палата експертів-бухгалтерів і повірених бухгалтерів, Товариство комісарів по рахунках.
У розвинених країнах незалежний аудит є провідною формою фінансового контролю. Порівнюючи законодавство різних країн у галузі організації аудиту, можна виявити певну подібність, яка полягає у тому, що скрізь є нормативні акти про обов'язковий аудит річної фінансової звітності певних суб'єктів підприємництва, встановлені кваліфікаційні вимоги до аудиторів на право зайняття аудиторською діяльністю.
Розвиток аудиторської справи сприяв створенню великих транснаціональних, аудиторсько-консультативних фірм, які мають свої філії і представництва у багатьох країнах ("Артур Андерсен", "Делойт енд Туш" та ін.).
Аудиторська діяльність у країнах СНД — в Україні, Російській Федерації, Білорусі, Казахстані, Вірменії, Узбекистані та інших — розвивається у міру формування ринкової економіки, урізноманітнення форм власності капіталу. Аудиторська діяльність у цих країнах регулюється спеціальним законодавством та нормативно-правовими актами з аудиту. Позитивним у розвитку аудиту у країнах СНД є те, що створено Координаційний центр з аудиту за участю певних структур 00Н, Асоціації бухгалтерів і аудиторів СНД, Асоціації бухгалтерів і аудиторів України та інших країн СНД. Координаційний центр сприяє розробці методичного забезпечення аудиту, створенню підручників для підготовки бухгалтерів-аудиторів у вузах, уніфікації навчальних планів для підготовки бакалаврів і магістрів за фахом "економіст з бухгалтерського обліку і аудиту".
Спеціалістів із аудиту у різних країнах називають по-різному: у США — громадськими бухгалтерами; в Англії і англосаксонських країнах — ревізорами або присяжними бухгалтерами; ФРН — контролерами господарства, контролерами книг; країнах СНД — аудиторами, економістами з обліку й аудиту. Незважаючи на різне найменування фахівців із аудиту, всі вони виконують одну функцію: провадять незалежний фінансовий контроль соціальних і економічних програм на стадії їх проектування та виконання; перевіряють діяльність господарюючих суб'єктів та відображення її у обліку і звітності з метою запобігання зловживанням і помилкам у сплаті податків до державного і місцевого бюджетів, громадських та державних фінансових фондів; складають об'єктивні (незалежні) висновки про результати перевірки, а також надають консультативні послуги з питань маркетингу, менеджменту, бухгалтерського обліку, звітності тощо.
Отже, виникнення і розвиток аудиту у системі фінансово-господарського контролю пов'язані з урізноманітненням форм власності капіталу в різних суспільно-економічних формаціях та потребою його раціонального використання.
Зміст і функції аудиторського контролю
Фінансово-господарський контроль діяльності підприємств при ринкових відносинах і різних формах власності наповнюється іншим змістом. Виникла нова форма фінансово-господарського контролю — аудиторський контроль. Це
незалежний контроль, який здійснюють аудиторські організації (фірми) за договорами з підприємствами і підприємцями. Виконують його аудитори (від лат. аиаііог — слухач-учень, якого призначив вчитель для вислуховування уроків інших учнів, перевіряючий).
Державна податкова адміністрація та її органи на місцях мають право вимагати від підприємств і підприємців при поданні річних звітів про фінансово-господарську діяльність представляти висновки (акти) про перевірку аудиторами (аудиторськими організаціями) достовірності бухгалтерського обліку і звітності. Аудиторські висновки відповідно до законодавства України мають право вимагати від підприємств і підприємців установи Національного банку України при наданні кредитів, використанні державного фінансування в їх діяльності. Цим же правом користуються комерційні банки, органи державної статистики з питань їх компетенції. Аудит у сучасному розумінні існує багато років. Зародився він тоді, коли вперше виникло розмежування інтересів між особами, які безпосередньо займаються управлінням підприємством (менеджерами) і вкладниками коштів у його діяльність (власниками). Разом з тим почали зароджуватися акціонерні товариства, і аудитор зайняв центральне місце громадського контролера зовнішньої звітності правління компанії, обстоюючи інтереси сторін (передусім акціонерів), заінтересованих у об'єктивних бухгалтерських показниках. Таким чином формується в основному зміст сучасного аудиту, який набув широкого застосування у країнах із розвиненою ринковою економікою.
Аудит у країнах із розвиненою ринковою економікою пройшов у своєму розвитку певний еволюційний шлях.
Спочатку аудит був лише знаряддям перевірки і підтвердження достовірності бухгалтерських документів і звітів, потім він стає системно-орієнтованим на активізацію економічної діяльності. При цьому з метою запобігання помилкам основні зусилля було спрямовано на підвищення ефективності системи управління підприємством і передусім системи його внутрішнього контролю, що позитивно вплинуло на точність обліку і достовірність звітних даних. Таким чином, системний підхід зумовив нові якості аудиту, його консультативну діяльність. За умови системного підходу здійснюється формалізація аудиторських процедур, що дає змогу оптимізувати проведення перевірок, починаючи з підготовчої стадії і закінчуючи складанням аудиторського висновку. Третій етап розвитку аудиту — це його орієнтація на запобігання можливому ризику під час проведення перевірок або консультацій, уникнення ризику. Особливе значення ризику аудитора пояснюється не лише можливістю втрати репутації аудитором або аудиторською фірмою і втрати клієнта, а й великими штрафами, коли через непорядність і неправильний висновок аудитора замовнику-клієнту завдано матеріального збитку.
Заявляючи про помилки та інші виявлені порушення, аудитор повинен додержувати конфіденційності, оскільки порушення його може завдати збитків замовнику. Аудитор може частину роботи не виконувати, якщо він довіряє системі внутрішнього контролю, що діє на підприємстві. Наприклад, він може використати дані інвентаризацій товарно-матеріальних цінностей, проведених ревізорами підприємства-замовника, якщо упевнений, що перевірки проведені правильно. Крім того, аудитор виявляє довіру висновкам інших аудиторів, які перевіряли організації і дочірні філії компанії, при аудиті зведеного (консолідованого) фінансового звіту материнського підприємства.
Аудиторська перевірка провадиться з використанням аудиторських стандартів (норм аудиту), розроблених практикою у країнах із розвиненою вільною економікою. Аудиторські стандарти — це основні принципи виконання аудиторських процедур. Вони мають виконуватися незалежно від умов, в яких проводиться аудит. До аудиторських стандартів включають пояснення і норми аудиту, що є керівництвом до виконання аудиторських процедур, застосування їх до окремих об'єктів перевірки, підготовки аудиторських звітів.
В аудиторській практиці виділилися два основних напрями діяльності: приватний аудит і аудит за законом. Під терміном "приватний аудит" розуміють аудит, який здійснюється за замовленням заінтересованої сторони (партнерів по компанії), приватне за домовленістю, незалежно від того, чи передбачена така перевірка законом. Аудит за законом (обов'язковий) є необхідною мірою захисту інтересів засновників (акціонерів, учасників капіталу) і держави від навмисного викривлення у звітності показників підприємницької діяльності. Кожна компанія з обмеженою відповідальністю
за законом зобов'язана щороку запрошувати кваліфікованого аудитора для перевірки своїх бухгалтерських рахунків. Характер і масштаби приватного аудиту залежать в основному від заінтересованості клієнта. Масштаби аудиту за законом чітко визначені і змінювати їх ні директори, ні акціонери, ні навіть самі аудитори компанії-клієнта не мають права.
Аудит є моральним стимулом для чесної роботи службовців фірми. Розуміння того, що всі записи і звіти будуть проаналізовані незаінтересованими особами, змушує службовців акуратно і чітко вести облік і складати звітність про господарську діяльність підприємств і підприємців.
Провадять аудит здебільшого після завершення звітного періоду і відображення діяльності підприємця у бухгалтерському обліку і звітності. На практиці таке чітке розмежування аудиторської і бухгалтерської роботи не