Аудиторский контроль
Зміст аудиторського контролю як однієї з форм фінансово-господарського контролю складається з експертної оцінки фінансово-господарської діяльності підприємства за даними бухгалтерського обліку, балансу і звітності, а також аудиторських послуг з питань обліку, звітності, внутрішнього аудиту.
Поширена думка про те, що аудит необхідний лише для великих підприємств із складною структурою або компаній, в яких акціонери потребують захисту своїх інтересів. Проте дуже часто проведення аудиторської перевірки має переваги навіть у тих випадках, коли з погляду закону вона не обов'язкова.
Відомо, що власник неохоче сприймає контроль його фінансово-господарської діяльності, але в проведенні аудиту він заінтересований, оскільки це забезпечує можливості для правильного розподілу прибутків між державою і підприємством у формі податків, що підлягають сплаті у бюджет; обгрунтований розподіл прибутку за акціями і позиками у вигляді дивідендів та інших форм між членами колективу підприємства, інвесторами тощо; залучення капіталу нового партнера у діяльність підприємства і забезпечення його частки прибутку; зміни умов партнерства та відображення їх у бухгалтерському обліку (вартість основних засобів, переоцінка їх). Така переоцінка прямо впливає на частку власності кожного з партнерів, тому їм доцільно провести аудиторську перевірку бухгалтерських рахунків після цих змін. Крім того, одержання кредитів банків в умовах ринкових відносин грунтується на висновках аудитора, який перевірив бухгалтерські рахунки підприємства. Аудиторської перевірки потребує і вирішення спорів, які розглядаються в арбітражних і народних судах, між підприємствами, банками, податковими органами та іншими суб'єктами права.
Отже, в сучасних умовах розвитку ринкових відносин функцією незалежного аудиторського контролю є сприяння встановленню економічних зв'язків між виробничими підприємствами і торгівлею, розвитку маркетингу.
Ринкові відносини, конкурентність у господарюванні у високорозвинених країнах зумовили виникнення внутрішнього аудиту, організованого власниками внутрішньоакціонер-них товариств, концернів, корпорацій. Після досягнення високого рівня якості товарів і послуг у компаніях відбувається постійна боротьба не лише за просування їх до споживача, а й за подальше нарощування товарної маси для задоволення попиту покупців. У конкурентній боротьбі важливим засобом є внутрішній аудит, який допомагає утриматися на ринку. На підприємствах створюються відділи, що відповідають за формування, координацію і виконання планів внутрішнього аудиту. Його здійснюють співробітники спеціального відділу і суміжних з ним служб (бізнесу, маркетингу).
Якість товарів, робіт і послуг установлює не аудит, а стандарти і попит на них клієнтів. Тому першочерговим завданням внутрішнього аудиту є визначення клієнта, якому потрібні послуги аудиту. Такими клієнтами можуть бути ради директорів компанії, головний інженер (технолог), головний бухгалтер та ін. Клієнт, обираючи внутрішній аудит, має бути впевнений, що він вирішує важливі для нього питання найбільш ефективним способом, а результати корисні для корпорації.
Внутрішній аудит вирішує для клієнта такі завдання:
вивчає систему контролю за активами; перевіряє відповідність діючого контролю політиці компанії; аналізує ситуації ризику і запобігання від банкрутства; використовує ноу-хау для збільшення прибутку і ефективності нової технології та вживає інших заходів, що сприяють розвитку компанії у фінансовому бізнесі. Внутрішній аудит здійснюється на попередній стадії виконання комерційної, технологічної або фінансової угоди, у процесі її проходження і після завершення, дає експертну науково обгрунтовану оцінку господарським операціям і процесам, але він не підміняє внутрішньогосподарського контролю. За завданням власника функціями контролю є збереження цінностей, виявлення конкретних винуватців випуску бракованої продукції чере:і порушення технології виробництва та інші негативні явища, що є першопричиною збитків.
У світовій практиці бізнесу аудиторський контроль грунтується на взаємній заінтересованості підприємств (фірм) з боку власників (акціонерів), держави в особі податкової служби аудиту в реалізації своїх послуг. У своїй діяльності аудиторська організація (фірма) керується законодавством і власними госпрозрахунковими відносинами. В умовах конкуренції в аудиторському бізнесі це економічно сприяє якісному проведенню контрольних перевірок. У свою чергу, підприємство має можливість вибору кваліфікованого незалежного від будь-якого відомства контролера-ревізора (аудитора), а держава — забезпечити контроль за достовірністю фінансової звітності і як наслідок — правильністю оподаткування, не витрачаючи на це коштів державного бюджету.
Аудиторська форма контролю передусім поширюється на міжгалузеві концерни, асоціації, об'єднання, акціонерні, орендні, спільні, а також інші підприємства, які не входять до підпорядкування міністерств і відомств, комерційні банки, кооперативи і громадські організації.
Отже, аудит фінансово-господарської діяльності у сфері виробництва, обігу і споживання суспільне необхідною продукту в умовах ринку сприяє задоволенню попиту покупиш активним впливом на збільшення випуску конкурентоспроможних товарів на ринку, зростанню прибутку підприємств і через систему податків збільшенню відрахувань до державного бюджету.
Класифікація організаційних форм аудиторського контролю
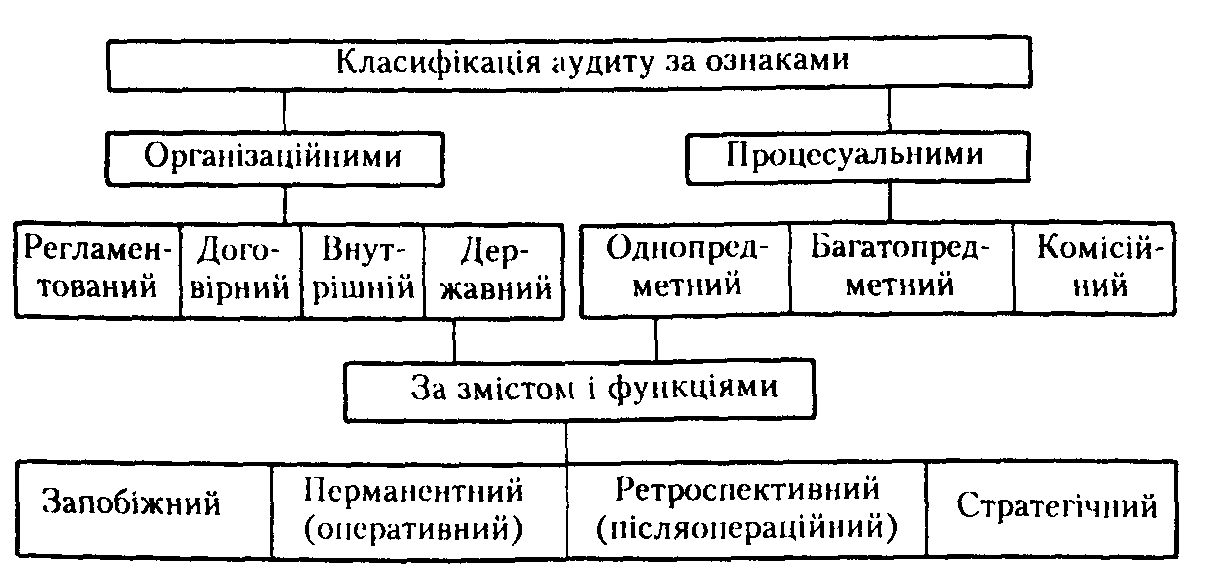
Аудиторський контроль — аудит — залежно від завдань замовника виконує функції запобіжного, перманентного (оперативного), ретроспективного (післяопераційного) і стратегічного видів фінансово-господарського контролю. Аудит має єдиний предмет і метод з іншими видами контролю, тому використовує ті самі джерела інформації, методичні прийоми і контрольно-ревізійні процедури, які застосовуються у контрольно-ревізійному процесі. При цьому висновки аудиту на поставлені запитання обґрунтовуються всіма видами доказів, які мають підтвердження достовірними документальними даними бухгалтерського обліку. Разом з тим аудит відрізняється від інших форм фінансово-господарського контролю передусім організаційними принципами і класифікаційними ознаками.
Класифікацію аудиторського контролю фінансово-господарської діяльності подано на рис. 1
За організаційними ознаками аудит поділяють на регламентований, договірний, внутрішній (відомчий) і державний.
Регламентований — проведення його регламентується законодавством і нормативними актами, де визначено категорії підприємців, які підлягають обов'язковому аудиту, наприклад, за даними річного звіту про фінансово-господарську діяльність перед поданням його до податкової адміністрації при одержанні банківського кредиту — обов'язкове представлення позичальником висновку аудитора.
Перед емісією цінних паперів емітент зобов'язаний згідно з правилами Національного банку України подати висновок аудитора про його фінансовий стан. Зокрема, за даними бухгалтерського обліку, балансу і звітності суб'єкта підприємницької діяльності у висновку аудитора повинні знайти відображення такі показники: загальний розмір прибутку та джерела його формування; сума сплачених податків; прибуток, який підлягає розподіленню між акціонерами; розмір капіталізованого прибутку (з розбиванням за фондами); сума прибутку, що відраховується до резервного фонду; інші напрями використання прибутку (підлягають розшифруванню).
Договірний — об'єкт аудиту, обсяг робіт та період і строки їх виконання обумовлюються угодою між суб'єктами підприємницької діяльності і аудиторською організацією.
Внутрішній (відомчий) — провадиться власником залежно від потреб управління маркетингом, визначення платоспроможності та запобігання банкрутству.
Запроваджується він як на підприємствах, так і в середині компаній, концернів та ін.
Державний — аудиторські підрозділи державних податкових адміністрацій, які безпосередньо у платників податків юридичних і фізичних осіб перевіряють стан обліку господарських операцій та відображення їх у фінансовій звітності, повноту і своєчасність нарахування та сплати податків до державного і муніципального бюджетів, фінансових фондів тощо.
За процесуальними ознаками, тобто участю в процесі проведення аудиту різних фахівців і аудиторських організацій, аудит поділяють на одно-, багатопредметний (комплексний), комісійний.
Однопредметний — досліджуються питання одного виду (предмета) аудиту — платоспроможності, емісії цінних паперів та ін.
Багатопредметний — комплексний аудит стратегії управління маркетингом, виконання народногосподарських програм, тому в них беруть участь фахівці різних спеціальностей, а також різних аудиторських організацій. Комплексний аудит може здійснюватися локально, коли кожний аудитор
досліджує питання, що стосуються його компетенції (предмета). Свої висновки вони передають замовнику для узагальнення і комплексної оцінки залежно від його потреб.
Комісійний аудит провадиться кількома фахівцями різних спеціальностей, але однієї аудиторської організації, тому узагальнення роблять в одному висновку, який підписують усі аудитори, що брали у ньому участь. Цей аудит здійснюється, як правило, аудиторськими фірмами, що призначають одного з аудиторів керівником. Обов'язком його є синтезування результатів дослідження різних аудиторів, що брали участь у комісійному аудиті. Керівник аудиторської групи повинен мати найбільші пізнання в галузі методології фінансово-господарського контролю, методики економічних досліджень, уміти синтезувати висновки інших аудиторів (економістів, соціологів, технологів), які стосуються однієї програми дослідження, тобто класифікувати аудиторську ідентифікацію їх.
Викладена класифікація за процесуальними ознаками передбачена нормами процесуального права, що стосуються економічних експертиз, тому їх можна застосовувати в теорії і практиці аудиту.
За змістом і функціями в управлінні фінансово-господарською діяльністю аудит поділяють на запобіжний, перманентний, ретроспективний (післяопераційний) і стратегічний.
Запобіжний — це аудит, який має запобігати різного роду конфліктним ситуаціям у фінансово-господарській діяльності до виникнення їх, тобто на стадії підготовки технології виробництва, до проведення маркетингових операцій тощо, Провадиться він здебільшого внутрішнім аудитом, який діє у структурі підприємства як спеціальний підрозділ або цими функціями наділено контрольно-ревізійний підрозділ.
Перманентний — це аудит, який проводиться безперервно у процесі фінансово-господарської діяльності підприємства. Метою його є забезпечення менеджерів інформацією про відхилення виробничих процесів від заданих параметрів, фінансову стабільність у маркетинговій діяльності, конкурентоспроможність виготовлюваної продукції, робіт та послуг на внутрішньому і зарубіжному ринках. Перманентний аудит здійснюється внутрішнім аудиторським підрозділом підприємства або зовнішнім аудитом на договірних засадах.
Ретроспективний — це аудит, який здійснюється після виконання господарських операцій здебільшого за минулий рік. Проводиться він зовнішніми аудиторськими організаціями.
Зовнішній аудит виконують аудиторські фірми за договорами із замовниками, підприємствами і підприємцями. Відповідно до цих договорів замовник надсилає аудиторській фірмі замовлення, в якому визначає конкретні питання для вирішення аудитом. Питання ці стосуються перевірки стану фінансово-господарської діяльності за даними бухгалтерського обліку, балансу і звітності. При цьому аудит визначає відповідність такої діяльності законодавству, а також достовірність її відображення в системі бухгалтерського обліку і звітності. На договірних засадах аудиторська фірма надає підприємству-замовнику різні аудиторські послуги щодо удосконалення бухгалтерського обліку і контролю фінансово-господарської діяльності, консультації і рекомендації з питань бізнесу.
Аудит на сучасному етапі його розвитку поділяють на добровільний і обов'язковий для підприємств, річні звіти яких за чинним законодавством підлягають обов'язковому аудиту. Перелік підприємств, що підлягають обов'язковій аудиторській перевірці, визначають згідно із законодавством України органи державного управління за дорученням уряду залежно від певних економічних критеріїв — виду власності і форми діяльності підприємства, підприємця, розміру виробництва і реалізації продукції (робіт, послуг), чисельності працюючих тощо.
При обов'язковому аудиті суб'єкту господарської діяльності надається право самостійного вибору аудиторської фірми. Разом з тим до виконання аудиту не можна залучати осіб, які є родичами керівника підприємства, діяльність якого перевіряють.
Розвиток незалежного зовнішнього аудиту через аудиторські фірми залежить від якості аудиторських перевірок і відповідальності аудиторів за кваліфіковане і сумлінне виконання своїх договірних зобов'язань перед клієнтом.
За результатами перевірки при зовнішньому аудиті аудитор складає висновок, в якому дає оцінку стану обліку, внутрішньогосподарського контролю і достовірності звітності підприємства, а також іншим сторонам його діяльності. Ретроспективний аудит провадиться за участю керівника підприємства, відповідального за його діяльність, і головного бухгалтера, на якого покладено відповідальність за відображення цієї діяльності в системі бухгалтерського обліку і звітності. На підставі акта аудиторської перевірки аудитор складає висновок, у якому зазначає достовірність річного бухгалтерського звіту і відповідність його нормативним актам. На підставі аудиторського висновку власник приймає рішення про затвердження річного звіту підприємства. В разі негативного висновку аудитора підтвердити достовірність річного звіту підприємство зобов'язане усунути вказані недоліки і подати виправлений звіт на повторну аудиторську перевірку.
Стратегічний — це аудит, який вирішує питання стратегії розвитку фірми, компанії на перспективу. Передусім це стосується маркетингової діяльності. Маркетинг — це динамічна система прогнозного бізнесу, тому компанії періодично здійснюють так звану ревізію маркетингу.
Ревізія маркетингу — це комплексне, системне, неупе-реджене і регулярне аудиторське дослідження маркетингового середовища фірми, її завдань, стратегії і оперативної діяльності з метою виявлення проблем, які виникають, а також можливостей, що відкриваються, розробки рекомендацій відносно плану дій щодо удосконалення маркетингової діяльності фірми.
Аудитор, який провадить ревізію маркетингу, повинен ознайомитися з поточними і перспективними планами фінансово-господарської діяльності фірми, бухгалтерськими балансами і звітами за ряд років. На основі зібраної інформації він складає план ревізії маркетингу, який дає змогу розробити рекомендації щодо стратегічного розвитку фірми.
План ревізії маркетингу включає такі частини: маркетингове середовище (демографічні, економічні, природні, науково-технічні, політичні, культурні фактори); мікросередовище (ринки, клієнтура, конкуренти, постачальники); стратегію маркетингу (програма діяльності фірми, ефективність менеджменту); результативність маркетингу (маркетинговий контроль, аналіз прибутковості, товари, ціни, реклама, стимулювання збуту, пропаганда). Такий план дає змогу аудитору провести дослідження планування фірми, виявити рин-
кові можливості у сферах, де фірма матиме явні конкурентні переваги. Резерви можна виявити, інтенсивно збільшуючи масштаби товарно-ринкової діяльності (більш глибоке проникнення на ринок, розширення меж свого ринку, удосконалення якості товару). На практиці фірми застосовують три типи маркетингового контролю своєї діяльності: виконання річних планів, прибутковості і стратегічний контроль.
Іншими словами, стратегічний аудит — це перевірка опти-мальності стратегії і програми розвитку фірми відповідно до прогнозного маркетингового середовища та розробки рекомендацій щодо удосконалення їх.
Отже, всі види аудиту взаємопов'язані в єдиній системі фінансово-господарського контролю, спрямовані на вдосконалення підприємницької діяльності незалежно від форм власності і господарювання в умовах ринкових відносин.
Організація аудиторської діяльності
Аудит відносять до інтелектуальної діяльності, яка передбачає дослідження фінансово-господарської діяльності з метою поліпшення її та підвищення прибутковості відповідно до замовлень, виданих за угодами між аудиторськими організаціями і суб'єктами підприємницької діяльності.
Організацію аудиту очолює Аудиторська палата України (або інший уповноважений на це орган), яка згідно і;і законодавством є неурядовим органом. Метою діяльності Аудиторської палати є створення системи незалежного фінансово-господарського контролю у формі аудиту, який дас об'єктивну оцінку фінансового стану підприємств і підприємців, сприяє раціональному господарюванню та своєчасно запобігає банкрутству власника, забезпечує достовірний контроль за доходами і видатками власників та одночасно оберігає інтереси держави. Палата видає ліцензії аудиторським фірмам і окремим аудиторам на право здійснення аудиторської діяльності; веде реєстр аудиторів України, яким видане:
кваліфікаційний сертифікат на проведення аудиту.
Через аудиторські, фірми палата впливає на фінансово-господарський контроль діяльності підприємств і підприємців, банків, громадських і приватних утворень та інших видів підприємницької діяльності всіх форм власності; надає їм аудиторські послуги з питань методології бухгалтерського обліку і звітності, внутрішнього аудиту і ревізії, судово-бухгалтерської експертизи та інші за договорами із замовниками на платній основі. Палата надає методичну допомогу аудиторським організаціям (фірмам), які безпосередньо виконують аудиторські роботи щодо відповідності поданих звітів про фінансово-господарську діяльність чинному законодавству та нормативним актам органів державного і господарського управління, визначають дійсний фінансовий стан замовників, використання власних і залучених коштів, платоспроможність, правильність нарахування і своєчасності сплати податків та розподілення прибутків між учасниками підприємницької діяльності (дивідендів, відсотків по депозиту і позиках тощо).
Діяльність Аудиторської палати грунтується на принципах демократії і самоуправління, колегіальності і гласності за умови одночасного збереження комерційної таємниці, виборності органів управління засновниками, власної ініціативи, персональної відповідальності аудиторів.
Основними завданнями діяльності Аудиторської палати є організація і координація незалежної аудиторської діяльності, сприяння її розвитку, удосконалення та методологічна уніфікація аудиту в Україні; надання практичної допомоги у забезпеченні професійної захищеності аудиторів при виконанні покладених на них функцій, постійних зв'язків із трудовими колективами, засобами масової інформації, державними органами управління, правоохоронними і громадськими організаціями.
Через систему аудиту Аудиторська палата може узагальнювати невикористані резерви поліпшення фінансово-господарської діяльності підприємств і підприємців та вживати заходи щодо використання їх, а у разі потреби подає до державних органів управління пропозиції щодо використання резервів у народному господарстві.
Аудиторська палата розробляє нормативи і методичні рекомендації на проведення аудиту, атестує і видає кваліфікаційні сертифікати на право здійснення аудиторської діяльності, провадить роботу з підготовки і підвищення кваліфікації аудиторів, здійснює облік аудиторських фірм і аудиторів, контролює їхню діяльність, вивчає ринок аудиторських послуг для задоволення його попиту, розглядає розбіжності між аудиторами та замовниками послуг з питань якості і своєчасності проведення аудиту.
Для підготовки атестації і підвищення кваліфікації аудиторів Аудиторська палата створює навчальний центр із залученням вітчизняних і зарубіжних фахівців вищих навчальних закладів, а також практичних працівників фінансових органів, банків, податкових адміністрацій, державної контрольно-ревізійної служби для роботи в ньому.
Аудиторські фірми здійснюють свою діяльність відповідно до статутних документів, затверджених і зареєстрованих у встановленому порядку. Виконують аудиторські послуги вони із залученням штатних і позаштатних працівників ;і погодинною оплатою або в порядку сумісництва на штатних посадах.
Портфель замовлень на аудиторські послуги формується за договорами, а також замовленнями, що надходять від підприємств, підприємців та ін. За портфелем замовлень аудиторська фірма складає плани своєї діяльності на календарний рік із розбиванням на квартали. На правах юридичної особи аудиторська фірма затверджує самостійно плани своєї діяльності, здійснює взаємовідносини з бюджетом, банками та замовниками аудиторських послуг.
Законодавством передбачені права і обов'язки аудиторських фірм і аудиторів, які здійснюють аудиторську діяльність.
Аудитор — це висококваліфікований спеціаліст, який володіє методологією фінансово-господарського контролю і аудиту, бухгалтерським обліком, аналізом господарської діяльності, статистикою, фінансовою і банківською справою, а також має необхідну професійну підготовку у галузі юриспруденції, судово-бухгалтерськоі експертизи, методології економічних досліджень, технології виробництва. Підготовку аудиторів здійснюють економічні вузи із числа осіб, які мають звання бакалавра. Аудиторською діяльністю вони можуті, займатися при наявності сертифіката, виданого Аудиторською палатою України на встановлений строк. Після закінчення строку чинності сертифіката аудитор підлягає атестації для одержання сертифіката на наступний п'ятирічний або інший строк.
Права і обов'язки аудиторів визначені законодавством і нормативними актами з питань аудиторської діяльності.
Аудитори як суб'єкти підприємницької діяльності можуть займатися аудиторством індивідуально або в аудиторських фірмах, при наявності кваліфікаційного свідоцтва (сертифіката) і ліцензії, виданих у передбаченому законодавством порядку. Вони мають право займатися аудиторською діяльністю при наявності договірних стосунків із підприємствами і організаціями або завдання на проведення аудиту, виданого аудиторською фірмою. До аудиторської перевірки не може бути залучена особа, яка має родинні зв'язки з керівником підприємства або веде з ним підприємницьку діяльність.
Результати аудиторської перевірки аудитор оформляє висновком про якість складеної замовником бухгалтерської звітності і декларації про фінансово-господарську діяльність. У випадках неналежного стану бухгалтерського обліку у замовника аудитор на поданий звіт (декларацію) висновок не складає. Після ліквідації недоліків у бухгалтерському обліку провадиться повторний аудит, який оформляють окремим висновком, що підтверджує достовірність бухгалтерського обліку, балансу і звітності суб'єкта підприємницької діяльності. Одночасно у висновку аудитора зазначається стан бухгалтерського обліку відносно своєчасності і правильності відображення господарської діяльності. При цьому вказується, чи відповідає первинна документація з обліку типовим формам, затвердженим статистичними органами, або спеціалізованим формам, затвердженим міністерствами і відомствами.
Висновком (актом) оформляються аудитором виконані роботи, передбачені договором із замовником. До них можна віднести аудит фінансового стану господарюючих суб'єктів або аудиторської оцінки інвестиційних проектів чи стартової вартості майнових комплексів, що виставляються на аукціон, та ін. Згідно з нормами аудиту (стандарт затверджений Аудиторською палатою України) виконану аудитором роботу можна оформити спеціальним звітом. На практиці проведення аудиту здебільшого оформляється спеціальним актом, який містить дослідну частину і висновки з питань, поставлених замовником.
Аудитор має право при виконанні договірних зобов'язань з дозволу замовника:
перевіряти первинну документацію з обліку фінансово-господарської діяльності замовника, облікові регістри, провадити інвентаризацію коштів у касах, цінних паперів, матеріальних цінностей, вимагати від посадових осіб пояснення з питань, які поставлені на вирішення аудитора замовником;
одержувати необхідну для аудиту інформацію від третіх осіб (банків, постачальників та ін.);
залучати для роботи на договірній основі фахівців, крім осіб, що працюють у замовника, перебувають з ним у родинних стосунках або ведуть спільний бізнес. Крім того, аудитор має право самостійно визначати методичні прийоми і процедури аудиту, керуючись при цьому чинним законодавством, існуючими нормами і стандартами, умовами договору із замовником, професійними знаннями та досвідом власної роботи.
Аудитори і аудиторські організації зобов'язані:
при виконанні аудиторських послуг, згідно з договорами із замовниками, додержувати чинного законодавства та встановлених нормативів;
повідомляти власників, уповноважених ними осіб, замовників про виявлені в процесі аудиту недоліки у веденні бухгалтерського обліку і звітності, а також недоліки у господарській чи комерційній діяльності;
зберігати у таємниці інформацію, отриману при проведенні аудиту та виконанні аудиторських послуг;
не розголошувати відомості, що становлять предмет комерційної таємниці і не використовувати їх у своїх інтересах або в інтересах третіх осіб;
додержувати умов договору, укладених із замовником;
обмежувати свою діяльність наданням аудиторських послуг та іншими видами робіт, які безпосередньо стосуються їх (консультації, перевірки, експертизи), за винятком наукової та педагогічної діяльності.
Аудитор несе відповідальність за неякісне виконання аудиторських послуг відповідно до законодавства України, порушення службової етики, невиконання розпорядчих і нормативних документів Аудиторської палати України і аудиторської фірми.
У випадках, коли з вини аудитора замовнику завдано збитків, він несе передбачену законодавством відповідальність.
Обов'язком аудитора є збереження документації, представленої замовником для перевірки, а також службової кореспонденції, якою він користується в процесі виконання замовлення.
Аудитор не має права розголошувати інформацію про діяльність підприємства, яке він перевіряє, за винятком випадків виявлення кримінальних злочинів і недодержання податкового законодавства. Аудитор несе матеріальну і кримінальну відповідальність за навмисне викривлення результатів аудиторської перевірки, передбачену законодавством і договором. Відповідальність аудиторської фірми конкретизується статутом, умовами договорів із замовниками, а також контрактами між аудитором і аудиторською фірмою.
Розділ 2. ФІНАНСОВО-ГОСПОДАРСЬКИЙ КОНТРОЛЬ
2.1. Зміст фінансово-господарського контролю, його цілі і завдання
Господарська діяльність в умовах ринкової економіки узагальнюється з використанням грошового вимірника, тобто фінансового критерію. Тому в системі економічного контролю сформулювався фінансовий контроль. Змістом цього контролю є виробничі відносини і продуктивні сили у сфері макро- і мікроекономіки господарської діяльності. У сфері макроекономіки функціонує державний фінансово-економічний контроль, який здійснює Рахункова палата Верховної Ради України. Об'єктами його є Державний бюджет України (формування і витрачання), кошториси вищих органів державної виконавчої, судової влади, іноземні валютні кредити, іноземні інвестиції у народногосподарські програми та ін.
На рівні мікроекономіки функціонує фінансово-господарський контроль, який здійснюють Державна контрольно-ревізійна служба України і контрольно-ревізійні підрозділи власників капіталу, а також на замовлення останніх — незалежні аудиторські організації (фірми).
Метою фінансово-господарського контролю є сприяння раціональному використанню засобів і предметів праці, а також самої праці у підприємницькій діяльності для одержання найбільшого прибутку. Завдання фінансово-господарського контролю поділяють на окремі та загальні. Розв'язання окремих завдань передбачає перевірку однієї із сторін господарської діяльності (використання сировини у виробництві, випуск продукції та її собівартість, збереження цінностей), а загальних — всієї господарської діяльності об'єднання, корпорації, з визначенням рентабельності і конкурентоспроможності продукції, прибутковості господарюючих суб'єктів.
Основними завданнями фінансово-господарського контролю є виявлення та профілактика порушень у технології виробництва, які мають причинні зв'язки з випуском недоброякісної продукції, перевитратами сировини і матеріалів, паливно-енергетичних ресурсів; невиконанням договірних зобов'язань з кооперованих поставок; неконкурентоспроможністю продукції; збитковою роботою окремих господарюючих суб'єктів.
Фінансово-господарський контроль в Україні здійснюється державними контрольними органами, громадським і незалежним аудиторським контролем, а також самими власниками капіталу, вкладеного у підприємницьку діяльність. Так, від Міністерства фінансів України фінансово-господарський контроль на підприємствах, в об'єднаннях, концернах, корпораціях здійснює Державна податкова адміністрація; від місцевих Рад народних депутатів та їх комісій — контрольно-ревізійні підрозділи; незалежний контроль здійснююті. аудиторські фірми. Власник, який має у своїй підприємницькій діяльності госпрозрахункові підприємства, організації, здійснює фінансово-господарський контроль за їхньою діяльністю через бухгалтерію, спеціальні контрольно-ревізійні служби, а також підрозділи внутрішнього аудиту.
Формами фінансово-господарського контролю є тематичні перевірки, ревізії, аудит. Тематичні перевірки провадять усі контролюючі органи; ревізії — власники і Державна контрольно-ревізійна служба; аудит — незалежні спеціалізовані госпрозрахункові аудиторські організації.
Основним контролюючим органом фінансово-господарської діяльності підприємців є Державна податкова адміністрація України, до складу якої входять державні податкові адміністрації в областях, районах, містах. Завдання та функції її визначені Указом Президента України про Державну податкову адміністрацію України.
Основним завданням Державної податкової адміністрації є забезпечення додержання законодавства про податки, повний облік усіх платників податків та інших обов'язкових платежів у бюджет, здійснення контролю і забезпечення правильності обчислення та сплати цих податків.
Державна податкова адміністрація України виконує такі функції:
здійснює контроль за додержанням законодавства про податки та інші платежі у бюджет, а також за індивідуальною трудовою діяльністю;
організовує роботу державних податкових адміністрацій з обліку, оцінки та реалізації конфіскованого, а також майна, що перейшло за правом успадкування до держави, та скарбів;
організовує із залученням державних податкових адміністрацій перевірку правильності стягнення і збереження коштів, одержаних у сплату державного мита, а також при здійсненні касових операцій виконавчими комітетами сільських і селищних Рад народних депутатів, при прийманні від населення коштів у сплату податкових платежів;
розробляє і видає інструкції, методичні вказівки та інші нормативні документи про порядок застосування законодавчих актів про податки та інші платежі у бюджет.
Державні податкові адміністрації у районах і містах виконують такі функції:
контролюють додержання законодавства про податки та інші платежі у бюджет;
забезпечують своєчасний і повний облік платників податків та інших платежів до бюджету;
контролюють своєчасність подання платниками бухгалтерських звітів і балансів, податкових розрахунків, декларацій та інших документів, пов'язаних з обчисленням платежів у бюджет, а також перевіряють достовірність їх щодо правильності визначення прибутку, доходу, інших об'єктів оподаткування і обчислення податків та інших платежів у бюджет;
контролюють додержання громадянами законодавства про індивідуальну трудову діяльність;
забезпечують стягнення фінансових санкцій за порушення зобов'язань перед бюджетом;
передають правоохоронним органам матеріали про факти порушень, за які передбачено кримінальну відповідальність, а також подають у арбітражні і судові органи позови до підприємств, організацій та громадян про стягнення у доход держави коштів, одержаних ними за незаконними угодами, та в інших випадках отримання коштів без установлених законом підстав.
Державні податкові адміністрації мають широкі права у фінансово-господарському контролі. Зокрема, їм надано право у суб'єктах підприємницької діяльності перевіряти і в разі потреби вилучати грошові документи, перевіряти бухгалтерський облік і звітність, плани, кошториси, декларації та інші документи, пов'язані з обчисленням і сплатою податків, одержувати необхідні пояснення, довідки з цих питань. Вони мають право фактичного контролю виробничих, складських, торгових приміщень підприємств і громадян, що використовуються для одержання доходів.
Державні податкові адміністрації мають право застосовувати до підприємств, установ, організацій і громадян фінансові санкції у вигляді стягнення штрафів за неправильну сплату податків, а також накладати адміністративні штрафи на посадових осіб підприємств, винних у приховуванні (заниженні) прибутку (доходу) або інших об'єктів оподаткування, відсутності бухгалтерського обліку або веденні його :і порушенням установленого порядку і бухгалтерських звітів, у неподанні, несвоєчасному поданні або поданні за невстанов-леною формою бухгалтерських звітів і балансів, розрахунків, декларацій та інших документів, пов'язаних з обчисленням і сплатою податків. За аналогічні дії на громадян, зайнятих індивідуальною трудовою діяльністю, державні податкові адміністрації мають право також накладати адміністративні штрафи. Розмір адміністративних штрафів встановлений законодавчими актами.
Державна контрольно-ревізійна служба здійснює фінансово-господарський контроль організацій, що фінансуються з бюджету, проведенням ревізій і тематичних перевірок витрачання коштів відповідно до затверджених кошторисів, а також збереження державної власності, додержання законодавства та нормативних актів у їхній діяльності.
Державна інспекція по контролю за цінами є важливою ланкою фінансово-господарського контролю, який вона здійснює у складі Мінекономіки України. Вона відповідно де» покладених на неї завдань здійснює перевірки додержання законодавства щодо встановлення і застосування цін та економічного обгрунтування їх у всіх галузях народного господарства, поєднуючи цю роботу з податковими адміністраціями, правоохоронними та іншими контролюючими органами;
може позбавляти суб'єкти підприємництва права застосовувати договірні (вільні) ціни у разі надмірного зростання їх та скорочення виробництва товарів у натуральних показниках, а також скасовує ціни і тарифи, затверджені з порушенням вимог законодавчих актів України з питань ціноутворення, з одночасним поданням відповідним органам управління пропозицій щодо встановлення фіксованих або регульованих цін і тарифів. Державна інспекція дає обов'язкові для виконання міністерствами і відомствами, об'єднаннями, підприємствами вказівки про усунення порушень дисципліни цін, причин і умов, що породжують ці порушення. Крім того, розробляє і видає інструктивні та методичні вказівки, інші нормативні документи про порядок застосування законодавчих актів з питань контролю за цінами; застосовує до суб'єктів підприємництва економічні санкції відповідно до чинного законодавства за порушення порядку встановлення і застосування цін; здійснює заходи щодо професійної підготовки та перепідготовки кадрів.
В умовах ринкових відносин виникають конфліктні ситуації між об'єктами підприємництва і органами державного контролю щодо розміру податків, які слід сплачувати до бюджету, цін та порядку застосування їх. Ці спірні питання вирішуються правоохоронними і державними органами управління за умови, що сторони подають письмові висновки незалежного аудиторського контрольного органу.
Цілі фінансово-господарського контролю залежать від середовища, в якому він функціонує і для обслуговування якого він створений. Під середовищем розуміють все те, що оточує об'єкт контролю або його елементи і впливає на них. Такі впливи можна поділити на речові, енергетичні та інформаційні. Проведення фінансово-господарського контролю грунтується значною мірою на інформаційному чиннику, який пов'язаний із речовими елементами виробництва, його технологією і маркетингом, а також плануванням, обліком, аналізом та управлінням фінансово-господарською діяльністю.
Технологічні процеси контролюють за допомогою статистичних методів, де об'єкт контролю виступає як "чорна скринька". Кількісна характеристика мети фінансово-господарського контролю зумовлена вибором системи оцінки по-іузників господарської діяльності, які об'єднують в такі три групи:
економічну — ефективність, собівартість продукції, рентабельність, ринкова вартість і прибуток;
техніко-економічну — продуктивність праці, надійність роботи обладнання;
технологічну — точність, якість і конкурентоспроможність продукції, надійність і прогресивність технології.
Отже, зміст, цілі та завдання фінансово-господарського контролю визначають його функції в управлінні господарською діяльністю.
2.2. Функції фінансово-господарського контролю та аудиту у формуванні ринкових відносин
Перехід України до ринкових відносин можливий за умови демонополізації, роздержавлення і приватизації економіки. Монополізація засобів виробництва в руках держави призвела до гіпертрофованого централізму в управлінні економікою. Держава одноосібне вирішувала питання структури народного господарства, інвестиційної, фінансової та податкової політики. Це сприяло вихованню покірного, байдужого до результатів своєї праці трудівника. Заробітна плата нараховувалася не за кінцевими результатами виконаної роботи, а "виводилася" за суб'єктивною оцінкою керівника — на свій розсуд. Внаслідок цього втрачалася мотивація до праці робітників на підприємстві, яке їм не належало.
Фінансово-господарський контроль в умовах адміністративно-командної системи управління народним господарством був засобом закріплення влади панівної верхівки та обслуговування її інтересів. Контроль використовувався як знаряддя утвердження однопартійної влади над безправним трудівником. У процесі контрольних процедур, ревізій діяльності підприємств функції контролю зводилися до перевірки того, як адміністрація виконує вказівки вищого керівництва, незалежно від відповідності їх чинному законодавству.
Плани виробництва і реалізації продукції (робіт, послуг) підприємствам встановлювалися вищим органом у ланці управління. Значна частина підприємств випускала продукцію невисокої якості за застарілою технологією, проте за плановим розподілом ця продукція реалізовувалась чере:і торговельну мережу або у порядку кооперації використовувалась іншими підприємствами для комплектації низької якості машин, устаткування, виробництва продукції народного споживання. Збитки підприємств від безгосподарності, низького науково-технічного рівня виробництва покривались із державного бюджету. Функція фінансово-господарського контролю обмежувалася перевіркою використання підприємствами наділених державою коштів статутного фонду (основного і оборотного капіталу). Звідси підприємства не завжди прагнули до розвитку науково-технічного рівня технології виробництва продукції (робіт, послуг), пошуку ринку збуту неконкурентоспроможної продукції. Економічну категорію "прибуток" вважали атрибутикою загниваючої капіталістичної економіки.
Ринкова економіка грунтується на матеріальних інтересах її учасників. Ринок спонукає до раціонального господарювання, досконалого ведення обліку і фінансово-господарського контролю витрат і прибутків. При цьому господарюючий суб'єкт має здійснювати ефективні заходи щодо виробництва і реалізації продукції за даними обліку і контролю, служби менеджменту і маркетингу. Досвід показує, що такі заходи не відкидають прямого централізованого впливу власника капіталу. Шкідливе не централізоване управлінське реагування на підприємницьку діяльність, а перевищення його міри, відрив вказівок і рекомендацій центральних структур управління мікроекономікою від економічної заінтересованості господарюючого суб'єкта. Контроль має своєчасно виявляти якість управлінських рішень ще до виникнення втрат, оскільки перевищення витрат виробництва або відставання в оновленні продукції призводить до втрат ринку збуту її на користь конкурентів. Звідси неминуче падіння прибутків, неплатоспроможність, неконкурентоспроможність — банкрутство.
Ринкова економіка — це сфера прояву та відтворення відносин товарного виробництва. Оскільки ринкове господарство повністю зумовлюється наявністю та функціонуванням товарного виробництва, то функція фінансового-господарського контролю є визначальною у товарно-грошових відносинах у підприємницькій діяльності. Ринкова економіка є матеріалізацією товарно-грошових відносин як активної форми розвитку продуктивних сил.
Формування ринкових відносин у мікроекономіці, виникнення різних форм власності у виробництві, обміні і споживанні необхідного для суспільства продукту вносять істотні зміни у систему управління мікроекономікою та її функцій, зокрема фінансово-господарського контролю.
Ринкова економіка ставить перед підприємцями, незалежно від форм власності і господарювання, запитання: яку продукцію необхідно випускати і в якому обсязі, щоб мати найбільший прибуток; наскільки ця продукція буде конкурентоспроможною на ринку за якістю і собівартістю; який життєвий цикл виробленого товару; який товар вигідніше реалізувати на внутрішньому чи зарубіжному ринку? Відповіді. на ці запитання власникам капіталу, який вони вклали у підприємницьку діяльність, разом з іншими функціями зокрема дає незалежний аудиторський контроль.
Це зумовлює появу нового напряму розвитку функцій внутрішнього і зовнішнього аудиту — прогнозного як засобу активізації та оптимізації підприємницької діяльності н умовах формування і розвитку ринкових відносин.
Виникнення незалежного аудиторського контролю в умовах роздержавлення власності, її приватизації, корпорати-зації, акціонування зумовлено економічними потребами формування ринкових відносин в Україні. Одночасно з контрольними функціями аудит виконує економічну експертизу щодо залучення підприємцями капіталу — доцільності використання позичкового капіталу, розвитку інвестицій, впровадження ноу-хау тощо.
Отже, експертна, функція аудиту е важливим напрямом розвитку фінансово-господарського контролю