Состояние учета затрат и исчисление себестоимости продукции промышленного производства в ОАО "Думиничский мясокомбинат"
где У- удельный вес отдельных видов продукции в ранжированном ряду по товарной продукции;
Н- порядковый номер вида продукции в ранжированном ряду.
2006г.:
 =
 100/(55,9*1)+(28,2*3)+(12,4*5)+(3,5*7)=0,440
2007г.:
=100/(57,8*1)+(26,0*3)+(11,7*5)+(4,5*7)=0,442
2008г.:
=100/(54,5*1)+(29,7*3)+(12,3*5)+(3,7*7)=0,433
Коэффициент специализации примерно остается на одном уровне, он составляет 0,44, следовательно организация имеет высокий уровень специализации.
Рассмотренные ниже показатели размера и структуры товарной продукции не позволяют охарактеризовать эффективность деятельности организации. Её можно полнее проанализировать с помощью специальных показателей размера производства, которые представлены в таблице 2.2
Таблица 2.2
Размер производства
| Показатели | 2006г. | 2007г. | 2008г. | 2008г. в % к | |
| 2006г. | 2007г. | ||||
| 1.Стоимость товарной продукции, тыс. руб. | 50785 | 52255 | 44520 | 87,7 | 85,2 |
| 2.Произведено, ц: - мясо | 57 | 83 | 134 | 235,1 | 161,4 |
| - колбасные изделия | 412 | 482 | 328 | 79,6 | 68,0 |
| - полуфабрикаты | 188 | 149 | 187 | 99,5 | 125,5 |
| - прочая продукция | 2,4 | 5 | 10 | 416,7 | 200,0 |
| 3.Среднегодовая стоимость основных средств, тыс. руб. | 9534 | 9788 | 9962 | 104,5 | 101,8 |
| 4.Среднесписочная численность работников, чел. | 60 | 59 | 63 | 105,0 | 106,8 |
| 5.Себестоимость реализованной продукции, тыс. руб. | 44881 | 47446 | 39535 | 88,1 | 83,3 |
Анализ данной таблицы показывает, что стоимость товарной продукции (в ценах фактической реализации) в 2008г. уменьшилось на 12,3% по сравнению с 2006г. и на 14,8% по сравнению с 2007г., что обусловлено соответствующими изменениями объемов производства основных видов продукции, производимых организацией. Наблюдается сокращение производства колбасных изделий в 2008г. по сравнению с 2007г. на 32%. Увеличилась стоимость основных средств в 2008г. (на 4,5% по сравнению с 2006г.), что вызвано проведенной в организации переоценкой основных средств. Незначительно выросла численность работников: в 2008г. численность увеличилась по сравнению с 2006г. на 5%. Эти изменения обусловлены некоторым ростом уровня заработной платы и увеличением объемов производства.
Для более глубокого анализа необходимо изучить основные экономические показатели ОАО «Думиничский мясокомбинат» и отразим их в таблице 2.3.
Таблица 2.3
Основные экономические показатели ОАО «Думиничский мясокомбинат»
| Показатели | 2006г. | 2007г. | 2008г. | 2008г. в % к | |
| 2006г | 2007г. | ||||
| 1. Уровень производства. Получено на 1 среднесписочного работника, руб. | |||||
| - товарной продукции | 846416,7 | 885677,9 | 706666,7 | 83,5 | 79,8 |
| - прибыли, убытки от реализации продукции | 98,4 | 81,5 | 79,1 | 80,7 | 97,5 |
| 2. Производительность и оплата труда. | |||||
| Товарная продукция на 1 чел-ч. Затрат труда, руб. | 277,6 | 170,8 | 138,9 | 50,0 | 81,3 |
| Оплата 1 чел-ч., руб. | 27,1 | 31,3 | 33,1 | 122,1 | 105,7 |
| 3. Эффективность производственных затрат и основных средств. | |||||
| Произведено товарной продукции, руб.:на100 руб. основных средств. | 532,67 | 533,87 | 446,89 | 83,9 | 83,7 |
| 4. Уровень рентабельности, убыточности | |||||
| - прибыли, убытки к полной себестоимости реализованной продукции, % | 1,4 | 1,1 | 0,4 | -1 | -0,7 |
| - прибыли и убытки к основным средствам, % | 6,6 | 5,4 | 1,6 | -5 | -3,8 |
Исходя из данных таблицы 2.3 можно сделать вывод о том, что уровень производства товарной продукции на 1 среднегодового работника уменьшилась в 2008г. по0г.ицы 1.3 можно сделать вывод о том, что уровень производства товарной продукции на 1 среднегодового работника уменьшилась в сравнению с 2006г. на 16,5 %, и на 20,2 % по сравнению с 2007г. 2006г. оказался весьма прибыльным для организации, прибыль составила 98,4 % на одного среднегодового работника.
В организации применяется почасовая оплата труда, поэтому увеличение оплаты 1 чел-ч., является материальным стимулом. С 2006г. по 2008г. наблюдается рост этого показателя (27,1 руб. в 2006г. и 33,1 руб. в 2008г.).
Кроме того организацией используется система премирования и социальных доплат, так что в будущем вполне обоснованно можно ожидать дальнейший рост оплаты труда и его производительности.
Из приведенных данных можно сделать вывод о том, что ОАО «Думиничский мясокомбинат» постоянно ищет варианты вхождения в рынок мясной продукции и изменяет структуру отдельных видов продукции.
2.2 Состояние учета затрат в промышленном производстве в ОАО «Думиничский мясокомбинат»
В данном пункте будут рассмотрены особенности организации учета затрат промышленного производства, имеющихся в объекте исследования. В целом же, состав затрат и последовательность их учета для формирования себестоимости полученной продукции могут быть представлены в виде схемы (рис. 2.1).
Согласно учетной политике ОАО «Думиничский мясокомбинат» к промышленному производству отнесена деятельность по заготовке, переработке и хранению сельскохозяйственной продукции, продуктов ее первичной обработки, мясосырья; производству мясных продуктов, включая мясные консервы. Следовательно, промышленное производство в организации имеет огромное значение.
| Затраты промышленного производства | ||||||||||||||
| Прямые материальные затраты | Прямые трудовые затраты | Расходы по организации производства и управлению | ||||||||||||
|
Производственная себестоимость произведенной продукции |
Остаток незавершенного производства | |||||||||||||
| Производственная себестоимость проданной продукции | Остаток готовой продукции на складе | |||||||||||||
Рис. 2.1 Определение затрат на производство продукции
Учет затрат и исчисление себестоимости продукции промышленного производства в обществе ведется согласно всем требованиям законодательных актов по ведению бухгалтерского учета затрат на производство.
Основанием для записи в регистрах бухгалтерского учета являются первичные учетные документы, фиксирующие факт совершения хозяйственной операции. От полноты, своевременности и правильности оформления первичных документов в решающей степени зависит качество, достоверность и оперативность бухгалтерского учета в целом.
Основным документом при оформлении отпуска материалов в производство является наряд. Основанием для его оформления служит лимит отпуска материалов в производство. Лимиты на отпуск материалов в производство устанавливаются на основании утвержденных норм расхода материалов, производственных программ цехов, с учетом остатков материалов, не израсходованных цехами на начало планируемого периода.
Наряд выписывается на конкретный вид материалов с характеристик, количества и массы в двух экземплярах. Один экземпляр наряда передается в кладовую сырья, второй - в кладовую цеха-получателя.
Далее наряды обрабатываются в бухгалтерии, и формируется общий наряд на сдельную оплату труда сотрудникам основного производства. Данный документ содержит основные сведения по участкам производства, выполняемым работам и исполнителям (работникам), а также категориям сложности для определения оплаты труда сотрудников.
Сводный учет использования материалов осуществляется бухгалтерией, а контроль за использованием материалов осуществляется техническими службами организации. Отклонения от норм по расходу материалов в промышленном производстве возможно осуществлять одним из двух методов: методом сигнального документирования и инвентарным методом.
Метод документирования обычно используют для выявления отклонений, возникающих вследствие замены материалов и при отпуске сверх норм штучных материалов. Для этого оформляется требование-накладная на цветной бумаге (сигнальная документация). Во всех остальных случаях для выявления отклонений используют инвентарный метод, который реализуется по каждому виду и номенклатурному номеру материалов, по отдельным исполнителям или цеху в целом. При этом методе основным учетным регистром является карточка складского учета материальных ценностей, которая ведется по каждому шифру изделия (материала).
Материально ответственное лицо сдает материальные ценности на склад на основании приходного ордера и накладной на передачу готовой продукции в места хранения.
В конце месяца работнику склада необходимо оформить ведомость движения мясной продукции за месяц по различным участкам производства в форме отчета о движении материальных ценностей по складу, в котором ведется учет в весовом измерении.
Перемещение продукции из перерабатывающего цеха в склад готовой продукции осуществляются по накладной на внутреннее перемещение мясной продукции.
В установленные сроки бухгалтерия составляет сводную ведомость движения мясной продукции.
Ежемесячно данные из первичных документов переносят в лицевые счета. В разделе 1 лицевого счета по строка фиксируют все производственные затраты по статьям затрат с указанием корреспондирующих счетов. Итоги затрат выводятся за месяц и нарастающим итогом за год. В разделе 2 лицевого счета фиксируют выход продукции по видам (количество и сумма) за отчетный месяц и с начала года.
В убойном цехе учет шкурок ведут в книге складского учета раздельно по сортам, цветам, размерам.
Основным документом при калькуляции затрат является так называемая сводная ведомость затрат на производство. В ней отражаются как полные затраты, так и показатели удельной себестоимости, отнесенные на то или иное подразделение, кроме того, здесь содержится информация о распределении полных затрат между запасами незавершенного производства и единицами готовой продукции.
Общий итог затрат и выхода продукции за месяц по аналитическим счетам должен соответствовать итогам оборотов по дебету и кредиту счета 20, отраженным в журнале-ордере по счету 20 и Главной книге. Для облегчения контроля в регистре аналитического учета на отдельной странице ежемесячно выводят общие итоги затрат по всем объектам учета промышленного производства (в целом и постатейно). Общая схема учета затрат и выхода промышленного производства по счету 20, может быть представлена следующим образом (рисунок 2.2)
| Накладная на внутреннее | Лимит отпуска материалов | ||||||||
| перемещение | в производство | ||||||||
| Наряд на отпуск материалов в производство | |||||||||
| Наряд на сдельную оплату | Карточка складского | Карточка складского |
| труда рабочих | учета мяса | учета материалов | |||||||
| Калькуляционная ведомость | Карточка складского учета | ||||||||
| мясной продукции | готовой продукции | ||||||||
| Отчет о движении материальных | Сводная ведомость движения |
| ценностей по складу | мясной продукции | ||||||||
| Журнал-ордер по счету 20 | |||||||||
| Главная книга | |||||||||
Рисунок 2.2 Схема документооборота
Синтетический учет затрат промышленных производств в ОАО «Думиничский мясокомбинат» ведется счете 20 «Основное производство». По дебету субсчета отражают затраты промышленного производства, по кредиту – ведется учет выпуска продукции. В ОАО «Думиничский мясокомбинат» аналитический учет выделяют в разрезе следующих субсчетов:
1. Комплекс забоя скота.
2. Цех производства колбас.
3. Цех производства полуфабрикатов.
Затраты по дебету счета 20 учитывают в зависимости от видов расходов в корреспонденции с кредитом счетов:
02 «Амортизация основных средств» - на суммы начисленной амортизации основных средств;
43 «Готовая продукция» - на сумму сельскохозяйственной продукции, отпущенной в торговлю;
«Материалы» - на стоимость израсходованных материалов.
По кредиту счет 20 корреспондирует со счетами учета готовой продукции, в зависимости от направления ее использования:
43 «Готовая продукция» - на стоимость оприходованной продукции, предназначенной для продажи;
10 «Материалы» - на стоимость продукции, оприходованной в качестве сырья и материалов только для внутрихозяйственного потребления.
Кроме того, по кредиту счета 20 в конце года отражают корректирование плановой себестоимости продукции до фактической с отнесением разницы на счета 43 «Готовая продукция», 90 «Продажи» и других, в зависимости от направления использования продукции.
Учет затрат промышленного производства ведется по принятой в ОАО «Думиничский мясокомбинат» номенклатуре статей, которая включает:
Оплата труда с отчислениями на социальные нужды.
Здесь учитывают заработную плату работников, обслуживающих технологический процесс (технологи и др.) с указанием количества отработанных человеко-часов; отчисления по единому социальному налогу с сумм заработной платы; оплату труда на сопутствующих работах (подвозка сырья, материалов, мойка тары и т.п.); а также расходы на выплату различных надбавок и доплат. В затраты производства по данной статье включаются как оплата труда, начисленная по сдельным расценкам за выполненные работы, так и доплаты в виде премий за продукцию с учетом ее качества, за высокое качество выполненных работ, сокращение сроков работ и другие доплаты, включаемые в состав оплаты труда работников занятых на изготовлении колбасных изделий. По данной статье учитывается так же продукция, выданная рабочим в счет оплаты труда по себестоимости.
Записи в бухгалтерском учете о затратах на оплату труда основываются на данных соответствующих первичных документов, таких как табель учета рабочего времени, учетный лист труда и выполненных работ, расчетно-платежная ведомость.
Сырье для переработки.
Здесь отражают стоимость сырья для переработки, которые образуют основу изготовляемой продукции в промышленном производстве или являются необходимым компонентом при ее изготовлении. Для документального оформления данных операций используются установленные формы первичных учетных документов: общий итоговый отчет по сырью, в котором отражается поступление сырья в убойный цех
Содержание основных средств.
Отражают затраты на обслуживание и эксплуатацию оборудования, амортизацию и затраты на ремонт цехов, производственного и подъемно-транспортного оборудования, расход мелкого инвентаря, инструментов и приспособлений.
Работы и услуги.
Учитывают работы и услуги, предоставляемые сторонними организациями; (энергию, израсходованную на технологические нужды; расход воды, топливо, холод и т. п.), также оформляемые унифицированными первичными документами (накладными, счет-фактурами и т. п.):
Организация производства и управление.
Отражают затраты на организацию и управление производством в цехах, а также общезаводские, цеховые, прочие расходы, расходы на обслуживание оборудования в установленном порядке отнесенные на данную статью.
Отразим в таблице расходы по данным статьям за 2008 год, указывая фактическую величину затрат (таблица 2.4).
Таблица 2.4
Анализ счета
| Статьи затрат | Дебет | Кредит | Сумма,руб |
| 1. Оплата труда с отчислениями на социальные нужды | 20 «Основное производство» |
70 «Расчеты с персоналом по оплате труда» 69 «Расчеты по социальному страхованию» |
73595-00 19723-00 |
| 2. Сырье для переработки | 20 «Основное производство» | 10 «Материалы» | 1754829-00 |
| 3. Содержание основных средств | 20 «Основное производство» | 02 «Амортизация основных средств» | 47171-00 |
| 4. Работы и услуги | 20 «Основное производство» | 60 «Расчеты с поставщиками и подрядчиками» | 66589-00 |
| 5. Организация производства и управления | 20 «Основное производство» |
25 «Общепроизводственные расходы» 26 «Общехозяйственные расходы» |
258131-00 87416-00 |
Необходимо сказать, что применяемый в обществе метод учета расходов на производство колбасных изделий является достаточно трудоемким, требует значительных затрат времени и привлечения дополнительного числа специалистов, что не всегда является приемлемым в реальных условиях. Поэтому необходимо рассматривать наиболее рациональные методы учета затрат. Так, по нашему мнению, целесообразно предложить использовать для учета затрат метод “директ - костинг”.
2.3 Анализ себестоимости продукции промышленного производства в ОАО «Думиничский мясокомбинат»
Себестоимость продукции – это выраженные в денежной форме затраты на ее производство и реализацию. В условиях рыночной экономики себестоимость продукции является важнейшим показателем производственно-хозяйственной деятельности предприятия. Исчисление этого показателя необходимо для оценки выполнения плана по данному показателю, его динамику, выявление резервов снижения себестоимости продукции, определения цен на продукцию и многое другое. ОАО «Думиничский мясокомбинат» в соответствии с учетной политикой организации калькулирование себестоимости осуществляется следующим образом: плановая себестоимость продукции определяется при составлении плана производственно-хозяйственной деятельности ОАО «Думиничский мясокомбинат», а фактическая рассчитывается по окончании месяца.
| Прямые материальные затраты | Прямые трудовые затраты |
Расходы по организации производства и управлению |
| Коммерческие расходы |
Производственная себестоимость |
| Полная себестоимость | ||||||||||
Рис. 2.3 Определение полной себестоимости продукции
Рассмотрим порядок исчисления себестоимости продукции промышленного производства в 2008 году.
Объектами исчисления себестоимости являются 1 килограмм произведенной продукции.
Себестоимость такой продукции должна исчисляться отношением разницы между суммой затрат по соответствующему аналитическому счету и стоимостью полученных отходов к количеству выпускаемой продукции. В кооперативе стоимость полученных отходов не вычитают из накопленных затрат. По данному виду переработки можно допустить такую погрешность, так как выход побочной продукции здесь очень мал. Допуская это, мы лишь слегка завышаем себестоимость данной продукции.
Себестоимость колбасных изделии , полученного после переработки сельскохозяйственной продукции, должна быть исчислена путем вычитания из учтенных затрат стоимости побочной продукции по ценам возможной реализации и деления на валовой выход основной продукции.
Но стоимость побочной продукции в ОАО «Думиничский мясокомбинат» с себестоимость колбасных изделий не включается, так как побочная продукция полностью утилизируется.
Затраты, накопленные по дебету аналитического счета «Колбасный цех», в течении 2008 года составили 24200000 руб.00 коп. Валовой выход колбасных изделий составил 328000 кг. Исходя из этих цифр фактическая себестоимость колбасных изделий в организации за июль 2008г. была равной 74руб. за 1кг.
Это значение показателя в организации получили путем простого деления накопленных затрат на валовой выход продукции за месяц.
Плановая себестоимость 1 кг мяса, отмеченная в плановом задании организации в 2008г., была равна 68 руб. За отчетный период фактическая себестоимость не равна значению плановой, поэтому в конце года необходимо сделать корректировку.
Сумма корректировки исчисляется как произведение валового выхода продукции на разницу между фактической и плановой себестоимостью. Если же плановая себестоимость превысила за отчетный период показатель фактической – используют метод «красное сторно». Если плановая себестоимость оказалась ниже фактической (как в нашем случае), то корректировка осуществляется с помощью метода дополнительной записи:
(74 руб. – 68 руб.) * 328000 кг.= 1968000 руб. 00 коп.
Таким образом, мы видим, что стоимость колбасных изделий составила в 2008г. 1968000 руб. 00 коп.
Для устранения выявленных нарушений предлагаем пересмотреть действующую систему исчисления себестоимости: для получения правильных расчетов необходимо стоимость полученной продукции корректировать на сумму стоимости побочной продукции.
I. Маржинальный анализ затрат на производство продукции промышленного производства
Все затраты организации можно разделить по отношению к объему производства на условно-переменные и условно-постоянные.
Если в организации имеются смешанные затраты (например, почтово-телеграфные расходы, затраты на ремонт оборудования), то их необходимо тщательно проанализировать и выявить в них условно-переменную и условно-постоянную части.
При планировании и анализе выручки и прибыли от продаж используются такие показатели как:
порог рентабельности (критическая точка, точка безубыточности);
запас финансовой прочности (зона безубыточной работы);
эффект операционного рычага (производственный леверидж).
Маржинальный анализ себестоимости и прибыли позволяет решить следующие практические задачи:
1.Планировать затраты на производство и себестоимость продукции (работ, услуг), т.е. составить в рамках бизнес-плана следующие сметные расчеты:
-сметный расчет себестоимости продаж;
-сметный расчет прибыли от продаж.
2.Оптимизировать плановые показатели объема продаж, затрат и прибыли от продаж.
3.Оценить достигнутые организацией результаты по уровню затрат и по прибыли от продаж.
4.Прогнозировать цены на новые изделия (работы, услуги), динамику цен на традиционные виды продукции (работ, услуг).
5.Выявить резервы возможного снижения затрат организации и себестоимости продукции.
Проведем маржинальный анализ себестоимости и прибыли для ОАО «Думиничский мясокомбинат» и рассмотрим перечисленные выше показатели на практическом примере. Для этого воспользуемся исходной информацией из таблицы 2.5.
Таблица 2.6
Исходная информация для определения порога рентабельности от продаж
| Показатели | Базовый вариант | |
| Значение | К-т к выручке | |
| 1. Выручка нетто | 44520 | 1 |
| 2. Условно-переменные затраты | 52626 | 1,88 |
| 3. Маржинальный доход | (8106) | -0,18 |
| 4. Условно-постоянные затраты | 115413 | 2,59 |
| 5. Прибыль от продаж (убыток) | 4985 | 0,11 |
Маржинальный доход (MR) представляет собой разность выручки (В) и переменных затрат (VC).
MR = B – VC = 44520–52626 = -8106тыс.руб.
За счет маржинального дохода организация покрывает условно-постоянные затраты (FC) и получает прибыль от продаж. Из расчетов видно, что выручка не покрывает расходы, т.е ОАО «Думиничский мясокомбинат» работает в убыток.
Порог рентабельности (ПР) – это минимально допустимый объем продаж, достаточный для покрытия переменных и постоянных затрат. Это такая величина выручки от продаж, при которой маржинальный доход равен сумме постоянных затрат, а прибыль (ПP) равна нулю.
Из соотношений показателей постоянных затрат, маржинального дохода и выручки от продаж можно вывести формулу расчета порога рентабельности:
FC, тыс.руб.
ПР = _____________________________________________________________________________
коэффициент маржинального дохода к выручке от продаж
Рассчитаем порог рентабельности по данным таблицы 2.4:
ПР = 115413 / -0,18 = - 614118 тыс. руб.
Если сумма выручки будет ниже, чем 614118 тыс. руб., то организациюждет убыток, если ей не удастся изменить сумму постоянных затрат, а в ОАО « Думиничский мясокомбинат» размер выручки всего лишь 44520 тыс. руб.
Зная порог рентабельности, можно рассчитать запас финансовой прочности, т.е. величину на которую в критической ситуации допускается снижение выручки без того, чтобы фирма стала убыточной. Запас финансовой прочности можно рассчитать, используя следующую формулу:
Запас финансовой прочности = Планируемая (достигнутая)выручка от продаж - ПР
Рассчитаем запас финансовой прочности (ЗФП) по данным таблицы 4:
ЗФП = 44520 – (-614118) = 658638 тыс. руб.
ЗФП / В = 658638 * 100% / 44520= 1479,42 %
Таким образом, у организации снижение выручки от продаж на 658638руб. (на 1479,42 %).
Если информацию из формы №2 годового отчета дополнить сведениями о величине условно-переменных и условно-постоянных затрат, то анализ можно осуществить по данным этой формы. Пример такого анализа для ОАО «Думиничский мясокомбинат» приведен в таблице 2.5.
Из таблицы 2.5 можно сделать следующие выводы. За отчетный период объем продаж составил 44520 тыс. руб., организация не покрывает постоянные затраты - работает в убыток.
Таблица 2.7
Маржинальный анализ себестоимости и прибыли по данным Формы №2 годового отчета
| Показатели | Отчетный период |
| 1. Выручка нетто | 44520 |
| 2. Полная себестоимость продаж | 39535 |
| 2.1Усл-перем. затраты (VC) | 52626 |
| 2.2 Усл-пост. затраты (FC) | 115413 |
| 3. Прибыль от продаж (Pr) | 4985 |
| 4. Марж.доход (MR) | (8106) |
| 5. Доля усл-пост. затрат в себестоимости, % | 0,34 |
| 6. К-т марж. дохода к выручке от продаж | 0,18 |
| 7. Порог рентабельности продаж | (614118) |
| 8.Запас фин. прочности | 658638 |
| 9. Запас фин.прочности в % к выручке | 1479,42 |
| 10. Запас фин. прочности в % к ПР | -107,25 |
II. Анализ затрат на рубль продукции
Наиболее обобщающим показателем себестоимости продукции, выражающим ее прямую связь с прибылью, является уровень затрат на рубль продукции.
Затраты на рубль продукции определяются по формуле: Z=C/V,
где C - полная себестоимость произведенной продукции;
V - стоимость или объем произведенной продукции.
На этот синтетический показатель оказывает влияние множество факторов, связанных с формированием как числителя, так и знаменателя.
Непосредственное влияние на изменение уровня затрат на рубль продукции оказывают три фактора, которые находятся с ним в прямой функциональной связи, или факторы первого порядка связи с этим результативным показателем:
-изменение структуры продукции;
-изменение уровня затрат на отдельные изделия (себестоимости отдельных изделий);
-изменение цен на продукцию. Для анализа влияния факторов рекомендуется использовать прием цепных подстановок.
Таблица 2.8
Расчет затрат на рубль продукции
| Показатели | За отчетный год | Отклонения от плана | ||
| по плану | фактически | абсолютное | в % | |
| 1.Полная себестоимость продукции, тыс. руб. | 35764 | 39535 | 3771 | 10,54 |
| 2.Объем продукции, тыс. руб | 42765 | 44520 | 1755 | 4,11 |
| 3. Затраты на рубль продукции, коп. | 83,63 | 88,81 | 5,18 | 6,19 |
На основании данных таблицы 2.9 рассчитаем уровень влияния вышеназванных факторов на затраты на рубль продукции. Методика определения размера влияния представлена в таблице 2.10.
Таблица 2.9
Исходная информация для анализа влияния факторов на уровень затрат на рубль продукции.
| Затраты на рубль продукции | Расчет | Уровень затрат, коп. |
| 1. По плану | 35764/42765 | 83,63 |
| 2. По плану на фактический выпуск продукции | 35764/44520 | 80,33 |
| 3. Фактически при плановых ценах | 39535/42765 | 92,44 |
| 4. Фактически | 39535/44520 | 88,81 |
Таблица 2.10
Факторный анализ затрат на рубль продукции
| Факторы | Расчет влияния | Размер влияния, коп. |
| 1. Изменение структуры выпущенной продукции | 80,33-83,63 | -3,3 |
| 2. Изменение себестоимости отдельных изделий | 92,44-80,33 | 12,11 |
| 3. Изменение цен на продукцию | 88,81-92,44 | -3,63 |
| Итого | 88,81-83,63 | 5,18 |
На сверхплановое снижение затрат на рубль продукции оказали влияние увеличение цен на отдельные изделия, что привело к снижению анализируемого показателя на 3,63 коп., и структурные сдвиги в выпуске продукции (в результате затраты снизились на 3,3 коп.) Структурные сдвиги выразились в том, что снизился удельный вес наиболее затратоемкой продукции, а менее - увеличился. Однако увеличение себестоимости отдельных видов продукции привело к увеличению уровня затрат на 12,11 коп. Таким образом, в результате влияния вышеуказанных факторов уровень затрат на рубль продукции снизился на 5,18 коп. (-3,63-3,3+12,11).
Глава 3. Пути совершенствования учета затрат и исчисления себестоимости продукции промышленного производства в ОАО «Думиничский мясокомбинат»
3.1 Выявление путей снижения себестоимости продукции промышленных производств в ОАО «Думиничский мясокомбинат»
В настоящее время проблема снижения себестоимости приобрела весома актуальное значение. Поиск путей ее снижения дает возможность организации повысить свою конкурентоспособность и избежать банкротства. Для выявления путей снижения себестоимости продукции промышленных производств (на примереколбасного цеха ОАО «Думиничский мясокомбинат») необходимо провести анализа затрат, ее образующих.
По данным аналитического учета очевидно, что по итогам 2008 года фактическая себестоимость продукции (2420000 руб. 00 коп.) превысила свое плановое значение (23800000 руб. 00 коп.), причем превышение произошло исключительно за счет переменных затрат, так как фактическая сумма постоянных расходов соответствует их плановому значению.
Выявление путей снижения себестоимости продукции можно проводить в двух направлениях:
увеличивая объем производства продукции;
сокращая затраты на ее производство за счет повышения уровня производительности труда, экономного использования материальных ресурсов, сокращения потерь и т. п.
Следовательно, один из способов снижения себестоимости заложен в рациональном управлении затратами. Исходя из определения постоянных и переменных затрат, можно сделать вывод, что для целей уменьшения себестоимости продукции необходимо уменьшать только уровень переменных затрат. Резервы уменьшения затрат определяются по каждой их статье за счет конкретных организационно-технических мероприятий, которые будут способствовать экономии заработной платы, снижению материало- и фондоемкости и т. д. Но прежде всего необходимо проанализировать состав и структуру плановых и фактических затрат.
Таблица 3.1
Состав и структура затрат колбасного цеха ОАО «Думиничский мясокомбинат»
| Статьи затрат | Сумма, руб. | Структура,% | ||||
| План. | Факт. | +/- | План. | Факт. | +/- | |
| Оплата услуг | 68960,00 | 73595,00 | +4635,00 | 2,99 | 3,19 | 0,2 |
|
Отчисления на Социальные нужды |
16712,00 | 19723,00 | +3011,00 | 0,72 | 0,85 | 0,13 |
| Сырье | 1572658,00 | 1754829,48 | +3327487,00 | 68,31 | 76,04 | 7,73 |
|
Топливо, холод, эл. энергия |
54859,00 | 66589,00 | +11730,00 | 2,38 | 2,88 | 0,5 |
|
Расходы на обслуживание оборудования |
3856,00 | 3992,00 | +136,00 | 0,16 | 0,17 | 0,01 |
| Цеховые расходы | 68452,00 | 75956,00 | +7504,00 | 2,97 | 3,29 | 0,32 |
| Общезаводские расходы | 74254,00 | 87416,00 | +161670,00 | 3,25 | 3,78 | 0,53 |
|
Внепроизводственные расходы |
126781,00 | 160935,00 | +34154 | 5,51 | 6,97 | 1,46 |
| Амортизация | 47171,00 | 47171,00 | - | 2,05 | 2,04 | 0,01 |
|
Затраты по организации производства и управлению |
254125,00 | 254125,00 | - | 11,04 | 11,01 | 0,03 |
| Прочие | 14289,00 | 17248,00 | +2959,00 | 0,62 | 0,75 | 0,13 |
| Всего | 2302117,00 | 2307738,00 | +5621,00 | 100,00 | 100,00 | х |
Очевидно, что отклонение фактической себестоимости от плановой обусловлено увеличением исключительно переменных затрат. Следовательно, для снижения себестоимости необходимо уменьшать именно переменные затраты. Наиболее заметны отклонения сумм по статьям «Оплата труда» и «Сырье» .Рассмотрим более подробно причины каждого из них.
Численность работников колбасного цеха на протяжении последних трех лет сохраняется неизменной (5 человек), то есть этот фактор на изменение суммы затрат по статье влияния не оказывал. Увеличилась сумма оплаты труда на одного работника в связи с ее индексацией по причине инфляции. Исходя из изложенного, затраты на оплату труда не являются направлением снижения себестоимости, так как при уменьшении оплаты труда закономерно упадет его производительность, а при сокращении количества занятых работников – снизится объем производства.
«Сырье» – в колбасном цехе это стоимость переданного мяса животных, а так же различных добавок (соль, мука, манная крупа, молоко, оболочка и т.д.). Так как в колбасный цех организации поступают только покупные животные, то направлением снижения затрат по данной статье является снижение стоимости животных, которая формируется в отрасли животноводства.
Более подробный и детальный анализ должен быть проведен с использование детализированных данных аналитического учета по всему промышленному производству. Однако, основываясь на материалах, полученных в ходе исследования, можно указать еще ряд мероприятий, перспективных в плане снижения себестоимости производимой продукции (для конкретных производств и в целом по организации):
1. внедрение новых технологий переработки продукции с целью экономии времени, энергии, сырья и других средств;
2. провести анализ численности и квалифицированности трудового коллектива производства;
3. улучшение организации труда с целью повышения его производительности;
4. особое внимание уделять непроизводственным расходам, то есть потерям от брака, простоев, недостач и порчи ценностей;
Выявленные выше недочеты при исчислении себестоимости продукции требуют повышения квалификации работников бухгалтерии.
В результате внедрения этих же мероприятий можно достичь также увеличения объемов производства промышленной продукции в организации, так как высвобождаемые в результате экономии средства пойдут на улучшение организационно-технической базы производственного процесса, и этот кругооборот не должен прекращаться.
Далее рассмотрим дополнительные затраты на освоение резервов увеличения объема продукции с учетом переменных затрат, таблица 3.2.
Таблица 3.2
Расчет дополнительных затрат пошедших на освоение резервов увеличения объема реализации продукции
| Вид продукции | Сумма затрат на 1 ц, руб. | Размер выявленных резервов, ц | Общая сумма дополнительных затрат, тыс.руб. |
| Докторская вареная | 42,5 | 2096,6 | 89,1 |
| Охотничьи колбаски | 259,9 | 4368 | 1135,3 |
| Сардельки к завтраку | 222,5 | 8919,7 | 1984,6 |
| Итого | --- | --- | 3209 |
Анализ таблицы 3.5. показывает, что дополнительные затраты на производство продукции больше чем сумма ожидаемой прибыли. Тогда прибыль от реализации дополнительной продукции составит: 3209 – 3017,68 = 191,32.
В общем виде методику подсчета резервов снижения себестоимости продукции (Р↓С) можно свести к определению разности между ее фактическим и возможным уровнем, который учитывает ранее выявленные резервы увеличения производства продукции и сокращения затрат на производство:
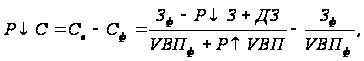
где Св и Сф – фактический и возможный уровень себестоимости 1 ц продукции соответственно; Зф