Состояние учета затрат и исчисление себестоимости продукции промышленного производства в ОАО "Думиничский мясокомбинат"
Рассчитаем данный резерв по каждому виду продукции. Резерв снижения себестоимости 1ц Докторской вареной:
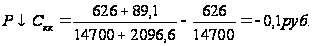
Резерв снхижения себестоимости 1ц Охотничьих колбаскок:
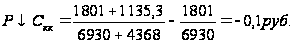
Резерв снижения себестоимости 1ц Сарделек к завтраку:
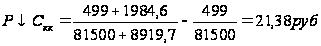
Таблица 3.3
Резерв увеличения суммы прибыли за счет снижения себестоимости продукции
| Вид продукции | Резерв снижения себестоимости 1ц. продукции, руб. | Возможный объем реализации продукции, ц, | Резерв увеличения суммы прибыли, руб. |
| Докторская вареная | 0,1 | 3500 | 350 |
| Охотничьи колбаски | 0,1 | 3447 | 344,7 |
| Сардельки к завтраку | 21,38 | 78165 | 1671167 |
| Итого | --- | --- | 1671861 |
В результате расчетов выявилось, что за счет снижения себестоимости продукции ОАО «Думиничского мясокомбината» может дополнительно получить прибыль в размере 1671861 руб., в том числе по Докторской вареной 350 руб., по Охотничьим колбаскам 344 руб., по Сарделькам к завтраку 1671861 руб.
Для определения резервов снижения себестоимости продукции (Р ↓ С) необходимо подсчитать разность между ее фактическим и возможным уровнем:
Р ↓ С = Св – Сф = Зф- Р ↓ З+ДЗ _ Зф
VВПф+Р↑VВП VВПф
Где Сф и Св – фактический и возможный уровень себестоимости 1ц продукции соответственно; Зф – фактические затраты на производство продукции; Р ↓ З – резерв сокращения затрат на производство продукции; ДЗ – дополнительные затраты, необходимые для освоения резервов увеличения производства продукции; VВПф – фактический объем производства продукции; Р↑VВП - резерв увеличения производства продукции.
Резерв сокращения затрат выявляется по каждой статье расходов за счет конкретных организационно-технических мероприятий, которые будут способствовать экономии заработной платы, снижению материало -, энерго-, фондоемкости и т. д.
Экономию затрат по оплате труда Р ↓ ЗП в результате внедрения организационно-технических мероприятий можно рассчитать путем умножения разности между трудоемкостью продукции УТЕ на планируемый уровень среднечасовой оплаты труда и на планируемый объем производства продукции VВПпл:
Р ↓ ЗП = УТЕ * Отпл * VВПпл
Сумма экономии увеличится на процент отчислений от фонда оплаты труда, включаемых в себестоимость продукции.
Резерв снижения материальных затрат Р ↓ МЗ на производство запланированного выпуска продукции за счет внедрения новых технологий и др. оргтехмероприятий можно определить следующим образом:
Р ↓ МЗ = (УР1 – УР0 * VВПпл * Цпл),
Где УР1, УР0 –расход мяса, добавок и др. материальных ресурсов на единицу продукции соответственно до и после внедрения организационно-технических мероприятий;
Цпл - плановые цены на материалы.
Резервы экономии накладных расходов выявляются на основе их фактического анализа по каждой статье затрат за счет разумного сокращения аппарата управления, экономного использования средств на командировки, почтово-телеграфные и канцелярские расходы, уменьшения потерь от порчи материалов и готовой продукции и др. Дополнительные затраты нужно подсчитать по каждому виду выявленных резервов увеличения объемов производства продукции.
Таким образом, резерв снижения себестоимости продукции во многом зависит от фактических и дополнительных затрат на производство продукции и объемов производства данной продукции. Определение резервов снижения себестоимости продукции может послужить источником увеличения объема производства продукции и сокращения затрат на ее производство.
3.2 Совершенствование учета затрат и исчисление себестоимости продукции промышленного производства с использованием метода “директ - костинг”
В последнее время в связи с рекомендациями исчислять сокращенную производственную себестоимость стало возможным применять более совершенные методы калькулирования себестоимости продукции. Один из таких методов – директ-костинг – распространенный на предприятиях экономически развитых стран. Сущность этого метода состоит в том, что на себестоимость продукции относятся только переменные издержки производства, а постоянные полностью переносятся на продажу. Для этого необходимо четкое разграничение издержек на переменные и постоянные.
Внедрение элементов системы «директ-костинга» в предприятия занятые переработкой сельскохозяйственной продукции позволяет рассчитывать критическую точку безубыточности, прогнозировать поведение себестоимости или отдельных видов расходов в зависимости от различных факторов на общую сумму затрат и себестоимость единицы продукции. Рассчитанная себестоимость данным методом дает дополнительную информацию, необходимую для более эффективного производства.
Так, для того, чтобы применить для учета затрат метод “директ -костинг” необходимо разделить затраты на постоянные и переменные (таблица 3.4).
Так, например, полученная ОАО «Думиничский мясокомбинат» прибыль от реализации продукции в размере 1033 тыс. руб. за 2008 год свидетельствует лишь о том, что в 2008 году в обществе повысился уровень организации производства и эффективность использования имеющихся ресурсов.
Таблица 3.4
Разделение затрат на постоянные и переменные
| Статьи затрат | Постоянные затраты | Переменные затраты | ||
| Успенская полукопченая | Фарш по-домашнему | Успенская полукопченая | Фарш по-домашнему | |
| Заработная плата с отчислениями, руб. | 1943,67 | 4810,57 | ||
| Сырье, руб. | 27010,33 | 140937,93 | ||
| Топливо, холод, эл. энергия, руб. | 1386,95 | 3432,68 | ||
| Расходы на обслуживание оборудования, руб. | 83,15 | 205,79 | ||
| Цеховые расходы, руб. | 1582,05 | 3915,55 | ||
| Общезаводские расходы, руб. | 1820,74 | 4506,31 | ||
| Затраты по организации производства и управлению, руб. | 159000 | 112000 | ||
| Внепроизводственные расходы, руб. | 2636,76 | 12080,67 | ||
| Амортизация, руб. | 982,50 | 2431,68 | ||
| Прочие расходы, руб. | 359,25 | 889,14 | ||
| Итого | 159982,5 | 114431,68 | 36822,9 | 170778,64 |
В то же время рассчитанный в таблице 3.4 результат от реализации продукции методом “директ-костинг”позволяет сделать следующие выводы: для того, чтобы покрыть затраты необходимые для реализации колбасных изделий: Успенская полукопченая и Фарш по-домашнему в отчетном году необходимо было реализовать продукции на сумму 7942,52 рублей. При такой выручке рентабельность равна нулю. Фактически выручка составила 317,19 тыс. рублей, что выше порога рентабельности на 309247,48 рублей. Этот запас финансовой устойчивости значение которого говорит о том, что выручка может уменьшиться на 309247,48 рублей и тогда только рентабельность будет равна нулю. Если же выручка снизится еще больше, то предприятие станет убыточным. Поэтому нужно постоянно следить за запасом финансовой устойчивости, выяснять, насколько близок или далек порог рентабельности. Получить такую информацию становится возможным при использовании такого метода как “директ-костинг”.
Таблица 3.5
Схема расчета конечного результата от реализации продукции методом “директ-костинга”
| Показатели продукция | Успенская полукопченая | Фарш по-домашнему | Итого |
| Выручка от реализации продукции, тыс.руб. | 89,67 | 227,52 | 317,19 |
| Полная себестоимость реализованной продукции, руб. | 37805,41 | 197028,00 | 234833,41 |
| Прибыль, тыс. руб. | 8,92 | 10,65 | 19,57 |
| Сумма переменных затрат, руб. | 36822,9 | 170778,64 | 207601,54 |
| Сумма постоянных затрат, руб. | 159982,50 | 114431,68 | 274414,18 |
| Сумма маржинального дохода (маржа), руб. | 52847,1 | 56741,36 | 109588,46 |
| Доля маржинального дохода в выручке, % | 34,55 | ||
| Порог рентабельность производства, руб. | 7942,52 | ||
| Запас финансовой устойчивости, руб. | 309247,48 |
Информация, получаемая в этой системе, позволит организации решать производить ли конкретный вид продукции и в каком объеме, покупать или организовывать собственное производство некоторых видов материалов (например, семена или посадочный материал), продавать ли готовую продукцию в виде сырья для промышленных предприятий или осуществлять глубокую ее переработку.
В дальнейшем при решении ряда методологических вопросов, таких как: разработка методики разграничения переменных и постоянных расходов; установление порядка покрытия затрат нетоварных производств; пересмотр номенклатуры счетов синтетического и аналитического учета, заменяемой для учета затрат сельскохозяйственными предприятиями, по мнению многих авторов можно последовательно перейти на второй вариант системы “директ-костинг” - развитой. Этот вариант предполагает включение в себестоимость не только переменных затрат, но и части постоянных и представляется в форме ступенчатого построения информации, что улучшает качество управленческих решений по оптимизации структуры деятельности предприятия. На его основе можно сделать вывод, какой конкретный вклад вносит отдельный вид продукции (продукт), подразделение на покрытие переменных и соответствующей доли постоянных расходов. При этом могут приниматься детально обоснованные решения о прекращении производства убыточной продукции или расширении более конкурентно способных отраслей.
Рыночные отношения постоянно выдвигают новые требования к учету производственной деятельности. Главное назначение такого учета - контроль за производственной деятельностью и управление затратами на его осуществление.
Выводы и предложения
1. Под затратами в управленческом учете понимают средства, израсходованные на приобретение ресурсов имеющихся в наличии, и регистрируемых в балансе, как активы организации, способные принести доход в будущем. В зависимости от назначения существует несколько классификаций затрат: классификация затрат по элементам, сфере осуществления, способу включения в себестоимость и др.
2. Одной из важнейших задач управленческого учета является калькулирование себестоимости продукции. Себестоимость продукции — это выраженные в денежной форме затраты на ее производство и реализацию. Также в зависимости от специфики деятельности организации выделяют и несколько способов калькулирования себестоимости продукции (нормативный, простой, позаказный, попередельный, «директ-костинг»).
3. Определили, что основным производственным направлением в ОАО «Думиничский мясокомбинат» является производство колбасных изделий
Основные экономические показатели деятельности организации показали, что уровень производства снижается, также незначительно снижается производительность и оплата труда, эффективность производственных затрат и основных средств основной деятельности.
4. Синтетический учет затрат промышленных производств в ОАО «Думиничский мясокомбинат» ведется на счете 20 «Основное производство». По дебету субсчета отражают затраты промышленного производства, по кредиту – ведется учет выпуска продукции.
5. Себестоимость колбасных изделии, полученного после переработки сельскохозяйственной продукции, должна быть исчислена путем вычитания из учтенных затрат стоимости побочной продукции по ценам возможной реализации и деления на валовой выход основной продукции. Но стоимость побочной продукции в ОАО «Думиничский мясокомбинат» с себестоимость колбасных изделий не включается, так как побочная продукция полностью утилизируется.
6. Порог рентабельности (точка безубыточности) в отчетном году составило 7942,52.руб. Размеры резервов роста прибыли положительно влияют на величину маржинального дохода и способствует большей компенсации постоянных затрат предприятия.
7. Учитывая вышесказанное, для совершенствования учета затрат на производство и исчисление себестоимости продукции промышленного производства в ОАО «Думиничский мясокомбинат» мы предлагаем:
1) в целях увеличения валовой прибыли организации нужно найти и проанализировать резервы для снижения себестоимости продукции промышленного производства, один из способов заложен в рациональном управлении затратами. В процессе анализе общей суммы затрат была изучена структура издержек по экономическому содержанию. Была выявлено, что фактические затраты предприятия выше плановых на 5621руб.
2) использовать такой метод, как “директ-костинг”. Внедрение данного метода позволит рассчитать порог рентабельности, прогнозировать изменения себестоимости в зависимости от изменения различных факторов производственного характера, а так же дает полную информацию, необходимую для более эффективного управления производством;
Список используемой литературы
1. Гражданский кодекс РФ. Части первая и вторая (принятые Государственной Думой 21.10.94г.) (в ред. ФЗ от 18.12.06г. №232-ФЗ).
2. Налоговый кодекс РФ (части 1и 2), утвержденных ФЗ №146-ФЗ от 31.07.98г. (в ред. ФЗ от 27.07.06г. №137-ФЗ).
3. Федеральный закон «О бухгалтерском учете» №129-ФЗ от 21.11.96г. (ред. ФЗ от 03.11.06г. №183-ФЗ)
4. Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ № 34н от 29.07.98г.(в ред. приказа Минфина от 18.09.06г. №116н).
5 Положение по бухгалтерскому учету «Доходы организации» (ПБУ 9/99) от 6.05.99г. №32н (в ред. от 27.11.06г. №156).
6. Положение по бухгалтерскому учету «Расходы организации» (ПБУ 10/99) от 6.05.99г. №33н (в ред. от 27.11.06г. №156н).
7. Положение по бухгалтерскому учету «Учет материально-производственных запасов» (ПБУ 5/01)от 9.06.2001г. №44н (в ред. от 26.03.07г. № 26н).
8. Методические рекомендации по бухгалтерскому учету доходов, расходов и финансовых результатов деятельности сельскохозяйственных и других организаций АПК (Утверждены приказом Минсельхоз РФ от 31.01.03г. №28).
9. Методические рекомендации по бухгалтерскому учету затрат на производство и калькулирование себестоимости продукции (работ, услуг) в сельскохозяйственных организациях (Утверждены приказом Минсельхоз РФ от 06.06.03г. №792).
10. План счетов бухгалтерского учета и финансово – хозяйственной деятельности организации и Инструкция по его применению. Утверждены приказом Минфина РФ от 31.10.2000 г. № 94н (в ред. от18.09.06г. №115н).
11. Амелина Т.И. Расходы предприятия, подлежащие включению в состав затрат.// Бухгалтерский учет., 2008.№4
12. Бабаева Ю.А. Бухгалтерский учет: Учебник для вузов/. - М.: ЮНИТИ - ДАНА, 2002. - 476 с.
13. Бакаев А.С., Безруких Л.С., Врублевский Н.Д. и др. Бухгалтерский учет.: Учебник.- 4-е изд., перераб. и доп.- М.: Бухгалтерский учет, 2002.- 719с.
14. Брылев А.А., Чаусов Н.Ю., Лобода Н.Т., Полпудникова О.В. Основы научно исследовательской работы студентов: Учебное пособие/ Под ред. А. А. Брылева. – Калуга: Издательство «Гриф», 2000 – 172с.
15. Василевич И.П. Учет расходов, включаемых в себестоимость продукции.// Бухгалтерский учет., 2006.№8.
16. Вахрушина М.А. Бухгалтерский управленческий учет: Учебник для вузов - 2-е изд., перераб. и доп. - М.: ИКФ Омега - Л; Высш. шк., 2002. - 528 с.
17. Вахрушина М.А. Что такое управленческий учет.// Современный бухучет. - 2008. - № 9 - с. 22.
18. Головозина А.Т., Архипова О.И. Бухгалтерский управленческий учет: Учебное пособие. - М.: ТК Велби, Изд-во Проспект, 2003. - 184 с.
19. Гусева Е.Э. Развитие управленческого учета в современных условиях хозяйствования.// Современный бухучет. - 2008. - № 2 - с. 25
20. Ермакова Н.А. Учет фактических затрат и калькулирования при процессной структуре организации производства и управления.// Современный бухучет. - 2006. - № 1 - с. 26
21. Ивашкевич В.Б. Бухгалтерский управленческий учет: Учеб. для вузов. - М.: Юристъ, 2003. - 618 с.
22. Керимов В.Э. Управленческий учет: Учебник. - М.: Издательско-книготорговый центр "Маркетинг", 2001. - 268 с.
23. Кондратова И.Г. Основы управленческого учета. - М.: Финансы и статистика, 1999. - 144 с.
24. Луговой В.П. Учет затрат на производство и реализацию продукции (работ, услуг): Методика и практикум. - М.: Финансы и статистика, 2000.
Никулина Л.Н., Харионовская Т.Л.Модель внутренней отчетности предприятий промышленности.// Управленческий учет. – 2008. № 5. с.112
25. Пизенгольц М.З. Бухгалтерский учет в сельском хозяйстве. Т. 2. Ч. 2. Бухгалтерский управленческий учет. Ч. 3. Бухгалтерская (финансовая) отчетность: Учебник. - 4-е изд., перераб. и доп. - М.: Финансы и статистика, 2003. - 408 с.
26. Пипко В. А., Волошина С.В. Проблемы формирования затрат и исчисление себестоимости сельскохозяйственной продукции.//Управленческий учет. – 2008. №6 – с.18
27. Савицкая Г.В. Анализ хозяйственной деятельности предприятий АПК.: 4-е изд., перераб. и доп.- Минск: ООО «Новое издание», 2001.- 688с.
28. Соколов И.В. Учет затрат - от теории к практике.// Бухгалтерский учет. - 2008. - № 6 - с. 44.
29. Сысоев Н.И. Отражение затрат в управленческом учете.// Бухгалтерский учет., 2008. №6.
30. Усатова Л.В. Организация современного управленческого учета на промышленных предприятиях с применением зарубежных методик учета затрат.// Управленческий учет. – 2008. №7.с.44
31. Фудина А.В., Плетцов С.Н., Кузнецов В.П. Анализ хозяйственной деятельности сельскохозяйственных предприятий.-М.: Агропромиздат,1991-256с.
32. Хамхоева Ф.Я. Бухгалтерский управленческий учет как информационная основа системы управления производством.// Современный Бухучет. - 2008. - № 12 - с. 3
33. Чупахина Н.И. Современное состояние управленческого учета в АПК. //Управленческий учет. – 2008. №9 с. 37
34. Шигаев А.И. Целевое калькулирование себестоимости продукции.// Современный бухучет. - 2008. - № 3 - с. 14