Совершенствование бухгалтерского учета финансового результата деятельности организации и распределения прибыли в условиях перехода на новый план счетов
А1 – высоколиквидные активы, к которым относятся денежные средства и краткосрочные финансовые вложения,
А2 – быстрореализуемые активы, к которым относятся денежные средства и прочие активы,
А3 – труднореализуемые активы, к которым относятся запасы, за исключением расходов будущих периодов и долгосрочные финансовые вложения,
А4 – постоянные активы, к которым относятся внеоборотные активы, за исключением долгосрочных финансовых вложений
П1 – срочные обязательства, к которым относится кредиторская задолженность
П2 – текущие обязательства, к которым относятся краткосрочные кредиты и займы и прочие обязательства
П3 – долгосрочные пассивы, к которым относятся долгосрочные кредиты и займы
П4 – собственный капитал
средств было незначительным и составил 34 285 тыс.руб.
Организация в отчетном периоде не имела долгосрочных обязательств, поэтому вся величина запасов и долгосрочных финансовых вложений – резерв ее перспективной платежеспособности.
Если встанет вопрос о банкротстве и ликвидации организации, то с помощью своих внеоборотных активов организация сможет погасить долги, но это займет довольно продолжительное время.
Проводимый по изложенной схеме анализ ликвидности баланса является приближенным. Он не дает представления о возможностях организации погашать наиболее срочные обязательства. Поэтому для оценки платежеспо-собности организации используют ряд коэффициентов ликвидности, представленных в таблице 2.4.
Таблица 2.4
Динамика показателей ликвидности
| Показатель | на начало года | на конец года |
нормальное ограничение |
| Коэффициент абсолютной ликвидности | - | 0,0006 | >= 0.2; 0.5 |
| Коэффициент покрытия | 0,39 | 0,32 | >= 2 |
| Коэффициент быстрой ликвидности | 0,027 | 0,038 | >= 1 |
Для анализа платежеспособности ООО «Кубань - Олимп» коэффициент абсолютной ликвидности невозможно рассчитать на начало периода из-за отсутствия наиболее ликвидных средств – денежных средств и краткосрочных финансовых вложений. Уже после этого можно сделать вывод: судя по коэффициенту абсолютной ликвидности предприятия, является неплатежеспособным, так как ликвидные средства, находящиеся в немедленной готовности к реализации, отсутствуют. Расчет же оставшихся коэффициентов подтверждает это предположение.
Коэффициент абсолютной ликвидности на конец периода составил 0,0006 при нормальном ограничении 0,2, поэтому организация не сможет погасить срочные обязательства перед кредиторами.
Коэффициент покрытия (текущей ликвидности) более чем в два раза ниже нормального значения и составил на конец периода 0,32, поэтому организация не сможет погасить текущие обязательства даже за счет реализации оборотных активов.
Коэффициент быстрой ликвидности далек от нормального значения и составил 0,038, что характеризует предприятие как некредитоспособную.
В динамике эти коэффициенты практически не изменились, вдобавок к этому коэффициент текущей ликвидности снизился на 0,07 пункта.
Это дает полное основание сделать вывод о низкой платежеспособности и не ликвидности баланса ООО «Кубань - Олимп» за анализируемый период.
Оценка финансовой устойчивости предприятия
Одна из важнейших характеристик финансового состояния экономического субъекта – стабильность его деятельности и платежеспособности. Организация считается платежеспособной, если остатки на балансе денежных средств, краткосрочных финансовых вложений и активных расчетов покрывают ее краткосрочные обязательства.
Для более глубокого анализа финансового состояния организации в дополнение к абсолютным показателям целесообразно рассчитать ряд относительных показателей, таких как:
– коэффициент автономии, который характеризует долю собственных средств организации в общей сумме средств, авансируемых в ее деятельность;
– коэффициент соотношения заемных и собственных средств, который показывает какая величина средств, авансируемых в деятельность организации, финансируется за счет привлеченных источников средств;
– коэффициент маневренности, показывающий, какая часть собственного капитала используется для финансирования текущей деятельности, а какая часть капитализирована;
– коэффициент обеспеченности собственными источниками, показывающий, степень обеспеченности собственными источниками покрытия запасов и затрат;
– коэффициент соотношения собственных и привлеченных средств, показывающий какая часть деятельности организации финансируется за счет собственных источников ;
– коэффициент финансовой зависимости, показывающий на сколько деятельность организации финансируется за счет заемных источников.
На основании данных баланса рассчитываются значения данных коэффициентов, которые представлены в таблице 2.5.
По данным таблицы видно, что предприятие располагает всего 17% собственного капитала, который финансируется в производство, т.е. предприятие зависит от заемных источников.
Коэффициент соотношения заемных и собственных средств показывает, что организация сильно зависит от заемных средств, при нормальном значении меньше 1, коэффициент составляет 4,7, кроме того, наблюдается тенденция роста.
Коэффициент маневренности составляет на начало периода 0,06, а на конец анализируемого периода посчитать невозможно, т.к. текущие пассивы больше текущих активов. Коэффициент находится на уровне ниже критического. Организация не имеет возможности для свободного финансового маневрирования, так как доля собственных средств, инвестированных в наиболее мобильные активы, значительно ниже критического уровня.
Организация плохо обеспечена собственными источниками финансирования, для нормального уровня значения 0,1 коэффициент по организации составляет 0,006.
Коэффициент соотношения собственных и привлеченных средств показывает, что организация финансирует свою деятельность за счет собствен-
Таблица 2.5
Динамика финансовых коэффициентов организации за отчетный период
| Коэффициент | нормальное значение | на начало 2001 года | на конец 2001 года | изменение (+,-) |
| 1. Автономии (независимости) | >= 0,5 | 0,24 | 0,17 | -0,07 |
| 2.Соотношения заемных и собственных средств | >= 1 | 3,08 | 4,70 | +2,28 |
| 3.Маневренности | >= 0,5 | 0,06 | - | - |
| 4.Обеспеченности собственными источниками финансирования | >= 0,1 | 0,006 | - | - |
| 5. Соотношения собственных и привлеченных средств | >=1 | 0,32 | 0,21 | -0,11 |
| 6.Финансовой независимости |
<= 1,25 |
4,08 | 5,70 | +1,62 |
ных средств всего на 21%, по сравнению с началом года коэффициент снизился на 20%.
Показатель финансовой зависимости очень высок и составляет 5,7, что говорит о том, что в организации велика доля заемных средств, кроме этого наблюдается тенденция по увеличению показателя в динамике, т.е. доля заемных средств в финансировании организации увеличилась по сравнению с началом периода на 1,62.
Организации необходимо снизить кредиторскую задолженность и увеличить собственные источники покрытия запасов, так как такая ситуация может усугубить и без того неустойчивое положение организации.
Оценка деловой активности предприятия
Показатели деловой активности характеризуют результаты и эффективность текущей деятельности экономического субъекта. Финансовое состояние предприятия находится в непосредственной зависимости от того, насколько быстро средства, вложенные в активы превращаются в реальные деньги. Длительность нахождения средств в обороте определяется совокупным влиянием ряда разнонаправленных факторов внешнего и внутреннего характера. Примером может служить зависимость скорости оборота от применяемой учетной политики, сформированной структуры активов, используемой методики оценки ТМЦ предприятия.
Деловая активность предприятия может оцениваться как в качественном, так и в количественном отношении.
Качественную характеристику деловой активности организации можно получить путем изучения таких критериев, как широта рынков сбыта продукции, деловая репутация организации на рынке сбыта продукции.
Количественную характеристику деловой активности организации оценивают по степени выполнения организацией своих производственных и финансовых программ по основным показателям (объем реализации продукции, выручка от реализации и полученной прибыли).
Для количественной оценки деловой активности по эффективности использования ресурсов организации могут быть рассчитаны следующие показатели представленные в таблице 2.6.
Группа показателей деловой активности позволяет проанализировать
насколько эффективно предприятие использует свои средства.
Производительность труда сократилась на 36,32, что рассматривается как не благоприятная тенденция развития производственной деятельности организации.
Скорость оборота оборотных активов сократилась на 1,73, т.е. увели-
Таблица 2.6
Оценка деловой активности предприятия
| Показатель | на начало 2001 года | на конец 2001 года | изменения (+,-) |
| 1. Производительность труда | 202,76 | 166,44 | -36,32 |
| 2. Фондоотдача | 8,88 | 6,87 | -2,01 |
| 3. Оборачиваемость всех оборотных активов | 7,77 | 6,03 | -1,73 |
| 4. Оборачиваемость средств в расчетах, в оборотах | 95,00 | 74,85 | -20,15 |
| 5. Оборачиваемость собственного капитала | 4,09 | 8,25 | +4,15 |
| 6. Коэффициент устойчивости экономического роста | 0,06 | 0,0004 | -0,059 |
чилась деловая активности предприятия и оборотные активы на 1,73 оборота быстрее проходят все стадии производства.
За счет увеличения дебиторской задолженности на 74,04% по сравнению с началом года сократился объем выручки, т.е. 74,85 тыс. руб. были отвлечены из оборота.
Оборачиваемость собственного капитала увеличилась на 4,15 оборота так как у предприятия не достаточно собственных средств поэтому время одного оборота возросло.
Коэффициент устойчивости экономического роста снизился на 0,059, что говорит о том, если предприятие будет развиваться такими темпами, то оно в скором времени окажется банкротом.
Оценка рентабельности деятельности организации
Для оценки конечных финансовых результатов экономического субъ-екта кроме абсолютных показателей необходимо использовать показатели рентабельности.
Рентабельность показывает, какое количество рублей приходится на один рубль авансированного (собственного) капитала.
Основные показатели рентабельности приведены в таблице 2.7.
Таблица 2.7
Оценка рентабельности работы предприятия за 2001 год
| Показатели | на начало периода | на конец периода | изменения (+,-) |
|
1.Рентабельность продукции R= прибыль от реализации / выручка от реализации *100 |
7,83 | 3,03 | -4,80 |
|
2. Рентабельности основной деятельности R= прибыль от реализации / с/с реали-зованной продукции *100 |
8,51 | 3,13 | -5,38 |
|
3. Рентабельности активов R= чистая прибыль / баланс *100 |
5,86 | 0,0072 | -5,85 |
|
4. Рентабельность внеоборотных активов R= чистая прибыль / величина внеоборотных активов *100 |
8,39 | 0,01 | -8,38 |
|
5. Рентабельность оборотных активов R= чистая прибыль / величина оборотных активов *100 |
19,47 | 0,02 | -19,45 |
|
6. Рентабельность собственного капитала R= чистая прибыль / величина собственного капитала *100 |
23,98 | 0,04 | -23,94 |
По всем рассчитанным показателям рентабельности, приведенным в таблице предприятие является рентабельной, но все показатели снизились.
Прибыль от реализации продукции на один вкладываемый рубль составила 3,03 коп., но по сравнению с прошлым годом прибыль на один рубль сократилась на 4,80 коп. Один рубль вложенный в активы предприятия принес 5,86 коп. прибыли. Показатель сократился на 5,85 коп. по сравнению с прошлым годом, а по внеоборотным активам произошло сокращение на 19,45 коп, при начальном показателе 19,47 коп., т.е. оборотные и внеоборотные активы используются не эффективно.
Снижение показателей рентабельности произошло за счет сокращения прибыли от продаж в три раза. Стоимость внеоборотных активов, оборотных активов, собственного капитала сократилась по сравнению с началом года.
Прогнозирование и оценка возможного банкротства
При проведении анализа можно установить, существуют ли какие-либо серьезные сомнения в продолжение непрерывности деятельности экономического субъекта в обозримом будущем, т.е. выявить и оценить признаки банкротства организации. Банкротство организации непосредственно связано с ее неплатежеспособностью. Поэтому важнейшей задачей финансового анализа является прогнозирование финансового состояния организации с позиции возможного банкротства.
Основными законодательными актами, регулирующими вопросы признания организации неплатежеспособным, являются:
– Закон РФ «О неплатежеспособности (банкротстве) предприятий » от 19 ноября 1992г.;
– Постановление правительства РФ «О некоторых мерах реализации законодательства о несостоятельности (банкротстве) предприятия» от 20 мая 1994г. № 498.
Для прогнозирования и оценки возможного банкротства экономического субъекта предусмотрена система финансовых коэффициентов для определения неудовлетворительной структуры баланса неплатежеспособных организаций, одним из таких коэффициентов является коэффициент восстановления (утраты) платежеспособности.
К в(у) П = К ПК + У/Т (К ПК – К ПН ) / 2 >= 1
К ПК – коэффициент покрытия на конец года
К ПН – коэффициент покрытия на начало года
У – период восстановления (утраты) платежеспособности
Т – продолжительность отчетного периода (месяц).
К в = 0,32 + 6/12 (0,32-0,39) /2 = 0,14
К у = 0,32 + 3/12 (0,32-0,39) /2 = 0,15
По результатам проведенных расчетов и анализа полученных данных можно сделать вывод, что структура баланса не удовлетворительна, а организация не платежеспособна.
Причинами снижения эффективности деятельности организации является: увеличение дебиторской и кредиторской задолженности, сокращения запасов предприятия и резкое падение прибыли. Поэтому предприятию надо проанализировать состояние дебиторской и кредиторской задолженности, составить план приемлемых платежей по расчету с кредиторами. Следить за соотношением дебиторской и кредиторской задолженности. Значительное превышение дебиторской задолженности создает угрозу финансовой устойчивости организации. Такое положение делает необходимым привлечение дополнительных источников финансирования и нарушение платежеспособности организации. Для выявления причин увеличения дебиторской задолженности выявить постоянных покупателей, которые систематически вовремя не рассчитываются с предприятием. Заключать договора с покупателями, в которых указывать сроки оплаты и штрафные санкции за нарушение договоров.
Более эффективно управлять запасами предприятия, т.к. неправильное хранение приводит к иммобилизации сырья, вследствие чего меньше производится продукции, а значит и выручка организации будет маленькой. Проводить инвентаризации сырья и материалов по местам их хранения.
Оценка организации бухгалтерского учета на предприятии и
анализ учетной политики
Под организацией бухгалтерского учета принято понимать систему условий и элементов (слагаемых) учетного процесса, включающую первичный учет и документирование операций (первичную учетную документацию и документооборот), регистры бухгалтерского учета, план счетов, формы ведения бухгалтерского учета и организации учетно-вычислительных работ, объем и содержание отчетности, - систему, основанную на присущих бухгалтерскому учету правилах.
Ответственность за организацию бухгалтерского учета согласно Федеральному закону О бухгалтерском учете №129 ФЗ от 21.11.1996г., несет руководитель ООО «Кубань - Олимп», он создает необходимые условия для правильного ведения бухгалтерского учета.
Бухгалтерский учет осуществляется бухгалтерской службой, как самостоятельным структурным подразделением возглавляемым главным бухгалтером.
Бухгалтерский учет в Обществе ведется по журнально-ордерной форме счетоводства и не автоматизирован.
На бухгалтерию возлагается ведение своевременного и достоверного учета, формирования полной и достоверной информации о деятельности, имущественном положении Общества, необходимой для контроля за соблюдением действующего законодательства, за рациональным использованием материальных, трудовых и финансовых ресурсов в соответствии с утвержденными нормами, нормативами и сметами, предотвращающих негативное явление в деятельности Общества, осуществление строжайшего режима экономии.
Учетный аппарат бухгалтерии взаимодействует в активном сотрудничестве со всеми структурными подразделениями в Обществе, со службами и отделами аппарата управления и отдельными исполнителями.
Представленные в бухгалтерию всеми подразделениями и службами Общества необходимые для учета и контроля документы, отчетные сведения, а так же плановые и сметные нормативные данные, обрабатываются и группируются по отдельным признакам и на их основе готовится информация о деятельности отдельных подразделений и Обществе в целом. Эта информация позволяет глубоко анализировать экономические показатели работы, систематически контролировать хозяйственные процессы и явления, делать на их основе нужные выводы и принимать меры по улучшению работы Общества и его отдельных служб.
Организационная структура бухгалтерии представлена на рисунке 2.2.
Бухгалтерия состоит из главного бухгалтера, заместителя главного бухгалтера, бухгалтера – кассира и бухгалтеров, которые ведут определенные счета.
Главный бухгалтер устанавливает служебные обязанности для подчиненных ему работников. Главный бухгалтер подчиняется непосредственно руководитель организации.
Назначение, увольнение и перемещение материально-ответственных лиц производится по согласованию с главным бухгалтером. Договоры и соглашения, заключаемые предприятием на получение или отпуск товарно-материальных ценностей и на выполнение работ и услуг, а также приказы и распоряжения об установлении работниками должностных окладов, надбавок к заработной плате и о премировании предварительно рассматриваются и визируются главным бухгалтером.
В современных условиях требования к квалификации главного бухгалтера возрастают. Кроме обычных знаний в области учета, контроля и анализа от него требуются навыки работы на современных средствах вычислительной техники, умения хорошо разбираться в методологии нормирования, про-
Организационная структура бухгалтерии ООО «Кубань- Олимп»
-
Главный бухгалтер


-
Заместитель главного бухгалтера









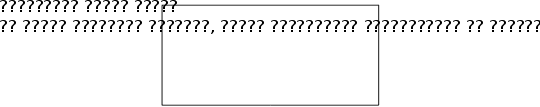
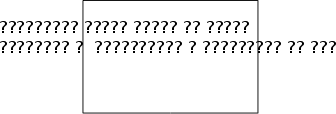
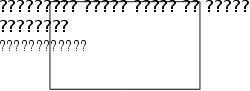

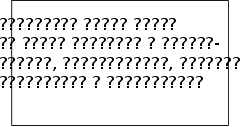
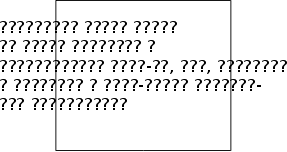
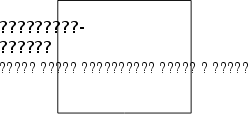
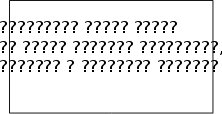

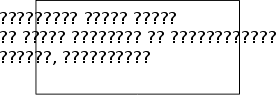
Рис. 2.2
гнозирования, финансирования и кредитования, основах организации и технологии производства, принципах организации управления и труда, гражданском праве, умении не только констатировать полученные финансовые ре-зультаты, но и прогнозировать их.
Для осуществления своих функций главный бухгалтер наделен широкими полномочиями. Он устанавливает требования по оформлению операций первичными учетными документами и предоставлению в бухгалтерию необходимых для учета и контроля документов и сведений.
Главный бухгалтер несет ответственность за формирование учетной политики, ведение бухгалтерского учета, нарушение правил и положений, регламентирующих финансово-хозяйственную деятельность. Он не должен принимать документы по хозяйственным операциям, противоречащим законодательству либо нарушающим договорную и финансовую дисциплину. Такие документы он принимает к исполнению только с письменного разрешения руководителя организации.
Перечисленные обязанности, права и ответственность касаются не только главного бухгалтера, но и в определенной степени всю бухгалтерию.
Заместитель главного бухгалтера осуществляет организационную работу в бухгалтерии.
Бухгалтер – кассир осуществляет получение и выдачу денег, обеспечивает сохранность денежных средств, составляет кассовые отчеты, осуществляет операции по учету, получению выписок из банка, обрабатывает документы по журналу-ордеру № 2, собирает информацию по банкам о поступлении и расходе средств с расчетного счета, проводит акты сверок по хозяйст-венным договорам.
Заместитель главного бухгалтера, бухгалтер – кассир и остальные бухгалтера находятся в подчинении у главного бухгалтера.
В бухгалтерии используется преимущественно функциональное разделение учетного труда, что предполагает централизованное построение учетного аппарата и выполнение каждым работником однородных совокупных функций или операций.
В связи с нехваткой квалифицированных работников, некоторые специалисты бухгалтерии выполняют несколько функций.
В составе бухгалтерии выделены следующие отделы: расчетный, материальный, производственный. Расчетный отдел занимается комплексом работ по учету расчетов по оплате труда, расчетов с Фондом социального страхования, Пенсионным фондом и другими подобными органами, расчетами с подотчетными лицами, исчислением налогов, выявлением финансовых результатов, а также составлением отчетности. Материальный отдел отвечает за ведение учета и осуществление контроля за наличием и движением материальных ресурсов, занимается учетом расчетов с покупателями и заказчиками, а также учетом расчетов с поставщиками и подрядчиками и прочими дебиторами и кредиторами. Производственный отдел ведет учет затрат на производство, исчисляет себестоимость продукции.
Как уже отмечалось выше учетную политику организации, формирует главный бухгалтер на основе ПБУ 1/98 «Учетная политика организации» и утверждает руководитель организации.
В ходе проведенного анализа учетной политики (Приложение 6) организации ООО «Кубань - Олимп» было выявлено следующее:
– в организации разработан рабочий план счетов бухгалтерского учета, который содержит синтетические и аналитические счета, необходимые для ведения бухгалтерского учета в соответствии с требованиями своевременности и полноты учета и отчетности;
– зафиксировано, что предприятие применяет журнально-ордерную форму счетоводства для ведения бухгалтерского учета;
– указано, что признается первоначальной стоимостью имущества при разных видах его приобретения;
– оговорено применение для оформления хозяйственных операций типовые формы первичных учетных документов;
– общепроизводственные и общехозяйственные расходы должны списываться ежемесячно непосредственно в дебет счетов реализации;
– указано, что производственные запасы оцениваются в учете в денежном выражении по фактической стоимости приобретения, но не оговорено с помощью какого метода оценки запасов определяется фактическая себестоимость материальных ресурсов при списании их в производство;
– установлены критерии отнесения предметов труда к основным средствам и МПЗ;
– оговорено, что амортизация основных средств и нематериальных активов начисляется линейным способом;
двумя способами происходит погашение стоимости МБП при передаче их в эксплуатацию:
- начисление износа в размере 100% от стоимости МБП;
- МБП стоимостью за единицу в пределах 1/20 стоимости основного средства, списывают на издержки производства по мере их отпуска в эксплуатацию без начисления износа;
– оговорено, что выручка в бухгалтерском учете определяется по методу начислений, т.е. по мере отгрузки продукции и предъявлению покупателю расчетных документов, и для целей налогообложения выручка определяется по мере отгрузки. Указанный порядок исчисления данных по реализации продукции распространяется при определении налога на добавленную стоимость, налога на пользователей автомобильных дорог и других налогов, которые определяются от выручки при реализации продукции.
В учетной политике не освящены следующие моменты:
– приказ об учетной политике предприятия не подписан руководителем, не датирован и не имеет полного названия;
– в учетной политике не оговорен порядок проведения инвентаризации активов и обязательств организации;
– в учетной политике не сказано, что резерв по ремонту основных средств не создается, а финансирование ремонта производится путем включения фактических затрат в себестоимость продукции;
– не описан порядок расчета определения финансового результата от реализации продукции для целей налогообложения, только указывается, что он производится расчетным путем;
– нет утвержденного списка лиц, которым разрешено давать деньги на хозяйственные нужды предприятия;
– не оговорено, каким образом хранятся бухгалтерские документы на предприятии;
– не предусмотрен пункт о материальной ответственности лиц;
– не оговорены в учетной политике и не утверждены правила документооборота и технологии обработки учетной информации.
Проведенный анализ учетной политики показывает, что многие аспекты организации бухгалтерского учета на предприятии не освещены.
3. МЕТОДИЧЕСКОЕ И ОРГАНИЗАЦИОННОЕ ОБЕСПЕЧЕНИЕ
БУХГАЛТЕРСКОГО УЧЕТА ФИНАНСОВОГО РЕЗУЛЬТАТА И
РАСПРЕДЕЛЕНИЯ ПРИБЫЛИ НА ПРЕДПРИЯТИИ ООО «КУБАНЬ -
ОЛИМП»
3.1. Учет доходов, обеспечивших получение прибыли
Реализация продукции на предприятии осуществляется в соответствии с заключенными договорами с покупателями.
В договорах на поставку готовой продукции указывают поставщика и покупателя, необходимые показатели по изделиям, цены, скидки, накидки, порядок расчетов, сумму налога на добавленную стоимость и другие реквизиты.
Реализация продукции производится организацией по свободным отпускным ценам, увеличенным на сумму налога на добавленную стоимость.
При установлении отпускных цен, организация фиксирует франко, т.е. за чей счет производится оплата расходов по доставке продукции от поставщика до покупателя. Организация использует несколько видов франко точек, одним из таких является франко – станция назначения. Это означает, что расходы по доставке продукции покупателю оплачивает поставщик, и они включаются в отпускную цену. Другим – франко – станция отправления, означающая, что поставщик оплачивает расходы только до погрузки готовой продукции в вагоны, все же остальные расходы по перевозке готовой продукции оплачиваются покупателем.
Основанием для отгрузки готовой продукции покупателям или отпуска ее со склада служат приказы коммерческого отдела (отдела реализации).
На основании накладных и счет – фактур на отпуск продукции на сторону в бухгалтерии выписывают в нескольких экземплярах платежные требования для расчетов с покупателями через банк. В платежном требовании указывают наименование и местонахождение поставщика и покупателя, номер договора поставки, вид отправки, сумму платежа по договору, сумму налога на добавленную стоимость, выделяемую отдельной строкой.
Данные платежные требования фиксируются в ведомости учета и реализации продукции (работ, услуг) в форме № 16. Выписанные счет–фактуры покупателю, фиксируются в журнале регистрации счет – фактур. В книгу продаж, заносят номер счет - фактуры, дату отгрузки продукции и дату ее оплаты, данные о покупателе.
Когда готовая продукция отпускается покупателю непосредственно со склада, то получатель обязан предъявить доверенность на право получения груза, однако на предприятии, как правило, это требование не соблюдается.
Организация в бухгалтерском учете и для целей налогообложения определяет выручку от реализации по моменту отгрузки и предъявлению платежных документов покупателю, т.е. используется метод начислений.
В бухгалтерском учете отгрузка продукции по цене реализации (включая НДС) производится записью:
Дебет счета «Расчеты с покупателями и заказчиками»
Кредит счета «Реализация продукции (работ, услуг)».
Обороты по соответствующим счетам приведены ниже.
Организация для отражения отгрузки продукции не применяет счет «Товары отгруженные», поэтому списание производственной себестоимости отгруженной продукции на прямую производится записью:
Дебет счета «Реализация продукции (работ, услуг)»,
Кредит счета «Готовая продукция»;
и коммерческие расходы, относящиеся к реализованной продукции записью:
Дебет счета «Реализация продукции (работ, услуг)»,
Кредит счета «Коммерческие расходы».
С суммы выручки организация исчисляет налог на добавленную стоимость записью:
Дебет счета «Реализация продукции (работ, услуг)»,
Кредит счета «Расчеты с бюджетом»,
которая затем погашается перечислением денежных средств бюджету и отражается корреспонденцией:
Дебет счета «Расчеты с бюджетом» и
Кредит счета «Расчетный счет».
Поступившие платежи за реализованную продукцию отражают по дебету счета «Расчетного счета» и кредиту счета «Расчетов с покупателями и заказчиками».
При выявлении финансового результата от реализации продукции – прибыли производится запись по дебету счета «Реализация продукции (работ, услуг) » и кредиту счета «Прибыли и убытки» и фиксируется в оборотной ведомости общей суммой (Приложение 7).
Во внереализационных доходах организация отражает прибыль от продажи основных средств. Это является нарушением ведения бухгалтерского учета, так как доходы от реализации основных средств согласно п.7 ПБУ 9/99 «Доходы организации» [17], включаются в операционные доходы.
Так же во внереализационных доходах организация отражает производственную экономию, возникшую вследствие превышения учетной себестоимости произведенной продукции над фактической себестоимостью. Это является грубой ошибкой ведения бухгалтерского учета счетов «Основное производство», «Готовая продукция» и счета «Прибыли и убытки». Учет отклонений должен фиксироваться на счете «Основное производство», чтобы не увеличивать и не уменьшать фактическую себестоимость произведенной продукции.
3.2. Учет расходов в системе бухгалтерского учета на предприятии
Прибыль от реализации продукции находится под воздействием таких факторов, как:
– объем реализации;
– ассортимент продукции;
– отпускные цены на реализованную продукцию;
– цены на сырье, материалы, топливо; тарифы на энергию и перевозки;
– уровень затрат материальных и трудовых ресурсов.
Прибыль от реализации продукции определяется как разница между выручкой от реализации продукции, в действующих ценах (без НДС, акцизов, налога с продаж и прочих аналогичных платежей), и затратами на производство и реализацию продукции, включаемыми в себестоимость.
При определении себестоимости предприятие руководствовалось Положением о составе затрат по производству и реализации продукции (работ , услуг), включаемых в себестоимость, и о порядке формирования финансовых результатов, учитываемых при налогообложении прибыли [23].
Себестоимость продукции (работ, услуг) представляет собой стоимостную оценку, используемых в процессе производства продукции (работ, услуг) природных ресурсов, сырья, материалов, топлива, энергии, основных фондов, трудовых ресурсов, а также других затрат на её производство и реализацию.
Для целей налогообложения произведенные организацией затраты корректируются с учетом утвержденных в установленном порядке лимитов, норм и нормативов.
Затраты, образующие себестоимость продукции (работ, услуг) группируются в соответствии с их экономическим содержанием по следующим элементам:
– материальные затраты (за вычетом стоимости возвратных отходов);
– затраты на оплату труда;
– отчисления на