Совершенствование бухгалтерского учета финансового результата деятельности организации и распределения прибыли в условиях перехода на новый план счетов
26. Методические рекомендации о порядке формирования показателей бухгалтерской отчетности организации. Утверждены приказом Минфина РФ от 28.07.2000 г. № 60н.
27. Методические указания по инвентаризации имущества и финансовых обязательств. Приложение к приказу Минфина РФ от 13.06.95 г. № 49.
28. Методические указания по бухгалтерскому учету основных средств. Утверждены приказом Минфина России от 20.07.98 г. № ЗЗн.
29. О порядке исчисления и уплаты в бюджет налога на прибыль предприятий и организаций. Инструкция ГНС РФ от 10.08.95 г. № 37.
30. Инструкция МНС РФ ОТ 15.06.00 № 62 «О порядке исчисления и уплаты в бюджет налога на прибыль предприятий и организаций».
31. О порядке исчисления и уплаты налога на добавленную стоимость. Инструкция ГНС РФ от 11.10.95 г. № 39
32. Приказ Минфина РФ от 13.08.99 № 57н «Об изменении норм возмещения командировочных расходов на территории Российской Федерации».
33. Приказ Минфина России от 04.02.2000 №16-н «Об изменении предельных норм компенсации за использование личных легковых автомобилей и мотоциклов для служебных поездок».
34. Бухгалтерский учет. Официальные материалы. М.: ИНФРА-М, 2001.– 481с.
35. Бухгалтерский анализ: Пер. с англ. С. М. Тимачева. — Киев, 2000.– 458 с.
36. Бухгалтерский учет: Учебник/Под ред. П. С. Безруких. — 3-е изд., перераб. и доп. — М., 1999.–718 с.
37. Бухгалтерский учет/ Под ред. А. В. Власова, Л. С. Зернова. — М., 1999.
38. Кирьянова З. В. Теория бухгалтерского учета. - М., 1999.– 346 с.
39. Кондраков Н. П. Бухгалтерский учет. - М., 1999.– 548 с.
40. Кутер М. И. Теория и принципы бухгалтерского учета. – М., 2000.–543 с.
41. Кутер М. И. Теория бухгалтерского учета. — М., 2002.– 639 с.
42. Ларионов А. Д., Ерофеева В. А., Леонтьева Ж. Г., Станков П. А. Бухгалтерский учет, — М.: 1999. – 98 с.
43. Любушин Н.П. Лещева В.Б. Анализ финансово-экономической деятельности предприятия. – М.: ЮНИТИ-ДАНА, 2000. – 471 с.
44. Нормативная база бухгалтерского учета. Сборник официальных материалов/Предисловие и составление А.С. Бакаева. — М., 2000.– 102 с.
45. Пошерстник Е.Б. Бухгалтер торгового предприятия. – СПб.: 2000.– 640 с.
46. Шнейдман Л.З. Рекомендации по переходу на новый план счетов. – М.: Издательство «Бухгалтерский учет», 2000.– 96с.
47. Козлова Е.П.,Бабченко Т.Н.,Галанина Е.Н. Учет прочих доходов и расходов //Приложение к журналу «Бухгалтерский учет». –2002. – № 3. – с. 63.
48. Козлова Е.П., Бабченко Т.Н., Галанина Е.Н. Распределение прибыли организаций // Приложение к журналу «Бухгалтерский учет». – 2002. – № 4. – с. 51

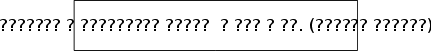



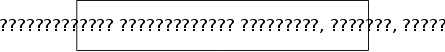


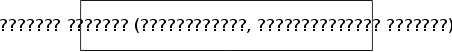
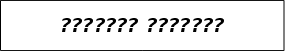















Рис. 1 Модель формирования показателей прибыли организации
Таблица 1
Корреспонденция счетов по операциям выявления финансового результата на счете 90 «Продажи»
| Содержание операции | Корреспондирующие счета | |
| Дебет | Кредит | |
| 1. Реализована готовая продукция из цехов основного производства | 90 |
20 |
| 2. Списана стоимость реализованных на сторону полуфабрикатов собственного производства | 90-2 |
21 |
| 3. Отражена реализация услуг общепроизводствен-ного характера, оказанных другим организациям | 90-1 |
25 |
| 4. Списаны управленческие расходы на реализацию продукции предприятия | 90-1 |
26 |
| 5.Списана покупная стоимость реализованных товаров со склада | 90-2 | 41 |
|
6. Определена сумма реализованной торговой наценки сторно |
90 | 42 |
| 7.Списываются расходы на продажу | 90-1 | 44 |
| 8. Списание себестоимости реализованной продукции | 90-2 | 43 |
|
9. Определены суммы налогов, уплачиваемых из выручки за реализованную продукцию, работы, услуги (учет «по отгрузке»)
|
90-3 | 68 |
| 10. Начислены суммы, НДС, акцизов, уплачиваемые из выручки за реализованную продукцию, работы, услуги, если в учетной политике принято налогообложение «по оплате» | 90-3 | 76 |
| 11. Оприходована в кассу, на расчетный счет выручка от реализации продукции – учет по оплате | 50,51 | 90-1 |
| 12. Реализована продукция покупателю | 62 | 90-1 |
| 13. Определен положительный финансовый результат (отрицательный) от реализации продукции в конце отчетного месяца |
90-9 (99) |
99 (90-9) |
Таблица 2
Корреспонденция счетов по учету прочих доходов и расходов
| Содержание операции | Документ | Корреспонденция счетов | |
| Дебет | Кредит | ||
| 1. Выявлена прибыль от реализации, основных средств, материальных ценностей и прочих активов | Расчет | 91-9 | 99 |
| 2. Получены доходы от долевого участия в других предприятиях, доходы по ценным бумагам, от сдачи имущества в аренду | Выписка из расчетного счета | 51, 52 | 91-1 |
| 3. Поступили суммы в погашение дебиторской задолженности, списанной в убыток в прошлые годы | Приходный кассовый ордер, выписка из расчетного счета | 50, 51 | 91-1 |
| 4. Получены штрафы, пени по хозяйственным договорам. | Выписка из расчетного счета, платежные поручения | 51 | 91-1 |
| 5. Присоединение к прибыли отчетного года неизрасходованной суммы резерва под обесценение вложений в ценные бумаги | расчет | 59 | 91-1 |
| 6. Присоединен к прибыли отчетного года неизрасходованный резерв по сомнительным долгам | Справка | 63 | 91-1 |
| 7. Отнесены положительные курсовые разницы: | Расчет | ||
|
52 | 91-1 | |
|
50-3 | 91-1 | |
|
71 | 91-1 | |
| 8. Затраты на содержание законсервированных объектов | Требования, наря-ды, | 91-2 |
10, 51, |
| 9. Затраты по аннулированным заказам, затраты на производство, не давшее продукции | Акт | 91-2 | 20 |
| 10. Убытки от списания дебиторской задолженности с пропущенным сроком исковой давности | Справка | 91-2 | 76 |
Продолжение табл.2
| 11. Убытки от списания присужденных долгов вследствие несостоятельности ответчика | Справка | 91-2 | 73 |
| 12. Убытки по операциям прошлых лет, выявленные в отчетном году | Справка | 91-2 | 51 |
| 13. Судебные издержки и арбитражные сборы | Выписка из расчетного счета | 91-2 | 51 |
| 14. Уплаченные штрафы и пени по хозяйственным договорам. | Выписка из расчетного счета | 91-2 | 51 |
| 15. Создан оценочный резерв | Расчет | 91-2 | 59 |
| 16. Создан резерв по сомнительным долгам | Расчет | 91-2 | 63 |
| 17. Списаны отрицательные курсовые разницы: | Расчет | ||
|
91-2 | 66, 67 | |
|
91-2 |
68 |
|
|
91-2 | 60, 76 | |
|
91-2 | 71 |
Таблица 3
Корреспонденция счетов по операциям формирования конечного финансового результата деятельности организации и использования прибыли
| Содержание операции | Документ | Корреспонденция счетов | |
| Дебет | Кредит | ||
| 1. Выявлен и списан доход (убыток) от реализации продукции (работ, услуг) | Расчет |
90-9 (99) |
99 (90-9) |
| 2. Выявлена прибыль (убыток) от реализации основных средств, материальных ценностей и прочих активов | Расчет |
91-9 (99) |
99 (91-9) |
| 3. Сумма налога на прибыль, причитающаяся к взносу в бюджет | Расчет | 99 | 68 |
| 4. Определение заключительными оборота-ми в конце года нераспределенной прибыли | Расчет | 99 |
84 |
| 5. Отчислено от прибыли в резервный капитал | Расчет | 84 | 82 |
| 6. Начислена амортизация основных средств непроизводственного назначения | Расчет | 84 | 02 |
| 7. Произведены расходы по содержанию зданий и сооружений непроизводственного назначения | Требования, наряды, расчеты | 84 | 10, 70,69 |
| 8. Выплачена материальная помощь | Приказ по предприятию | 84 | 50 |
| 9. Оплачены расходы на питание работников, путевки | Выписка из расчетного счета, платежные поручения | 84 | 51 |
| 10. Начислены дивиденды от участия в предприятии работникам, являющимся акционерами | Расчетная ведомость | 84 | 70 |
| 11. Головной организацией определена сум-ма нераспределенной прибыли, причи-тающейся обособленному подразделению, находящемуся на отдельном балансе | Расчет | 84 | 79 |
| 12. Направление доли чистой прибыли на увеличение уставного капитала | Расчет | 84 | 80 |
| 13. Использование прибыли на модернизацию основных средств | Расчет | 84 | 83 |
| 14. Начислены дивиденды от участия в предприятии | Расчетная ведомость | 84 | 75 |
Таблица 4
Основные технико-экономические показатели предприятия за два года
| № | Показатели | Ед. изме-рения | 2000 год | 2001 год | Откло-нение | Темп роста, % |
| 1. | Выручка от реализации | тыс. руб. | 120 850 | 102 364 | -18 486 | 84,7 |
| 2. | Себестоимость реализованной продукции | тыс. руб. | 111 221 | 99 115 | -12 106 | 89,11 |
| 3. | Коммерческие расходы | тыс. руб | 163 | 148 | -15 | 0,9 |
| 4. | Прибыль от реализации | тыс. руб. | 9 466 | 3 101 | -6 365 | 32,75 |
| 5. | Чистая прибыль | тыс. руб. | 3 027 | 4 | -3 023 | 0,13 |
| 6. |
Среднесписочная чис ленность, в т.ч.: АУП рабочие |
чел. |
596 26 570 |
615 30 585 |
+19 +4 +15 |
103,18 115,38 102,63 |
| 7. | Среднегодовая стоимость ОФ | тыс. руб. | 13 596,5 | 14 885,5 | +1 289 | 109,48 |
| 8. | Рентабельность продукции | % | 7,83 | 3,03 | -4,80 | 38,69 |
| 9. | Фондоотдача | руб. | 8,88 | 6,87 | -2,01 | 77,36 |
| 10. | Материальные затраты | тыс. руб. | 222 188 | 156 736 | -65 452 | 70,54 |
| 11. | Амортизация | тыс. руб. | 1 030 | 1 324 | +294 | 128,54 |
| 12. | Оборачиваемость оборотных средств | кол-во обор. | 7,77 | 6,03 | -1,73 | 77,6 |
| 13. | Производительность труда, тыс. руб./чел. | руб. | 202,76 | 166,44 | -36,32 | 82,08 |
Таблица 5
Динамика показателей ликвидности
| Показатель | на начало года | на конец года | нормальное ограничение |
| Коэффициент абсолютной ликвидности | - | 0,0006 | >= 0.2; 0.5 |
| Коэффициент покрытия | 0,39 | 0,32 | >= 2 |
| Коэффициент быстрой ликвидности | 0,027 | 0,038 | >= 1 |
Таблица 6
Динамика финансовых коэффициентов организации за отчетный период
| Коэффициент | нормальное значение | на начало 2001 года | на конец 2001 года | изменение (+,-) |
| 1. Автономии (независимости) | >= 0,5 | 0,24 | 0,17 | -0,07 |
| 2.Соотношения заемных и собственных средств | >= 1 | 3,08 | 4,70 | +2,28 |
| 3.Маневренности | >= 0,5 | 0,06 | - | - |
| 4.Обеспеченности собственными источниками финансирования | >= 0,1 | 0,006 | - | - |
| 5. Соотношения собственных и привлеченных средств | >=1 | 0,32 | 0,21 | -0,11 |
| 6.Финансовой независимости |
<= 1,25 |
4,08 | 5,70 | +1,62 |
Таблица 7
Оценка деловой активности предприятия
| Показатель | на начало 2001 года |
на конец 2001 года |
изменения (+,-) |
| 1. Производительность труда | 202,76 | 166,44 | -36,32 |
| 2. Фондоотдача | 8,88 | 6,87 | -2,01 |
| 3. Оборачиваемость всех оборотных активов | 7,77 | 6,03 | -1,73 |
| 4. Оборачиваемость средств в расчетах, в оборотах | 95,00 | 74,85 | -20,15 |
| 5. Оборачиваемость собственного капитала | 4,09 | 8,25 | +4,15 |
| 6. Коэффициент устойчивости экономического роста | 0,06 | 0,0004 | -0,059 |
Таблица 8
Оценка рентабельности работы предприятия за 2001 год
| Показатели | на начало периода | на конец периода | изменения (+,-) |
|
1.Рентабельность продукции R= прибыль от реализации / выручка от реализации *100 |
7,83 | 3,03 | -4,80 |
|
2. Рентабельности основной деятельности R= прибыль от реализации / с/с реали-зованной продукции *100 |
8,51 | 3,13 | -5,38 |
|
3. Рентабельности активов R= чистая прибыль / баланс *100 |
5,86 | 0,0072 | -5,85 |
|
4. Рентабельность внеоборотных активов R= чистая прибыль / величина внеоборотных активов *100 |
8,39 | 0,01 | -8,38 |
|
5. Рентабельность оборотных активов R= чистая прибыль / величина оборотных активов *100 |
19,47 | 0,02 | -19,45 |
|
6. Рентабельность собственного капитала R= чистая прибыль / величина собственного капитала *100 |
23,98 | 0,04 | -23,94 |
Таблица 10
Рекомендации по улучшению ведения бухгалтерского учета в организации ООО «Кубань-Олимп»
| Недостаток | Предложение | Результат |
| У организации нет собственных средств для покрытия запасов, поэтому предприятие пользуется привлеченными средствами, а вследствие этого увеличивается кредиторская задолженность перед третьими лицами. |
Прибыль, оставшуюся в распоряжении у предприятия использовать целенаправленно, т.е. не списывать за счет нее недостачи, а выявлять виновных лиц для взыскания с них сумм потерь при хищениях и недостачах, штрафы за нарушение условий договоров платить за счет прибыли до налогообложения, не выдавать суммы на командировки за счет нераспределенной прибыли, стоимость обучения работников включать в себестоимость продукции; – проанализировать состояние кредиторской задолженности, составить план приемлемых платежей по расчету с кредиторами – проанализировать состояние дебиторской задолженности и выявить постоянных покупателей, которые систематически вовремя не рассчитываются с предприятием. Заключать договора с покупателями, в которых указывать сроки оплаты и штрафные санкции за нарушение договоров. А так же применять скидки, величина которых зависит от срока оплаты товара либо скидки, которые предоставляются покупателю при единовременном приобретении продукции в определенном количестве или на определенную сумму. Первый вид скидки стимулирует покупателя сократить временной интервал с момента отгрузки продукции до ее оплаты, тем самым, улучшая показатели оборачиваемости продукции у продавца. Второй вид скидок позволяет продавцу стимулировать сбыт и увеличивать прибыль за счет ускорения оборачиваемости продукции, увеличения объема продаж и уменьшения за этот счет доли коммерческих расходов. |
Продолжение табл. 10
|
При формальном переходе на новый план счетов на предприятии не была проведена инвентаризация активов и обязательств. |
Организация должна провести инвентаризацию имущества и финансовых обязательств в соответствии с Методическими указаниями по инвентаризации имущества и финансовых обязательств, утвержденными приказом Минфина России от 13.06.95 № 49. При этом особое внимание необходимо обратить на инвентаризацию имущества, расчетов, обязательств, отраженных по тем счетам, операции по которым переносятся на другие счета, либо по тем счетам, которые исключаются из Плана счетов. | Достоверное отражение активов и обязательств предприятия. |
|
При формальном переходе на новый план счетов на предприятии не была разработана новая учетная политика. |
Разработать учетную политику и особое внимание, уделить тем направлениям, которые не были освящены в предыдущей учетной политике, в частности: – утвердить порядок проведения инвентаризации активов и обязательств организации; – зафиксировать, что при отпуске материально- производственных запасов в производство их оценка производится по средней себестоимости; – отразить, что финансирование ремонта производится путем включения фактических затрат в себестоимость продукции; – утвердить список лиц, которым разрешено давать деньги на хозяйственные нужды предприятия; – описать, каким образом хранятся бухгалтерские документы на предприятии; – ввести правила документооборота, так как не все хозяйственные операции оформляются первичными документами и не содержат обязательных реквизитов и утвердить их; – предусмотреть пункт о заключении с работниками предприятия договоров о материальной ответственности, чтобы избежать недостач и хищений. |
Повышение качества ведения бухгалтерского учета на предприятии. |
Продолжение табл. 10
|
Счет 88 «Нераспределенная прибыль (непокрытый убыток)» велся без разбиения по субсчетам, но с разбиением по каждому направлению использования средств. Поэтому все мероприятия, осуществляемые предприятием за счет нераспределенной прибыли, отражаются им в течение года непосредственно на синтетическом счете 88 «Нераспределенная прибыль (непокрытый убыток)». |
При переходе на новый план счетов, для систематизации однородных операций, рекомендуется открыть субсчета к счету 84 «Нераспределенная прибыль (непокрытый убыток)», предложенных Шнейдманом. Он предлагает следующие субсчета: 84-1 «Прибыль, подлежащая распределению» 84-2 «Нераспределенная прибыль в обращении» 84-3 «Нераспределенная прибыль использованная». Можно также вести аналитический учет по фондам использования средств. |
Это значительно упростит учет и позволит четко корректировать использование прибыли предприятия по конкретным направлениям. |
|
Во внереализационных доходах организация отражает прибыль от продажи основных средств. |
Включать доходы от реализации основных средств в операционные доходы. |
Соблюдение законодательства. |
| Бухгалтерский учет на предприятии не автоматизирован. | Автоматизировать бухгалтерию и склад. Создать локальную сет, которая соединила бы складской учет с учетом бухгалтерии. | Повышение оперативности учета, его достоверности, автоматизации расчетов (налоги, износ и т.д.), автоматизации формирования отчетных форм, углубления аналитического анализа, ускорения обработки данных первичных документов, уменьшения трудоемкости работы, отказ от пользования типографическими бланками первичных документов и отчетности. |
Продолжение табл. 10
| Некачественное ведения бухгалтерского учета. |
Для повышения квалификации работников бухгалтерии направить, их на обучение в Высшее учебное заведение (Кубанский Государственный Университет). |
Снизится объем допускаемых ошибок в ведении бухгалтерского учета. |
|
Оплата за обучение в государственном аккредитованном учреждении производится за счет нераспределенной прибыли. |
оплату за обучение в государственном аккредитованном учреждении по повышению квалификации сотрудника включать в себестоимость продукции. |
Правильное формирование себестоимости продукции и увеличение чистой прибыли. |
| Недостачи списываются за счет чистой прибыли. |
Вести счет 94 «Недостачи и потери от порчи ценностей» и возмещать недостачи за счет виновных лиц. |
Сокращение количества хищений и недостач. |
|
Производится выплата суточных при командировке сроком 1 день. |
Оговорить в учетной политике организации, порядок выплаты суточных при таких командировках и выплата суточных должна производиться только при наличии приказа руководителя. |
Соблюдение законодательства. |
|
Штрафы по нарушению условий договоров выплачиваются за счет нераспределенной прибыли. |
Штрафы, пени, неустойки за нарушение условий договоров относить на внереализационные расходы. |
Соблюбение законодательства. |