Бухгалтерский учет и анализ расчетов с поставщиками и подрядчиками
Экспедитор все документы, по доставленным на склад материальным ценностям с отметкой кладовщика в их приёмке, сдаёт в бухгалтерию для списания с него выданной ранее доверенности. Для отчёта за полученные наличные средства, экспедитор составляет авансовый отчёт с приложением (см. приложение №13) документов, подтверждающих как факт приобретения материальных ценностей (чеки, счета – фактуры), так и факт сдачи их на склад (приёмная фактура, приходный ордер), либо передачи в производство (требование). Материальные ценности хранятся на складах под наблюдением материально – ответственных лиц, с которыми заключают договор о материальной ответственности. Материалы на складах учитываются в карточках складского учёта (см. приложение №14), открываемых на каждое отдельное наименование материала. В карточках указываются наименования материала, номенклатурный номер, размер, сорт, место хранения, единица измерения, учётная цена, балансовый счёт, норма запаса и другие данные.
Синтетический и аналитический
учёт расчётов с поставщиками и подрядчиками.
Учёт расчётов с поставщиками материальных ценностей и услуг организуется на счёте 60 «Расчёт с поставщиками и подрядчиками». Счёт по отношению к балансу – пассивный. По кредиту счёта 60 «Расчёт с поставщиками и подрядчиками» отражается задолженность с поставщиками, по дебету – уменьшение этой задолженности.
Сальдо кредитовое свидетельствует о суммах задолженности предприятия поставщикам и подрядчикам. В некоторых случаях сальдо по счёту 60 может быть и дебетовым, это означает, что сумма за материальные ценности поставщиком оплачена, но на конец месяца эти материальные ценности не поступили, числятся как товары в пути.
Счёт 60 предназначен для обобщения информации о расчётах с поставщиками и подрядчиками за:
полученные материальные ценности, принятые выполненные
работы и потреблённые услуги, включая предоставление энергии, газа, пара, воды, а также по доставке или переработке материальных ценностей, расчёты, документы на которые акцептованы и подлежат оплате через банк;
материальные ценности, работы и услуги, расчёты по которым производятся в порядке плановых платежей;
материальные ценности, работы и услуги, на которые расчётные документы от поставщиков или подрядчиков не поступили (так называемые неотфактурованные поставки);
излишки материальных ценностей, выявленные при их приёмке;
полученные услуги по перевозкам, в том числе расчёты по недоборам и переборам тарифа (фрахта), а также за все виды услуги связи.
Все операции, связанные с расчётами за приобретённые
материальные ценности, принятые работы или потреблённые услуги, проводят по счёту 60 независимо от времени оплаты предъявленного счёта.
Счёт 60 «Расчёт с поставщиками и подрядчиками» корреспондирует со счетами:
Оприходование патентов, лицензий и других нематериальных
активов.
Дебет счёта 04 «Нематериальные активы»
Кредит счёта 60 «Расчёт с поставщиками и подрядчиками».
Оприходование материальных ценностей, начисление
стоимостных услуг по их доставке.
Дебет счёта 07 «Оборудование к установке».
Дебет счёта 10 «Материалы».
Дебет счёта 12 «Малоценные и быстроизнашивающиеся предметы».
Дебет счёта 41 «Товары».
Кредит счёта 60.
Начисление задолженности на приобретение машин и
оборудования, за выполнение строительных работ и оказание услуги.
Дебет счёта 08 «Капитальные вложения».
Кредит счёта 60.
Начисление оплаты сдатчиками сельскохозяйственной
продукции.
Начисление покупной стоимости материальных ценностей.
Дебет счёта 15 «Заготовление и приобретение материальных ценностей».
Кредит счёта 60.
Начисление к уплате стоимости выполняемых работ и услуг.
Дебет счёта 20 «Основное производство».
Дебет счёта 23 «Вспомогательные производства».
Дебет счёта 25 «Общепроизводственные расходы».
Дебет счёта 26 «Общехозяйственные расходы».
Дебет счёта 28 «Брак в производстве».
Дебет счёта 29 «Обслуживание производства и хозяйства».
Дебет счёта 31 «Расходы будущих периодов».
Дебет счёта 44 «Издержки обращения».
Кредит счёта 60.
Возврат излишне перечисленных сумм.
Дебет счёта 51 «Расчётный счёт».
Дебет счёта 52 «Валютный счёт».
Кредит счёта 60.
Отражение задолженности по расчётам между поставщиком
(подрядчиком) и покупателем (заказчиком), когда предприятие является и тем и другим.
Дебет счёта 62 «Расчёт с покупателями и заказчиками».
Кредит счёта 60.
Предъявление претензий поставщикам, по выявленной при проверке их счетов, разнице.
Дебет счёта 63 «Расчёты по претензиям».
Кредит счёта 60.
НДС по счетам поставщиков.
Дебет счёта 68 «Расчёты с бюджетом».
Принятые к оплате счета поставщиков и подрядчиков за
поставленные ими материальные ценности и услуги для
дочерних предприятий и внутренних подразделений, имеющих
отдельные балансы.
Дебет счёта 78 «Расчёты с дочерними предприятиями.
Дебет счёта 79 «Внутрихозяйственные расчёты».
Кредит счёта 60.
11. Отражение убытков от списания дебиторской задолженности с
просроченными сроками исковой давности, начисление
штрафов, неустоек и других санкций, присуждённых судом или признанных предприятием к уплате.
Дебет счёта 80 «Прибыли и убытки».
Кредит счёта 60.
При поступлении различных материальных ценностей
обнаружена их недостача (до оприходования) в пределах
норм естественной убыли или принятая по вине предприятия, его работников.
Дебет счёта 84 «Недостачи и потери от порчи ценностей».
Кредит счёта 60.
Отнесение стоимости ремонта, принятого техническим
обменным пунктом, за счёт созданного резерва.
Дебет счёта 89 «Резервы предстоящих расходов и платежей».
Кредит счёта 60.
Списание сомнительной к получению задолженности
поставщиков и подрядчиков.
Дебет счёта 82 «Резервы по сомнительным домам».
Кредит счёта 60.
По дебету счёта.
Списание возвращённых поставщику ранее оприходованных на склад материальных ценностей при обнаружении дефектов.
Дебет счёта 60 «Расчёты с поставщиками и подрядчиками».
Кредит счёта 07 «Оборудование к установке».
Кредит счёта 12 «Малоценные и быстроизнашивающиеся предметы».
Кредит счёта 10 «Материалы».
Отнесение сумм, начисления поставщикам и подрядчикам за
оказание им услуги по транспортировке, отгрузке, реализации продукции.
Дебет счёта 60.
Кредит счёта 46 «Реализация продукции».
Оплата счетов поставщиков.
Дебет счёта 60.
Кредит счёта 50 «Касса».
Кредит счёта 51 «Расчётный счёт».
Кредит счёта 52 «Валютный счёт».
Кредит счёта 55 «Специальные счета в банках».
При оплате счетов фактур произведён зачёт по предварительно выданным авансам.
Дебет счёта 60.
Кредит счёта 61 «Расчёты по авансам выданным».
Отражение сумм, зачтённых при взаимных расчётах.
Дебет счёта 60.
Кредит счёта 67 «Расчёты по внебюджетным платежам».
Погашение задолженности перед поставщиками дочерними
предприятиями.
Дебет счёта 60.
Кредит счёта 78 «Расчёты с дочерними предприятиями».
Штрафы, пени, неустойки, полученные за нарушение условий
хозяйственных договоров, присуждённые или признанные должником. Зачисление в доходы невостребованной кредиторской задолженности с просроченными сроками исковой давности.
Дебет счёта 60.
Кредит счёта 80 «Прибыли и убытки».
Оплата счетов поставщиков и подрядчиков за счёт
краткосрочных кредитов.
Дебет счёта 60.
Кредит счёта 92 «Долгосрочные кредиты банков».
Счёт 60 «Расчёты с поставщиками и подрядчиками» имеет семь субсчетов.
1-й субсчёт «Расчёты с поставщиками и подрядчиками по платёжным требованиям.
На данном субсчёте учитываются расчёты с поставщиками, осуществляемые платёжными требованиями поручениями, чеками, когда расчётные документы сдают в банк на оплату конкретных счетов-фактур, счетов-аккредитивов. На стоимость поступивших от поставщиков ценностей или услуг производится запись:
Дебет счёта 07 «Оборудование к установке».
Дебет счёта 12 «Малоценные и быстроизнашивающиеся предметы».
Дебет счёта 41 «Товары».
Кредит счёта 60 «Расчёты с поставщиками и подрядчиками» субсчёт 1-й «Расчёты с поставщиками и подрядчиками по платёжным требованиям».
Одновременно дебет счёта 19 «Налог на добавленную стоимость по приобретённым ценностям».
Кредит счёта 60 «Расчёты с поставщиками и подрядчиками» субсчёт 1-й «Расчёты с поставщиками и подрядчиками по платёжным требованиям».
При выявлении недостачи, порчи товара по вине поставщика,
арифметических ошибок, завышение цен и их несоответствие договору, покупатель на сумму разницы предъявляет претензию.
Дебет счёта 63 «Расчёты по претензиям».
Кредит счёта 60 «Расчёты с поставщиками и подрядчиками» субсчёт 1-й «Расчёты с поставщиками и подрядчиками по платёжным требованиям».
В случае недостач, потерь товаров, по вине материально – ответственного лица предприятие покупателя на сумму недостающих ценностей согласно акта об установленном расхождении до его утверждения, руководитель предприятия делает следующую запись:
Дебет счёта 84 «Недостачи и потери от порчи ценностей».
Кредит счёта 60 «Расчёты с поставщиками и подрядчиками».
2-й субсчёт «Расчёты с поставщиками и подрядчиками по плановым платежам».
Данный субсчёт применяется при расчётах с поставщиками по постоянным и равномерным поставкам товаров и оказании услуг (при расчётах между сахарным заводом и колхозами). Договором между покупателем и поставщиком устанавливается постоянная плановая стоимость продукции, оплата оформляется платёжным требованием – поручением, платёжными поручениями. На сумму планового платежа согласно расчётным документам производится запись:
Дебет счёта 60 «Расчёты с поставщиками и подрядчиками» субсчёт 2 «Расчёты с поставщиками и подрядчиками по плановым платежам».
Кредит счёта 51 «Расчётный счёт». На стоимость поступивших материальных ценностей.
Дебет счёта 41 «Товары».
Кредит счёта 60 «Расчёты с поставщиками и подрядчиками» субсчёт 2 «Расчёты с поставщиками и подрядчиками по плановым платежам».
3-й субсчёт «Расчёты с подрядчиками по капитальным вложениям и ремонту».
4-й субсчёт «Расчёты с поставщиками и подрядчиками по неотфактурованным поставкам».
Неотфактурованные поставки – это поставки материальных ценностей, на которые отсутствуют документы. При этом составляется приёмный акт на товар, поступивший без счёта поставщика. Согласно приёмного акта на условную стоимость материальных ценностей производится следующая бухгалтерская запись:
Дебет счёта 07 «Оборудование к установке».
Дебет счёта 10 «Материалы».
Дебет счёта 12 «Малоценные и быстроизнашивающиеся
предметы».
Дебет счёта 41 «Товары».
Кредит счёта 60 «Расчёты с поставщиками и подрядчиками» субсчёт 4 «Расчёты с поставщиками и подрядчиками по неотфактурованным поставкам».
При поступлении товарных документов от поставщика и при условии расхождения в стоимости материальных ценностей 1-я запись по учёту неотфактурованных поставок сторнируется.
Дебет счёта 07 «Оборудование к установке».
Дебет счёта 10 «Материалы».
Дебет счёта 12 «Малоценные и быстроизнашивающиеся предметы».
Дебет счёта 41 «Товары».
Кредит счёта 60 «Расчёты с поставщиками и подрядчиками» субсчёт 4 «Расчёты с поставщиками и подрядчиками по неотфактурованным поставкам».
На стоимость материальных ценностей, указанных в документе поставщика даётся обычная проводка.
Дебет счёта 07 «Оборудование к установке».
Дебет счёта 10 «Материалы».
Дебет счёта 12 «Малоценные и быстроизнашивающиеся
предметы».
Дебет счёта 41 «Товары».
Кредит счёта 60 «Расчёты с поставщиками и подрядчиками» субсчёт 1 «Расчёты с поставщиками и подрядчиками по платёжным требованиям».
Одновременно по приобретённым товарам, материалам, сырью, даётся проводка на налог на добавленную стоимость.
Дебет счёта 19 «Налог на добавленную стоимость по приобретённым ценностям».
Кредит счёта 60 «Расчёты с поставщиками и подрядчиками».
5-й субсчёт «Расчёты со сдатчиками сельскохозяйственных
продуктов и сырья».
6-й субсчёт «Расчёт с поставщиками по прочим расчётам».
Учитываются расчёты с поставщиками за товары и услуги,
неотражённые на выше перечисленных субъектах:
расчёты по предварительной оплате за материальные ценности;
операции на основе бартерных сделок.
Операции по предварительной оплате счетов поставщиков на
данном субсчёте отражаются следующим образом:
Оплата счетов поставщиков на основании платёжных поручений:
Дебет счёта 60 «Расчёты с поставщиками и подрядчиками» субсчёт 6 «Расчёты с поставщиками по прочим расчётам».
Кредит счёта 51 «Расчётный счёт».
Кредит счёта 52 «Валютный счёт».
Кредит счёта 55 «Специальные счета в банках» – на стоимость материальных ценностей, включая налог на добавочную стоимость.
Оприходование материальных ценностей от поставщика:
Дебет счёта 07 «Оборудование к установке».
Дебет счёта 10 «Материалы».
Дебет счёта 12 «Малоценные и быстроизнашивающиеся
предметы».
Дебет счёта 41 «Товары».
Кредит счёта 60 «Расчёты с поставщиками и подрядчиками» субсчёт 6 «Расчёты с поставщиками по прочим расчётам».
7-й субсчёт «Векселя выданные».
Применяется при расчётах за поставленные товары и оказанные услуги с отсрочкой платежа на время установленное по взаимной договорённости на основе векселя. Данная форма расчёта применяется с целью укрепления финансового состояния предприятия.
Аналитический учёт расчётов с поставщиками и подрядчиками.
Для учёта расчётов с поставщиками и подрядчиками применяют журнал-ордер формы №6 и приложение к нему «Реестр операций по расчётам с поставщиками и подрядчиками» формы №6.
Журнал-ордер №6 открывается на квартал, полугодие или год с использованием вкладных листов. На данном предприятии при значительном количестве расчётных операций необходимые данные по отдельным поставщикам предварительно накапливаются в Реестре операций по расчётам с поставщиками, открываемом на тот же период, что и журнал – ордер, на каждого поставщика.
В реестрах журнально-ордерной формы учёт расчётов с поставщиками ведут позиционным способом по каждому документу.
Учёт расчётов в целом в разрезе поставщиков (подрядчиков) с отражением движения и выявления остатка ведут только в случаях, когда эти расчёты осуществляются в порядке плановых платежей. Независимо от величины суммы по расчётному документу и формы расчётов (аккредитивы, инкассо, плановые платежи), все расчёты за отгруженные поставщиками материальные ценности, товары и принятые от подрядчиков работы, должны найти отражение на счёте 60 «Расчёты с поставщиками и подрядчиками». Если к моменту поступления ценностей и товаров на склад получателя или оформления приёмки работ, расчётные документы уже оплачены, то в этих случаях записи также должны производиться в корреспонденции со счётом 60 «Расчёты с поставщиками и подрядчиками».
Записи по Кредиту счёта 60 «Расчёты с поставщиками и подрядчиками» (левая сторона журнала-ордера) производятся по графам в корреспонденции с дебетуемыми счетами по учёту материальных ценностей, затрат на производство, капитальных вложений. При этом по отдельным графам отражаются суммы налога на добавленную стоимость.
Правая сторона журнала-ордера предназначена для отражений операций по Дебету счёта 60 «Расчёты с поставщиками и подрядчиками», то есть записей об оплате поставщикам и подрядчикам, за поставленные материальные ценности и товары, выполненные работы и услуги. При записях по Дебету счёта указываются кредитуемые счета (счета по учёту денежных средств).
В случае продления срока погашения соответствующих обязательств, эти суммы записываются в отдельные графы в конце журнала-ордера.
Отдельные графы в журнале-ордере выделены для записи даты совершения операций, номеров документов, наименований поставщиков и подрядчиков, а также сальдо на начало и конец месяца.
Итоги левой части журнала-ордера по окончании месяца переносится в Главную книгу, итоги правой части используются для сверки оборотов с другими журналами-ордерами.
Автоматизация бухгалтерского
учёта расчётов с поставщиками и подрядчиками.
В процессе хозяйственной деятельности, организации и предприятия совершают расчётные операции с поставщиками и подрядчиками.
Комплекс задач учёта расчётов с поставщиками и подрядчиками, предусматривает обработку информации по значительной группе балансовых счетов, учёт по отдельным из них имеет свои особенности по формам представления первичной информации, способам обработки и форме исходящих информационных массивов.
Автоматизация учёта расчётов с поставщиками позволяет повысить степень аналитичности, точности, своевременность получения сведений о состоянии расчётов с поставщиками и покупателями, согласованность записей на счетах. Оперативная обработка данных позволяет своевременно взыскивать дебиторскую и погашать кредиторскую задолженность, соблюдая сроки исковой давности.
Оплата и получение денежных средств оформляется платёжными (банковскими) или кассовыми документами. Информация по этим документам обобщается в выписке банка по счетам или в отчёте кассира.
Ввод информации в ЭВМ обеспечивает взаимосвязь комплекса учёта расчётов с поставщиками с комплексами учёта кассовых и банковских операций.
Получение или отгрузка материальных ценностей, товаров оформляется товарно-сопроводительными документами, соответствующими актами. Данные о движении материалов, товаров обобщаются в товарных отчётах.
Кроме ввода данных с выписок банка кассовых и товарных отчётов возникает необходимость использования бухгалтерских справок. Такая необходимость возникает при предъявлении претензий партнёрами хозяйственных отношений, при начислении сумм задолженности.
Информация бухгалтерских справок при вводе в ЭВМ формирует, наравне с прошлыми данными, внутри машинную базу данных оперативной информации. Макет ввода первичных данных предусматривает наличие обязательных реквизитов, номер, дата обработки документа, код основного и корреспондирующих счетов, субсчетов, аналитических счетов.
При линейно-позиционном способе учёта, контроль полноты и своевременности расчётов ведётся по каждой совершаемой операции. В этом случае макет ввода данных предусматривает такой реквизит как код аналитического признака корреспондирующего счёта. Если производится ввод данных с товарного счёта, то в качестве аналитического признака выступает номер платёжного документа, по которому был оплачен или получен платёж, соответственно за полученные или реализованные материальные ценности.
Данные, введённые с приходных товарно-сопроводительных документов при обработке товарных отчётов или других документов по начислению кредиторской задолженности, формируют файлы кредитовых оборотов по счетам поставщиков, подрядчиков. Формирование файла дебетовых оборотов по этим счетам осуществляется на основании данных документов, отражающих оплату полученных материальных ценностей и услуг. Все файлы по расчёту с поставщиками представляют собой внутри машинные регистры аналитического учёта.
Основными машинограммами, заменяющими регистры аналитического учёта являются ведомости аналитического учёта по счетам расчётов с поставщиками. Формы выходных машинограмм зависят от способа учёта.
При линейно-позиционном способе расчётов по товарным операциям, обязательными реквизитами машинограмм являются: код (наименование) предприятия или структурного подразделения, по товарным операциям которого производятся расчёты; код аналитического счёта, в качестве которого выступает код товарного партнёра; код аналитического признака, в качестве которого выступают номера расчётных или товарно-сопроводительных документов; номер отчёта; номер и дата документа; код операций, код корреспондирующего счёта, субсчёта; код корреспондирующего аналитического счёта.
Каждая сторона машинограммы соответствует одной машинной записи, введённой при обработке товарных, отчётов, выписок банка или бухгалтерских справок. Группировка строк ведётся по аналитическим признакам. Например, при обработке товарного отчёта в качестве аналитического признака был указан номер платёжного поручения-обязательства, по которому была произведена предварительная оплата полученного товара. В машинограмме первая строка по данному аналитическому признаку будет содержать сведения об оплате товара, введённые при обработке выписки банка. Вторая строка отражает получение оплаченного товара. По этим двум строкам подводится итог. Этот итог второй степени по аналитическому счёту. В нём приводятся данные об оборотах, наличии или отсутствии дебиторской или кредиторской задолженности по каждой операции. Итог первой степени подводится по каждому партнёру. В нём указывается сумма оборотов и сальдо по всем операциям, совершённым за расчётный период с данным партнёром. Более высокую степень обобщения информации предоставляют итоги по субсчёту и синтетическому счёту.
Машинограмма описанного вида составляется по счёту «Расчёты с поставщиками и подрядчиками».
Вторая группа машинограмм аналитического учёта применяется для обобщения информации по счёту «Расчёты с поставщиками и подрядчиками по плановым платежам».
Эти машинограммы не содержат реквизита. Строки в ведомости распечатываются по каждой совершённой операции. Итоги подводятся по каждому хозяйственному партнёру, по субсчёту и счёту в целом. Выходные видеограммы выдаются в разрезе хозяйственных партнёров в виде карточек аналитического учёта. Они содержат те же обязательные реквизиты, что и машинограммы.
С учётом вышеизложенного на АОЗТ «Крокорс» необходимо осуществить автоматизацию бухгалтерского учёта расчётов с поставщиками и подрядчиками, что позволит своевременно осуществлять контроль за состоянием расчётов, кроме того освободит работников бухгалтерии от трудоёмких расчётов.
Глава 3. Экономический анализ расчётов
с поставщиками и подрядчиками
Анализ состава и структуры
кредиторской задолженности.
В составе источников средств предприятия значительную роль занимают заёмные средства, в том числе кредиторская задолженность. Поэтому в ходе анализа расчётов с поставщиками и подрядчиками целесообразно изучить состав и структуру кредиторской задолженности, а также происшедшие изменения.
Аналитик должен быть уверен в достоверности информации по видам и срокам задолженности. Для этого используется прямое подтверждение, изучение контрактов и договоров, личные беседы с работниками, имеющими сведения о долгах и обязательствах предприятия; проверка точности записей в долговых обязательствах и сведения об уплате.
Аналитику необходимо дать оценку условий долговых договоров с точки зрения их реальности и долготы. При этом важным являются сроки, ограничения на использование ресурсов, возможность привлечения дополнительных источников финансирования. Для изучения состава и структуры кредиторской задолженности составляется аналитическая таблица 2.
Таблица 2
Анализ состава и структуры кредиторской задолженности
АОЗТ «Крокорс» за 1995 – 1997г.г.
Расчёты с кредиторами |
1995г. |
1996г. |
1997г. |
отклонения(+ ; -) |
||||||
|
1996г с 1995г |
1997г с 1996г |
|||||||||
|
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
257538 |
92,34 |
374808 |
97,06 |
644937 |
95,06 |
117270 |
4,72 |
270129 |
-2 |
выданным |
_ |
_ |
_ |
_ |
_ |
_ |
_ |
_ |
_ |
_ |
|
3302 |
1,18 |
1738 |
0,45 |
4227 |
0,62 |
-1564 |
-0,73 |
2489 |
0,17 |
|
1668 |
0,6 |
868 |
0,22 |
3180 |
0,47 |
-800 |
-0,38 |
2312 |
0,25 |
|
_ |
_ |
_ |
_ |
_ |
_ |
_ |
_ |
_ |
_ |
|
6033 |
2,16 |
3939 |
1,02 |
19585 |
2,89 |
-2094 |
-1,14 |
15646 |
1,87 |
полученным |
526 |
0,19 |
_ |
_ |
6003 |
0,88 |
-526 |
-0,19 |
6003 |
0,88 |
|
9827 |
3,53 |
4790 |
1,25 |
491 |
0,08 |
-5037 |
-2,28 |
-4299 |
-1,17 |
|
Итого: |
278894 |
100 |
386143 |
100 |
678423 |
100 |
107249 |
Х |
292280 |
Х |
Данные таблицы показывают, что в составе и структуре кредиторской задолженности произошли изменения. Так, если в 1995 году по расчётам за товары и услуги она составила 257538 т.р. или 92,34%, то в 1996 г. показатель увеличился - 374808 т.р. или 97,06%.
Однако, в 1997 г. по сравнению с 1996 г. кредиторская задолженность по этой же статье снизилась на 2%. Наибольшее увеличение кредиторской задолженности произошло в 1996 г. по сравнению с 1995 г. за товары, работы и услуги – на 117270 т.р. или 4,72% и в
1997 г. по сравнению с 1996 г. по расчётам с бюджетом – на 15646 т.р.
или 1,87%. Была ликвидирована задолженность по авансам полученным. В 1996 г. в суммарном значении почти по всем статьям, кредиторская задолженность снизилась. Основной причиной изменений структуры кредиторской задолженности явились взаимные неплатежи.
В кредиторской задолженности большую роль играют расчёты с поставщиками. Задолженность поставщикам до наступления установленных сроков платежей является нормальной. Однако, если она постоянна и достигает больших размеров, в процессе анализа необходимо рассмотреть возможности сокращения внеплановых финансовых ресурсов в обороте предприятия.
При анализе кредиторской задолженности, особенное внимание уделяется задолженности по неотфактурованным поставкам, образующейся в связи с задержкой поставщиками оформления и предъявления расчётных документов. При этом следует требовать от предприятий плательщиков ее погашения, не дожидаясь получения от поставщиков расчётных документов.
Рассмотрим основные вопросы анализа задолженности финансовым органам. При анализе задолженности следует рассмотреть изменения её величины и длительность образования. Анализируются данные о платежах предприятия в бюджет, данные бухгалтерии предприятия, ежедневные платёжные документы в банке. При анализе обращается внимание на своевременность взноса в бюджет сумм невостребованной кредиторской задолженности, по которой истекли сроки исковой давности.
Для обобщения анализа состояния кредиторской задолженности составляется сводная таблица, в которой кредиторская задолженность группируется по срокам образования (таблица 3).
Таблица 3.
Анализ кредиторской задолженности по срокам
образования в АОЗТ «Крокорс» за 1997 г.
№п/п |
Статьи кредиторской задолженности |
Всего на конец 1997г., тыс. руб. |
В том числе по срокам образования, мес. |
||||
|
до 1 |
1-3 |
3-6 |
6-12 |
б. 12 |
|||
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
|
|
1. |
Кредиторская задолженность за товары, работы, услуги |
644937 |
644937 |
||||
|
2. |
По оплате труда |
4227 |
4227 |
||||
|
3. |
По социальному страхованию и обеспечению |
3180 |
3180 |
||||
|
4. |
Бюджету |
19585 |
19585 |
||||
|
5. |
Авансы полученные |
6003 |
6003 |
||||
|
6. |
Прочие кредиторы |
491 |
491 |
||||
|
7. |
Всего кредиторская задолженность |
678423 |
678423 |
||||
Из данных этой таблицы видно, сроки образования кредиторской задолженности в АОЗТ «Крокорс» за 1997 год составили 3 – 6 месяцев. Просроченная Кредиторская задолженность составила по статьям «За товары, работы, услуги» 644937 тыс. рублей, по оплате труда – 4227 тыс. рублей, по социальному страхованию и обеспечению – 3180 тыс. рублей, по расчётам с бюджетом – 19585 тыс. рублей, по авансам полученным – 6003 тыс. рублей, по прочим кредиторам – 491 тыс. рублей.
В экономическом анализе состояния расчётов, большое внимание уделялось рассмотрению задолженности поставщикам по неотфактурованным поставкам, заказчикам по авансам и прочей кредиторской задолженности.
Анализ состава и структуры
дебиторской задолженности.
В настоящее время большое внимание уделяется анализу дебиторской задолженности.
Оценка дебиторской задолженности начинается с изучения её состава и структуры. При этом составляется следующая таблица 4
.
Таблица 4
Анализ состава и структуры дебиторской задолженности
АОЗТ «Крокорс» за 1995 – 1997г.г.
Расчёты с дебиторами |
1995г. |
1996г. |
1997г. |
отклонения(+ ; -) |
||||||
|
1996г . от 1995г. |
1997г. от 1996г. |
|||||||||
|
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
_ |
_ |
_ |
_ |
_ |
_ |
_ |
_ |
_ |
_ |
отгруженные |
89908 |
96,46 |
17326 |
21,47 |
383222 |
87,94 |
-72582 |
-47,99 |
365896 |
66,47 |
|
3111 |
3,34 |
_ |
_ |
_ |
_ |
-3111 |
-3,34 |
_ |
_ |
|
_ |
_ |
1980 |
2,45 |
_ |
_ |
1980 |
2,45 |
-1980 |
-2,45 |
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
дебиторы |
188 |
0,2 |
61378 |
76,08 |
52556 |
12,06 |
61190 |
75,88 |
-8822 |
-64,02 |
|
Итого: |
93207 |
100 |
80684 |
100 |
435778 |
100 |
-12523 |
Х |
355094 |
Х |
Данные таблицы свидетельствуют о существенных изменениях в составе и структуре дебиторской задолженности. Если в 1995г. расчёты за товары отгруженные составляли 96,46% всей дебиторской задолженности, то в 1996г. этот показатель равен 21,47%, т.е. он уменьшился на 74,99%. Такое изменение дебиторской задолженности говорит об улучшении платёжеспособности. Однако, в 1997г. по сравнению с 1996г.дебиторская задолженность увеличилась на 66,47%, что указывает на ухудшение платёжеспособности. После общего ознакомления с составом и структурой дебиторской необходимо дать оценку её с точки зрения реальной стоимости влияния на финансовую деятельность предприятия.
Возвратность дебиторской задолженности определяется на основе прошлого опыта и текущих условий. Бухгалтерский риск состоит в том, что прошлый опыт может быть неадекватной мерой будущего убытка или что текущие условия могут быть не полностью учтены. В результате убытки могут быть существенными. Аналитику необходимо знать реальность и правильность оформления и определение вероятности возвратности дебиторской задолженности. Целесообразно изучать:
какой процент не возврата дебиторской задолженности
приходится на одного или нескольких главных должников (этот процент характеризует концентрацию не возврата задолженности); будет ли влиять неплатёж одним из главных должников на финансовое положение предприятия;
каково распределение дебиторской задолженности по срокам
образования;
какую долю векселей дебиторской задолженности представляет продление старых векселей;
были ли приняты в расчёт скидки и другие условия в пользу потребления например, его право на возврат продукции.
Важным является изучение показателей качества и ликвидности
дебиторской задолженности.
Под качеством понимается вероятность получения этой задолженности в полной сумме. Показателем вероятности является срок образования задолженности, а также удельный вес просроченной задолженности. Опыт показывает, что чем больше срок дебиторской задолженности, тем ниже вероятность её получения.
Целесообразно составить аналитическую таблицу, в которой дебиторская задолженность группируется по срокам образования (таблица 5).
Таблица 5.
Анализ дебиторской задолженности по срокам образования
в АОЗТ «Крокорс» за 1997 г.
№п/п |
Статьи дебиторской задолженности |
Всего на конец 1997г., тыс. руб. |
В том числе по срокам образования, мес. |
||||
|
до 1 |
1-3 |
3-6 |
6-12 |
>12 |
|||
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
|
|
1. |
Дебиторская задолженность за товары отгруженные |
383222 |
- |
- |
383222 |
- |
- |
|
2. |
Прочие дебиторы, в том числе: |
52556 |
- |
- |
52556 |
- |
- |
|
2.1 |
переплата финорганам |
- |
- |
- |
- |
- |
- |
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
|
|
2.2 |
задолженность подотчётных лиц |
- |
- |
- |
- |
- |
- |
|
2.3 |
прочие виды задолженности, в том числе по расчётам с поставщиками |
- - |
- - |
- - |
- - |
- - |
- - |
|
3. |
Всего дебиторская задолженность |
435778 |
435778 |
- |
|||
Как видно из данных этой таблицы, сроки образования дебиторской задолженности составили 3 – 6 месяцев. Просроченная дебиторская задолженность по статье «За товары отгруженные» равна 383222 тыс. рублей, а по прочим дебиторам 52556 тыс. рублей.
Если ежемесячно вести анализ с использованием представленной таблицы, то бухгалтер будет иметь чёткое представление о состоянии расчётов с покупателями и заказчиками, что позволит своевременно выявлять просроченную задолженность, общие тенденции расчётной дисциплины и конкретных покупателей, наиболее часто попадающих в число ненадёжных плательщиков.
Кроме того, использование указанной аналитической таблицы облегчает проведение инвентаризации состояния расчётов с дебиторами.
Анализ оборачиваемости дебиторской
и кредиторской задолженности.
В составе оборотных средств производственные запасы и дебиторская задолженность зачастую составляют около 80% и около 30% всех активов предприятия.
На величину дебиторской задолженности влияет множество факторов: принятая на предприятии система расчётов, вид продукции, работ, услуг и другие. В условиях инфляции и нестабильной экономики, основной формой расчётов становится предоплата.
Управление дебиторской задолженностью предполагает прежде всего контроль за оборачиваемостью средств в расчётах. Ускорение оборачиваемости в динамике рассматривается как положительная тенденция. Следует больше внимание уделять и отбору потенциальных заказчиков и определению условий оплаты работ, оговоренных в контрактах.
Отбор заказчиков рекомендуется производить с помощью таких критериев как: уровень финансовой устойчивости, текущей платёжеспособности, соблюдение платёжной дисциплины в прошлом, прогнозные финансовые возможности заказчика по оплате запрашиваемого объёма или объёма работ, экономические и финансовые условия предприятия-продавца (степень нуждаемости в денежной наличности и т. п.).
Для оценки оборачиваемости дебиторской задолженности (средств в расчётах) используются показатели оборачиваемости, рассчитываемые по формулам:
Число
оборотов =
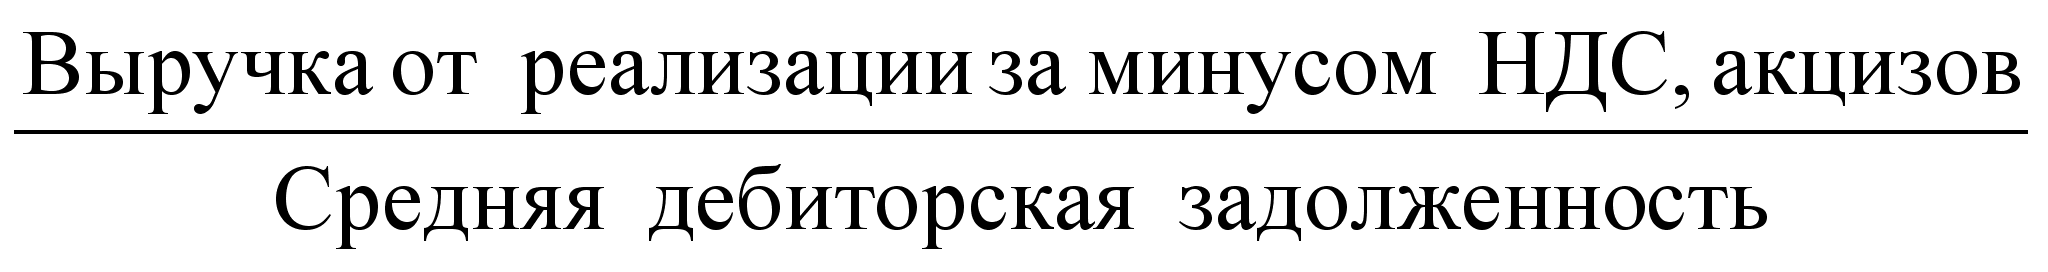
Средняя дебиторская задолженность рассчитывается по формуле средней арифметической: полу сумма на начало года плюс полу сумма на конец года.
Период погашения
дебиторской
=
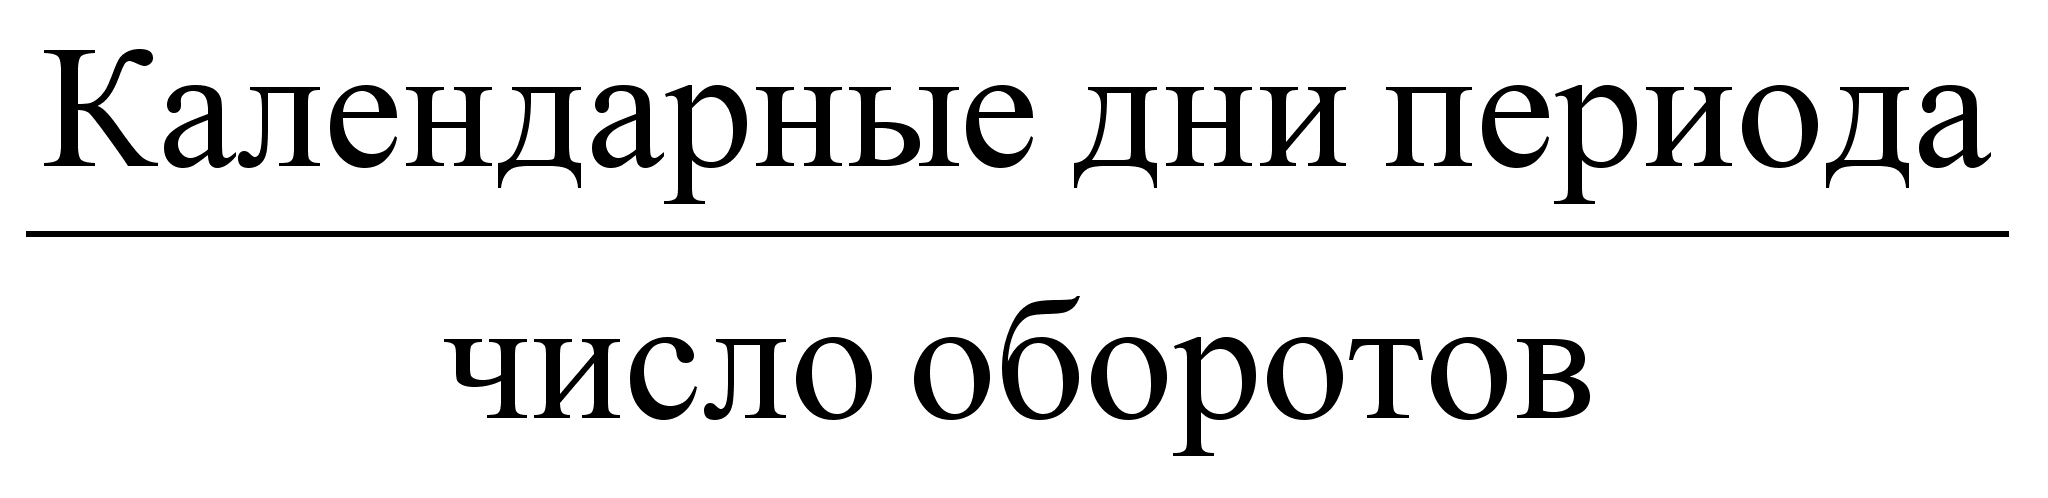
задолженности
В таблице 6 приведены расчёты показателей оборачиваемости средств в расчётах.
Таблица 6.
Анализ оборачиваемости дебиторской задолженности