Бухгалтерский учет и анализ расчетов с поставщиками и подрядчиками
№п/п |
Показатели |
1995г. |
1996г. |
1997г. |
отклонения(+ ; -) |
|
|
1996г от 1995г |
1997г от 1996г |
|||||
А |
1 |
2 |
3 |
4 |
5 |
|
|
1. |
Выручка от реализации продукции, работ, услуг, тыс. рублей |
1385948 |
1596698 |
1579234 |
160750 |
32536 |
|
2. |
Средняя дебиторская задолженность, тыс. рублей |
91986 |
86945,5 |
258231 |
-4540,5 |
171285,5 |
|
3. |
Оборачиваемость в разах (стр 1: стр 2) |
15 |
17 |
6 |
3 |
-12 |
|
4. |
Период погашения дебиторской задолженности, дни (календарные дни : число оборотов) |
24 |
21 |
60 |
-4 |
39 |
Рассмотрим влияние факторов на изменение оборачиваемости дебиторской задолженности.
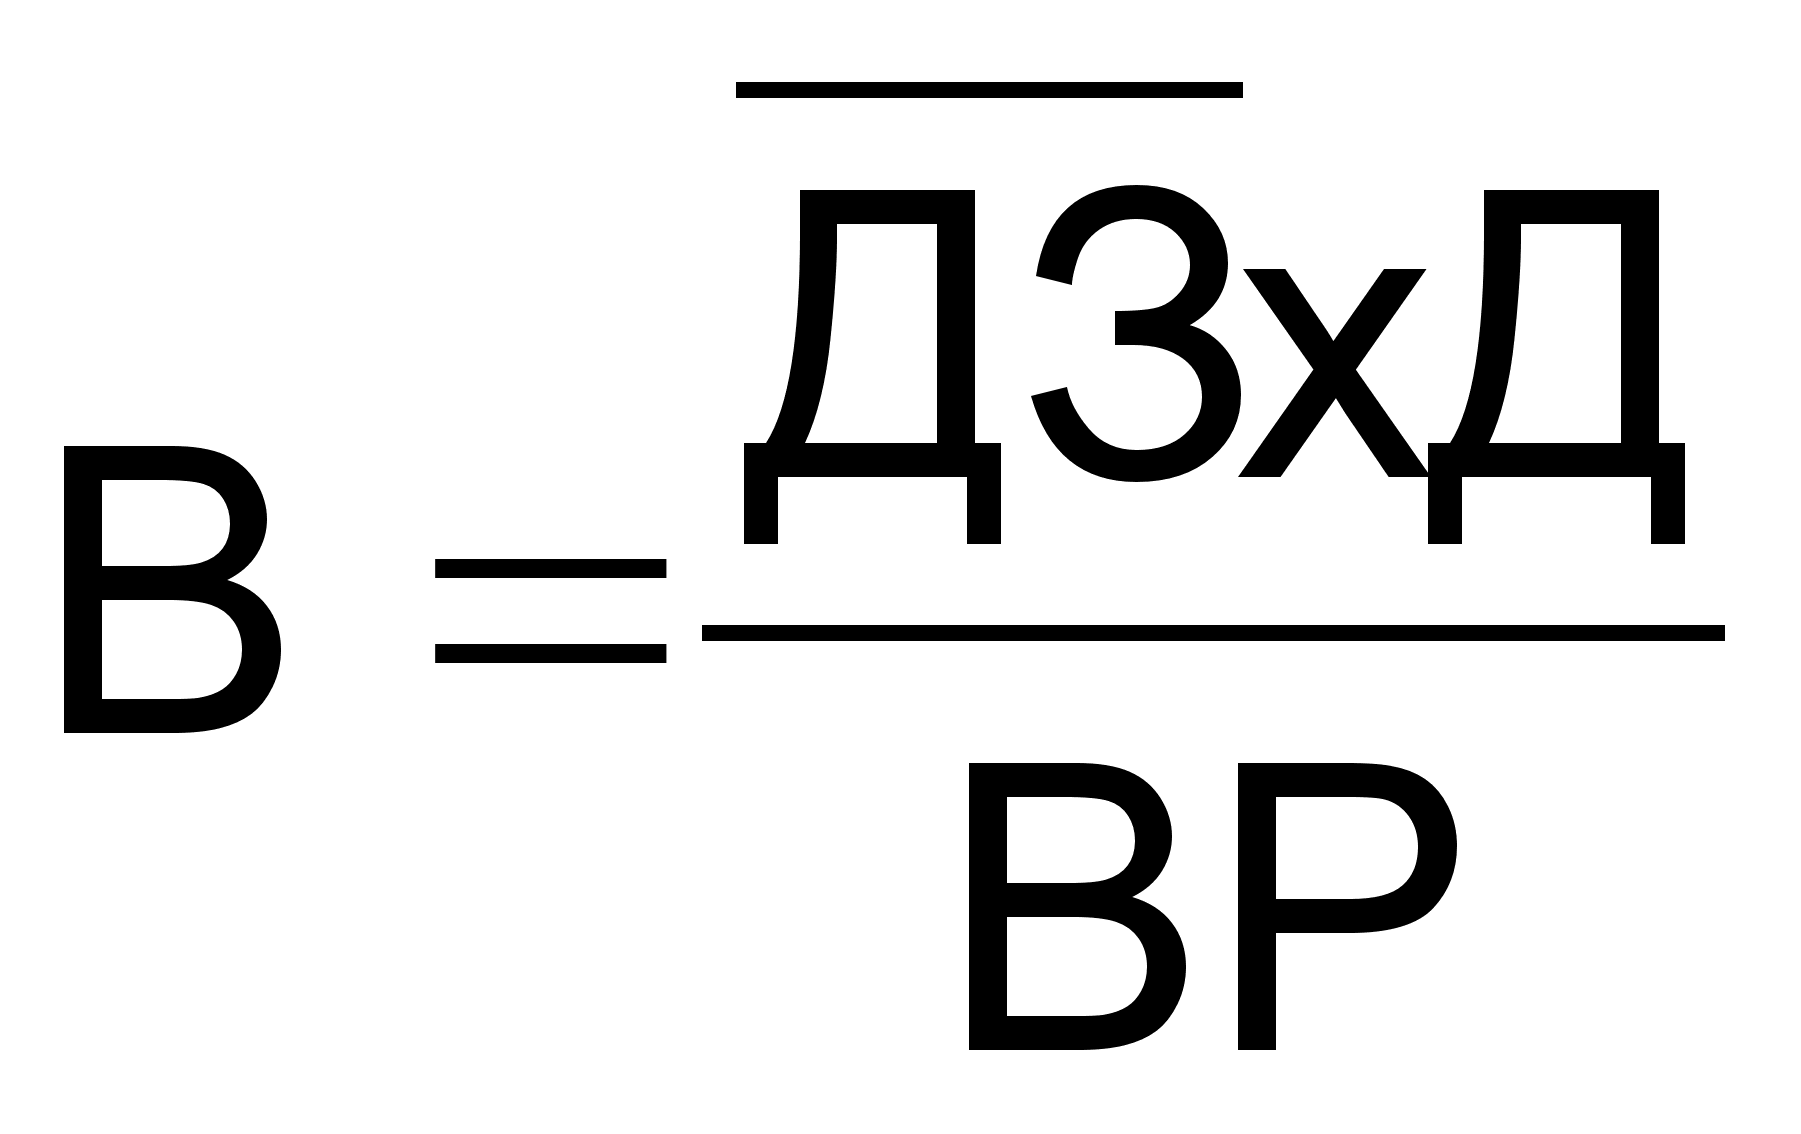 , где
В – период погашения дебиторской задолженности.
__
ДЗ – средняя дебиторская задолженность.
Д – календарные дни.
ВР – выручка от реализации.
___ ___
Вдз = Д31 х Д _ Д30 х Д ,
ВР1 ВР1
___ ___
ВВР = ДЗ0 х Д _ ДЗ0 х Д ,
ВР1 ВР0
В = ВВР + Вд3
Рассчитываем влияние средней дебиторской задолженности на период погашения (1995 – 1996 г.г.).
Вдз = 86945,5 х 360 _ 91486 х 360 = - 1 день
1546698 1546698
Рассчитываем влияние выпуска продукции на период погашения дебиторской задолженности (1995 – 1996 г.г.).
ВВР = 91486 х 360 _ 91486 х 360 = - 3 дня
1546698 1385948
Рассчитываем совокупное влияние факторов:
В = (-1) + (-3) = - 4 дня
Рассчитаем влияние средней дебиторской задолженности на период погашения (1996 – 1997 г.г.).
Вдз = 258231 х 360 _ 86945,5 х 360 = 40 день
1579234 1579234
Рассчитаем влияние выпуска продукции на период погашения дебиторской задолженности (1996 – 1997 г.г.).
ВВР = 86945,5 х 360 _ 86945,5 х 360 = - 1 день
1579234 1546698
Рассчитаем совокупное влияние факторов:
В = 40 – 1 = 39 дней
Как видно из данной таблицы, оборачиваемость 1996 г. по сравнению с 1995 г. повысилась в три раза, период погашения дебиторской задолженности уменьшился на 4 дня. Однако оборачиваемость средств в расчётах в 1997 г. по сравнению с 1996 г., имеет тенденцию к уменьшению. Так, оборачиваемость понизилась в 12 раз, период погашения дебиторской задолженности увеличился на 39 дней. Эта тенденция в условиях инфляции к всеобщей неплатёжеспособности будет сохраняться. Поэтому следует усилить контроль за дебиторской задолженностью.
В процессе анализа следует выявить сомнительную задолженность, её удельный вес в общем объёме дебиторской задолженности. Необходимо выяснить причины её образования.
Доля сомнительной Сомнительная дебиторская
задолженности = задолженность _ х 100%
Дебиторская задолженность
Бухгалтер, чтобы не допустить просроченной задолженности должен проводить определённую работу: направлять письма, проводить телефонные переговоры, персональные визиты, продажу задолженности специальным организациям, проверять реальность суммы дебиторской задолженности.
Дебиторская задолженность представляет собой иммобилизацию собственных оборотных средств предприятия. В результате этого предприятие несёт потери по следующим причинам:
в условиях инфляции возвращённые должниками денежные
средства обесцениваются;
чем длительнее период погашения дебиторской
задолженности, тем меньше отдача от средств, вложенных в дебиторскую задолженность.
Для оценки оборачиваемости кредиторской задолженности используются показатели оборачиваемости, рассчитываемые по формулам:
Число = Выручка от реализации за минимум НДС, акцизов
оборотов Средняя кредиторская задолженность
Средняя кредиторская задолженность рассчитывается по формуле средней арифметической или средней хронологической:
Период погашения
кредиторской = Календарные дни периода
задолженности число оборотов
В таблице 7 приведены расчёты показателей оборачиваемости кредиторской задолженности.
Таблица 7.
Анализ оборачиваемости кредиторской задолженности
в АОЗТ «Крокорс» за 1995 – 1997г.г.
№п/п |
Показатели |
1995г. |
1996г. |
1997г. |
отклонения(+ ; -) |
|
|
1996г от 1995г |
1997г от 1996г |
|||||
А |
1 |
2 |
3 |
4 |
5 |
|
|
1. |
Выручка от реализации продукции, работ, услуг, тыс. рублей |
1385948 |
1546698 |
1579234 |
160750 |
32536 |
|
2. |
Средняя кредиторская задолженность, тыс. рублей |
280914 |
332518,5 |
532283 |
51604,5 |
199764,5 |
|
3. |
Оборачиваемость в разах (стр 1: стр 2) |
4,9 |
4,65 |
2,97 |
-0,25 |
-1,68 |
|
4. |
Период погашения кредиторской задолженности, дни (календарные дни : число оборотов) |
73 |
77 |
121 |
4 |
44 |
Рассмотрим влияние факторов на изменение кредиторской задолженности.
__
В = КЗ х Д , где
ВП
В – период погашения кредиторской задолженности.
__
КЗ – средняя кредиторская задолженность.
Д – календарные дни.
ВП – выпуск продукции.
___ ___
Вкз = КЗ1 Х Д _ КЗ0 х Д ,
ВР1 ВР0
___ ___
ВВР = КЗ0 х Д _ ДЗ0 х Д ,
ВР1 ВР0
В = Вкз + Ввр
Рассчитываем влияние средней кредиторской задолженности на период погашения (1995 – 1996 г.г.).
Вкз = 332518,5 х 360 _ 280914 х 360 = 14 день
1546698 1546698
Рассчитываем влияние выпуска продукции на период погашения кредиторской задолженности.
ВВР = 280914 х 360 _ 280914 х 360 = - 8 дня
1546698 1385948
Рассчитываем совокупное влияние факторов:
В = 12 + (-8) = 4 дня
Рассчитаем влияние средней кредиторской задолженности на период погашения (1996 – 1997 г.г.).
Вдз = 532283 х 360 _ 332518,5 х 360 = 45 день
1579234 1579234
Рассчитаем влияние выпуска продукции на период погашения кредиторской задолженности.
ВВР = 332518,5 х 360 _ 332518,5 х 360 = - 1 день
1579234 1546698
Рассчитаем совокупное влияние факторов:
В = 45 + (-1) = 44 дня
Рассчитаем совокупное влияние факторов:
В = 47 + (-3) = 44 дня
Как видно из данных таблицы, оборачиваемость кредиторской задолженности имеет тенденцию к замедлению. Так, оборачиваемость 1996 г. по сравнению с 1995 г. снизилась в 0,25 раза, период погашения увеличился на 4 дня. Также оборачиваемость кредиторской задолженности в 1997 г. по сравнению с 1996 г. понизилась в 1,68 раза, период погашения, следовательно, увеличился на 44 дня.
Сравнительный анализ дебиторской
и кредиторской задолженности.
Основной причиной возникновения на предприятии в настоящее время дебиторской и кредиторской задолженности, является временные неплатежи. Это подтверждают данные сравнительного анализа дебиторской и кредиторской задолженности (таблица 8).
Таблица 8.
Сравнительный анализ дебиторской и кредиторской
задолженности в АОЗТ «Крокорс» на конец 1997 г.
№п/п |
Показатели |
Превышение задолженности |
|||
|
Дебитор-ской |
Кредитор- ской |
||||
А |
1 |
2 |
3 |
4 |
|
|
1. |
За товары, работы, услуги |
- |
644937 |
- |
644937 |
|
2. |
За товары отгруженные |
383222 |
- |
383222 |
- |
|
3. |
По оплате труда |
- |
4227 |
- |
4227 |
|
4. |
По отчислению на социальные нужды |
- |
3180 |
- |
3180 |
|
5. |
С бюджетом |
- |
19585 |
- |
19585 |
|
6. |
По авансам |
- |
6003 |
- |
6003 |
|
7. |
С прочими дебиторами и кредиторами |
52556 |
491 |
52065 |
- |
|
Итого: |
435778 |
678423 |
435287 |
677932 |
|
Данные таблицы показывают, что дебиторская задолженность на конец 1997 года составила 435778 тыс. рублей, а превышение её кредиторской задолженностью – 242645 тыс. рублей (678432 тыс. руб. – 435778 тыс. руб.). Взаимные платежи на лицо, однако не в ущерб предприятию, так как общее превышение кредиторской задолженности составляет 677932 тыс. рублей. Такая ситуация не влечёт за собой ухудшения финансового положения, так как АОЗТ «Крокорс» использует эту задолженность как привлечённые источники на момент изучения.
После анализа дебиторской и кредиторской задолженности предприятия целесообразно сопоставить общие суммы задолженности и сделать выводы о характере внепланового перераспределения средств. Для этого составляется расчётный баланс (таблица 9). В актив расчётного баланса включается дебиторская, а в пассив – кредиторская задолженность. Дебетовое сальдо, то есть превышение дебиторской задолженности, свидетельствует о том, что часть из оборотных средств предприятия незаконно изъята из оборота и находится в обороте его дебиторов. Наоборот, кредитовое сальдо по расчётному балансу, то есть превышение кредиторской задолженности над дебиторской, свидетельствует о внеплановом привлечении средств других предприятий и организаций.
Приведенные в таблице данные расчётного баланса свидетельствуют о том, что на начало и конец 1997 года, предприятие имеет кредитовое сальдо, то есть сумма привлечённых предприятием в хозяйственный оборот средств кредиторов, превышает сумму дебиторской задолженности. За 1997 кредитовое сальдо уменьшилось на 62814 тыс. рублей и составило на конец года 242645 тыс. рублей. Кредитовое сальдо расчётного баланса предприятия уменьшилось в результате изменения состояния как дебетовой, так и кредитовой задолженности. В составе дебиторской задолженности на 365896 тыс. рублей увеличилась сумма по товарам отгруженным, на 8822 тыс. рублей снизилась сумма по статье «Прочие расходы», на 1980 тыс. рублей снизилась сумма по авансам выданным. Кредиторская задолженность выросла по поставщикам и подрядчикам на 270129 тыс. рублей, по оплате труда на 2489 тыс. рублей, по социальному страхованию и обеспечению на 2312 тыс. рублей, по задолженности перед бюджетом на 15646 тыс. рублей, по авансам полученным на 6003 тыс. рублей, а по прочим кредиторам снизилась на 4299 тыс. рублей.
Таблица 9.
Расчётный баланс АОЗТ «Крокорс» за 1997 г.
Наименование статей |
На начало года |
На конец года |
Изменения (+;-) |
А |
1 |
2 |
3 |
Актив |
|||
|
Дебиторская задолженность (платежи по которой ожидаются в течении 12 месяцев после отчётной работы) В том числе товары отгруженные авансы выданные прочие дебиторы Всего: Кредитовое сальдо |
17326 1980 61378 80684 305459 |
383222 - 52556 435778 242645 |
365896 -1980 -8822 355094 -62814 |
|
Баланс |
386143 |
678423 |
292280 |
Пассив |
|||
|
Кредиторская задолженность в том числе поставщики и подрядчики по оплате труда по социальному страхованию и обеспечению задолженность перед бюджетом авансы полученные прочие кредиторы Всего: Дебетовое сальдо |
374808 1738 868 3939 - 4790 386143 - |
644937 4227 3180 19585 6003 491 678423 - |
270129 2489 2312 15646 6003 -4299 - |
|
Баланс |
386143 |
678423 |
292280 |
Выводы и предложения.
Дипломная работа на тему «Бухгалтерский учёт и анализ расчётов с поставщиками и подрядчиками», построена по материалам АОЗТ «Крокорс». На примере этого предприятия исследован порядок проведения бухгалтерского учёта и экономического анализа расчётов с поставщиками и подрядчиками. В результате осуществлённой работы установлено, что бухгалтерский учёт АОЗТ «Крокорс» ведётся согласно учётной политике, принятой на предприятии, положению о бухгалтерском учёте и зачётности, инструктивным материалам. На данном предприятии применяется журнально-ордерная форма учёта.
Анализируя работу АОЗТ «Крокорс» за 1997 год, выяснили, что в целом предприятие работало неплохо.
Выручка от реализации составила 1579234 тыс. рублей, прибыль от реализации – 35950 тыс. рублей.
Дебиторская задолженность за товары отгруженные увеличилась на 365896 тыс. рублей, по прочим дебиторам снизилась на 8822 тыс. рублей, по авансам выданным также снизилась на 1980 тыс. рублей, в целом дебиторская задолженность повысилась на 353094 тыс. рублей.
Кредиторская задолженность увеличилась на 292280 тыс. рублей, в том числе по расчётам за товары, работы, услуги – на 270129 тыс. рублей, по расчётам с бюджетом – на 15646 тыс. рублей, по авансам полученным на 6003 тыс. рублей, по прочим кредиторам снизилась на 4299 тыс. рублей. Также произошли существенные изменения в структуре дебиторской и кредиторской задолженности. Это свидетельствует о взаимных неплатежах.
Сроки образования дебиторской и кредиторской задолженности превысили 3 месяца. Просроченная дебиторская задолженность составила 455778 тыс. рублей, просроченная кредиторская задолженность – 678423 тыс. рублей. Оборачиваемость дебиторской задолженности понизилась и составила 6 раз, а кредиторской задолженности повысилась и составила 2,97 раза.
Превышение дебиторской задолженности кредиторской на конец 1997 года составило 242645 тыс. рублей. Взаимные неплатежи налицо, но не в ущерб предприятию, так как общее превышение составило 677932 тыс. рублей.
Завершая рассмотрение анализа состояние дебиторской и кредиторской задолженности, необходимо учесть, что такой анализ позволяет разработать конкретные меры по улучшению организации расчётов АОЗТ «Крокорс»:
меры, направленные на укрепление договорной дисциплины;
воздействие на неаккуратных плательщиков путём применения аккредитивных форм расчётов или передачи неоплаченных ценностей на ответственное хранение;
меры по улучшению претензионной работы предприятия, неуклонному соблюдению установленных сроков платежей, внедрению наиболее прогрессивных форм расчётов, соответствующих особенностям деятельности анализируемого предприятия и изысканию путей для ускорения оборачиваемости оборотных средств в сфере обращения.
Список использованной литературы.
1. И.С. Глушков «Бухгалтерский учёт на современном предприятии»
г. Новосибирск «ЭКОР» 1995 г.
2. П.И. Камышанов « Практическое пособие по бухгалтерскому учёту»
г. Москва «Экономика» 1995 г.
3. Е.П. Козлова «Бухгалтерский учёт»
г. Москва «Финансы и статистика» 1996 г.
4. О.В. Жигалов «Автоматизация бухгалтерского учёта»
г. Москва 1994 г.
План счетов бухгалтерского учёта финансово-хозяйственной
деятельности предприятия и инструкция по его применению.
М., «Финансы и статистика», 1992 г.
Федеральный закон РФ «О бухгалтерском учёте»
от 21.11.96 г. №129-Ф3
Журнал «Главбух» 1995-1998 г.г.
Л.В. Донцова, Н.А. Никифорова
Бухгалтерская отчётность и её анализ. – М: Тентея Тех, 1996 г.
О.В. Ефимов Финансовый анализ. – М: Бух. Учёт, 1996 г.
А.И. Ковалёв, В.П. Привалов
Анализ финансового состояния предприятия – М: Центр экономики и маркетинга, 1995 г.
И.Т. Балабанов
Анализ и планирование финансов хозяйствующего субъекта – М: Финансы и статистика, 1994 г.
А.Д. Шеремет, Р.С. Сайфулин
Методика финансового анализа – М: Инфра – М, 1996 г.
М.Ф. Дъячкор «Анализ хозяйственной деятельности в
строительстве», М: «Финансы и статистика», 1989 г.
В.В. Коротков «Анализ хозяйственной деятельности
строительных организаций», Белгород, БКАПК, 1995 г.
В.И. Стражева «Анализ хозяйственной деятельности в
промышленности», Минск: Высшая школа, 1997 г.
Журнал «Бухгалтерский учёт» №2, 1996 г.
Высоцкий «Анализ дебиторской и кредиторской задолженности».
Приложения.
Таблица 1.
Основные показатели деятельности
АОЗТ «Крокорс» за 1995 – 1997г.г.
Показатели |
отклонения(+ ; -) |
||||
|
1996г от 1995г |
1997г от 1996г |
||||
А |
1 |
2 |
3 |
4 |
5 |
|
1385,948 1385,948 |
1546,698 1198,991 |
1579,234 1397,552 |
160,75 -186,957 |
32,536 |
млн. рублей |
37,150 |
-13,763 |
35,950 |
-50,913 |
49,713 |
|
8392 |
7738 |
6844 |
-654 |
-894 |
|
175 |
162 |
147 |
-13 |
-15 |
|
62,712 |
79,814 |
95,611 |
17,102 |
15,797 |
|
7,920 7,920 |
9,548 7,401 |
10,743 9,507 |
1,628 -0,519 |
1,195 2,106 |
|
0,358 |
0,493 |
0,650 |
0,135 |
0,157 |
|
0,165 |
0,200 |
0,231 |
0,035 |
0,031 |
|
2,68 |
-0,89 |
2,276 |
-3,57 |
3,166 |
О сновные
показатели
деятельности
АОЗТ
« Крокорс » за
1995 - 1997 г.г.
Составил А.В.Лунева
Проверил М.В.Мощенская
Листов
4, лист 1 стр.
Таблица 2.
Анализ состава и структуры дебиторской задолженности
АОЗТ «Крокорс» за 1995 – 1997г.г.
Расчёты с дебиторами |
1995г. |
1996г. |
1997г. |
отклонения(+ ; -) |
||||||
|
1996г . от 1995г. |
1997г. от 1996г. |
|||||||||
|
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
сумма, тыс. руб. |
уд. вес, % |
|
А |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
9 |
10 |
|
_ |
_ |
_ |
_ |
_ |
_ |
_ |
_ |
_ |
_ |
отгруженные |
89908 |
96,46 |
17326 |
21,47 |
383222 |
87,94 |
-72582 |
-47,99 |
365896 |
66,47 |
|
3111 |
3,34 |
_ |
_ |
_ |
_ |
-3111 |
-3,34 |
_ |
_ |
|
_ |
_ |
1980 |
2,45 |
_ |
_ |
1980 |
2,45 |
-1980 |
-2,45 |
дебиторы |
188 |
0,2 |
61378 |
76,08 |
52556 |
12,06 |
61190 |
75,88 |
-8822 |
-64,02 |
|
Итого: |
93207 |
100 |
80684 |
100 |
435778 |
100 |
-12523 |
Х |
355094 |
Х |
Анализ состава и структуры дебиторской задол-
женности
АОЗТ
« Крокорс » за
1995 - 1997 г.г.
Составил А.В.Лунева
Проверил М.В.Мощенская
Листов
4, лист 2 стр.
Таблица 3.
Анализ оборачиваемости дебиторской задолженности
в АОЗТ «Крокорс» за 1995 – 1997г.г.
№п/п |
Показатели |
1995г. |
1996г. |
1997г. |
отклонения(+ ; -) |
|
|
1996г от 1995г |
1997г от 1996г |
|||||
А |
1 |
2 |
3 |
4 |
5 |
|
|
1. |
Выручка от реализации продукции, работ, услуг, тыс. рублей |
1385948 |
1596698 |
1579234 |
160750 |
32536 |
|
2. |
Средняя дебиторская задолженность, тыс. рублей |
91986 |
86945,5 |
258231 |
-4540,5 |
171285,5 |
|
3. |
Оборачиваемость в разах (стр 1: стр 2) |
15 |
17 |
6 |
3 |
-12 |
|
4. |
Период погашения дебиторской задолженности, дни (календарные дни : число оборотов) |
24 |
21 |
60 |
-4 |
39 |
Анализ
оборачиваемости
дебиторской
задол-
женности
в АОЗТ
« Крокорс » за
1995-1997г.г.
Составил А.В.Лунева
Проверил М.В.Мощенская
Листов
4, лист 3 стр.
Таблица 4.
Анализ оборачиваемости кредиторской задолженности
в АОЗТ «Крокорс» за 1995 – 1997г.г.
№п/п |
Показатели |
1995г. |
1996г. |
1997г. |
отклонения(+ ; -) |
|
|
1996г от 1995г |
1997г от 1996г |
|||||
А |
1 |
2 |
3 |
4 |
5 |
|
|
1. |
Выручка от реализации продукции, работ, услуг, тыс. рублей |
1385948 |
1546698 |
1579234 |
160750 |
32536 |
|
2. |
Средняя кредиторская задолженность, тыс. рублей |
280914 |
332518,5 |
532283 |
51604,5 |
199764,5 |
|
3. |
Оборачиваемость в разах (стр 1: стр 2) |
4,9 |
4,65 |
2,97 |
-0,25 |
-1,68 |
|
4. |
Период погашения кредиторской задолженности, дни (календарные дни : число оборотов) |
73 |
77 |
121 |
4 |
44 |
Анализ
оборачиваемости
кредиторской
задол-
женности
в АОЗТ
« Крокорс » за
1995 -1997 г.г.
Составил А.В.Лунева
Проверил М.В.Мощенская
Листов
4, лист 4 стр.