Організація і методика аудиту доходів підприємства
РЕФЕРАТ
Курсова робота «Організація і методика аудиту доходів підприємства» вміщує 43 сторінки тексту, 1 таблицю, 2 рисунки, 15 використаних джерел та 6 додатків.
В роботі розглянуто теоретичні аспекти організації і методики аудиту обліку доходів, організацію процесу аудиторського контролю операцій з обліку доходів, методику аудиту обліку доходів, особливості аудиту обліку доходів в умовах використання інформаційних систем і технологій, а також удосконалення організації та методики аудиту обліку доходів.
РЕФЕРАТ
Курсовая работа «Организация и методика аудита доходов предприятия» содержит 43 страницы текста, 1 таблицу, 2 рисунка, 15 использованных источников и 6 приложений.
В работе рассмотрено теоретические аспекты организации и методики аудита учёта доходов, организацию процесса аудиторского контроля операций по учёту доходов, методику аудита учёта доходов, особенности аудита учёта доходов в условиях использования информационных систем и технологий, а также усовершенствование организации и методики аудита учёта доходов.
Вступ
Економічна наука дає багато визначень аудиту. Наведемо деякі з них: аудит - це процес, під час якого компетентна, незалежна особа збирає й оцінює свідчення про кількісну інформацію, яка стосується конкретного економічного суб'єкта, з метою встановлення і відображення у звіті ступеня відповідності цієї кількісної інформації встановленим критеріям. Існує і таке визначення: аудит - це незалежна експертиза фінансових звітів та іншої інформації про господарсько - фінансову діяльність суб'єкта господарювання з метою формування висновків про його реальний фінансовий стан.
Це визначення суттєво відрізняється від визначення аудиту згідно з Законом України «Про аудиторську діяльність». За законом, аудит - це перевірка публічної бухгалтерської звітності, обліку, первинних документів та іншої інформації щодо фінансово-господарської діяльності суб'єктів господарювання з метою визначення достовірності їх звітності, обліку, його повноти і відповідності чинному законодавству та встановленим нормативам.
Питання дослідження аудиту обліку доходу за видами діяльності на підприємствах є дуже важливим і актуальним в наш час. Це пов’язано з тим, що з розвитком ринкових відносин та відносної стабілізації в економіці країни, господарюючі суб’єкти почали окрім основної діяльності інвестувати вільні активи в фінансову та інвестиційну діяльність. Метою такої діяльності підприємства – є отримання доходу. Фінансові результати відображають мету підприємницької діяльності; її доходність і є вирішальними для підприємства. Окрім його керівництва і колективу вони цікавлять вкладників капіталу (інвесторів), кредиторів, державні органи, в першу чергу податкову службу, фондові біржі, які займаються купівлею-продажем цінних паперів та ін.
Метою курсової роботи є дослідження організації аудиту бухгалтерського обліку доходів за видами діяльності. Відповідно до поставленої мети в даній роботі зроблена спроба розглянути наступні завдання: ознайомитись з поняттям аудит як формою контролю та його сутністю, дослідити питання обліку доходів за видами діяльності та порядок відображення їх у звітності, оволодіти методикою проведення аудиту доходів за видами діяльності та визначити джерела інформації та об’єкти аудиту при проведенні документальної перевірки результатів фінансової діяльності.
Предметом дослідження є безпосередньо методика і організація аудиту доходів за видами діяльності – доходу від реалізації, іншого операційного доходу, доходу від фінансової діяльності, доходу від інвестиційної діяльності, надзвичайних доходів.
Дана курсова робота має на меті систематизувати, розширити і закріпити теоретичні знання на практиці, навички ведення аудиторської перевірки, набуті під час вивчення курсу “Організація і методика аудиту”; перевірити вміння застосовувати ці знання для оцінки проведення аудиту на конкретному підприємстві (в даному прикладі – це АТЗТ “Херсонська кондитерська фабрика”) і розробки пропозицій щодо її вдосконалення, розвинути навички самостійної роботи і використання отриманих знань з організації і методики у вирішенні завдань поставлених у курсовій роботі.
Теоретичною і методологічною основою дослідження були діалектичний метод пізнання, економічна теорія, законодавчі акти, нормативно-правові документи, що регулюють та регламентують діяльність аудиторських підприємств, національні стандарти бухгалтерського обліку. В процесі дослідження використовувались публікації вітчизняних і зарубіжних авторів, рекомендації науково-дослідних установ, електронні та веб - публікації. При написанні роботи використано методи порівняння, групування, графічні тощо. Використання на практиці розв’язаних в курсовій роботі завдань дозволить належно організувати облік та аудит обліку доходів за видами діяльності на підприємстві.
1. ТЕОРЕТИЧНІ АСПЕКТИ ОРГАНІЗАЦІЇ І МЕТОДИКИ АУДИТУ ДОХОДІВ ПІДПРИЄМСТВА
Метою будь-якої підприємницької діяльності є одержання прибутку. Прибуток — це сума, на яку доходи перевищують пов'язані з ними витрати. Звідси отримання доходів прямо пропорційно впливає на суму отриманого прибутку, тобто на досягнення основної мети підприємництва. Тому всі об'єкти підприємницької діяльності прагнуть одержати якнайкращі результати за цими показниками. Поняття "дохід" — надзвичайно розповсюджене, широко вживане і, в той же час, дуже багатозначне.
У широкому тлумаченні цього слова "дохід" означає будь-яке надходження грошових коштів або матеріальних цінностей, що мають грошову оцінку. Дохід суб'єкта господарювання — це збільшення економічних вигод у вигляді надходження активів або зменшення зобов'язань, які приводять до зростання власного капіталу (крім зростання капіталу за рахунок внесків власників). На рис. 1.1 показано види доходів та їх відображення у фінансовій звітності. Аудитору необхідно пам'ятати, що у Звіті про фінансові результати доходи відображають за видами діяльності.
|
|
| Види |




Рис. 1. Визнання доходів та їх відображення у фінансовій звітності
Суб'єкти господарювання отримують доходи від реалізації продукції та інших активів, робіт, послуг.
Дохід (виручка) від реалізації продукції (товарів, інших активів) визнається в разі наявності всіх наведених нижче умов:
- покупцеві передані ризики й вигоди, пов'язані з правом власності на продукцію (товар, інший актив);
- підприємство не здійснює надалі управління та контролю за реалізованою продукцією (товарами, іншими активами);
- сума доходу (виручка) може бути достовірно визначена;
- є впевненість, що в результаті операції відбудеться збільшення економічних вигод підприємства, а витрати, пов'язані з цією операцією, можуть бути достовірно визначені.
Дохід, пов'язаний із наданням послуг, визнається виходячи зі ступеня завершеності операції з надання послуг на дату балансу, за умови, що результат цієї операції може бути достовірно оцінений [12].
Користувачі, для яких достовірність фінансової інформації про доходи і фінансові результати є досить значною, потребують засвідчення її аудитором.
Метою аудиту доходів є встановлення об'єктивної істини щодо достовірності, об'єктивності, правдивості й законності відображення в бухгалтерському обліку й фінансовій звітності доходів та фінансових результатів і донесення цієї істини через аудиторський висновок до користувачів інформації.
Для досягнення цієї мети необхідно:
- перевірити, чи відповідають показники за доходами і фінансовими результатами Звіту про фінансові результати в усіх суттєвих аспектах нормативним документам, які регламентують порядок його підготовки;
- перевірити достовірність показника прибутковості акцій;
- провести зіставлення показників за доходами і фінансовими результатами з відповідними показниками минулого року, з плановими завданнями;
- підтвердити або спростувати інформацію про доходи і фінансові результати діяльності, відображені у Звіті про фінансові результати, аудиторським висновком.
При дослідженні операцій за доходами слід керуватися: П(с)БО 1 Загальні вимоги до фінансової звітності, П(с)БО 3 "Звіт про фінансові результати", П(с)БО 15 "Дохід", Інструкцією про застосування Плану рахунків бухгалтерського обліку активів, капіталу, зобов'язань і господарських операцій підприємств і організацій, затвердженою наказом Міністерства фінансів України від 30 листопада 1999р. № 291 [5].
Слід пам'ятати, що П(с)БО 15 поширюється тільки на доходи підприємств від звичайної діяльності. Не зайво буде тут нагадати, що звичайною діяльністю вважається будь-яка діяльність підприємства, крім надзвичайної (незвичайної), тобто тієї, яка відрізняється від звичайної діяльності підприємства і не є частою або регулярною.
Однак цей стандарт не поширюється і на деякі доходи від звичайної діяльності, такі, як: доходи від оренди, доходи за контрактами на надання послуг у сфері будівництва та інші доходи, перелічені у пункті 3 зазначеного стандарту.
Отже, П(с)БО 15 може використовуватися при обліку доходів від: реалізації продукції (товарів, інших активів), надання послуг, отриманого цільового фінансування, використання активів підприємства іншими сторонами, результатом чого с отримання відсотків, роялті та дивідендів.
Дохід від звичайної діяльності визнається тоді, коли в результаті господарської операції збільшуються активи або зменшуються зобов'язання і внаслідок цього відбувається зростання власного капіталу.
Таким чином, якщо активи збільшуються (або зобов'язання зменшуються), але це не призводить до зростання власного капіталу, дохід не визнається.
Такі надходження, як: суми ПДВ, суми надходжень за договорами комісії та іншими аналогічними договорами на користь комітента, суми передоплати продукції (товарів, робіт, послуг), суми авансу, суми завдатку під заставу, які приводять до збільшення активів, однак не приводять до зростання власного капіталу, передбачено не визнавати доходом підприємства.
Визнання доходу (виручки) від реалізації продукції (товарів, інших активів) (далі — продукція) також пов'язане з виконанням деяких умов, зазначених у пункті 8 П(с)БО 15:
1. Передача покупцеві ризиків і вигод, пов'язаних із правом власності на продукцію.
2. Управління і контроль за реалізованою продукцією.
3. Сума доходу достовірно визначена.
4. Упевненість у тому, що в результаті операції відбудеться збільшення економічних вигод.
5. Витрати, пов'язані з операцією реалізації продукції, достовірно визначені.
Визнання доходу від надання послуг.
Підхід до визначення доходу від надання послуг істотно відрізняється від звичайного визначення доходу у момент підписання акта виконаних робіт (наданих послуг).
П(с)БО 15 передбачає визначення доходу:
- виходячи із ступеня завершеності операції з надання послуг на дату балансу (часто такий метод називають методом поетапного виконання);
- методом рівномірного його нарахування за певний період часу.
Згідно із цими методами дохід визначається в тих звітних періодах, у яких надаються відповідні послуги [4].
Визначення доходу за методом оцінки ступеня завершеності операцій здійснюється трьома способами:
1) вивченням виконаних робіт (коли сторони, вивчивши виконані вже послуги, визначили ступінь їх готовності та оцінили їх конкретну суму);
2) визначенням питомої ваги обсягу послуг, наданих на певну дату, у загальному обсязі послуг, які повинні бути надані;
3) визначенням питомої ваги витрат, понесених підприємством у зв'язку з наданням послуг, у загальній очікуваній сумі таких витрат. При цьому сума витрат, здійснених на певну дату, включає тільки ті витрати, які відображають обсяг наданих послуг саме на цю дату.
Визначення доходу за методом рівномірного нарахування є немовби особливим правилом і застосовується тоді, коли надання послуг полягає у виконанні необмеженої кількості дій (операцій) за певний період часу. Це найлегший метод визначення доходу, при використанні якого необхідно тільки точно знати період, за який підприємство повинне надати послуги, і загальну суму доходу, установлену договором.
Необхідно також зазначити, що П(с)БО 15 передбачає і неможливість на ранніх етапах операції достовірно оцінити дохід від надання послуг. У такому випадку цей стандарт пропонує визначити дохід тільки в розмірі понесених затрат, які передбачається відшкодувати [4].
Визнання доходу від використання активів підприємства іншими сторонами.
Дохід від фінансової діяльності підприємства у вигляді відсотків, дивідендів і роялті визнається, якщо ймовірне надходження економічних вигод, і дохід може бути достовірно оцінений у такому порядку:
- відсотки визнаються у тому звітному періоді, до якого вони належать;
- роялті визнається за принципами нарахування згідно з економічним змістом угоди;
- дивіденди визнаються в періоді прийняття рішення про їх виплату.
Для прийняття відповідних рішень користувачам важливо мати повну, правдиву і неупереджену інформацію щодо доходів і фінансових результатів суб'єкта господарювання. Така інформація знаходить відображення у Звіті про фінансові результати (ф. 2). А гарантом її достовірності виступає аудитор, який засвідчує звітність своїм аудиторським висновком.
У Звіті фінансові результати (ф. 2) показані за видами діяльності: надзвичайної і звичайної. Інформація про звичайну діяльність подається у розрізі її підвидів: операційної, інвестиційної та фінансової.
Інформаційні потоки формування доходів є предметом уважного аудиторського дослідження.
Рахунки класу 7 (за винятком рахунка 79 "Фінансові результати") — це рахунки, на яких відображаються доходи від різних видів діяльності.
За кредитом рахунка 70 "Доходи від реалізації" в кореспонденції з дебетом рахунків 30 "Каса", 36 "Розрахунки з покупцями і замовниками" та ін. відображається дохід від реалізації товарів, робіт, послуг, готової продукції, тобто загальний дохід без вирахування наданих знижок, повернення проданих товарів, ПДВ, акцизу й інших податків із продажу.
Відразу за дебетом рахунка 70 у кореспонденції з рахунком 64 Розрахунки за податками і платежами відображають нараховані з продажу суми ПДВ, акцизу тощо.
У кінці звітного періоду або в кінці року рахунок 70 закривається, і сальдо списується на фінансовий результат записом за дебетом рахунка 70 і кредитом рахунка 79.
При перевірці слід пам'ятати, що, крім доходів від основної діяльності, підприємство може отримувати доходи від іншої діяльності.
За кредитом рахунка 71 "Інший операційний дохід" відбивається інформація про суми іншого доходу, отриманого від операційної діяльності підприємства. Це, зокрема, дохід від реалізації іноземної валюти, інших оборотних активів, дохід від операційної оренди активів, від операційної курсової різниці за операціями в іноземній валюті, відшкодування раніше списаних активів, дохід від списання кредиторської заборгованості, по якій закінчився термін позовної давності, і т. п.
За кредитом рахунка 72 "Дохід від участі в капіталі" відображається інформація про суми доходу від інвестицій, які здійснені в асоційовані, спільні або дочірні підприємства й облік яких ведеться за методом участі в капіталі.
За кредитом рахунка 73 "Інші фінансові доходи" показують суми доходів від фінансової діяльності підприємства: дивіденди, належні від інших підприємств; винагорода за здані у фінансову оренду основні засоби тощо.
За кредитом рахунка 74 "Інші доходи" показують суми доходів, які виникають у процесі звичайної діяльності підприємства і які не пов'язані з операційною і фінансовою діяльністю: дохід від реалізації необоротних активів, дохід від неопераційних курсових різниць, дохід від безоплатно отриманих активів та ін.
За кредитом рахунка 75 "Надзвичайні доходи" відображають інформацію про суми доходів, що виникли від надзвичайних подій: відшкодування витрат від надзвичайних подій (наприклад, визнана страховою організацією сума), а також сумі, відшкодування витрат на попередження витрат від надзвичайних подій.
Слід зазначити, що за дебетом рахунків доходів (71 і 74) відображаються суми непрямих податків (наприклад, ПДВ), а у відповідних рядках Звіту зазначені суми доходів відображаються за вирахуванням цих податків.
У кінці звітного періоду зазначені рахунки також закриваються записами по дебету рахунків 71-75 і кредиту рахунка 79.
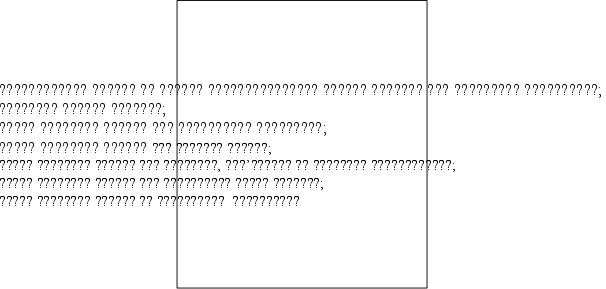



Рис. 2. Предметна область аудиторського дослідження інформації про доходи
Із метою перевірки достовірності відображеної в обліку на рахунках доходів інформації аудитор повинен вивчити елементи облікової політики суб'єкта господарювання з питань доходів і фінансових результатів; достовірність операцій з обліку доходів і фінансових результатів; записи в первинних документах, регістрах обліку і звітності за доходами і фінансовими результатами; інформацію про доходи і фінансові результати, що знайшла відображення в попередніх перевірках.
Предметна область аудиторського дослідження інформації за доходами і фінансовими результатами показана на рис.1.
2. ОРГАНІЗАЦІЯ ПРОЦЕСУ АУДИТОРСЬКОГО КОНТРОЛЮ ОПЕРАЦІЙ З ОБЛІКУ ДОХОДІВ
Метою ведення бухгалтерського обліку та фінансової звітності за Законом України "Про бухгалтерський облік та фінансову звітність в Україні" є надання користувачам для прийняття рішень повної, правдивої та неупередженої інформації про фінансове становище, результати діяльності та рух грошових коштів суб'єкта господарювання [3].
Якісна фінансова інформація зменшує інформаційний ризик споживачів фінансових звітів. Недоброякісна, тобто викривлена інформація з фінансових результатів, яка узагальнюється, спотворює макроекономічні показники та призводить до прийняття неадекватних управлінських рішень на загальнодержавному рівні.
При перевірці правильності відображення доходів аудитору необхідно впевнитися, що при складанні Звіту про фінансові результати підприємство виконало основні вимоги до річних звітів: всі операції повинні бути зареєстровані і представлені належним чином, зареєстровані операції повинні відповідати реальності, бути занесені в правильний період та правильно оцінені, всі операції повинні стосуватися підприємства, бути занесені у відповідний рахунок та правильно представлені в річних звітах.
У процесі підтвердження достовірності інформації звіту з фінансових результатів, який здійснюється аудитором під час аудиту фінансової звітності, можуть виникнути три ситуації, коли:
- інформація, зафіксована у звіті, відображає реальний результат від фінансово-господарської діяльності;
- інформація у звіті викривлена без наміру, тобто через помилки обліку, неправильне тлумачення законів, невірну інтерпретацію господарських фактів і з інших причин;
- інформація у звіті викривлена через неправильне її відображення працівниками підприємства з попереднім наміром, тобто шляхом застосування дій, спеціально підготовлених для викривлення певної інформації.
Важливою якісною характеристикою інформації звітності з фінансових результатів є повнота інформації, яка в Україні найчастіше стає причиною викривлення цієї звітності. Так, за даними численних публікацій та експертних опитувань, питома вага господарських операцій, здійснених у тіньовому секторі економіки, складає від 40 до 55% за оцінкою різних фахівців.
Якщо мова йде про викривлення показників із фінансових результатів, то слід визначити його мету — це заниження базових показників звітності, на основі яких визначається балансовий прибуток, або їх завищення. У зв'язку з тим, що показники звітності з фінансових результатів пов'язані з податковою звітністю, мета заниження таких показників полягає в ухиленні від сплати податків. У разі, коли базові показники з фінансових результатів завищені, і на їх основі — балансовий прибуток, мета такого викривлення — покращення показників фінансової звітності для подачі її користувачам.
Однак під час здійснення такої складної процедури, як підтвердження достовірності і повноти показників звітності з фінансових результатів, не слід обмежуватися лише такими мотивами її викривлення.
Основними напрямками емпіричного дослідження є: визначення зовнішніх обставин, пов'язаних із діяльністю підприємства, під тиском яких не відображаються реальні результати фінансово-господарської діяльності; вивчення особистих мотивів, які спонукають посадових осіб, що мають відношення до фінансової та податкової звітності, впливати на достовірність інформації в цій звітності; виявлення причин, які сприяють приховуванню фактів недостовірного відображення інформації про фінансові результати у фінансовій і податковій звітності; виявлення мотивацій (психоаналітичний підхід), здатних виправдати факт недостовірного відображення інформації про фінансові результати у фінансовій та податковій звітності; виявлення способів приховування фактів про невідповідність реальних даних з фінансових результатів, наданих у фінансовій і податковій звітності; визначення заходів, які можуть сприяти більш достовірнішому відображенню результатів фінансово-господарської діяльності у фінансовій і податковій звітності.
Фінансовий облік виконує дві основні функції: вимірює і відображає фінансовий результат та відображає фінансовий стан підприємства: його активи, зобов'язання і власний капітал.
Бухгалтерський облік, згідно з новими стандартами, побудований на загальноприйнятих принципах бухгалтерського обліку й міжнародних стандартах обліку й звітності. Він спрямований на: об'єктивне визначення й відображення фінансового результату діяльності й фінансового стану; відображення ринкових ризиків; урахування впливу ринку на діяльність.
Тому вивчення показників звітності закінчується дослідженням правильності відображення господарських фактів у бухгалтерському обліку.
Перш ніж розпочати більш детальну перевірку доходів, необхідно визначити суттєвість конкретних груп доходів (П(С)БО 15) у загальному обсязі доходів. Якщо аудитор визнає певний вид доходу несуттєвим, він може ігнорувати подальшу перевірку цього доходу й зосередити увагу на суттєвих доходах.
З метою запровадження методу організації аудиту доходів і фінансових результатів, а також кількості необхідних аудиторських процедур, аудитор проводить тестування внутрішнього контролю і системи бухгалтерського обліку, яке дозволяє отримати відповіді на такі запитання: чи достатній рівень деталізації аналітичного обліку доходів, чи санкціонується належним чином відвантаження продукції й товарів, чи звіряються дані аналітичного обліку із синтетичними регістрами та Головною книгою, чи ведеться бухгалтерський облік доходів і фінансових результатів відповідно до вимог П(с)БО 15 "Доходи"? Приклад тесту системи внутрішнього контролю й обліку доходів подано в додатку А.
Після визначення суттєвості групи доходів і встановлення оцінки системи внутрішнього контролю й бухгалтерського обліку аудитор вирішує, які групи доходів він перевірятиме і з застосуванням якого методу організації перевірки (суцільний вибірковий, комбінований) [8].
Аудиторська перевірка доходів підприємства складається з таких етапів:
1. Підготовка до проведення аудиту (підготовчий етап).
2. Оцінка облікових систем і систем внутрішнього контролю (проміжний етап). 3. Етап фізичної перевірки.
4. Основний етап.
5. Складання аудиторського висновку (заключний етап).
Підготовка до проведення аудиту або попереднє планування включає: знайомство з клієнтом, визначення обсягу аудиту, його вартість і укладення договору на проведення аудиту.
Для визначення обсягу аудиту аудитор повинен одержати достатнє уявлення про всі сторони фінансово-господарської діяльності підприємства, про організацію бухгалтерського обліку доходів та внутрішнього аудиту. Це необхідно йому для того, щоб встановити обсяг, характер і види діяльності підприємства, яке перевіряється, що прямо впливає на обсяг і зміст аудиторської перевірки обліку доходів, а також визначає вартість аудиту, яка узгоджується з клієнтом. Сума послуг зазначається в договорі на проведення аудиторської перевірки.
Наступним етапом будь-яких аудиторських перевірок є планування, яке необхідне для того, щоб своєчасно та якісно провести аудит. Планування включає складання плану та програми очікуваних робіт.
Під час складання програми аудиту доходів аудитор повинен запланувати аудиторські процедури, які б дозволили йому встановити об'єктивну істину щодо таких тверджень: доходи одержані за результатом дійсних операцій у процесі звичайної діяльності; відображені у звітності доходи відповідають інформації, узагальненій на відповідних рахунках бухгалтерського обліку; доходи, відображені на рахунках бухгалтерського обліку, підтверджені відповідними первинними документами на відвантажену продукцію та надані послуги; доходи відображені у відповідному періоді; доходи висвітленні в примітках до фінансової звітності належним чином. Приклад програми аудиту доходів подано в додатку Б
Організація та проведення аудиторської перевірки на підприємстві необхідні для оцінки достовірності фінансових звітів і бухгалтерського балансу. Аудиторська перевірка доходів підприємства повинна супроводжуватися внесенням аудитором керівництву підприємства пропозицій і побажань щодо поліпшення їх обліку та внутрішнього аудиту.
На підставі зібраної в процесі аудиторської перевірки інформації, що дає підставу аудитору зробити висновок про достовірність або недостовірність фінансової звітності, законності фінансово-господарських операцій, про ведення бухгалтерського обліку доходів відповідно до встановлених правил і положень, складається аудиторський висновок.
3. МЕТОДИКА АУДИТУ ДОХОДІВ ПІДПРИЄМСТВА
При здійсненні операцій із реалізації між сторонами укладається договір купівлі-продажу, за яким одна сторона (продавець) передає або зобов'язується передати майно (товар) у власність другій стороні (покупцеві), а покупець приймає або зобов'язується прийняти майно (товар) і сплатити за нього певну грошову суму.
Аудитору необхідно впевнитися, що: господарські операції з продажу продукції, товарів, надання послуг тощо оформлені відповідними договорами; договори укладені відповідно до вимог Цивільного законодавства; ці договори не є обтяжливими для підприємства; ціна реалізації за договором відповідає затвердженій калькуляції.
При встановленні фактів реалізації продукції, товарів, робіт та послуг без укладання договорів аудитор повинен зафіксувати встановлені факти в робочому документі (Додаток В)
За фактами реалізації, які оформлені договорами купівлі-продажу, підряду тощо, необхідно хоча б вибірково перевірити, чи відповідає оформлення договорів вимогам Цивільного кодексу (гл. 52, 53, 54, 61, 63, 64 і т. ін.).
Як правило, найбільшу питому вагу у доходах підприємства складають доходи від реалізації продукції (товарів, робіт, послуг). Величина цього доходу залежить від кількості реалізованої продукції (товарів, робіт, послуг) і реалізаційної ціни. Тому аудитору необхідно за обраним методом організації перевірки (суцільний, вибірковий) перевірити чинники, які впливають на достовірність відображеної в бухгалтерському обліку й фінансовій звітності інформації щодо доходів від реалізації.
У першу чергу, необхідно перевірити відповідність інформації щодо кількості відвантаженої продукції за даними складу та даними документів на відвантаження продукції. Приклад робочого документу наведено в Додатку Г.
При виявленні значної кількості фактів відхилення даних складського обліку від даних документів на реалізацію аудитору необхідно розширити межі аудиторського дослідження [11].
При перевірці доходів від реалізації продукції (товарів, робіт, послуг) необхідно уважно вивчити відповідність цін реалізації за документами на реалізацію цінам, установленим відповідними калькуляціями. В разі виявлення відхилень аудитор розраховує суму недоодержаних доходів, з'ясовує причини відхилень, шляхом заслуховування пояснень відповідальних осіб.
Ця інформація необхідна, в першу чергу, для внутрішніх користувачів (власників, адміністрації), але може бути цікавою (якщо суми суттєві) і для зовнішніх користувачів.
Результати такої перевірки фіксують у робочому документі. (Додаток Д)
Якщо за даними цієї перевірки встановлено значну кількість фактів відхилення цінах, то необхідно розширити межі вибіркового дослідження.
За встановленими фактами відхилень у цінах реалізації аудитор проводить детальне дослідження, в результаті якого встановлює: яким покупцям продукція відвантажена за цінами, нижчими за встановлені калькуляцією, як це відбилося на доходах підприємства, хто з