Облік та аудит
Висновки до 2 розділу
Проаналізувавши ряд проблемних аспектів з обліку доходів і витрат, слід зазначити, що при веденні бухгалтерського обліку в умовах реформування облікової системи бухгалтери повинні використовувати економічний підхід у вирішенні проблем обліку. Суть цього підходу полягає в тому, що при веденні обліку, насамперед, необхідно враховувати економічну сутність бухгалтерських операцій, і вже виходячи з неї відображати ці операції в обліку, якщо це, звичайно, можливо відповідно до діючих облікових норм.
У цьому розділі була зроблена спроба привернути увагу до існуючих проблем в методах обліку складових фінансових результатів - доходів і витрат, а враховуючи їх стратегічне значення для кожного підприємства, і до організації обліку на підприємстві взагалі. В результаті цього дослідження отримані наступні результати:
- конкретизовані невизначеності стосовно визнання в обліку доходів, які обумовлені тим, що сьогодні в Україні передача права власності з юридичної точки зору значно відрізняється від свого бухгалтерського аналога;
- доведено, що за правилом "першої події" у податковому обліку оподатковуються не реальні доходи підприємств, що навіть за високих ставок було б досить природним, а доходи майбутні, що суперечить загальновизнаному призначенню та процесу оподаткування.
Щодо висвітлення другого питання розділу, необхідно зазначити, що в Україні можна виділити чотири основні підходи до розв'язання проблеми автоматизації бухгалтерії, котрі умовно можна розділити на: універсальний, спеціалізований, компонентний (який часто використовується разом з іншими підходами) та індивідуальний.
Враховуючи всі особливості досліджуваного підприємства та необхідність автоматизації облікового процесу на ньому, яка нажаль на даний момент відсутня на ринку, можливо запропонувати використовувати для автоматизації обліку на КП “Ринок Ново-Іванівський” програму “1С: Бухгалтерський облік для України”
Але, так як підприємство являється платником єдиного податку, спочатку слід внести зміни в настройку системи оподаткування. Потім, якщо треба, спростити ведення бухгалтерського обліку. Стосовно автоматизації обліку доходів і витрат: суб'єкти підприємницької діяльності - юридичні особи зобов'язані вести касову книгу і книгу обліку доходів і витрат. Ці звіти містяться в меню Отчеты/Кассовая книга, Отчеты/Книга доходов и расходов, за допомогою яких наприкінці кварталу буде можливо сформувати необхідні форми звітності.
3. Аналіз доходів і витрат ринку
Методика аналізу доходів ринку
Оцінка прибутковості господарювання підприємства зазвичай проводиться на основі аналізу доходів, витрат та фінансових результатів підприємства.
Основними завданнями аналізу доходів являються:
перевірка ступеню виконання завдання з доходів як в цілому, так і в розрізі окремих їх видів;
проаналізувати зміну показників доходу в динаміці;
виявлення впливу об’єктивних та суб’єктивних факторів на суму та рівень доходу;
узагальнення результатів аналізу, виявлення шляхів, резервів збільшення прибутковості господарювання.
Аналіз доходів включає оцінку доходів за видами діяльності та їх статтями, розрахунок абсолютного приросту та темпу росту доходів за ряд років; розрахунок впливу обсягу наданих послуг на зміну доходу від їх реалізації.
Для характеристики динаміки доходів від операційної діяльності комунального підприємства “Ринок Ново – Іванівський” за період з 2001 року по 2005 рік побудуємо таблицю 3.1.1
Згідно з проведених розрахунків в таблиці 3.1.1. можна зробити наступні висновки, що за період з 2001 по 2005 роки спостерігається позитивна тенденція до збільшення доходу (виручки) від реалізації продукції, товарів, робіт, послуг, який кожного року зростає приблизно на 1,5-2,5%.
Так, загалом дохід (виручка) від реалізації продукції, товарів, робіт, послуг у 2005 році порівняно з 2000 роком зріс на 798,7тис. грн або в 110 раз.
Також необхідно зазначити, що найбільшими темпами цей показник зростав у 2002 році, його темп росту склав 10,60%, а найменшими темпами ріс у 2005 році – 1,41%.
Таблиця 3.1.1 Динаміка чистих доходів від звичайної діяльності комунального підприємства “Ринок Ново – Іванівський” за 2001-2005 роки
| Роки | Дохід(виручка)від реалізації продукції, товарів, робіт, послуг, тис. грн | Чистий дохід від звичайної діяльності, тис. грн | ||||||||
| Сума, тис. грн | Абсолютний приріст, тис. грн | Темп росту, % | Сума, тис. грн | Абсолютний приріст, тис. грн | Темп росту, % | |||||
| до базового року | до попереднього року | до базового року | до попереднього року | до базового року | до попереднього року | до базового року | до попереднього року | |||
| 2001 | 7,3 | - | - | - | - | 5,4 | - | - | - | - |
| 2002 | 77,4 | 70,1 | 70,1 | 10,60 | 10,60 | 62,2 | 56,8 | 56,8 | 11,51 | 11,51 |
| 2003 | 195,2 | 187,9 | 117,8 | 26,74 | 2,52 | 142,7 | 137,3 | 80,5 | 26,42 | 2,29 |
| 2004 | 570,2 | 562,9 | 375,0 | 78,11 | 2,92 | 444,8 | 439,4 | 302,1 | 82,37 | 3,11 |
| 2005 | 805,1 | 798,7 | 234,9 | 110,29 | 1,41 | 706,3 | 700,9 | 261,5 | 130,80 | 1,59 |
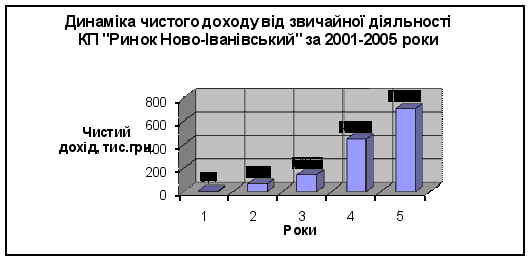
Що ж стосується чистого доходу від звичайної діяльності, то даний показник за аналізований період мав теж мінливий характер: за 2001-2002 роки він збільшився на 56,8 тис грн, у 2003 році - на 80,5 тис. грн, в 2004 році - зріс на 302,1 тис. грн, в 2005 – на 261,5 тис. грн. Загалом чистий дохід від звичайної діяльності за період з 2001 по 2005 роки збільшився на 700,9 тис. грн чи майже в 131 раз.
Варто зауважити, що найбільший приріст чистого доходу від звичайної діяльності був отриманий у 2002 році – 11,51%, а найменший у 2003 році – 1,59%.
Динаміку зростання чистого доходу можна наглядно спостерігати на малюнку 3.1.1. Як бачимо на малюнку, доходи досліджуваного підприємства мають тенденцію до збільшення і зростають в певній закономірності.
Малюнок 3.1.1.
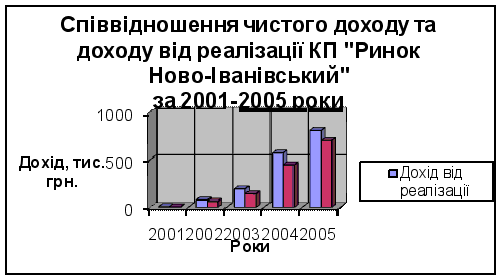
Співвідношення чистого доходу та доходу від реалізації відображено на малюнку 3.1.2., який дає змогу визначити, що це співвідношення має нестабільний характер. До 2004 року різниця між цими категоріями постійно зростала, а в 2005 році трохи зменшилась.
Малюнок 3.1.2.
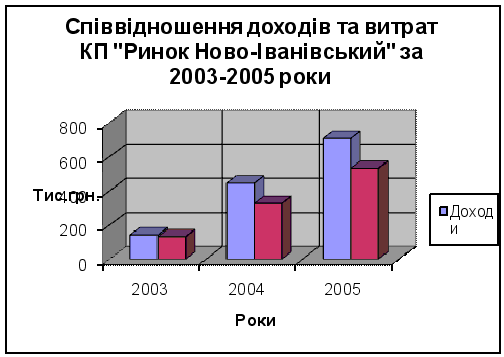
Як вже було сказано раніше, встановлення співвідношення доходів і витрат дає змогу визначити фінансовий результат підприємства. Згідно даних, відображених на малюнку 3.1.3., доходи комунального підприємства “Ринок Ново-Іванівський” за період з 2003 по 2005 роки з кожним роком все більше перевищували витрати діяльності, тобто це дає змогу стверджувати, що підприємство отримувало прибуток, який мав тенденцію до збільшення.
Малюнок 3.1.3.
Методика аналізу витрат ринку
У процесі аналізу витрат вирішуються наступні завдання:
здійснення системи контролю за дотриманням кошторису витрат як за загальною сумою так і в розрізі статей;
визначення структури витрат за ряд періодів, що дасть можливість встановити тенденції зміни витрат та причини, які їх обумовили;
розрахунок впливу як об’єктивних так і суб’єктивних факторів на суму та рівень витрат;
аналіз витрат в розрізі статей з розрахунком впливу факторів на їх вигляд;
виявленням резервів скорочення витрат та підвищення ефективності використання поточних витрат;
розробка заходів щодо використання виявлених резервів.
Аналіз витрат комунального підприємства “Ринок Ново-Іванівський” розпочнемо з аналізу динаміки витрат (таблиця 3.2.1.).
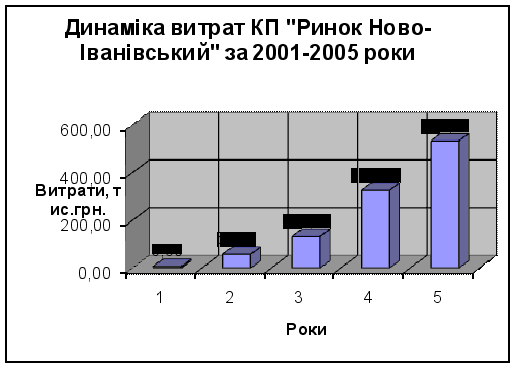
Використовуючи дані таблиці 3.1.2., можна зазначити що різке зростання витрат відбувалося за весь час існування підприємства і фактично 525,9 тис. грн. (різниця між 2001 та 2005 роком), тобто витрати 2005 року перевищили витрати 2001 року у 81,91 раз.
Наступним кроком доцільно було б розглянути структуру витрат комунального підприємства “Ринок Ново-Іванівський”, що наведена в таблиці 3.2.2.
З проведених розрахунків в таблиці 3.2.2. бачимо, що основну питому вагу в загальній сумі витрат комунального підприємства займають інші операційні витрати, сума яких за 2005 рік дорівнює 266,2 тис. грн., що складає 50% від всіх витрат. Це трохи менше, ніж у 2004 році, де фактичне значення інших операційних витрат складало 210,9 тис. грн., що становило 64,6% від загальної суми витрат.
Таблиця 3.2.1. Динаміка витрат комунального підприємства “Ринок Ново-Іванівський” за 2001 – 2005 роки.
| Роки | Разом витрати, тис. грн | ||||
| Сума, тис. грн | Абсолютний приріст, тис. грн | Темп росту, % | |||
| до базового року | до попереднього року | до базового року | до попереднього року | ||
| 2001 | 6,5 | - | - | - | - |
| 2002 | 58,5 | 52,0 | 52,0 | 9,00 | 9,00 |
| 2003 | 132,1 | 125,6 | 73,6 | 20,32 | 2,25 |
| 2004 | 326,6 | 320,1 | 194,5 | 50,24 | 2,47 |
| 2005 | 532,4 | 525,9 | 205,8 | 81,91 | 1,63 |
Наглядно відобразити динаміку витрат КП “Ринок Ново-Іванівський” за 2001-2005 роки можна наступним чином:
Малюнок 3.2.1.
Також великий обсяг займають витрати на оплату праці, проте спостерігається значне зменшення в 2005 році їх питомої ваги на 9,4% та на 4,6% в порівнянні з 2003 та 2004 роками відповідно поруч із постійним фактичним зростанням, що безперечно має позитивний характер.
Таблиця 3.2.2. Структура витрат комунального підприємства “Ринок Ново-Іванівський” за 2001 – 2005 роки.
| Статті витрат | 2003 рік | 2004 рік | 2005 рік | Темп росту, % | ||||
| сума, тис. грн | питома вага, % | сума, тис. грн | питома вага, % | сума, тис. грн | питома вага, % |
2005/ 2003 |
2005/ 2004 |
|
| Разом витрат | 132,1 | 100,0 | 326,6 | 100,0 | 532,4 | 100,0 | 4,03 | 1,63 |
| Матеріальні витрати | 12,8 | 9,7 | 28,4 | 8,7 | 113,4 | 21,3 | 8,86 | 3,99 |
| Витрати на оплату праці | 41,4 | 31,3 | 71,5 | 21,9 | 92,1 | 17,3 | 2,22 | 1,29 |
| Відрахування на соціальні заходи | - | - | 8,2 | 2,5 | 18,6 | 3,5 | - | 2,27 |
| Амортизація | 1,2 | 0,9 | 7,6 | 2,3 | 42,1 | 7,9 | 35,08 | 5,54 |
| Інші операційні витрати, у т.ч.: | 76,7 | 58,1 | 210,9 | 64,6 | 266,2 | 50,0 | 3,47 | 1,26 |
| - єдиний податок | 14,3 | 10,8 | 44,5 | 13,6 | 60,3 | 11,3 | 4,22 | 1,36 |
Матеріальні витрати зростають як фактично, так і частково в загальному обсязі витрат. Так, в 2005 році порівняно з 2003 та 2004 матеріальні витрати зросли на 8,86% та 3,99% відповідно.
Розглянувши загальний темп зміни витрат, можна зазначити, що підприємство збільшує свої витрати занадто прискореними темпами, особливо це стосується витрат на амортизацію.
Збільшення витрат на єдиний податок обумовлено зростанням обсягів діяльності підприємства і, відповідно, збільшенням доходу (виручки) від реалізації робіт, товарів та послуг.
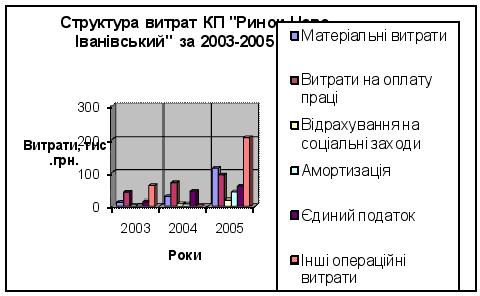
Відслідкувати зміни витрат по структурі за період з 2003 по 2005 рік можна на малюнку 3.2.2.
Для об’єктивної оцінки динаміки та виконання кошторису витрат необхідно вивчити вплив факторів на їх розмір. Усі фактори умовно поділяються на незалежні від діяльності (об’єктивні) та залежні від якості та результатів праці (суб’єктивні).
Малюнок 3.2.2.
До об’єктивних факторів впливу на витрати підприємства відносять:
зміну цін, тарифів, ставок;
організаційно-структурні зміни.
Суб’єктивними факторами впливу на витрати підприємства є:
обсяг, склад та структура товарообороту (наданих послуг);
продуктивність праці;
ефективність використання основних засобів;
запровадження прогресивних методів торгівлі.
До резервів зниження суми і питомої ваги постійних витрат на будь-якому підприємстві відносять:
Суттєве скорочення накладних витрат (витрат на управління) при неблагонадійній кон'юнктурі ринку;
Продаж частини обладнання і нематеріальних активів, що не використовується, з метою зниження потоку амортизаційних відрахувань;
Широке використання короткострокових форм лізингу машин і обладнання замість їхнього залучення до власності;
Скорочення обсягів ряду комунальних послуг, що споживаються та інші.
До резервів економії змінних витрат можна віднести:
Зниження чисельності робітників за рахунок забезпечення зростання продуктивності праці;
Скорочення обсягів в період неблагонадійної кон'юнктури ринку;
Забезпечення для підприємства вигідних умов постачання сировини і матеріалів, і таке інше.
Використання результатів аналізу в управлінні
Підприємництво завжди здійснюється в певних економічних умовах і тому може бути успішним лише у випадку, коли власники підприємства здатні адекватно оцінити ці умови, виявити напрямки можливих змін, пристосувати свій бізнес до цих умов, максимально використавши закладені у них можливості.
Отже, щоб приймати ефективні рішення і мати можливість впливати на середовище, в якому доводиться діяти підприємству, йому необхідно здійснювати пошуки найкращих взаємозв’язків між набором економічних ресурсів і кількістю економічних благ, що виготовляються за допомогою цих ресурсів. Оцінка фінансового стану підприємства – це та основа, на якій ґрунтуються раціональні й розумні рішення про обсяги та об’єкти витрачання майна (активів). Кожне з підприємств приймає рішення відносно того, що виробляти ? для кого виробляти ? і як виробляти ? При цьому підприємство керується власними інтересами – можливістю отримати достатні з його точки зору доходи. Однак досягнення цієї мети можливе лише :
по-перше, внаслідок продажу вироблених товарів;
по-друге, внаслідок продажу лише таких товарів, ціни на які перевищують витрати виробництва.
Підприємства не здійснюють господарську діяльність лише заради власного задоволення. Мета підприємства – одержувати прибуток.
Перебудова економіки на ринкові рейки знову повернула до життя найважливіший аспект аналітичної роботи – аналіз доходів і витрат підприємства. В його основі лежать аналіз і управління фінансовими ресурсами суб’єкту господарської діяльності. Основними виконавцями такого аналізу є, в першу чергу, бухгалтери. В країнах з розвиненою ринковою економікою існують апробовані методики комплексного аналізу доходів і витрат. Однак, просте механічне їх перенесення в практику України неможливе. В нашій країні подібні методики, адекватні ринковим умовам, лише опрацьовуються, запроваджуються в господарську практику. Найчастіше нові, не звичайні для української економіки методи аналізу та показники діяльності підприємств, використовуються аудиторськими службами і спеціалістами консультативних дослідницьких організацій.
Щоб прийняти правильне управлінське рішення, сформувати імідж, якого вимагає ринок, необхідно виробити нові підходи до управління, а саме – вміти аналізувати теперішній фінансовий стан і прогнозувати його на майбутнє.
Аналізуючи ситуації, що виникають у процесі поточної діяльності, управлінці постійно мають справу з вибором серед альтернативних рішень. Типовими прикладами таких ситуацій є рішення:
про спеціальне замовлення;
про розширення та скорочення (ліквідацію) певного сегменту діяльності;
виробляти чи купувати окремі компоненти продукції;
тощо.
Вибір серед кількох варіантів оптимального рішення здійснюється на підставі диференційованого аналізу релевантної інформації.
Диференційований аналіз передбачає визначення і зіставлення диференційованих витрат та доходів для прийняття управлінських рішень.
Такий аналіз дозволяє зосередитись тільки на релевантних даних, оскільки лише диференційовані витрати і доходи є релевантними. У свою чергу через зіставлення диференційованих витрат та доходів можна визначити диференційований прибуток (або збиток), який значною мірою характеризує економічну вигоду того чи іншого рішення.
Проте, застосовуючи диференційований аналіз, слід пам'ятати, що для різних типів рішень масив релевантної інформації може бути різним. Крім того, слід враховувати не тільки короткотермінові вигоди, а й довгострокові наслідки рішень.
Для ілюстрації диференційованого аналізу та визначення релевантної інформації розглянемо кілька типових оперативних рішень.
Рішення про спеціальне замовлення - це рішення, пов'язане з розглядом одержаної пропозиції на разовий продаж продукції або послуг за ціною, нижчою, ніж звичайна ціна, або навіть нижчою за собівартість.
Коли підприємство одержує пропозицію продати товари чи послуги за
ціною, нижчою, ніж звичайна (або нижчого за собівартість), то прийняття такої пропозиції доцільне тільки в разі, коли додатковий дохід перевищує додаткові витрати і відсутня загроза деформації ринку.
Тому аналіз для прийняття такого рішення передбачає:
маржинальний підхід;
диференційований аналіз релевантних витрат і доходів;
урахування можливих витрат при відсутності вільної потужності;
урахування можливих довгострокових наслідків прийняття спеціального замовлення.
Висновки до 3 розділу
Підприємництво завжди здійснюється в певних економічних умовах і тому може бути успішним лише у випадку, коли власники підприємства здатні адекватно оцінити ці умови, виявити напрямки можливих змін, пристосувати свій бізнес до цих умов, максимально використавши закладені у них можливості.
Отже, щоб приймати ефективні рішення і мати можливість впливати на середовище, в якому доводиться діяти підприємству, йому необхідно здійснювати пошуки найкращих взаємозв’язків між набором економічних ресурсів і кількістю економічних благ, що виготовляються за допомогою цих ресурсів. Оцінка фінансового стану підприємства – це та основа, на якій ґрунтуються раціональні й розумні рішення про обсяги та об’єкти витрачання майна (активів). Кожне з підприємств приймає рішення відносно того, що виробляти ? для кого виробляти ? і як виробляти ? При цьому підприємство керується власними інтересами – можливістю отримати достатні з його точки зору доходи. Однак досягнення цієї мети можливе лише :
по-перше, внаслідок продажу вироблених товарів;
по-друге, внаслідок продажу лише таких товарів, ціни на які перевищують витрати виробництва.
Підприємства не здійснюють господарську діяльність лише заради власного задоволення. Мета підприємства – одержувати прибуток.
Перебудова економіки на ринкові рейки знову повернула до життя найважливіший аспект аналітичної роботи – аналіз доходів і витрат підприємства. В його основі лежать аналіз і управління фінансовими ресурсами суб’єкту господарської діяльності. Основними виконавцями такого аналізу є, в першу чергу, бухгалтери. В країнах з розвиненою ринковою економікою існують апробовані методики комплексного аналізу доходів і витрат. Однак, просте механічне їх перенесення в практику України неможливе. В нашій країні подібні методики, адекватні ринковим умовам, лише опрацьовуються, запроваджуються в господарську практику. Найчастіше нові, не звичайні для української економіки методи аналізу та показники діяльності підприємств, використовуються аудиторськими службами і спеціалістами консультативних дослідницьких організацій.
Щоб прийняти правильне управлінське рішення, сформувати імідж, якого вимагає ринок, необхідно виробити нові підходи до управління, а саме – вміти аналізувати теперішній фінансовий стан і прогнозувати його на майбутнє.
Аналіз доходів і витрат підприємства є невід'ємною частиною управління підприємством. Він є ефективним інструментом впливу на економічне життя підприємств, дозволяє контролювати поточну ситуацію, визначати перспективи розвитку та багато іншого. Позитивним моментом є те, що аналіз починає займати усе більше місце в управлінні українськими підприємствами й очевидно, що більш широке його застосування дозволить істотно підвищити ефективність виробництва і забезпечити економічний ріст.
Підсумовуючи вище викладене, можна зазначити, що раціонально організований аналіз доходів і витрат здатний повною мірою виконувати покладені на нього завдання та функції і, тим самим, забезпечувати ефективне, довготривале функціонування підприємства у динамічних ринкових умовах.
4. Аудит доходів і витрат ринку
Етапи та процедури аудиту
Проведення аудиту, по суті, є конкретним практичним завданням і жодного аудиту, подібного до іншого, не буває. Однак ряд загальних етапів можна вказати: на початковому етапі здійснюється планування, реєстрація і контроль, аудитор досліджує і дає відповідну оцінку процедурам внутрішнього контролю на підприємстві. Оцінка бухгалтерського обліку й аудиторського ризику - завдання другого етапу. На третьому етапі з'ясовуються шляхи пошуку аудиторських доказів; тестування працівників внутрішнього контролю здійснюється на четвертому етапі. Скорочена і глибока перевірка операцій та процедури дослідження на суттєвість, огляд фінансової звітності здійснюються на п'ятому етапі, на шостому - оформлюються матеріали аудиту і складається аудиторський висновок. Значна увага приділяється перевірці систем та інформації на виході, зокрема аудитор має впевнитись у функціонуванні системи реєстрації та обробки інформації та оцінити її адекватність як основи для складання фінансової звітності. Аудитор повинен також виконати аналіз фінансової звітності, який був би достатнім для формування думки щодо неї.
Важливо скласти програму роботи аудитора, детально відобразивши в ній всі етапи проведення аудиту з моменту укладення договору на проведення аудиту до складання та підписання аудиторського висновку.
У цій програмі види аудиту, зміст і час проведення запланованих аудиторських процедур повинні збігатися з загальним планом проведення аудиту. Ця програма допомагає здійснювати загальне керівництво з боку фірми проведенням аудиту та контролювати роботу аудиторів.
В аудиторську програму включається перелік об'єктів аудиту за його напрямами, а також визначається час, який необхідно витратити на кожен напрямок. У програмі оцінюється рівень ризику контролю та ризику аудиту, визначається термін проведення аудиторських тестів і незалежних процедур, координується робота всіх працівників, які беруть участь в аудиті. Під час розроблення аудиторської програми слід упорядкувати аудиторські процедури, установити методи їх виконання, уточнити і деталізувати масштаб роботи, яку необхідно виконати. Записи і висновки аудитора за кожним розділом програми фіксуються в робочій документації і є тим фактичним матеріалом, котрий використовується аудитором у процесі підготовки й обґрунтування аудиторського звіту. Події чи мотиви, які примусили аудитора внести значні зміни до аудиторської програми, документуються. Під час розроблення аудиторської програми необхідно дотримуватися вимог п. 9-10 Національного нормативу України № 9.
З метою правильного розподілу обов'язків між аудиторами, якщо аудит проводиться кількома спеціалістами, розробляється програма перевірки. У ній вказуються: мета аудиту; основні ділянки роботи підприємства і розділи обліку, які будуть перевірені; характер перевірки (суцільна чи вибіркова);
закріплення обов'язків за членами бригади; терміни початку і закінчення аудиту.
Формулювання мети аудиту має важливе значення. Вона чітко визначає для чого аудитор з'явився на підприємстві і яку користь може принести ця перевірка. Програма аудиторської перевірки передається керівникові підприємства для ознайомлення і узгодження об'єктів та стадій перевірки. На прохання керівника підприємства у програму можуть бути внесені зміни.
Господарські операції аудитори досліджують за допомогою методичних прийомів та відповідних аудиторських процедур. Так, інвентаризація цінностей як методичний прийом передбачає перевірку цінностей у натурі, лічильну та бухгалтерську обробку документів, отримання пояснень від матеріально відповідальних і осіб за результатами інвентаризації, розгляд їх центральною інвентаризаційною комісією, прийняття рішень щодо виявлених нестач і лишків цінностей.
Аудит може досліджувати всі господарські операції за період, наприклад щодо руху коштів у касі, або вибірковим способом - розрахунки з покупцями і постачальниками, проведення інвентаризації перед складанням річного звіту. У процесі дослідження використовують загальнонаукові і конкретні методичні прийоми вивчення операцій і процесів господарської діяльності. Так, на великих підприємствах аудитор широко використовує дедуктивні методичні прийоми для виявлення конфліктних ситуацій у господарській діяльності (збільшення браку продукції, неконкурентоспроможність продукції на ринку), які потім досліджують за допомогою органолептичних (інвентаризація, контрольні заміри) та документальних (дослідження документів, які відображають господарські операції) методичних прийомів.
Тільки всебічне дослідження в процесі аудиту господарських операцій із застосуванням різних прийомів дає змогу правильно оцінити об'єкти контролю й уникнути помилок.
Під час дослідження документів за формою аудитор особливу увагу приділяє з'ясуванню достовірності товарно-транспортних накладних, рахунків-фактур, платіжних доручень, прибуткових та видаткових касових ордерів, банківських грошових чеків, векселів, платіжних відомостей на заробітну плату та інших первинних документів, якими стверджується діяльність проведення господарської операції, її кількісні та вартісні вимірники. Нерідко з метою зловживань виготовляють повністю підробні документи або у справжні документи вносять зміни первинних записів способом дописування, підчищення, витравлювання тексту, а також підроблюють підписи осіб, які брали участь у здійсненні господарської операції, або вказують вигаданих посадових чи матеріально відповідальних осіб.
Дослідження фактів підроблювання документів не входить до професійних обов'язків аудитора. Це здійснюють судово-технічні та почеркознавчі експертизи, які призначаються господарськими, місцевими судами та іншими правоохоронними органами. Обов'язок аудитора у разі виявлення фактів викривлення первинних документів, які застосовуються в обліку цінностей, - довести їх до відома керівництва підприємства, яке перевіряється.
На стадії планування обов'язковими є процедури, які дають змогу аудиторській фірмі пересвідчитися в незалежності її посадових осіб усіх рівнів відносно клієнта. Деякі з можливих процедур описані в даному розділі. Але, безумовно, специфічні процедури, які використовуються аудиторської фірмою щодо підбору фахівців, можуть значною мірою відрізнятися від запропонованих тут. Загалом питання незалежності кожного співробітника фірми від клієнта багато в чому залишається на совісті аудитора. У зв'язку з цим, керівникові перевірки треба знати про своїх співробітників трохи більше, ніж просто про колег. Аудитору, відповідальному за проведення аудиту, потрібно перевірити щорічні анкети фахівців і пересвідчитися в тому, що персонал, відібраний для аудиту, справді незалежний від клієнта.
Небажані практично будь-які ділові відносини з близькими родичами, особливо, якщо вони обіймають керівні посади або можуть впливати на зміст фінансових звітів клієнта. Потрібно також вивчити суми, які надходили будь-коли від клієнта на рахунок аудиторської фірми, з тим щоб пересвідчитися, що вони не мають характеру кредиту і не впливають, таким чином, на незалежність фірми. Якщо для проведення аудиту в якій-небудь його частині залучаються інші аудиторські фірми, потрібно отримати від них письмове підтвердження незалежності від клієнта. Потрібно передбачити можливість відкликання аудиторського висновку, або обмежити обсяг робіт тільки перевіркою правильності складання балансу. Аудитору потрібно документувати всі процедури, пов'язані з підбором і затвердженням фахівців для кожної перевірки.
Аудитор повинен мати такий рівень знань про бізнес клієнта, який дасть змогу йому спланувати і провести аудит відповідно до загальноприйнятих аудиторських стандартів. Такий рівень знань забезпечить аудитору розуміння подій, що виникають, а отже і якісну перевірку фінансової звітності. Зазвичай рівень знань, що відносять до бізнесу клієнта, значно вищий у керівництва аудиторської фірми, ніж у рядового аудитора, який проводить перевірку.
Інформація про бізнес-клієнта сприяє правильному визначенню напрямків аудиту, під час вивчення яких можуть бути потрібні спеціальні дослідження. Це допомагає оцінити умови, в яких відбувається отримання, обробка і зберігання бухгалтерської інформації за завершеними операціями клієнта, а також контроль під час обробки такої інформації. Знання бізнесу клієнта дає можливість визначити обґрунтованість оцінок. Наприклад, оцінку вартості інвестицій, знос, резерви за сумнівними боргами, ступінь виконання довгострокових контрактів та інших не менш важливих сторін діяльності.
Без цих знань неможливо достовірно визначити правильність прийняття управлінських рішень всередині компанії і виробити думку щодо адекватності облікових принципів, які застосовуються клієнтом.
4.2. Методика аудиту доходів і витрат
Під час аудиту витрат аудитору слід керуватися Положенням (стандартом) бухгалтерського обліку 16 "Витрати", затвердженим наказом Міністерства фінансів України від 31.12.1999 р.№ 318.
При цьому аудитору слід встановити, чи всі операційні витрати за відповідний звітний період віднесені на витрати виробництва за такими елементами (мал. 4.2.1.):
— матеріальні витрати;
— витрати на оплату праці;
— відрахування на соціальні заходи;
— амортизація;
— інші операційні витрати (за видами затрат);
інші затрати (за видами витрат).
| Групування витрат операційної діяльності за економічними елементами |
| Матеріальні витрати | Витрати на оплату праці | Відрахування на соціальні заходи | Амортизація |
Інші операційні витрати |
| Сировина та інші матеріали | Заробітна плата за окладами й тарифами | Відрахування на пенсійне забезпечення | Сума нарахованої амортизації: | Витрати на відрядження |
| Купівельні напівфабрикати та комплектуючі вироби | Премії та заохочення | Відрахування на соціальне страхування | а) основних засобів | Витрати на послуги зв'язку |
| Паливо і енергія | ||||
| Будівельні матеріали | Компенсаційні виплати | Страхові внески на випадок безробіття | б) нематеріальних активів |
Витрати на виплату матеріальної допомоги |
| Запасні частини | ||||
| Тара і тарні матеріали | Оплата відпусток та іншого невідпрацьованого часу | Відрахування на індивідуальне страхування персоналу підприємства | в) інших необоротних активів | Плата за розрахунково-касове обслуговування тощо |
| Допоміжні та інші матеріали | Інші витрати на оплату праці | Відрахування на інші соціальні заходи |
Малюнок 4.2.1. Групування витрат операційної діяльності за економічними елементами.
Рахунки класу 8 "Витрати за елементами" призначені для узагальнення інформації про витрати підприємства протягом звітного року.
Досліджуючи витрати за елементами, є можливість встановити не тільки загальну суму затрат, а і їхню структуру, питому вагу окремих затрат, розмір доходу. Крім того, по елементний поділ витрат може бути успішно використаний під час аналізу витрат виробництва для визначення факторів, що позитивно чи негативно впливають на ефективність виробництва. По елементне групування витрат є підставою для складання кошторисів.
Рахунки класу "Витрати діяльності" призначені для узагальнення інформації про витрати операційної, інвестиційної, фінансової діяльності та витрати з метою запобігання надзвичайним подіям і ліквідації їх наслідків.
Для наочності згрупуємо витрати діяльності на мал. 4.2.2.
Не менш вагома стаття витрат “Заробітна плата”, тому доцільно не тільки перевірити видатки на оплату праці, нараховану відповідно до встановлених розцінок, тарифних ставок і посадових окладів, а й допоміжні виплати (премії, надбавки до тарифних ставок та окладів, компенсаційні виплати тощо).
Ретельній перевірці підлягають також розрахунки за соціальним страхуванням, амортизаційні відрахування, сплата податків і зборів (обов’язкових платежів), штрафних санкцій , видатків на відрядження, на ремонт основних засобів.
Дохід – різниця між виторгом від реалізації продукції, робіт чи послуг і вартістю матеріальних витрат на виробництво та збут цієї продукції.
Насамперед аудитор встановлює правильність визначення підприємством передбачуваного доходу й виторгу від реалізації продукції (робіт, послуг) для обчислення сум авансових платежів у бюджет.
Інформаційною базою при цьому можуть бути планові калькуляції собівартості готової продукції, договори (угоди) на постачання продукції, плани реалізації (збуту) готової продукції (послуг) тощо.
У статті звіту про фінансові результати "Дохід (виручка) від реалізації продукції (товарів, робіт, послуг)" показується загальна сума доходу без вирахування наданих знижок, повернення проданих товарів, податку на додану вартість, акцизного збору.
Для визначення чистого доходу (виручки) від реалізації продукції чи наданих послуг слід із доходу (виручки) від реалізації вирахувати податки, збори, знижки тощо.
Аудитор перевіряє правильність визначення результату операційної діяльності.
Для визначення прибутку чи збитку від операційної діяльності береться до уваги сума валового прибутку (збитку), іншого операційного доходу, адміністративних витрат, витрат на збут та інших операційних витрат.
Сума прибутку (збитку) від основної діяльності, фінансових та інших доходів і фінансових витрат визначає прибуток (збиток) від звичайної діяльності до оподаткування.
Нарешті, аудитор контролює реальність визначення кінцевого результату.
Чистий прибуток (збиток) — це сума прибутку (збитку) від звичайної діяльності та надзвичайного прибутку, надзвичайного збитку та податків з надзвичайного прибутку.
Перевіряючи правильність визначення доходу (виручки) від реалізації продукції, слід пам’ятати, що цей дохід не коригується на величину пов’язаної з ним сумнівної та безнадійної дебіторської заборгованості. Сума заборгованості вважається витратами підприємства, що передбачено Положенням (стандартом) бухгалтерського обліку 10 “Дебіторська заборгованість”.
Положенням (стандартом) бухгалтерського обліку 15 "Дохід" передбачено, що дохід визнається за умови збільшення активу або зменшення зобов'язання, що зумовлює зростання власного