Учет и внутрихозяйственный контроль расчетов с поставщиками и подрядчиками
Некорректное оформление документов, подтверждающих произведенный взаимозачет, может привести, например, к тому, что суммы НДС, возмещенные из бюджета в результате этой операции, не будут приняты налоговыми органами, а это может повлечь за собой взыскание сумм штрафов и пеней в бюджет.
Зачастую скрытую материальную ценность списывают на счет 76 субсчет 2 «Расчеты по претензиям».
В последнем случае необходимо установить реальность сумм претензий, а также то, обусловлены ли претензии: несоответствием цен и тарифов договорным обязательствам; выявленными арифметическими ошибками на счетах; несоответствием качества товара (услуг) стандартам или техническим условиям; недостачей груза в пути сверх норм естественной убыли; браком по вине поставщиков и подрядчиков.
Большое количество ошибок допускают бухгалтеры при проведении взаимозачетов, составлении актов сверки.
Отсутствие разногласий по поводу взаимозачета должно быть подтверждено выверкой взаиморасчетов и оформленным по ее результатам двусторонним актом сверки расчетов, где необходимо указать основание возникновения встречных задолженностей, дату проведения взаимозачета, документы, подтверждающие возникновение задолженностей (номера и даты составленных счетов-фактур), суммы задолженностей, а также суммы зачтенных требований, обязательно с выделением сумм НДС.
Практика показывает, что стороны часто допускают следующую ошибку при составлении акта сверки взаимных расчетов. Предприятия ограничиваются составлением акта, в котором указываются все необходимые показатели, позволяющие определить наименование, количество, стоимость, даты совершенных поставок, дату составления документа. Однако из текста такого акта сверки следует лишь то, что стороны выявили сумму взаимных задолженностей, но не выразили своего волеизъявления о погашении этих задолженностей зачетом встречных требований или иным способом, например, оплатой денежными средствами.
Наличие акта сверки взаимных поставок без указания в нем факта погашения сторонами взаимных задолженностей не прекращает обязательства сторон и не освобождает их от необходимости погашения указанных задолженностей в дальнейшем.
При заключении договора по товарообменным операциям, когда обмен неравноценный типичны ошибки такого рода: стороны не указывают в договоре мены, что обмен неравноценный и одна из сторон сделки должна сделать доплату. А затем такая доплата производится. Тогда она отражается в учете получателя как внереализационный доход, увеличивая налогооблагаемую прибыль. Поэтому бухгалтеру нужно следить за правильностью составленного договора.
Для улучшения состояния расчетов:
необходимо следить за соотношениями дебиторской и кредиторской задолженности: значительное преобладание дебиторской задолженности создает угрозу финансовой неустойчивости предприятия и делает необходимым привлечение дополнительных (как правило, дорогостоящих) средств; превышение кредиторской задолженности над дебиторской может привести к неплатежеспособности предприятия;
контролировать политику диверсификации в отношении дебиторов, т.е. ориентироваться на увеличение их количества для уменьшения риска неуплаты одним или несколькими крупными покупателями;
постоянно контролировать состояние расчетов по просроченной задолженности;
производить классификацию покупателей в зависимости от вида продукции, объема закупок, платежеспособности, истории кредитных отношений и предлагаемых условий оплаты;
имея оперативные данные по просроченной задолженности, необходимо начинать претензионную работу, т.е. высылать уведомления - претензии со всеми расчетами пени за просроченную задолженность;
разрабатывать разнообразные модели договоров с гибкими условиями оплаты, в частности предоставления покупателями скидок при досрочной оплате, так как снижение цены приводит к расширению продаж и интенсифицирует приток денежных средств.
2. ОРГАНИЗАЦИООНО-ПРАВОВАЯ И ЭКОНОМИЧЕСКАЯ ХАРАКТЕРИСТИКА ООО «СЕЛАНА» ВОТКИНСКОГО РАЙОНА УДМУРТСКОЙ РЕСПУБЛИКИ
2.1 Местоположение, правовой статус и природно-экономические условия производства ООО «Селана»
ООО «Селана» находится в д. Кварса Воткинского района Удмуртской Республики. Населенный пункт расположен в четырнадцати километрах от районного центра, что значительно снижает расходы на доставку и сбыт продукции потребителям, например, другим сельскохозяйственным предприятиям, населению и т. п. Также д. Кварса расположена недалеко от границы с Пермским краем (примерно в 40 км. от г. Чайковского). Природно-климатические условия данной местности можно считать благоприятными, которые способствуют нормальному развитию и выращиванию сельскохозяйственной продукции.
ООО «Селана» по типу образования является обществом с ограниченной ответственностью, которое создано в соответствии с Гражданским кодексом Российской Федерации и Федеральным законом Российской Федерации «Об обществах с ограниченной ответственностью» № 14 – ФЗ от 08.02.1998 г. (ред. от 30.12.2008 г.).
Учредителями общества являются:
- Горохов Николай Андреевич, 13.07.1961 года рождения, ИНН 182200304998, паспорт серия № 94 02 № 791844, выдан 04.10.2002 г. УВД г. Воткинска и Воткинского района Удмуртской Республики, проживает по адресу: д. Кварса, ул. Восточная д. 14, кв. 2.
- Лекомцев Валентин Григорьевич, 25.08.1962 года рождения, ИНН 182802472355, паспорт серия № 94 03 № 467786, выдан 10.08.2003 г. УВД г. Воткинска и Воткинского района Удмуртской Республики, проживает по адресу: г. Воткинск, ул. 1 Мая, д. 13, кв. 25.
Уставный капитал общества определяет минимальный размер имущества, гарантирующий интересы его кредиторов, и составляет 200000 (Двести тысяч) рублей.
Общество является юридическим лицом и строит свою деятельность на основании Устава данной организации, действующего законодательства Российской Федерации, законодательства Удмуртской Республики и нормативных актов органов местного самоуправления города Воткинска. Общество является коммерческой организацией. Организация вправе в установленном порядке открывать банковские счета на территории Российской Федерации и за ее пределами. Общество имеет круглую печать, содержащую его полное фирменное наименование на русском языке и указание на место его нахождения.
Общество является собственником принадлежащего ему имущества и денежных средств и отвечает по своим обязательствам собственным имуществом. Участники имеют предусмотренные законом и учредительными документами общества обязательные права по отношению к обществу.
Участники несут риск убытков организации в пределах своих вкладов в уставный капитал.
Организация зарегистрирована в качестве налогоплательщика в Инспекции Министерства РФ по налогам и сборам, его местонахождение: Российская Федерация, Удмуртская Республика, город Воткинск, ул. Подлесная, д. 2а.
Общество вправе осуществлять любые виды деятельности, не запрещенные законом. Основной целью деятельности общества является получение прибыли. Основным видом деятельности общества является производство сельскохозяйственной продукции. Предметом деятельности общества также являются:
- производство и реализация продукции производственного назначения, товаров народного потребления;
- оказание транспортных услуг;
- ремонт авто-, мототехники;
- оптовая, розничная и комиссионная торговля сельскохозяйственной продукцией, продукцией производственно-технического назначения и товарами народного потребления;
- все виды строительной деятельности, в том числе возведение несущих и ограждающих конструкций зданий и сооружений, все виды ремонтных и отделочных работ;
- производство отдельных видов строительных материалов;
- осуществление функций генерального подрядчика и генерального заказчика;
- производство и реализация деревянных строительных конструкций;
- сдача имущества в аренду, операции с недвижимостью, ценными бумагами;
- привлечение средств юридических и физических лиц для создания накоплений в целях инвестирования развития социальной сферы и строительства жилья;
- оказание посреднических услуг юридическим лицам;
- производство, переработка, реализация сельскохозяйственной продукции и продуктов питания;
- образовательные услуги, профессиональное обучение кадров;
- рекламная деятельность.
Общество вправе осуществлять все виды внешнеэкономической деятельности, не запрещенные законом РФ, может участвовать, и создавать на территории РФ и за ее пределами коммерческие организации.
2.2 Организационное устройство, размеры и специализация ООО «Селана»
Уровень управления данной организации включает в себя общее собрание участников, директора и ревизионную комиссию.
Высшим органом управления обществом является общее собрание участников. Один раз в год (не ранее двух и не позднее четырех месяцев со дня окончания финансового года) общество проводит годовое общее собрание. К исключительной компетенции общего собрания участников относятся: определение основных направлений деятельности общества, а также принятия решения об участии в ассоциациях и других объединениях коммерческих организаций; внесение изменений и дополнений в Устав общества, в том числе изменение размера уставного капитала общества; реорганизация и ликвидация общества; определение предельного размера уставного капитала; утверждение годовой отчетности, бухгалтерского баланса, распределения прибылей и убытков; назначение директора и ревизионной комиссии и т. д.
Ревизионная комиссия конкретизирует достоверность данных, анализирует правильность и порядок ведения бухгалтерского, налогового, управленческого и статистического учета.
Директор руководит деятельностью общества и является его исполнительным единоличным органом. Он организует и решает все вопросы текущей деятельности общества (за исключением вопросов, отнесенных к исключительной компетенции общего собрания участников), обеспечивает выполнение стратегических решений, распоряжается финансовыми, кадровыми и материальными ресурсами, организует бухгалтерский учет и отчетность, несет ответственность за принятие решений и т.д. Общая схема структуры управления ООО «Селана» представлена в приложении 1.
Организационная структура предприятия состоит из основного производства, вспомогательного и обслуживающего производства. В вышеперечисленных производствах имеются бригады и звенья. Организационная структура ООО «Селана» представлена в приложении 2.
Далее рассмотрим размеры производства в таблице 2.1 и 2.2. Данные взяты из годовых отчетов за 2006 г., 2007 г. и 2008 г. Бухгалтерский баланс и отчет о прибылях и убытках ООО «Селана» за 2008 г. представлены в приложении № 3 и № 4 соответственно.
Таблица 2.1
Показатели размеров сельскохозяйственной организации ООО «Селана»
| Показатель | 2006 г. | 2007 г. | 2008 г. | Тр., % |
| По площади засеяно, га: | 709 | 738 | 789 | 111,3 |
| Валовая продукция в фактических ценах, тыс. руб. | 36596 | 13309 | 20839 | 56,9 |
| Материальные затраты, тыс. руб. | 33383 | 10072 | 12357 | 37,0 |
| в том числе: семена и посадочный материал, тыс. руб. | 281 | 405 | 753 | 268,0 |
| корма, тыс. руб. | 3055 | 3486 | 4616 | 151,1 |
| из них корма собственного производства, тыс. руб. | 1609 | 1522 | 3691 | 229,4 |
| прочая продукция сельского хозяйства, тыс. руб. | 23 | 6 | 130 | 565,2 |
| минеральные удобрения, тыс. руб. | 179 | - | 32 | 17,9 |
| химические средства защиты растений | - | - | 38 | - |
| электроэнергия, тыс. руб. | 572 | 529 | 974 | 170,3 |
| нефтепродукты, тыс. руб. | 447 | 1256 | 1224 | 273,8 |
| запасные части, ремонтные и строительные материалы для ремонта, тыс. руб. | 286 | 80 | 120 | 42,0 |
| оплата услуг и работ, выполненных сторонними организациями, и прочие материальные затраты, тыс. руб. | 28540 | 4310 | 4470 | 15,7 |
| по зоотехническому и ветеринарному обслуживанию, тыс. руб. | 38 | 35 | 235 | 618,4 |
| Затраты на оплату труда, тыс. руб. | 1512 | 1363 | 3109 | 205,6 |
| Отчисления на социальные нужды, тыс. руб. | 207 | 197 | 406 | 196,1 |
| Амортизация, тыс. руб. | 1023 | 1333 | 3430 | 335,3 |
| Прочие затраты, тыс. руб. | 469 | 344 | 1537 | 327,7 |
| Производственные затраты, тыс. руб. | 6525 | 10896 | 17553 | 269,0 |
| Среднегодовая численность работников, занятых в сельском хозяйстве, чел. | 39 | 28 | 80 | 205,1 |
| Отработано работниками, занятыми во всех отраслях хозяйства, тыс. чел.- час. | 62 | 56 | 104 | 167,7 |
| Среднегодовая стоимость основных производственных фондов, тыс. руб. | 9579 | 11815 | 12020 | 125,5 |
| Среднегодовая стоимость оборотных средств, тыс. руб. | 6163 | 10742 | 13011 | 211,1 |
Таблица 2.2
Размер и структура товарной продукции ООО «Селана» и уровень ее специализации
| Продукция | 2006 г. | 2007 г. | 2008 г. | |||
| Денежная выручка, тыс. руб. | % | Денежная выручка, тыс. руб. | % | Денежная выручка, тыс. руб. | % | |
| Зерновые и зернобобовые (озимые и яровые) без кукурузы | 541 | 10,0 | 2100 | 25,0 | 2919 | 29,7 |
| Однолетние травы | 78 | 1,4 | 34 | 0,4 | 75 | 0,8 |
| Кукуруза на силос и зеленый корм | 90 | 1,7 | 100 | 1,2 | 100 | 1,0 |
| Итого продукция растениеводства | 709 | 13,2 | 2234 | 26,6 | 3094 | 31,5 |
| КРС | 916 | 17,0 | 843 | 10,0 | 752 | 7,7 |
| Молоко цельное | 3654 | 67,8 | 4759 | 56,7 | 5212 | 53,0 |
| Продукция животноводства собственного производства, реализованная в переработанном виде | 110 | 2,0 | 553 | 6,6 | 770 | 7,8 |
| Итого продукция животноводства | 4680 | 86,8 | 6155 | 73,4 | 6734 | 68,5 |
| Итого | 5389 | 100 | 8389 | 100,0 | 9828 | 100,0 |
| Коэффициент специализации | 0,55 | - | 0,44 | - | 0,43 | - |
| Уровень специализации | Высокий | Средний | Средний | |||
Как следует из вышеприведенных табличных данных, можно сказать, что коэффициент специализации в течение рассматриваемого периода снижается. В 2006 г. организация имела высокий уровень специализации, а в 2007 г. и 2008 г. его значение стало уже средним, который обусловлен молочно-мясным направлением с достаточным развитием производства зерна.
2.3 Основные экономические показатели деятельности ООО «Селана»
В данной главе нам необходимо рассмотреть основные экономические показатели деятельности данного предприятия, такие как денежная выручка, себестоимость продукции, прибыль (убыток) и уровень рентабельности производства, а также некоторые основные показатели использования основных и оборотных средств. Для удобства чтения информация сведена в аналитические таблицы. Данные для расчетов также были взяты из годовых отчетов за 2006 г., 2007 г. и 2008 г.
Таблица 2.3
Основные финансовые показатели деятельности ООО «Селана»
| Показатель | 2006 г. | 2007 г. | 2008 г. | Тр., % |
| Себестоимость продукции, тыс. руб. | 37673 | 9565 | 13161 | 34,9 |
| Денежная выручка, тыс. руб. | 42042 | 10446 | 16507 | 39,3 |
| Прибыль (убыток), тыс. руб. | 4369 | 901 | 3346 | 76,6 |
| Уровень рентабельности, % | 11,6 | 9,4 | 25,4 | - |
| Окупаемость затрат, % | - | - | - | - |
Как видно их таблицы 2.3, прибыль в 2008 г. составила 3346 тыс. руб. Наибольшую прибыль ООО «Селана» получила в 2006 г. (4369 тыс. руб.), потому что темп роста денежной выручки быстрее, чем темп роста себестоимости продукции. А в 2007 г. организация получила наименьший размер прибыли и составил всего 901 тыс. руб. Таким образом, темп роста прибыли в 2008 г. по сравнению с 2006 г. снизился на 24,4%. Следовательно, уровень рентабельности в 2007 г. был наименьшим (9,4%), а в 2008 г. был наибольшим (25,4%).
В условиях рыночных отношений у экономических субъектов могут возникать финансовые трудности, связанные с погашением в договорные сроки полученных банковских кредитов, займов других организаций, коммерческих кредитов поставщиков ТМЦ и других обязательств. Поэтому возникает необходимость в анализе ликвидности баланса экономического субъекта с целью оценки его кредитоспособности и платежеспособности.
Ликвидность баланса определяется как степень покрытия обязательств организации ее активами, срок превращения которых в денежную форму стоимости соответствует сроку погашения обязательств, для этого при анализе ликвидности баланса необходимо сопоставить статьи баланса по активу со статьями баланса по пассиву.
Для наглядности при анализе ликвидности баланса используют аналитические таблицы.
Таблица 2.4
Показатели (коэффициенты) ликвидности (платежеспособности) ООО «Селана»
| Показатель | Оптимальное значение | 2006 г. | 2007 г. | 2008 г. |
| Коэффициент абсолютной ликвидности | 0,2 – 0,5 | 0,04 | 0,03 | 0,10 |
| Коэффициент покрытия (текущей ликвидности) | ≥ 2 | 0,71 | 0,65 | 1,00 |
| Коэффициент быстрой ликвидности (промежуточный или критический коэффициент покрытия) | ≥ 1 | 0,44 | 0,28 | 0,30 |
Кал
=
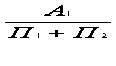 ;
Кп =
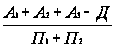 ;
Кбл
=
 ,
где
А1 – наиболее ликвидные активы – денежные средства (строка 260 в балансе) и краткосрочные финансовые вложения (строка 250).
А2 – быстрореализуемые активы – дебиторская задолженность (строки 230 и 240) и прочие активы (строка 270).
А3 – медленно реализуемые активы – подраздел «Запасы» (строка 210, за исключением строки «расходы будущих периодов»).
Д – долгосрочные финансовые вложения (строка 140).
П1 – наиболее срочные обязательства – кредиторская задолженность (строка 620).
П2 – краткосрочные пассивы – краткосрочные кредиты и займы (строка 610) и прочие краткосрочные пассивы (строка 660).
Практически все коэффициенты указывают на неплатежеспособность организации, т.к. ни один из них не удовлетворяет заданным оптимальным значениям. Коэффициент абсолютной ликвидности в течение рассматриваемого периода очень низкий, это значит, что организация не может в ближайшем будущем покрывать значительную часть краткосрочной задолженности из-за платежного недостатка наиболее ликвидных активов в каждом из рассматриваемых годов. Коэффициент покрытия (текущей ликвидности) также можно считать недостаточным, вследствие того, что величина текущих активов недостаточна для покрытия резко увеличившейся величины краткосрочных обязательств. ООО «Селана» не имеет платежных возможностей для немедленного 100%-ного погашения краткосрочных обязательств, общество может покрыть их лишь на 44 %, 28 % и 30 % соответственно в 2006 г., 2007 г. и 2008 г. за счет суммы наиболее ликвидных и быстрореализуемых активов.
Таблица 2.5
Эффективность использования производственных фондов ООО «Селана»
| Показатель | 2006 г. | 2007 г. | 2008 г. | Тр., % |
| 1 | 2 | 3 | 4 | 5 |
| Фондообеспеченность, тыс. руб. на 1 га площади засеянной | 13,5 | 16,0 | 15,2 | 112,8 |
| Фондовооруженность труда, тыс. руб. на 1 чел. | 154,5 | 211,0 | 115,6 | 74,8 |
| Фондоотдача | 3,8 | 1,1 | 1,7 | 45,4 |
| Фондоемкость | 0,26 | 0,89 | 0,58 | 220,4 |
| Коэффициент оборачиваемости оборотных средств | 5,9 | 1,2 | 1,6 | 27,0 |
| Продолжительность одного оборота оборотных средств, дн. | 61 | 291 | 225 | 370,7 |
2.4 Организация бухгалтерского учета и внутрихозяйственного контроля в ООО «Селана»
В соответствии с Федеральным законом «О бухгалтерском учете» и «Положением по ведению бухгалтерского учета и бухгалтерской отчетности в РФ» ответственность за организацию бухгалтерского учета в ООО «Селана» несет руководитель организации в лице Лекомцева В. Г. Для организации и ведения бухгалтерского учета в организации создана бухгалтерия, которая ведет учет, составляет отчетность и ведет контроль за соблюдением финансовой дисциплины. Бухгалтерию возглавляет главный бухгалтер в лице Сандаловой В. А.
Главный бухгалтер ведет, проверяет и подписывает финансовую отчетность, касающуюся деятельности организации, а также отвечает за формирование учетной политики.
Учетная политика ООО «Селана» сформирована на основании законодательных, нормативных актов и положений, входящих в систему нормативного регулирования бухгалтерского учета в Российской Федерации и особенностей своей деятельности.
Под учетной политикой понимается выбранная предприятием совокупность способов ведения бухгалтерского учета (первичного наблюдения, стоимостного измерения, текущей группировки и итогового обобщения фактов хозяйственной (уставной и иной деятельности) в соответствии с особенностями его хозяйственной деятельности и применяемая им на постоянной основе в течение отчетного периода.
Согласно ПБУ 1/98, в соответствии с учетной политикой утверждаются: рабочий план счетов, формы первичных учетных документов, порядок и сроки проведения инвентаризации, методы оценки имущества и обязательств, правила и технология обработки учетной информации, порядок контроля за хозяйственными операциями.
Рабочий план счетов – схема регистрации и группировки объектов учета, возникающих при осуществлении отдельными предприятиями конкретных видов деятельности. Он создается на основе Плана счетов бухгалтерского учета и инструкции по его применению.
В отличие от строгой регламентации счетов бухгалтерского учета, субсчета используются более свободно. Система субсчетов в рабочем плане счетов создается организацией самостоятельно, исходя из ее потребностей в отражении фактов хозяйственной жизни. Согласно инструкции по применению Плана счетов, организация может уточнять содержание приведенных в Плане счетов бухгалтерского учета субсчетов, исключать и объединять их, а также вводить дополнительные субсчета.
Структура рабочего плана счетов представляет собой совокупность синтетических и аналитических счетов, включая субсчета. При разработке плана счетов организация не может изменить ни номер счета, ни длину кодового обозначения. Но она имеет возможность только определить множество применяемых синтетических счетов. Поэтому основная задача будет заключаться в отнесении классификационного признака к разряду субсчетов или аналитических счетов.
График документооборота определяет главный бухгалтер и утверждается директором предприятия. Документооборот предназначен для своевременного составления отчетности и получения данных о ходе производственных процессов. График документооборота должен способствовать улучшению учетной работы на предприятии, усилению контрольных функций бухгалтерского учета, повышению уровня механизации и автоматизации учетных работ. Он может быть оформлен в виде схемы или перечня работ по созданию, проверке и обработке документов с указанием их взаимосвязи и сроков выполнения работ.
В Учетной политике данной организации график документооборота отсутствует.
Бухгалтерский учет ведется в автоматизированной форме, при которой используются различные карточки счетов, оборотно-сальдовые ведомости, а также журналы-ордера, записи в которых производятся в течение месяца. По окончании месяца дебетовые и кредитовые обороты переносят в Главную книгу.
Для оформления хозяйственных операций в ООО «Селана» применяются унифицированные формы первичных документов. Имущества, обязательства и иные факты хозяйственной деятельности для отражения в бухгалтерском учете подлежит оценке в денежном выражении в валюте РФ в рублях и копейках (округление до целых не производится).
Установить на 2009 год следующую совокупность способов ведения бухгалтерского учета и отдельных видов имущества и обязательств:
1. Исходя из условий хозяйствования, считать моментом реализации для целей налогообложения отгрузку продукции и предъявление расчетных документов покупателю.
2. К основным фондам относить средства сроком службы более 12 месяцев.
3. Амортизацию объектов основных средств производить линейным способом.
4. Переоценку основных средств производить методом прямого пересчета по рыночным ценам с привлечением специалистов оценщиков.
5. Учет производственных запасов осуществлять по фактической себестоимости приобретения на счете 10 «Материалы».
6. Учет материалов вести по средней себестоимости.
7. Учет затрат на производство и калькулирование себестоимости продукции вести нормативным методом.
8. Оценку стоимости незавершенного производства производить по полной себестоимости.
9. При необходимости подтверждать актами дебиторскую и кредиторскую задолженность.
10. Проводить инвентаризацию имущества и финансовых обязательств один раз в год перед составлением годового отчета.
Руководством ООО «Селана» сформирована инвентаризационная комиссия в следующем составе (табл. 2.6).
Таблица 2.6
Состав инвентаризационной комиссии ООО «Селана»
| Ф.И.О | Состав инвентаризационной комиссии | Должность |
| Горохов Н. А. | Председатель | Зам. директора по сельскому хозяйству |
| Суслова О. Б. | Заместитель председателя | Зам. главного бухгалтера |
| Брылова Л. А. | Член комиссии | Бухгалтер |
| Степанов Н. М. | Член комиссии | Кладовщик |
| Тороицкая Н.В. | Член комиссии | Главный агроном |
Руководство ООО «Селана» несет ответственность за разработку и фактическое воплощение системы внутрихозяйственного контроля. От него зависит, чтобы система внутреннего контроля отвечала размерам и специфике деятельности организации, функционировала регулярно и эффективно. В ООО «Селана» внутрихозяйственный контроль расчетов с поставщиками и подрядчиками в соответствии с учредительными документами осуществляет ревизор Максимовой А. Н.
Цели, полномочия и ответственность ревизора оформлены в виде письменного документа, утвержденного руководством ООО «Селана» и одобренного общим собранием. Ревизор подчиняется непосредственно директору организации.
3. ОРГАНИЗАЦИЯ УЧЕТА РАСЧЕТОВ С ПОСТАВЩИКАМИ И ПОДРЯДЧИКАМИ В ООО «СЕЛАНА» ВОТКИНСКОГО РАЙОНА УДМУРТСКОЙ РЕСПУБЛИКИ
3.1 Первичный учет расчетов с поставщиками и подрядчиками в ООО «Селана»
Основными задачами учета расчетов с поставщиками и подрядчиками в ООО «Селана» являются:
- формирование полной и достоверной информации о состоянии расчетов с поставщиками и подрядчиками за товарно-материальные ценности, выполненные работы и оказанные услуги, необходимой внутренним пользователям бухгалтерской отчетности – руководителям, учредителям, участникам и собственникам имущества организации, а также внешним – инвесторам, кредиторам и другим пользователям бухгалтерской отчетности;
- обеспечение информацией, необходимой внутренним и внешним пользователям бухгалтерской отчетности для контроля за соблюдением законодательства Российской Федерации при осуществлении организацией хозяйственных операций и их целесообразностью, наличием и движением имущества и обязательств, использованием материальных, трудовых и финансовых ресурсов в соответствии с утвержденными нормами, нормативами и сметами;
- контроль за состоянием дебиторской и кредиторской задолженности;
- контроль за соблюдением форм расчетов, установленных в договорах с поставщиками и покупателями;
- своевременная выверка расчетов с дебиторами и кредиторами для исключения просроченной задолженности.
Все хозяйственные операции, проводимые организацией при расчетах с поставщиками и подрядчиками, должны оформляться оправдательными документами. Эти документы служат первичными учетными документами, на основании которых ведётся бухгалтерский учет расчетов с поставщиками и подрядчиками. Первичные учетные документы принимаются к учету, если они составлены по форме, содержащейся в альбомах унифицированных форм первичной учетной документации. Если форма документа не предусмотрена в этих альбомах, то он должен содержать следующие обязательные реквизиты:
• наименование;
• дату составления;
• наименование организации, от имени которой составлен документ;
• содержание хозяйственной операции;
• измерители хозяйственной операции в натуральном и денежном выражении;
• наименование должностей лиц, ответственных за совершение хозяйственной операции и правильность ее оформления;
• личные подписи указанных лиц.
Перечень лиц, имеющих право подписи первичных учетных документов, должен быть утвержден руководителем ООО «Селана» по согласованию с главным бухгалтером. Первичный учетный документ должен быть составлен в момент совершения операции, а если это невозможно, то сразу после ее окончания.
За своевременное и качественное оформление первичных учётных документов, передачу их в установленные сроки для отражения в бухгалтерском учете, а также достоверность содержащихся в них данных отвечают лица, составившие и подписавшие эти документы.
В ООО «Селана» товарно-материальные ценности поступают как от местных, так и от иногородних поставщиков: от промышленных предприятий, кооперативов, иных производственных предприятий с разными формами собственности в соответствии с договорами.
Поступление материальных ценностей в ООО «Селана» от поставщиков, выполнение работ и оказание услуг подрядчиками производится на основании заключённых между заказчиками (покупателями) и подрядчиками (поставщиками) хозяйственных договоров, договоров подряда, купли-продажи, поставки и другим аналогичным договорам в соответствии с действующим законодательством. За нарушение условий договоров поставщики и покупатели несут взаимную материальную ответственность в виде неустойки, штрафов и пени за невыполнение договорных условий, за задержку оплаты расчетных документов и за необоснованный отказ.
Документальное оформление поступления ценностей в ООО «Селана», конечно же, зависит от способа их поступления в организацию. Доставка материальных ценностей может осуществляться от поставщиков несколькими способами: силами поставщика (централизованные поставки), силами самой организации (самовывоз) и с привлечением сторонних (транспортных) организаций.
Независимо от вида доставки поставщик обязан выдать организации – покупателю комплект всех необходимых документов: платежные поручения, счета-фактуры, товарные накладные, накладные на отпуск материалов на сторону и другие расчетные документы. Причем к указанным документам должны прикладываться документы, подтверждающие качество приобретенных товарно-материальных ценностей (так называемые сопроводительные документы), например, сертификаты соответствия.
Организация устанавливает порядок приемки, регистрации, проверки, акцептования и прохождения расчетных документов на поступающие материалы. При этом необходимо:
- зарегистрировать документы;
- проверить соответствие данных этих документов договорам поставки (другим аналогичным договорам) по ассортименту, ценам и количеству материальных ценностей, способу и срокам отгрузки и другим условиям поставки, предусмотренных договором;
- проверить правильность расчетов в расчетных документах;
- акцептовать (оплатить) расчетные документы полностью или частично или мотивированно отказаться от акцепта (от оплаты);
- определить фактические размеры ответственности в случае нарушения условий договора;
- передать документы в бухгалтерию организации в сроки, предусмотренные правилами документооборота организации.
При централизованных поставках приемка материальных ценностей осуществляется непосредственно на складе организации-покупателя.
В том случае, если организация самостоятельно вывозит приобретаемые ценности, то приемка осуществляется на складе поставщика. В этом случае представитель организации-покупателя (экспедитор) обязан предъявить поставщику доверенность и документ, удостоверяющий личность. На данном предприятии применяется типовая форма доверенности на получение материальных ценностей форма № М-2 (имеет корешок и отрывную часть). Порядок оформления и получения по ним ценностей установлен «Инструкцией о порядке выдачи доверенностей на получение товарно-материальных ценностей и отпуска их по доверенности», утвержденной Постановлением Государственного Комитета статистики РФ от 30.10.97 г. № 71а. Доверенность оформляется в бухгалтерии предприятия в одном экземпляре под расписку получателя и является основанием для передачи экспедитору товарно-транспортных (товарных) документов и для передачи самих ценностей. Не допускается выдача доверенностей лицам, не работающим в организации. Подпись лица, на имя которого составлена доверенность, является обязательным атрибутом.
Выписка доверенности фактически является заключением с работником договора о полной материальной ответственности. От имени организации доверенность должна быть подписана руководителем и главным бухгалтером или иными должностными лицами, уполномоченными на это приказом по организации.
В доверенности указываются:
полное наименование потребителя товара и его адрес; наименование плательщика и его адрес;
реквизиты расчетного счета, наименование и местонахождение банка плательщика;
паспортные данные экспедитора;
наименование, дата и номер документа, на основании которого должны быть переданы ценности;
на оборотной стороне доверенности указывается подробный перечень подлежащих передаче товарно-материальных ценностей.
В доверенности указывается дата ее выдачи и дата, по которую данная доверенность действительна. Бланк доверенности имеет корешок, на котором указываются ее основные реквизиты, и по которому в бухгалтерии организации-получателя осуществляется учет выданных доверенностей, которые подшиваются в хронологическом порядке, формируя книгу. На последнем листе книги, составленной из корешков доверенностей за квартал, делается надпись за подписью главного бухгалтера: «В настоящей книжке пронумеровано _____ листов» (количество листов пишется прописью).
При доставке товарно-материальных ценностей сторонними организациями в ООО «Селана» применяются такие основные документы, как товарная накладная, накладная на отпуск материалов на сторону, расходная накладная.
Товарная накладная (форма ТОРГ-12, утвержденная постановлением Госкомстата России от 25 декабря 1998 г. № 132), составляется в двух экземплярах. Первый экземпляр остается в организации, сдающей товарно-материальные ценности, и является основанием для их списания. Второй экземпляр передается сторонней организации и является основанием для оприходования этих ценностей.
Например, ООО «Удмуртская ветеринарная компания», расположенное по адресу: 426028, УР, г. Ижевск, ул. Пойма, д. 79, по основному договору обязано поставить в адрес ООО «Селана» товары: 1) АДС-2, 100 мл. (А-М); 2) Эндометромаг 1000 мл.; 3) Гентамаст 10 мл. – общей стоимостью 4640 руб. ООО «Селана» зарегистрирована по адресу: 427430, УР, г. Воткинск, ул. Подлесная, д. 2а. Так как данная организация находится на специальном налоговом режиме, она не заполняет графы 13 и 15 в товарной накладной.
В строке «Грузоотправитель» указывается полное или сокращенное наименование грузоотправителя в соответствии с учредительными документами. Если отгрузка осуществляется структурным подразделением поставщика, то необходимо указать адрес местонахождения такого подразделения. В строке «Грузополучатель» указывается полное или сокращенное наименование грузополучателя в соответствии с учредительными документами и его почтовый адрес.
Товарная накладная составляется уполномоченным лицом организации. В строке «Основание» указываются номер и дата договора, а также номер и дата транспортной накладной, выписанной для организации-перевозчика. Товарную накладную подписывает работник организации-продавца, разрешивший отпуск груза, главный бухгалтер организации-продавца, а также работник организации-продавца, производящий отпуск груза.
В документе не допускаются подчистки и помарки. Исправление ошибки в первичном документе должно быть оговорено надписью «исправлено», подтверждено подписью лиц, подписавших документ, а также проставлена дата исправления.
Также для оформления продажи (отпуска) товарно-материальных ценностей сторонней организацией применяется накладная на отпуск материалов на сторону (форма № М-15). Данный документ выписывается в двух экземплярах на основании нарядов, договоров (контрактов), приказов (распоряжений) руководителя и других документов. В накладной на отпуск материалов на сторону:
содержится перечень разрешенных к отпуску ценностей с указанием их количества, цены и общей суммы;
указывается структурное подразделение (склад), которое должно произвести отпуск;
указывается организация-получатель ценностей;
содержится разрешительная подпись уполномоченных лиц.
Расходная накладная предназначена для оформления операций, связанных с отпуском товаров с оптового склада.
Также в ООО «Селана» при расчетах с поставщиками и подрядчиками оформляются различные акты, например, акт сдачи-приемки оказанных услуг, акт приемки-сдачи работ, акт об оказании платных услуг и другие. Учитывая, что форма акта сдачи-приемки оказанных услуг (выполненных работ) не установлена нормативными правовыми актами, стороны договора вправе составить такой акт в произвольной форме. Вместе с тем, он, в силу требований пункта 2 статьи 9 Закона о бухгалтерском учете, должен содержать обязательные реквизиты: наименование документа; дату составления документа; наименование сторон договора, от имени которых составлен акт; содержание хозяйственной операции; измерители хозяйственной операции в натуральном и денежном выражении; наименование и личные подписи должностных лиц, ответственных за совершение хозяйственной операции и правильность ее оформления.
Прежде всего, при оформлении актов оказания услуг (выполнения работ) необходимо обеспечить четкое разграничение каждой из перечисленных услуг (работ), а также обосновать их непосредственную связь с производственной деятельностью организации. Как правило, в тексте акта делают отметку о том, что данный акт является неотъемлемой частью договора на оказание услуг, выполнение работ.
Основным документом по расчетным взаимоотношениям с поставщиками является счет-фактура, который служит основанием для оформления соответствующих банковских платежных документов на перечисление задолженности (платежных требований, платежных поручений).
Например, в ООО «Селана» в марте 2009 года поступили на склад бензин 80 и дизельное топливо на сумму 71820,70 руб., в том числе НДС в сумме 10955,70 руб.
В счете-фактуре должны быть указаны:
порядковый номер счета-фактуры;
наименование и регистрационный номер поставщика;
наименование получателя (плательщика);
стоимость, цена поступающих товарно-материальных ценностей;
сумма налога на добавленную стоимость;
дата предоставления счета-фактуры.
Счет-фактура подписывается руководителем и