Учет и внутрихозяйственный контроль расчетов с поставщиками и подрядчиками
В счете-фактуре не допускаются подчистки и помарки. Исправления заверяют подписью руководителя и печатью поставщика с указанием даты исправления.
Счета-фактуры составляются предприятием поставщиком на имя предприятия покупателя в двух экземплярах, первый из которых не позднее десяти дней со дня отгрузки товаров или предоплаты (аванса) представляется поставщиком покупателю и дает право на зачет (возмещение) сумм по НДС. Второй экземпляр счета-фактуры (копия) остается у поставщика (подрядчика).
В ООО «Селана» получаемые счета-фактуры хранятся в журнале учета полученных счетов-фактур в течение полных пяти лет с даты их получения. Они должны быть подшиты и пронумерованы.
Также ООО «Селана» ведет книгу покупок, в которой регистрируются счета-фактуры, представляемые поставщиками. Цель ведения книги покупок заключается в определении сумм НДС, подлежащего зачету в соответствии с законом об НДС. Книга покупок включает все реквизиты поступающих счетов-фактур поставщиков, причем суммы НДС фиксируются раздельно по товарам со ставкой обложения налогом в 18 и 10 %, отдельно показываются покупки, не облагаемые по действующему положению НДС.
А поставщики в свою очередь хранят выдаваемые счета-фактуры в журнале выданных счетов-фактур и ведут специальную книгу продаж. Учет выданных поставщиками счетов-фактур в книге ведется в хронологическом порядке по мере отгрузки товаров, выполнения работ, оказания услуг или получения предоплаты. Записи делаются не позднее десяти дней после совершения операции. Заполнение книги продаж аналогично книге покупок.
Для оплаты поступающих материальных ценностей может быть использован также счет, содержание которого аналогично счету-фактуре. Счет выписывается поставщиком на поставляемую партию материалов и является основанием для их оплаты.
Независимо от оплаты и доставки, порядок оприходования материальных ценностей должен отвечать определенным требованиям. При любом варианте получения материальных ценностей у поставщика и любом варианте доставки, их предъявляют кладовщику для оприходования. Приемка на складе производится методом прямого счета, взвешивания, обмера и внешнего осмотра, с целью выявления соответствия данным сопроводительных документов. В случае несоответствия количества и качества поступивших материалов данным сопроводительных документов, составляется приемный акт. Акт составляют и подписывают члены специальной комиссии, назначенной руководителем предприятия, кладовщик и представитель поставщика. В дальнейшем на основе акта к поставщику могут быть предъявлены соответствующие претензии. Если не обнаружено никаких расхождений с документами, кладовщик выписывает приходный ордер или приемную фактуру в двух экземплярах. Вместо выписки приходных ордеров кладовщик может поставить на сопроводительный документ (если их поступило 2 экземпляра) штамп, удостоверяющий получение.
Оприходование поступивших материальных ценностей оформляется путем наложения штампа на расчетном документе: товарной накладной, счете-фактуре, счете, акте приемки-сдачи работ, акте об оказании услуг и других документах, удостоверяющих количество или качество поступивших ценностей, выполненных работ или оказанных услуг.
Приемка товарно-материальных ценностей по количеству предусматривает проверку их соответствия фактического наличия данным, содержащимся в транспортных, сопроводительных и (или) расчетных документах, а при приемке их по качеству и комплектности – требованиям к качеству ценностей, предусмотренных в договоре.
Учет первичных документов по приходу товаров в ООО «Селана» ведется в «Журнале поступления товарно-материальных ценностей», в котором указывается название приходного документа, его дата и номер, краткая характеристика документа, дата регистрации документа, сведения о поступивших ценностях.
Материальные ценности хранятся на складах под наблюдением материально ответственных лиц, с которыми заключают договор о материальной ответственности. Материалы на складах учитываются в карточках складского учета, открываемых на каждое отдельное наименование материала. В карточках указываются наименования материала, номенклатурный номер, размер, сорт, место хранения, единица измерения, учётная цена, балансовый счет, норма запаса и другие данные.
Материально ответственное лицо составляет отчет о движении материальных ценностей в двух экземплярах в количественном выражении на основании первичных документов. Бухгалтер, после проверки отчета и таксировки, второй экземпляр отчета передает обратно на склад материально ответственному лицу с отметкой о дате приема от него отчета и дате окончания его обработки.
После проверки и таксировки, с приложенными оправдательными документами, на основании которых были сделаны записи в «Журнале поступления товарно-материальных ценностей», бухгалтер предприятия переносит остатки на конец месяца из отчетов в сальдовые ведомости.
Оформленные документы на приемку товарно-материальных ценностей являются основанием для расчетов ООО «Селана» с поставщиками и их данные не могут быть пересмотрены после приемки ценностей в организации (за исключением потерь товаров от естественной убыли и боя при транспортировке).
В ООО «Селана» поступающие товарно-материальные ценности приходуются в день окончания их приемки по фактическому количеству и сумме.
3.2 Организация синтетического и аналитического учета расчетов с поставщиками и подрядчиками в ООО «Селана»
Расчеты с поставщиками за товары, работы, услуги в ООО «Селана» ведутся, как правило, по безналичной форме расчета путем перечисления финансовых средств со счета плательщика на счет получателя. Применение безналичных расчетов сокращает потребность в наличных деньгах, снижает расходы на денежное обращение, способствует концентрации в банках свободных денежных средств организаций, обеспечивает их более надёжную сохранность.
Основной формой безналичных расчетов в сельскохозяйственной организации ООО «Селана» являются платежные поручения. Платежное поручение представляет собой распоряжение владельца счета (ООО «Селана») банку на перечисление денежных средств с его расчетного счета на счет получателя денег (поставщика). В нем обязательно указывают назначение подлежащих перечислению сумм. Платежное поручение передается в учреждение банка плательщика в порядке последующего акцепта после получения получателем товарно-материальных ценностей или оказанных ему услуг.
Осуществляются расчеты после отгрузки плательщику товарно-материальных ценностей, выполнения работ или оказания услуг, либо одновременно с ними (с согласия предприятия или по его поручению).
В безакцептном порядке оплачиваются требования за отпущенный газ, воду, тепловую и электрическую энергию, выписанные на основании показателей измерительных приборов и действующих тарифов, а также за канализацию, пользование телефонов, почтово-телеграфные услуги.
Для учета расчетов с поставщиками и подрядчиками в ООО «Селана» используется счет 60 «Расчеты с поставщиками и подрядчиками». Счет – пассивный, сальдо кредитовое, отражает сумму задолженности ООО «Селана» перед поставщиками по неоплаченным счетам. Оборот по дебету данного счета отражает погашение задолженности, а оборот по кредиту – возникновение новой задолженности.
К счету 60 «Расчеты с поставщиками и подрядчиками» в ООО «Селана» открыты следующие субсчета:
60-1 «Расчеты с поставщиками и подрядчиками в рублях»;
60-2 «Авансы выданные в рублях»;
60-3 «Векселя выданные»;
60-6 «Расчеты с поставщиками и подрядчиками в у. е.»;
60-7 «Авансы выданные в у. е.»;
60-11 «Расчеты с поставщиками и подрядчиками в валюте»;
60-22 «Авансы выданные в у. е.».
Счет 60 кредитуется на стоимость фактически поступивших или принятых к оплате товарно-материальных ценностей, потребленных услуг и работ в корреспонденции с дебетом соответствующих счетов товарно-материальных ценностей или затрат.
Например, в марте 2009 года в ООО «Селана» поступили товары (скобы № 24) на сумму 26260,00 руб. (в т.ч. НДС 4005,76 руб.). Счет данного поставщика был акцептован в этом же месяце на указанную сумму (табл. 3.1).
Счет 60 по дебету, на котором отражаются суммы исполнения обязательств, включая авансы и предварительную оплату, корреспондирует со счетами учета денежных средств и др. При этом суммы выданных авансов и предварительной оплаты учитываются обособленно. На данном предприятии расчеты с поставщиками и подрядчиками с применением предварительной оплаты и выдачи авансов осуществляются редко.
Например, в ООО «Селана» в апреле 2009 года была погашена задолженность перед поставщиком МУП «Коммунальные тепловые сети» на сумму 4474,30 руб.
В ООО «Селана» используются также расчеты с использованием векселей. Выданные векселя под приобретение товарно-материальных ценностей отражают по кредиту счета 60 «Расчеты с поставщиками и подрядчиками» субсчет 3 «Векселя выданные». Данная задолженность, обеспеченная векселем, числится до момента ее погашения. По мере погашения задолженности по векселям она списывается в дебет счета 60-3 с кредита счета 51 «Расчетный счет». Векселя с просроченным сроком оплаты отражаются в аналитическом учете отдельно.
Аналитический учет по счету 60 «Расчеты с поставщиками и подрядчиками» ведется по каждому предъявленному счету, а расчетов в порядке плановых платежей – по каждому поставщику и подрядчику.
Построение аналитического учета должно обеспечивать получение данных о задолженности поставщикам: по расчетным документам, срок оплаты которых не наступил; по не оплаченным в срок расчетным документам; по неотфактурованным поставкам; авансам выданным; по выданным векселям, срок оплаты которых не наступил; по просроченным векселям; по полученному коммерческому кредиту и др.
В течение отчетного месяца бухгалтерия организации получает документы поставщиков, принимает отчеты о движении товарно-материальных ценностей от материально ответственных лиц, получает выписки с расчетного счета организации. Это позволяет отразить обязательства, либо закончить расчеты ввиду выполнения каждой стороной своих обязательств.
В регистрах журнально-ордерной формы учета расчеты с поставщиками учитываются в журнале-ордере № 6 и реестрах операций по расчетам с поставщиками и подрядчиками.
На основании поступающих первичных документов поставщиков в реестрах в течение месяца делают записи в хронологическом порядке, т.е. по каждому поставщику накапливают: 1) суммы расчетных операций по соответствующим материальным ценностям; 2) задолженности по счету 60; 3) погашение задолженностей и др. В конце месяца обороты по счету 60 из реестров переносят в журнал-ордер № 6.
Журнал-ордер №6 ведется линейно-позиционным способом, что дает возможность судить о состоянии расчетов с поставщиками по каждому документу. Кроме справочных данных (номер счета, регистрационный номер, наименование поставщика) в журнал-ордер № 6 записываются номер приходного документа склада, стоимость поступивших материалов по учетным ценам организации и стоимость по платежному документу поставщика с выделением в отдельную графу суммы налога на добавленную стоимость, указанной в расчетном документе.
Записи по кредиту счета 60 производят по графам в корреспонденции с дебетуемыми счетами по учету товарно-материальных ценностей (07, 10, 11 и 15), затрат на производство (20, 23, 25, 26 и др.), капитальных вложений (08) и др. Правая сторона журнала-ордера предназначена для отражения операций по дебету счета 60, т. е. записей по погашению обязательств перед поставщиками и подрядчиками за поставленные товарно-материальные ценности, выполненные работы, услуги и другим списаниям. При записях по дебету 60 счета указывают кредитуемые счета (счета по учету денежных средств, кредитов банка и др.).
В конце месяца в журнале-ордере № 6 выводят остатки: по дебету – суммы, оплаченные поставщикам; по кредиту – суммы, причитающиеся к оплате поставщикам. Итоги левой части журнала-ордера по окончании месяца переносится в Главную книгу, итоги правой части используются для сверки оборотов с другими журналами-ордерами.
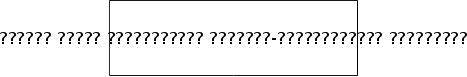
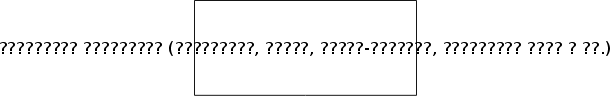
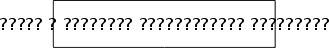
Таким образом, в ООО «Селана» организацию учета расчетов с поставщиками и подрядчиками можно представить в виде следующей схемы.





 сверка

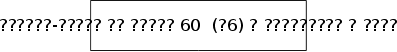
 сверка
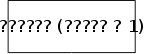
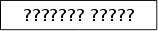

Рис. 3.1. Схема учета расчетов с поставщиками и подрядчиками в ООО «Селана»
Таблица 3.1
Схема бухгалтерских проводок по счету 60 «Расчеты с поставщиками и подрядчиками» в ООО «Селана» за март и апрель 2009 г.
| № | Содержание операций | Сумма, руб. | Корреспондирующие счета | |
| дебет | кредит | |||
Продолжение таблицы 3.1
| 1 | 2 | 3 | 4 | 5 |
| Операции по кредиту счета 60 | ||||
| 1 | Акцептованы счета-фактуры поставщиков за поступившие и оприходованные материалы № 00000015 (скотч большой) (без использования счета 15) | 1137,78 | 10 | 60-1 |
| 2 | Выделен НДС по поступившим материалам | 204,72 | 19-3 | 60-1 |
| 3 | Приняты к оплате счета поставщиков за поставленные ими основные средства, приобретенные за плату | 1648728,14 | 08 | 60-1 |
| 4 | Выделен НДС по приобретенным основным средствам | 296771, 86 | 19-1 | 60-1 |
| 5 | Акцептованы счета сторонней организации за оказанные ветеринарные услуги (исследование крови животных по РИД) | 14100,00 | 20 | 60-1 |
| 6 | Счета поставщиков и подрядчиков приняты к оплате за выполненные услуги при производстве работ, относящихся к расходам будущих периодов | 2733,35 | 97 | 60-1 |
| 7 | Принят к оплате счет поставщика за приобретенные товары № 00000011 (скобы № 24), в т.ч. НДС | 26260,00 | 41 | 60-1 |
| 8 | Акцептованы счета сторонней организации за отпуск теплоэнергии котельной Воткинской промбазы | 5301,50 | 91-2 | 60-1 |
| Операции по дебету счета 60 | ||||
| 9 | Погашена задолженность перед поставщиками за товары по счету № 127 от 03.03.2009 г. | 12206,75 | 60-1 | 51 |
| 10 | Погашена задолженность перед поставщиками за товары по счету-фактуре № 91 от 16.02.2009 г. | 13316,30 | 60-1 | 51 |
| 11 | Произведена оплата поставщикам за электроэнергию по договору № В1574 | 50000,00 | 60-1 | 51 |
| 12 | Погашена задолженность перед поставщиками за товарно-материальные ценности через подотчетное лицо Шорникова Н.И. | 1740,00 | 60-1 | 71 |
| 13 | Погашена задолженность перед поставщиками за дизельное топливо | 126776,00 | 60-1 | 51 |
Комплекс задач учета расчетов с поставщиками и подрядчиками, предусматривает обработку информации по значительной группе балансовых счетов. Учет по отдельным из них имеет свои особенности по формам представления первичной информации, способам обработки и форме исходящих информационных массивов.
Автоматизация учета расчетов с поставщиками позволяет повысить степень аналитичности, точности, своевременность получения сведений о состоянии расчетов с поставщиками и покупателями, согласованность записей на счетах. Оперативная обработка данных позволяет своевременно взыскивать дебиторскую и погашать кредиторскую задолженность, соблюдая сроки исковой давности.
Бухгалтерский учет в ООО «Селана» на сегодняшний момент ведется с использованием средств вычислительной техники на базе электронной версии «1С: Бухгалтерия v. 7.7» под Windows. Это универсальная бухгалтерская программа.
Электронная версия «1С: Бухгалтерия» ориентирована на обычного бухгалтера, обладающего азами компьютерной грамотности. Программа настраивается на особенности бухгалтерского учета на предприятии, на изменения в законодательстве и формах отчетности. Подобные изменения могут осуществляться самим пользователем.
Достоинствами этой категории программ являются:
невысокая стоимость;
простота освоения и внедрения по сравнению с более сложными программными комплексами;
универсальность: эти программы можно с пользой применить на предприятии любой отрасли, любой формы собственности.
Основные особенности электронной бухгалтерии «1С»:
ведение синтетического и аналитического учета применительно к потребностям предприятия;
получение всей необходимой отчетности и разнообразных документов по синтетическому и аналитическому учету;
полная настраиваемость с возможностью изменять и дополнять план счетов, систему типовых проводок, систему аналитического учета, формы первичных документов;
возможность печати первичных документов при вводе проводок.
Исходными данными для программы являются проводки, вносимые в журнал операций. При помощи электронной бухгалтерии, вместе с вводом проводок, формируются первичные документы.
Все отчетные формы, включая журналы-ордера, строятся на базе данных о финансово-хозяйственных операциях, вводимых в программу пользователем. Программа дает возможность составлять отчетность и различные вспомогательные документы. В программе «1С: Бухгалтерия» предусмотрено 18 видов «Внутренних отчетов», в том числе «Шахматка», Главная книга. Для любого счета могут быть сформированы оборотно-сальдовая ведомость, журнал-ордер и ведомость к журналу-ордеру, карточка по счету (перечисление всех операций и проводок, в которых счет присутствовал, с указанием оборотов и сальдо). Также имеется кассовая книга, книга покупок и книга продаж. В частности по счету 60 можно сформировать следующие отчеты:
оборотно-сальдовые ведомости по счетам и субсчетам;
анализы счетов, содержащих итоги по корреспонденциям конкретных счетов со всеми счетами;
сводные проводки – итоги по всем используемым корреспонденциям;
журналы-ордера – выборка проводок из журнала операций по определенным счетам, корреспонденциям и другим признакам;
карточки счетов – все проводки с данным счетом;
отчеты произвольной формы разработанной пользователем для детального изучения хозяйственных процессов.
Помимо «Внутренних отчетов» в программе имеются «Регламентированные», которые предназначены для передачи различным контролирующим органам. Таких отчетов более 40, включая баланс, справки для предоставления в налоговую инспекцию, внебюджетные фонды и органы статистики. Некоторые из них представляют собой просто бланки, которые следует заполнять вручную.
Хотя аналитический учет нужен и для целей налогообложения, но особенно он полезен для получения информации, необходимой руководству предприятия при принятии управленческих решений.
Синтетический учет может дать ответ на вопрос, каковы обороты по счету 60 «Расчеты с поставщиками и подрядчиками». Если же нужна более подробная информация, приходится прибегать к учету аналитическому. Объектами аналитического учета могут быть товары, контрагенты, договора и любые другие объекты. Целью аналитического учета является сбор информации о том или ином объекте аналитики, разбросанной по разным синтетическим счетам.
В программе «1С: Бухгалтерия» в принципе возможно использование аналитических субсчетов, но ведение аналитического учета здесь основывается на указании специальных комментариев к проводкам и операциям. В качестве таких комментариев используются ссылки на объекты аналитического учета: конкретные товары, материалы, договора. Эти аналитические признаки авторы программы называют «субконто». Под видом субконто подразумевается совокупность однотипных объектов аналитического учета.
Для одного счета может быть задано ведение аналитического учета по нескольким видам субконто. Так, например, для счета 60 «Расчеты с поставщиками и подрядчиками» в ООО «Селана» определено ведение аналитического учета по двум видам субконто: «Договора» и «Контрагенты». Это означает, что каждый раз при составлении проводки или операции с участием счета 60, нужно будет указать конкретный договор и контрагента.
При задании аналитических признаков к конкретным проводкам можно пользоваться имеющимися справочниками («Основные средства», «Товары», «Материалы», «Договора», «Контрагенты» и еще 17 других). Объекты, перечисленные в этих справочниках, могут быть объединены в группы и подгруппы.
Программа «1С: Бухгалтерия» позволяет хорошо реализовать технологию работы «от первичного документа», способна работать в комплексе с другими продуктами фирмы «1С». Преимуществом программы «1С: Бухгалтерия» является хорошая сбалансированность: откровенно слабых мест нет. Другим преимуществом является большая сеть «внедренческих» организаций, способных осуществлять серьезные переделки в программе.
3.3 Совершенствование учета расчетов с поставщиками и подрядчиками в ООО «Селана»
Расчеты с поставщиками и подрядчиками отражаются каждой стороной в своей бухгалтерской отчетности в суммах, вытекающих из бухгалтерских записей и признаваемых ею правильными.
Отражаемые в бухгалтерской отчетности суммы по расчетам с банками, бюджетом должны быть согласованы с соответствующими организациями и тождественны. Оставление на бухгалтерском балансе неурегулированных сумм по этим расчетам не допускается.
К счету 60 «Расчеты с поставщиками и подрядчиками» в ООО «Селана» открыты следующие субсчета:
60-1 «Расчеты с поставщиками и подрядчиками в рублях»;
60-2 «Авансы выданные в рублях»;
60-3 «Векселя выданные»;
60-6 «Расчеты с поставщиками и подрядчиками в у. е.»;
60-7 «Авансы выданные в у. е.»;
60-11 «Расчеты с поставщиками и подрядчиками в валюте»;
60-22 «Авансы выданные в у. е.».
А к счету 19 «НДС по приобретенным ценностям» открыто два субсчета: 19-1 «НДС по приобретенным основным средствам» и 19-3 «НДС по приобретенным товарно-материальным ценностям». Такой учет затрудняет работу бухгалтера, поскольку в такой ситуации достаточно сложно сразу оценить величину задолженности перед поставщиками за товары и перед подрядчиками за оказанные услуги (выполненные работы). Поэтому в настоящее время сверка расчетов осуществляется вручную по каждому контрагенту на основании заключенных хозяйственных договоров и товаросопроводительных документов (актов выполненных и принятых заказчиком работ). Сверка осуществляется вручную, поскольку документооборот в организации небольшой, однако не стоит забывать, что предприятие динамично развивающееся, с каждым годом возрастает выручка от реализации, следовательно, увеличивается документооборот и сверка данных вручную, будет отнимать много рабочего времени у бухгалтерских работников.
Причем некоторые субсчета к счету 60 в ООО «Селана» вообще не используются.
Оценивая данную ситуацию руководству можно предложить следующие рекомендации по совершенствованию учета расчетов с поставщиками и подрядчиками:
1. К счету 60 «Расчеты с поставщиками и подрядчиками» изменить действующие и добавить следующие субсчета:
60-1 «Расчеты с поставщиками в рублях»,
60-2 «Расчеты с подрядчиками в рублях»
60-3 «Авансы выданные в рублях»;
60-4 «Векселя выданные».
К счету 19 «НДС по приобретенным ценностям» добавить следующие субсчета:
19-1 «НДС по приобретенным основным средствам»,
19-2 «НДС по оказанным услугам»,
19-3 «НДС по товарно-материальным ценностям».
Предполагается, что в связи с этими нововведениями объем работ бухгалтерских работников существенно сократится. Сгруппируем для наглядности данные рекомендации в таблицу 3.2.
Данные рекомендации позволят сделать учет расчетов с поставщиками и подрядчиками более прозрачным, наладить и систематизировать систему расчетов.
Предполагается, что в связи с этими нововведениями объем работ бухгалтерских работников существенно сократится, при этом отпадет необходимость в наборе дополнительных специалистов в бухгалтерскую службу.
Таблица 3.2
Открытие субсчетов к счету 60 «Расчеты с поставщиками и подрядчиками» в ООО «Селана»
| Субсчета, использующиеся в настоящее время | Субсчета, рекомендованные к применению | Выгода от предложенных рекомендаций |
|
К счету 60 «Расчеты с поставщиками и подрядчиками»: 60-1, 60-2, 60-3, 60-6, 60-7, 60-11, 60-22 |
К счету 60 «Расчеты с поставщиками и подрядчиками»: 60-1, 60-2, 60-3, 60-4 |
Сокращение времени обработки документов сотрудниками бухгалтерии, повышение производительности труда. Позволяет систематизировать учет расчетов. |
|
К счету 19 «НДС по приобретенным ценностям»: 19-1, 19-3 |
К счету 19 «НДС по приобретенным ценностям»: 19-1, 19-2, 19-3 |
Содержащаяся в принятых к учету первичных документах информация, необходимая для отражения в бухгалтерском учете, накапливается и систематизируется в учетных регистрах.
Информация о хозяйственных операциях, произведенных организацией за определенный период времени (месяц, квартал, полугодие, год), из учетных регистров переносится в сгруппированном виде в бухгалтерские отчеты.
В ООО «Селана» используются формы учетных регистров, приведенные в компьютерной программе «1С: Бухгалтерия», но их бывает недостаточно для качественной и оперативной обработки данных.
В целях повышения производительности труда и эффективности управления дебиторской и кредиторской задолженностью рекомендуется разработать следующий учетный регистр, обобщающий информацию о величине задолженности и позволяющий сгруппировать учетные данные в разрезе каждого контрагента (табл. 3.3).
Таблица 3.3
Разработка учетных регистров
| Период | Содержание операции | Контрагент | Дебет | Кредит | Сумма, руб. |
| 13.03.2009 | Поступление товаров | ООО «Феникс» | 41 | 60-1 | 67270,00 |
| НДС | ООО «Феникс» | 19-3 | 60-1 | 10261,55 | |
| 30.03.2009 | Поступление материалов | ООО «Удмуртская ветеринарная компания» | 10 | 60-1 | 7972,70 |
| Поступление материалов | ООО «Удмуртская коммерческая компания» | 10 | 60-1 | 5370, 40 | |
| Поступление материалов | ООО «АИВет» | 10 | 60-1 | 18836, 20 | |
| НДС | ООО «Удмуртская ветеринарная компания» | 19-3 | 60-1 | 1216,17 | |
| НДС | ООО «Удмуртская коммерческая компания» | 19-3 | 60-1 | 819,21 | |
| НДС | ООО «АИВет» | 19-3 | 60-1 | 2873,32 | |
| 31.03.2009 | Оказание услуг | ООО «Удмртэнергонефть» | 20 | 60-1 | 5301,50 |
| НДС | ООО «Удмуртэнергонефть» | 19-3 | 60-1 | 808,70 | |
| Итого: | 104 750,80 рублей, в том числе НДС 15 942,95 рублей | ||||
На основе разработанного регистра бухгалтеру будет наглядно представлено, какие операции и когда были произведены с конкретным контрагентом за определенное число, а также позволит оценить реальную задолженность организации за период.
Регистры бухгалтерского учета являются коммерческой тайной, поэтому для сохранности данных первичных документов и регистров бухгалтерского учета рекомендуется разработать порядок хранения первичных документов и учетных регистров.
Порядок хранения первичных документов и учетных регистров заключается в том, что первичные документы, учетные регистры, бухгалтерские отчеты и балансы подлежат обязательной передаче в архив.
Первичные документы, учетные регистры, бухгалтерские отчеты и балансы до передачи их в архив предприятия должны храниться в бухгалтерии в специальных помещениях или закрывающихся шкафах.
Сохранность первичных документов, учетных регистров, бухгалтерских отчетов и балансов, оформление и передачу их в архив обеспечивает главный бухгалтер организации. Выдача первичных документов, учетных регистров, бухгалтерских отчетов и балансов из бухгалтерии и из архива предприятия работникам других структурных подразделений организации, как правило, не допускается, а в отдельных случаях может производиться только по письменному распоряжению главного бухгалтера.
Ответственность за организацию хранения учетных документов, регистров бухгалтерского учета и бухгалтерской отчетности несет руководитель организации. Сроки хранения учетных документов в ООО «Селана» представлены в приложении 5.
Для целей налогообложения в соответствии с п. 1 ст.8 гл. 23 Налогового кодекса РФ налогоплательщики обязаны в течение четырех лет обеспечивать сохранность данных бухгалтерского учета и других документов, необходимых для исчисления и уплаты налогов, а также документов, подтверждающих полученные доходы (для организаций – также и произведенные расходы) и уплаченные (удержанные) налоги.
4. ВНУТРИХОЗЯЙСТВЕННЫЙ КОНОТРОЛЬ РАСЧЕТОВ С ПОСТАВЩИКАМИ И ПОДРЯДЧИКАМИ В ООО «СЕЛАНА» ВОТКИНСКОГО РАЙОНА УДМУРТСКОЙ РЕСПУБЛИКИ
4.1 Цели и задачи внутрихозяйственного контроля расчетов с поставщиками и подрядчиками в ООО «Селана»
Разнообразие участников расчетных операций и форм расчетов между ними создают предпосылки для нарушений при осуществлении расчетных операций и поэтому требуют постоянного контроля за их проведением и отражением в учете.
В ООО «Селана» система внутрихозяйственного контроля состоит непосредственно из органов контроля, т. е. органов, учрежденных в данной организации в целях осуществления внутренних проверок, ревизий. В ООО «Селана» внутрихозяйственный контроль осуществляется ревизионной комиссией, которая призвана осуществлять постоянный внутренний контроль на данном предприятии. В ООО «Селана» внутрихозяйственный контроль осуществляется в форме ревизий.
Внутренний контроль организуется, исходя из целей и задач управления ООО «Селана». Внутренний контроль осуществляется непрерывно, а отдельные контрольные мероприятия проводятся по мере надобности. Руководство ООО «Селана» самостоятельно устанавливает состав, сроки, периодичность контрольных процедур. Главный принцип организации внутрихозяйственного контроля – целесообразность и экономичность.
Главной целью внутрихозяйственного контроля расчетов с поставщиками и подрядчиками в ООО «Селана» является установление соответствия совершенных операций по расчетам с поставщиками и подрядчиками действующему законодательству и достоверность отражения этих операций в бухгалтерской отчетности.
В ходе внутрихозяйственного контроля расчетов с поставщиками и подрядчиками в ООО «Селана» должны быть решены следующие задачи:
- проверка правильности оформления первичных документов по прибытию товарно-материальных ценностей и получению услуг с целью подтверждения обоснованности возникновения кредиторской задолженности;
- подтверждение своевременности погашения и правильности отражения бухгалтерского учета кредиторской задолженности;
- проверка правильности оформления первичных документов по поставке и оказанию услуг с целью подтверждения обоснованности возникновения дебиторской задолженности;
- подтверждение своевременности погашения и правильности отражения на счетах бухгалтерского учета дебиторской задолженности;
- проверка правильности оформления первичных документов по поставке и оказанию услуг с целью подтверждения обоснованности возникновения кредиторской задолженности.
Источниками информации для ревизии расчетов с поставщиками и подрядчиками являются: договоры поставки продукции (выполнения работ, оказания услуг), накладные, счета-фактуры, акты сверки расчетов, протоколы о зачете взаимных требований, акты инвентаризации расчетов, векселя, копии платежных документов, книга покупок, книга продаж, учетные регистры (журналы-ордера, ведомости) по счету 60, Главная книга, бухгалтерская отчетность, Положение об учетной политике ООО «Селана» и др.
4.2 Планирование внутрихозяйственного контроля расчетов с поставщиками и подрядчиками в ООО «Селана»
Расчеты с поставщиками и подрядчиками – раздел учета, где наряду с проверкой отражения операций в системе бухгалтерского учета немаловажное значение приобретает оценка системы первичного учета. Связано это в первую очередь с тем, что практически все документы, оформляющие операции данного раздела, поступают в ООО «Селана» извне.
Отсюда риск того, что первичная документация может быть не признана в качестве подтверждающей, если будут какие-либо сомнения в правильности оформления документов и их комплектности.
Факторы риска, а также возможность разного рода злоупотреблений обусловливают необходимость предварительного исследования системы первичного учета на участке расчетов с поставщиками и подрядчиками. Такой анализ позволяет более подготовлено подойти к проведению основных процедур по данному разделу учета, а также обоснованно определить объемы выборки и способы отбора элементов в проверяемую совокупность.
Кроме того, предварительный анализ системы первичного учета даст возможность оценить качество первичной учетной документации, которая будет использоваться в качестве доказательств.
При оценке состояния системы бухгалтерского учета расчетов с поставщиками и подрядчиками в ООО «Селана» использовалась методика, основанная на тестировании. Каждому положительному ответу соответствует 1 балл, отрицательному – 0 баллов. Ориентируясь на рекомендуемые параметры оценки состояния системы бухгалтерского учета расчетов с поставщиками и подрядчиками и сумму баллов, полученную по итогам тестирования, оценка может быть определена как «низкая», «средняя» или «высокая».
При проведении и документировании этой работы ревизор использовал перечень типовых вопросов для выяснения мнения руководящего персонала и работников бухгалтерии, которые представлены в приложении 6.
Таким образом, по результатам тестирования можно сказать, что система бухгалтерского учета расчетов с поставщиками и подрядчиками в ООО «Селана» может считаться эффективной.
На основании проведенного исследования составляются план и программа ревизии расчетов с поставщиками и подрядчиками в ООО «Селана», определяются объемы выборки на данном участке учета и способы отбора элементов проверяемой совокупности.
План и программа ревизии учета расчетов с поставщиками и подрядчиками строятся с учетом результатов оценки системы бухгалтерского учета расчетов с поставщиками и подрядчиками. План ревизии охватывает четыре основных направления проверки по учету расчетов с поставщиками и подрядчиками:
- правовую оценку договоров с поставщиками и подрядчиками с позиций действующего законодательства;
- организацию первичного учета операций по расчетам с поставщиками и подрядчиками;
- организацию бухгалтерского учета операций по расчетам с поставщиками и подрядчиками
- организацию налогового учета операций по