Пути совершенствования учета и управления товарно-материальных запасов на предприятии в Казахстане
Особое внимание должно быть уделено проверке операций по отпуску материальных ценностей в производство. Для этой цели на предприятии можно применить один из следующих методов оценки: метод специфической (сплошной) идентификации; метод средневзвешенной стоимости; метод ФИФО; метод ЛИФО (рассматриваемые в параграфе 1.2).
По каждому методу применяются свои алгоритмы расчета проверки, которые и использует аудитор. Здесь безусловно, неоценимую помощь аудитору может оказать применение персональных компьютеров для выполнения трудоемких расчетов.
Проверка правильности отнесения и списания материальных ценностей, образованных в результате недостач и хищений, проводится аудитором в том случае, если такие данные обнаружены. Они возможны в результате форс-мажорных обстоятельств (землетрясение, наводнение, пожар) или обнаруживаются при проведении инвентаризации.
В аудиторской проверке необходимо проверить, как ведется учет на синтетических счетах подраздела 20 «Материалы». Основное внимание при этом, безусловно, следует уделить счету 201 «Сырье и материалы», который подразделяется на субсчета по группам материальных ценностей.
Основными источниками информации являются первичные документы по учету производственных запасов (рассматриваемые в параграфе 1.2).
Для выполнения проверки комплексов задач по учету материальных ценностей применяют различные методы получения аудиторских доказательств.
Так, для подтверждения фактического наличия товарно-материальных ценностей можно провести инвентаризацию. В ходе аудиторской проверки аудиторы могут сами проводить инвентаризацию или наблюдать за процессом ее проведения.
Для подтверждения достоверности арифметических подсчетов товарно-материальных ценностей, соответствия их величине, отраженной в первичных документах и в регистрах бухгалтерского учета, обычно используется пересчет данных.
Отражение в бухгалтером учете проведенных хозяйственных операций и реальность остатков на счетах учета товарно-материальных запасов проверяют с помощью подтверждения.
Для подтверждения правильности отражения в бухгалтерском учете поступления и расходования товарно-материальных запасов, полноты и своевременности их отражения в регистрах бухгалтерского учета, обоснованности их оценки используется проверка документов.
Операции, отраженные в первичном учете, в журналах-ордерах, ведомостях, Главной книге, бухгалтерской отчетности, проверяются в ходе прослеживания. Особое внимание здесь следует обратить на соответствие корреспонденции счетов, сумм оборотов и остатков в регистрах аналитического и синтетического учета.
При сопоставлении наличия товарно-материальных ценностей в различные периоды, данных отчета о движении товарно-материальных ценностей с данными бухгалтерского учета, оценке соотношений между различными статьями отчета и сопоставлении их с данными за предыдущие периоды можно применять аналитические процедуры.
Аудитор также проверяет, как ведется учет по неотфактурованным поставкам и материалам, которые оплачены, но на склад не поступили (материалы в пути).
По операциям поступления материалов аудитор проверяет и операции по приобретению материалов, полученных в порядке обмена (бартер), поступившим безвозмездно и др.
Заключительным этапом проверки является контроль ведения сводного учета материальных ценностей. Эти данные проверяются по данным журнала-ордера ф. №10, ведомостей ф. № 10 и Главной книги.
Кроме того, аудитор проверяет сводные данные по инвентаризации товарно-материальных ценностей и переоценке материалов в части их отражения в балансе.
При необходимости аудитор может провести анализ всей системы организации учета материальных ценностей и дать рекомендации по ее рационализации.
В качестве путей усовершенствования учета производственных запасов можно предложить: использование персонального компьютера; применение наиболее эффективных методов учета и оценки запасов, организации движения материальных ценностей на складах.
В своей работе аудитор может столкнуться с проверкой фактов выпуска и реализации неучтенной продукции. Неучтенная продукция - фактически выпущенная и реализованная продукция, которая по бухгалтерским документам не значится выпущенной и реализованной. Для изготовления неучтенной продукции создаются излишки сырья. Это делается разными способами, например:
за счет занижения показателей сдатчиков продукции;
излишне списывается сырье сверх норм естественной убыли или заменяется сырье более ценное на менее ценное и др.
Подобные нарушения не только приводят к крупным хищениям денег и материальных ценностей, но и ухудшают качество выпускаемой продукции. На государственных предприятиях такие злоупотребления встречались довольно часто. Однако в настоящее время на акционерных и частных предприятиях продолжают выпускать неучтенную продукцию, поскольку с сумм, полученных от ее реализации не нужно платить налог государству и дивиденды акционерам. Аудитор может столкнуться с такого рода злоупотреблениями при проведении проверки по поручению органа дознания, прокурора, следователя и суда по находящимся в их производстве делам и материалам о нарушении законодательства или по просьбе годового собрания акционеров. Следует подчеркнуть, что это наиболее сложная в аудиторской практике работа.
На аудиторской фирме, как правило, работают специалисты в области учета и контроля. Между тем, для подтверждения выводов бухгалтерской ревизии, возникает необходимость в организации экспертиз и привлечения различного рода специалистов. Поэтому аудиторские фирмы могут привлекать для своей работы экспертов – специалистов, особенно при проведении аудиторских проверок по поручению следственных и судебных органов.
К наиболее характерным ошибкам по учету товарно-материальных ценностей можно отнести следующие:
не заключены договоры о материальной ответственности с кладовщиками (материально-ответственными лицами);
неправильно оформляются документы по приходу и расходу товарно-материальных ценностей;
не ведется аналитический учет движения товарно-материальных запасов в бухгалтерии;
нерегулярно проводится сверка данных по движению материальных ценностей в бухгалтерии и на складах предприятия;
не проводится ежегодная инвентаризация товарно-материальных ценностей;
на складах хранится большое количество неиспользуемых товарно-материальных запасов;
неправильно производится списание товарно-материальных ценностей по видам расходов (на основное производство, косвенные расходы и др.);
неверно ведется учет налога на добавленную стоимость по поступившим товарно-материальным запасам.
Совершенствование учета и контроля наличия и движения производственных запасов предприятия следует производить по следующим направлениям:
во-первых, упрощать оформление операций по приходу и расходу товарно-материальных ценностей. Отпуск материалов в производство, где это целесообразно, можно оформлять на основании установленного лимита непосредственно в карточках складского учета материалов, предусмотрев в них подпись лица, получающего ценности. Также можно на карточках складского учета производить и внутреннее перемещение ценностей. Упрощает учет и повышает контроль за использованием материалов отпуск их по раскройным картам, комплектовочным ведомостям и др. В условиях применения персональных компьютеров можно отказаться от введения карточек складского учета, заменив их машинограммой, сортовой оборотной ведомостью или дискетой.
во-вторых, исходя из требований рыночной экономики, совершенствовать методологию бухгалтерского учета материальных ресурсов. До настоящего времени нет единого мнения о классификации производственных запасов, их оценке в текущем учете, составе отклонений в стоимости материалов и т.д. До настоящего времени среди экономистов отсутствует единое мнение по организации учета тары. Нет единого подхода в начислении износа малоценных и быстроизнашивающихся предметов.
в-третьих, следить за тщательным и своевременным проведением инвентаризаций, контрольных и выборочных проверок, которые имеют важное значение в сохранности материалов.
Решение этих и других проблем позволит наладить более действенный и менее трудоемкий учет и аудит за наличием, движением и использованием материальных ресурсов, а также достичь их экономии. [22]
2. ОРГАНИЗАЦИЯ УЧЕТА И АУДИТА ТОВАРНО- МАТЕРИАЛЬНЫХ ЗАПАСОВ НА ПРЕДПРИЯТИИ
2.1. Общая характеристика деятельности предприятия
ТОО Алматинская строительная компания «Кайрат и К°» основана и учреждена по решению учредителей, в ноябре 1992 года.
В отрасли «Строительство» ТОО АСК «Кайрат и К°» выполняет полный комплекс работ, имеет лицензию на производство строительно-монтажных работ в сейсмических зонах. Выступая, как генеральный подрядчик по объектам строительства, привлекает самостоятельно субподрядчиков на отдельные виды работ.
Компания имеет на территории 3,5 Га:
промышленную базу, по выпуску железобетонных изделий, объем перерабатываемого бетона 6000 мі в год;
цех по изготовлению широкого спектра строительных изделий на вибропрессующем оборудовании «Рифей-Универсал»
растворно-бетонный узел;
Предприятие имеет опыт в строительстве объектов социально-культурной сферы; жилья и производственных зданий и сооружений.
Являясь генеральным подрядчиком по строительству, в июле 1999 года ввели в действие объект «Здание Центральной Республиканской Мечети», на пересечении ул. Пушкина - Маметовой г. Алматы.
В 2002 году выиграли тендер, объявленный Департаментом государственных закупок г. Алматы по ремонту объектов социальной сферы
По результатам 2004-2005г.г. имеет положительный баланс.
Прибыль от финансово-хозяйственной деятельности за 2005 год составила 886230 тенге.
Задолженности перед работниками предприятия по оплате труда нет.
Задолженности по налогам и обязательным платежам в бюджет и внебюджетные фонды нет.
Состав инженерно-технических работников представлен в составе сертифицированных специалистов высокой квалификации имеющих опыт работы: в строительстве, в производстве по выпуску железобетонных изделий и строительных материалов в виде сплитерных блоков, тротуарной плитки и других аналогичных изделий.
Компания имеет медицинский центр, организованный на базе цеховых врачей. Обеспечивает бесплатное лечение работников предприятия.
Основным видом деятельности является строительство, выпуск железобетонных изделий.
Компания имеет медицинский центр и кафе.
Партнеры представлены в следующих юридических лицах:
ТОО «Связьсервисстрой», ЗАО ПСТК «Бителеком», ТОО «Байланыс Туран», ОАО Темиржолы «Транстелеком», ОАО «Алматытелефонстрой», Кызылординское, Карагандинское, Павлодарское, Костанайское ОДТ АО «Казахтелеком», ТОО «Сакура», ТОО «Алонс».
Администрацией предприятия заключены договора с такими контролирующими органами, как: Алматинский Государственный Центр стандартизации и метрологии, Районное и Городское Управление Санэпиднадзора.
На предприятии организована служба охраны труда и техники безопасности. Службой охраны труда производятся первичный и плановый инструктаж по технике безопасности при работе на всех участках производства, что обеспечивает безопасность жизни работников. В зонах рабочих мест такие вредные факторы, как шум и вибрация, находятся в пределах допустимых норм, что подтверждено лабораторными исследованиями Городской и Республиканской СЭС на тех участках, где это необходимо рабочим выдаются респираторы и наушники.
Рисунок 4. Структура управления предприятием




Учетная политика предприятия:
ТОО Алматинская строительная компания «Кайрат и Ко» основана и учреждена по решению учредителей, в ноябре 1992 года, перерегистрирована, вследствии преобразования в товарищество с ограниниченной ответственностью в 2002 году.
Основным видом деятельности является строительство.
Форма собственности - частная.
Организация учетной работы.
Ведение бухгалтерского учета осуществляется на основе:
закона Республики Казахстан «О бухгалтерском учете и финансовой отчетности»;
стандартов бухгалтерской отчетности;
методических рекомендаций к стандартам бухгалтерской отчетности;
указаний, инструкций, приказов по организации бухгалтерского учета.
Бухгалтерский учет на предприятии осуществляется бухгалтерами, принятыми по трудовому договору.
Бухгалтерские записи производятся на основании первичных документов, фиксирующих факт совершения хозяйственной операции в соответствии с Указом Президента РК, имеющим силу Закона, «Стандартами бухгалтерского учета», утвержденными постановлением Национальной комиссии Республики Казахстан по бухгалтерскому учету.
В процессе хозяйственной деятельности формируется рабочий план счетов на основе Генерального плана счетов бухгалтерского учета финансово-хозяйственной деятельности. К основным счетам открываются подсчета.
На предприятии финансовые отчеты составляются на основе принципа начисления, т. е. доходы признаются (отражаются), когда они заработаны, а расходы и убытки, когда они были понесены.
Учет основных средств.
Критерием отнесения материальных активов к основным средствам является срок службы данных активов в деятельности предприятия более - одного года. Основные средства поступают на предприятие в результате операций покупки. Приход оформляется приходной накладной стандартного типа. Основные средства на момент прихода отражаются в бухгалтерском учете по первоначальной стоимости, а в результате переоценки отражаются в учете и отчетности по текущей стоимости (СБУ №6). Для начисления амортизации применяется метод равномерного списания стоимости (СБУ №1). Годовая сумма начисления амортизационных отчислений определяется исходя из амортизируемой стоимости, срока полезной службы и предельных норм амортизации, установленных Законом РК «О налогах и других обязательных платежах в бюджет».
Учет товарно-материальных запасов
Товарно-материальными запасами на предприятии являются активы в виде готовой продукции, товаров предназначенных для продажи в ходе деятельности предприятия. Приход товаров оформляется на основании счетов – фактур. Материальные ценности учитываются по фактической себестоимости их приобретения (заготовления). Себестоимость товарно-материальных запасов включает цену покупки, затраты на приобретение товаров, транспортные, расходы, и другие расходы, прямо связанные с приобретение товаров. Оценка себестоимости товарно-материальных запасов производится по средневзвешенной стоимости. Учет движения материальных ценностей на складе осуществляется сальдовым методом. Затраты списываются согласно нормам СНиП на фактически выполненные объемы работ. «Акт приемки выполненных и принятых строительно-монтажных работ» (справка ф.2, см. приложение), по выпуску продукции – согласно норм по калькуляции (СБУ №7).
Учет денежных средств.
Движение денежных средств ведется в разрезе операционной, инвестиционной и финансовой деятельности. При движении денежных средств в разрезе операционной деятельности применяется прямой метод (СБУ №4).
Труд и заработная плата.
Прием на работу, увольнения и предоставление отпусков сотрудникам предприятия производится на основании приказов, издаваемых руководителем предприятия. Также утверждено руководителем штатное расписание предприятия. Оплата труда сотрудников административно-управленческого персонала производится на основании должностных окладов, установленных штатным расписанием. Оплата труда рабочего персонала производится в соответствии установленных тарифов и объема выпущенной продукции. Основным документом по начислению заработной платы является расчетная ведомость, утвержденная руководителем предприятия. Начисление заработной платы отражается на счете 681 «Расчеты по оплате труда». Пенсионные взносы начисляются и перечисляются в негосударственные пенсионные фонды и признаются расходами в отчетный период, в течение которого работник работает у работодателя (СБУ №16).
Уставный капитал.
Уставный капитал предприятия состоит из суммы вкладов учредителей и сформирован в соответствии с учредительными документами. Учет налогового платежа определяется на основе учета налогового эффекта методом обязательств и рассматривается как расход, понесенный в целях получения дохода, и начисляется в тот же период, в котором возникли соответствующие доходы (СБУ №11).
Доход.
Доход оценивается по стоимости реализации, полученной или причитающейся к получению. Стоимость реализации определяется соглашением между субъектом и покупателем или пользователем актива (СБУ №5).
2.2 Анализ финансово-хозяйственной деятельности предприятия
В условиях рыночной экономики руководство предприятия при ответственном отношении к финансово-хозяйственной деятельности предприятия четко представляют за счет каких источников ресурсов осуществляется производственно-хозяйственная деятельность предприятия. Значимость финансовых ресурсов с помощью, которых осуществляется формирование производственного потенциала предприятия приобретает особую значимость, поэтому анализ наличия источников формирования и размещения капитала, а также анализ хозяйственной деятельности имеют исключительно важное значение. Основными источниками информации для анализа служат бухгалтерский баланс, отчеты: о прибылях и убытках, о движении денежных средств, о движении капитала, о наличии и движении основных средств, данные первичного и аналитического бухгалтерского учета, которые расшифровывают и детализуруют отдельные статьи баланса.
Показателями финансово-хозяйственной деятельности предприятия является: доход (выручка) от реализации продукции, работ, услуг, т.е. денежные поступления за конкретный период на расчетный счет или в кассу предприятия за реализованную или отгруженную продукцию. В процессе работы у предприятия могут возникать доходы от неосновной деятельности. К таким доходам относятся: доходы от реализации нематериальных активов; доходы от реализации основных средств и прочие доходы, несвязанные с основным видом деятельности.
К расходам относятся: затраты на приобретение продукции, себестоимость продукции (работ, услуг); общие и административные расходы предприятия; расходы по реализации; расходы по процентам.
Разница между суммами доходов и расходов, образует либо прибыль, либо убыток финансово - хозяйственной деятельности предприятия.
Основными факторами, влияющими на доход от реализации, является спрос, формируемый на рынке на данный вид продукции, а также экономичность и компактность предприятия, позволяющие уменьшить затраты на реализуемую продукцию. Немаловажным фактором при достаточно устойчивом спросе, является состояние ликвидности и платежеспособности предприятия и то, насколько оно позволит удовлетворить сформировавшийся уровень спроса на рынке. [22]
Рассмотрим на основании данных баланса ТОО АСК «Кайрат и Кє» за 2005 год и данных отчетов о доходах и расходах за 2003 - 2005 годы, основные показатели деятельности предприятия (приложение 2). В таблицах 11 и 12 рассмотрим состав и структуру предприятия, а также состав и структуру источников приобретения этого имущества.
Таблица 11 -12- Состав и структура активов ТОО АСК «Кайрат и Кє»
за 2005г.
тыс. тенге
| Активы | На начало года | На конец года |
Изменение за год (+: -) тыс. тг Гр. 4 – гр. 2 |
||
|
тыс. тенге |
в % к итогу |
тыс. тенге |
в % к итогу | ||
|
Из баланса |
Гр.2 х 100 /итог гр.2 |
Из баланса |
Гр.4 х 100/ итог гр.4 |
||
| Долгосрочные активы | |||||
| Нематериальные активы | 236,70 | 10,7% | 237,40 | 12,2% | 0,70 |
| Основные средства | 1965,90 | 89,3% | 1700,58 | 87,8% | -265,32 |
| Итого: | 2202,60 | 100 | 1937,98 | 100 | -264,62 |
| Оборотные активы | |||||
| ТМЗ | |||||
| товары | 710,80 | 33,0% | 457,30 | 43,1% | -253,50 |
| материалы | 290,05 | 13,5% | 315,50 | 29,7% | 25,45 |
| Дебиторская задолженность | 233,70 | 10,8% | 35,50 | 3,3% | -198,20 |
| Деньги на расчетном счете | 921,00 | 42,7% | 252,40 | 23,8% | -668,60 |
| Итого: | 2155,55 | 100 | 1060,70 | 100 | -1094,85 |
| ВСЕГО: | 4358,15 | 2998,68 | -1359,47 | ||
Источник: баланс предприятия ТОО АСК «Кайрат и К°» за 2003-2005 гг.
По данным этих таблиц можно сказать, что активы предприятия состоят в основном из основных средств. Стоимость основных средств в общей сумме долгосрочных активов составляет на начало 2005 года 89,3 %, на конец 2005 года 87,8%. Также в составе активов имеются нематериальные активы (технические условия, лицензии) их доля на начало и на конец 2005 года составляла соответственно 10,7 % и 12,2 %. Оборотные активы ТОО АСК «Кайрат и Кє» состоят в основном из товаров (расходных материалов), находящейся на складе для дальнейшей реализации. Доля таких товаров в общей сумме оборотных активов на начало 2005 года составляла 33 %, на конец 2005 года — 43,1 %. Деньги на расчетном счете предприятия составляют определенную долю в оборотных активах, на начало 2005 года, 42,7 %, на конец года 23,8 %.
Источники средств предприятия состоят из собственного капитала и обязательств предприятия. Собственный капитал состоят из уставного капитала, его доля в собственных средствах составляет на начало 2005 года 19,2 %, на конец года 12,4 %. (см. таблицу 13)
Резервный фонд предприятия составляет в собственных средствах на начало года 22,8 %, на конец 24,7 %. Нераспределенный доход составляет значительную долю в собственных средствах 58,0 % на начало года и 62,9 % на конец года.
Заемные средства предприятия состоят в основном из расчетов с поставщиками и подрядчиками, т.е. задолженности за уже полученную продукцию.
Доля расчетов с поставщиками и подрядчиками в обязательствах предприятия на начало 2005 года составляет 88,2 %, конец года 81%.
Таблица 13 - Состав и структура собственного капитала и обязательств
ТОО АСК «Кайрат и Кє» за 2004 год
тыс. тенге
|
Собственный капитал и обязательства |
На начало года | На конец года |
Изменение за год (+; -) тыс. тенге |
||
| тыс. тенге | % к итогу | тыс. тенге | % к итогу | ||
| Из баланса | Гр.1 х 100 /итог гр. 1 | Из баланса | Гр.3 х100/ итог гр.3 | Гр. 3-гр.1 | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Собственный капитал | |||||
| Уставной капитал | 185 | 19,2% | 185 | 12,4% | 0 |
| Резервный фонд (капитал) | 220 | 22,8% | 370 | 24,7% | 150 |
| Нераспределенный доход | 560,3 | 58,0% | 941,2 | 62,9% | 380,9 |
| Итого: | 965,3 | 100 | 1496,2 | 100 | 530,9 |
| Обязательства | |||||
| Краткосрочные кредиты | 200 | 5,9% | 0 | 0% | -200 |
| Расчеты с поставщиками и подрядчиками | 2992,4 | 88,2% | 1212,7 | 81% | -1779,7 |
| Расчеты с кредиторами | 120,7 | 3,6% | 220,8 | 15% | 100,1 |
| Арендные обязательства | 2,113 | 0,1% | 3,54 | 0% | 1,427 |
| Расчеты по налогам | 52 | 1,5% | 42,627 | 3% | -9,373 |
| Расчеты с работниками | 25,6 | 0,8% | 22,78 | 2% | -2,82 |
| Прочая кредиторская задолженность | 0,036 | 0,0% | 0,029 | 0% | -0,007 |
| Итого: | 3392,849 | 100 | 1502,476 | 100 | -1890,373 |
| продолжение таблицы 13 | |||||
| 1 | 2 | 3 | 4 | 5 | 6 |
| ВСЕГО: | 4358,149 | 2998,676 | -1359,473 | ||
Источник: баланс предприятия ТОО АСК «Кайрат и К°» за 2003-2005 гг.
На основании данных отчетов о доходах и расходах ТОО АСК «Кайрат и Кє» за 2005 год (см. таблица 14) рассмотрим их изменения в динамике за три года.
Таблица 14 - Оценка уровня доходов и расходов ТОО АСК «Кайрат и Кє» за 2003 -2005 гг.
тыс. тенге
| № п/п | Наименование показателей | Годы | Изменение 2005г. в % к уровню | |||
| 2003г. | 2004 г. | 2005 г. | ||||
| 2003г | 2004г | |||||
| 1 | Доход от реализации готовой продукции (товаров, работ, услуг) без НДС | 28200 | 27460 | 29630 | 105,1 | 107,9 |
| 2 | Себестоимость реализованной готовой продукции (товаров, работ, услуг) | 21100,4 | 20875 | 22123 | 104,8 | 106 |
| 3 | Валовой доход | 6899,6 | 6585 | 7090 | 102,8 | 107,7 |
| 4 | Расходы периода | 6099,2 | 6310,9 | 6310,7 | 100,0 | 103,5 |
| 5 | Общие и административные расходы | 3440 | 3453,5 | 3550,2 | 103,2 | 102,8 |
| 6 | Доход до налогообложения | 800,4 | 544,1 | 886,2 | 110,7 | 162,9 |
| 7 | Чистый доход (убыток) | 560,3 | 380,9 | 640,4 | 114,3 | 168,1 |
Источник: отчет о доходах и расходах ТОО АСК «Кайрат и К°» за 2003-2005 гг.
Как видно из таблицы, доход от реализации готовой продукции, товаров, работ и услуг предприятия в 2005 году был на 5,1 % больше, чем в 2003 году, и вырос по отношению к 2005 г. на 7,9%. Эти изменения объясняются более активной работой предприятия в 2005 году. Себестоимость товаров и услуг в 2005 году на 4,8 % больше, чем в 2003 году. Валовой доход в 2003 году больше чем в 2004г. на 589 тыс.тг., а в 2005 г. валовой доход по сравнению с 2004г. увеличился на 505 тыс.тенге.
Расходы периода в 2003 - 2005 годах составили соответственно 6099,2; 6310,9 и 3550,2 тыс. тенге. В эти расходы включаются оплата труда административного и управленческого персонала, оплата услуг связи, банковское обслуживание, аудиторские и консалтинговые услуги, командировочные расходы, налоги и другие.
Из расходов периода расходы по реализации составили в 2003 году - 2659,2 тысяч тенге. в 2004 году — 2587,4 тысяч тенге, в 2005 году –2760,5 тыс. тг. В эти расходы включаются услуги по реализации продукции: реклама, затраты на маркетинг, продвижение и хранение товара, заработная плата управленческого и линейного персонала и другие. Чистый доход ТОО АСК «Кайрат и Кє» в 2003 г. составил 560,3 тысяч тенге, в 2004 г. - 380,9 тысяч тенге, а в 2005 г. - 640,4 тыс. тг.
Ритмичность работы ТОО АСК «Кайрат и Кє» в разрезе по кварталам года представлена на рисунке 5. Как видно из диаграммы предприятие работает не совсем ритмично, между отдельными периодами есть значительные разницы в объемах реализации. Так, за рассмотренные три года можно сказать, самые большие объемы реализации, а следовательно и самый высокий уровень спроса, приходятся на второй и четвертый кварталы года, самые низкие объемы на первый и третий. Показатели сезонности рассчитываются в виде отношения объема реализации товаров в среднем за два года к среднеквартальному уровню в среднем за два года.
Проведение таких расчетов позволяет заранее рассчитывать и планировать объемы выпускаемой продукции, с ориентацией на сезонность спроса, это позволяет более рационально тратить средства предприятия, а изделия, таким образом не залеживаются на складе. [22]
При анализе макросреды предприятия учитывались следующие особенности. Город Алматы является крупнейшим мегаполисом в Республике Казахстан. Здесь сконцентрированы основные финансовые потоки.
В настоящее время правительством в Казахстане приняты различные меры по поддержке малого и среднего предпринимательства. Созданы условия для развития предпринимательства. Важным условием можно назвать принятие закона «О налогах и других обязательных платежах в бюджет» от 21 июня 2001 г., согласно которому для предприятий, осуществляющих новые виды производств, существуют налоговые преференции, а также закона «Об инвестициях», «О внешнем заимствовании» и др.[3]
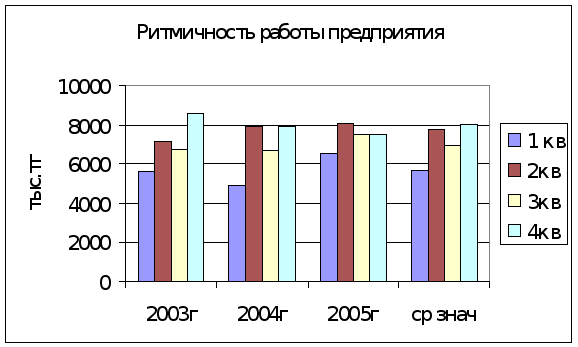
Рисунок 5 - Поквартальный график ритмичности работы ТОО АСК «Кайрат и Кє» за 2003-2005 гг.
Существуют различные инвестиционные фонды для развития предпринимательских структур в нашей стране.
Сегодня доступность широкому потребителю товаров различных по качеству, эстетическим свойствам в конечном итоге ведет к пресыщению и желанию потребителей приобретать товары исходя из индивидуальных потребностей, надлежащего качества и свойств.[40]
На рынке по поставке и реализации строительных материалов, запасных частей и комплектующих, а также различных видов услуг существует достаточно большое количество как отечественных, так и зарубежных фирм.
Ерментауский завод железобетонных изделий, Алматинский комбинат стройматериалов, АО «Курылыс» Материалы, АО «Монолит», АО «Конкрит продактс», сторительное предприятие СП №7, строительно-монтажное управление СМУ № 11.
Указанные предприятия могли бы рассматриваться как потенциальные конкуренты ТОО АСК «Кайрат и Кє» если бы не тот факт, что этот рынок имеет огромный потенциал роста.
Таким образом, ТОО АСК «Кайрат и Кє» является стабильно финансово устойчивым предприятием и его финансовое положение и конкурентно-способность укрепляются год от года.
Процессы производства и воспроизводства требуют, чтобы известная масса товаров, средств производства постоянно находилась на рынке и, следовательно, составляла запас. Никакое товарное обращение невозможно без материального запаса в виде средств производства и предметов потребления.
Материальные запасы являются эффективным средством предупреждения диспропорций в народном хозяйстве благодаря тому, что гарантируя нормальный кругооборот средств организаций, они обеспечивают условия для гибкого изменения их экономической стратегии, поскольку имеется возможность быстрого маневрирования.
Запасы на предприятии как составная часть материальных ресурсов призваны обеспечить соответствие спроса и предложения, совершенствование ассортимента изделий. Формирование ассортимента товаров связано с образованием, хранением и управлением запасами. Товарные запасы необходимы для обеспечения непрерывности и ритмичности процесса обращения. Как известно, запасы могут существовать в виде: средств производства; индивидуального потребления и товарного.
Товарный запас - это масса товаров, находящихся в сфере обращения с момента поступления их в торговлю из производства до момента реализации, т. е. в процессе перемещения от производства к потребителю.
Необходимость образования запасов объясняется условиями транспортирования и реализации товаров, изменениями предложения и спроса, дискретностью процесса поставки товаров при относительно непрерывном потреблении, возможностью случайных колебаний размеров предложения и спроса, а также интервалов завоза товаров и т.д.
Товарные запасы имеют не только стоимостное выражение, но существуют и как потребительные стоимости. Как потребительные стоимости товары постоянно обновляются, а как стоимости они постоянно находятся в сфере обращения. Как потребительные стоимости все товары различны, а как стоимости — однородны. Размеры товарных запасов должны находиться в определенном соответствии с размером товарооборота. Для осуществления бесперебойного товарооборота в каналах товарного обращения все время должен находиться достаточный, оптимальный товарный запас (с учетом того, что ассортимент его в максимальной степени должен быть приближен к спросу). Как чрезмерное наличие запасов, так и их недостаточность приносят экономический ущерб организации.
В первом случае замораживаются средства, затраченные на производство и хранение излишнего количества товаров, ухудшается финансовое состояние организации, нарушается процесс воспроизводства. Наличие больших запасов может привести к тому, что их ценность (как потребительных стоимостей) вследствие морального и материального старения резко упадет или вообще исчезнет. Во втором случае недостаток товарных запасов отрицательно сказывается на торговом обслуживании населения, предложение товаров будет отставать