Пути совершенствования учета и управления товарно-материальных запасов на предприятии в Казахстане
Товарные запасы в торговых организациях составляют большой удельный вес в сумме оборотных активов. Нормализация товарных запасов, их эффективное управление — одно из важнейших направлений совершенствования работы торговли. Успешное выполнение ее функций во многом зависит от создания запасов товарно-материальных ценностей в достаточном количестве и в необходимых местах для обеспечения в торговых организациях тех видов товаров и в таком количестве, которые необходимы для бесперебойного удовлетворения потребностей населения, что приведет в итоге к росту продаж и прибыли.[33]
Анализ товарных запасов осуществляется на основе финансовой бухгалтерской, оперативной и статистической отчетности, материалов текущего бухгалтерского учета, отчетов материально ответственных лиц, данных инвентаризаций, выборочных обследований и т.д.
Финансово-экономический анализ является частью общего, полного анализа хозяйственной деятельности; если он основан на данных только бухгалтерской отчетности - внешний анализ; внутрихозяйственный анализ может быть дополнен и другими аспектами: анализом эффективности авансирования капитала, анализом взаимосвязи издержек, оборота и прибыли и т.п. [29]
Одним из основных видов активов в коммерческом предприятии ТОО АСК «Кайрат и Кє» являются товарно- материальные запасы, а именно материалы и товары, предназначенные для реализации. Этот вид активов имеет непосредственное отношение к производственному процессу и принимает участие в производственном цикле, а, следовательно, входят в состав оборотного капитала.
Рассмотрим динамику состава и структуры активов ТОО АСК «Кайрат и Кє» за 2003-2005 гг. в таблицах 15, 16.
Таблица 15 -Динамика состава и структуры активов ТОО АСК «Кайрат и Кє» за 2003-2005гг.
тыс. тенге
|
Активы |
2003 г | 2004 г | 2005 г |
Изменен 2005г к 2004г (+: -) тыс. тг. |
Изменение 2005г к 2004г % |
|||
| тыс. тг. | в % к итогу | тыс. тг. | в % к итогу | тыс.тг | в % к итогу | |||
| Из баланса | Гр.1 х 100 /итог гр.1 | Из баланса | Гр.1 х 100 /итог гр.3 | Из баланса | Гр.3 х100/ итог гр.5 | Гр. 5 – гр. 3 | Гр.5*100/гр.3 | |
| 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | |
|
Долгосрочные активы |
||||||||
| Нематериальные активы | 224,3 | 11,09 | 236,7 | 10,75 | 237,40 | 12,2% | 0,7 | 100,3 |
| Основные средства | 1798,9 | 88,91 | 1965,9 | 89,25 | 1700,58 | 87,8% | 45,6 | 102,3 |
| Итого: | 2023,2 | 100 | 2202,6 | 100 | 1937,98 | 100 | 46,3 | 102,1 |
| Оборотные активы | ||||||||
| Товарно-материальные запасы: | ||||||||
| Товары | 978,2 | 42,36 | 980,3 | 40,4 | 457,30 | 43,1% | 719,4 | 173,4 |
| материалы | 180,8 | 7,83 | 290,4 | 12 | 315,50 | 29,7% | 25,1 | 108,6 |
| Дебиторская задолженность | 200,5 | 8,68 | 233,7 | 9,6 | 35,50 | 3,3% | 726,9 | 411,0 |
| Деньги на расчетном счете | 950 | 41,13 | 921 | 38 | 252,40 | 23,8% | 210 | 122,8 |
| Итого: | 2309,5 | 100,00 | 2425,4 | 100 | 1060,70 | 100 | ||
| Всего: | 4332,7 | 4497,9 | 2998,68 | |||||
Источник: баланс предприятия ТОО АСК «Кайрат и К°» за 2003-2005 гг.
Таблица 16 - Анализ структуры дохода от реализации продукции (товарно- материальных запасов) ТОО АСК «Кайрат и Кє» за 2003-2005 гг.
тыс.тенге.
| № п/п | Наименование товаров | Годы | Изменение 2005г. в % к уровню | |||
| 2003г. | 2004 г. | 2005 г. | ||||
| 2003г | 2004г | |||||
| 1 | Железо-бетонные изделия | 14050 | 13134 | 14297 | 101,8 | 108,9 |
| 2 | Сплиторные блоки | 7200 | 7231 | 6876 | 95,5 | 95,1 |
| 3 | Строительно-монтажные и ремонтные работы | 6950 | 7095 | 8457 | 121,7 | 119,2 |
| 4 | Итого, доход от реализации продукции | 28200 | 27460 | 29630 | 105,1 | 107,9 |
Источник: отчет о доходах (расшифровка к годовому отчету по видам выполняемых работ).
В общей структуре товаров и товарно-материальных запасов ТОО АСК «Кайрат и Кє» преобладают железо-бетонные изделия (рисунок 5)
В таблицах 15 и 16 проведем анализ показателей финансовой устойчивости предприятия и анализ уровня рентабельности исходя из данных, приведенных в (приложение 3).
Из расчетов видно, что коэффициенты маневренности, автономии, обеспеченности запасов собственными источниками соответствуют существующим нормативам, а коэффициент соотношения собственных и заемных средств и коэффициент обеспеченности запасов собственными источниками намного выше нормативов. Положение предприятия устойчивое, банкротство маловероятно.[29]
Рисунок 5. - Структура товарно-материальных запасов
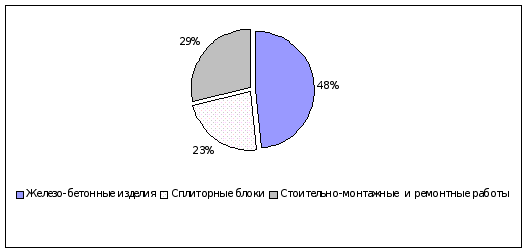
Таблица 17 - Анализ показателей финансовой устойчивости ТОО АСК «Кайрат и Кє» на конец 2005 года
тыс.тенге
| № п/п | Показатели | Нормативные ограничения | Сумма |
| 1 | 2 | 3 | 4 |
| 1 | Долгосрочные и оборотные активы | 2 998,68 | |
| 1.1 | Собственный капитал | 1 496,2 | |
| 1.2 | Обязательства краткосрочные | 42,627 | |
| 2 | Обязательства | ||
| 2.1 | Расчеты с поставщиками и подрядчиками | 1212,7 | |
| 2.2 | Прочая кредиторская задолженность и начисления | 220,8 | |
| 3 | Основные средства и внеоборотные активы | ||
| 3.1 | Нематериальные активы | 237,40 | |
| 3.2 | Основные средства | 1700,58 | |
| 4 | Оборотные активы | ||
| 4.1 | Товарно-материальные запасы | 772,80 | |
| 4.2 | Дебиторская задолженность | 36 | |
| 4.3 | Деньги на расчетном счете | 252,40 | |
| 5 | Коэффициент автономии (Ка) | > 0,5 | 0,3 |
| 6 | Коэффициент соотношения заемных и собственных средств (Кз/а) | < 1 | 0 |
| 7 | Коэффициент соотношения мобильных и иммобильных средств (Км/и) | 1,1 | |
| 8 | Коэффициент маневренности (Км) | >0,5 | 0,35 |
| 9 | Коэффициент обеспеченности запасов и затрат собственными источниками (Ко) | > 0,6 -0,8 | 0,75 |
| 10 | Коэффициент имущества производственного назначения (Кпи) | >0,5 | 0,75 |
Источник: баланс предприятия ТОО АСК «Кайрат и К°» 2005 г.
Таблица 18 - Анализ уровня рентабельности реализации
тыс. тенге
| № п/п | Показатели | годы | Изменение 2005г в % к уровню |
Отклонение (+;-) Гр.5-гр.4 |
|||
| 2003г | 2004 г | 2005 г | 2003г | 2004 г | |||
| 1 | 2 | 3 | 4 | 5 | 6 | ||
| 1 | Валовой доход | 560,3 | 380,9 | 640,4 | 114,3 | 168,1 | 53,8 |
| 2 | Доход от реализации готовой продукции (товаров, работ, услуг) | 28200 | 27460 | 29630 | 105,1 | 107,9 | 2,8 |
| 3 | Среднегодовая стоимость основных средств | 1780,4 | 1 900,50 | 2005,3 | 112,6 | 105,5 | -7,1 |
| 4 | Среднегодовая стоимость оборотных средств | 1937,5 | 1643 | 1900,2 | 98,1 | 115,7 | 17,6 |
| 5 | Среднегодовая стоимость производственных запасов | 3717,9 | 3543,5 | 3905,5 | 105,0 | 110,2 | 5,2 |
| 6 | Коэффициент фондоемкости производственных фондов (стр. 3 / стр. 2) | 0,063 | 0,069 | 0,07 | 111,1 | 101,4 | -9,7 |
| 7 | Коэффициент закрепления оборотных средств (стр. 4 / стр. 2) | 0,068 | 0,059 | 0,06 | 88,2 | 101,7 | 13,5 |
| 8 | Чистый доход на 1 тенге от реализации готовой продукции (стр. 1 / стр. 2) | 0,019 | 0,014 | 0,02 | 105,3 | 142,9 | 37,6 |
| 9 | Уровень рентабельности производства (стр. 1 /стр. 5)х 100% | 15,07 | 10,75 | 16,4 | 108,8 | 152,6 | 43,7 |
Источник: отчет о доходах и расходах за 2003-2005 гг., разработочные таблицы по определению среднегодовой стоимости основных средств, оборотных средств, производственных запасов.
Из таблицы 18 видно, что коэффициент фондоемкости в 2004 году увеличился, а коэффициент закрепления оборотных средств уменьшился. Это объясняется тем, что в 2004 году стоимость основных средств увеличилась, а средние остатки товарно-материальных запасов уменьшились. Доход на 1 тенге от реализации готовой продукции в 2005 году уменьшился в 1,4 раза, рентабельность производства уменьшилась в 1,5 раза по сравнению с 2004 годом. Это еще раз подчеркивает, что в 2003 году ТОО АСК «Кайрат и Кє» работало более успешно и эффективно чем в 2004 году. А согласно показателям предприятия на 2005 год, этот год оказался более успешным, чем 2004 год.
Рассмотрим ритмичность работы ТОО АСК «Кайрат и Кє» в разрезе по кварталам года. Выведем средние показатели за два года и определим в каких кварталах самые лучшие показатели доходов, то есть выявим самые удачные сезоны для продажи железо-бетонных изделий, строительных материалов (сплиторных блоков) и выполнения строительно-монтажных работ (таблица 19).[31]
Таблица 19 - Ритмичность работы предприятия
тыс. тенге
Кварталы года |
Объем реализации железо-бетонных изделий | Отклонение (+ , -) | |||
| 2003 год | 2004 год | 2005 год |
В среднем за три года |
Показатель сезонности % | |
|
1 квартал 2 квартал 3 квартал 4 квартал |
5630,0 7200,8 6780,2 8589,0 |
4907,0 7933,0 6680,0 7940,0 |
6530,2 8100,1 7500 7499,7 |
5689,1 7744,6 6986,7 8009,6 |
75.72 108,75 96,73 118,78 |
| Итого : | 28200,0 | 27460,0 | 29630 | 28430,0 | |
|
Средне-квартальный уровень |
7050 | 6865 | 7407,5 | 7107,5 | |
Источник: Отчет о доходах и расходах за 2003-2005 годы по ТОО АСК «Кайрат и К°»
Из таблицы видно, что наиболее удачные сезоны это второй и четвертый квартал года.
В финансовом анализе наиболее часто находит применение коэффициента обеспеченности текущих активов собственными оборотными средствами, показывающего какая часть оборотных средств предприятия была сформирована за счет собственного капитала.
Нормативное значение показателя не ниже 0,1.
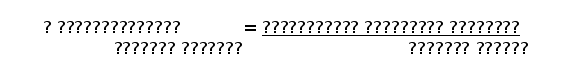
Как показывают расчеты, на исследуемом предприятии за счет собственного капитала в начале года было сформировано 48% его оборотных средств. К концу года этот показатель возрос до 69%, т. е. превысил свое нормативное значение.[32]
Обеспеченность товарно-материальных запасов собственными оборотными средствами - это частное от деления собственных оборотных средств на величину материальных запасов, т.е. показатель того, в какой мере материальные запасы покрыты собственными источниками и не нуждаются в привлечении заемных. Считается, что нормативное его значение должно быть не менее 0,5.
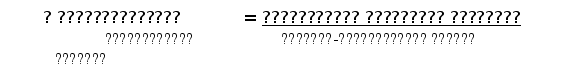
Другим показателем, характеризующим состояние оборотных средств, является коэффициент соотношения ТМЗ и собственных оборотных средств
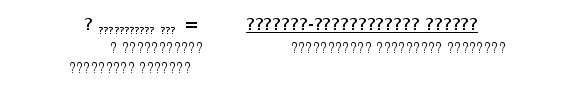
По сути этот показатель - обратный показателю обеспеченности материальных запасов.
Показатель соотношения товарно-материальных запасов и собственных оборотных средств находит применение в экономически развитых странах. Его нормативное значение, как правило, больше l, a c учетом нормативного значения предыдущего показателя, не должно превышать 2. Значительное превышение этого критерия свидетельствует об ухудшении положения, поскольку это означает, что имеет место непомерно высокая доля омертвленного в запасах капитала.
На исследуемом предприятии показатель соотношения запасов и собственных оборотных средств в начале года был достаточно высок 1,06. К концу года его значение возросло до 1,67. Соответственно изменились и значения показателя обеспеченности материальных запасов с 0,94 на начало года до 1,49 на конец года.
Выходом из создавшегося положения может стать ликвидация части материально-производственных запасов. С этой целью товарно-материальные запасы необходимо сгруппировать по категориям их ликвидности. Сначала выделить группу легко реализуемых запасов и готовой продукции пользующейся спросом. Во вторую группу включить менее ликвидную продукцию производственно-технического назначения и незавершенное производство. И в третью группу включаются труднореализуемые запасы готовой продукции вышедшие из употребления и залежалые запасы.
Далее следует провести расчеты минимального уровня объемов запасов, необходимых для бесперебойной работы предприятия, а избыточные запасы реализовать.
Учитывая, что в соответствии с действующим законодательством налог на имущество предприятия берется со всей совокупности основных и оборотных средств, предприятию необходимо избавляться от труднореализуемых активов. Так по результатам проводимой инвентаризации залежалые запасы должны быть списаны, готовая продукция, не пользующаяся спросом, может быть реализована со скидкой.
Как указывалось ранее, товарно-материальные запасы формируются как за счет собственных оборотных средств, так и за счет краткосрочных ссуд и займов, а также кредиторской задолженности по товарным операциям.
С учетом этого, для анализа представляет интерес показатель покрытия запасов.

На анализируемом предприятии, достаточно «нормальных» источников средств для покрытия товарно-материальных запасов. В начале года данный показатель равнялся 1,57 и к концу года стал равен 1,83. В результате это привело к уменьшению кредиторской задолженности по оплате труда, по социальному страхованию и обеспечению, перед бюджетом и т.д.[11]
Таблица 20. - Сводная таблица показателей финансовой устойчивости, характеризующих состояние оборотных средств
| Показатель | Значение показателя | Рекомендуемый критерий | |
| 2004 г | 2005 г | ||
| Коэффициент обеспеченности текущих активов собственными оборотными средствами | 0,48 | 0,69 | >0,1 |
| Коэффициент обеспеченности товарно-материальных запасов собственными оборотными средствами | 0,94 | 1,49 | >0,5 |
| Коэффициент соотношения товарно-материальных запасов и собственных оборотных средств | 1,06 | 1,67 | >1<2 |
| Коэффициент покрытия товарно-материальных запасов | 1,57 | 1,83 | |
| продолжение таблицы 20 | |||
| 1 | 2 | 3 | 4 |
| Коэффициент маневренности собственного капитала | 0,54 | 0,56 | |
| Коэффициент маневренности функционального капитала | 0,25 | 0,07 | |
Данные таблицы свидетельствуют о том, что предприятие располагает определенным запасом прочности.
Показатели оборачиваемости показывают сколько раз в год (или за анализируемый период) оборачиваются те или иные активы предприятия Обратная величина, помноженная на 360 дней (или количество дней в анализируемом периоде), указывает на продолжительность одного оборота этих активов
Показатель оборачиваемости товарно-материальных запасов.
Показатели оборачиваемости имеют большое значение для оценки финансового положения предприятия, поскольку скорость оборота средств, те скорость превращения их в денежную форму, оказывает непосредственное влияние на платежеспособность предприятия. Кроме того, увеличение скорости оборота средств отражает при прочих равных условиях повышение производственно-технического потенциала предприятия.
В практике наиболее часто выполняют расчеты оборачиваемости средств, вложенных в запасы товарно-материальных ценностей и используемых покупателями продукции предприятия в порядке их коммерческого кредитования. Значительный интерес представляет измерение степени нагрузки другой части используемых средств, вложенных в недвижимое имущество. Определенный интерес представляет и ответ на вопрос, насколько интенсивно используется вся сумма капиталов, авансированных в предприятие, в сопоставлении с общим оборотом по продажам.
В целом, чем выше показатель оборачиваемости запасов, тем меньше средств связано в этой наименее ликвидной статье, тем более ликвидную структуру имеют оборотные средства и тем устойчивее финансовое положение фирмы. Особенно актуально повышение оборачиваемости и снижение запасов при наличии большой задолженности у предприятия. В этом случае давление кредиторов может ощущаться прежде, чем можно что-либо предпринять с запасами, особенно при неблагоприятной конъюнктуре.
Поскольку товарно-материальных запасов учитываются по стоимости их приобретения, то для расчета коэффициента оборачиваемости запасов используется не выручка от реализации, а себестоимость реализованной продукции.
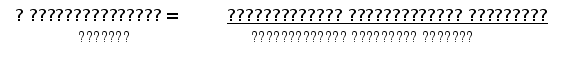
Этот показатель может быть также выражен в днях. Сумма дней, в течение которых оплачиваются счета и реализуются материально-производственные запасы, характеризует продолжительность цикла, в течение которого материально-производственные запасы превращаются в наличные денежные средства. Ускорение оборачиваемости, достигаемое за счет сокращения времени производства и обращения, оказывает положительный эффект на результаты деятельности предприятия.
Чем скорее оборотные средства оборачиваются в процессе функционирования предприятия, тем меньше их потребуется при данном объеме производства. Разные отрасли имеют разную оборачиваемость, поэтому ее целесообразно сравнивать со среднеотраслевой. Замедление оборота в серийном производстве свидетельствует обычно о затруднениях в сбыте.[32]
Таблица 21. - Оценка состояния оборачиваемости товарно-материальных запасов тыс. тенге
| № | Показатель | Значение показателя | Отклонение | |
| 2004 год | 2005 год | |||
| 1 | Среднегодовые товарно-материальные запасы, тнг. | 27460 | 29630 | 2170 |
| 2 | Себестоимость реализованной продукции, тнг. | 20875 | 22123 | 1248 |
| 3 |
Оборачиваемость товарно-материальных запасов (стр 2:стр.1) |
1,32 | 1,34 | 0,02 |
Источник: отчет о доходах и расходах за 2004 - 2005 гг., разработочная таблица по определению среднегодовой стоимости товарно-материальных запасов.
Данные таблицы свидетельствуют об ускорении оборачиваемости товарно-материальных запасов.
Главной целью управления активами предприятия, в том числе и товарно-материальными запасами, является в общем случае максимизация прибыли на вложенный капитал при обеспечении устойчивой и достаточной платежеспособности предприятия. Причем в условиях экономического кризиса устойчивая платежеспособность важнее доходности (неплатежеспособность может быть хуже убыточности).
Для улучшения финансового состояния предприятия необходимо продуманное отношение к большим закупкам впрок сырья, материалов и комплектующих изделий (за исключением активов с устойчивым ростом рыночных цен, опережающим инфляцию, и то в ограниченных пределах). Выгода от таких закупок может быть чисто иллюзорной, так как они, как правило, приводят к занижению себестоимости со всеми вытекающими отсюда «налоговыми последствиями» и к замедлению оборачиваемости оборотных средств, что оказывает негативное воздействие на финансовую устойчивость предприятия.[9]
2.3 Учет и аудит товарно-материальных запасов на предприятии
Оценка товарно-материальных запасов является одним из важнейших вопросов учета на изучаемом предприятии применяется метод средневзвешенной стоимости.
Метод средневзвешенной стоимости. При этом методе предприятие определяет средневзвешенную стоимость, таким образом: средняя стоимость имеющихся в наличии запасов на начало месяца плюс стоимость поступивших в течение этого месяца материалов. При отпуске в производство, на эксплуатационные и ремонтные работы материалы расцениваются по средневзвешенной себестоимости, которая определяется из себестоимости остатка на начало месяца и себестоимости заготовленного количества в отчетном месяце. Определение средней фактической себестоимости определяется после того, как произведена разноска в карточках количественно-суммового учета материалов последней поставки данного вида материалов.
Такой расчет делается по каждому виду материальных ценностей, по которым имело место выбытие материалов.
Расчет по этому методу приведен в таблице 5 по материалу «Электроды МР – 3»
Таблица 22 - метод средневзвешенной стоимости на примере материала «Электроды МР - 3» за июнь 2005 года
| Показатели | Количество, кг. | Цена, тенге |
Сумма, тенге |
| Остаток на 1 июня | 7,00 | 155,31 | 1 087,17 |
| Приобретено: | |||
| 1 партия | 3,00 | 158,90 | 476,70 |
| 2 партия | 2,00 | 160,00 | 320,00 |
| 3 партия | 5,00 | 159,00 | 795,00 |
| ИТОГО по приходу | 10,00 | 1 591,70 | |
| ИТОГО с остатком | 17,00 | 157,58 | 2 678,87 |
| Расход: | |||
| 1 партия | 2,00 | 157,58 | 315,16 |
| 2 партия | 1,00 | 157,58 | 157,58 |
| 3 партия | 4,00 | 157,58 | 630,32 |
| ИТОГО по расходу | 7,00 | 157,58 | 1 103,06 |
| Остаток на 1 июля | 10,00 | 157,58 | 1 575,81 |
Источник: материальный отчет за июль 2005 года.
Анализируя таблицу 22 можно проследить, как сформировалась стоимость расхода и остатка на 1 июля 2005 года материала «Электроды МР - 3»: средняя стоимость единицы материала составит 157,58 тенге (2678,87/17); расход за апрель составит 1103,06 тенге (7*157,58); стоимость остатка составит 1575,81 тенге (7*157,58).
На предприятии ТОО АСК «Кайрат и Кє» используется метод средневзвешенной стоимости, хотя в некоторых случаях применение этого метода сдерживается отсутствием необходимых средств автоматизации учета. Данный метод был выбран исходя из следующих показателей: метод средневзвешенной стоимости является наиболее традиционным для учетной практики в Республики Казахстан.
Оценка по средневзвешенной цене позволяет предприятию:
снизить зависимость от влияния внешних факторов на определение себестоимости;
более равномерно платить налоги.
Учет товарно- материальных ценностей ведется раздельно по материально-ответсвенным лицам. Материальная ответственность определяет правовые отношения между предприятием и его работниками. Предприятие и работник заключает договор о материальной ответственности в условиях которого предусматривается возмещение ущерба нанесенного предприятию в результате непрвильных действий или бездействия работников. Кроме того в договоре оговариваются условия труда порядок ведения учета и представления отчетности в бухгалтерию, мероприятия по обеспечению сохранности ценностей и порядок возмещения причиненного ущерба. Договор о материальной ответственности может быть расторгается по инициативе сторон в случае несоблюдения любой из них своих обязательств.
В случае не обеспечения сохранности ценностей материально ответственные лица привлекаются к ответственности. Основанием для этого являются данные инвентаризационной описи и письменное объяснение материально ответственного лица о причине образования ущерба.
Материально-ответственные лица принимают участие в поступлении, перемещении внутри предприятия и выбытии товарно-материальных ценностей. Эти операции отражаются документально (счет – фактура, накладная, требование) по следующему рисунку.[17]
Рисунок 6 – Движение материальных ценностей
Документальное оформление всех происходящих на предприятии операций, по движению товарно-материальных ценностей производится на типовых формах первичных документов, утвержденных приказом Министерства финансов Республики Казахстан от 19.03.2004 г. № 128.
Первичные документы оформляются на бумажных носителях и содержат следующие реквизиты:
наименование документа;
дату составления;
наименование нашего предприятия и организации выступающий как поставщик или как покупатель;
содержание операции;
единицы измерения операции (в количественном и стоимостном выражении);
наименование должностей, фамилии, инициалы и подписи лиц, ответственных за совершение операции и правильность его оформления.
Товарно-материальные запасы поступают на предприятие от поставщиков, подотчетных лиц, закупающих запасы в порядке наличного расчета, от собственного производства и находят отражение в учете по форме, представленной на рисунке 7. [12]
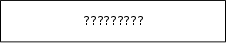

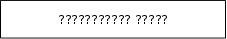
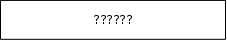
Рисунок 7 – Порядок поступления материалов
На поставку необходимых запасов предприятие заключает договоры с поставщиками, которые определяют права, обязанности и ответственность сторон по поставкам.
Контроль над выполнением заключенных договоров поставки за своевременностью поступления и оприходования товарно-материальных запасов осуществляется первым руководителем. Бухгалтер предприятия осуществляет контроль над организацией оперативного учета.
С товарно-материальными запасами поставщик высылает предприятию сопроводительные документы: счета-фактуры, товарно-транспортные накладные, сертификаты, спецификации, которые поступают в бухгалтерию, где проверяют правильность их оформления. Документы передаются ответственному исполнителю по снабжению для получения и доставки запасов.
Ответственный исполнитель оформляет доверенность на право получения товарно-материальных ценностей. На предприятии применяется типовая форма ТМЗ-1а за полученную доверенность ответственное лицо расписывается в журнале учета выданных доверенностей. Журнал учета хранится у заместителя главного бухгалтера.
Доверенность подписывается руководителем и главным бухгалтером и заверяется печатью.
На оборотной стороне доверенности указывается перечень подлежащих получению товарно-материальных запасов.
Поверенное лицо отчитывается после каждого получения товарно-материальных ценностей за фактически полученные товарно-материальные ценности.
Товарно-материальные ценности поверенное лицо доставляет на склад предприятия и сдает кладовщику. На складе доставленные запасы тщательно проверяют на соответствие количества, ассортимента и качества данным, указанным в сопроводительных документах.
Поступившие товарно-материальные ценности приходуются на склад по накладной.
Организацию складского учета на предприятии осуществляет заведующий складом (кладовщик). Учет движения и остатков материалов кладовщик ведет в инвентарной книге по каждой номенклатуре, для этого накладные по приходу и расходу товарно-материальных ценностей группируются по одноименным материалам на вспомогательной таблице.
Инвентаризация товарно-материальных ценностей проводится на предприятии один раз в год по состоянию на 1 апреля, согласно приказа.
Предприятие осуществляет массовый выпуск продукции.
Бухгалтер использует перечень счетов в соответствии с Типовым планом счетов бухгалтерского учета, при определении фактической себестоимости выпускаемой продукции используются счета раздела «Счета производственного учета». [10]
На предприятии разрабатывается нормативная калькуляция на строительные материалы (сплиторные блоки, тротуарная плитка, железо-бетонные изделия и т. д.) согласно форм, рассмотренных в таблицах 23, 24, 25, 26.
Таблица 23 – Расчет нормативной калькуляции на сплиторный блок
| Наименование материала | Количество, шт. | Стоимость в тенге |
| Щебень | 0,5 кг | 60 |
| Краска | 0,5 кг | 60 |
| Песок | 0,5 кг | 63 |
| Цемент | 1 кг | 13 |
| ИТОГО | 196 |
Источник: журнал- ордер № 6 по ТОО АСК «Кайрат и К°»
За смену бригада (12 человек) формовщиков изготовляет 700 сплитерных блоков.
Оклад рабочего за месяц 26 950 тенге, заработная плата за один рабочий день 1225 тенге (26 950 : 22), заработная плата за изготовление одного блока 21 тенге.
Таблица 24– Расчет нормативной калькуляции на сплиторный блок
| Профессия | Количество, чел. | Зарплата в тенге |
| Рабочий-формовщик | 12 | 21,0 |
| Итого | 21,0 | |
| Социальный налог | 20% | 4,2 |
| Социальные отчисления | 2% | 0,42 |
Источник: табель учета рабочего времени; норматив заработной платы на выпуск единицы изделия, утвержденный руководителем предприятия.
Таблица 25. - Накладные расходы
| Наименование затрат | Величина | Стоимость на 1 ед. в тенге |
| Амортизация | 25600 | 25600: 12:22:37=2,62 |
| Аренда | 30000 | 30 000 : 22 : 37 = 36,85 |
| Коммунальные | 1 200 | 1 200 : 22 : 37 = 0,001 |
| Итого | 39,47 |
Источник: расчет амортизации оборудования, принимающего в участие в изготовлении изделий; счета-фактуры, согласно заключенных договоров; (договор аренды; договор на коммунальные услуги с соответствующими службами ГКП «Водоканал», Алматы ГЭРС).
Таблица 26 - Нормативная калькуляция на сплитерный блок
| Наименование | Стоимость в тенге |
| Материалы | 196 |
| Оплата труда | 21 |
| Отчисления (социальный налог) | 4,62 |
| Накладные расходы | 39,47 |
| Итого | 261,09 |
Источник: разработочная таблица по определению себестоимости изделия, составленная технологом предприятия и утвержденная первым руководителем ТОО АСК «Кайрат и К°».
На предприятии ТОО АСК «Кайрат и К°» осуществляется внутренний аудит, составом комиссии, утвержденным первым руководителем предприятия. В состав комиссии включены: заместитель главного бухгалтера, главный инженер, материально-ответственные лица.
Аудит товарно-материальных запасов на предприятии ТОО АСК «Кайрат и К°» производится один раз в год на момент инвентаризации товарно-материальных ценностей по состоянию на 1 апреля текущего года.
На момент образования (учреждения) ТООАСК «Кайрат и К °» поставила перед собой цель получение наивысших материальных благ., т. е. наивысшего дохода. После изучения финансово-хозяйственной деятельности предприятия проявляются проблемы существующие в учете и аудите товарно-материальных запасов на предприятии.
Современное производство развивается в условиях рыночных отношений, в условия научно-технического прогресса, главным содержанием которого является автоматизация производства. Проблема изучаемого предприятия ТОО АСК «Кайрат и К°» заключается в том, что руководство предприятия не придает должного значения этому факту, тому пример не полная автоматизация учета товарно-материальных запасов.
Следующей проблемой является то, что аудит товарно-материальных запасов на предприятии осуществляется по состоянию на 1 апреля в период абсолютной загруженности работников бухгалтерии и материально-ответственных лиц в связи со сдачей годовой декларации о доходах и расходах.
Недостатком по ускорению учета движения товарно-материальных запасов является отсутствие локальной системы компьютерной сети.
3. Пути совершенствования учета и управления товарно-материальных запасов на предприятии
3.1. Совершенствование организации учета
Предприятие осуществляет выпуск железобетонных изделий и строительных материалов (сплитерные блоки), а также осуществляет выполнение строительно-монтажных работ. Учитывая данную особенность в производственной деятельности предприятия в целях рациональной организации учета и контроля за использованием товарно-материальных запасов на предприятии необходимо разработать направления совершенствования учета, ими могут быть:
1. Автоматизация учета товарно-материальных запасов.
Материальные средства, выполняющие в производственном процессе роль предметов труда, участвуют в нем однократно и переносят всю свою стоимость на себестоимость изготовляемой продукции единовременно. Для осуществления непрерывного технологического процесса производства предприятия должны создать соответствующие запасы материалов, полуфабрикатов, топлива и т.д. на складе. В настоящее время на предприятии огромное значение придается вопросам автоматизации решений задач по учету, контролю, анализу и аудиту товарно-материальных запасов на программном продукте 1С–бухгалтерия. Он базируется на создании ведении информационной базы о наличии товарно-материальных запасов, формируемых на основании инвентарной карточки.
Функции 1С-бухгалтерии по учету товарно-материальных запасов заключается в выполнении следующих системных учетно-контрольных операций:
автоматизация документирования первичной информации;
оперативное управление, контроль за наличием и движением товарно-материальных запасов;
расчет себестоимости товарно-материальных запасов.
Технологический процесс обработки информации состоит из следующих этапов:
подготовка первичной информации;
создание инвентарной картотеки на момент внедрения;
создание нормативно-справочной информации на момент внедрения;
создание набора данных движения товарно-материальных запасов;
проведение расчетов и внесение информации в хранимую базу;
расчет себестоимости и затрат;
формирование информации для последующего использования;
проведение контроля и анализа результативной информации;
принятие управленческих решений по имеющейся информации.
Руководитель, бухгалтер и аудитор могут проанализировать или получить значение любого необходимого показателя из информационной базы за необходимый период времени.
В настоящее время особое значение придается прогнозированию использования товарно-материальных запасов. Для прогнозирования бухгалтер проводит анализ фондоотдачи товарно-материальных запасов за определенный период и путем использования базы знаний формирует предложения по управлению. С этой точки зрения особо важны вопросы эффективного использования товарно-материальных запасов (выявление ненужных товарно-материальных запасов) и вопросы роста сбыта продукции на существующем парке товарно-материальных запасов. [30]
Таким образом, комплексный подход к учету, контролю, анализу и аудиту товарно-материальных запасов позволяет оперативно получить все необходимые данные за определенный период и существенно повышает уровень управления финансово-хозяйственной деятельностью предприятия.
2. Компьютеризация учета на местах складского хозяйства с установлением локальной системы сети.
Компьютеризация учета приведет к сокращению рабочего времени работников учета и материально-ответственного лица по ведению складского учета. В настоящее время отсутствие компьютеризированного учета движения товарно-материальных ценностей от разрешения до отпуска и получения занимает значительную часть рабочего времени от руководителя до конкретного лица выпускающего продукцию.
3. Разработка и внедрение структуры номенклатурных номеров
Производственные предприятия разрабатывают номенклатуру (перечень) потребляемых в производстве товарно-материальных запасов по их однородным признакам. При этом каждому наименованию, типоразмеру и сорту материалов присваивается условное цифровое обозначение - номенклатурный номер (код), который затем проставляется во всех документах по наличию и движению товарно-материальных запасов. [11]
Номенклатурные номера строятся по-разному.
На изучаемом предприятии отсутствует структура номенклатурных номеров.
Поэтому, желательно в учете товарно-материальных запасов анализируемого предприятия разработать структуру номенклатурных номеров. На мой взгляд, было бы рационально, для облегчения и сокращения рабочего времени учетного работника обрабатывающего первичные документы по движению товарно-материальных запасов, разработать девятизначную структуру номенклатурных номеров, из которых: три первых знака образуют номер балансового счета, четвертый- номер субсчета, пятый - номер группы товарно-материальных запасов, шестой и седьмой – номер подгруппы в каждой группе, два последних – порядковый номер материального запаса в подгруппе. При этом система шифровки может быть порядковая, серийная, подразрядная и комбинированная. Число знаков в шифре должно быть минимальным, но достаточным для того, чтобы охватить важнейшие признаки всего перечня применяемых материальных ценностей. Некоторое количество шифров следует резервировать для запасов, которые могут поступить впервые. Присвоение номенклатурного номера (кода) вновь поступившим запасам производится бухгалтерией или отделом снабжения (маркетинга).
4. Введение дополнительного контроля за учетом товарно-материальных ценностей.
Введение дополнительного контроля за учетом товарно-материальных запасов со стороны руководства предприятия является очень важным. Это означает просмотр руководителем бухгалтерских документов, изучение им нормативных актов, действующих в этой области. Такой подход позволит