Особенности учета и аудита лизинга основных средств и его взаимосвязь с рентабельностью организации
Строительство, всегда являвшееся основой материального производства и развития социально-культурной сферы, требует отдельного рассмотрения. В условиях отсутствия бюджетных средств и резко обострившейся проблемы сбыта новой строительной техники, одним из основных способов активизации инвестиционных процессов в этой отрасли экономики является лизинг.
Реализация проектов позволит осуществить структурную перестройку производственной базы строительства, а также задействовать производственные мощности и новейшие технологии конверсионных предприятий.
Необходимость развития лизинговой деятельности в строительно-дорожном комплексе обусловлена следующими основными причинами:
высокая степень физического и морального износа основных средств всех видов транспорта, оцениваемая не менее чем 35–40%; на автотранспорте подлежит списанию из-за угрозы небезопасной эксплуатации не менее трети машин;
значительное снижение инвестиционных возможностей предприятий, обусловленное инфляционными факторами, снижением спроса на перевозки и соответствующих доходов, неплатежеспособностью заказчиков;
высокой и постоянно растущей стоимостью транспортных средств, машин и механизмов, контейнеров, погрузочно-разгрузочной техники и оборудования, необходимых для оказания перевозочных услуг.
Крайне острым является положение с обновлением парка строительных машин и оборудования, автотранспортных средств. В последние годы наметилась угрожающая тенденция к снижению количества реально работающего транспорта на объектах. Обеспечение строительных предприятий техникой по лизингу позволило бы ослабить остроту ситуации.
На сегодняшний день лизинг является одним из основных финансовых инструментов, позволяющих осуществлять крупномасштабные капитальные вложения в развитие материально-технической базы любого производства. Его широкое распространение на Западе и почин успешного внедрения на российской почве обусловлены тем, что по сравнению с другими способами приобретения оборудования (оплата по факту поставки, покупка с отсрочкой оплаты, банковский кредит, ссуда и т.д.) лизинг имеет ряд существенных преимуществ:
Лизинг предполагает 100%-ное кредитование и не требует немедленного начала платежей. При использовании обычного кредита для покупки имущества предприятие должно было бы около 15% стоимости покупки оплачивать за счет собственных средств.
Гораздо проще получить контракт по лизингу, чем ссуду; ведь обеспечением сделки служит само оборудование (не требуется дополнительных гарантий). Особенно это относится к мелким и средним предприятиям.
Лизинговое соглашение более гибко, чем ссуда. Ссуда всегда предполагает ограниченные сроки и размеры погашения. При лизинге арендатор может рассчитывать поступление своих доходов и выработать с арендодателем соответствующую, удобную для него схему финансирования. Погашение может осуществляться из средств, поступающих от реализации продукции, произведенной на оборудовании, взятом и лизинг.
Лизинговые соглашения могут предусматривать обязательства арендодателя произвести ремонт и технологическое обслуживание оборудования. Это особенно важно при лизинге сложного оборудования, требующего привлечения высококвалифицированного персонала для пусконаладочных работ, ремонта и обслуживания.
Риск устаревания оборудования целиком ложится на арендодателя. Лизинг позволяет арендатору периодически обновлять в своем парке морально стареющее оборудование.
Возможность для арендатора расширения производственных мощностей: ограниченные ликвидные средства на приобретение оборудования равномерно распределяются на весь срок действия договора. Высвобождаются средства для вложения в другие виды активов, что способствует стабильности финансовых планов арендатора.
Государственная политика, как правило, направлена на поощрение и расширение лизинговых операций.
Во многих странах законодательство устанавливает для предприятий обязательное соотношение собственного и заемного капитала. Так как имущество по лизинговой сделке будет учитываться по балансу арендодателя (а заемный капитал не привлекается), то арендатор может расширить свои производственные мощности, не затронув оптимального соотношения собственного и заемного капиталов.
Кроме того, приобретение оборудования по лизингу позволяет рентабельным предприятиям существенно уменьшить налогооблагаемую базу путем оптимизации налоговых отчислений.
Однако, кроме качественной стороны обоснования эффективности лизинга необходимо проанализировать его экономические преимущества и в количественном аспекте. Приступая к рассмотрению конкретных методик необходимо сделать определенные допущения:
Под экономической эффективностью лизинга можно понимать получение определенной выгоды (экономии, прибыли) субъектом лизинговой сделки по сравнению с другими способами приобретения оборудования (банковским кредитом).
Стоимость лизинга может быть ниже или равной стоимости ссуды только при наличии определенных налоговых льгот. Нам необходимо сравнить затраты по каждому способу кредитования. Принципом, исходя из которого производится сравнение, становится финансовая эквивалентность платежей, приведенных к одному и тому же моменту времени путем дисконтирования.
В мировой практике при определении чистой текущей стоимости платежей используется следующая формула дисконтирования:
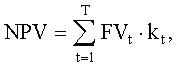
где: NPV – чистая текущая стоимость; FV – будущая стоимость; Е – норматив приведения во времени (норма дисконтирования); T – число лет расчетного периода; t – номер года расчетного периода; k – коэффициент дисконтирования:
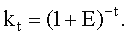
Делая экономическую оценку лизинга, следует учитывать, что лизингодатель имеет альтернативу продажи данного оборудования. Чтобы сравнить два варианта финансирования, нужно в каждом случае подсчитать чистую текущую стоимость. Необходимо учесть:
налоговые льготы в каждом случае;
для объекта, не являющегося собственностью, нельзя использовать амортизационные льготы;
если объект покупается, то фирма должна оплатить расходы по техобслуживанию (во многих странах эти расходы вычитаются из налогооблагаемой прибыли), а если объект лизингуется, то это зависит от конкретного соглашения;
так как объект не принадлежит арендатору, то он теряет право на остаточную стоимость.
Для проведения практического сравнения выберем схему организации лизингового процесса в случае прямого лизинга, так как именно последняя из предлагаемых схем взаимодействия сторон лизинговой сделки является наиболее простой и эффективной с точки зрения применения в отечественных условиях, поскольку она в наибольшей мере способствует удешевлению лизинга.
С коммерческой точки зрения лизингодателю нужно ориентироваться на тот максимум, который готов заплатить лизингополучатель. Но, должно учитываться, что у строительной компании есть альтернатива приобрести такое оборудование за счет кредита, полученного в банке. Поэтому стоимость лизинга не должна превышать стоимость аналогичного по срокам банковского коммерческого кредита.
Условиями лизингового соглашения предусматривается, что платежи по лизингу должны осуществляться ежеквартально, их величина неизменна в течение всего срока лизингового соглашения.
Для удобства сравнения лизинга и кредита возьмем кредит банка на два года с ежеквартальной выплатой процентов. Для заемщика с низким рейтингом кредитоспособности, к числу которых относится потенциальный лизингополучатель, ставка по долгосрочному кредиту составляет примерно 23% в квартал.
При покупке, например, автокрана лизингополучатель заплатит:
Спок = Сост + Нд,
где: Спок – покупная стоимость автокрана, тыс. руб.; Сост – остаточная стоимость автокрана, тыс. руб.; Нд – величина налога на добавленную стоимость, уплачиваемая в бюджет при совершении купли-продажи автокрана, тыс. руб.
В свою очередь, величина Нд составит:
Нд = Сост · П / 100,
где: П – ставка налога на добавленную стоимость, %.
Каждый квартал строительная компания будет выплачивать банку следующую сумму:
Пкр = Спок · Р / 100,
где: Пкр – ежеквартальная плата за пользование кредитными ресурсами, тыс. руб.; Р – квартальная ставка банка по долгосрочному кредиту, %.
При сравнении вариантов лизинга и кредита следует учитывать следующее:
Лизинговые платежи включаются в себестоимость продукции (работ, услуг), произведенной лизингополучателем. В то же время, затраты па оплату процентов по полученным кредитам банков, связанным с приобретением основных средств и иных внеоборотных активов, не включаются в себестоимость продукции (работ, услуг), а, следовательно, не уменьшают налогооблагаемую базу для расчета налога на прибыль.
Выбирая лизинг, строительная компания лишается возможности начисления амортизации, которая имела бы место в случае приобретения оборудования в собственность при помощи кредита.
Итак, при исчислении налога на прибыль строительная компания потеряет:
Пакс = Акв · Нпр / 100,
где: Акв – сумма амортизационных отчислений на полное восстановление в расчете на один квартал, тыс. руб.; Нпр – ставка налога на прибыль.
В свою очередь, величина Акв может быть рассчитана следующим образом:
Акв = Сост / Тост,
где: Сост – остаточная стоимость автокрана. тыс. руб.; Тост – остаточный срок службы автокрана, кварталов.
Расчет платежей за дополнительные услуги лизингодателя за квартальный период (Пу) производится по формуле:
Пу = Рк + Ру + Рр + Рд,
где: Рк – командировочные расходы работников фирмы-лизингодателя; Ру – расходы на услуги (юридические консультации, информация об эксплуатации оборудования и т.д.); Рр – расходы на рекламу лизингодателя; Рд – другие виды расходов на услуги лизингодателя.
С учетом этих факторов величина ежеквартальных лизинговых платежей, которую согласен платить лизингополучатель, составит:
Лп.кв = Акв + Пу + Нд + Пто.кв,
где: Пто.кв – плата за техническое обслуживание и ремонт лизингуемого оборудования в расчете на один квартал с учетом НДС, тыс. руб10.
2. Анализ использования лизинга в деятельности предприятия ООО «ЖелДорСтрой»
2.1 Организационно-экономическая характеристика предприятия
Строительная фирма «ЖелДорСтрой» занимается ремонтом и строительством подъездных железнодорожных путей, продажей железнодорожной техники, путевого инструмента.
Осуществляет деятельность по проектированию объектов транспортного назначения и их комплексов (железные дороги).
Строительная фирма «ЖелДорСтрой» производит капитальный ремонт и строительство подъездных путей. Производит средний и текущий ремонт железнодорожного пути, замену железнодорожных рельс и шпал.
Предприятие располагает производственной базой полностью оснащенной в соответствии со спецификой деятельности. В наличии именется вся необходимая для ремонта железнодрожных путей техника и инструмент.
Выполняет функции генподрядчика, все виды ремонта подъездных железнодорожных путей, проектирование и выполнение паспортов по данным видам работ.
Предприятие работает на рынке услуг по строительству, ремонту, обслуживанию подъездных и внутриплощадочных железнодорожных путей. В перечень основных работ, выполняемых предприятием, входят:
1. Осуществление деятельности по проектированию объектов транспортного назначения и их комплексов (железные дороги)
2. Капитальный ремонт и строительство подъездных путей
3. Средний ремонт пути
4. Текущий ремонт пути
Предприятие располагает производственной базой; полностью оснащенной в соответствии со спецификой деятельности:
1. База звеносборочная в г. Москва площадью 7 тыс. м2 с козловыми кранами грузоподъемностью 12.5 тн
2. Автокраны
3. Грузовые автомобили
4. Машины путевые МПРП, МСШУ-4
5. Кран ж/д КДЭ-253
6. Кран ж/д ЕДК-500/1
7. Платформы ж/д
8. Тепловоз ТГК
9. Бульдозер, грейдер, экскаватор
10. Пассажирский автотранспорт для доставки персонала.
ООО «ЖелДорСтрой» как и любое другое предприятие, осуществляющее финансово-хозяйственную деятельность, получает доход, с которого уплачивает различные налоги и платежи в бюджет. Средства, остающиеся у предприятия после уплаты этих налогов и платежей, поступают в его полное распоряжение.
В табл. 2.1 представлены основные технико-экономические показатели деятельности ООО «ЖелДорСтрой» за 2006–2008 гг.
Таблица 2.1. Оценка технико-экономических показателей деятельности ООО «ЖелДорСтрой» за 2006–2008 гг.
| Показатели | Годы | Отклонение (+,–) | Темпы роста, % | ||||
| 2006 | 2007 | 2008 | 2007 г. к 2006 г. | 2008 г. к 2007 г. | 2007 г. к 2006 г. | 2008 г. к 2007 г. | |
| Выручка от продажи продукции, тыс. руб. | 52173 | 73448 | 132419 | 21275 | 58971 | 140,8 | 180,3 |
|
Полная себестоимость реализованной продукции, тыс. руб. |
46093 | 66083 | 123632 | 109945 | 57549 | 143,4 | 187,1 |
| Среднесписочная численность ППП, чел. | 475 | 462 | 489 | -13 | 27 | 97,3 | 105,8 |
| Производительность труда, руб. | 109,8 | 159,0 | 270,8 | 49,1 | 111,8 | 144,7 | 170,3 |
| Средняя величина основных средств, тыс. руб. | 7 986 | 10 791 | 12 450 | 2806 | 1659 | 135,1 | 115,4 |
| Фондоотдача | 6,5 | 6,8 | 10,6 | 0,3 | 3,8 | 104,2 | 156,3 |
| Средняя величина оборотного капитала (оборотных активов), тыс. руб. | 13 563 | 22 355 | 35 500 | 8792 | 13145 | 164,8 | 158,8 |
| Коэффициент оборачиваемости оборотных средств | 3,8 | 3,3 | 3,7 | -0,5 | 0,4 | 85,4 | 113,5 |
| Прибыль от продажи, тыс. руб. | 6080 | 7365 | 8787 | 1285 | 1422 | 121,1 | 119,3 |
| Рентабельность продаж, % | 11,7 | 10,0 | 6,6 | -1,7 | -3,4 | 86,0 | 66,2 |
По результатам табл. 2.1 можно сделать следующие выводы:
– за 2007 г. выручка от продажи продукции увеличилась на 21275 тыс. руб. или 40,8% и составила 73448 тыс. руб., за 2008 г. сумма выручки составила 132419 тыс. руб., что выше предыдущего показателя на 80,3% или 58975 тыс. руб.;
– себестоимость товарной продукции (включая управленческие и коммерческие расходы) за 2007 г. увеличилась на 109945 тыс. руб. или 43,4%, за 2008 г. произошло увеличение данного показателя на 87,1% или 7 57549 тыс. руб., рост себестоимости продукции обусловлен увеличением цен на материалы, используемые при производстве продукции;
– в 2007 г. наблюдается снижение численности персонала на 13 чел., или 17,0% по сравнению с 2006 г., однако за 2008 г. среднесписочная численность составила 489 чел., что на 27 чел. выше чем за 2007 г. и на 14 чел. выше чем за 2007 г.;
– положительным фактором явилось увеличение производительности труда в 44,7 раза в 2007 г., и на 70,3% в 2008 г.;
– в 2007 г. наблюдается рост среднегодовой стоимости основных средств на 2 806,0 тыс. руб. или 35,0% по сравнению с 2006 г., в 2008 г. среднегодовая стоимость основных средств составила 12 450,0 тыс. руб., что выше чем за 2007 г. на 1656,0 тыс. руб. или 15,0%;
– в связи с ростом выручки предприятия в 2007 г. увеличилась фондоотдача основных производственных фондов предприятия на 4,2%, также то, что темпы роста среднегодовой стоимости основных средств были ниже, чем выручки от продажи продукции привело к повышению данного показателя и в 2008 г. на 56,3% по сравнению с 2007 г.;
– в 2008 г. снизилась оборачиваемость оборотных активов предприятия на 14,6% по сравнению с 2007 г., что является негативным фактором деятельности предприятия, т. к. снижение оборачиваемости оборотных средств предприятия ведет к снижению выручки и прибыли от продажи продукции предприятия, в 2008 г. данный показатель повысился на 13,5%;
– сумма прибыли от продажи продукции, работ услуг составила в 2007 г. 7365 тыс. руб., что выше на 21,1% чем за 2006 г., в 2008 г. также наблюдается рост прибыли от продажи продукции на 19,3% или 1422 тыс. руб. в 2008 г.;
– рентабельность продаж составила 11,7%- в 2006 г.; 10,0% – в 2007 г. и 6,6% в 2008 г.
Проанализируем показатели движения трудовых ресурсов ООО «ЖелДорСтрой» за 2006–2008 гг.
Таким образом, коэффициент текучести кадров за 2006–2008 гг. имеет небольшое значение. Коэффициент постоянства кадров за 2007 г. составил 1,1, что выше на 0,1 чем за 2006 г., за 2008 г. данный показатель снизился на 0,3 процентных пункта.
Таблица 2.2. Оценка движения рабочей силы ООО «ЖелДорСтрой» за 2006–2008 гг.
| Наименование показателя | 2006 г. | 2007 г. | 2008 г. | Отклонение (+,–) | |
| 2007 г. к 2006 г. | 2008 г. к 2007 г. | ||||
| 1. Численность промышленно-производственного персонала на начало года, чел. | 475,0 |
462,0 |
489,0 |
-13 |
27 |
| 2. Принято на работу, чел. | 2,0 | 31,0 | 1,0 | 29 | -30 |
| 3. Выбыло, чел., всего | 15,0 | 4,0 | 4,0 | -11 | - |
| 4. Численность персонала на конец года, чел. | 462,0 | 489,0 | 486,0 | 27 | -3 |
| 5. Среднесписочная численность персонала, чел. | 475,0 | 462,0 | 489,0 | -13 | 27 |
| 6. Количество работников, проработавших весь год, чел. | 75,0 | 69,0 | 75,0 | -13 | 27 |
| 7. Коэффициент оборота по приему работников | 0,0 | 0,5 | 0,0 | 0,5 | -0,5 |
| 8. Коэффициент оборота по выбытию работников | 0,2 | 0,1 | 0,0 | -0,1 | -0,1 |
| 9. Коэффициент текучести кадров | 0,0 | 0,2 | 0,0 | 0,2 | -0,2 |
| 10. Коэффициент постоянства кадров | 1,0 | 1,1 | 0,8 | 0,1 | -0,3 |
Среднесписочная численность персонала организации составила за 2007 г. 462 чел., что на 13 чел. ниже чем в 2006 г., в 2008 г. численность персонала увеличилась на 427 чел. и составила 489 чел.
Для анализа показателей эффективности использования трудовых ресурсов ООО «ЖелДорСтрой» за 2006–2008 гг. оставим табл. 2.3.
Таблица 2.3. Основные показатели эффективности использования трудовых ресурсов ООО «ЖелДорСтрой» за 2006–2008 гг.
| Показатели | Год | Изменение (+;-) | Темп изменения, % | ||||
| 2006 | 2007 | 2008 |
2007 г. к 2006 г. |
2007 г. к 2007 г. |
20075 г. к 2006 г. |
2008 г. к 2007 г. |
|
| Выручка от продажи товаров, продукции, работ, услуг, тыс. руб. | 52173 | 73448 | 132419 | 21275 | 58971 | 140,8 | 180,3 |
| Численность работающих, чел. | 475 | 462 | 489 | -13 | 27 | 83,0 | 144,0 |
| Фонд оплаты труда, тыс. руб. | 2422,5 | 3649,8 | 4107,6 | 1227,3 | 457,8 | 150,7 | 112,5 |
| Среднемесячная зарплата, тыс. руб. | 5,1 | 7,9 | 8,4 | 2,8 | 0,5 | 154,9 | 106,3 |
|
Производительность труда, тыс. руб./чел. |
109,8 | 159,0 | 270,8 | 49,1 | 111,8 | 144,7 | 170,3 |
Эффективность использования трудовых ресурсов предприятия характеризует показатель производительности труда. Показатель рассчитывается делением выручки от реализации на численность работающих. Численность работающих на ООО «ЖелДорСтрой» за анализируемый период увеличилась с 475 до 489 человек, т.е. на 14 человек.
Производительность труда в 2006 году составила 109,8 тыс. руб./чел., в 2007 году – 159,0 тыс. руб./чел., в 2008 году – 270,8 тыс. руб./чел. В 2007 году по сравнению с 2006 годом произошло увеличение показателя на 49,1 тыс. руб./чел. или на 44,7%. В 2008 году по сравнению с 2007 годом данный показатель повысился на 111,8 тыс. руб./чел. или 70,3%.
В то же время средняя заработная плата работника за месяц составила в 2006 году – 5,1 тыс. руб., в 2007 году – 7,9 тыс. руб., в 2008 году – 8,4 тыс. руб. Среднемесячная заработная плата также обнаруживает тенденцию к росту: в 2007 году по сравнению с 2006 годом наблюдается увеличение среднемесячной заработной платы на 2,8 руб. или 54,9%, в 2008 году по сравнению с 2007 годом – на 500 руб., или 6,3%. Темпы роста производительности труда несколько выше темпов роста заработной платы, что свидетельствует о преобладании интенсивного типа развития.
Графически соотношение темпов роста заработной платы и производительности труда ООО «ЖелДорСтрой» за 2006–2008 гг. представлена на рис. 2.1.
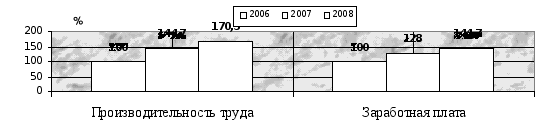
Рис. 2.1 – Соотношение темпов роста заработной платы и производительности труда ООО «ЖелДорСтрой» за 2006–2008 гг.
Для характеристики эффективности использования основных средств предприятия составим табл. 2.4.
Как следует из табл. 2.4, на анализируемом предприятии за период 2006–2008 гг. среднегодовая стоимость основных средств увеличивается с 7 986 тыс. руб. до 10 791 тыс. руб., то есть на 2 806 тыс. руб. или 35% в 2005 г. по сравнению с 2004 г., с 10 791 тыс. руб. до 12 450 тыс. руб., то есть на 1659 тыс. руб. или 15% в 2006 г. по сравнению с 2005 г. Незначительное увеличение стоимости основных средств ООО «ЖелДорСтрой» обусловлено расширением производства предприятия.
Таблица 2.4. Показатели эффективности использования основных средств ООО «ЖелДорСтрой» за 2004–2006 гг.
| Показатели | Год | Изменение (+;-) | Темп изменения, % | ||||
| 2006 | 2007 | 2008 |
2007 г. к 2006 г. |
2008 г. к 2007 г. |
2007 г. к 2006 г. |
2008 г. к 2007 г. |
|
| Выручка от продажи продукции, тыс. руб. | 52173 | 73448 | 132419 | 21275 | 58971 | 140,8 | 180,3 |
| Прибыль от продаж, тыс. руб. | 6080 | 7365 | 8787 | 1285 | 1422 | 121,1 | 119,3 |
| Численность работающих, чел. | 475 | 462 | 489 | -13 | 27 | 83 | 144 |
| Среднегодовая стоимость основных средств, тыс. руб. | 7 986 | 10 791 | 12 450 | 2806 | 1659 | 135 | 115 |
| Фондоотдача, руб. | 6,5 | 6,8 | 10,6 | 0,3 | 3,8 | 104,2 | 156,3 |
| Фондоемкость, руб. | 0,2 | 0,1 | 0,1 | -0,1 | - | 96,0 | - |
| Фондовооруженность, тыс. руб./чел. | 16,8 | 23,4 | 25,5 | 6,5 | 2,1 | 138,9 | 109,0 |
| Фондорентабельность, %. | 76,1 | 68,3 | 70,6 | -7,9 | 2,3 | 89,6 | 103,4 |
Фондоотдача – показатель выпуска продукции, приходящейся на 1 рубль стоимости основных фондов. Данный показатель характеризует эффективность использования основных средств предприятия. В 2006 году на 1 рубль стоимости основных средств предприятия приходилось 6,5 руб. услуг и продукции, в 2007 году – 6,8 руб., в 2008 году – 10,6 руб. Таким образом, наблюдается увеличение фондоотдачи на 0,3 руб. или 4,2% в 2007 г. по сравнению с 2006 г., за 2008 г. наблюдается снижение данного показателя на 3,8 руб. или 56,3% по сравнению с уровнем 2007 г.
Эффективность использования основных средств предприятия также можно охарактеризовать показателем фондоемкости. Фондоемкость – показатель обратный фондоотдаче. В 2006–2008 гг. на рубль выручки от продажи товаров, продукции, работ и услуг приходилось 0,1 руб. стоимости основных средств, что свидетельствует об эффективном использовании основных средств предприятия.
Фондовооруженность характеризует обеспеченность предприятия основными средствами и рассчитывается делением среднегодовой стоимости основных средств на численность работающих. Из анализа показателя следует, что обеспеченность предприятия основными средствами повышается, о чем свидетельствует увеличение показателя фондовооруженности с 16,8 тыс. руб./чел. до 23,4 тыс. руб./чел., т.е. на 38,9% в 2007 г. по сравнению с 2006 г., в 2008 году данный показатель повышается, повышение показателя составило 25,5 тыс. руб./чел. (9,0%) по сравнению с уровнем 2007 г.
Рентабельность основного капитала рассчитываем делением прибыли от продаж на среднегодовую стоимость основных средств. Данный показатель снижается с 76,1% до 70,6% в 2008 г.
В табл. 2.5 представлена динамика активов ООО «ЖелДорСтрой» по данным бухгалтерской отчетности за 2006–2008 гг.
Таблица 2.5. Динамика активов и пассивов ООО «ЖелДорСтрой» за 2006–2008 гг.
| Показатель | Значение показателя | Изменение (+,–) | |||||||||
| 2006 | 2007 | 2008 |
2007 г. к 2006 г. тыс. руб. |
Темп роста % |
2008 г. к 2007 г. тыс. руб. |
Темп роста % |
|||||
| в тыс. руб. | в% к валюте баланса |
в тыс. руб. |
в% к валюте баланса | в тыс. руб. | в% к валюте баланса | ||||||
| Актив | |||||||||||
| 1. Иммобилизованные средства | 97360 | 84,2 | 107177 | 80,2 | 162175 | 78,5 | 9817 | 10,1 | 54998 | 51,3 | |
| 2. Оборотные активы, всего | 18244 | 15,8 | 26465 | 19,8 | 44535 | 21,5 | 8221 | 45,1 | 18070 | 68,3 | |
|
в
том числе: |
11728 | 10,1 | 17523 | 13,1 | 22517 | 10,9 | 5795 | 49,4 | 4994 | 28,5 | |
|
в
том числе: |
11428 | 9,9 | 17205 | 12,9 | 22198 | 10,7 | 5777 | 50,6 | 4993 | 29 | |
| – готовая продукция (товары). | 62 | 0,1 | – | – | – | – | -62 | -100 | – | – | |
| затраты в незавершенном производстве | 238 | 0,2 | 318 | 0,2 | 319 | 0,2 | 80 | 33,6 | 1 | 0,3 | |
| НДС по приобретенным ценностям | 696 | 0,6 | 1044 | 0,8 | 1076 | 0,5 | 348 | 50 | 32 | 3,1 | |
| ликвидные активы, всего | 5820 | 5 | 7898 | 5,9 | 20942 | 10,1 | 2078 | 35,7 | 13044 | 165,2 | |
|
из
них: |
246 | 0,2 | 736 | 0,6 | 4228 | 2 | 490 | 199,2 | 3492 | 5,7 раза | |
| – дебиторская задолженность | 5574 | 4,8 | 7162 | 5,4 | 16714 | 8,1 | 1588 | 28,5 | 9552 | 133,4 | |
| Пассив | |||||||||||
| 1. Собственный капитал | 107374 | 92,9 | 121969 | 91,3 | 192562 | 93,2 | 14595 | 13,6 | 70593 | 57,9 | |
| 2. Заемный капитал, всего | 388 | 0,3 | 127 | 0,1 | 222 | 0,1 | -261 | -67,3 | 95 | 74,8 | |
|
из
них: |
– | – | 127 | 0,1 | 222 | 0,1 | 127 | – | 95 | 74,8 | |
| – краткосрочные кредиты и займы. | 388 | 0,3 | – | – | – | – | -388 | -100 | – | – | |
| 3. Привлеченный капитал | 7842 | 6,8 | 11546 | 8,6 | 13926 | 6,7 | 3704 | 47,2 | 2380 | 20,6 | |
| Валюта баланса | 115604 | 100 | 133642 | 100 | 206710 | 100 | 18038 | 15,6 | 73068 | 54,7 | |
По данным табл. 2.5 можно сделать следующие выводы. Структура активов организации за 2007 г. характеризуется следующим соотношением: 80,2% иммобилизованных средств и 19,8% текущих активов. Активы организации за 2007 г. увеличились на 18038 тыс. руб. (на 15,6%). Отмечая увеличение активов, необходимо учесть, что собственный капитал увеличился в меньшей степени – на 13,6%. Отстающее увеличение собственного капитала относительно общего изменения активов следует рассматривать как негативный фактор.
Рост величины активов за 2007 г. организации связан, главным образом, с ростом следующих позиций актива баланса (в скобках указана доля изменения данной статьи в общей сумме всех положительно изменившихся статей):
Незавершенное строительство – 7830 тыс. руб. (43,3%)
Запасы: сырье, материалы и другие аналогичные ценности – 5777 тыс. руб. (31,9%)
Основные средства – 1927 тыс. руб. (10,6%)
Дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) – 1588 тыс. руб. (8,8%)
Одновременно, в пассиве баланса наибольший прирост наблюдается по строкам:
Резервный капитал – 14673 тыс. руб. (78,2%)
Кредиторская задолженность: поставщики и подрядчики – 3061 тыс. руб. (16,3%)
Среди отрицательно изменившихся статей баланса за 2007 г. можно выделить «Запасы: готовая продукция и товары для перепродажи» в активе и «Займы и кредиты» в пассиве (-62 тыс. руб. и -388 тыс. руб. соответственно);
– структура активов организации на последний день 2008 г. характеризуется следующим соотношением: 78,5% иммобилизованных средств и 21,5% текущих активов. Активы организации за 2008 г. увеличились на 73068 тыс. руб. (на 54,7%). Учитывая значительное увеличение активов, необходимо отметить, что собственный капитал увеличился еще в большей степени – на 57,9%. Опережающее увеличение собственного капитала относительно общего изменения активов является положительным показателем.
Рост величины активов организации за 2008 г. связан, в основном, с ростом следующих позиций актива баланса:
незавершенное строительство – 53592 тыс. руб. (73,3%);
дебиторская задолженность (платежи по которой ожидаются в течение 12 месяцев после отчетной даты) – 9552 тыс. руб. (13,1%);
запасы: сырье, материалы и другие аналогичные ценности – 4993 тыс. руб. (6,8%).
Одновременно, в пассиве баланса за 2008 г. наибольший прирост произошел по строке «Резервный капитал» (+69034 тыс. руб., или 92,1% вклада в прирост пассивов организации в течение рассматриваемого периода (2006 г.)).
Среди отрицательно изменившихся статей баланса за 2008 г. можно выделить «Запасы: расходы будущих периодов» в активе и «Кредиторская задолженность: прочие кредиторы» в пассиве (-66 тыс. руб. и -1899 тыс. руб. соответственно).
Таким образом, можно сделать вывод об увеличении имущества ООО «ЖелДорСтрой» в период с 2006 по 2008 гг.
Задача анализа ликвидности баланса возникает в связи с необходимостью давать оценку кредитоспособности предприятия, то есть его способности своевременно и полностью рассчитываться по всем своим обязательствам.
Ликвидность баланса определяется как степень покрытия обязательств организации её активами, срок превращения которых в деньги соответствует сроку погашения обязательств.
Анализ ликвидности баланса заключается в сравнении средств по активу, сгруппированных по степени их ликвидности и расположенных в порядке убывания ликвидности, с обязательствами по пассиву, сгруппированными по срокам их погашения и расположенными в порядке возрастания сроков.
В табл. 2.6 представлена оценка ликвидности ООО «ЖелДорСтрой» за 2006–2008 гг.
Таблица 2.6. Расчет коэффициентов ликвидности ООО «ЖелДорСтрой» за 2006–2008 гг.
| Показатель ликвидности | Значения показателя | Отклонение (+,) | Рекомендованное значение | |||
| 2006 г. | 2007 г. | 2008 г. | 2007 г. к 2006 г. | 2008 г. к 2007 г. | ||
| 1. Коэффициент текущей (общей) ликвидности | 2,22 | 2,29 | 3,2 | 0,08 | 0,91 | >2,0 |
| 2. Коэффициент быстрой (промежуточной) ликвидности | 0,71 | 0,68 | 1,5 | -0,02 | 0,82 | >1,0 |
| 3. Коэффициент абсолютной ликвидности | 0,03 | 0,06 | 0,3 | 0,03 | 0,24 | >0,2 |
На конец декабря 2007 г. коэффициент текущей ликвидности имеет значение, соответствующее норме (2,29 при нормативном значении 2,0 и более). В течение 2007 г. коэффициент текущей ликвидности вырос на 0,08 процентных пункта.
Для коэффициента быстрой ликвидности нормативным значением является 1,0 и более. В данном случае его значение составило 0,68. Это говорит о недостатке на конец 2007 г. у ООО «ЖелДорСтрой» ликвидных активов, которыми можно погасить наиболее срочные обязательства.
При норме 0,2 и более значение коэффициента абсолютной ликвидности на конец 2007 г. составило 0,06. При этом следует отметить имевшую место положительную динамику – за 2007 г. коэффициент абсолютной ликвидности вырос на 0,03 процентных пункта.
На 31.12.2008 г. при норме 2,0 и более коэффициент текущей (общей) ликвидности имеет значение 3,2. За 2008 г. коэффициент вырос на 0,91 процентных пункта. Коэффициент быстрой ликвидности также имеет значение, укладывающееся в норму (1,5). Это свидетельствует о достаточности у ООО «ЖелДорСтрой» ликвидных активов (т.е. наличности и других активов, которые можно легко обратить в наличность) для погашения краткосрочной кредиторской задолженности.
Коэффициент абсолютной ликвидности на конец 2008 г. имеет значение, соответствующее норме (0,3). При этом за рассматриваемый период коэффициент вырос на 0,24 процентных пункта.
Проанализируем коэффициенты финансовой устойчивости ООО «ЖелДорСтрой» за 2006–2008 гг.
Таблица 2.7. Показатели финансовой устойчивости ООО «ЖелДорСтрой» за 2006–2008 г.
| Показатель | Нормативное значение | Значение показателя | Отклонение (+,–) | |||
| 2006 г. | 2007 г. | 2008 г. | 2007 г. к 2006 г. | 2008 г. к 2007 г. | ||
| 1. Коэффициент автономии | ≥ 0,5 | 0,93 | 0,91 | 0,93 | -0,02 | 0,02 |
| 2. Коэффициент отношения заемных и собственных средств | ≥ 1,0 | 13,05 | 10,45 | 13,61 | -2,6 | 3,16 |
| 3. Коэффициент покрытия инвестиций | ≥ 0,9 | 0,93 | 0,91 | 0,93 | -0,02 | 0,02 |
| 4. Коэффициент маневренности собственного капитала | ≥ 0,5 | 0,09 | 0,12 | 0,16 | 0,03 | 0,04 |
| 5. Коэффициент мобильности оборотных средств | ≥0,5 | 0,16 | 0,2 | 0,22 | 0,04 | 0,02 |
| 6. Коэффициент обеспеченности материальных запасов | ≥ 0,5 | 0,85 | 0,85 | 1,36 | <0,01 | 0,51 |
| 7. Коэффициент обеспеченности текущих активов | ≥ 0,1 | 0,55 | 0,56 | 0,69 | 0,01 | 0,12 |
| 8. Коэффициент краткосрочной задолженности | - | 1 | 0,99 | 0,98 | -0,01 | <0,01 |
Коэффициент автономии организации на последний день 2007 г. составил 0,91. Полученное значение говорит о неоправданно высокой доли собственного капитала ООО «ЖелДорСтрой» (91%) в общем капитале организации – организация слишком осторожно относится к привлечению заемных денежных средств. Значение коэффициента покрытия инвестиций на конец 2007 г. составило 0,91, что полностью соответствует общепринятому в мировой практике значению (доля собственного капитала и долгосрочных обязательств в общей сумме капитала ООО «ЖелДорСтрой» составляет 91%).
Коэффициент маневренности собственного капитала показывает, какая часть собственных средств организации находится в мобильной форме, позволяющей относительно свободно маневрировать этими средствами. Значение коэффициента маневренности собственного капитала на конец 2005 г. составило. Считается, что оптимальный диапазон значений коэффициента 0,5–0,6. И хотя на практике норматив для этого показателя не определен, полученное здесь значение говорит о явном недостатке собственного капитала для обеспечения стабильного финансового положения ООО «ЖелДорСтрой». Итоговое значение коэффициента обеспеченности материальных запасов (0,85) на 31.12.2007 г. соответствует нормальному значению, т.е. материально-производственные запасы в достаточной степени обеспечены собственными оборотными средствами организации.
По коэффициенту краткосрочной задолженности видно, что величина краткосрочной кредиторской задолженности ООО «ЖелДорСтрой» значительно превосходит величину долгосрочной задолженности (99% и 1% соответственно). При этом за рассматриваемый период (2007 г.) доля долгосрочной задолженности выросла на 1%.
Коэффициент автономии организации на последний день 2008 г. составил 0,93. Данный коэффициент характеризует степень зависимости организации от заемного капитала. Полученное здесь значение говорит о слишком осторожном отношении ООО «ЖелДорСтрой» к привлечению заемных денежных средств (собственный капитал составляет 93% в общем капитале организации). Значение коэффициента покрытия инвестиций на конец 2006 г. равно 0,93, что полностью соответствует норме (доля собственного капитала и долгосрочных обязательств в общей сумме капитала ООО «ЖелДорСтрой» составляет 93%).
Значение коэффициента маневренности собственного капитала на последний день декабря 2008 г. составило 0,16. Считается, что оптимальный диапазон значений коэффициента 0,5–0,6. И хотя на практике норматив для этого показателя не определен, полученное здесь значение говорит о явном недостатке собственного капитала для обеспечения стабильного финансового положения ООО «ЖелДорСтрой». Итоговое значение коэффициента обеспеченности материальных запасов (1,36) соответствует норме, т.е. материально-производственные запасы в достаточной степени обеспечены собственными оборотными средствами ООО «ЖелДорСтрой».
По коэффициенту краткосрочной задолженности видно, что величина краткосрочной кредиторской задолженности ООО «ЖелДорСтрой» значительно превосходит величину долгосрочной задолженности (98% и 2% соответственно). При этом за 2008 г. доля долгосрочной задолженности фактически не изменилась.
Таким образом, практически по всем показателям деятельности предприятия наблюдается рост, что характеризует повышение эффективности деятельности ООО «ЖелДорСтрой».
Выручка от продажи товаров, продукции (работ, услуг) ООО «ЖелДорСтрой» возросла за 2007 г. на 21275 тыс. руб. или 40,8% по сравнению с 2006 г., за 2008 г. выручка увеличилась на 58971 тыс. руб. или тыс. руб. или 80,3%. Увеличение выручки от продаж обусловлено ростом объемов товарной продукции в натуральном выражении на 99,7%. Себестоимость проданных товаров, продукции, работ, услуг возросла на 40,1% или 16137 тыс. руб. за 2007 г. по сравнению с 2006 г. За 2008 г. данный показатель увеличился на 53541 тыс. руб. или 94,9%. Неравномерное увеличение выручки от продаж и себестоимости проданных товаров на фоне роста объемов производства обусловлено также и влиянием ценового фактора, значительно отразившегося на формирование себестоимости товарной продукции.
Увеличение выручки от продажи положительно повлияло на формирование прибыли от продаж. Однако рост указанного результата не значительный – 21,2% за 2007 г. и 19,3% за 2008 г., что свидетельствует о превышение темпов роста себестоимости проданных товаров, продукции, работ, услуг над темпами роста выручки от продаж.
Наличие коммерческих расходов в размере 5826 тыс. руб. в 2006 г., 9676 тыс. руб. – в 2007 г. и 13687 тыс. руб. в 2008 г. негативно сказалось на показателях прибыли от продаж ООО «ЖелДорСтрой». Коммерческие расходы связаны с продажей продукции предприятия. К таковым относятся расходы на перевозку товаров, аренду, содержание зданий, сооружений, помещений, расходы по хранению и подборке товаров, рекламу и другие. Так как ООО «ЖелДорСтрой» осуществляет одновременно торговую и производственную деятельность то коммерческие расходы предприятия включают также некоторые производственные расходы: на затаривание и упаковку изделий на складе готовой продукции, по содержанию помещений для хранения продукции, комиссионные расходы, уплачиваемые сбытовым и другим посредническим организациям.
Незначительное увеличение в абсолютном выражение прочих доходов на сумму 93 тыс. руб. за 2008 г. в сравнении с прочими расходами не повлияло на снижение прибыли до налогообложения. Так, прочие доходы увеличились за