Особенности учета и аудита лизинга основных средств и его взаимосвязь с рентабельностью организации
Динамика развития прочих доходов и расходов ООО «ЖелДорСтрой» представлена на рис. 2.3.
Проценты к уплате отмечаются в 2008 г. в размере 812 тыс. руб., прочие расходы снизились на 35 тыс. руб. за 2007 г. и на 154 тыс. руб. или 46,4% в 2008 г. Проценты к уплате учитывают проценты, предназначенные выплате за пользование предоставленными денежными средствами в виде кредитов и займов. Прочие расходы учитывают те же денежные средства, что и прочие доходы, за той лишь разницей, что прочие расходы подлежат уплате самой организацией.
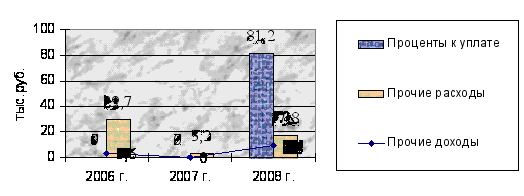
Рис. 2.3 – Динамика развития прочих доходов и расходов ООО «ЖелДорСтрой» за 2006–2008 гг.
Прибыль до налогообложения в 2006 г. составляла 5820 тыс. руб., в 2008 г. она возросла до уровня 7890 тыс. руб., т.е. на 35,6%.
Это обусловило повышение чистой прибыли предприятия при данных условиях развития на 1638 тыс. руб. или 37,6% по сравнению с 2006 г.
Таким образом, увеличение объемов производства товарной продукции некоторое увеличение себестоимости единицы реализованной продукции (3,8%), наличие прочих доходов и расходов в общем итоге предопределило увеличение чистой прибыли ООО «ЖелДорСтрой» на 37,59%.
Изменение показателей доходов и расходов ООО «ЖелДорСтрой» в абсолютном выражении представлены в табл. 2.8.
Таблица 2.8. Влияние доходов и расходов на формирование чистой прибыли ООО «ЖелДорСтрой» за 2007–2008 гг., тыс. руб.
| Показатели |
Изменение за 2007 год (+,–) |
Изменение за 2008 год (+,–) |
Совокупное изменение за весь период |
| 1. Доходы от обычных видов деятельности | 21275 | 58971 | 80246 |
| 2. Расходы по обычным видам деятельности | 19988 | 57551 | 77539 |
| 2.1. Коммерческие расходы | 3851 | 4010 | 7861 |
| 3. Прочие доходы | 36 | 93 | 57 |
| 4. Прочие расходы | 35 | 658 | 693 |
| 5. Прибыль до налогообложения | 1216 | 854 | 2070 |
| 6. Текущий налог на прибыль | 226 | 206 | 432 |
| 7. Чистая прибыль | 990 | 648 | 1638 |
В структуре доходов ООО «ЖелДорСтрой» доходы от обычной деятельности занимают более 90%. На протяжении всего анализируемого периода наблюдается рост доходов организации, как от обычной деятельности, так и прочих доходов. При этом расходы по обычным видам деятельности и прочие расходы имели также тенденцию увеличения, за исключением прочих расходов, которые сократились в 2008 году на 119 тыс. руб. или 41% по сравнению с 2006 годом.
На основании формы №5 приложения к балансу производится анализ затрат на производство. В этой форме отражаются все материальные, денежные и трудовые затраты, произведенные предприятием в ходе хозяйственной деятельности в расчетном периоде. Они группируются по экономическим элементам. Произведем анализ себестоимости по экономическим элементам по ООО «ЖелДорСтрой» за 2006–2008 гг., для чего составим таблицу 2.9.
Таблица 2.9. Анализ себестоимости ООО «ЖелДорСтрой» за 2006–2008 гг. по элементам затрат
| Показатели | Годы | Изменение, (+,–) | Темп изменения в% | ||||
| 2006 | 2007 | 2008 |
2007 г. к 2006 г. |
2008 г. к 2007 г. |
2007 г. к 2006 г. |
2008 г. к 2007 г. |
|
| 1. Материальные затраты, тыс. руб. | 17210 | 20757 | 49371 | 3547 | 28614 | 120,6 | в 2,4 раза |
| 2. Затраты на оплату труда, тыс. руб. | 13920 | 18105 | 23914 | 4185 | 5809 | 130,1 | 132,1 |
| 3. Отчисления на социальные нужды, тыс. руб. | 4955 | 6415 | 7566 | 1460 | 1151 | 129,5 | 117,9 |
| 4. Амортизационные отчисления, тыс. руб. | 2999 | 4744 | 5065 | 1745 | 321 | 158,2 | 106,8 |
| 5. Прочие затраты, тыс. руб. | 1183 | 6383 | 24029 | 5200 | 17646 | 539,6 | в 3,8 раза |
| ИТОГО | 40267 | 56404 | 109945 | 16137 | 53541 | 140,1 | 194,9 |
Из данных таблицы 2.9 следует, что себестоимость продукции, работ, услуг ООО «ЖелДорСтрой» в 2006 г. составила 40267 тыс. руб., в 2007 г. – 56404 тыс. руб., в 2008 г. – 109945 тыс. руб. Наблюдается увеличение затрат на производство в 2007 г. по сравнению с 2006 г. на 16137 тыс. руб. или 40,1%, в 2008 г. по сравнению с 2007 г. – на 53541 тыс. руб. или 94,9%. Увеличение себестоимости продукции, работ, услуг за анализируемый период обусловлено ростом составляющих затрат.
В составе себестоимости значительны материальные затраты. Их величина в 2006 г. составила 17210 тыс. руб., в 2007 г. данная группа затрат увеличилась на 3547 тыс. руб. или 20,6% и составила 20757 тыс. руб. В 2008 г. наблюдается дальнейшее увеличение материальные затрат до 49371 тыс. руб. В 2008 г. они увеличились на 28614 тыс. руб. или в 2,4 раза по сравнению с 2007 г.
Затраты на оплату труда в 2007 г. по сравнению с 2006 г. увеличились с 13920 тыс. руб. до 18105 тыс. руб., т.е. на 4815 тыс. руб. или 30,1%. В 2008 г. по сравнению с 2007 г. затраты на оплату труда увеличиваются до 23914 тыс. руб. или на 32,1%, что обусловлено ростом средней зарплаты работников.
Аналогичная тенденция прослеживается по отчислениям на социальные нужды. В 2007 г. по сравнению с 2006 г. сумма отчислений на социальные нужды увеличивается с 4955 тыс. руб. до 64154 тыс. руб., в 2008 г. по сравнению с 2007 г. произошло увеличение показателя до 7566 тыс. руб. Амортизационные отчисления составили в 2006 г. 4999 тыс. руб., в 2007 г. снизились на 255 тыс. руб. или 5,1% и достигли уровня 4744 тыс. руб., в 2008 г. наблюдается увеличение амортизационных отчислений до 5065 тыс. руб. За анализируемый период 2006–2008 гг. наблюдается также рост прочих затрат в составе себестоимости: с 1183 тыс. руб. в 2006 г. до 6383 тыс. руб. в 2007 г. и до 24029 тыс. руб. в 2008 г.
Затраты на один рубль товарной продукции – наиболее известный на практике обобщающий показатель, который отражает себестоимость единицы продукции в стоимостном выражении обезличенно, без разграничения ее по конкретным видам. Определяется он отношением общей суммы затрат на производство и реализацию продукции к стоимости произведенной товарной продукции в действующих ценах.
На основании ф. №2 «Отчет о прибылях и убытках»» рассчитаем показатель затрат на рубль выручки от продаж и оценим его динамику (таблица 2.10).
Таблица 2.10. Динамика затрат на рубль выручки от продаж ООО «ЖелДорСтрой» за 2006–2008 гг.
| Показатели | Год | Изменение (+,–) | Темп изменения, % | ||||
| 2006 | 2007 | 2008 |
2007 г. к 2006 г. |
2008 г. к 2007 г. |
2008 к 2007 |
2008 к 2007 |
|
| Выручка от продажи продукции (работ, услуг), тыс. руб. | 52173 | 73448 | 132419 | 21275 | 58971 | 140,8 | 180,3 |
|
Полная себестоимость продукции, тыс. руб. |
46093 | 66083 | 123632 | 109945 | 57549 | 143,4 | 187,1 |
| Затраты на рубль выручки от продаж, руб. | 0,88 | 0,90 | 0,93 | 0,2 | 0,3 | 102,3 | 103,3 |
Из данных таблицы 2.10 следует, что затраты на 1 рубль выручки от продаж в ООО «ЖелДорСтрой» за анализируемый период в целом обнаруживают тенденцию к увеличению с 0,88 руб. в 2006 г. до 0,93 руб. в 2008 г. Однако по годам наблюдается неоднозначная тенденция: в 2007 г. по сравнению с 2006 г. они повысились на 0,2 руб. или 2,3%, а в 2008 г. по сравнению с 2007 г. увеличились на 0,03 руб. или 3,3%. Таким образом, в 2008 г. на рубль выручки от продаж приходилось 93 коп. затрат и 7 коп. прибыли. Графически динамика затрат на 1 рубль выручки от продаж ООО «ЖелДорСтрой» за 2006–2008 гг. представлена на рис. 2.4.
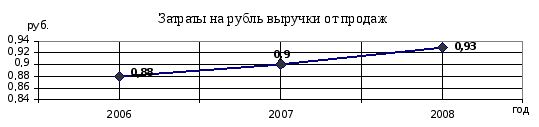
Рис. 2.4 – Динамика затрат на 1 рубль выручки от продаж ООО «ЖелДорСтрой»
Влияние изменения доходов и расходов в абсолютном выражении на показатель чистой прибыли ООО «ЖелДорСтрой» приведено в табл. 2.11.
Таблица 2.11. Влияние изменения доходов и расходов на показатель чистой прибыли ООО «ЖелДорСтрой» за 2007–2008 гг., тыс. руб.
| Показатели |
Изменение за 2007 год (+,–) |
Изменение за 2008 год (+,–) |
Совокупное изменение за весь период |
| 1. Доходы от обычных видов деятельности | 21275 | 58971 | 80246 |
| 2. Расходы по обычным видам деятельности | -19988 | -57551 | -77539 |
| 3. Превышение доходов по обычной деятельности над расходами по обычной деятельности | 1288 | 1420 | 2707 |
| 4. Проценты к уплате | 0 | -812 | -812 |
| 5. Прочие доходы | -36 | 93 | 57 |
| 6. Прочие расходы | -35 | 154 | 119 |
| 8. Превышение прочих доходов над расходами | -71 | 247 | 176 |
| 9. Прибыль до налогообложения | 1216 | 854 | 2070 |
| 10. Текущий налог на прибыль | -226 | -206 | -432 |
| 11. Чистая прибыль | 990 | 648 | 1638 |
Необходимо отметить, что увеличение доходов положительно влияет на формирование чистой прибыли организации, увеличение расходов, напротив, приводит к уменьшению показателя чистой прибыли.
Превышение доходов по обычным видам деятельности над аналогичными расходами увеличилось на 2707 тыс. руб. В структуре расходов по обычным видам деятельности произошли некоторые изменения, это связано с увеличением доли себестоимости проданных товаров, продукции, работ, услуг до уровня 88, 9% и снижением коммерческих расходов до уровня 11,1%. Положительное влияние имеет превышение прочих доходов над расходами, которое увеличилось в 2008 году по сравнению с 2007 годом на 247 тыс. руб. Таким образом, на рост чистой прибыли в большей степени повлияло увеличение доходов от обычной деятельности (выручка от продажи товаров, продукции, работ, услуг) на 80246 тыс. руб. Рост коммерческих расходов на 7861 тыс. руб. и прочих расходов на 693 тыс. руб. не имел доминирующего влияния. В результате прибыль до налогообложения за анализируемый период 2006–2008 гг. возросла на 2070 тыс. руб. и чистая прибыль, соответственно, на 1638 тыс. руб.
2.2 Система бухгалтерского учета на предприятии, особенности ее функционирования
Оперативный учет и контроль осуществляется централизовано бухгалтерией ООО «ЖелДорСтрой». На бухгалтерию возложено отражение всех хозяйственных операций в ООО «ЖелДорСтрой» по учету:
– основных средств и нематериальных активов;
– прибыли;
– себестоимости;
– финансово-расчетных операций;
– реализации услуг;
– ценных бумаг;
– капитала и резервов по ООО «ЖелДорСтрой».
Учет начисленной заработной платы, налога на доходы физических лиц и единого социального налога осуществляет центр расчетов оплаты труда (ООТиЗ).
Учет оплаты и сверка расчетов с бюджетом и внебюджетными фондами возложен на финансовое бюро, бухгалтерию. Финансовое бюро осуществляет работы, связанные с учетом финансовых средств, поступающих от потребителей и заказчиков, оформлением зачета взаимных требований, учетом движения ценных бумаг, а также принимает участие в проведении очередных и внеочередных инвентаризаций дебиторской и кредиторской задолженностей.
Контроль финансово-хозяйственной деятельности общества возложен на ревизионную комиссию, назначаемую высшим органом управления общества (единственным участником).
Аудит производственной и финансово-хозяйственной деятельности осуществляется независимой аудиторской фирмой.
В ООО «ЖелДорСтрой» применяется журнально-ордерная форма учета. Данная форма учета повышает контрольное значение учета, облегчает составление отчетов. Это наиболее распространенная форма организации бухгалтерского учета. Но у нее есть свои недостатки. К ним следует отнести сложность и громоздкость построения журналов-ордеров, ориентированных на ручное заполнение данных и затрудняющих механизацию учета.
На предприятии ведение синтетического и аналитического учета организовано на основе первичных и сводных документов. Ответственность за ведение бухгалтерского учета возложена на бухгалтера предприятия. Учетные функции бухгалтера определены его должностной инструкцией, в которой указаны обязанности, права, ответственность, квалификационные требования и другие положения по его работе.
Одним из основных документов, которым руководствуется бухгалтер в своей работе, является «Учетная политика предприятия». Учетная политика ООО «ЖелДорСтрой» окончательно формируется директором предприятия и оформляется приказом. Данный документ содержит в себе варианты учета и оценки объектов учета, по которым разрешена вариантность, а также формы, техники ведения и организации бухгалтерского учета, которые наиболее эффективны и выгодны в деятельности данного предприятия.
Учетная политика предприятия на 2008 год регламентируется Приказом по учетной политике №71-п от 29 декабря 2007 г., принятого на основании ПБУ 1/98, Федерального закона от 21 ноября 1996 г. №129-ФЗ «О бухгалтерском учете и других нормативных документов.
Рабочий план счетов предприятия составлен на основании Плана счетов и Инструкции по его применению, утвержденных приказом Минфина России от 31 октября 2000 г. №94н.
В архиве все документы хранятся не менее 5 лет. Расчетные документы по заработной плате хранятся в течение срока существования организации.
Для обобщения информации о формировании конечного финансового результата деятельности ООО «ЖелДорСтрой» предназначен синтетический счет 99 «Прибыли и убытки». По отношению к балансу счет является активно-пассивным. По кредиту отражают суммы полученной прибыли, по дебету – убытки. На основе сопоставления дебетового и кредитового оборотов за отчетный период выводят финансовый результат деятельности предприятия – чистую прибыль или чистый убыток.
Учет финансовых результатов на счете 99 ведут в разрезе трех источников: финансовые результаты от обычных видов деятельности (производства и реализации натуральных соков, напитков и плодоовощных консервов); финансовые результаты от прочих доходов и расходов; финансовые результаты от чрезвычайных доходов и расходов.
В течение отчетного года указанные доходы и потери на счете 99 накапливаются нарастающим итогом с начала года (по кумулятивному принципу). При этом составляются следующие проводки:
| Дт | Кт | |
| 90 | 99 | Списана прибыль от продаж на финансовый результат отчетного года |
| 99 | 90 | Списан убыток от продаж на финансовый результат отчетного года |
| 91 | 99 | Отнесены прочие доходы на финансовый результат отчетного года |
| 99 | 91 | Отнесены прочие убытки на финансовый результат отчетного года |
| 99 | 68 | Начислен налог на прибыль; начислены штрафные санкции |
По окончанию отчетного года при составлении годовой бухгалтерской отчетности счет 99 «Прибыли и убытки» закрывается. При этом записью 31 декабря делается заключительная проводка: сумма чистой прибыли списывается со счета 99 – Дт 99 – Кт 84 «Нераспределенная прибыль»; при наличии на счете 99 убытка он списывается следующей записью: Дт 84 – Кт 99. после этого счет 99 закрывается и в балансе на 1 января следующего года сальдо не имеет.
Счет 84 «Нераспределенная прибыль (непокрытый убыток)» предназначен для обобщения информации прошлых лет. Этот результат оформляется 31 декабря по реформации баланса. К счету открывают следующие субсчета:
84.1 Прибыль, подлежащая распределению
84.2 Нераспределенная прибыль
84.3 Непокрытый убыток.
Чистая прибыль может быть использована на расширение производства (для этого производится накапливание нераспределенной прибыли на 84.2).
| Дт | Кт | |
| 84.1 | 84.2 | По решению часть прибыли не распределяется |
| 84.1 | 84.3 | Покрытие убытков прошлых лет |
По решению собственников убыток может быть оставлен на балансе, т.е. не погашаться.
Аналитический учет по счету 84 «Нераспределенная прибыль (непокрытый убыток)» строится по направлениям использования средств распределения прибыли и покрытия убытка.
Для учета операций по финансовым результатам деятельности предприятия в регистрах бухгалтерского учета используется журнал-ордер №15. Доходы будущих периодов на счете 98 ООО «ЖелДорСтрой» не отражались.
2.3 Подходы к бухгалтерскому и налоговому учету лизинга основных средств на ООО «ЖелДорСтрой»
При передаче лизингового имущества от лизингодателя лизингополучателю ООО «ЖелДорСтрой» заполняется акт о приеме-передаче основных средств (форма N ОС-1) либо составляется иной первичный учетный документ (акт), содержащий все необходимые реквизиты. На полученный объект основных средств в ООО «ЖелДорСтрой» открывается инвентарная карточка учета основных средств по форме N ОС-6.
Получение лизингового имущества ООО «ЖелДорСтрой» отражает в бухгалтерском учете записью по дебету забалансового счета 001 «Арендованные основные средства» в оценке, указанной в договоре лизинга. Аналитический учет по этому счету ведется по лизингодателям, по каждому предмету лизинга.
Первоначальная стоимость предмета лизинга – основного средства определяется как сумма расходов лизингодателя на его приобретение, доставку и доведение до состояния, в котором оно пригодно к использованию в предпринимательской деятельности лизингодателя. Таким образом, лизингополучатель должен получить уже пригодное к эксплуатации имущество. Данное требование косвенно подтверждает п. 3 ст. 28 Закона о лизинге, в соответствии с которым обязательства лизингополучателя по уплате лизинговых платежей наступают с момента начала использования лизингополучателем предмета лизинга, если иное не предусмотрено договором.
Сформированная в учете лизингодателя первоначальная стоимость имущества, передаваемого лизингодателем лизингополучателю, может быть зафиксирована в документе, которым оформляется передача объекта лизинга, или указана в договоре лизинга.
Суммы лизинговых платежей на основании п. 5 ПБУ 10/99 включаются в состав расходов по обычным видам деятельности.
ООО «ЖелДорСтрой» отражает расчеты с лизингодателем на счете 76 «Расчеты с разными дебиторами и кредиторами», к которому открывается субсчет «Задолженность по лизинговым платежам». Таким образом, сумма затрат лизингополучателя на оплату пользования лизинговым имуществом (лизинговые платежи) ежемесячно отражается по кредиту счета 76, субсчет «Задолженность по лизинговым платежам», в корреспонденции со счетами учета затрат (20 «Основное производство», 25 «Общепроизводственные расходы», 26 «Общехозяйственные расходы», 44 «Расходы на продажу»). Перечисление лизинговых платежей лизингодателю отражается по дебету счета 76, субсчет «Задолженность по лизинговым платежам», в корреспонденции со счетами учета денежных средств (50 «Касса», 51 «Расчетный счет»).
Налог на добавленную стоимость по лизинговым платежам принимается у лизингополучателя к вычету в полном объеме. Лизингополучатель имеет право предъявлять к вычету НДС по лизинговым платежам ежемесячно на основании счетов-фактур, получаемых от лизингодателя, независимо от состояния расчетов. Учтите, что если по условиям договора лизинговые платежи перечисляются авансом, то и НДС они облагаются в общем порядке, предусмотренном НК РФ для авансовых платежей. Вычет по налогу возможен только в тех налоговых периодах, к которым относятся лизинговые платежи, уплаченные авансом. Для целей налогообложения прибыли лизинговые платежи учитываются в составе прочих расходов (пп. 10 п. 1 ст. 264 НК РФ).
Если по окончании договора лизинга право собственности на лизинговое имущество переходит к ООО «ЖелДорСтрой», то в общую сумму договора лизинга может входить и выкупная цена предмета лизинга. Она должна учитываться отдельно от лизинговых платежей как в бухгалтерском, так и в налоговом учете.
Когда выкупная цена выплачивается лизингодателю периодическими платежами в течение всего срока действия договора, то до перехода права собственности на предмет лизинга она учитывается при фактическом перечислении в составе выданных авансов, т.е. на специально открытом субсчете «Выкупная цена предмета лизинга» к счету 60 «Расчеты с поставщиками и подрядчиками» или к счету 76. По окончании договора лизинга (при переходе права собственности на предмет лизинга к лизингополучателю) выкупная цена будет формировать первоначальную стоимость приобретенного имущества. Ввиду отсутствия нормативных документов, прямо регулирующих правила учета выкупной цены, рекомендуется отразить этот порядок в учетной политике.
При любом варианте уплаты (разовый платеж или периодические платежи в течение срока действия договора) выкупная цена лизингового имущества облагается НДС в общем порядке. Если выкупная стоимость имущества перечисляется разовым платежом после передачи права собственности на это имущество, лизингодатель должен оформить счет-фактуру, в котором указать сумму выкупной стоимости и соответствующую сумму налога. Данный документ есть основание для принятия к вычету НДС, уплаченного лизингополучателем с выкупной стоимости.
При перечислении выкупной цены периодическими платежами допускается как общий порядок обложения НДС авансовых платежей, так и оформление счетов-фактур по каждому периодическому платежу. В таком случае ООО «ЖелДорСтрой» может зачесть налог (уплаченный не только по лизинговым платежам, но и в части выкупной цены), не дожидаясь принятия к учету предмета лизинга (Письмо Минфина России от 7 июля 2006 г. №03–04–15/131).
Принимая во внимание факт противоречия требований НК РФ и разъяснений Минфина России, для снижения налоговых рисков лизингополучателю следует закрепить порядок принятия к вычету НДС с выкупной цены предмета лизинга в учетной политике.
Договором лизинга может быть предусмотрено, что лизингополучатель за свой счет производит техническое обслуживание предмета лизинга и обеспечивает его сохранность. В таком случае подобные затраты учитываются ООО «ЖелДорСтрой» в составе расходов по обычным видам деятельности в общеустановленном порядке:
Д 20 (25, 26, 44) – К 10 «Материалы», 60 (70 «Расчеты с персоналом по оплате труда», 76) – учтены затраты на техническое обслуживание и ремонт предмета лизинга;
Д 19 «Налог на добавленную стоимость» – К 60 (76) – отражен НДС по техническому обслуживанию (ремонтным работам), произведенному сторонними организациями.
Когда выкуп лизингового имущества договором не предусмотрен, ООО «ЖелДорСтрой» обязано возвратить предмет лизинга лизингодателю (п. 5 ст. 15 Закона о лизинге, ст. 624 ГК РФ). Данная операция отражается в бухгалтерском учете лизингополучателя как списание стоимости имущества со счета 001.
Если же ООО «ЖелДорСтрой» получает предмет лизинга в собственность на основании ст. 19 Закона о лизинге, то в учете необходимо отразить принятие имущества на баланс. Первоначальная цена приобретаемого актива (бывшего лизингового имущества) в данном случае формируется на основе выкупной цены этого имущества, определенной в договоре или дополнительном соглашении к нему.
Таким образом, приобретение в собственность предмета лизинга отражается в учете как приобретение амортизируемого имущества (если предмет лизинга таковым является) либо как материальные расходы. Лизингополучатель делает проводки:
Д 08 «Капитальные вложения», субсчет 4 «Приобретение объектов основных средств» – К 60 (76), субсчет «Выкупная цена предмета лизинга» – приобретен в собственность бывший предмет лизинга;
Д 01 «Основные средства» – К 08–4 – введен в эксплуатацию приобретенный актив (в сумме сформированной первоначальной стоимости приобретенного актива).
На счете 08 также отражаются все необходимые затраты лизингополучателя-покупателя, связанные с доставкой данного актива и приведением его в состояние, пригодное для использования.
ООО «ЖелДорСтрой» в августе 2007 г. получило оборудование по договору лизинга сроком на 2 года. Оборудование учитывается на балансе лизингодателя, а по окончании срока действия договора (август 2009 г.) будет возвращено лизингодателю.
Общая сумма договора лизинга составляет 1 132 800 руб. (в том числе НДС – 172 800 руб.) и выплачивается равными долями в течение срока действия договора лизинга (по 47 200 руб. в месяц, в том числе НДС – 7200 руб.). Предмет лизинга отражается в учете ООО «ЖелДорСтрой» по первоначальной стоимости, сформированной лизингодателем. Она равна 700 000 руб.
В бухгалтерском учете лизингополучателя делаются проводки:
август 2007 г.
Д 001 – 700 000 руб. – учтено полученное в лизинг оборудование;
ежемесячно до окончания срока действия договора
Д 20 – К 76, субсчет «Задолженность по лизинговым платежам» – 40 000 руб. – начислен ежемесячный лизинговый платеж за пользование лизинговым оборудованием;
Д 19 – К 76, субсчет «Задолженность по лизинговым платежам» – 7200 руб. – отражен НДС, подлежащий уплате лизингодателю, рассчитанный с ежемесячного лизингового платежа;
Д 76, субсчет «Задолженность по лизинговым платежам» – К 51 – 47 200 руб. – перечислен ежемесячный лизинговый платеж;
Д 68 «Расчеты по налогам и сборам» – К 19 – 7200 руб. – принят к вычету НДС по лизинговому платежу;
август 2009 г.
К 001 – 700 000 руб. – возвращено лизинговое оборудование лизингодателю.
3. Аудит учета лизинга основных средств на ООО «ЖелДорСтрой»
3.1 Планирование аудита
При организации и планировании аудиторской проверки аудитор должен знать законодательную базу, учитывающую специфику лизинговых операций, а также порядок отражения их в бухгалтерском учете.
Аудитор в ходе аудиторской проверки обязан получить достаточную убежденность в том, что система бухгалтерского учета достоверно отражает хозяйственную деятельность проверяемого экономического субъекта. От оценки аудитором состояния учета и внутреннего контроля на экономическом субъекте будут зависеть все его последующие действия: проводить аудиторские процедуры выборочно или проводить сплошную проверку. Разумеется, сплошная проверка очень трудоемка, но согласно нормам профессиональной этики аудитор должен либо полностью убедиться в достоверности (или недостоверности) финансовой (бухгалтерской) отчетности клиента, либо отказаться от выражения мнения о ней.
Осуществляя проверку внутреннего контроля лизинговых операций, аудитор использует следующие тесты (табл. 3.1).
Таблица 3.1. Тесты оценки системы учета и внутреннего контроля лизинговых операций
|
N
|
Содержание вопроса | Возможный ответ |
| Раздел 1. Проверка учредительных документов | ||
| 1 | Какую сумму составляет объявленный уставный капитал | 4713 тыс. руб. |
| 2 | Сформирован ли уставный капитал полностью в соответствии с учредительными документами и законодательством | Да |
| 3 | Какие проводки составлялись при формировании уставного капитала |
Д-т
сч. 51 |
| 4 | Какие виды деятельности предусмотрены уставом предприятия | Лизинговая, строительная |
| 5 | Имеются ли лицензии на отдельные виды деятельности | Да |
| 6 | Занимается ли организация видами деятельности, не предусмотренными уставом | Нет |
| 7 | Какой порядок предусмотрен в уставе для распределения формирования фондов и резервов | На основании положения учетной политики |
| Раздел 2. Проверка порядка проведения учета лизинговых операций | ||
| 1 | Создана ли в организации инвентаризационная комиссия | Да |
| 2 | Соблюдаются ли сроки проведения инвентаризаций | Да |
| 3 | Каким документом оформляются итоги инвентаризации по доходным вложениям в материальные ценности | Инвентаризационные описи, сличительные ведомости |
| 4 | Правильно ли ведутся инвентарные карточки по доходным вложениям в материальные ценности | Да |
| 5 | Имеются ли в организации доходные вложения в материальные ценности, на которые не оформлены инвентарные карточки | Нет |
| 6 | Применяются ли детализированные регистры различных видов доходных вложений в материальные ценности | Да |
| 7 | Отражается ли в учете, где находятся объекты по доходным вложениям в материальные ценности (в эксплуатации, на складе) и за кем они закреплены | Да |
| 8 | Производятся ли записи по сдаче доходных вложений в материальные ценности в лизинг | Да |
| 9 | Застрахованы ли объекты доходных вложений в материальные ценности от стихийных бедствий | Частично |
| 10 | Проверяют ли начисление амортизации внутренние аудиторы или другие ответственные лица (главный бухгалтер, экономист и др.) | Да |
| 11 | Сверяются ли данные регистров аналитического учета доходных вложений в материальные ценности с данными Главной книги | Да |
| 12 | Ведется ли аналитический учет по сданным в аренду доходных вложений в материальные ценности? | Да |
| 13 | Как отражается в учете поступление доходных вложений в материальные ценности |
Д-т
сч. 03 |
| 14 | Ежемесячно ли начисляется амортизация доходных вложений в материальные ценности и отражается в учете | Да |
| 15 | Существует ли единая учетная политика по начислению амортизации на доходные вложения в материальные ценности | Да |
Для обоснованного выражения своего мнения о достоверности финансовой (бухгалтерской) отчетности аудитор должен получить достаточные для этого аудиторские доказательства на основе аудиторских процедур, таких как:
а) детальная проверка верности отражения в бухгалтерском учете оборотов и сальдо по счетам;
б) аналитические процедуры;
в) проверка (тест) средств внутреннего контроля.
Аудиторские доказательства должны быть достоверными и достаточными. Для составления объективного и обоснованного заключения аудитор обязан собрать достаточное количество аудиторских доказательств.
3.2 Аудиторские процедуры
Способы получения аудиторских доказательств зависят от проводимых аудиторских процедур. При проверке учета доходных вложений в материальные ценности обычно применяются следующие процедуры (табл. 3.2).
Таблица 3.2. Перечень аудиторских процедур по проверке доходных вложений
|
N
|
Перечень процедур | Примечание (рабочие документы аудитора) |
| 1 | Проверка данных учета доходных вложений в материальные ценности и соответствие их данным счетов Главной книги | Карточки учета доходных вложений в материальные ценности, ведомость учета |
| 2 | Выборочно проверить объекты доходных вложений в материальные ценности: а) проверить документы на право собственности; б) провести осмотр (инвентаризацию) доходных вложений в материальные ценности | Счета-фактуры, инвентаризационные описи, данные текущей инвентаризации |
| 3 | Подготовить список поступлений доходных вложений в материальные ценности: а) проверить документально, имеются ли соответствующие визы на перемещения; б) подтвердить документально достоверность определения первоначальной стоимости поступивших доходных вложений в материальные ценности | Счета-фактуры, авансовые отчеты подотчетных лиц, требования, накладные на списание материалов |
| 4 | Изучить данные инвентаризации доходных вложений в материальные ценности и сравнить ее результаты с данными аналитического учета основных средств | Инвентаризационные описи |
| 5 | Проанализировать эффективность использования доходных вложений в материальные ценности | Составить расчеты |
| 6 | Проверить правильность отражения и начисления налогов на поступившие доходные вложения в материальные ценности | Счета-фактуры, ж/о №6 |
| 7 | Проверить достоверность начисления амортизации по доходным вложениям в материальные ценности | Пересчет |
| 8 | Проверить правильность отражения реализации лизинговых операций | Счет-фактура, договоры |
| 9 | Проверить точность даты отражения лизинговых операций в учете | Договоры |
| 10 | Проверить правильность расчета налогообложения лизинговых операций | Расчеты, налоговые декларации |
Аудиторский риск уменьшается, если доказательства получены из различных источников и они отличаются друг от друга по форме представления.
Проверка доходных вложений в материальные ценности осуществляется с использованием следующего рабочего аудиторского документа (табл. 3.3).
Таблица 3.3. Проверка доходных вложений в материальные ценности
| Дата проведения проверки | Объект проверки |
Наименование |
Дата
|
Номер
|
Содержание
|
Заключение
|
| Август 2007 г. |
Кран
|
Инвентарные
|
Август
|
94 – 98 |
Ввод
в |
Отсутствует
|
| Июнь 2006 г. |
Седельный
|
Инвентарные
|
Июнь
|
66 – 67 |
Ввод
в |
Отсутствует
|
| Июнь 2006 г. |
Полуприцеп |
Инвентарные
|
Июнь
|
68 – 69 |
Ввод
в |
Отсутствует
|
| Июнь 2006 г. | Автобус |
Инвентарные
|
Июнь
|
70 |
Ввод
в |
Отсутствует
|
В данном случае документы (инвентарные карточки) заполнены не полностью, на некоторые отсутствуют паспорта соответствия, соответственно не выявлены заводские номера, нет краткой индивидуальной характеристики, нет даты выпуска. Документы ОС-6, утвержденные Постановлением Госкомстата России от 21.01.2003 №7, составлены с нарушениями.
Далее осуществляется проверка правильности формирования первоначальной стоимости доходных вложений в материальные ценности. Первоначальная стоимость доходных вложений в материальные ценности включает в себя все затраты организации на приобретение, сооружение, изготовление (за исключением НДС и иных возмещаемых налогов, кроме случаев, предусмотренных законодательством). Также в первоначальную стоимость включаются суммы, подлежащие уплате (уплаченные) поставщику при покупке, затраты на доставку объектов и доведение их до состояния, в котором они пригодны для использования, затраты на информационные, консультационные, посреднические услуги, таможенные пошлины, регистрационные сборы, госпошлины, прочие затраты, связанные с приобретением, сооружением, изготовлением. При этом общехозяйственные и иные непрямые расходы, непосредственно не связанные с приобретением или сооружением доходных вложений, на их первоначальную стоимость не распределяются. Если в соответствии с договорами стоимость доходных вложений в материальные ценности или связанных с их покупкой выражается в условных денежных единицах, а оплата производится в рублях, то фактические затраты на приобретение доходных вложений в материальные ценности определяются с учетом соответствующих курсовых разниц (т.е. по