Международные стандарты бухгалтерского учета и финансовой отчетности
Остановимся подробнее на реализации указанных выше идей.
1.3.3.1 Гармонизация финансовой отчетности
Международное сближение принципов и процедур финансового учета предопределяет гармонизацию финансовой отчетности.
В широком смысле «под гармонизацией экономических процессов, отношений, товаров, налогов следует понимать взаимное согласование, сведение в систему, унификацию, координацию, упорядочение, обеспечение взаимного соответствия»1.
По мнению профессора Кутера М.И., гармонизация финансовой отчетности может происходить на разных уровнях: международном и локальном2.
Гармонизация финансовой отчетности на международном уровне означает, что финансовая отчетность отдельно взятой страны должна соответствовать требованиям Международных стандартов финансовой отчетности (МСФО). Гармонизация финансовой отчетности на международном уровне – длительный и трудоемкий процесс. Однако тенденции развития этого сближения существуют, о чем свидетельствуют отчеты IASB, которые подтверждают объективность и неуклонность этого процесса.
Гармонизация финансовой отчетности на локальном уровне предполагает, что финансовая отчетность в отдельно взятой стране, входящей в континентальную группу, должна соответствовать требованиям стандартов (нормативам) учета стран какого-либо континента. Например, страны Европейского Сообщества (ЕС) имеют свои директивы по учету и аудиту, собственные требования по гармонизации финансовой отчетности, накопленный опыт по гармонизации отчетов транснациональных организаций.
Гармонизация финансовой отчетности на локальном уровне может проходить и в других регионах. Например, финансовую отчетность всех или части стран СНГ возможно полностью гармонизировать в рамках этого содружества.
Способы гармонизации финансовой отчетности могут быть, по мнению профессора Кутера М.И., существенными и формальными:
Под существенными способами гармонизации финансовой отчетности следует понимать сближение внутренних и международных стандартов ведения учета и формирования финансовой отчетности. В составе существенных способов можно указать следующие:
гармонизация принципов учета и формирования отчетности;
гармонизация методов, способов, процедур учета и формирования отчетности;
унификация форм финансовой отчетности.
Под формальным способом гармонизации финансовой отчетности следует понимать механические приемы перевода финансовой отчетности отдельно взятой страны в условия функционирования принципов и стандартов учета другой страны или группы стран. В настоящее время формальные способы гармонизации финансовой отчетности получили свое развитие в следующих видах:
трансформации финансовой отчетности с помощью коэффициентов пересчета. Коэффициенты учитывают особенности оценки активов, своеобразие методологии учета и т.д. Они показывают, какое значение имел бы информационный показатель, если бы учет вели по предлагаемым принципам и стандартам. К недостаткам способа относится трудоемкость разработки корректных коэффициентов пересчета для предприятий различных отраслей и мощностей;
трансформации финансовой отчетности на основе дополнительных расчетов. Зная отличительные черты одной системы учета от другой, составляют таблицы, позволяющие определить положительные и отрицательные влияния отдельных факторов на информационный показатель. На основе проведенных расчетов вносятся изменения в финансовую отчетность;
составлении финансовой отчетности по методологии другой страны на основе первичных документов, заполненных согласно международным требованиям. При таком способе исключаются погрешности пересчета финансовой отчетности. Работа выполняется в автоматизированном режиме.
С нашей точки зрения, оба направления гармонизации финансовой отчетности (существенный и формальный способы) будут развиваться, взаимно дополняя друг друга.
1.3.3.2 Стандартизация формирования и представления финансовых отчетов
В результате принятого 29 июня 1973 г. соглашения организации бухгалтеров Австралии, Канады, Франции, Германии (ФРГ), Японии, Мексики, Нидерландов, Ирландии, Великобритании и США образовали Комитет по международным стандартам финансовой отчетности (КМСФО, с 2000 г. – Правление по разработке МСФО). Изначально разработкой стандартов занимались 7 высоко квалифицированных специалистов. Первые опыты стандартизации показали возможность и целесообразность проводимой работы. В настоящее время членами КМСФО являются около 150 профессиональных организаций из 110 стран, представляющие интересы более 2 млн. бухгалтеров. Комитетом по состоянию на 1 января 2003 г. разработано и внедрено свыше 40 международных стандартов финансовой отчетности (МСФО), в соответствии с которыми около 400 транснациональных корпораций и международных финансовых институтов формируют свою бухгалтерскую отчетность.
Как справедливо отмечено в предисловии к изданию МСФО на русском языке, «пользователи финансовой отчетности во всем мире хотят иметь сопоставимую и понятную информацию для принятия экономических решений. В отсутствие единых стандартов приходится тратить колоссальные финансовые ресурсы для приведения отчетности в соответствие с теми или иными международными правилами или национальными нормами страны-партнера».
2. Понятие, классификации и функции международных стандартов финансовой отчетности (МСФО). Порядок создания МСФО
2.1 Понятие стандартов учета и отчетности. Типовая структура МСФО
Стандарт (Standard) переводится с английского языка как норма, образец. Применительно к нормативной документации по бухгалтерскому учету стандарт означает комплекс документально оформленных правил ведения учета. Каждое из таких правил (норм, образцов) определяет терминологию, способы, методы, сущность бухгалтерских операций при отражении того или иного факта хозяйственной жизни.
Стандарт учета и отчетности, как правило, имеет типовую структуру:
Цель. Эта часть предназначена для краткого изложения учетной проблемы и раскрытия задач выпуска стандарта.
Сфера применения. Здесь определяются границы стандарта, оговариваются условия, при которых он не применяется. Кроме того, дается информация об упразднении ранее действующих стандартов в связи с выходом новых.
Определения. Даются понятия основных терминов, применяемых в тексте стандарта.
Описание стандарта. Эта часть стандарта наиболее емкая. Она обычно представлена несколькими разделами, разнообразными по тематике. Например, излагаются принципы учета, варианты оценок, методы учета, способы отражения в отчетности и т.п.
Раскрытие информации. Обязательная часть стандарта. В ней приводится содержание информации, которая должна раскрываться при описании учетной политики предприятия.
Дата вступления в силу. В ней указывается дата введения стандарта в действие.
Иногда стандарт имеет приложения, в которых приводятся сведения об опыте различных стран по данному вопросу или дополнительные пояснения, расшифровки и формы.
Наличие типовых разделов позволяет ориентироваться в информации, изложенной в стандарте.
2.2 Классификация стандартов по месту их применения
Стандарты учета подразделяются на два вида: международные и национальные. Кроме того, для группы стран могут разрабатываться локальные стандарты.
Международные стандарты бухгалтерского учета, как уже отмечалось выше, – стандарты, разработанные Правлением Комитета по международным стандартам финансовой отчетности (КМСФО) и рекомендованные к применению странам, входящим в него.
Национальные стандарты учета и отчетности – нормативы (положения) по бухгалтерскому учету, издаваемые для внутреннего использования в отдельной стране. Например, «Общепринятые принципы бухгалтерского учета в США» (система US GААР) или национальные стандарты России – Положения по бухгалтерскому учету (ПБУ).
Локальные стандарты – это нормативы (директивы), выпускаемые каким-либо общественным органом, для группы стран. Примером могут служить директивы Европейского Экономического Сообщества в области корпоративного законодательства, в том числе по финансовому и управленческому учету.
Между стандартами различных видов существует тесная взаимосвязь. Национальные стандарты учета могут быть как первичными, так и вторичными по отношению к международным. В странах со сложившимися традициями стандартизации учета, например США, Канаде, Великобритании и других, национальные стандарты чаще первичны. Они учитываются при разработке международных стандартов учета: анализируются национальные стандарты различных стран, изучается сложившаяся практика ведения учета того или иного объекта, а затем формируются правила учета международного уровня. Вместе с тем гармония достигается далеко не всегда. Например, глубокие противоречия проявляются при сопоставлении национальных стандартов США (GААР) и международных стандартов финансовой отчетности (МСФО). Одна и та же компания, составившая финансовую отчетность согласно МСФО и GААР, может показывать в одном случае прибыль, а в другом – убытки, что и произошло при сопоставлении двух вариантов финансовой отчетности компании «Даймлер – Бенц», которая с 1993 г. участвует в листинге (стала котировать свои акции) на NYSE – Нью-йоркской фондовой бирже. Этот случай особо ярко показал необходимость сближения национальных стандартов США и МСФО.
В странах, где стандартизация учета началась в более поздние периоды, национальные стандарты вторичны по отношению к международным и в большей степени соответствуют им. Однако и в этом случае исключить полностью отдельные противоречия нельзя. Например, в МСФО 20 «Учет правительственных субсидий и раскрытие информации о правительственной помощи» дается разное толкование терминов «правительственная субсидия» (как целевые поступления) и «правительственная помощь» (как льготы при налогообложении, наличие государственного заказа и т.п.). В российском национальном стандарте ПБУ 13/2000 «Учет государственной помощи» правительственная помощь рассматривается «в форме субвенций, субсидий (бюджетных средств), бюджетных кредитов (за исключением налоговых кредитов, отсрочек и рассрочек по уплате налогов и платежей и других обязательств), включая предоставление в виде ресурсов, отличных от денежных средств (земельные участки, природные ресурсы и другое имущество), и в прочих формах»1.
Приведенные различия нельзя считать оправданными. Они могут вызвать непонимание пользователями отдельных элементов финансовой отчетности
Периодически международные стандарты пересматриваются. Так, стандарты, разработанные в 70–80-е годы, в основном пересмотрены на основе развития теории и практики учета в отдельных странах, введены в действие с 1 января 1995 г. (одна часть) и с 1 января 1999 г. (другая часть).
Как уже отмечалось выше, международные стандарты имеют довольно обобщенный характер. Это позволяет в большинстве случаев сохранять национальные особенности учета при применении МСФО, например, МСФО 29 «Финансовая отчетность в условиях гиперинфляции», который требует, чтобы компании, работающие в этих условиях, пересчитывали информацию, дает достаточный простор для национальных вариантов способов корректировки отчетности. В Аргентине, Боливии, Бразилии, Чили компании, работающие в условиях значительных темпов инфляции, обязаны представлять бухгалтерскую отчетность, пересчитанную с помощью общего индекса цен. В ряде других стран выборочно корректируются только отдельные статьи баланса, дающие информацию об основных средствах, капитальных и финансовых вложениях. В странах, где темпы инфляции незначительны, компаниям предоставляется возможность самостоятельно принимать решения о целесообразности отражения в учете и отчетности последствий инфляции.
Международные и национальные стандарты учета – это системы, внутри которых действует механизм взаимодействия и взаимозависимости отдельных стандартов, например, упоминавшийся уже МСФО 29 «Финансовая отчетность в условиях гиперинфляции» связан с несколькими другими, например с МСФО 1 «Представление финансовых отчетов». Это обусловлено тем, что порядок и состав представляемой отчетности в условиях гиперинфляции не меняются. Этот же стандарт взаимодействует с МСФО 12 «Налоги на прибыль», МСФО 15 «Информация, отражающая влияние изменения цен», МСФО 21 «Учет влияния изменения валютных курсов».
Международные и национальные стандарты дополняются интерпретациями и методическими рекомендациями (инструкциями по их применению).
Отметим, что в соответствии с МСФО, руководство предприятий самостоятельно формируют учетную политику. При этом, как сказано в МСФО 1 «Представление финансовой отчетности», руководители компании должны выбрать и применять учетную политику таким образом, чтобы вся финансовая отчетность соответствовала всем требованиям каждого применяемого международного стандарта финансовой отчетности.
2.3 Организации, уполномоченные разрабатывать национальные, региональные и международные стандарты финансового (бухгалтерского) учета и отчетности
2.3.1 Организационные структуры по разработке международных и национальных стандартов финансовой отчетности
Разработка национальных стандартов в каждой отдельно взятой стране осуществляется по-разному. На процесс стандартизации большое влияние оказывают концепции организации бухгалтерского учета, исторически сложившиеся традиции и опыт. Органами стандартизации могут выступать бухгалтерские и аудиторские профессиональные организации, государственные органы, комиссии по ценным бумагам и фондовому рынку, банки, налоговые органы, научные учреждения. По оценке специалистов1, в мировой практике ведущая роль в стандартизации учета принадлежит профессиональным бухгалтерским организациям – 32%, активность законодательных органов оценивается в 6 – 18%, комиссий по ценным бумагам – 14%, центральных банков – 13%, налоговых органов – 9%.
Внутренние стандарты учета разрабатываются и утверждаются соответствующими организациями отдельных стран.
Рассмотрим более подробно американские стандарты и стандарты Великобритании как характерный пример сочетания профессиональных национальных учетных стандартов с законодательными требованиями Директив ЕС1.
В США в качестве национальных стандартов выступают Общепринятые принципы учета – Generally Accepted Accounting Principles – GAAP. Данные стандарты касаются вопросов оценки (measurement), при знания (recognition), раскрытия (disclosure) и представления (presentation) информации в финансовом учете и отчетности и могут быть разделены на обязательные (mandatory) и предпочтительные (preferable). GAAP определяют условия, правила и процедуры существующей учетной практики, представляют пакет документов, которые разрабатывались по прецедентному принципу: возникающая проблема – приемлемое решение. В связи с этим вопросы, касающиеся одного объекта учета, рассматриваются в нескольких документах, разработанных в разное время разными организациями (например, девять документов в той или иной степени затрагивают порядок учета запасов).
К процессу разработки правил и подходов к учету в США имеют отношение следующие организации:
Американский институт дипломированных общественных бухгалтеров (American Institute of Certified Public Accountants – AICPA);
Комитет по стандартам финансового учета (Financial Accounting Standards Board – FASB);
Комиссия по ценным бумагам и биржам (Securities and Exchange Commission – SEC);
Комитет по стандартам учета для государственных органов (Governmental Accounting Standards Board – GASB);
Налоговая служба (Internal Revenue Service – IRS);
Американская бухгалтерская ассоциация (American Accounting Association – AAA).
Американский институт дипломированных общественных бухгалтеров (AICPA) – это национальная профессиональная организация бухгалтеров (степень дипломированного общественного бухгалтера СРА – Certified Public Accountant – является аналогом российской квалификации аудитора), которая сыграла решающую роль в разработке американских стандартов. В США процесс разработки стандартов учета начался в конце 30 х годов XX века, когда AICPA создал специальный орган для разработки общепринятых учетных принципов – Комитет по бухгалтерским процедурам (Committee on Accounting Procedure – CAP). Основной задачей этого Комитета являлось уменьшение количества различных трактовок и несоответствий в бухгалтерской практике (считалось, что кризис 30 х годов в США обусловлен, в частности, отсутствием единообразных и строгих правил учета и составления отчетности). За двадцать лет существования этот Комитет разработал 51 документ под общим названием Бюллетень бухгалтерских исследований (Accounting Research Bulletin – ARB), однако узко проблемный подход и рекомендательный характер бюллетеней не позволили Комитету разработать систему стандартов. В 1959 г. вместо него был создан Комитет по бухгалтерским принципам (Accounting Principles Board – АРВ), задачами которого являлись создание концептуальных основ учета, разработка принципов, определение не обходимых и уместных практических методов учета для решения конкретных бухгалтерских проблем. Этот Комитет имел гораздо больше полномочий и ответственности, чем предыдущий. Документы АРВ выпускались в форме Мнений (Opinions АРВ) и Положений (Statements АРВ). С 1959 го по 1973 г. были выпущены 31 Мнение и 4 Положения. Кроме того, были выпущены Учетные интерпретации AICPA (Accounting Interpretations AICPA).
С конца 60-х годов XX века процесс разработки стандартов АРВ стал подвергаться резкой критике в связи с недостаточным участием других организаций в этом процессе, качеством Мнений, неспособностью разработать концептуальные основы учета, малой продуктивностью Комитета.
В 1973 г. Комитет по бухгалтерским принципам был упразднен и сформирован новый независимый орган, который занимается разработкой стандартов до настоящего времени, – Комитет по стандартам финансового учета (Financial Accounting Standards Board – FASB). Этот Комитет является официальным разработчиком стандартов учета в США. Бюллетени бухгалтерских исследований, Мнения АРВ и другие документы, которые не были изменены или отменены последующими решениями FASB, действуют до сих пор и составляют первый, основной уровень US GAAP. В настоящее время имеют силу 43, 45, 46-й и 51-й Бюллетени по бухгалтерским исследованиям и 19 Мнений АРВ.
Несмотря на то, что официальные функции по разработке стандартов были переданы FASB, AICPA до сих пор играет заметную роль в процессе стандартизации учета. В его составе создан Исполнительный комитет по бухгалтерским стандартам (Accounting Standards Executive Committee – AcSEC) с целью представления AICPA в сфере финансового учета и отчетности. С 1974 г. AICPA выпускает такие документы, как Заявления о позиции (Statements of Position – SOPs), представляющие руководства по вопросам финансового учета и отчетности, Практические бюллетени (Practice Bulletins) – руководства по решению узкоспециализированных вопросов учета, Отраслевые руководства по учету и аудиту (Industry Audit and Accounting Guides) – руководства по учету и аудиту в отдельных отраслях, Доклады о проблемах (Issue Papers) – исследования по учетным проблемам, которые требуют решения.
Комитет по стандартам финансовою учета (FASB) – основная организация, занимающаяся разработкой стандартов в США. Он имеет статус независимой профессиональной организации и выпускает различные документы, регулирующие ведение учета и составление финансовой отчетности. Полномочия FASB как разработчика стандартов предписываются решением Комиссии по ценным бумагам и биржам и Правилами этики А1СРА (Правилом №203, требующим соответствия финансовой отчетности общепринятым принципам).
FASB является основной частью структуры, в которую также входят Фонд финансового учета (Financial Accounting Foundation – FAF), основными задачами которого являются назначение членов FASB и FASAC, поиск финансовых ресурсов и общее наблюдение за деятельностью FASB, и Консультативный совет по стандартам учета (Financial Accounting Standards Advisory Council – FASAC), занимающийся консультационными и организационными вопросами. В 1984 г. FASB была создана Рабочая группа по возникающим проблемам (Emerging Issues Task Force – EITF), основной задачей которой являлось определение новых проблем в применении действующих стандартов, которые должны быть решены Комитетом.
FASB разрабатывает следующие документы:
Положения о концепциях финансового учета (Statements of Financial Accounting Concepts), которые представляют собой концептуальные основы, являющиеся базой для стандартов, или принципы учета (в настоящее время действует 6 Положений);
Положения о стандартах финансового учета (Statements of Financial Accounting Standards) – собственно стандарты учета (в настоящее время действует примерно 140 стандартов);
Интерпретации (Interpretations) являются модификациями или дополнениями существующих стандартов (в настоящее время действует около 30 Интерпретаций);
Технические бюллетени (Technical Bulletins) – руководства к использованию стандартов, решению отдельных учетных проблем (в настоящее время действует более 30 Технических бюллетеней);
Положения по учету новых ситуаций (Emerging Issues Task Force Statements) касаются вопросов учета новых и необычных бухгалтерских операций.
Таким образом, финансовый учет в США регулируется большим количеством документов неодинаковой значимости. ГААП имеет свою иерархию: чем выше уровень, тем более обязательными являются документы.
1. Категория А включает Положения о стандартах финансового учета (FASB), Интерпретации (FASB), Мнения (АРВ), Бюллетени бухгалтерских исследований (CAP, AICPA).
2. Категория В включает Технические бюллетени (FASB), Заявления о позиции (AICPA) и Отраслевые руководства по учету и аудиту (AICPA).
3. Категория С включает Практические бюллетени (AICPA) и Положения по учету новых ситуаций (EITF).
4. Категория D включает Учетные интерпретации (AICPA) и другие документы, а также общепринятую практику учета.
Комиссия по ценным бумагам и биржам (SEC) – независимая регулирующая организация, созданная правительством США, основной функцией, которой является регулирование процесса выпуска и продажи ценных бумаг. Она определяет требования к финансовой отчетности и учетным стандартам для компаний, котирующих свои акции на биржах. Кроме того, SEC выпускает собственные документы, касающиеся регулирования финансовой отчетности зарегистрированных компаний. Требования Комиссии являются обязательными для таких компаний. SEC тесно сотрудничает с профессиональными бухгалтерскими организациями и обязывает компании использовать действующие стандарты учета.
Остальные организации играют менее значимую роль в процессе стандартизации финансового учета коммерческих предприятий. Комитет по стандартам учета для государственных органов (GASB) занимается разработкой стандартов учета и отчетности для органов государственной власти. Налоговая служба (IRS) устанавливает правила налогового учета (отметим, что налоговый учет в США в большой степени отделен от финансового). Основной целью Американской бухгалтерской ассоциации (ААА) является развитие теории бухгалтерского учета.
Таким образом, система стандартов учета США, с одной стороны, достаточно объемна и сложна, что создает определенные сложности в применении действующих документов, с другой стороны, сильно детализирована, что позволяет найти учетное решение многих проблем.
В Великобритании в отличие от США учет регулируется рядом документов, имеющих статус законов или разрабатываемых профессиональными организациями. Иногда их также называют GAAP, однако расшифровывают как Общепринятая практика учета (Generally Accepted Accounting Practice).
Отметим документы, которые регулируют учетную практику в Великобритании.
1. Законы о компаниях (Company Acts);
2. Стандарты (Standards):
Положения о стандартной практике учета (Statements of Standard Accounting Practice – SSAP);
Положения о рекомендованной практике (Statements of Recommended Practice – SORP);
Стандарты финансовой отчетности (Financial Reporting Standards – FRS).
3. Требования биржи ценных бумаг (Stock Exchange).
4. Рекомендации учетных организаций:
Института дипломированных бухгалтеров Англии и Уэльса (Institute of Chartered Accountants of England & Wales – ICAE&W);
Института дипломированных бухгалтеров Шотландии (Institute of Chartered Accountants of Scotland – ICAS);
Института дипломированных бухгалтеров Ирландии (Institute of Chartered Accountants of Ireland – ICAI);
Уполномоченного института бухгалтеров по управленческому учету (Chartered Institute of Management Accountants – CIMA).
5. Европейские Директивы (ЕС Directives) и международные стандарты (International Financial Reporting Standards – IFRS).
До 1981 г. в Великобритании практически не существовало законодательного регулирования состава финансовой отчетности, которая должна представляться компаниями. В 1981 г. был принят Закон о компаниях (Company Act 1981), который включал требования 4-й Директивы ЕС относительно форм финансовой отчетности. В 1985 г. вступил в силу Закон о компаниях (Company Act 1985), объединивший требования Законов 1947-го, 1948-го, 1967-го, 1980-го и 1981 гг. и определивший правила и формы финансовой отчетности, которая должна представляться компаниями (кроме банков и страховых компаний) и быть заверена аудиторами. Закон о компаниях 1985 г. был изменен и дополнен в 1989 г. (Company Act 1989) с учетом требований 7-й (консолидированная отчетность) и 8-й (аудит) Директив ЕС. Законодательно было закреплено требование честного и правдивого представления (true and fair view) информации в финансовой отчетности, специфицированы основные принципы учета. Кроме того, Закон о компаниях 1989 г. предписывал обязательность использования учетных стандартов, разрабатываемых профессиональными организациями.
Кроме законодательного регулирования общего содержания финансовой отчетности и принципов ее подготовки, практика финансового учета в Великобритании регулируется документами (стандартами), которые разрабатываются профессиональными бухгалтерскими организациями. Начало процесса разработки стандартов финансового учета относится к 1970 г., когда Институт дипломированных бухгалтеров Англии и Уэльса (Institute of Chartered Accountants of England & Wales – ICAE&W) образовал специальный Комитет по разработке стандартов учета (Accounting Standards Steering Committee – ASSC). В дальнейшем к названному Институту присоединились другие ведущие профессиональные организации: Институт дипломированных бухгалтеров Шотландии (Institute of Chartered Accountants of Scotland – ICAS), Институт дипломированных бухгалтеров Ирландии (Institute of Chartered Accountants of Ireland – ICAI), Уполномоченный институт бухгалтеров по управленческому учету (Chartered Institute of Management Accountants – CIMA), Уполномоченная ассоциация дипломированных бухгалтеров (Chartered Association of Certified Accountants) и некоторые другие, которые образовали Комитет по учетным стандартам (Accounting Standards Committee – ASC), подчиняющийся Консультативному комитету названных профессиональных организаций. За время своего существования (до июля 1990 г.) Комитет по учетным стандартам выпустил ряд документов: Положения о стандартной практике учета (Statements of Standard Accounting Practice – SSAP), включающие 25 Положений, обязательных к исполнению по наиболее важным вопросам учета, и Положения о рекомендованной практике (Statements of Recommended Practice – SORP), включающие 17 Положений (не обязательных) по отдельным специфическим вопросам.
С начала 90-х годов XX века деятельность указанного Комитета подверглась критике, поскольку он недостаточно быстро реагировал на возникающие проблемы, его члены работали не на постоянной основе, многие фундаментальные вопросы не были решены. Вместо него была образована независимая организация – Совет по учетным стандартам (Accounting Standard Board – ASB), который является частью структуры (рис. 1.5), регулирующей разработку стандартов учета в настоящее время.
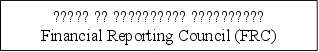

Рис. 3. Организации, отвечающие за разработку и применение учетных стандартов в Великобритании
Основными обязанностями Совета по финансовой отчетности (FRC) являются общее наблюдение за процессом разработки стандартов, руководство организациями, разрабатывающими стандарты, поиск источников финансирования и др.
Организацией, которая несет полную ответственность за разработку стандартов учета, является Совет по учетным стандартам (ASB), не зависящий от профессиональных бухгалтерских организаций и не подчиненный им. Этим Советом были подтверждены, дополнены, изменены или отменены действующие в то время Положения о стандартной практике учета. В настоящее время Совет выпускает Стандарты финансовой отчетности (Financial Reporting Standards – FRS). На начало 2002 г. действовало 9 SSAP (4, 5, 9, 13,17,19,20,21,25 – е) и 19 FRS. Кроме того, Совет подтвердил действенность Положений о рекомендованной практике и учредил комитеты, которые должны оказывать ему помощь в разработке данных положений.
Рабочая группа по возникающим проблемам (UTIF) является подкомитетом ASB, основная ее задача состоит в разработке решений по возникающим проблемам, как правило, касающимся применения существующих стандартов.
Основной задачей Комиссии по наблюдению за финансовой отчетностью (FRRP) является наблюдение за применением существующих стандартов – выявление и отслеживание отклонений от действующих правил учета. Комиссия имеет право подать в суд на компанию, не соблюдающую учетные стандарты.
Таким образом, в Великобритании сложился достаточно интересный под ход к регулированию учета, когда стандарты разрабатываются профессиональными организациями, их применение требуется законодательством, а отслеживание отклонений от действующих стандартов находится в ведении бухгалтеров.
Для компаний, котирующих акции на бирже, обязательным является выполнение правил Биржи ценных бумаг, требования которой касаются как регистрации компаний, так и составления финансовой отчетности и порядка ее представления.
Рекомендации профессиональных бухгалтерских организаций (Института дипломированных бухгалтеров Англии и Уэльса, Института дипломированных бухгалтеров Шотландии и др.) не являются обязательными, но представляют собой рекомендации по отдельным профессиональным вопросам для членов этих организаций.
Стандарты учета Великобритании находятся под сильным влиянием МСФО, разрабатываются с учетом международных тенденций и часто содержат ссылки на МСФО. Существует вероятность того, что к 2005 г. все компании в Великобритании должны будут составлять отчетность в соответствии с международными стандартами1.
Отметим, что налоговый учет в Великобритании, как и в США, отделен от финансового и регулируется отдельным законодательством.
Таким образом, даже на примере США и Великобритании, относительно близких с точки зрения подходов к учету, становится очевидным, что учетная практика и способы регулирования учета в странах существенно различаются.
В Российской Федерации процесс стандартизации бухгалтерского учета осуществляется по мере дальнейшего развития рыночных отношений и с учетом мнения Международного центра по реформе системы бухгалтерского учета (МЦРСБУ). Однако специалисты этого органа считают, что необходима полная замена российской системы регулирования бухгалтерского учета на МСФО. Другими словами, российские стандарты учета (ПБУ) должны повторять МСФО (что соответствует отказу от ПБУ). С категоричностью такого подхода трудно согласиться. Российский учет имеет свой путь развития, свои достижения и культуру, отказываться от которых было бы непростительно.
Программа реформирования бухгалтерского учета в соответствии с Международными стандартами финансовой отчетности ставит задачи «сформулировать систему стандартов учета и отчетности, обеспечивающих полезной информацией пользователей, в первую очередь инвесторов» и «обеспечить увязку реформы бухгалтерского учета в России с основными тенденциями гармонизации стандартов на международном уровне… При этом будут приняты во внимание исторические и культурные традиции регулирования общественной жизни в России…»1.
В России стандартизацией учета занимаются в основном государственные органы. Главным органом стандартизации в нашей стране признается Министерство финансов Российской Федерации, которое разрабатывает и утверждает национальные стандарты учета (ПБУ) после соответствующей проверки и регистрации в Минюсте РФ.
Обсуждение проектов стандартов учета организуется ведущими специалистами на заседаниях Методологического совета Минфина России по бухгалтерскому учету.
В дальнейшем, по мере становления бухгалтерской профессии степень участия профессиональных организаций в стандартизации учета будет возрастать.
2.3.2 Комитет по разработке МСФО (IASCF): его устав и деятельность
Как уже отмечалось, международные стандарты разрабатываются и утверждаются Комитетом по международным стандартам финансовой отчетности.
В соответствии с Уставом, деятельность КМСФО направлена на достижение следующих целей:
(а) развивать, путем разработки и публикации, в интересах общества, единый комплект высококачественных, понятных и применимых глобальных стандартов бухгалтерского учета, которые требуют представления в бухгалтерских балансах и других финансовых отчетах высококачественной, прозрачной и сравнимой информации, способной помочь участникам международных рынков капитала и другим пользователям принимать экономические решения;
(b) способствовать распространению использования и строгому выполнению указанных стандартов; и
(с) осуществлять конвергенцию (максимальное сближение) национальных, и международных стандартов бухгалтерского учета и отчетности для качественных решений.
КМСФО функционирует благодаря финансовой поддержке со стороны профессиональных бухгалтерских и других организаций, входящих в его Правление, Международной федерации бухгалтеров (МФБ) и взносам компаний, финансовых институтов и бухгалтерских фирм и других организаций. Кроме того, КМСФО получает доход от продажи своих публикаций.
Организационная структура Комитета по международным стандартам финансовой отчетности представлена на рис. 2.