Сравнительная характеристика бухгалтерской и налоговой учетной политики на примере ООО "Автоприбормаш"
Общество вправе ежеквартально, раз в полгода или раз в год, принимать решение о распределении своей чистой прибыли между Участниками Общества.
Регулирование издержек производства осуществляется на основании Положения о составе затрат по производству и реализации продукции, включаемых в их стоимость путем сокращения постоянных издержек.
Согласно финансовой политике ООО «Автоприбормаш» управление финансами необходимо осуществлять с помощью следующих мероприятий:
проведение рыночной оценки активов;
проведение реструктуризации задолженности по платежам в бюджет;
разработка мер по снижению не денежных форм расходов.
Руководство производственно-хозяйственной деятельностью Общества осуществляет директор Общества. Директор Общества определяет структуру и штат работников Общества в соответствии со сметой расходов, утверждаемой Общим Собранием Участников Общества.
Плановые проверки финансово-хозяйственной деятельности Общества проводятся ревизионной комиссией не реже одного раза в год.
Для оценки учетной политики ООО «Автоприбормаш» необходимо рассмотреть общую организационную структуру бухгалтерского учета, приведенную в таблице 1:17
Таблица 1 - Общая организационная структура бухгалтерского учета в ООО «Автоприбормаш»
| Элемент организации бухгалтерского учета | Фактически в ООО «Автоприбормаш» |
| Состав бухгалтерии и структурная схема в бухгалтерии | В состав бухгалтерии входит 3 человека: гл. бухгалтер, зам.гл.бухгалтера, бухгалтер-кассир |
| Наличие учетной политики | Приказ об учетной политике предприятия от 29.12.2004г. №91-П |
| Наличие должностных инструкций, фактические обязанности работников бухгалтерии и их полномочия | Перечень обязанностей работников бухгалтерии и их полномочия отражены в должностных инструкциях |
| Наличие рабочего плана счетов и его особенности | Утвержденный рабочий план счетов как приложение к Приказу об учетной политике |
| Форма бухгалтерского учета | Журнально-ордерная |
| Применение в учете и управлении компьютерных программ | 1:С Бухгалтерия |
| Наличие утвержденной внутренней отчетности и осуществление контроля за ее составлением и предоставлением | Утвержденная внутренняя отчетность предприятия отсутствует |
| Наличие форм первичной учетной документации отличных от типовых | Формы первичной документации типовые |
| Наличие положения о порядке проведения инвентаризации | Утверждено положение о порядке проведения инвентаризации как приложения к приказу об учетной политике |
Анализ финансовой устойчивости через систему относительных показателей позволяет проанализировать финансовое состояние предприятия в целом.
Систему показателей можно разделить на две группы: показатели, определяющие состояние оборотных средств, и показатели, определяющие состояние основных средств.
Коэффициент обеспеченности собственными средствами показал, что доля собственных средств в оборотных не только больше требуемой нормы, но и имеет постоянный характер в динамике, что говорит о достаточной устойчивости предприятия в области обеспечения оборотных средств собственными источниками.
При рассмотрении коэффициента маневренности собственного капитала четко прослеживается тенденция к росту с 0,18 (на 1.01.02) до 0,55 (на 1.07.03). С финансовой точки зрения, эта тенденция свидетельствует о значительном росте мобильности собственных источников средств.
Коэффициент обеспеченности материальных запасов хотя и имеет тенденцию к снижению с 1,90 (на 1.01.08) до 1,42 (на 1.07.09), но само значение 1,42 в два раза превышает норму, что говорит об отсутствии даже потенциальной необходимости в привлечении заемных средств для финансирования материальных запасов.
Все вышесказанное позволяет заключить о том, что сделанный ранее вывод не только нашел свое подтверждение при анализе относительных показателей, но и, развивая его, можно с уверенностью сказать об умелой финансовой политике, проводимой предприятием, как в области формирования запасов и затрат, так и оборотных средств в целом, что подчеркивают высокие значения анализируемых показателей.
Далее проанализируем показатели, определяющие состояние основных средств.
Здесь в первую очередь надо рассмотреть показатель соотношения заемных и собственных средств. На анализируемом предприятии это соотношение на начало рассматриваемого периода (на 1.01.08) составлял 0,30. Такое значение свидетельствует о значительном превосходстве собственных средств над заемными, а это неоспоримый признак высокой финансовой устойчивости. Однако в течение всего периода этот показатель неуклонно растет и уже на 1.07.09 г. составляет 0,91. Эта величина все еще находится в пределах нормы, но ее рост в динамике свидетельствует об усилении зависимости предприятия от привлеченного капитала.
Коэффициент реальной стоимости имущества имеет тенденцию к постепенному росту, без скачков: с 0,25 (на 1.01.08) до 0,28 (на 1.07.09). Это говорит об устойчивом росте уровня производственного потенциала.
Коэффициент автономии хотя и не опускается ниже нормы, но на протяжении всего рассматриваемого периода снижается с 0,87 до 0,52, а это означает рост финансовой зависимости от заемного капитала.
В целом, доля основных средств снижается, но все показатели находятся еще в пределах допустимых норм, но если предприятие не остановит наметившейся тенденции к росту зависимости от внешних источников, то в дальнейшем возможно снижение финансовой устойчивости.
Итак, на предприятии отчетливо прослеживаются изменения в проведении финансовой политики в области формирования источников средств. Приоритет при этом начинает отдаваться привлечению заемных средств. Сделанный анализ наглядно показал, что такая учетная политика в данном направлении неизбежно приведет к снижению финансовой устойчивости предприятия. Из таблицы видно, что баланс анализируемого предприятия не является абсолютно ликвидным как на начало, так и на конец рассматриваемого периода:
 ;
 ;
 ;

На анализируемом предприятии постоянно не хватает денежных средств для погашения наиболее срочных обязательств. Динамический анализ показал, что недостаток средств в этой группе постоянно растет: с -23600тыс. руб. (на 1.01.08) до - 31835тыс.руб. (на 1.07.09).
Однако дальнейшее
рассмотрение
таблицы 2 позволяет
сделать вывод,
что только это
первое условие
( ).
На протяжении
всех анализируемых
периодов не
отвечают требованиям,
предъявляемым
к ликвидности
баланса предприятия.
Сопоставление
наиболее ликвидных
и быстрореализуемых
активов ( )
с наиболее
срочными
обязательствами
и краткосрочными
пассивами (
 )
позволяет
выявить текущую
(т.е. на ближайшее
время) ликвидность
баланса и
платежеспособность
предприятия.
В каждом отдельном
периоде сумма
 и
 не только покрывает
сумму
 и
 ,
но и дает определенный
запас денежных
средств. Причем
этот запас
неизменно
растет: с 408тыс.
до 6310тыс. руб. Это
отрадный факт
для предприятия,
однако более
глубокий анализ
показывает,
что выше обозначенный
рост связан,
прежде всего,
с наличием
большой суммы
дебиторской
задолженности,
а не реальных
денежных средств.
Таблица 2 - Анализ ликвидности баланса
Актив |
На 1.01.08 |
На 1.01.09 |
На 1.07.09 |
Пассив |
На 1.01.08 |
На 1.01.09 |
На 1.07.09 |
Платежный излишек или недостаток |
||
|
Откл-е 1.01.08 |
Откл-е 1.01.09 |
Откл-е 1.07.09 |
||||||||
| Наиболее ликвидные активы (А1) | 42 |
216 |
269 |
Наиболее срочные обязательства (П1) | 23642 |
32051 |
40162 |
-23600 |
-31835 |
-39893 |
| Быстрореализуемые активы (А2) | 24803 |
39885 |
49206 |
Краткосрочные пассивы (П2) | 795 |
1696 |
3003 |
+24008 |
+38189 |
+46203 |
| Медленнореализуемые активы (А3) | 15074 |
16510 |
21103 |
Долгосрочные пассивы (П3) | - |
- |
- |
+15074 |
+16510 |
+21103 |
| Труднореализуемые активы (А4) | 68257 |
38866 |
21929 |
Постоянные пассивы (П4) |
83739 |
61730 |
49342 |
-15482 |
-22864 |
-27413 |
| Итого | 108179 | 95477 | 92507 | 108176 | 95477 | 92507 | - | - | - | |
Таким образом, предприятие, потенциально обладая денежными средствами в достаточном количестве, не в состоянии своевременно расплачиваться по своим обязательствам, что связано с отвлечением денежных средств в дебиторскую задолженность, а это значительно снижает реальную платежеспособность. От сюда вывод: необходимо обратить пристальное внимание на отношения предприятия с его покупателями и принять меры, способствующие снижению их задолженности перед предприятием.
И все же, если учитывать реалии российской экономики с ее не денежными формами расчета, то предприятие обладает достаточно стабильной текущей платежеспособностью.18
В следующей таблице 3 приводится ряд показателей ликвидности для рассматриваемого предприятия.
Таблица 3 - Коэффициенты ликвидности
Коэффициент |
На конец 2007 г. | На конец 2008 г. |
На 1.02.09 г. |
На 1.03.10 г. |
Норма |
|
| 1 | Общей текущей ликвидности | 1,48 |
1,63 |
1,77 |
1,64 |
>> 2 |
| 2 |
Быстрой ликвидности |
0,05 |
1,02 |
1,35 |
1,15 |
0,8 - 1 |
| 3 |
Абсолютной ликвидности |
0,001 |
0,002 |
0,009 |
0,006 |
0,2 – 0,7 |
Анализ коэффициента общей текущей ликвидности показал, что текущие краткосрочные обязательства покрываются активами в соотношении 100 к 164 на 1.03.10 г. Такое соотношение несколько ниже требуемой нормы, что может свидетельствовать о сниженной ликвидности предприятия в целом. Однако этот показатель на протяжении всего рассматриваемого периода имеет достаточно постоянное значение, что является не только хорошим признаком, но и говорит о стабильности предприятия в области платежеспособности.
Вместе с тем, этот показатель не может учесть ликвидность отдельных элементов оборотного капитала, вот для этого и необходим анализ следующих двух показателей.
Коэффициент быстрой ликвидности в период с 1.02.09 г. по 1.03.10г. имеет тенденцию к снижению с 1,35 до 1,15. Несмотря на это, он еще очень высок, что говорит о больших возможностях погашения фирмой краткосрочных обязательств в случае его критического положения, когда не будет ни возможности, ни времени продать запасы. Однако, учитывая анализ баланса, можно с уверенностью сказать, что высокое значение показателя связано, прежде всего, с высокой величиной дебиторской задолженности, а не реальных денежных средств.
Показатель абсолютной ликвидности на предприятии имеет крайне низкое значение: - 0,006. Это является следствием наличия у него очень малой величины денежных средств. В случае возникновения кризисной ситуации предприятие может столкнуться с определенными трудностями, т.е. с временной неплатежеспособностью.
Таким образом, в целом на протяжении всего рассматриваемого периода и на данный момент в частности предприятие является платежеспособным, что говорит о его завидной финансовой устойчивости. И только его неполную защищенность на случай кризисных ситуаций можно отнести в пассив проводимой им в этом направлении финансовой политики.
Эффективность производственной, инвестиционной и финансовой деятельности предприятия выражается в достигнутых результатах. Общим финансовым результатом является валовая прибыль.
Для оценки уровня и динамики показателей валовой прибыли анализируемого предприятия составлена следующая таблица.
Как видно из таблицы 4, предприятие достигло высоких результатов хозяйственной деятельности в отчетном году по сравнению с прошлым, о чем свидетельствует увеличение общей суммы прибыли на 3344 тыс. руб. или на 44,9 %. Такой рост прибыли явился результатом увеличения практически всех составляющих показателей прибыли, кроме прочих внереализационных доходов, которые уменьшились на 31 тыс. руб., что соответственно сократило и валовую сумму прибыли.
Таблица 4 - Результаты хозяйственной деятельности ООО «Автоприбормаш» (тыс. руб.)
Показатели |
Базисный период | Отчетный период | Отклонение | ||||
| сумма | % к итогу | сумма | % к итогу | сумма | % к итогу | ||
| 1 | Прибыль от реализации | 8451 | 113,5 | 12009 | 111,3 | +3558 | 142,1 |
| 2 | Проценты к получению | - | - | - | - | - | - |
| 3 | Проценты к уплате | - | - | - | - | - | - |
| 4 | Прочие операционные доходы | 694 | 9,3 | 8555 | 79,3 | +7861 | 1232,7 |
| 5 | Прочие операционные расходы | 501 | 6,7 | 8289 | 76,8 | +7788 | 1654,5 |
| 6 | Прибыль от финансово - хозяйственной деятельности | 8644 | 116,1 | 12275 | 113,8 | +3631 | 142,0 |
| 7 | Прочие внереализационные доходы | 221 | 3 | 190 | 1,8 | -31 | 86,0 |
| 8 | Прочие внереализационные расходы | 1422 | 19,1 | 1678 | 15,6 | +256 | 118,0 |
| 9 |
Итого: валовая прибыль |
7443 | 100 | 10787 | 100 | +3344 | 144,9 |
В большей степени увеличились такие показатели, как прибыль от реализации и прочие операционные доходы: на 3558 тыс. руб. и 7861 тыс. руб. соответственно. Они же составляют большую долю от валовой прибыли. Так, доля прибыли от реализации в отчетном году составляет 111,3 %, а прочие операционные доходы – 79,3 %. Резервом роста прибыли в отчетном году могло бы стать сокращение различных убытков (прочих операционных расходов и прочих внереализационных расходов).
Для более глубокого анализа необходимо исследовать состав каждого элемента валовой прибыли и факторы, повлиявшие на нее. В частности, рассмотрим прибыль от реализации.
Таблица 5 - Оценка прибыли от реализации, тыс. руб.
Показатели |
Базис |
Отчет |
Отклонение |
% к выручке (базис) |
% к выручке (отчет) |
|
| 1 | Выручка от реализации | 57421 | 71849 | +14428 | 100 | 100 |
| 2 | Себестоимость реализации | 48641 | 59668 | +11027 | 84,7 | 83,0 |
| 3 | Коммерческие расходы | 329 | 172 | -157 | 0,6 | 0,3 |
| 4 | Прибыль от реализации | 8451 | 12009 | +3558 | 14,7 | 16,7 |
Из приведенной таблицы видно, что прибыль выросла на 2 % или на 3558 тыс. руб. Для того, чтобы понять причины роста, надо произвести структурный анализ прибыли, а, следовательно, рассмотреть влияние постоянных и переменных затрат.
Переменные затраты, а к ним в данном случае относится себестоимость реализации, выросли в абсолютном выражении на 11027 тыс. руб., а вот их доля в выручке уменьшилась на 1,7 %. Это говорит о том, что предприятие увеличило объем своих продаж, а главное, значительно оптимизировало свои переменные затраты за счет снижения себестоимости единицы продукции.
Вследствие снижения себестоимости появилась возможность не только получить больше прибыли при том же объеме сбыта, но и повысить конкурентоспособность продукции. Теперь за счет этого снижения переменных затрат предприятие может без ущерба для себя снизить цену на производимую продукцию по сравнению с конкурентами, что, вполне естественно, приведет к росту объема продаж, а следовательно и полученной прибыли.
Таким образом, предприятие в сложившейся ситуации наряду с увеличением собственной прибыли может также завоевать рынки сбыта своих конкурентов, что в свою очередь укрепит финансовое положение предприятия.
При рассмотрении постоянных издержек, а к ним относятся коммерческие расходы, прослеживается их уменьшение на 157 тыс. руб., что составляет почти половину в сравнении с базисным периодом. Это еще раз подтверждает, что на предприятии очень хорошо поставлена система управления расходами.
Таким образом, прирост прибыли был связан не только с ростом объема продаж, а в основном был достигнут за счет оптимизации затрат.
Все это говорит о хорошо поставленной финансовой политике в области формирования, учета и управления запасами и затратами. Наглядным подтверждением верности выбранного курса как раз и служит реальное увеличение прибыли на 3558 тыс. руб. Отсюда следует, что предприятие обладает большим внутренним потенциалом для развития и завоевания новых рынков сбыта, а также способностью выдержать внешние кризисы.
Данные приведенной таблицы 6 показывают, что общая рентабельность активов растет с 5,19 % до 7,09 %, а, следовательно, увеличивается прибыльность предприятия и упрочняется его финансовое положение.
Рентабельность инвестиций также выросла с 9,04 % до 17,64 % за тот же период. Эта тенденция свидетельствует о повышении эффективности управления инвестициями.
За рассматриваемый период наблюдается и рост рентабельности реализованной продукции на 4,59 %, что свидетельствует о повышении конкурентоспособности предприятия, т.к. предполагает увеличение спроса на его продукцию.
Настораживает снижение рентабельности текущих активов с 18,32 % до 10,48 %. Эта тенденция может быть вызвана двумя причинами: качеством формирования текущих активов (т.е. достаточно ли собственных средств для покрытия оборотных средств) и рациональностью использования текущих активов.
Из проведенного ранее анализа финансовой устойчивости видно, что в области формирования оборотного капитала предприятие проводит умелую финансовую политику. Таким образом, с уверенностью можно сказать, что снижение рентабельности было связано с нерациональным использованием текущих активов. Это в свою очередь подтверждают данные анализа оборачиваемости, из которых видно, что около 70 % оборотных средств было исключено из оборота посредством отвлечения в дебиторскую задолженность.
Таблица 6 - Основные показатели деятельности предприятия, тыс. руб.
| Показатели |
На конец 2007 г. |
На 1.07.08 г. |
На конец 2008 г. |
На 1.07.09 г. |
Отклонение за год |
Откл-е за полугодие |
|
| 1 | Общая величина имущества (ср. значение) | 100918 | 110304 | 101827 | 93992 | ||
| 2 |
Капитал и резервы (ср. значение) |
82338 | 83198 | 71879 | 54566 | ||
| 3 | Долгосрочные Обязательства | - | - | - | - | ||
| 4 | Ср. величина текущих активов | 28614 | 45221 | 48265 | 63595 | ||
| 5 | Выручка от реализации | 57421 | 28937 | 71849 | 48601 | ||
| 6 | Прибыль отчетного периода | 7442 | 3891 | 10787 | 9623 | ||
| 7 | Прибыль, остающаяся в распоряжении предприятия | 5241 | 2593 | 7697 | 6667 | ||
| 8 | Рентабельность активов (стр. 7: стр.1)100 | 5,19 | 2,35 | 7,56 | 7,09 | +2,37 | +4,74 |
| 9 | Рентабельность текущих активов (стр. 7: стр.4)100 | 18,32 | 5,73 | 15,95 | 10,48 | -2,37 | +4,75 |
| 10 |
Рентабельность инвестиций стр.6:(стр.2+стр.3) |
9,04 | 4,68 | 15,01 | 17,64 | +5,97 | +12,97 |
| 11 |
Рентабельность Собственного капитала (стр.7:стр.2)100 |
6,37 | 3,12 | 10,71 | 12,22 | +4,34 | +9,10 |
| 12 |
Рентабельность реализованной продукции (стр.7:стр.5)100 |
9,13 | 8,96 | 10,71 | 13,72 | +1,58 | +4,76 |
Результаты факторного анализа рентабельности собственного капитала представлены в таблице 7.
Таблица 7 - Результаты факторного анализа рентабельности собственного капитала
| Показатели | 2007 г. | 2008 г. | 1-е полугодие 2009 г. | 2-е полугодие 2009 г. | 1-кварт. 2010 г. | |
| 1 |
Рентабельность собственного капитала |
6,37 | 10,71 | 3,12 | 7,08 | 12,22 |
| 2 | Коэффициент финансовой маневренности | 1,23 | 1,42 | 1,33 | 1,44 | 1,72 |
| 3 | Коэффициент оборачиваемости активов | 0,57 | 0,71 | 0,26 | 0,41 | 0,52 |
| 4 |
Рентабельность реализации на 1 рубль реализации |
9,13 | 10,71 | 8,96 | 11,89 | 13,72 |
| 5 |
Влияние на изменение рентабельности собственного капитала: |
|||||
| а | Коэффициента финансовой маневренности | +0,99 | +0,25 | +1,36 | ||
| б | Коэффициента оборачиваемости активов | +1,81 | +1,94 | +2,25 | ||
| в |
Рентабельности реализации |
+1,60 | +1,73 | +1,64 | ||
| Баланс | +4,4 | +3,92 | +5,25 |
Расчет к данной таблице
5а) Влияние коэффициента финансовой маневренности:
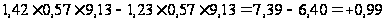
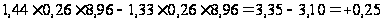
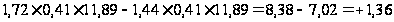
5б) Влияние коэффициента оборачиваемости активов:
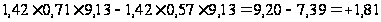
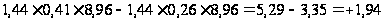
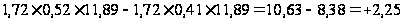
5в) Влияние рентабельности реализации:
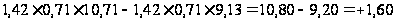
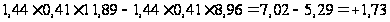
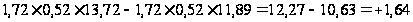
Из приведенной таблицы видно, что рентабельность собственного капитала предприятия неизменно растет (с 6,37 % - в 2007 г. до 12,22 % - в 1-й квартал 2010 г.).
Проведенный факторный анализ позволяет сделать вывод о том, рост рентабельности собственного капитала вызван, прежде всего, влиянием изменения оборачиваемости активов, т.е. с повышением деловой активности предприятия в целом.
Немаловажную роль в увеличении показателя рентабельности собственного капитала сыграло также и изменение величины рентабельности реализации (ее воздействие неизменно колеблется в пределах +1,60), т.е. повышение спроса на производимую продукцию.
Достаточно малое значение в росте рентабельности собственного капитала сыграл коэффициент маневренности, что свидетельствует об относительной недостаточности собственного капитала в активах.
Итак, на предприятии проводится грамотная финансовая политика, позволяющая на фоне снижения собственного капитала предприятия добиваться наиболее эффективного его использования посредством усиления деловой активности предприятия в целом и повышения конкурентоспособности реализуемой продукции, что в конечном итоге привело к значительному повышению доходности собственного капитала.
Результаты факторного анализа рентабельности организации (активов) представлены в таблице 8.
Таблица 8 - Результаты факторного анализа рентабельности организации (активов)
| Показатели | 2007 г. | 2008 г. | 1-е полугодие 2009 г. | 2-е полугодие 2009 г. | |
| 1 | Рентабельность активов | 5,19 | 7,56 | 2,35 | 4,91 |
| 2 | Коэффициент оборачиваемости активов | 0,57 | 0,71 | 0,26 | 0,41 |
| 3 |
Рентабельность реализации продукции |
9,13 |
10,71 |
8,96 |
11,89 |
| 4 | Влияние на изменение рентабельности активов: | ||||
| а |
Оборачиваемости всех активов |
+1,28 |
+1,34 |
||
| б |
Рентабельности реализации продукции |
+1,12 |
+1,20 |
||
| в | Баланс отклонений | +2,4 | +2,54 |
Расчет к таблице
 4а)
Влияние на
изменение
рентабельности
активов оборачиваемости
активов:
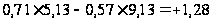
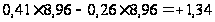
4б) Влияние на изменение рентабельности активов рентабельности реализации продукции:
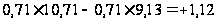
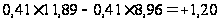
Приведенная таблица позволяет отследить взаимосвязи между показателями рентабельности активов, оборачиваемости активов и рентабельности реализованной продукции.
Прибыльность активов растет с 5,19 % до 7,09 %. Причем рост обеспечен положительным влиянием, как оборачиваемости активов, так и рентабельности реализованной продукции. Однако некоторое снижение рентабельности реализации свидетельствует о том, что финансовая политика по повышению рентабельности активов больше ориентируется не на снижение затрат на производство продукции (что, кстати, тоже имеет место) или рост цен на продукцию, а стремится к ускорению оборачиваемости активов и его элементов, т.е. через повышение деловой активности.
Хотя повышение рентабельности активов через повышение цен и дает быстрый и ощутимый результат, но оно подрывает доверие покупателей и в итоге снижает конкурентоспособность продукции. Следовательно предприятие ведет дальновидную финансовую политику, ориентируясь в первую очередь на повышение деловой активности и снижение затрат на производство, а уже потом на рост цен.
Вывод: был проведен финансовый анализ ООО «Автоприбормаш», тем самым выявлены основные экономические характеристики предприятия: рентабельность активов, собственного капитала, проанализирован результат деятельности и др.
2.2 Анализ бухгалтерской и налоговой политики ООО «Автоприбормаш»
Учетная политика на ООО «Автоприбормаш» сформирована исходя из свободы выбора тех или иных способов ведения бухгалтерского учета, предоставляемой Российским законодательством, и проводится в жизнь на основании соответствующего приказа, изданного руководителем предприятия и обязательного к выполнению всеми его структурными подразделениями.
Так, согласно этого приказа, первоначальная стоимость основных средств погашается по установленным нормам в течение их нормативного срока службы.
На предприятии используется линейный способ списания стоимости основных средств. При этом способе годовая сумма начисления амортизационных отчислений определяется исходя из первоначальной стоимости объекта основных средств и нормы амортизации, исчисленной исходя из срока полезного использования объекта. В течение года отчисления по объектам основных средств начисляются ежемесячно в размере 1/12 годовой суммы.
Амортизационные отчисления по объекту основных средств начисляются до полного погашения стоимости этого объекта или списания этого объекта с бухгалтерского учета. Начисление амортизационных отчислений приостанавливается на период восстановления объектов основных средств, продолжительность которого превышает 12 месяцев.
Восстановление объектов основных средств осуществляется посредством ремонта, модернизации и реконструкции. Затраты на модернизацию и реконструкцию могут привести к увеличению первоначальной стоимости объекта и относятся на добавочный капитал предприятия.
Учет материалов, комплектующих и полуфабрикатов на складах, в цеховых кладовых и при списании в производство осуществляется по средневзвешенным ценам. При этом аналитический учет материальных ценностей ведется в карточках складского учета (книгах учета) по каждому виду материальных ценностей.
Учет затрат на производство, согласно учетной политики, проводимой на предприятии, осуществляется традиционным способом, т.е. путем деления затрат на прямые и косвенные. Прямые затраты относятся в затраты на производство на основании первичных документов. В калькуляциях они составляют отдельные статьи. Косвенные расходы (общехозяйственные, общепроизводственные) локализуются, т.е. учитываются сначала по местам их возникновения (цехам), а в конце месяца распределяются по видам продукции и также отражаются в себестоимости отдельными статьями. Причем следует отметить, что накладные расходы, ежемесячно собираемые по дебету счетов 25 «Общепроизводственные расходы» и 26 «Общехозяйственные расходы» распределяются между видами продукции пропорционально основной заработной плате работников.
Выбор кредитной политики всегда начинается с анализа структуры пассива баланса. За последние 3,5 года на ООО «Автоприбормаш» в структуре пассива произошли резкие изменения: доля собственных средств снизилась с 87,2 % (на 1.02.07) до 52,3 % (на 1.07.09), а доля краткосрочных пассивов соответственно выросла до 47,7 %.
На основании проведенного финансового анализа можно сказать, что это изменение было скорее продуманной финансовой политикой предприятия, т.к. оно не снизило его платежеспособности и не подорвало финансовой устойчивости предприятия. Однако перспективный анализ показывает, что тенденция к дальнейшему увеличению заемных средств может пагубно отразиться на финансовом положении предприятия. Следовательно, сложившееся соотношение собственных и заемных средств предприятия должно рассматриваться как крайний возможный ориентир и в будущем при построении кредитной политики следует стремиться к снижению доли заемных средств.
На предприятии доля собственных оборотных средств удовлетворяет необходимой норме, однако предприятие предпочитает привлекать и заемные средства. Это рациональное решение, т.к. эффект от вложения средств значительно выше, чем процентная ставка, о чем и свидетельствует постоянный рост рентабельности собственного капитала. Все это говорит о том, что привлеченные заемные средства используются очень эффективно и не ослабляют финансового положения предприятия, как можно было бы предположить, а наоборот, улучшают.
Однако процесс привлечения заемных средств очень ответственный и требует постоянного контроля и анализа как принимаемых вновь решений, так и уже совершенных, т.к. ошибки в этой области сразу же сказываются на финансовом положении предприятия.
Анализ привлеченных заемных средств необходимо начать с рассмотрения непосредственно структуры заемного капитала, представленный в таблице 9
Таблица 9 - Структура заемного капитала
| На 1.02.07 г. | На 1.02.08 г. | На 1.02.09 г. | На 1.07.09 г. | |||||
| тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | тыс.руб. | % | |
| Заемные средства | 27 | 0,2 | 795 | 3,2 | 1696 | 5 | 3003 | 7 |
|
Кредиторская задолженность |
11985 | 99,8 | 24354 | 96,8 | 33051 | 95 | 41102 | 93 |
| Итого | 12012 | 100 | 25149 | 100 | 34747 | 100 | 44105 | 100 |
Из приведенной таблицы видно, что на конец рассматриваемого периода заемный капитал на 93 % состоит из кредиторской задолженности и только на 7 % из банковских кредитов.
Такая структура показывает, что предприятие проводит очень осторожную в области привлечения дорогостоящих банковских кредитов и в основном пользуется кредиторской задолженностью, которая является своеобразным беспроцентным кредитом, что весьма выгодно для предприятия.
Таблица 10 - Анализ структуры кредиторской задолженности (%)
| На 1.02.07 | На 1.02.08 | На 1.02.09 | На 1.07.09 | |
|
Кредиторская задолженность: в том числе |
100 | 100 | 100 | 100 |
| Поставщикам и подрядчикам | 67,4 | 85 | 84,5 | 80,8 |
| По оплате труда | 5,3 | 4,6 | 2,9 | 5,3 |
| Перед бюджетом и внебюджетными фондами | 27,3 | 10,4 | 12,6 | 13,9 |
Выгодность кредиторской задолженности напрямую зависит от ее структуры. Из таблицы видно, что основная доля кредиторской задолженности сформирована за счет задолженности поставщикам и подрядчикам – на 80,8 % и работникам предприятия – на 5,3 %. А так как при расчетах с поставщиками и тем более работниками предприятия плата за временное пользование их средствами, как правило, не