Сравнительная характеристика бухгалтерской и налоговой учетной политики на примере ООО "Автоприбормаш"
Однако несоблюдение установленных договором сроков оплаты может отрицательно сказаться на отношениях с другими потенциальными кредиторами. Проведенный ранее анализ показывает, что предприятие не растягивает сроки погашения кредиторской задолженности, а, следовательно, и не столкнется с этой проблемой.
Особое место в составе текущей задолженности предприятия занимают обязательства перед бюджетом. Из таблицы 10 видно, что предприятие старается сократить эту задолженность с 27,3 % до 13,9 % и удержать достигнутое снижение, т.к. согласно действующему законодательству, просрочка уплаты налогов или внесение меньшей суммы авансовых платежей рассматривается как форма кредитования государством предприятия по процентной ставке ЦБ РФ с обязательным внесением в бюджет процента в виде пени.
Таким образом, можно сделать вывод, что предприятие правильно подходит к формированию своей кредиторской задолженности, что в свою очередь укрепляет его финансовое положение.
Из всех рассмотренных способов кредитования только ссуды банка предполагают в обязательном порядке уплату процентов за кредит, при этом плата за пользование заемными средствами постоянно растет. В связи с этим важна оценка эффективности привлечения банковских кредитов.
Анализ кредитных дел показал, что предприятие работает в основном с одними и теми же проверенными банками, что дает возможность предприятию пользоваться некоторыми льготами при заключении кредитных договоров, как постоянному клиенту.
Каждый заключаемый предприятием кредитный договор тщательно прорабатывается, а для этого составляются опись дебиторов и опись кредиторов. На основании этих описей рассчитываются будущая выручка и возможные расходы, которые ложатся в основу технико-экономического обоснования привлечения кредитных ресурсов и их окупаемости.
Таким образом, ведение этих расчетов на предприятии свидетельствует об ответственном подходе к привлечению средств, т.е. предприятие уже заранее рассчитывает: нужны ли ему эти средства и в состоянии ли оно к определенной дате вернуть их, не нанося ущерба своему финансовому положению.
Анализ кредитных дел показал, что предприятие получает кредиты по более льготным ставкам (на 1-2 % ниже общепринятой ставки). Это связано с тем, что у предприятия хорошая репутация.
Например, кредит в размере 4000000 рублей был выдан 15 апреля 2008г. Лефкобанком под 23 % годовых на 6 месяцев, тогда как среднерыночная ставка была на тот момент 35 %. Как следствие, субсидии по кредиту составили:
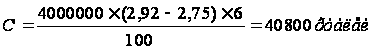 .
Эту сумму предприятие реально сэкономило только на одном относительно льготном кредите, а подобных кредитов предприятие берет в год 5 или 6, следовательно, и выгода от них увеличивается соответственно.
Также хотелось бы отметить умелый подход предприятия к залоговым условиям кредитных договоров. В качестве залога предприятие в 80 % выставляет свою готовую продукцию, а в остальных 20 % - автомобили, которыми расплачиваются с предприятием дебиторы.
Такой залог выгоден для предприятия, т.к. в случае критической ситуации (невозможности вернуть кредит) расплатиться залогом предприятию выгодно. Это связано с тем, что покупатели расплачиваются с предприятием за купленную продукцию в среднем через 6 месяцев, а в условиях инфляции реальная стоимость продукции значительно снижается, а, следовательно, уплату кредита посредством залога в некоторой степени можно рассматривать, как реализацию продукции со скидкой за предоплату.
Однако предприятие поступает так крайне редко, только в действительно затруднительных случаях, потому что такая политика может в дальнейшем негативно сказаться на отношениях с кредиторами.
В ходе статистического анализа кредитных дел было выявлено, что около 24 % кредитов ежегодно предприятие не выплачивает, а выплату переводит на предприятия-должников. Такая политика дает возможность фактически пользоваться кредитом, тем самым, улучшая свое финансовое положение, а посредством перевода выплаты кредита вернуть часть дебиторской задолженности. Причем не высокий процент переводов показывает, что предприятие не злоупотребляет этим способом и стремится придерживаться «золотой середины».
Развитие такой активной торговой деятельности и надежного партнерства с некоторыми фирмами этих стран привело к тому, что ООО «Автоприбормаш» стали доступны кредиты в иностранных банках. Процентные ставки там намного ниже, а т.к. за последние годы курс доллара относительно стабилизировался, то эти кредиты были очень выгодны для предприятия, потому что давали значительную реальную экономию по сравнению с отечественными кредиторами. Причем предприятие закупало большое количество импортных комплектующих за границей, а наличие таких кредитов значительно облегчало задачу и решало проблему по переводу денег.
Разумеется, нельзя сказать, что сложившееся положение было связано с неправильно проводимой политикой предприятия, т.к. предприятие вряд ли могло предвидеть обвал курса национальной валюты.
Обобщая все данные, рассмотренные выше, можно сделать вывод, что предприятие в целом не только умело, но и предприимчиво ведет свою кредитную политику, используя свои партнерские связи для получения более льготных кредитов. Однако нестабильность отечественной экономики привела к тому, что, по сути, предприятие поплатилось за свою предприимчивость, потеряв значительные средства.
Очевидно, что ООО «Автоприбормаш» следует, как можно, быстрее расплатиться с иностранными кредиторами, т.к. курс доллара постоянно растет, а с ним и убытки предприятия, и до стабилизации рубля больше не пользоваться подобными кредитами.
ООО «Автоприбормаш» ежедневно сталкивается с теми же проблемами, что и любое другое российское предприятие. Где взять деньги на поддержание и развитие производства? Как выстоять в условиях повсеместного обвала отечественной экономики, с одной стороны, а с другой стороны, при той жесткой конкуренции, которую создают в настоящее время нашему производителю западные фирмы? Все эти проблемы, связанные, в первую очередь, с привлечением инвестиций, очень хорошо знакомо руководству ООО «Автоприбормаш». Их решение в настоящее время является едва ли не ключевым моментом при разработке финансовой политики предприятия в целом. Таким образом, значимость инвестиционной политики сейчас переоценить весьма сложно.
Вполне отдавая себе в этом отчет, ООО «Автоприбормаш» проводит довольно активную инвестиционную политику. Во-первых, оно само выступает как инвестор, вкладывая всю полученную прибыль в развитие собственного производства, при этом, даже не осуществляя выплаты дивидендов акционерам. Во-вторых, оно стремится к получению инвестиций из внешних источников, в том числе иностранных. Для этого предприятие использует такой инструмент по привлечению внешних инвестиций, как бизнес-планирование.
По заданию руководства предприятия отделом маркетинга создан уже не один бизнес-план, призванный решить самые разнообразные инвестиционные задачи: от бизнес-плана компании в целом до бизнес-плана-заявки на кредит.
Для российских условий бизнес-планирование, как инструмент, призванный ускорить привлечение инвестиций, - явление новое и находится на стадии зарождения. Широкое применение этой «новинки» открывает, в частности, перед ООО «Автоприбормаш» большие перспективы. Но вместе с тем, все подразделения данного предприятия должны действовать в едином ключе, как отлаженный механизм, подчиненный общей идее, изложенной в бизнес-плане (что, к сожалению, пока не всегда можно наблюдать).
И, тем не менее, у предприятия в этой области уже видны позитивные результаты. На предприятии уже были разработаны несколько так называемых «бизнес-планов коммерческой идеи», призванных обеспечить получение реальных денежных средств (инвестиций) под внедрение и дальнейший выпуск новых видов продукции, таких, как система автоматического управления отопителем (САУО), блоки управления, различные датчики и реле.
Анализируемое предприятие ООО «Автоприбормаш» является быстроразвивающимся и ориентируется на расширение своих производственных возможностей, увеличение объемов выпускаемой продукции, расширение номенклатуры и ассортимента продукции и т.д. Как следствие, финансовая политика предприятия направлена на мобилизацию собственных источников для вложения их в развитие производства. Именно на основе этого принципа и строится дивидендная политика предприятия.
В настоящее время дивидендная политика ООО «Автоприбормаш» сводится к тому, что каждый год на Совете директоров принимается решение о реинвестировании полученной прибыли в развитие производства.
Учетная политика на предприятии утверждается приказом руководителя и обязательна для исполнения всеми сотрудниками предприятия.
Исследуем состояние учетной политики в ООО «Автоприбормаш» и выявим ее влияние на финансовый результат, в целях проведения мероприятий по оптимизации налогообложения в современных условиях.
Учетная политика в ООО «Автоприбормаш» утверждена приказом об учетной политике директора ООО «Автоприбормаш» от 29.12.2009г.
Анализируемый приказ об учетной политике имеет отражение в бухгалтерском учете и отчетности отдельных хозяйственных операций и оценке имущества.
В результате исследования учетной политики ООО «Автоприбормаш» установлено следующее.
Учетная политика ООО «Автоприбормаш» является внутренним документом, определяющим совокупность способов ведения бухгалтерского учета Общества - первичного наблюдения (документация, инвентаризация), стоимостного измерения (оценка и калькулирование), текущей группировки (счета и двойная запись) и итогового обобщения (баланс и отчетность) фактов хозяйственной деятельности, которые регламентируются законодательством Российской Федерации.
ООО «Автоприбормаш» является юридическим лицом. Основными видами деятельности является: производство частей и принадлежностей к автомобилям и их двигателям.
Учетная политика Общества сформирована на основе следующих основных допущений:
от активов и обязательств собственников Общества и других обязательств собственников Общества и других организаций (допущение имущественной обособленности);
организация будет продолжать свою деятельность в обозримом будущем, и у нее отсутствуют намерения и необходимость ликвидации или существенного сокращения деятельности, следовательно, обязательства будут погашаться в установленном порядке (допущение непрерывности деятельности);
принятая ООО «Автоприбормаш» учетная политика применяется последовательно от одного отчетного года к другому (допущение последовательности применения учетной политики), с одновременным рассмотрением учетной политики как производной от хозяйственной ситуации, в которой действует ООО «Автоприбормаш», и законодательства, действующего на момент принятия учетной политики;
факты хозяйственной деятельности ООО «Автоприбормаш» относятся к тому отчетному периоду (и, следовательно, отражаются в бухгалтерском учете в том отчетном периоде), в котором они имели место, независимо от фактического времени поступления или выплаты денежных средств, связанных с этими фактами (допущение временной определенности фактов хозяйственной деятельности).
Учетная политика ООО «Автоприбормаш» утверждается приказом директора. Изменение в учетной политике могут иметь место в случае: реорганизации предприятия (слияние, разделение, присоединение), смены собственников, изменения законодательства РФ или в системе регулирования бухгалтерского учета.
Ответственность за организацию бухгалтерского учета в ООО «Автоприбормаш» и соблюдение законодательства при выполнении хозяйственных операций несет главный бухгалтер ООО «Автоприбормаш».
Порядок и методы организации бухгалтерского учета
Ведение бухгалтерского учета осуществляет главный бухгалтер, который непосредственно подчиняется генеральному директору.
Оформление учетной политики, ведение бухгалтерского учета, своевременное предоставление полной и достоверной бухгалтерской отчетности, осуществление контроля за движением имущества и выполнением обязательств исполняет главный бухгалтер ООО «Автоприбормаш».
Система бухгалтерского учета и бухгалтерской отчетности.
Бухгалтерский учет ООО «Автоприбормаш» ведется в журнально-ордерной форме.
Технология обработки учетной информации проводится с применением компьютерной техники, с помощью программы 1С: Бухгалтерия.
Имущество организации, обязательства и хозяйственные операции для отражения в бухгалтерском учете оцениваются в рублях и копейках.
Отчетным периодом предприятия считается период с 1 января по 31 декабря включительно.
Организация представляет в обязательном порядке квартальную и годовую бухгалтерскую отчетность в сроки установленные законодательством для сдачи отчетности:
Годовая отчетность до 1 апреля.
Квартальная и годовая отчетность по срокам, установленным государственной налоговой инспекции и внебюджетными фондами. Порядок рассмотрения и утверждения годовой бухгалтерской отчетности утверждается директором.
Инвентаризация имущества и обязательств проводится в соответствии с нормативными документами на основании приказа директора.
При каждой инвентаризации формируется инвентаризационная комиссия, отвечающая за полноту и достоверность результатов инвентаризации имущества и обязательств, в количестве трех человек, состав которой утверждается за три дня до начала инвентаризации.
Выявление при инвентаризации и других проверках расхождения фактического наличия имущества с данными бухгалтерского учета регулируются в порядке, предусмотренном действующем законодательством.
Утвержденный рабочий план счетов и субсчетов бухгалтерского учета, применяемый на предприятии, оговорен в Приложении №3 к приказу об учетной политике ООО «Автоприбормаш».
Типовые формы бухгалтерской отчетности и инструкции о порядке заполнения этих форм соответствует формам, разработанным и утвержденным МФ РФ, и специализированным формам бухгалтерской отчетности, разработанным министерствами и ведомствами РФ дополнительно к типовым формам.19
Способы оценки имущества и обязательств и методы отражения их в бухгалтерском учете
1. Состав и оценка основных средств.
Основные средства принимаются в бухгалтерском учете по первоначальной стоимости. Стоимость основных средств ООО «Автоприбормаш», в которой они приняты к бухгалтерскому учету, не подлежат изменению, за исключением случаев достройки, дооборудования, модернизации, реконструкции и частичной ликвидации соответствующих объектов.
ООО «Автоприбормаш» не производит переоценку объектов основных средств. Амортизация объектов основных средств ООО «Автоприбормаш» начисляется линейным способом исходя из первоначальной стоимости объекта и нормы амортизации, а так же из срока полезного использования этого объекта.
Приведем пример начисления амортизации в ООО «Автоприбормаш». В качестве примера возьмем начисление амортизации по купленному оборудованию. ООО «Автоприбормаш» в июне 2005 года приобрело оборудование стоимостью 600 000руб. Срок полезного использования - 5 лет. Годовая сумма амортизации - 120 000руб, т.е. 1/5 стоимости объекта, т.к. Срок полезного использования составляет 5 лет, а при линейном способе начисления амортизации отчисления распределяются равномерно. Расчет амортизации представлен в таблице 11.
Таблица 11 - Расчет амортизационных отчислений
| год | Остаточная стоимость на начало года, руб. | Годовая сумма амортизации, руб. |
| 2005 | 600 000 | 60000 (120000/2) |
| 2006 | 540000 | 120 000 |
| 2007 | 420 000 | 120 000 |
|
2008 |
300000 00000 |
120000 |
| 2009 | 180000 | 120000 |
| 2010 | 60000 | 60000 |
| всего | - | 600 000 |
Как уже говорилось ранее, в бухгалтерском учете существует несколько способов начисления амортизации: линейный, уменьшаемого остатка, списание стоимости по сумме чисел лет срока полезного использования, и списание стоимости пропорционально объему продукции работ, услуг.
Линейный способ наиболее распространенный, т.к. он не требует много времени на его расчет, по этой же причине, для сохранения времени, и сближения бухгалтерского и налоговых учетов данный способ применяют и в учетной политике для целей налогообложения.
При линейном способе себестоимость продукции не позволяет включать в первые годы используемого объекта более высокие амортизационные отчисления, а по мере выработки оборудования уменьшать их размер. Этот способ наиболее пригоден для основных фондов, где срок полезного использования более 20 лет и не участвует в непосредственном производстве - это административные корпуса, хозяйственные постройки, и др.
В составе МПЗ В ООО «Автоприбормаш» числятся: сырье и материалы (счет 10)
МПЗ принимаются к бухгалтерскому учету по фактической себестоимости.
Метод оценки списания в производство материально-производственных запасов – по средней себестоимости. Рассмотрим списание в производство некоторых материалов в ООО «Автоприбормаш»
В январе 2009 складе ООО «Автоприбормаш» хранилось 400 кг железной арматуры. Цена 1кг арматуры 10 руб. без НДС. В начале месяца на склад поступило 400 кг по 15руб без НДС. А в середине месяца - еще 400 кг по 20руб без НДС. За ноябрь израсходовали 400кг.
Всего на складе хранилось 1 200кг (400кг+400кг+400кг), стоимостью 18 000руб.(400кг* 10руб/кг+400кг* 15руб/кг+400кг*20руб/кг).
Фактическая себестоимость всего металла, израсходованного за месяц, составит: 10руб/кг*400кг+15руб/кг*400кг=10 0000руб
Фактическая себестоимость остатка металла оценивается по себестоимости последней партии, она равна 8 000 руб.(20руб/кг*400кг).
Исходя из учетной политики ООО «Автоприбормаш» выручка от реализации по таким долгосрочным контрактам определяется по объекту в целом, что в свою очередь будет находить отражение в финансовом результате. В бухгалтерском учете применяется счет 46 «Выполненные этапы по незавершенным работам».
Расходы, произведенные в отчетном периоде, но относящиеся к следующим отчетным периодам, отражаются в отчетности отдельной строкой как расходы будущих периодов и относятся на затраты в течение срока, к которому они относятся бухгалтерской записью.
Сумма полученной чистой прибыли за отчетный год отражается на счете 84 «Нераспределенная прибыль» (непокрытый убыток)» и распределяется решением собрания учредителей на выплаты дивидендов или погашение убытков прошлых лет.
Выручка от реализации продукции (работ, услуг) определяется по отгрузке товаров - методом начисления, это означает, выручка признается в том периоде, где имели место расходы на реализацию данной продукции.
Распределение косвенных расходов распределяется пропорционально прямой заработной плате производственных рабочих, расходу материальных затрат и др.
Финансовый результат напрямую зависит от того сколько переменных расходов было произведено за период, для того чтобы затраты легли равномерно на продукцию, на данном предприятии группировка и списание затрат на производство устанавливается по статьям калькуляции.
Организация внутреннего контроля регулируется Положением о внутрихозяйственном контроле, утвержденном приказом директора. Основополагающими документами, регулирующими вопросы учетной политики для целей налогообложения, являются Налоговый Кодекс РФ и иные, законодательные и нормативные акты в части налогообложения.
Система налогового учета организуется ООО «Автоприбормаш» исходя из принципа последовательности применения норм и правил налогового учета, то есть применяется последовательно от одного налогового учета, то есть применяется последовательно от одного налогового периода к другому. Налоговый учет в ООО «Автоприбормаш» осуществляет главный бухгалтер.
Начисление амортизации по основным средствам производится линейным способом, что дает возможность, сблизится бухгалтерскому и налоговому учетам, и не считать амортизацию дважды. Однако нужно обратить внимание на такой момент: остаточная стоимость основных средств облагается налогом на имущество, причем данные берутся из бухгалтерского учета. Поэтому можно сэкономить на налоге на имущество, выбрав другой метод начисления амортизации в бухгалтерском учете, и нелинейный метод - в налоговом учете, что позволит сэкономить на налоге на прибыль.
По амортизируемым основным средствам понижающий коэффициент не применяется.
При определении нормы амортизации по амортизируемому имуществу она определяется с учетом срока полезного использования, уменьшенного на количество месяцев эксплуатации данного имущества предыдущими собственниками. ООО «Автоприбормаш» никакие резервы, в том числе и по сомнительным долгам не создает. Резерв на ремонт основных средств не создается. Накопление средств для проведения особо сложных и дорогих видов капитального ремонта основных средств в течение более одного налогового периода не производится.
Моментом возникновения налоговых обязательств по НДС является дата оплаты реализованных товаров (работ, услуг).
Учет доходов и расходов осуществляется методом начисления, что позволяет сблизить бухгалтерский и налоговый учеты, однако законодательством разрешено применять и другой метод - кассовый.
При отпуске материально-производственных запасов в производство и ином выбытии их оценка производится по методу средней себестоимости. Расчет представлен в учетной политике по бухгалтерскому учету.
Балансовую выручку от реализации работ, услуг, товаров определяется по мере отгрузки товаров (работ, услуг), т.е. методом начисления.
Налоговая база по транспортному налогу определяется согласно ст.359 Налогового Кодекса РФ.
Ежемесячные авансовые платежи по Единому Социальному налогу уплачиваются исходя из величины фактических затрат на оплату труда, произведенных организацией в предыдущем месяце. Это позволяет не переплачивать авансовые платежи, что в свою очередь влияет на формирование конечного финансового результата. Это было до 1 января 2010 года.
В подтверждении данных налогового учета используются первичные документы (включая справку бухгалтера) и аналитические регистры налогового учета.
В учетной политике предприятия не последнее место занимает налоговая нагрузка. Налоговая нагрузка – это часть налоговой совокупности, которая фактически должна быть выплачена организацией и не может быть перенесена на другие экономические субъекты или иным образом уменьшена, например, в результате применения налогового планирования, оптимизации налоговых платежей, другими доступными способами. Налоговая нагрузка в абсолютном выражении меньше или равна налоговой совокупности.20
Налоговая совокупность - это все налоги, уплачиваемые организацией в суммовом выражении (т.е. по абсолютной величине).
Налоговое бремя организации – это часть налоговой нагрузки, при которой деятельность организации перестает быть эффективной.
На примере ООО «Автоприбормаш» проанализируем налоговые платежи, которые уплачивает данная организация при осуществлении предпринимательской деятельности, а также меру их влияния на формирование величины прибыли организации.
Анализируя начисление налогов за 2007 и 2008 год, следует, что наибольшая часть приходится на уплату единого социального налога. Темп роста по сравнению с 2007 годом составил 151,2 %. Увеличение единого социального налога произошло в основном из-за увеличения расходов по заработной плате работникам.
Для исследования эффективности налоговой нагрузки организации используются коэффициенты:
1. Коэффициент эффективности налогообложения Кэн. Он показывает, как соотносятся между собой показатели чистой прибыли и общей суммы начисленных налоговых платежей организации. Расчет этого показателя осуществляется по формуле:
 ,
(1)
Где ЧП – фактическая сумма чистой прибыли
Н – общая сумма налоговых платежей.
Таблица 12 - Расчет коэффициента эффективности налогообложения
| Показатели | Период | Изменения (+,-) | |
| 2008 г. | 2009 г. | ||
| Фактическая сумма чистой прибыли (ЧП) | 68 500 | 71 954 | +3454 |
| Общая сумма налоговых платежей (Н) | 12 465 | 13 746 | +2281 |
| Коэффициент эффективности налогообложения (Кэн) | 5.4 | 5.2 | -0.2 |
За анализируемый период наблюдается снижение коэффициента эффективности налогообложения на 0.2 раза, что свидетельствует о незначительном увеличении налогового бремени организации относительно чистой прибыли.
2. Налогоемкость реализации продукции (работ, услуг) – позволяет определить сумму налоговых платежей, приходящихся на единицу объема реализованной продукции. Определяется по формуле:
 (2)
Где, Н- общая сумма налоговых платежей
Р – объем реализации продукции (работ, услуг)
3. Коэффициент налогообложения затрат (издержек)
 (3)
Где, Нз – сумма налоговых платежей, входящих в состав издержек (единый социальный налог, налог на дороги, земельный налог и др.)
З – сумма издержек по бухгалтерскому учету.
Показатели таблицы 13 свидетельствуют, что коэффициент налогообложения затрат (издержек) по сравнению с предыдущим годом увеличился, так как возросла сумма платежей, входящих в состав затрат (издержек). Увеличились затраты, которые не учитываются при исчислении единого налоги, но уменьшают доход, полученный предприятием. Однако заметим, что увеличение можно назвать достаточно незначительными.
Таблица 13 - Расчет коэффициента налогообложения затрат (издержек)
| Показатели | Период | Изменения (+,-) | |
| 2008 г. | 2009 г. | ||
| Сумма налоговых платежей, входящих в состав издержек (Нз) | 105 000 | 112 500 | +7500 |
| Сумма издержек по бухгалтерскому учету (З) | 112 300 | 117900 | +5600 |
| Коэффициент налогообложения затрат (издержек) | 0,9 | 0,95 | +0,05 |
4. Коэффициент налогообложения прибыли.
 (4)
Где
 – сумма налоговых
платежей,
уплачиваемых
за счет прибыли
(налог на прибыль)
П – сумма балансовой прибыли.
Рассматривая динамику эффективности налоговой нагрузки в ООО «Автоприбормаш» за 2007-2008 год, можно сделать вывод, что в целом по организации произошло весьма незначительное повышение налоговой нагрузки. Это связано с тем, что в 2008 году произошло повышение затрат, которые не учитываются при исчислении единого налога, но уменьшают доход, полученный ООО «Автоприбормаш». Это сопровождается снижением эффективности налогообложения. Налоговые платежи, относящиеся на издержки организации, увеличились на 5%.
Вывод: в данном разделе проанализирована бухгалтерская и налоговая учетная политика на примере ООО «Автоприбормаш», выявлены основные характеристики.
2.3 Сравнительная характеристика между бухгалтерским и налоговым учетом
В таблице 14 собраны основные характеристики бухгалтерского и налогового учета на примере ООО «Автоприбормаш».
Таблица 14 – Основные характеристики бухгалтерского и налогового учета21
| Для целей Бухгалтерского Учета | Для целей Налогового Учета | |||
| Определение | Документ/ Основание | Определение | Документ/ Основание | |
| Понятие учета | ||||
| Бухгалтерский учет - упорядоченная система сбора, регистрации и обобщения информации в денежном выражении об имуществе, обязательствах организаций и их движении путем сплошного, непрерывного и документального учета всех хозяйственных операций | ФЗ РФ> 129-ФЗ ст.1 | Налоговый учет - система обобщения информации для определения налоговой базы по налогу на основе данных первичных документов, сгруппированных в соответствии с порядком, предусмотренным Налоговым Кодексом | НК РФ гл.25 ст. 313 | |
| Цели и задачи | ||||
|
Формирование полной и достоверной информации о деятельности организации и ее имущественном положении; Обеспечение информацией внутренних и внешних пользователей для контроля за соблюдением законодательства РФ при осуществлении организацией хозяйственных операций и их целесообразностью, наличием и движением имущества и обязательств, использованием материальных, трудовых и финансовых ресурсов Предотвращение отрицательных результатов хозяйственной деятельности организации и выявление внутрихозяйственных резервов обеспечения ее финансовой устойчивости |
ФЗ РФ> 129-ФЗ ст.1 |
Формирование полной и достоверной информации о порядке учета для целей налогообложения хозяйственных операций, осуществленных в течение отчетного (налогового) периода; Обеспечение информацией внутренних и внешних пользователей для контроля за правильностью исчисления, полнотой и своевременностью исчисления и уплаты в бюджет налога |
НК РФ гл.25 ст. 313 | |
| Принципы учета: Допущения | ||||
|
Последовательность применения учетной политики от одного отчетного года к другому; Непрерывность деятельности организации обозримом будущем, отсутствие намерения и необходимости ликвидации или существенного сокращения деятельности, и, следовательно, погашение обязательств в установленном порядке; Временная определенность факторов хозяйственной деятельности к тому отчетному периоду, в котором они имели место, независимо от фактического времени поступления или выплаты денежных средств, связанных с этими фактами; Имущественная обособленность активов и обязательств организации от активов и обязательств собственников этой организации и других организаций |
ПБУ 1/98 п.6 |
Последовательность применения норм и правил налогового учета от одного налогового периода к другому; Непрерывность отражения объектов учета в хронологическом порядке |
НК РФ гл.25 ст. 313, 314 | |
| Принципы учета: Требования | ||||
|
Полноты отражения в бухгалтерском учете всех факторов хозяйственной деятельности Своевременности отражения фактов хозяйственной деятельности в бухгалтерском учете и бухгалтерской отчетности Осмотрительности (большая готовность к признанию в бухгалтерском учете расходов и обязательств, чем возможных доходов и активов, не допуская создания скрытых резервов) Приоритета содержания перед формой (отражение, в бухгалтерском учете факторов хозяйственной деятельности исходя не столько из их правовой формы, сколько из экономического содержания фактов и условий хозяйствования) Непротиворечивости (тождество данных аналитического учета оборотам и остаткам по счетам синтетического учета на последний календарный день каждого месяца) Рациональности ведения бухгалтерского учета, исходя из условий хозяйственной деятельности и величины организации |
ПБУ 1/98 п.7 | |||
| Понятие учетной политики | ||||
| Это совокупность способов ведения бухгалтерского учета - первичного наблюдения, стоимостного измерения, текущей группировки и итогового обобщения фактов хозяйственной деятельности | ПБУ 1/98 п.2 | Это совокупность способов ведения налогового учета - первичного наблюдения, стоимостного измерения, текущей группировки и итогового обобщения фактов хозяйственной деятельности для отражения в расчете налоговой базы | ||
| Понятие ведения учета | ||||
| Систематизация, накопление и обработка информации на основании принятых к учету первичных документов, группировка и оценка фактов хозяйственной деятельности с отражением на счетах бухгалтерского учета, с применением системы регистров бухгалтерского и других способов |
ПБУ 1/98 п.2 ПВБУБО |
Систематизация данных налогового учета за отчетный (налоговый) период, сгруппированных в соответствии с требованиями главы 25 НК РФ, без отражения по счетам бухгалтерского учета, с применением аналитических регистров налогового учета | НК РФ гл.25 ст. 314 | |
| Способы ведения учета, утверждаемые организацией | ||||
|
Методы оценки отдельных видов активов и обязательств организации; Рабочий план счетов бухгалтерского учета для ведения синтетического и аналитического учета; Формы первичных учетных документов, по которым не предусмотрены типовые и унифицированные формы; Регистры бухгалтерского учета; Формы документов для внутренней бухгалтерской отчетности; Состав форм и раскрытие внешней бухгалтерской отчетности; Правила документооборота; Перечень лиц, имеющих право подписи первичных учетных документов; График документооборота; Порядок хранения документов бухгалтерского учета; Технология обработки учетной информации; Порядок проведения инвентаризации активов и обязательств организации; Порядок контроля за хозяйственными операциями; Организация работы бухгалтерской службы; Организация работы обособленных структурных подразделений (филиалов); Раскрытие допущений, отличных от предусмотренных в ПБУ 1/98 п.6, и причины их применения; Проведение внешней аудиторской проверки; Организация внутреннего аудита; Перечень сведений, составляющих коммерческую тайну; Другие решения, необходимые для организации бухгалтерского учета |
ПБУ 1/98 ПВБУБО |
Методы оценки отдельных видов активов и обязательств организации; Формы аналитических регистров налогового учета; Определение налоговой базы и периодичность предоставления отчетности Другие решения, необходимые для организации налогового учета |
НК РФ гл.25 | |
| Применение учетной политики | ||||
|
Последовательно из года в год С 1 января года, следующего за годом ее утверждения |
ПБУ 1/98 |
Последовательно от одного налогового периода к другому С начала нового налогового периода |
НК РФ гл.25 ст. 313 | |
| Изменения в учетную политику вносятся с начала следующего года в случаях | ||||
|
Изменения законодательства РФ и нормативных актов по бухгалтерскому учету Разработки предприятием новых способов ведения бухгалтерского учета в связи с отсутствием соответствующих нормативных актов, руководствуясь обще- методологическими подходами для более достоверного представления фактов хозяйственной деятельности в учете и отчетности организации или меньшей трудоемкости учетного процесса без снижения степени достоверности информации Существенного изменения условий деятельности предприятия в связи с: реорганизацией предприятия смены собственников изменением видов деятельности и т.п. |
ПБУ 1/98 |
Изменения законодательства Изменения применяемых методов учета |
НК РФ гл.25 ст. 313 | |
| Дополнения вносятся в течение отчетного года в случаях | ||||
|
Упущения каких-либо моментов при ее первоначальном утверждении Изменения видов деятельности предприятия Появления новых участков бухгалтерского учета |
ПБУ 1/98 | При осуществлении новых видов деятельности | НК РФ гл.25 ст. 313 | |
Формирование учетной политики
Распространяется на все организации, независимо от организационно - правовых форм, кроме кредитных учреждений и бюджетных организаций
Ответственность за организацию бухгалтерского учета в организациях, соблюдение законодательства при выполнении хозяйственных операций несут руководители организаций.
Способы ведения бухгалтерского учета, избранные организацией при формировании учетной политики, применяются всеми филиалами, представительствами и иными подразделениями организации (включая выделенные на отдельный баланс), независимо от их места нахождения.
Вновь созданная организация оформляет избранную учетную до первой публикации бухгалтерской отчетности, но не позднее 90 дней со дня приобретения прав юридического лица (государственной регистрации). Принятая вновь созданной организацией учетная политика считается применяемой со дня приобретения прав юридического лица (государственной регистрации).
Раскрытие (придание гласности) учетной политики в бухгалтерской отчетности
1. Распространяется на организации, публикующие свою бухгалтерскую отчетность полностью или частично согласно законодательству РФ, учредительным документам либо по собственной инициативе.
2. Организация должна раскрывать принятые при формировании учетной политики способы бухгалтерского учета, существенно влияющие на оценку и принятие решений заинтересованными пользователями бухгалтерской отчетности.
В случае публикации бухгалтерской отчетности не в полном обЪеме информация об учетной политике подлежит раскрытию, как минимум, в части, непосредственно относящейся к опубликованным материалам.
3. Состав и содержание подлежащей раскрытию в бухгалтерской отчетности информации об учетной политике организации по конкретным вопросам бухгалтерского учета устанавливаются соответствующими положениями по бухгалтерскому учету.
4. Если при подготовке бухгалтерской отчетности имеется значительная неопределенность в отношении событий и условий, которые могут породить существенные сомнения в применимости допущения непрерывности деятельности, то организация должна указать на такую неопределенность и однозначно описать, с чем она связана.
5. Существенные способы ведения бухгалтерского учета подлежат раскрытию в пояснительной записке, входящей в состав бухгалтерской отчетности организации за