Учет и аудит расчетов с подотчетными лицами
Также следует отметить, что за работником сохраняется и место работы. Средний заработок сохраняется за сотрудником за все рабочие дни недели по графику, установленному по месту постоянной работы.
Средний заработок определяется в соответствии с порядком, определенным до настоящего времени постановлением Минтруда РФ от 17.05.2000г № 38 «О порядке исчисления среднего заработка в 2000-2001 годах». Как известно, срок действия этого порядка продлен и на 2003 год распоряжением Правительства РФ.
Заработная плата пересылается командированному работнику, по его просьбе, за счет объединения, предприятия, учреждения, организации, которыми он командирован.
Расчет производится исходя из фактически начисленных работнику выплат и фактически отработанного времени им за 12 месяцев, предшествующих моменту выезда в командировку. Впрочем, период для расчета среднего заработка может быть иным. Нужно, чтобы он был закреплен в коллективном договоре. При определении количества дней нахождения работника в командировке нужно учитывать: день отъезда в командировку: либо текущие сутки, либо последующие сутки. Если пристань, аэропорт находятся за чертой населенного пункта, учитывается время, необходимое для проезда до них. По аналогии определяется и день приезда.
При командировке лица, работающего по совместительству, средний заработок сохраняется на том объедении, предприятии, учреждении, организации, которое его командировало. В случае направления в командировку одновременно по основной и совмещаемой работу средний заработок сохраняется по обеим должностям, а расходы по оплате командировки распределяются между командирующими организациями по соглашению между ними.
В бухгалтерии работник получает деньги под отчет на командировочные расходы и служебное задание для направления в командировку (в письменной или устной форме), оно подписывается руководителем и работником, направляемым в командировку.
В командировочные расходы входят:
а) проездной билет;
б) постельные расходы;
в) организационные сборы;
г) расходы на проживание в гостинице
д) суточные 100 руб. в сутки.
В командировочном удостоверении делается отметка о выбытии и прибытии. Также делаются отметки в журнале учета работников, выбывающих в командировки с предприятия на котором они работают. А при прибытии делается отметка в журнале учета работников, прибывающих в командировки, на том предприятии куда отправлены работники. В журнале указывается дата фактического выбытия в командировку и дата фактического прибытия из командировки.
На время нахождения в командировке средний заработок не рассчитывается, так как работник может оказаться в невыгодном положении в связи с не ежемесячным премированием. Полученный средний заработок может быть меньше того, что он может получить за этот период с учетом премии (данный вид начисления заработной платы отражен в коллективном договоре).
2. Организационно-экономическая характеристика и анализ финансово-экономического состояния предприятия Губкинского филиала ОАО «КМАэлектромонтаж»
2.1 Организационно-экономическая характеристика предприятия ОАО «КМАэлектромонтаж»
Полное фирменное наименование общества – Открытое акционерное общество «КМАэлектромонтаж». Сокращенное фирменное наименование общества - ОАО «КМАэлектромонтаж».
Место нахождение постоянно действующего органа общества: Российская Федерация, г. Губкин, Южные Коробки.
Открытое акционерное общество «КМАэлектромонтаж» учреждено в 2002 году (регистрационный № 1087746489930 в администрации г. Москва в соответствии с указом Президента Российской Федерации «Об организационных мерах по преобразованию государственных предприятий, добровольных объединений в акционерные общества» от 1 июля 1992 г. № 721).
09 апреля 2002 года ОАО «КМАэлектромонтаж» было внесено в Единый государственный реестр юридических лиц (ОГРН), таким образом, общество является юридическим лицом, обладает обособленным имуществом, имеет самостоятельный баланс. Права и обязанности юридического лица Общество приобретает от даты его регистрации. Общество имеет печать со своим наименованием, фирменный знак, расчетный и иные счета в рублях в учреждениях банков. Общество может от своего имени приобретать и осуществлять имущественные и личные неимущественные права, нести обязанности, быть истцом и ответчиком в суде.
ОАО «КМАэлектромонтаж» является коммерческой организацией. Основной его целью является получение прибыли и ее использование в интересах акционеров, на развитие производства, решения социальных задач трудового коллектива. Взаимоотношения трудового коллектива и ОАО «КМАэлектромонтаж», а также деятельность профсоюзного комитета общества регулируются коллективным договором и действующим законодательством.
ОАО «КМАэлектромонтаж» в своей финансово-хозяйственной деятельности руководствуется Гражданским кодексом РФ, Федеральным законом РФ «Об акционерных обществах» № 120/ФЗ и другими федеральными законами, постановлениями и распоряжениями Правительства РФ и Уставом ОАО «КМАэлектромонтаж». Высшим органом управления общества является Общее собрание участников. Руководство текущей деятельностью осуществляется единоличным исполнительным органом - генеральными директором общества Сазонов М.А. Для осуществления контроля за финансово-хозяйственной деятельностью общества на годовом общем собрании участников избирается ревизор.
ОАО «КМАэлектромонтаж» вправе осуществлять различные виды хозяйственной деятельности, не запрещенные федеральными законами.
Бухгалтерия обеспечивает правильность и своевременный бухгалтерский учет и отчетность с использованием средств механизации учетно-вычислительных работ.
А так же обеспечивает:
Учет поступающих денежных средств, товарно-материальных ценностей и основных средств.
Составление:
- экономически обоснованных отчетных калькуляций по себестоимости продукции, работ, услуг;
- годового отчета по соответствующим формам и объяснительной запиской.
Проведение инвентаризации денежных средств, товарно-материальных ценностей, основных фондов.
Начисление заработной платы рабочим и служащим, а так же начисление доплат и разовых выплат.
Согласно типовому положению (о главной бухгалтерии), бухгалтерия является самостоятельным структурным подразделением предприятия осуществляющим организацию централизованного бухгалтерского учета, совершенствования методов и форм учета на основе использования средств вычислительной техники.
В своей деятельности гл. бухгалтерия руководствуется действующим законодательством, инструкциями Министерства финансов РФ, распоряжениями по предприятию и типовыми положениями.
Главная бухгалтерия возглавляется Главным бухгалтером, который назначается и освобождается от занимаемой должности Генеральным Директором ОАО «КМАэлектромонтаж», в установленном законодательством порядке.
Права и обязанности гл. бухгалтера осуществляются в соответствии с «Положением о главных бухгалтерах».
Главная бухгалтерия занимается ведением счетов и учетом:
денежных средств;
товарно-материальных ценностей;
основных фондов (средств);
издержек производств
Исполнением смет расходов:
- выпуска и реализации продукции;
объемов строительно-монтажных работ, капитальных ремонтов.
Составлением отчетных калькуляций:
учет результатов финансово-хозяйственной деятельности предприятия. Выполнением учета всех финансово-кредитных операций, расчетов с государственными организациями и другими юридическими лицами;
начислений и перечислений государственных налогов и сборов, платежей в госбюджет средств финансирования капитальных вложений и капитального ремонта;
правильное и своевременное начисление и учет фондов материального поощрения, средств целевых поступлений;
осуществление расчетов с рабочими и служащими по всем видам оплат труда, выплат пособий за счет средств социального страхования и обеспечения, удержаний из заработной платы;
своевременное и правильное выявление результатов инвентаризации, выверка всех расчетов и отражение их результатов на счетах бухгалтерского учета;
разработка указаний о порядке ведения бухгалтерского учета и сроках предоставления в бухгалтерию документов и сведений, необходимых для учета и контроля производственными и другими службами предприятия. Составлением бухгалтерской отчетности на основе проверенных бухгалтерских записей подтвержденных оправдательными документами и предоставление ее в установленные сроки;
осуществление экономического анализа финансово- хозяйственной деятельности предприятия;
проведение документарных ревизий в производственных, хозяйственных и других службах и подразделениях предприятия;
Бухгалтерия состоит из множества отделов. Каждый отдел выполняет строго определенный ряд работ, который определяет для них Главный Бухгалтер.
Организация бухгалтерского учета на ОАО «КМАэлектромонтаж» ведется в соответствии с Положением о бухгалтерском учете и отчетности в Российской Федерации, основными нормативными документами являются:
Федеральный закон РФ «о бухгалтерском учете».
Налоговый кодекс РФ.
Положение о бухгалтерском учете и отчетности.
Трудовой кодекс РФ.
План счетов бухгалтерского учета финансово–хозяйственной деятельности предприятия и инструкция по его применению, утвержденная Минфином Российской Федерации № 60н «Методических рекомендаций о порядке формирования нормативной бухгалтерской отчетности.
В соответствии с Мировыми стандартами финансовой отчетности.
Внешние и внутренние нормативные документы утвержденные в установленном порядке.
Существует приказ № 391 от 30.12.2007 г. «О принятии учетной политике на 2008 г.»; по ОАО «КМАэлектромонтаж» (приложение А).
В соответствии с требованиями федерального закона РФ. « О бухгалтерском учете» от 21.11.1996 г. № 129-ФЗ.; Положении по бухгалтерскому учету «об Учетной политике организации» ПБУ 1/2008, утвержденного приказом Минфина РФ. От 9 декабря 1998г. № 60н; в целях установления порядка ведения бухгалтерского учета отражающего особенности организации, вводится в действие учетная политика с 1 января 2008 г.
Теперь представим конкретные данные, характеризующие размеры и направление производственно-хозяйственной деятельности в таблице 1.
Технико-экономическая характеристика Губкинского филиала ОАО «КМАэлектромонтаж» представлена в виде таблицы.
Таблица 1 - Основные технико-экономические показатели деятельности
| Наименование показателя | Значение показателя | ||
| 2007 г. | 2008 г. | 2009 г. | |
| Численность персонала, человек: | |||
| а) производственно-промышленный персонал | 573 | 587 | 600 |
| б) рабочих | 418 | 417 | 420 |
| Удельный вес рабочих в общей численности персонала, %,(УД) | 73,00 | 71,00 | 70,00 |
| Доля оборотных средств в активах, % | 75,09 | 76,12 | 69,98 |
| Чистая рентабельность, % | 4,88 | 3,47 | -4,39 |
| Фондоотдача, коп. | 11,00 | 11,31 | 9,97 |
| Фондорентабельность, % | 53,71 | 39,23 | -43,83 |
| Трудоемкость, тыс. руб. | 0,0032 | 0,0029 | 0,0030 |
| Трудоотдача рабочего, тыс. руб. | 314 | 345 | 337 |
| Прибыль на одного работника, тыс. руб. | 15,33 | 11,98 | -14,82 |
Ниже проведем подробное исследование структуры и динамики имущества и источников его образования, изменений, происходивших в течение обозначенного периода и их причины, эффективности использования имеющихся ресурсов при помощи различного инструментария, используемого для проведения комплексного экономического анализа и попытаемся выявить причинно-следственные связи образования того или иного факта хозяйственной деятельности предприятия и сделаем соответствующие выводы по ним.
2.2 Анализ состояния и использования основных средств, материальных и трудовых ресурсов
Основной капитал представляет собой часть финансовых ресурсов (собственного и заемного капитала) организации, инвестированных для приобретения или создания новых основных фондов производственного и непроизводственного назначения, это материализовавшаяся часть собственного и заемного капитала для использования его в процессе производства и реализации продукции, товаров, работ, услуг с целью получения доходов организации.
В соответствии с ПБУ 6/01 к основным средствам относятся активы, которые используются в производстве продукции, при выполнении работ или оказании услуг либо для управленческих нужд организации; служат в течении длительного времени (более 12 месяцев) или иметь стоимость, превышающую стократный установленный законом минимальный размер оплаты труда за единицу приобретенных основных средств, независимо от срока их полезного использования; способны приносить доход в будущем.
К основным средствам относятся: здания; сооружения; рабочие и силовые машины и оборудование; измерительные и регулирующие средства; инструмент; производственный и хозяйственный инвентарь и принадлежности; рабочий, продуктивный и племенной скот; многолетние насаждения и прочее, срок службы которых более одного года.
Основные средства принимаются к учету по первоначальной стоимости, т.е. по сумме фактических затрат на их приобретение. Сооружение и изготовление за исключением налога на добавленную стоимость и иных возмещаемых налогов.
Задачами анализа основных средств является:
анализ наличия, состава и структуры основных средств;
анализ политики организации в отношении формирования и выбытия основных средств;
анализ амортизационной политики основных средств;
оценка степени изношенности основных средств;
анализ источников финансирования основных средств;
Источниками информации являются данные бухгалтерского баланса, приложения к бухгалтерскому балансу (раздел «Основные средства») пояснительной записки. Для анализа наличия, состава и структуры основных средств может быть использована таблица, построенная на основе формы № 5, в которой основные средства отражаются по первоначальной стоимости.
Таблица 2 - Анализ состава основных средств Губкинского филиала ОАО «КМАэлектромонтаж»
| Показатели | Годы | Абсолютные отклонения, тыс. руб. | ||||
| 2007г. | 2008г. | 2009г. | 2007 от 2006 | 2008 от 2007 | 2009 от 2008 | |
| Здания | 4996 | 5024 | 5303 | -204 | 28 | 279 |
| Сооружения | 2567 | 1906 | 2440 | 0 | -661 | 534 |
| Машины и оборудование | 9547 | 12068 | 12593 | 108 | 2521 | 525 |
| Транспортные средства | 2979 | 3274 | 3511 | 752 | 295 | 237 |
| Производственный и хозяйственный инвентарь | 614 | 773 | 787 | 6 | 159 | 14 |
| Другие виды основных средств | - | 1181 | 1395 | - | 1181 | 21 |
| Итого | 23541 | 27064 | 28867 | -2392 | 3523 | 1803 |
| в том числе: | ||||||
| производственные | 20703 | 23045 | 24634 | 650 | 2342 | 1589 |
| непроизводственные | 2838 | 4019 | 4233 | -3042 | 1181 | 214 |
Таблица 3- Изменение структуры основных средств
| Показатели | Относительные изменения к итогу, % | Относительные изменения, % | ||||
| 2007г. | 2008г. | 2009г. | 2007 от 2006 | 2008 от 2007 | 2009 от 2008 | |
| Здания | 21,22 | 18,56 | 21,53 | -3,92 | 0,56 | 5,55 |
| Сооружения | 10,90 | 7,04 | 8,45 | 0 | -25,75 | 28,02 |
| Машины и оборудование | 40,55 | 44,59 | 43,62 | 1,14 | 26,41 | 4,35 |
| Транспортные средства | 12,65 | 12,10 | 12,16 | 33,77 | 9,90 | 7,24 |
| Производственный и хозяйственный инвентарь | 2,61 | 2,86 | 2,73 | -1,13 | 25,90 | 1,81 |
| Другие виды основных средств | - | 4,36 | 4,83 | - | 100 | 18,12 |
| Итого | 100 | 100 | 100 | -9,22 | 14,97 | 6,66 |
| в том числе: | ||||||
| производственные | 87,94 | 85,15 | 85,34 | 3,24 | 11,31 | 6,89 |
| непроизводственные | 12,06 | 14,85 | 14,66 | -51,73 | 41,61 | 5,32 |
После произведенных расчетов видно, что по итогам 2006 года стоимость основных средств снизилась на 2392 тыс. руб., однако такой результат получен за счет выбытия непроизводственных активов (продуктивного скота на 3042 тыс.руб.), а доля производственной части напротив возросла на 3,24 % или на 650 тыс.руб., что является положительной тенденцией. Период с 2006 по 2007 г.г. характеризуется увеличением основных средств на 3523 тыс. руб. и здесь как раз за счет суммы в 2342 тыс. руб., которая была инвестирована в производственные активы, что видно из таблицы 2, где по строке машины и оборудование указано положительное изменение в абсолютном выражении на 2521 тыс.руб.
По итогам 2008 года отмечено возрастание основного капитала, представленного в виде основных средств по всем рассмотренным статьям, кроме продуктивного скота, сумма в денежном выражении которого остается неизменной на протяжении трех последних лет.
Хочется проанализировать долю активной и пассивной части данного сегмента, где под активной частью подразумевается машины и оборудование, транспортные средства, инвентарь, то есть средства непосредственно принимающие участие в процессе создания продукта. Вычислить долю активной и пассивной части можно при помощи таблицы 3 путем суммирования необходимых относительных показателей.
Активная часть Пассивная часть
2005 год 47,38% 29,95%
2006 год 55,81% 32,12%
2007 год 59,55% 25,60%
2008 год 58,51% 29,88%
из данного соотношении видно, что доля и активной и пассивной части основных средств в течении всего периода равномерно возрастает, но доля активной части неизменно остается выше доли пассивной части, что свидетельствует о том, что денежные средства направлены в первую очередь на инвестирование производственных мощностей, а не производственной базы.
Далее проведем исследование движения основных средств (таблицы 4).
Таблица 4- Анализ движения основных средств Губкинского филиала ОАО «КМАэлектромонтаж»
| Показатели | На начало периода | Поступило | Выбыло | Остаток | ||||||||
| 2006г. | 2007г. | 2008г. | 2006г. | 2007г. | 2008г. | 2006г. | 2007г. | 2008г. | 2006г. | 2007г. | 2008г. | |
| Здания | 5200 | 4996 | 5024 | 245 | 132 | 279 | 449 | 104 | - | 4996 | 5024 | 5303 |
| Сооружения | 2567 | 2567 | 1906 | - | - | 534 | - | 661 | - | 2567 | 1906 | 2440 |
| Машины и оборудование | 9439 | 9547 | 12068 | 821 | 3506 | 553 | 713 | 87 | 28 | 9547 | 12068 | 12593 |
| Транспортные средства | 2227 | 2979 | 3274 | 856 | 295 | 449 | 104 | - | 212 | 2979 | 3274 | 3511 |
| Производственный и хозяйственный инвентарь | 620 | 614 | 773 | 152 | 159 | 116 | 158 | - | 102 | 614 | 773 | 787 |
| Продуктивный скот | 5880 | 2838 | 2838 | - | - | - | 3042 | - | - | 2838 | 2838 | 2838 |
| Другие виды основных средств | - | - | 1181 | - | 283 | 348 | - | - | 134 | - | 1181 | 1395 |
| Итого | 25933 | 23541 | 27064 | 2074 | 4375 | 2279 | 4466 | 852 | 476 | 23541 | 27064 | 28867 |
| в том числе: | ||||||||||||
| производственные | 20053 | 20703 | 23045 | 2074 | 4658 | 1931 | 1424 | 852 | 342 | 20703 | 23045 | 24634 |
| непроизводственные | 5880 | 2838 | 4019 | - | 283 | 348 | 3042 | - | 134 | 2838 | 4019 | 4233 |
На основании таблицы 4 для характеристики движения основных средств и анализа состояния и степени изношенности воспользуемся следующими показателями, рассчитанными по формулам:
Коэффициент поступления =стоимость поступивших основных средств/ стоимость основных средств на конец года;
Коэффициент выбытия = стоимость выбывших основных средств / стоимость основных средств на конец периода;
Коэффициент замены = стоимость выбывших основных средств / стоимость поступивших основных средств;
Коэффициент расширения парка машин = 1 – коэффициент замены;
Коэффициент годности = остаточная стоимость основных средств / первоначальная стоимость основных средств;
Коэффициент износа = сумма накопленной амортизации / первоначальная стоимость основных средств
или 1 – коэффициент годности.
Данные для знаменателя коэффициента годности возьмем из бухгалтерского баланса, где стоимость основных средств показывается по остаточной стоимости, которая определяется как разница между первоначальной стоимостью основных средств и суммой накопленной амортизации.
Таблица 5- Характеристика движения основных средств и степени их изношенности
| Наименование коэффициента | 2006 год | 2007 год | 2008 год | 2006 год, % | 20067год, % | 2008 год, % |
| К поступления | 0,0881 | 0,1616 | 0,0789 | 8,81 | 16,16 | 7,89 |
| К выбытия | 0,1722 | 0,0362 | 0,0176 | 17,22 | 3,62 | 1,76 |
| К замены | 2,1533 | 0,1947 | 0,2089 | 215,33 | 19,47 | 20,89 |
| К расширения парка машин | -1,1533 | 0,8053 | 0,7911 | - | - | - |
| К годности | 0,7459 | 0,6596 | 0,5851 | 74,59 | 65,96 | 58,51 |
| К износа | 0,2541 | 0,3404 | 0,4149 | 25,41 | 34,04 | 41,49 |
Таким образом, можно видеть опережающий рост поступления основных средств по сравнению с их выбытием (за исключением периода с 2005 по 2006 г.г., где большую часть выбывших основных средств составил продуктивный скот), что ярко отражено на рисунке 1.
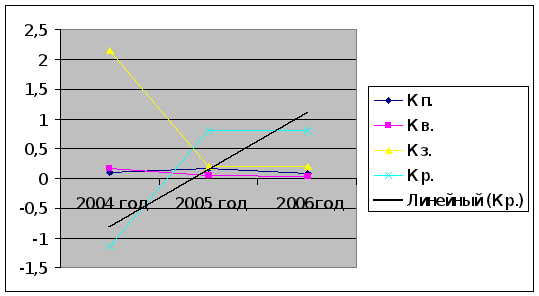
Рисунок 1 динамика движения основных средств.
Анализируя состояние и степень изношенности основных средств можно отметить, что степень износа по состоянию на начало и конец рассматриваемого периода увеличилась на 16,08%, а коэффициент годности снижается с 74,59% до 58,51%. Учитывая полученные ранее значения показателей движения основных средств (опережающий рост над выбытием) и зная, что учетная политика начисления амортизации в течении ряда лет оставалась неизменной, можно заключить, что в анализируемый период организация приобретала бывшие в эксплуатации основные средства.
Для принятия оптимальных управленческих и финансовых решений необходимо знать свои затраты и в первую очередь разбираться в информации о производственных расходах. Анализ издержек помогает выяснить их эффективность, установить, не будут ли они чрезмерными, проверить качественные показатели работы, правильно установить цены, регулировать и контролировать расходы, планировать уровень прибыли и рентабельности производства.
Необходимым условием эффективности работы предприятия является полное и своевременное обеспечение его сырьем и материалами необходимого качества и ассортимента.
Для характеристики эффективности использования материальных ресурсов применяется система обобщающих показателей.
Таблица 6 - Система показателей для расчета эффективности использования материальных ресурсов
| Наименование коэффициента | Формула для расчета |
| Материалоотдача | стр. 010 ф.№2 / стр.710 ф.№5 |
| Материалоемкость | стр.710 ф.№5 / стр. 010 ф.№2 |
| Прибыль на 1 рубль затрат | стр. 050 ф.№2 / стр.710 ф.№5 |
| Удельный вес материальных затрат в себестоимости | стр.710 ф.№5 / стр. 020 ф.№2 |
| Доля материальных расходов в совокупной величине расходов по обычным видам деятельности | стр.710 ф.№5 / стр.760 ф.№5 |
| Относительная экономия (перерасход) материальных расходов | стр.710 ф.№5 за отчетный период – [стр.710 ф.№5 за предыдущий год *( стр. 010 ф.№2 за отчетный год / стр. 010 ф.№2 за предыдущий год)] |
Используя данные таблицы 6, произведем расчет коэффициентов на основании финансовой (бухгалтерской) отчетности Губкинского филиала ОАО «КМАэлектромонтаж» и результаты расчетов оформим в виде таблицы.
Таблица 7- Анализ уровня использования материальных ресурсов Губкинского филиала ОАО «КМАэлектромонтаж»
| Наименование показателя | 2005 год | 2006 год | 2007 год | 2008 год |
| Материалоотдача, коп. | 1,60 | 1,83 | 1,85 | 1,73 |
| Материалоемкость, коп. | 0,63 | 0,55 | 0,54 | 0,58 |
| Прибыль на 1 рубль затрат | 0,083 | 0,065 | 0,075 | 0,028 |
| Удельный вес материальных затрат в себестоимости, % | 85,96 | 76,02 | 76,03 | 82,09 |
| Доля материальных расходов в совокупной величине расходов по обычным видам деятельности, % | 63,68 | 56,68 | 56,10 | 58,74 |
| Относительная экономия (перерасход) материальных расходов, тыс. руб. | - | -14145,23 | -1643,5 | +7982,1 |
По результатам анализа использования материальных ресурсов из таблицы 7 видно, что за рассматриваемый период с 2005г. по 2007г. величина материальных затрат, выручка, себестоимость продукции и прибыль от продаж имеют однонаправленную тенденцию, а именно возрастают. Соответственно и рассчитанные коэффициенты, которые непосредственно зависят от вышеназванных показателей ведут себя закономерно: материалоотдача возрастает с 1,60 коп. в 2003 году до 1,85 коп. в 2007 году; материалоемкость снижается с 0,63 коп. до 0,64 коп. в том же периоде. Прибыль от продаж в 2008 году снизилась на 17% по сравнению с 2003 годом. Однако при более подробном рассмотрении данного факта с помощью арифметических расчетов выяснено, что материальные затраты в 2006 г. выросли лишь на 4,66%, выручка на 19,73%, а себестоимость продукции на 18,35%. И так как изменение выручки и себестоимости продукции изменились практически равномерно, то при прочих равных условиях снижение прибыли можно объяснить или необходимой сменой поставщиков на более невыгодных условиях или повышением цен на материальные ресурсы. Но в 2007 году прибыль снова увеличивается. В связи с вышеописанными нюансами прибыль на рубль затрат ведет себя соответствен, т.е. снижается в 2006г. и растет к концу 2007 года.
В 2008 году хочется отметить резкое возрастание материальных расходов ( на 7806 тыс. руб.). Об этом же свидетельствует результат более подробного расчета коэффициента относительной экономии (перерасхода) материальных ресурсов, по данным которого перерасход составляет 7982,1 тыс. руб., а также увеличение удельного веса затрат в себестоимости с 76,03% до 82,09% и доли материальных расходов в совокупной величине расходов по обычным видам деятельности с 56,10% до 58,74%. Но прибыль от продажи снизилась лишь на 4883 тыс. руб. Это можно объяснить компенсацией уровня себестоимости за счет уменьшения расходов по другим элементам затрат. Это подтверждается в приложении к бухгалтерскому балансу на 2007г., где по статье «Прочие затраты» отмечено их снижение за период с 2007 до 2008г.г. на 11797 тыс. руб., что однако не перекрывает падение прибыли на 4883 тыс. руб.
Таким образом, руководству предприятия необходимо пересмотреть затратную политику в части эффективности использования материальных ресурсов, либо изменить или расширить ассортимент предлагаемой продукции (работ, услуг) и цены на них.
От обеспечения предприятия трудовыми ресурсами и эффективности их использования зависят объем и своевременность выполнения работ, степень использования оборудования, механизмов, объем производства продукции, ее себестоимость, прибыль и др.
Задачи анализа:
изучение обеспеченности предприятия персоналом по количественным и качественным параметрам;
оценка экстенсивности, интенсивности и эффективности использования персонала на предприятии;
выявление резервов боле эффективного использования персонала предприятия и др.
Проанализируем использование трудовых ресурсов на Губкинского филиала ОАО «КМАэлектромонтаж» для чего рассчитаем соответствующие показатели и представим их в таблице 8:
Таблица -8 Анализ трудовых ресурсов Губкинского филиала ОАО «КМАэлектромонтаж»
| Показатели | Значение по годам, тыс. руб. | Отклонения по годам, тыс. руб. | |||||
| 2005г. | 2006г. | 2007г. | 2008г. | 2006г. от 2005г. | 2007г. от 2006г. | 2008г.от 2007г. | |
| Среднесписочная численность работников, чел. | 560 | 573 | 587 | 600 | 13 | 14 | 13 |
| Количество рабочих, чел. | 420 | 418 | 417 | 420 | -2 | -1 | 3 |
| Отработано за год одним рабочим: | |||||||
| дней | 212,5 | 221,0 | 232,0 | 238,0 | 8,5 | 11,0 | 6,0 |
| часов | 1657,5 | 1768,0 | 1763,2 | 1880,2 | 110,5 | -4,8 | 17,0 |
| Средняя продолжительность рабочего дня, часов | 7,8 | 8,0 | 7,6 | 7,9 | 0,2 | -0,4 | 0,3 |
| Среднедневная выработка рабочего, руб. | 1682,9 | 1399,75 | 2095,33 | 2024,65 | -283,15 | 695,58 | -70,68 |
| Среднечасовая выработка рабочего, руб. | 215,76 | 174,97 | 275,70 | 256,28 | -40,79 | 173,00 | -19,42 |
| Трудоемкость, тыс. руб. | 0,0037 | 0,0032 | 0,0029 | 0,0030 | -0,0005 | -0,0003 | 0,0001 |
| Трудоотдача, тыс. руб. | 268 | 314 | 345 | 337 | 46 | 31 | -8 |
| Прибыль на одного работника, тыс. руб. | 10,77 | 15,33 | 11,98 | -14,82 | 4,56 | -3,35 | -26,80 |
Анализируя трудовые ресурсы предприятия по таблице 9 можно сделать выводы о том, что рассматриваемая организации за изучаемый пятилетний период стала более эффективно использовать свой производственный персонал, данный вывод основывается на тенденциях трудоотдачи, а именно её увеличение с 268 тыс. руб. в 2005г., и снижение трудоемкости (снижение составило 0,0007 тыс. руб.).
В тоже время происходит рост среднедневной ( несмотря на скачки в течении всего периода, в общем целом возрастает) и среднечасовой выработки на одного рабочего (341,75 рублей и 40,52 рублей соответственно)(рисунок 2). Это обеспечено не только ростом количества отработанных дней одним рабочим, но и ростом средней продолжительности рабочего дня (увеличение составило 25,5 дня и 0,1 часа соответственно).
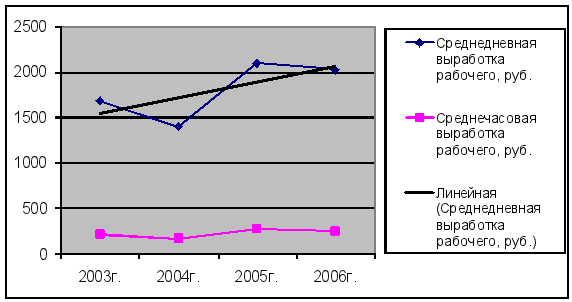
Рисунок 2 – Динамика различных видов выработки рабочего
Все положительные тенденции перекрываются фактом хозяйственной деятельности, который не имеет прямого отношения к трудовым ресурсам. Данным фактом является рост прочих затрат, вследствие чего организация несет в 2008г. убытки и, следовательно, показатели коэффициента прибыль на одного работника имеют отрицательное значение (-14,82 тыс. руб.).
Подводя итог под данным разделом главы 2 можно сделать следующие выводы:
- структура и динамика имущества предприятия имела различные тенденции, но однозначно следует обратить внимание на большой удельный вес дебиторской задолженности и невысокое значение абсолютно ликвидных активов в составе оборотных средств предприятия, а также на высокий уровень краткосрочных обязательств, который свидетельствует о том, что оборотный капитал создается за счет краткосрочной кредиторской задолженности, а не за счет собственного капитала, а это негативно сказывается на финансовой независимости организации;
- основные средства (за исключением выбытия продуктивного скота) показывают положительные результаты, т.к. отмечается их равномерное увеличение, причем сохраняется преимущество их активной части пред пассивной, что также является положительной тенденцией. Поступление основных средств опережает их выбытие, однако следует отметить увеличение при этом коэффициента износа, на что, как было сказано выше, может оказывать влияние приобретение средств, бывших в эксплуатации. Это в последующим может грозить снижением фондоотдачи, увеличением затрат на текущий и капитальный ремонт, а значит потерей прибыли;
- что касается материальных и трудовых затрат, то в обоих случаях следует обратить на отрицательную тенденцию по состоянию с 2007 по 2008 годы, так как здесь слишком велик перерасход материальных ресурсов и наблюдается снижение трудоотдачи.
2.3 Анализ имущественного состояния Губкинского филиала ОАО «КМАэлектромонтаж»
В условиях рыночных отношений любое предприятие в той или иной степени нуждается в дополнительных источниках финансирования. Решение о предоставлении займов инвесторы принимают на основе результатов проведенного анализа финансового состояния предприятия. Финансовое состояние предприятия приходится анализировать не только руководству предприятия, но и его учредителям, инвесторам с целью изучения эффективности использования ресурсов, банкам — для оценки условий кредитования и определения степени риска, поставщикам – для своевременного получения платежей, налоговым инспекциям – для выполнения плана поступления средств в бюджет и так далее.
Это повышает ответственность руководства предприятий в управлении капиталом и финансовым состоянием путем принятия обоснованных управленческих решений по обеспечению финансовой устойчивости, маневренности капитала и эффективности его использования. Следовательно, огромную роль играет достоверность, полнота и объективность анализируемой информации. В результате этого чаще всего для получения полной картины положения дел в организации анализируются данные представленные в бухгалтерской (финансовой) отчетности.
Цель анализа бухгалтерской (финансовой) отчетности – получение ключевых характеристик финансового состояния и финансовых результатов организации для принятия оптимальных управленческих решений различными пользователями информации.
Основным учетным источником информации для анализа финансового состояния служит баланс предприятия.
Бухгалтерский баланс – это способ отражения в денежной оценке имущества организации по составу и источникам финансирования на определенную дату. Стоимость имущества (ресурсы организации) и долговых прав, которыми располагает организация, отражаются в активе баланса. Активы дают определенное представление об экономических ресурсах или потенциале организации по осуществлению затрат. Пассив (обязательства) баланса отражает объем средств, полученных организацией, и их источники. Общая сумма актива должна быть равна общей сумм.
Анализ финансового состояния начинается с изучения состава и структуры имущества организации по данным баланса. Как правило, основными методами служат горизонтальный и вертикальный анализ.
Горизонтальный (временной) анализ – сравнение каждой позиции отчётности с предыдущим периодом, т.е. отклонение абсолютных и относительных величин статей или их групп за рассматриваемый временной интервал.
Вертикальный (структурный) анализ показывает структуру средств предприятия и их источников, когда суммы по отдельным статьям и разделам берутся в процентах к валюте баланса.
Горизонтальный и вертикальный виды анализа взаимно дополняют друг друга. Поэтому на практике можно построить аналитические таблицы, характеризующие как структуру баланса, так и динамику отдельных её показателей.
Анализ динамики и структуры имущества и источников его формирования Губкинского филиала ОАО «КМАэлектромонтаж» за 2007-2009 годы произведены в таблицах 9 и 10, основываясь на данных бухгалтерского баланса (Приложение У).
Таблица 9 - Анализ динамики активов и обязательств Губкинского филиала ОАО «КМАэлектромонтаж» за 2007-2009г.г.
| Показатели | Абсолютные величины, тыс. руб. | Отклонение, тыс. руб. | |||
| 2007г. | 2008г. | 2009г. | 2008г. от 2007г. | 2009г. от 2008г. | |
| 1 | 2 | 3 | 4 | 5 | 6 |
| Актив | |||||
| Внеоборотные активы, всего | 9017 | 11697 | 11033 | 2680 | -664 |
|
из них: - нематериальные активы |
332 | 332 | 0 | 0 | -332 |
| основные средства | 8685 | 11365 | 11033 | 2680 | -332 |
| Оборотные активы, всего | 21292 | 22897 | 79548 | 1605 | 56651 |
| из них : запасы | 6036 | 5904 | 18276 | -132 | 12372 |
|
в том числе: - сырьё, материалы и другие аналогичные ценности |
5929 | 5690 | 18121 | -239 | 12431 |
| -расходы будущих периодов | 107 | 214 | 155 | 107 | -59 |
| Ликвидные активы, всего | 15256 | 16993 | 61272 | 1737 | 44279 |
|
из них - дебиторская задолженность (краткосрочная) |
5121 | 7146 | 50716 | 2025 | 43570 |
| в том числе: покупатели и заказчики | 2974 | 4781 | 49470 | 1807 | 44689 |
| Денежные средства | 10135 | 9847 | 10556 | -288 | 709 |
| Пассив | |||||
| Собственный капитал, всего | 14762 | 14758 | 12480 | -4 | -2278 |
|
в том числе: - уставный капитал |
519 | 519 | 519 | 0 | 0 |
| - добавочный капитал | 5199 | 5199 | 5199 | 0 | 0 |
| - нераспределенная прибыль | 9044 | 9040 | 6762 | -4 | -2278 |
| Долгосрочные обязательства, всего | 108 | 135 | 153 | 27 | 18 |
|
из них: - отложенные налоговые обязательства |
108 | 135 | 153 | 27 | 18 |
| Краткосрочные обязательства, всего | 15439 | 19701 | 77948 | 4262 | 58247 |
|
из них - кредиторская задолженность, в т. ч.: |
15439 | 19701 | 77948 | 4262 | 58247 |
| поставщики подрядчики | 335 | 807 | 53487 | 472 | 52680 |
| задолженность перед персоналом организации | 797 | 1317 | 1426 | 520 | 109 |
| задолженность перед государственными внебюджетными фондами | 283 | 396 | 402 | 113 | 6 |
| задолженность по налогам и сборам | 362 | 562 | 463 | 200 | -99 |
| прочие кредиторы | 13662 | 16619 | 22170 | 2957 | 5551 |
| Баланс | 30309 | 34594 | 90581 | 4285 | 55987 |
Таблица 10 – Анализ структуры активов и обязательств Губкинского филиала ОАО «КМАэлектромонтаж» за 2007-2009г.г.
| Показатели | Структура, % | Отклонение, % | |||
| 2007г. | 2008г. | 2009г. | 2008г. от 2007г. | 2009г. от 2008г. | |
| Актив | |||||
| Внеоборотные активы, всего | 29,75 | 33,81 | 12,18 | 4,06 | -21,63 |
|
из них: - нематериальные активы |
1,10 | 0,96 | 0,00 | -0,14 | -0,96 |
| основные средства | 28,65 | 32,85 | 12,18 | 4,20 | -20,67 |
| Оборотные активы, всего | 70,25 | 66,19 | 87,82 | -4,06 | 21,63 |
| из них : запасы | 19,91 | 17,07 | 20,18 | -2,85 | 3,11 |
|
в том числе: - сырьё, материалы и другие аналогичные ценности |
19,56 | 16,45 | 20,01 | -3,11 | 3,56 |
| -расходы будущих периодов | 0,35 | 0,62 | 0,17 | 0,27 | -0,45 |
| Ликвидные активы, всего | 50,33 | 49,12 | 67,64 | -1,21 | 18,52 |
|
из них - дебиторская задолженность (краткосрочная) |
16,90 | 20,66 | 55,99 | 3,76 | 35,33 |
| в том числе: покупатели и заказчики | 9,81 | 13,82 | 54,61 | 4,01 | 40,79 |
| Денежные средства | 33,44 | 28,46 | 11,65 | -4,97 | -16,81 |
| Пассив | |||||
| Собственный капитал, всего | 48,71 | 42,66 | 13,78 | -6,04 | -28,88 |
|
в том числе: - уставный капитал |
1,71 | 1,50 | 0,57 | -0,21 | -0,93 |
| - добавочный капитал | 17,15 | 15,03 | 5,74 | -2,12 | -9,29 |
| - нераспределенная прибыль | 29,84 | 26,13 | 7,47 | -3,71 | -18,67 |
| Долгосрочные обязательства, всего | 0,36 | 0,39 | 0,17 | 0,03 | -0,22 |
|
из них: - отложенные налоговые обязательства |
0,36 | 0,39 | 0,17 | 0,03 | -0,22 |
| Краткосрочные обязательства, всего | 50,94 | 56,95 | 86,05 | 6,01 | 29,10 |
|
из них - кредиторская задолженность, в т. ч.: |
50,94 | 56,95 | 86,05 | 6,01 | 29,10 |
| поставщики подрядчики | 1,11 | 2,33 | 59,05 | 1,23 | 56,72 |
| задолженность перед персоналом организации | 2,63 | 3,81 | 1,57 | 1,18 | -2,23 |
| задолженность перед государственными внебюджетными фондами | 0,93 | 1,14 | 0,44 | 0,21 | -0,70 |
| задолженность по налогам и сборам | 1,19 | 1,62 | 0,51 | 0,43 | -1,11 |
| прочие кредиторы | 45,08 | 48,04 | 24,48 | 2,96 | -23,56 |
| Баланс | 100,00 | 100,00 | 100,00 | 0,00 | 0,00 |
Из данных таблиц 9 и 10 видно, что в 2007 – 2009г.г. валюта баланса растет и к концу рассматриваемого периода увеличивается на 55987 тыс. руб. Это положительное явление.
В составе активов наблюдаются изменения неоднородного характера.
Внеоборотные активы в 2008г. возрастают на 4,06% в структуре баланса, но уже к концу 2009г. уменьшаются на 664 тыс. руб. Связано это с аналогичными изменениями в составе основных средств организации. В 2007 – 2008г.г. у Губкинского филиала ОАО «КМАэлектромонтаж» имеются нематериальные активы в размере 332 тыс. руб.
Оборотные активы, в свою очередь, неизменно растут в этот же период. При этом запасы и денежные средства в 2008г. снижаются на 132 тыс. руб. и 288 тыс. руб. соответственно, но уже в 2009г. увеличиваются на 12372 тыс. руб. (значительно высоко в сравнении даже с 2007г.) и 709 тыс. руб. соответственно. Сумма краткосрочной дебиторской задолженности (в целом это долг покупателей и заказчиков) в течение рассматриваемых лет постоянно повышалась. А к концу 2009г. выросла на 43570 тыс. руб. в сравнении с предыдущим годом, что значительно даже и в сравнении с 2007г.
В составе источников формирования активов организации – пассивах прослеживается тенденция уменьшения к концу 2009г. величины собственного капитала и, напротив, роста заемного капитала.
Долгосрочный заемный капитал организации формируют отложенные налоговые обязательства, которые в течение 2008г. возрастают на 27 тыс. руб., а в 2009г. на 18 тыс. руб. В структуре баланса они занимают менее 0,5%.
Краткосрочный заемный капитал Губкинского филиала ОАО «КМАэлектромонтаж» включает в