Учет и аудит расчетов с подотчетными лицами
| Наименование бухгалтерских операций. | Корреспондирующие счета | Сумма в рублях | |
| Дт | Кт | ||
| Выданы деньги из кассы предприятия на командировочные расходы. | 71 | 50 | 6880 |
| Оприходованы датчики топливомеры | 10/2 | 71 | 4000 |
| Отражены затраты на проезд | 26 | 71 | 1600 |
| Отражены затраты на проживание и питание | 26 | 71 | 1200 |
| Возврат неиспользованных подотчетных сумм в кассу предприятия. | 50 | 71 | 80 |
В октябре 2007 года организация выдала под отчет своему сотруднику 80 000 руб. на закупку у населения бывших в употреблении компьютеров. В этом же месяце работник нашел продавца – физическое лицо и приобрел у него ЭВМ за 32 000 руб. Компьютеры предназначены для работы самой организацией.
Остаток неизрасходованных средств сотрудник сдал в кассу организации.
В октябре 2007 года в бухгалтерском учете предприятия будут сделаны следующие проводки:
Таблица 27 – Корреспонденция счетов по учету расчетов с подотчетными лицами
| Наименование бухгалтерских операций. | Корреспондирующие счета | Сумма в рублях | |
| Дт | Кт | ||
| Выданы деньги из кассы предприятия на закупку компьютеров. | 71 | 50 | 80000 |
| Оприходованы два компьютера на основании авансового отчета и закупочного акта; | 41 | 71 | 32000 |
| Возврат неиспользованных подотчетных сумм в кассу предприятия. | 50 | 71 | 48000 |
Неиспользованные под отчетные суммы были возвращены в кассу предприятия по приходному кассовому ордеру №14 от 13.10.07 г.
Отчет был принят и утвержден в сумме – 32000 рублей.
С ноября 2007 года выдача денежных средств под отчет временно прекращена в связи с неустойчивым финансовым положением в ООО «МКорма».
Спустя некоторое время разрешена выдача денежных средств под отчет, в связи с принятием новой учетной политики 31.12.2007 г.
В марте 2008г. организация отправила снабженца, Калашникову О.К. в недельную командировку приказ № 226 от 14.03.2008 г. (Приложение Д). Ее цель – заключить договор о поставке материалов. Начальник УМТС издал приказ, в котором установил: суточные для командировок по России составляют 300 руб. в день. Перед поездкой Калашниковой О.К. выдали суточные – 2100 руб. Вернувшись из командировки, сотрудник представил в бухгалтерию авансовый отчет. В отчете показаны следующие затраты:
Проезд в оба конца – 1600 руб.;
Расходы на проживание в гостинице – 2500 руб. (500руб., в сутки);
Расходы на питание – 2000 руб.
После проверки и утверждения отчета Калашниковой была возмещена сумма перерасхода по командировке.
В учете на сумму суточных делается проводка:
Таблица 28 – Корреспонденция счетов по учету расчетов с подотчетными лицами
| Наименование бухгалтерских операций. | Корреспондирующие счета | Сумма в рублях | |
| Дт | Кт | ||
| Выданы деньги из кассы предприятия на командировочные расходы. | 71 | 50 | 2100 |
| Отражены затраты на проезд, проживание и питание | 44 | 50 | 6100 |
| Возмещен перерасход суточных под отчетному лицу. | 71 | 50 | 4000 |
Авансовый отчет был утвержден в сумме – 6100 рублей (см. приложение Д). Перерасход был возмещен подотчетному лицу по расходному кассовому ордеру №17 от 27.03.06г.
19 марта ООО «МКорма» направил зам. председателя правления Шумского С.И. в Московскую область г.Химки, для участия в конференции по вопросам безопасности производства.
Специалист отдела кадров готовил распоряжение (в трех экземплярах: первый – в дело подшивается, второй – в бухгалтерию для начисления командировочных, третий – передается Шумскому С.И.), подписывает его Генеральный директор Михайлов В.В., распоряжение № 227 от 16.03.06г. регистрируется в журнале регистрации распоряжения совета, ему присваивается номер. Специалист отдела кадров выписывает командировочное удостоверение, которое регистрируется в журнале учета работников, направляемых в служебные командировки (приложение Ж).
В бухгалтерии работник получает деньги под отчет на командировочные расходы и служебное задание для направления в командировку (в письменной или устной форме), оно подписывается руководителем и работником, направляемым в командировку. Но в данном случае Шумскому С.И. только начислена сумма на командировочные расходы, но им получена не была.
Чтобы добрать до места командировки, сотрудник воспользовался поездом. Дата и время отправления поезда – 15 Марта 11 часов 00 минут (в железнодорожных билетах время указывается московское).
В командировочные расходы входят:
а) проездной билет;
б) постельные расходы;
в) организационные сборы;
г) расходы на проживание в гостинице (см. авансовый отчет №32, приложение И);
д) суточные 800 руб. (8 дней).
В командировочном удостоверении сделана отметка и выбытии и прибытии в г. Москву и г.Химки. Отметки были сделаны и в журналах учета командированных работников, о выбытии с предприятия, а позже и о прибытии из командировки.
В бухгалтерском учете организации были сделаны проводки показанные в таблице 29.
бухгалтерский учет подотчетный командировка
Таблица 29 – Корреспонденция счетов по учету расчетов с подотчетными лицами
| Наименование бухгалтерских операций. | Корреспондирующие счета | Сумма в рублях | |
| Дт | Кт | ||
| Отражены суточные | 44 | 71 | 800 |
| Отражены затраты проживание и питание | 44 | 71 | 860 |
| Отражены затраты на организационный сбор (раздаточный материал). | 44 | 71 | 700 |
| Отражены расходы на проезд. | 44 | 71 | 1600 |
| Возмещены расходы под отчетному лицу. | 71 | 50 | 3960 |
Расчеты с подотчетными лицами учитываются на счете 71. Это предусмотрено Планом счетов бухгалтерского учета финансово – хозяйственной деятельности предприятий, утвержденным приказом Минфина России от 31 октября 2000 г. № 94н.
По кредиту 71 счета составляется мемориальный ордер № 4. (см. приложение Л). Особенностью данной формы учета является то, что мемориальные ордера пишутся на все регистры аналитического учета. Делается это, чтобы определить итог оборотов, с указанием корреспондирующих счетов. Ордер регистрируется в регистрационном журнале по счетам синтетического учета (приложение М). Выдача денег сверяется с кассой (с проводкой) (приложение Н).
Далее была составлена Главная книга по счету 50 «Касса». Где были отражены поступление и убытие денежных средств по счету 50 «Касса».( приложение П)
Сальдо показывается развернуто в синтетическом (Главная книга) и аналитическом учете, сверяются данные. На основании Главной книги составляется оборотная ведомость по счетам Главной книги.
В ООО «МКорма» применяется журнал-ордер №7. В нем отражается: когда и кому выданы деньги, в каком размере, номер расходного кассового ордера, на какие счета бухгалтерского учета отнесены расходы подотчетника (приложение С). В журнале – ордере и ведомости по счету 71 показываются сальдо на начало периода , обороты по дебету и кредиту и сальдо на конец периода.
И на ее основании составляется баланс. В бухгалтерском балансе дебиторскую задолженность по расчетам с подотчетными лицами указывается в строке 242 «Прочие дебиторы», а кредиторскую – по строке 625«Прочие кредиторы».
Согласно распоряжению «О сроках формирования финансово – бухгалтерской отчетности по ведению регистров бухгалтерского учета».
Главный бухгалтер устанавливает сроки составления и предоставления бухгалтерских регистров за отчетный период и назначает ответственных лиц за их составление (см. табл 2.4.9).
Таблица 30 – Документооборот на ООО «МКорма»
| Документ, предоставляемый в установленные сроки. | Срок предоставления | Ответственный нач. отдела. | По кредиту счетов. |
| Ж/О №1 « Касса» | 5 числа каждого месяца следующего за отчетным. | 038 | 50 |
| Ж/О №2 « Расчетный счет», «Валютный счет», «Зачетные письма». | 5 числа каждого месяца следующего за отчетным. |
133 133 133 |
51 52 56 |
| Ж/О №4 «Расчеты по кредитам и займам» | 5 числа каждого месяца следующего за отчетным. |
133 131 |
66.1,66.2,67.1, 67.2,67.3,67.4, 67.5,67.7,67.8 |
| Ж/О №6 « Расчеты с поставщиками и подрядчиками» | 9 числа каждого месяца следующего за отчетным. |
134 134 133 |
60.10,60.11, 60.30,60.31, 60.41,60.20, 60.21,60.22 |
| Ж/О №7 « Расчеты с подотчетными лицами». | 6 числа каждого месяца следующего за отчетным |
039 038 |
71 |
| Ж/О №8 «Расчеты с покупателями и заказчиками» | 15 числа каждого месяца следующего за отчетным | 131 |
68.1,68.2,68.3, 68.4,68.5,68.6, 68.8,76.13 |
| « Расчеты с персоналом по прочим операциям». | 12 числа каждого месяца следующего за отчетным |
132 133 |
58.2 76;62.62 |
| 13 числа каждого месяца следующего за отчетным | 39 | 73;76 | |
| 12 числа каждого месяца следующего за отчетным | 133 |
76.081,76.038, 76.02,76.03,76.032,58.5 |
| Ж/О № 9 «Внутри хозяйственные расходы и расчеты». |
16 числа каждого месяца следующего за отчетным 12 числа каждого месяца следующего за отчетным 15 числа каждого месяца следующего за отчетным |
133, МАД,СМУ, ЦТО и РАТ |
79.21 79.22,79.23 79.1 |
| Ж/О № 10 « Затраты» | 14 числа каждого месяца следующего за отчетным | 37 | 20,23,25,26,28,29,96,97 |
| Ж/О № 10.1 «Затраты» | 15 числа каждого месяца следующего за отчетным | 131 | 19.02,19.12,19.32,19.42,19.52,19.62,19.43 |
| 8 числа каждого месяца следующего за отчетным | 31 | 2,05 | |
| 10 числа каждого месяца следующего за отчетным | 134 | 10 | |
| 14 числа каждого месяца следующего за отчетным | 37 | 20,23,25,26,28,29,96,97. | |
| 10 числа каждого месяца следующего за отчетным | 38 | 69,7 | |
| 14 числа каждого месяца следующего за отчетным | 134 | 17 | |
| Ж/О № 11 « Продажи»; «Прочие доходы и расходы»; «Готовая продукция»; «Товары»;«Товары отгруженные»;«Расходы на продажу»; «Расчеты с персоналом за путевки». |
15 числа каждого месяца следующего за отчетным 14 числа каждого месяца следующего за отчетным |
133 035 |
41,43,44,45.01,90.1,62.10,62.12,76.038.91,62.80 73.6 |
| Ж/О №12 «Нераспределенная прибыль»; «Целевое финансирование»; «Резервный, добавочныйкапитал». | 10 числа каждого месяца следующего за отчетным |
133 132 031 |
86 82,84 83 |
| Ж/О № 13 « Основные средства»; «Износ основных средств»; «Нематериальные активы». | 9 числа каждого месяца следующего за отчетным | 31 | 1,04 |
|
Ж/О №15 «Прочие доходы и расходы»; «Прибыли и убытки»; «Доходы будущих периодов». |
С 12 по 14 число каждого месяца следующего за отчетным. | 132 | 91,98,99 |
| Ж/О №16 «Оборудование к установке»; «Капитальные вложения» | 9 числа каждого месяца следующего за отчетным | 134 | 07;08 |
| Главная книга | 19 числа каждого месяца следующего за отчетным | 132 | |
| Форма №1;2 с расшифровками, приложенными перечнями дебетов и кредитов. |
20 числа каждого месяца следующего за отчетным 18 числа каждого месяца следующего за отчетным |
132; 133 МАД,СМУ, ЦТО и РАТ. |
В ООО «МКорма» денежные средства организации, как собственные, так и заемные, за исключением переходящих остатков денег в кассе, хранятся на счетах в банках, подавляющее большинство поступлений, причитающих платежей и оплату расходов организация осуществляет безналичным путем через счета в банках. Наличие у нее расчетных банковских счетов является признаком самостоятельной организации, порядок совершения и оформления операций по счетам регулируется правилами ЦБ РФ, а основным документом, определяющим отношение между банком и клиентом при осуществлении операций по безналичным расчетам, является договор между ними.
На расчетных счетах учитывается поступление выручки за реализованные товары и услуги, поступления целевого финансирования, оплата дебиторской задолженности, приобретенных материалов и услуг, перечисление налогов и другие платежи.
В кассе же выдаются деньги под отчет сотрудникам предприятия на хозяйственные нужды, выдается заработная плата.
Одна из важнейших задач организации является правильное использование, приумножение, контроль за сохранение денежных средств.
Повседневной работой бухгалтерии является контроль за оплатой счетов, получением долгов с заемщиков и дебиторов, наблюдение за расходами, совершаемыми путем оплаты с расчетных счетов, из кассы организации, управлением денежной наличностью.
Кассовые операции. К кассовым относятся операции связанные с получением и расходованием наличных денег непосредственно из кассы предприятия. Порядок ведения кассовых операций в Российской Федерации утвержден решением Совета Директоров ЦБР 22 сентября 1993 года № 40, а также регламентируется инструкцией ЦБ РФ от 04.10.93 г. № 18 " О порядке ведения кассовых операций в РФ" [9].
В целом кассовая дисциплина в ООО «МКорма» соблюдается, в частности при осуществлении расчетов с поставщиками и покупателями, расчетов с подотчетными лицами, учет поступлений материалов и расчетов с поставщиками. Производственные запасы материалов пополняются за счет их поставок предприятиями-поставщиками или прочими организациями на основе договоров. В последних предусматривается: наименование материалов, количество, цена, срок поставки, порядок расчетов, способ транспортировки, санкции за несоблюдение условий договора и так далее. Предприятия-поставщики на отгруженную продукцию выписывает платежные требования-поручения и счета-фактуры, передают их в свой банк для оплаты или пересылают почтой покупателю, последние передают их в свой банк для оплаты. Если предприятие работает только по предоплате, то оно выписывает предварительно счета на свою продукцию, и только после оплаты отправляет свою продукцию покупателю. Сопровождая накладной и счет фактурой. Но так бывает не всегда, иногда гораздо удобней и быстрее оплатить покупку наличными, например: канцтовары, хозяйственный инвентарь, бензин для служебного автомобиля и другое. Для этого деньги из кассы выдаются сотрудникам под отчет. Они покупают то, что нужно, а затем составляют и сдают в бухгалтерию авансовый отчет. Если при покупки израсходованы не все деньги, то остатки сотрудник должен вернуть в кассу. Если же сотрудник добавил к выданным свои деньги, то сумму переплаты организация должна ему компенсировать.
Оперативный учет расчетов с подотчетными лицами в ООО «МКорма» осуществляется бухгалтерией. Проверяется авансовый отчет составленный подотчетным лицом и приложенные к нему оправдательные документы.
Выдача денежных средств из кассы производится по расходному кассовому ордеру, на основании приказа (распоряжения) начальника отдела (подразделения), за подписью Главного бухгалтера и утвержденного Генеральным директором. Все приходные и расходные кассовые документы обязательно регистрируются в журнале приходных и расходных кассовых документов. Данные заносятся в регистр аналитического учета – Журнал – ордер №7, в нем делается группировка, подсчитываются итоги за месяц. Выдача денег сверяется с кассой ( с проводкой), а по кредиту 71 счета составляется мемориальный ордер. Мемориальные ордера пишутся на все регистры аналитического учета, чтобы определить итог оборотов, с указанием корреспондирующих счетов. Ордер регистрируется в журнале по счетам синтетического учета и разносится в Главной книге. Сальдо показывается развернуто в синтетическом (Главная книга) и аналитическом учете, сверяются данные. На основании главной книге составляется оборотная ведомость по счетам главной книги и на ее основании составляется баланс.
Анализ состояния дебиторской задолженности на предприятии ООО «МКорма»
Дебиторская задолженности – это задолженности денежных средств перед организации, следовательно, в этот вид задолженность включается: задолженность подотчетных лиц, авансы выданные, а так же долги покупателей и заказчиков, получивших товар, но его еще не оплативших.
Приведем порядок расчета основных показателей деловой активности:
Коэффициент оборачиваемости дебиторской задолженности - показывает сколько раз за период взыскивается дебиторская задолженность. Формула расчета:
выручка от реализации / средняя за период величина дебиторской задолженности.
Коэффициент оборачиваемости кредиторской задолженности – показывает, сколько требуется оборотов для оплаты задолженности предприятия. Формула расчета: выручка от реализации / средняя за период кредиторской задолженности.
Коэффициент соотношения дебиторской и кредиторской задолженности – характеризует общее соотношение расчетов по видам задолженности организации. Формула расчета:
среднегодовая сумма дебиторской задолженности (краткосрочной + среднегодовая сумма дебиторской задолженности (долгосрочной) /среднегодовая сумма кредиторской задолженности.
Таблица - 31
| Коэффициент оборачиваемости дебиторской задолженности | Обор | 5,39 | 4,79 | 5,26 | -0,6 | 0,47 | -0,13 |
| Средний срок оборота дебиторской задолженности | Дни | 68,0 | 76,2 | 69,4 | 8,2 | -6,8 | 1,4 |
| Коэффициент оборачиваемости кредиторской задолженности | Обор | 8,70 | 11,05 | 9,16 | 2,35 | -1,89 | 0,46 |
| Средний срок оборота кредиторской задолженности | Дни | 42,0 | 33,0 | 39,9 | -9 | 6,9 | -2,1 |
| Коэффициент соотношения дебиторской и кредиторской задолженности | 1,6147 | 2,3183 | 1,7405 | 0,7036 | -0,5778 | 0,1258 |
Важную роль играют коэффициенты оборачиваемости дебиторской и кредиторской задолженностей.
Определение коэффициента оборачиваемости дебиторской задолженности на 2006г. указывает на то, что оборачиваемость средств в расчетах снижается, а значит увеличивается отвлечение средств предприятия в кредитование других организаций.
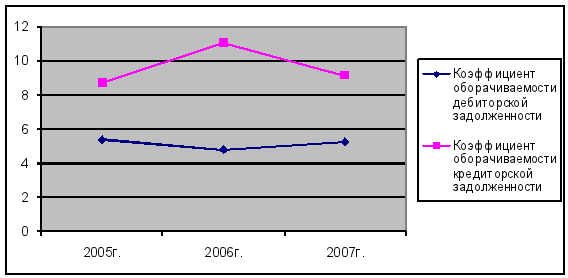
Рисунок 5 - Сравнение динамики оборачиваемости дебиторской и кредиторской задолженностей
Но, говоря о дебиторской задолженности, нельзя не сравнивать ее с кредиторской (рисунок 5) и здесь прослеживается явная негативная тенденция:
во-первых, ни в одном периоде не соблюдается неравенство: коэффициент оборачиваемости дебиторской задолженности > коэффициент оборачиваемости кредиторской задолженности, а значит нет появления возможного остатка денежных средств;
во-вторых, сроки погашения дебиторской задолженности в 2005 и 2007 годах превышают сроки возврата заемных средств в 1,6 и 1,7 раза соответственно, а в 2006г. достигает 2,3 раз.
Аналитические возможности Приложения к бухгалтерскому Балансу позволяют провести исследования дебиторской задолженности только по следующим направлениям:
- анализ изменения дебиторской задолженности на конец по сравнению с началом года;
- определение удельного веса долгосрочной и краткосрочной задолженности в общей величине;
- расчет и оценка соотношения дебиторской задолженности, выявление влияния этого соотношения на уровень платежеспособности предприятия.
Для анализа мы будем использовать названные методы сравнения, и полученные данные сведены в таблицы 22 и 23.
Таблица 32 – Анализ динамики изменений дебиторской задолженности
| Наименование групп статей | Значение по годам, руб. | Отклонения по годам, руб. | |||
| 2005г. | 2006г. | 2007г. | 2006г. от 2005г. | 2007г. от 2006г. | |
| Дебиторская задолженность | 39611 | 45105 | 31962 | 5494 | -13143 |
| краткосрочная - всего | |||||
| в том числе: | |||||
| расчеты с покупателями и заказчиками | 17417 | 22309 | 19628 | 4892 | -2681 |
| авансы поставщикам | 14208 | 20433 | 7936 | 6225 | -12497 |
| расчеты с подотчетными лицами | 7986 | 2503 | 4398 | -5483 | 1895 |
| долгосрочная - всего | |||||
| в том числе: | |||||
| расчеты с покупателями и заказчиками | 0 | 0 | 0 | 0 | 0 |
| авансы выданные | 0 | 0 | 0 | 0 | 0 |
| прочие | 0 | 0 | 0 | 0 | 0 |
| Итого | 39611 | 45105 | 31962 | 5494 | -13143 |
Таблица 33 – Анализ структуры дебиторской задолженности
| Наименование групп статей | Значение по годам, тыс. руб. | Отклонения по годам, тыс. руб. | |||
| 2005г. | 2006г. | 2007г. | 2006г. от 2005г. | 2007г. от 2006г. | |
| Дебиторская задолженность | 100 | 100 | 100 | 0 | 0 |
| краткосрочная - всего | |||||
| в том числе: | |||||
| расчеты с покупателями и заказчиками | 43,97 | 49,46 | 61,41 | 5,49 | 11,94 |
| авансы поставщикам | 35,87 | 44,99 | 24,83 | 9,12 | -20,16 |
| расчеты с подотчетными лицами | 20,16 | 5,55 | 13,76 | -14,61 | 8,22 |
| долгосрочная - всего | |||||
| в том числе: | |||||
| расчеты с покупателями и заказчиками | 0 | 0 | 0 | 0 | 0 |
| авансы выданные | 0 | 0 | 0 | 0 | 0 |
| прочие | 0 | 0 | 0 | 0 | 0 |
| Итого | 100 | 100 | 100 | 0 | 0 |
В рассматриваемые годы динамика изменений дебиторской задолженностей имела разнонаправленную динамику: увеличение в 2006г. и снижение в 2007г., указывает на довольно скачкообразную тенденцию дебиторской задолженности (увеличение в 2006г. составило 5494 тыс. руб., а далее уменьшение на 13143 тыс. руб.). В том числе динамика задолженности подотчетных лиц в 2005г. 20,16%, но в 2007г. снизилась как в абсолютных, так и в относительных величинах и стала составлять 4398 тыс. руб. или 13,76%, что указывает на снижение средств в расчетах, так и эффективной политики предприятии в расчетах с поставщиками и прочими дебиторами и кредиторами.
Важно отметить, что повышение дебиторской задолженности свидетельствует о нехватке у предприятия в наличии свободных денежных средств, которые оно могло бы направить на погашение своих собственных внешних обязательств, вследствие чего и растет кредиторская задолженность, тем самым делая его финансово зависимым, а также не дает возможность вкладывать средства в другие сферы деятельности, которые способствовали бы развитию предприятия.
Пути совершенствования учета расчетов с подотчетными лицами на предприятии ООО «МКорма»
Одной из тенденций развития учета в мире является переход на МСФО. В основе МСФО лежит представление о том, что бухгалтерский учет ведется для управления финансовыми вложениями и потоками со стороны инвестора, неважно, собственника или кредитора. В этом его главное отличие от традиционного учета, который ведется администратором, действующим в интересах собственника для отражения экономической деятельности объекта собственности. Следующим важным отличием современных тенденций развития МСФО является постепенное вытеснение исторической стоимости, или себестоимости, оценками по справедливой стоимости. Справедливая стоимость - одно из ключевых и относительно новых понятий МСФО. Как оценка целого класса активов - финансовых инструментов она затронула существенное число других балансовых статей и продолжает вытеснять традиционную себестоимость. Справедливая стоимость оказалась достаточно удобным инструментом и для расширения состава балансовых статей. То, что не позволяла историческая оценка - отражать неоплаченные или неполученные активы - решается путем их оценки по справедливой стоимости. Согласно МСФО по справедливой стоимости следует оценивать вложения в доходную недвижимость, большинство финансовых инструментов.
Финансовая отчетность по МСФО преследует цель унификации отчетных показателей организации и формы их представления для установления партнерских отношений как с иностранными контрагентами, так и с отечественными. Это необходимо, прежде всего , для ведения деятельности на международных рынках.
Внедрение интегрированных информационных технологий позволит решить проблему составления отчетности по МСФО.
Для этого необходимо сначала определиться с подходом к получению отчетности по международным стандартам. Можно использовать двойное (параллельное) ведение учета (РСБУ и МСФО параллельно) по всем операциям или использовать трансформацию традиционного учета и корректировку его данных под требования МСФО. Метод ведения двойного учета даст организации возможность предоставлять полную финансовую информацию, предусмотренную как российским законодательством, так и IAS, однако здесь потребуется полная переработка всех учетных приложений, кроме того, нужно решать задачу расшифровки всех расхождений в отчетности по МСФО и по РСБУ. Однако можно предложить автоматизировать учет с помощью популярной системы ERP-класса (Enterprise Resource Planning), которые были созданы для управления всеми процессами на предприятии через одну систему. Их финансовые модули позволяют вести двойной учет -одновременно по российским и международным стандартам.
Но лучше выбирать способ трансформации и корректировки. Применение метода корректировки предыдущих отчетных периодов легче организовать и контролировать, потому что от персонала требуются более ограниченные вводные данные.
Существует три основных направления автоматизации создания регламентированных отчетных форм по МСФО:
1. Развитие интегрированного в автоматизированную интеграционную систему модуля для выпуска регламентированной отчетности.
2. Реализация специализированного продукта для подготовки отчетности по МСФО.
3. Использование хранилищ данных.
К достоинствам первого варианта можно отнести широкую распространенность, а недостатком является закрытость алгоритмов отбора и группировки данных. Во втором варианте инструментарий разрабатывается специально для подготовки отчетности по МСФО и поэтому точно соответствует поставленной задаче. Третий вариант открывает самые большие возможности, но имеет более высокую стоимость и повышенные требования к аппаратным ресурсам. В основе концепции хранилища данных лежит разделение наборов данных, используемых в трансакционных системах и в системах поддержки принятия решений. Наиболее важные свойства данных содержащихся в хранилище данных состоят в том , что они согласованы, проверены на непротиворечивость, приведены к единой системе понятий, к единым форматам; хранятся с указанием времени их создания; структура хранилища ориентирована на быстрое и эффективное чтение данных.
Помимо перехода составления отчетности в соответствии с международными стандартами и автоматизации формирования показателей для ее составления большое распространение получили электронные системы отправки отчетности. Благодаря резкому увеличению темпов компьютеризации, повсеместному распространению сети Интернет, внедрению электронных цифровых подписей стали активно развиваться системы обмена конфиденциальной информацией между налогоплательщиками и налоговыми органами по телекоммуникационным линиям связи. Подключение к системе безбумажной технологии и отсылки отчетности по телекоммуникационным каналам откроет пред сотрудниками бухгалтерской службы следующие преимущества:
экономия времени бухгалтера (не надо ехать в налоговую инспекцию и стоять в очереди);
удобство представления отчетности непосредственно с рабочего компьютера;
круглосуточная возможность представления отчетности (даже в выходной день), плюс дополнительный временной интервал в последний день сдачи (практически до 23 часов 59 минут);
проверка отчетности на месте средствами выходного контроля, что приводит к сокращению ошибок;
контроль версий отчетности и возможность обновления необходимых форм до актуальной версии;
гарантированное подтверждение доставки отчетности в налоговый орган с помощью протоколов доставки;
автоматическое разнесение отчетности по счетам организаций;
оперативное обновление форм отчетности;
возможность получения по электронной почте сведений об исполнении налоговых обязательств перед бюджетом;
сохранение конфиденциальности пересылаемой информации.
На рынках программных комплексов отсылки отчетности через Интернет популярность в настоящее время приобрели система «Контур-Экстерн» и система «Такском -Спринтер».
Эти компании выпускают программные продукты со схожими функциями для отсылки отчетности через Интернет в электронном виде, но отличаются по принципам формирования и передачи отчетности. Обе программы позволяют отсылать в налоговые инспекции отчет в виде файлов определенного формата (формат файлов стандартизирован и описан законодательно).
Система «Такском -Спринтер» предусматривает выполнение налогоплательщиком, налоговой инспекцией и специализированным оператором связи определенной последовательности действий: регламента электронного документооборота. Регламентом этой системы установлено, что в ответ на каждое письмо, отправленное налогоплательщиком в налоговую инспекцию, должно прийти три подтверждения:
оператора связи, фиксирующее дату и время отправки отчетности;
налогового органа о получении файла с отчетностью;
протокол обработки файла с отчетностью.
В отличие от «Такском -Спринтер» в системе «Контур-Экстерн» рабочее место абонента системы предполагает доступ к серверу системы через веб-интерфейс, т. е. с помощью интернет-браузера. Комплект клиентского программного обеспечения состоит изинтернет-браузера и средства криптографической защиты информации (СКЗИ) В окне браузера абонент системы осуществляет работу с программным обеспечением сервера системы, подготавливая, проверяя, отправляя и получая электронные документы. Выходной контроль отчетности обеспечивается работой телекоммуникационного модуля (специально разработанная «Служба гарантированной доставки» или обыкновенный почтовый клиент) и специализированным АРМ «Прием».
Этот программный продукт, в который интегрировано СКЗИ, обеспечивает автоматическое исполнение криптографических операций, поддерживает электронный архив контролирующего органа и предоставляет специалисту контролирующего органа возможности для работы с ним, автоматически формирует квитанции о приеме документов от абонента, дает возможность создавать электронные документы и предавать их абонентам.
Заключение
Перед данной работой была поставлена цель – осветить как можно больше вопросов в отношении аудита расчётов с подотчётными лицами.
Особое внимание уделено вопросам проверки расчетов с подотчетными лицами, при этом учтены последние нормативные акты. В работе приведены практические рекомендации, бухгалтерские проводки, которые помогут правильно отразить в учете административно-хозяйственные, командировочные и прочие расходы, оформить бухгалтерские документы.
На примере ООО «МКорма» была рассмотрена организация учета расчетов с подотчетными лицами, а также общая теория учета данных расчетов. Как правило, в организациях деньги под отчет выдаются достаточно часто и разным работникам. Расчеты с подотчетными лицами имеют место практически на каждом предприятии и весьма разнообразны.
Расчеты с подотчетными лицами в ООО «МКорма» имеют особую актуальность. Эти расчеты позволяют увеличить оборачиваемость сырья и материалов, а в конечном итоге и денежных средств. Приобретение сельхозпродукции подотчетным лицом дает дополнительные гарантии ее качества. Следует отметить, что некоторые фирмы продают продукцию только за наличные денежные средства. При этом поставщик может не оставить товар у себя на складе, (особенно, когда товар заканчивается у поставщика), реализуя товары для хозяйственных нужд. Выписка счета, перечисление средств по нему не гарантирует получение товаров в срок и не продажу их третьим лицам. При возникновении производственной необходимости в командировках, безналичный расчет не является быстрым для осуществления таких целей (тем более при срочной командировке), гостиницы не работают перечислением, также как оплата постельного белья, дополнительные расходы (кроме как покупки билетов, но это трудоемкий процесс) оплачиваются за наличные деньги.
Рассмотрены такие вопросы как: понятие подотчетных сумм, право и порядок получения денег под отчет при закупе товаров, продукции у физических и юридических лиц, при направлении подотчетных лиц в служебные командировки по России, расходы на представительские цели, документальное оформление соответствующих операций, отражение расчетов с подотчетными лицами в бухгалтерском учете.
Все вышеперечисленное подчеркивает значимость выбранной темы в условиях современного функционирования для организации.
Следует отметить, что организация учета расчетов с подотчетными лицами на рассматриваемом предприятии нуждается в некотором реформировании. В работе представлены предложения по усовершенствованию учета расчетов с подотчетными лицами.
Список использованных источников
Гражданский кодекс Российской Федерации. - Ч. 1,2. - М.: ассоциация авторов и издателей «ТАНДЕМ». Издательство «ЭКМОС», 2001. - 228 с.
Трудовой кодекс РФ. - М.: ЗАО « Славянский дом книги», 2002. - 96 с.
Налоговый кодекс РФ. Части I и II. Утвержденные законом №126 – ФЗ (в ред. 01.11.2001). - М.: издательство НОРМА, 2001. - 392 с.
Федеральный закон: "О бухгалтерском учете" от 21.11.96 - №129-ФЗ(в последующей редакции) - Новосибирск: Сиб.Универ. Изд., 2001.
Федеральный закон " Об аудиторской деятельности" ( по состоянию на 1 января 2006г.) - Новосибирск: Сиб.Универ. Изд., 2006. - 16с. - (Кодексы и законы России). №119 – ФЗ.
Указание №1050 -У- Указание Банка России от 14 ноября 2001 г. « Об установлении предельного размера расчетов наличными деньгами в Российской Федерации между юридическими лицами по одной сделке».
Постановление Совмина – Правительства РФ от 30.09.93 №745 «Положение по применению контрольно – кассовых машин при осуществлении денежных расчетов с населением» (в ред. 02.12.2000).
Постановление Госкомстата РФ от 06.04.2001 №26: «Об утверждении унифицированных форм первичной учетной документации по учету труда и его оплаты».
Постановление Минтруда РФ от 17.05.2000 №38: «О порядке исчисления среднего заработка в 2000-2001 годах».
«Положение о составе затрат по производству и реализации продукции (работ, услуг)» - Постановление Правительства РФ №552 от 05.08.92. В редакции последующих изменений и дополнений.
О размерах возмещения расходов, связанных со служебными командировками на территории РФ, работникам организаций финансируемых за счет средств федерального бюджета: Постановление Правительства Российской Федерации № 729 от 2 октября 2002. - М.: "Юрайт – М": - 189 с.
Положение по ведению бухгалтерского учета и бухгалтерской отчетности в РФ: Приказ Минфина РФ от 29.07.98 №34н (в ред.24.03.2000г.).
Приказ Минфина РФ от 15 марта 2000г №26н.(в ред. 01.03.2001) « О нормах и нормативах на представительские расходы на рекламу и на подготовку кадров на договорной основе с учебными заведениями, регулирующие размер отнесения этих расходов на себестоимость продукции (работ, услуг) для целей налогообложения и порядке их применения».
Приказ Минфина РФ от 06.07.2001 №49н «Об изменении норм возмещения командировочных расходов на территории РФ».
Порядок ведения кассовых операций в Российской Федерации. Письмо Центрального банка Российской Федерации от 22.09.93 №40 (в ред. 24.03.2000г.)
О служебных командировках в пределах СССР: Инструкция Минфина СССР, Госкомтруда СССР и ВЦСПС №62 от 07.04.1988.
План счетов и инструкция по применению плана счетов. ООО «Юрайт