Вопросы по экономике предприятия
Расчет влияния данных факторов на объем валовой и реализованной продукции можно произвести одним из приемов детерминированного факторного анализа. Затем, зная причины изменения среднегодовой выработки персонала, фондоотдачи и материалоотдачи, следует установить их влияние на выпуск продукции путем умножения их прироста за счет i-го фактора соответственно на фактическую численность персонала, фактическую среднегодовую стоимость основных производственных фондов и фактическую сумму потребленных материальных ресурсов.
Резервы роста производства и реализации продукции за счет улучшения использования трудовых ресурсов:
-создание дополнительных рабочих мест;
-сокращение потерь рабочего времени;
-повышение уровня производительности труда;
Определение величины резервов по первой группе производится следующим образом:
РТВПкр= РТКР х ГВФ, РТВПфре = РТФРВ х ЧВф,
РТВПВ = РТ ЧВ х ФРВе,
где РТВПКр, РТВПФре, РТВП~е - резерв роста валовой продукции соответственно за счет создания новых рабочих мест, увеличения фонда рабочего времени и повышения среднечасовой выработки, ; РТКР - резерв увеличения количества рабочих мест; РТФРВ - резерв увеличения фонда рабочего времени за счет сокращения его потерь по вине предприятия; РТ ЧВ - резерв роста среднечасовой выработки за счет совершенствования техники, технологии, организации производства и рабочей силы; ФРВе - возможный фонд рабочего времени с учетом выявленных резервов его роста.
Резервы роста объема производства продукции за счет улучшения использования основных фондов:
-приобретение дополнительных машин и оборудования;
-более полное использование их фонда рабочего времени;
-повышение производительности работы оборудования;
-резервы сокращения нереализованной продукции.
По второй группе резервы увеличения производства продукции за счет увеличения численности оборудования (РТК), времени его работы (РТТ) и выпуска продукции за один машино-час (РТЧВ) рассчитываются по формулам:
РТВПк = РТК х ГВф; РТВПт = Р"ГТ х ЧВФ; РТВПцв = РТ ЧВ х ТВ.
За счет улучшения использования сырья и материалов:
-дополнительное приобретение сырья и материалов;
-сокращение норм сверхплановых отходов сырья и материалов;
По третьей группе резервы увеличения выпуска продукции исчисляются следующим образом:
- дополнительное количество j-го материала делится на норму его расхода, на единицу i-го вида продукции и умножается на плановую цену единицы продукции. Затем результаты суммируются по всем видам продукции:
РТВП = (PTMj / НРiпл х Цiпл)'
-сверхплановые отходы материалов делятся на норму их расхода на единицу i-ro вида продукции и умножаются на плановую цену единицы соответствующего вида продукции, после чего полученные результаты суммируются:
РТВП = (РОТХ / НРпЛ х Цiпл)'
- планируемое сокращение расхода j-го ресурса на единицу i-ro вида продукции умножается на планируемый к выпуску объем производства i-ro вида продукции, полученный результат делится на плановую норму расхода и умножается на плановую цену данного изделия, после чего подсчитывается общая сумма резерва валовой продукции:
РТВП = (РуР1 х VBПinnHPlinn х Цпд).
10. Система комплексного экономического анализа и поиска резервов повышения эффективности хозяйственной деятельности
Системный подход к анализу хозяйственной деятельности
Анализ хозяйственной деятельности все более приобретает характер системного. При проведении системного анализа выделяют, как правило, шесть этапов. Рассмотрим содержание этих этапов применительно к анализу хозяйственной деятельности предприятия.
На первом этапе (назовем его целевой этап) объект исследования представляется как система, для которой определяют цели и условия функционирования. Хозяйственную деятельность предприятия можно рассматривать как систему, состоящую из трех взаимосвязанных элементов: ресурсов, производственного процесса и готовой продукции. Целью работы предприятия является рентабельность, т.е. по возможности высокий результат в денежном выражении за рассматриваемый период времени. Задача системного анализа – рассмотреть все частные факторы, обеспечивающие более высокий уровень рентабельности. Основные функции предприятия-товаропроизводителя (покупка производственных факторов, изготовление продукции (услуг), продажа товаров) находят отражение в денежном кругообороте: Д – Т ... П ... Т’ – Д’.
Для проведения системного экономического анализа необходима разработка качественных характеристик экономики предприятия – системы синтетических и аналитических показателей. Отбор показателей, характеризующих производственную деятельность предприятия, осуществляется на втором этапе анализа (параметрический этап).
На третьем этапе проведения системного экономического анализа (модельный этап) составляется общая схема (модель) системы, устанавливаются ее главные компоненты, функции, взаимосвязи, разрабатывается схема подсистем, показывающая соподчинение их элементов.
При системном анализе особое внимание уделяется исследованию взаимной связи и обусловленности его отдельных разделов, показателей и факторов производства. Знание факторов производства, их взаимосвязей, умение определить их влияние на отдельные показатели деятельности позволяют воздействовать на уровень показателей посредством управления факторами. Поэтому на четвертом этапе (факторный этап) анализа хозяйственной деятельности определяются все основные взаимосвязи и факторы, дающие количественные характеристики.
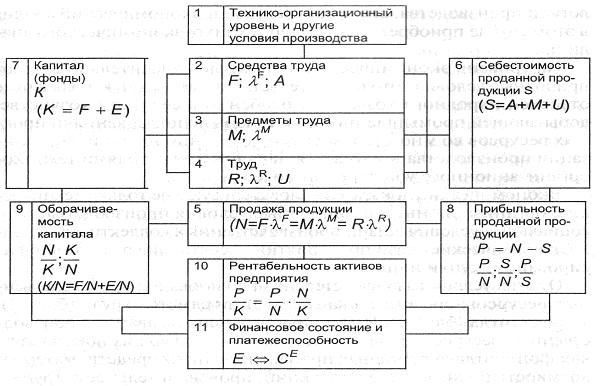
Схема формирования экономических показателей.
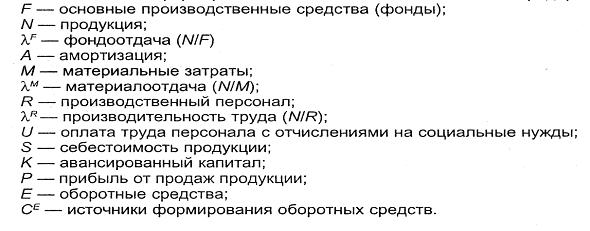
На пятом этапе (расчетно-аналитический этап) строится модель системы на основе информации, полученной на предыдущих этапах. В нее вводят конкретные данные о работе какого-либо предприятия и получают параметры модели в числовом выражении. Методы горизонтального, вертикального, трендового, сравнительного, факторного анализа и анализа финансовых коэффициентов позволят представить картину хозяйственной жизни предприятия, ее уровня по сравнению со средними фактическими данными (нормативами) по стране, отрасли; темпы роста основных показателей; напряженность бизнес-плана; факторы, обусловившие количественную размерность самих показателей и их изменений; неиспользованные резервы, пути роста эффективности хозяйствен ной деятельности.
Завершающий шестой этап (оценочный) анализа работа с моделью с целью объективной оценки результатов хозяйственной деятельности, комплексного выявления резервов для повышения эффективности производства и определения путей совершенствования хозяйственной деятельности.
Главная ценность системного экономического анализа состоит в том, что в процессе его проведения строится логико-методологическая схема, соответствующая внутренним связям показателей и факторов, которая открывает широкие возможности для применения электронной вычислительной техники и математических методов.
Сначала дается предварительная характеристика хозяйственной деятельности по системе важнейших показателей, затем глубоко анализируются факторы и причины, определяющие эти показатели, выявляются внутрихозяйственные резервы. На основе такого анализа оценивается деятельность предприятия.
Главное в комплексном анализе – системность, увязка отдельных блоков анализа между собой, анализ взаимосвязи и взаимной обусловленности этих разделов и вывод результатов анализа каждого блока на обобщающие показатели эффективности. Взаимосвязь основных групп показателей хозяйственной деятельности предприятий определяет схему и последовательность проведения их комплексного экономического анализа как совокупности локальных анализов. При этом особое значение имеет объективная основа формирования показателей.
Хозяйственные резервы это неиспользованные возможности предприятия. В зависимости от различных признаков классификации различают следующие резервы:
1. по главным элементам производства:
средства труда (улучшение использования оборудования); по предметам труда (сокращение брака, сокращение отходов материалов и т.д.); по трудовым ресурсам (улучшение использования фонда рабочего времени, повышение квалификаций, сокращение простоев, прогулов);
2. по срокам использования:
текущие резервы – возможности по улучшению хоз. деятельности в текущее время. Перспективные резервы возможности улучшения через продолжительное время (более 1 года) при больших инвестициях.
3. по пространственному признаку:
внутрихозяйственные – могут быть использованы на исследуемом предприятии. Отраслевые – могут быть выявлены на уровне отрасли (разработка новых технологий).
4. по характеру воздействия: интенсивные и экстенсивные
5. по стадиям производственного процесса: резервы в сфере производства, снабжения, реализации.
6. по способам выявления: явные резервы – выявляются по данным бухгалтерского учета и отчетности; скрытые – выявляются при сравнении с достижениями других предприятий.
Комплексная оценка резервов производства
Сводный подсчет резервов роста выпуска продукции и повышения эффективности хозяйствования может быть осуществлен по следующим направлениям:
При подсчете резервов снижения себестоимости и роста прибыли при достигнутом уровне интенсификации за базисный период. Резервы оцениваются суммой относительного перерасхода по всем видам ресурсов: заработной платы, материалов, амортизации.
Определение возможного роста выпуска продукции за счет дополнительного привлечения ресурсов при достигнутом уровне интенсификации потребления ресурсов за базисный период. Расчеты делают исходя из алгоритмов расчета выпуска продукции через три вида ресурсов: основные фонды, материалы и трудовые ресурсы. Расчеты делаются обособленно по всем видам ресурсов любыми из приемов элиминирования.
Оценка резервов роста выпуска продукции путем сопоставления достигнутого объема с предельными значениями, определяемыми техническими характеристиками системы на каждом этапе ее жизненного цикла. Рост объема выпуска продукции, исходя из максимальной производительности оборудования, может быть ограничен наличием и возможностями дополнительного привлечения квалифицированного персонала и материальных ресурсов.
Определение резервов роста объема выпуска продукции и снижения себестоимости по сравнению с оптимальными показателями объема выпуска или при оптимальных размерах ресурсов, их сочетании при заданных параметрах рынка.
Выявление и оценка размеров материальных и временных потерь в процессе производства и оценка на этой основе резервов роста выпуска продукции и снижения себестоимости продукции. Сокращение потерь создает предпосылки для увеличения объема выпуска продукции при достигнутом или предельном уровне производительности или отдачи ресурсов. Сокращение потерь материальных ресурсов и рабочего времени фактически означает дополнительное привлечение ресурсов для производства продукции.
11. Экономико-математические методы изучения взаимосвязей факторных и результативных показателей
Использование экономико-математических методов в аналитической работе повышает эффективность анализа хозяйственной деятельности предприятий и их подразделений. Это достигается за счет сокращения сроков проведения анализа, более полного охвата влияния факторов на результаты коммерческой деятельности, замены приближенных или упрощенных расчетов точными вычислениями, постановки и решения многомерных задач анализа, практически не выполняемых традиционными методами.
Экономико-математические методы включают в себя следующие группы методов, объединенных по определенному признаку:
• методы элементарной математики;
• классические методы математического анализа, к которым относят дифференцирование, интегрирование и вариационное исчисление;
• методы математической статистики, к которым относят методы изучения одномерных и многомерных статистических совокупностей. Они не дают управленческого решения, а лишь показывают влияние одномерной или многомерной совокупности на какой-либо показатель;
• эконометрические методы, включающие в себя производственные функции, методы «затраты — выпуск», к которым относят матричный технический промышленный финансовый план предприятия, межотраслевой баланс, национальное счетоводство. Матричный технический промышленный финансовый план предприятия и межотраслевой баланс государства базируются на модели «затраты — выпуск». Анализ четырех квадрантов модели матричного техпромфинплана и межотраслевого баланса на уровне проектов и выполнения их дает ценную экономическую информацию для формирования будущей стратегии плана развития предприятия и соответственно государства. Производственные функции используются для качественного анализа на различных уровнях управления. При этом очень важно определение составляющих при разложении функции, отражающей соответствующий анализируемый экономический показатель;
• методы математического программирования. К ним относят линейное, нелинейное, целочисленное, блочное и динамическое программирование;
• методы исследования операций включают в себя управление запасами; методы определения технического износа и замены оборудования; теорию игр; теорию расписаний; теорию массового обслуживания; сетевые методы планирования и управления; марковские цепи;
• методы экономической кибернетики, включающие в себя теорию систем и системный анализ, методы имитации, методы моделирования, деловые игры, методы распознавания образов;
• математическая теория оптимальных процессов. Она состоит из максимума Пантрягина для управления технико-экономическими процессами, максимума Пантрягина для управления ресурсами. Носит более теоретический характер, чем прикладная его часть. Тем не менее при создании технологических линий, сложных технических систем математическая теория оптимальных процессов Пантрягина нашла широкое применение. Экономистов интересует в первую очередь экономический анализ подобных систем. Например, соотношение отдельных звеньев технических систем по мощности, по надежности и по другим параметрам.
12. Детерминированное и стохастическое моделирование. Анализ факторных моделей хозяйственной деятельности
Под экономическим факторным анализом понимаются постепенный переход от исходной факторной модели (результативный показатель) к конечной факторной модели (или наоборот), раскрытие полного набора количественно измеримых факторов, влияющих на изменение результативного показателя.
Сущность детерминированного моделирования заключается в том, что взаимосвязь исследуемого показателя с факторными передается в форме конкретного математического уравнения.
При моделировании детерминированных факторных систем необходимо выполнять ряд требований.
1.Факторы, которые включаются в модель, и сами модели должны иметь определенно выраженный характер, реально существовать, а не быть придуманными абстрактными величинами или явлениями.
2.Факторы, которые входят в систему, должны быть не только необходимыми элементами формулы, но и находиться в причинно-следственной связи с изучаемыми показателями.
3.Все показатели факторной модели должны быть количественно измеримыми, т.е. должны иметь единицу измерения и необходимую информационную обеспеченность.
4.Факторная модель должна обеспечивать возможность измерения влияния отдельных факторов, это значит, что в ней должна учитываться соразмерность изменений результативного и факторных показателей, а сумма влияния отдельных факторов должна равняться общему приросту результативного показателя.
В детерминированном анализе выделяют следующие типы наиболее часто встречающихся факторных моделей.
1.Аддитивные модели:
Y= ∑ Xi = X1 + X2 + X3 +…+Xn
Они используются в тех случаях, когда результативный показатель представляет собой алгебраическую сумму нескольких факторных показателей.
2.Мультипликативные модели:
Y=Π Xi = X1 * X2 * X3 *…*Xn
Этот тип моделей применяется тогда, когда результативный показатель представляет собой произведение нескольких факторов.
3.Кратные модели:
Y = X1/X2
Они применяются тогда, когда результативный показатель получают делением одного факторного показателя на величину другого.
4.Смешанные модели – это сочетание в различных комбинациях предыдущих моделей:
Y = (a + b)/c ; Y=A/(b + c) Y=(a * b)/c и т.д.
В детерминированном анализе используются следующие способы: цепной подстановки, абсолютных разниц, относительных разниц, индексный, пропорционального деления и интегральный метод.
Наиболее универсальным из них является способ цепной подстановки. Он используется для расчета влияния факторов во всех типах детерминированных факторных моделей: аддитивных, мультипликативных, кратных и смешанных (комбинированных).
Этот способ позволяет определить влияние отдельных факторов на изменение величины результативного показателя путем постепенной замены базисной величины каждого факторного показателя в объеме результативного показателя на фактическую в отчетном периоде.
Способ абсолютных разниц является одной из модификаций элиминирования. Как и способ цепной подстановки, он применяется для расчета влияния факторов на прирост результативного показателя в детерминированном анализе, но только в мультипликативных и смешных моделях типа:
Y=(a-b)c и Y=a(b-c).
При его использовании величина влияния факторов рассчитывается умножением абсолютного прироста исследуемого фактора на базовую (плановую) величину факторов, которые находятся справа от него, и на фактическую величину факторов, расположенных слева от него в модели.
Способ относительных разниц, как и предыдущий, применяется для измерения влияния факторов на прирост результативного показателя только в мультипликативных моделях и комбинированных типа: Y= (a-b)/c
Согласно этому правилу, для расчета влияния первого фактора необходимо базисную (плановую) величину результативного показателя умножить на относительный прирост первого фактора, выраженного в процентах, и результат разделить на 100. Чтобы рассчитать влияние второго фактора, нужно к плановой величине результативного показателя прибавить изменение его за счет первого фактора и затем полученную сумму умножить на относительный прирост второго фактора в процентах и результат разделить на 100.
Индексный метод основан на относительных показателях динамики, пространственных сравнений, выполнения плана, выражающих отношение фактического уровня анализируемого показателя в отчетном периоде к его уровню в базисном периоде (или к плановому или по другому объекту).
В интегральном методе пользуется определенными формулами. Приведем основные из них для разных моделей.
1 F = XY, ΔFx =ΔXY0 + 1/2ΔXΔY, ΔFy =ΔY0X + 1/2ΔXΔY
2 F = XYZ, ΔFx =1/2ΔX(Y0Z1+ Y1Z0) + 1/3ΔXΔYΔZ, ΔFy =1/2ΔY(X0Z1+ X1Z0) + 1/3ΔXΔYΔZ, ΔFZ=1/2ΔZ(X0Y1+ X1Y0) + 1/3ΔXΔYΔZ
Чаще в экономических исследованиях встречаются стохастические зависимости, которые отличаются приблизительностью, неопределенностью. Они проявляются только в среднем по значительному количеству объектов (наблюдений). Здесь каждой величине факторного показателя (аргумента) может соответствовать несколько значений результативного показателя (функции). Например, увеличение фондовооруженности труда рабочих дает разный прирост производительности труда на разных предприятиях даже при очень выровненных прочих условиях. Это объясняется тем, что все факторы, от которых зависит производительность труда, действуют в комплексе, взаимосвязано. В зависимости от того, насколько оптимально сочетаются разные факторы, будет неодинаковой степень воздействия каждого из них на величину результативного показателя.
Взаимосвязь между исследуемыми факторами и результативным показателем проявится, если взять для исследования большое количество наблюдений (объектов) и сравнить их значения. Тогда в соответствии с законом больших чисел влияние других факторов на результативный показатель сглаживается, нейтрализуется. Это дает возможность установить связь, соотношения между изучаемыми явлениями.
Значит, корреляционная (стохастическая) связь – это неполная, вероятностная зависимость между показателями, которая проявляется только в массе наблюдений. Отличают парную и множественную корреляцию. Парная корреляция – это связь между двумя показателями, один из которых является факторным, а другой – результативным. Множественная корреляция возникает от взаимодействия нескольких факторов с результативным показателем.
Для исследования стохастических соотношений используются следующие способы экономического анализа: сравнение параллельных и динамических рядов, аналитические группировки, графики. Однако они позволяют выявить только общий характер и направление связи. Основная же задача факторного анализа – определить степень влияния каждого фактора на уровень результативного показателя. Для этой цели применяются способы корреляционного, дисперсионного, компонентного, современного многомерного факторного анализа и т.д.
Наиболее широкое применение в экономических исследованиях нашли приемы корреляционного анализа, которые позволяют количественно выразить взаимосвязь между показателями.
Необходимые условия применения корреляционного анализа.
1.Наличие достаточно большого количества наблюдений о величине исследуемых факторных и результативных показателей (в динамике или за текущий год по совокупности однородных объектов).
2.Исследуемые факторы должны иметь количественное измерение и отражение в тех или иных источниках информации.
Применение корреляционного анализа позволяет решить следующие задачи:
1.определить изменение результативного показателя под воздействием одного или нескольких факторов (в абсолютном измерении), это значит, определить, на сколько единиц изменяется величина результативного показателя при изменении факторного на единицу;
2.установить относительную степень зависимости результативного показателя от каждого фактора.
Исследование корреляционных соотношений проявляется в том, что значительно углубляется факторный анализ, устанавливаются место и роль каждого фактора в формировании уровня исследуемых показателей, углубляются знания об изучаемых явлениях, определяются закономерности их развития и как итог – точнее обосновываются планы и управленческие решения, более объективно оцениваются итоги деятельности предприятий и более полно определяются внутрихозяйственные резервы.
Наиболее простым уравнением, которое характеризует прямолинейную зависимость между двумя показателями, является уравнение прямой: Yx= a+bx., Где x- факторный показатель;Y-результативный показатель; a и b – параметры уравнения регрессии, которые требуется отыскать.
При криволинейной зависимости между изучаемыми явлениями. Если при увеличении одного показателя значения другого возрастают до определенного уровня, а потом начинают снижаться (например, зависимость производительности труда рабочих от их возраста), то для записи такой зависимости лучше всего подходит парабола второго порядка: Yx = a+bx+cx2.
13. Методы расчета влияния частных факторных показателей на изменение результативного показателя на требуемом уровне детализации
МЕТОДИКА ФАКТОРНОГО АНАЛИЗА – методика комплексного и системного изучения и измерения воздействия факторов на величину результативных показателей.
ФАКТОРЫ – это причины, формирующие результаты хозяйственно-финансовой деятельности. Выявление и количественное измерение степени выявления отдельных факторов на изменение результативных показателей хозяйственно-финансовой деятельности предприятия представляет собой одну из важнейших задач экономического анализа. Влияние факторов по разному отражается на изменении результативных показателей хозяйственной деятельности. Разобраться в причинах изменения исследуемых явлений, точнее оценить место и роль каждого фактора в формировании величины результативных показателей позволит классификация факторов.
Типы факторного анализа:
1. ДЕТЕРМИНИРОВАННЫЙ анализ – методика исследования влияния факторов, связь которых с результативными показателями носит функциональный характер, т.е. результативный показатель представлен в виде произведения, частного, алгебраической суммы факторов.
2. СТОХАСТИЧЕСКИЙ анализ – методика исследования факторов, связь которых с результативными показателями является вероятностной (корреляционной).
3. Методика ПРЯМОГО факторного анализа – исследование ведется от общего к частному (дедуктивный способ).
4. Методика ОБРАТНОГО факторного анализа – исследование ведется от частного к общему (индуктивный способ).
5. Методика ОДНОСТУПЕНЧАТОГО факторного анализа – исследуются факторы одного уровня (ступени) подчиненности, без их детализации на составные части.
6. Методика МНОГОСТУПЕНЧАТОГО факторного анализа – исследование проводится с детализацией факторов, таким образом изучается влияние факторов различных уровней соподчиненности.
7. Методика СТАТИСТИЧЕСКОГО факторного анализа – применяется при анализе на соответствующую дату.
8. Методика ДИНАМИЧЕСКОГО ФАКТОРНЫЙ АНАЛИЗ – методика исследования причинно-следственных связей в динамике.
9. Методика РЕТРОСПЕКТИВНОГО факторного анализа – изучает причины прироста результативных показателей за прошлые периоды.
10. Методика ПЕРСПЕКТИВНОГО факторного анализа – исследует поведение факторов и результативных показателей в перспективе.
СПОСОБЫ ИЗМЕРЕНИЯ ВЛИЯНИЯ ФАКТОРОВ В АНАЛИЗЕ ХОЗЯЙСТВЕННОЙ ДЕЯТЕЛЬНОСТИ.
В детерминированном факторном анализе (ДФА) для этого используются следующие способы:
- цепной подстановки
- индексный
- абсолютных разниц
- относительных разниц
- пропорционального деления
- интегральный
- логарифмирования и др.
1. Способ цепной подстановки позволяет определить влияние отдельных факторов на изменение величины результативного показателя путем постепенной замены базисной величины каждого факторного показателя в объеме результативного показателя на фактическую в отчетном периоде. Сравнение величины результативного показателя до и после изменения уровня того или другого фактора позволяет элиминироваться от влияния всех факторов, кроме одного и определить воздействие последнего на прирост результативного показателя. Используя способ цепных подстановки, рекомендуется придерживаться определенной последовательности расчетов: в первую очередь нужно учитывать изменение количественных, а затем качественных показателей. Если же имеется несколько количественных и несколько качественных показателей, то сначала следует изменить величину факторов 1-го уровня подчинения, а потом более низкого.
II. Способ абсолютных разниц является одной из модификаций элиминирования. Его использование ограничено, но благодаря соей простоте он получил широкое применение в анализе хозяйственной деятельности. особенно эффективно применяется этот способ в том случае если исходные данные уже содержат абсолютные отклонения по факторным показателям.
При его использовании величина влияния факторов рассчитывается умножением абсолютного прироста исследуемого фактора на базовую величину факторов, которые находятся справа от него, и на фактическую величину факторов, расположенных слева от него в модели.
III. Способ относительных разниц, как и предыдущий, применяется для изменения влияния факторов на прирост результативного показателя только в факторных моделях типа у=(а-b)*с . Он значительно проще подстановок, что при определенных обстоятельствах делает его очень эффективным. То есть когда исходные данные содержат относительные приросты факторных показателей в % или коэффициентах.
Для расчета влияния первого фактора необходимо базисную величину результативного показателя умножить на относительный прирост первого фактора, выраженного в % и разделить на 100.
Для расчета влияния 2-го фактора, нужно к плановой величине результативного показателя прибавить изменение его за счет первого фактора и затем полученную сумму умножить на относительный прирост второго фактора в % и результат разделить на 100, и т.д.
IV. Индексный метод основан на относительных показателях динамики, пространственных сравнений, выполнения плана, выражающих отношение факторного уровня анализируемого показателя в отчетном периоде к его уровню в базисном периоде ( или к плановому или по другому объекту).
С помощью агрегатных индексов можно выявить влияние различных факторов на изменение уровня результативных показателей в мультипликативных и кратных моделях.
V. Балансовый способ может быть использован при построении детерминированных аддитивных факторных моделей. Одна из моделей построена на основе товарного баланса.
VI.
Способ пропорционального
деления используется
при изучении
аддитивных
моделей типа
 и
кратко-аддитивного
типа
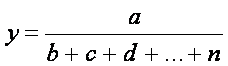 .
VII. Способ долевого участия основан на пропорциональном делении факторов повлиявших на результативный показатель. Сначала определяется доля каждого фактора в общей сумме их прироста, которая затем умножается на общий прирост результативного показателя.
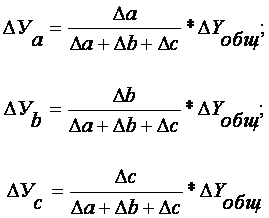
IX. Интегральный способ применяется для измерения влияния факторов в мультипликативных, кратных и смешанных моделях кратно-аддитивного типа. Его использование позволяет получать более точные результаты расчета влияния факторов по сравнению со способами цепной подстановки, абсолютных и относительных разниц и избежать неоднозначной оценки влияния факторов. В интегральном методе используются определенные формулы. Использование интегрального метода не требует знания всего процесса интегрирования. Достаточно в готовые рабочие формулы подставить необходимые числовые данные и сделать не очень сложные расчеты с помощью калькулятора или другой вычислительной техники. При этом достигается более высокая точность расчетов.
14. Методика экономического анализа как совокупность специальных приемов (методов) анализа
В отличие от метода экономического анализа как общего подхода к исследованию явлений, выделяют методику экономического анализа как совокупность специальных приемов (методов), применяемых для обработки экономической информации о работе предприятий и их объединений. Методику экономического анализа подразделяют на общую и частную.
Общая методика представляет собой совокупность приемов аналитической работы в любой отрасли народного хозяйства.
Частная методика конкретизирует общую методику применительно к хозяйственным процессам, происходящим в определенной отрасли народного хозяйства, к определенному типу производства. Степень конкретизации частных методик может быть различной.
Общая методика экономического анализа содержит три составляющих элемента:
1) способы обработки экономической информации;
2) рабочие этапы экономического анализа;
3) последовательность полного, комплексного экономического анализа или подбор тем и вопросов для локального анализа.
Важнейшими способами обработки экономической информации, применяемыми при анализе экономики, являются сводка и группировка, абсолютные и относительные величины, средние величины, ряды динамики, индексы, метод цепных подстановок, элиминирование и др.
Сводка и группировка — важные элементы экономического анализа. Путем сводки можно подвести общий результат действия различных факторов на выпуск продукции, снижение себестоимости, повышение рентабельности и т.д. Группировкой называют выделение среди изучаемых явлении характерных групп и подгрупп по тем или иным признакам. Сгруппированные данные обычно оформляются в виде таблиц. Такая таблица представляет собой форму рационального изложения цифровых характеристик изучаемых явлений и процессов. Данные в таблице располагаются так, чтобы легко было сделать вывод из анализа.
Абсолютные и относительные величины. С помощью абсолютных величин характеризуются размеры (уровни, объемы) экономических явлений и показателей. Относительные величины используются для характеристики степени выполнения планов, измерения темпов (относительной скорости) развития производства и т.д. Величина, полученная в результате сопоставления двух однородных показателей, один из которых принимается за единицу, называется коэффициентом. Особой формой относительных величин являются проценты, при которых базисная величина принимается не за 1, а за 100. В каждом отдельном случае надо выбрать такую форму относительной величины, которая бы выразила интересующее нас соотношение с наибольшей наглядностью.
Средние величины. Для обобщающей характеристики массовых, качественно однородных экономических явлений пользуются средними величинами. Средняя величина выражает собой отличительную особенность данной совокупности явлений, устанавливает наиболее типичные черты этой совокупности.
Некоторое представление о степени колеблемости дает вариационный ряд, в котором отражаются разные уровни с указанием, насколько часто встречается каждый уровень. Простейшей мерой колеблемости является размах вариации — расстояние между наибольшим и наименьшим вариантом. Для более точного отражения степени колеблемости используют также среднее линейное отклонение, среднее квадратическое отклонение и коэффициент вариации.
Ряды динамики. Рядом динамики называется ряд данных, характеризующих изменение явления, показателей во времени. Каждое отдельное значение показателя ряда динамики называется уровнем. Для характеристики изменения уровня ряда динамики исчисляют абсолютный прирост и темп роста и прироста.
Темп роста дает характеристику степени изменения уровня продажи продукции от одного года к другому. Для получения общей характеристики темпа изменения уровня продукции за весь период исчисляют средний темп. Характеристикой среднего темпа служит средняя геометрическая из темпов. Для расчета среднего темпа роста и прироста динамического ряда применяется логарифмирование.
Индексы — относительные показатели сравнения таких явлений, которые состоят из элементов, непосредственно не поддающихся суммированию. Нельзя складывать число автобусов, грузовых автомобилей, велосипедов, выпускаемых автомобильным заводом. Однако общим для всех их является то, что они есть продукты труда, имеют стоимость. Значит, количество автобусов, грузовиков и велосипедов можно складывать, используя трудовые измерители или рубли.
С помощью индексов можно рассчитать изменение отдельно количества продуктов и отдельно цен на продукцию. Для определения изменения количества выпущенных изделий вся продукция отчетного и базисного годов оценивается в одинаковых постоянных ценах (обычно в ценах базисного года). И, наоборот, для определения изменения цен за эти годы продукция одного года (обычно отчетного) оценивается в ценах старых и новых.
С помощью индексов сравнивают не только данные двух периодов, но и данные за ряд лет. В этом случае используют индексы базисные и цепные. Примером цепных индексов может быть таблица о темпах роста продажи продукции, где изделия каждого года сравниваются в сопоставимых ценах с продукцией предшествующего года. При расчетах базисных индексов базу сравнения принимают за 100, а все последующие показатели выражают в процентах (или коэффициентах) к базисной величине.
Метод цепных подстановок. Сущность приема цепных подстановок заключается в последовательной замене плановой (базисной) величины каждого фактора величиной фактической. После каждой замены новый результат сравнивают с прежним. Этот метод применим лишь в тех случаях, когда зависимость между факторами имеет строго функциональный характер.
Элиминирование. В экономическом анализе используются обобщающие показатели хозяйственной деятельности, на которые влияют различные факторы — как основные, так и побочные, внешние. Метод, при помощи которого исключается действие ряда факторов и выделяется один из них, называется элиминированием. Оно осуществляется различными приемами, в том числе и способом цепных подстановок.
Детализация. Методом анализа является детализация или последовательное расчленение изучаемых экономических явлений, показателей и факторов. Детализация позволяет на основе знания экономической теории упорядочить анализ, содействует комплексному рассмотрению всех факторов, влияющих на показатель, указывает значимость каждого фактора, является основой математического моделирования взаимной зависимости различных показателей и факторов. Детализацию можно проводить по различным признакам. Так, себестоимость продукции можно раскрыть по видам продукции (деталь, узел, изделие, сравнимая продукция, вся продукция), по факторам формирования затрат в сфере производства и сфере обращения (производство, снабжение, сбыт), по факторам формирования, например в сфере производства (конструкция, техника и технология, организация производства и труда), и т.д. Особую ценность для экономического анализа представляет детализация показателей по их формированию и учету.
Балансовые увязки (метод). В экономическом анализе используются различные балансовые сопоставления и увязки. Например, сопоставляется товарный баланс для определения суммы реализации товарной продукции и анализа влияния различных факторов на эту продукцию. Сопоставляется баланс влияния различных факторов на итоговые показатели хозяйственной деятельности. Особенностью бухгалтерского баланса является то, что он содержит сведения о капитале в двух разрезах: по размещению и назначению (актив баланса) и по источникам образования этих средств (пассив баланса). Например, производственные запасы в активе рассматриваются по их видам. В пассиве же эти запасы исследуются по источникам формирования: собственные средства, кредиты банков и пр. Рассматривать сопряженные статьи баланса можно в виде шахматной таблицы, где в подлежащем указываются запасы, а в сказуемом — источники их образования. Такое сопоставление даст ответ о правильности использования оборотных средств в форме производственных запасов или в других формах.
Выборочное и сплошное наблюдение. Примером сплошных наблюдений в изучении экономики могут быть полные инвентаризации основных средств, складских запасов материалов и т.д. Выборочными наблюдениями являются проводимые на предприятиях «фотографии» рабочего дня, работы оборудования, смотры резервов в производстве и т.п. В данном случае объектом наблюдения являются не все рабочие места, не все станки, а лишь часть их. По данным выборочных наблюдений на основе методов теории вероятностей определяется возможность распространения выводов на всю совокупность изучаемых явлений. Например, по выборочным «фотографиям» рабочего дня судят об использовании рабочего времени в цехе, на заводе.
Сравнения — важнейший метод экономического анализа. Это — прием, позволяющий выразить характеристику явлений через другие однородные явления. Основные виды сравнений:
• сравнение отчетных показателей с плановыми — сравнение позволяет выявить причины невыполнения плановых заданий по отдельным показателям и наметить мероприятия для улучшения работы предприятия в дальнейшем;
• сравнение отчетных показателей с показателями предшествующих периодов — такое сравнение показывает темпы роста производства, динамику показателей, тенденцию развития предприятия;
• межхозяйственные сравнения — сравнение показателей предприятия с показателями других предприятий позволяет вскрыть многие резервы, перенять передовой опыт;
• сравнение со среднеотраслевыми данными — позволяет определить, соответствуют ли индивидуальные затраты на данном предприятии общественно необходимым, определить организационно-технический уровень предприятия и место, занимаемое им в ряду других предприятий данной отрасли;
• сравнение показателей предприятия со средними показателями рыночной экономики, в основном в форме финансовых коэффициентов.
Исходной базой экономического анализа являются данные бухгалтерского учета и отчетности, аналитический просмотр которых должен восстановить все основные аспекты хозяйственной деятельности и совершенных операций в обобщенной форме, т.е. с необходимой для анализа степенью агрегирования. Практика анализа выработала основные методы чтения финансовых отчетов. Среди них можно выделить следующие стандартные приемы: • анализ абсолютных данных; • горизонтальный анализ; • вертикальный анализ; • трендовый анализ; • метод финансовых коэффициентов.
К этим стандартным приемам анализа финансовой отчетности можно добавить и приемы, требующие, как